Обґрунтування підвищення ефективності використання виробничих фондів підприємства
7) Прямі витрати:
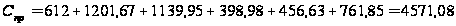 тис. грн.
8) Непрямі витрати:
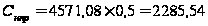 тис. грн.
9) Виробничі витрати складають:
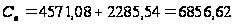 тис. грн.
10) Визначаємо невиробничі витрати, які умовно становлять 5% від суми виробничих витрат:
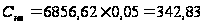 тис. грн.
11) Повна собівартість продукції:
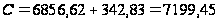 тис. грн.
Таблиця 2. Кошторис витрат на виробництво та реалізацію продукції
| Елементи витрат | Значення, тис. грн. |
| Прямі витрати на виробництво, в тому числі: | 4571,08 |
| - матеріальні витрати | 612 |
| - витрати на оплату праці | 1201,67 |
| - відрахування на соціальні заходи | 456,63 |
| - амортизація | 1139,95 |
| - інші витрати | 1160,83 |
| Непрямі витрати на виробництво | 2285,54 |
| Виробнича собівартість виготовленої продукції | 6856,62 |
| Повна собівартість | 7199,45 |
2. Визначаємо собівартість одиниці продукції

де С - повна собівартість виготовленої продукції, тис. грн.; О - обсяг виробництва продукції, тис. шт.
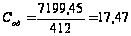
грн. /шт.
3. Визначення показників ефективності виробництва
Доход (виручка) від реалізації готової продукції:

Цод - відпускна ціна одиниці продукції; О - обсяг реалізації продукції, тис. шт.
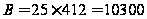 тис. грн.
Грошова виручка характеризує завершення кругообігу засобів підприємства, а її одержання означає, що продукція не тільки вироблена, але й одержана замовником і оплачена ним. Отже за відвантажену продукцію поступило 10300 тис. грн.
Чистий дохід (чиста виручка) від реалізації продукції:
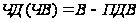
де ПДВ - нарахування податку на додану вартість (20%).
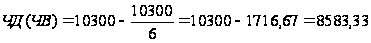 тис. грн.
Чистий дохід - це дохід за мінусом ПДВ, він складає 8583,33 тис. грн.
Валовий прибуток підприємства:
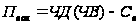
Св - виробнича собівартість реалізованої продукції.
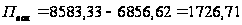 тис. грн.
Прибуток до оподаткування (прибуток від звичайної діяльності):
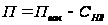
Снв - невиробничі витрати (адміністративні витрати, витрати на збут, інші операційні витрати, фінансові витрати).
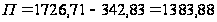 тис. грн.
Прибуток до оподаткування дорівнює валовому прибутку за мінусом невиробничих витрат, тобто 1383,88 тис. грн.
Чистий прибуток (прибуток після оподаткування):
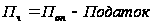
 - податок на
прибуток (25%).
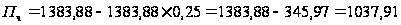 тис. грн.
Таким чином, 1037,91 тис. грн. залишається у розпорядженні підприємства. Рентабельність продукції:
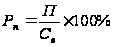
Св - виробнича собівартість реалізованої продукції.
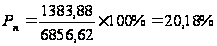
Оскільки показник рентабельності не достатньо високий, то підприємство працює мало ефективно.
Рентабельність виробництва (рентабельність виробничих фондів):
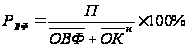
 - середньорічна
вартість основних
виробничих
фондів підприємства;
 - річна вартість
нормованих
оборотних
коштів.
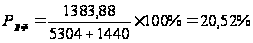
Цей показник характеризує окупність поточних витрат виробництва.
4. Визначення показників, що характеризують ступінь використання основних виробничих фондів та оборотних коштів підприємства.
Показники фізичного стану основних виробничих фондів підприємства:
коефіцієнт зносу:
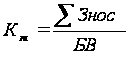 ,
де
 - сума нарахованого
зносу за певний
період;
 - балансова
вартість основних
засобів за цей
самий період.
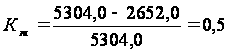 .
Коефіцієнт зносу основних фондів характеризує ступінь зносу основних фондів. Як видно, ступінь зносу основних фондів становить 50%.
коефіцієнт придатності:
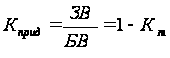 ,
де Кприд - коефіцієнт придатності основних фондів;
БВ - балансова вартість основних фондів;
ЗВ- залишкова вартість основних фондів.
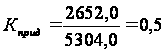
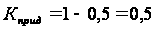 .
Коефіцієнт придатності основних фондів показує, вартість основних засобів, яка ще не перенесена на новостворену продукцію. У нашому випадку половина (50%) вартості основних засобів не перенесена на новостворену продукцію.
технологічна структура основних виробничих фондів:
будівлі
і споруди =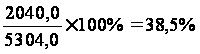 ;
передавальні
пристрої =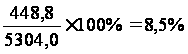 ;
машини
та обладнання
=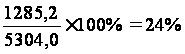 ;
транспортні
засоби =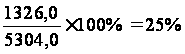 ;
інструмент
та інвентар
=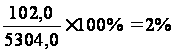 ;
ЕОМ=.
Отже, звідси видно, що найбільшу частину вартості ОВФ складають будівлі і споруди (38,5%), а найменшу - інструмент та інвентар, ЕОМ (2%).
Активна
частина ОВФ
складає 62% від
балансової
вартості ОВФ,
тобто
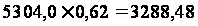 тис. грн., а пасивна
буде дорівнювати
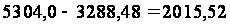 тис. грн.
Показники, що характеризують забезпеченість підприємства основними виробничими фондами:
фондозабезпеченість виробництва:
 ,
де ФЗ - фондозабезпеченість;
БВ - балансова вартість основних виробничих фондів;
ОВП - обсяги виробленої продукції.
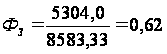 тис. грн. /тис.
грн.
Потреба підприємства в ОВФ для виробництва одиниці продукції або виконання робіт становить 0,62 тис. грн/тис. грн.
механозабезпеченість виробництва:
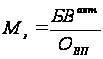 ,
де МЗ - механозабезпеченість виробництва;
БВакт - балансова вартість активної частини ОВФ.
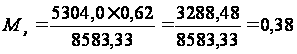 тис. грн. /тис.
грн.
Отже, потреба підприємства у засобах механізації для виготовлення одиниці продукції складає 0,38 тис. грн. /тис. грн.
Показники, що характеризують озброєність працівників основними виробничими фондами:
фондоозброєність праці:
 ,
де Фоз- фондоозброєність праці робітників;
 - середньорічна
чисельність
робітників.
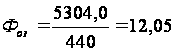 тис. грн. /люд.
Вартість ОВФ, що припадає на одного робітника складає 12,05 тис. грн. /люд.
механоозброєність праці:
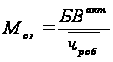 ,
де
 - механоозброєність
праці.
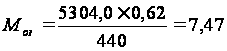 тис.
грн. /люд.
Отже, вартість машин і механізмів, що припадає на одного робітника складає 7,47 тис. грн. /люд.
Показники використання основних виробничих фондів в часі:
коефіцієнт використання календарного часу:
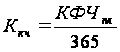 ,
де
КФЧпл. - корисний фонд часу роботи ОВФ за планом, днів.
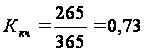
коефіцієнт використання робочого часу:
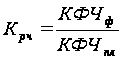 ,
де
КФЧпл. - корисний фонд часу роботи ОВФ фактично, днів.
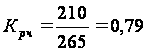
коефіцієнт змінності:
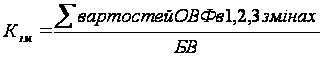
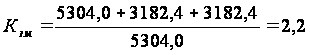 .
Узагальнюючі показники:
фондовіддача:
 ,
де
 - фондовіддача.
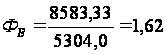 грн/грн.
Фондовіддача характеризується обсягом продукції, що виробляється на одиницю середньорічної вартості основних виробничих фондів і дорівнює 1,62 грн. продукції.
фондовіддача по чистій продукції:
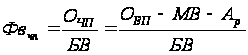 ,
де
МВ - матеріальні витрати;
Ар - річні амортизаційні відрахування.
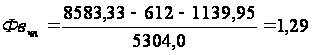 тис. грн. /тис.
грн.
Цей показник визначається, щоб уникнути впливу матеріаломісткості та робіт на рівень фондовіддачі ОВФ. Показник чистої продукції відображає реальний вклад підприємства у виготовлення тої чи іншої продукції. Як видно, фондовіддача по чистій продукції менша за фондовіддачу по загальній продукції і становить 1,29 тис. грн. /тис. грн.
коефіцієнт віддачі спожитих основних виробничих фондів:
 ,
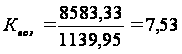 .
Цей показник показує, що на одиницю спожитої вартості основних засобів вироблено 7,53 продукції.
Визначення показників ефективності використання оборотних коштів:
коефіцієнт оборотності:
 ,
де
 - середньорічний
залишок оборотних
засобів.
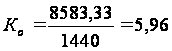 .
Коефіцієнт оборотності характеризує кількість обертів, які здійснюють оборотні засоби за певний період. Отже, оборотні кошти здійснюють близько 6-ти обертів. Чим вищий коефіцієнт оборотності, тим ефективніше використовується оборотні засоби, тим ефективніше виробництво.
коефіцієнт завантаженості оборотних засобів:
 ;
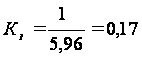 .
Коефіцієнт завантаженості оборотних засобів є взаємо оберненим показником до коефіцієнта оборотності. Цей показник характеризує потребу в оборотних засобах на 1 грн. виконуваних робіт (виготовленої продукції). Отже, на 1 тис. грн. виготовленої продукції потрібно 0,17 тис. грн. оборотних засобів.
тривалість одного обороту:
 ,
де
Д - тривалість періоду, за який визначається оборотність оборотних засобів (рік - 360 днів).
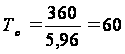 днів.
Час одного обороту, який необхідний для повернення оборотних засобів в результаті реалізації продукції становить 60 днів. Чим менше витрачається часу на 1 оборот, тим ефективніше використовуються оборотні засоби.
коефіцієнт ефективності використання оборотних засобів:
 ;
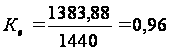
Оборотні засоби використовуються ефективно.
коефіцієнт використання оборотних засобів (окупності матеріальних затрат):
 ;
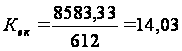
Цей показник характеризує окупність матеріальних витрат. Як видно, вартість реалізованої продукції в 14,03 рази більша за матеріальні витрати.
Висновок: вимірювання загальної ефективності (продуктивності) діяльності підприємства методологічно зв’язане перш за все з визначенням критерію і формуванням відповідної йому системи показників. Для основних і оборотних фондів вони є різними.
На підприємстві повна собівартість продукції (до якої включають виробничі і невиробничі витрати) складає 7199,45 тис. грн. Виручка від реалізації цієї продукції без урахування ПДВ, податку на прибуток і собівартості продукції складає 10300 тис. грн., з відрахуванням цих показників у розпорядженні підприємства залишається 1037,91 тис. грн. (чистий прибуток).
Рентабельності продукції і виробничих фондів, які складають 20,18% і 20,52% відповідно, є не досить високими, це означає, що виробничі фонди використовуються мало ефективно, їх ефективність можна покращити за рахунок збільшення коефіцієнта оборотності, обсягу виробництва.
Що ж до основних фондів, то коефіцієнт їх зносу дорівнює 0,5 (50%), відповідно коефіцієнт придатності становить 0,5. Активна частина ОВФ на підприємстві дорівнює 62%, що дає підставу говорити про прогресивність структури. У середньому кожна одиниця устаткування працює у дві зміни, оскільки коефіцієнт змінності дорівнює 2,2.
Що ж до оборотних фондів, то вони здійснюють близько 6-ти обертів, тривалість одного обороту складає 60 днів, тобто необхідно близько двох місяців для повернення оборотних засобів, в результаті реалізації продукції, на підприємство.
Розділ ІІІ. Шляхи покращення ефективності використання матеріальних активів підприємства
1. Методичні рекомендації з економічного обґрунтування заходів щодо поліпшення використання основних виробничих фондів підприємства в часі
На основі запроектованих заходів визначається величина збільшення річного робочого часу використання основних виробничих фондів (12%).
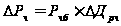
 - збільшення
фонду робочого
часу використання
ОВФ, днів;
 - фактичний
робочий час
використання
ОВФ у базовому
році, днів;
 - величина
збільшення
робочого часу
за рахунок
запроектованих
заходів у плановому
році, відсотків.
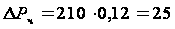 днів.
Отже, річний робочий час використання ОВФ збільшився на 25 дні.
Визначається коефіцієнт використання робочого часу у плановому році:
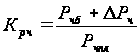
 - плановий
корисний фонд
робочого часу
використання
ОВФ, днів.
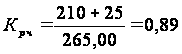
Оскільки цей коефіцієнт є досить високим, то можна сказати, що робочий час в плановому році буде використовуватися ефективно.
Визначається збільшення числа змін використання ОВФ підприємства у плановому році під впливом збільшення робочого часу. При цьому приймається, що в першій зміні використовуються всі основні виробничі фонди підприємства.
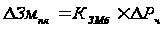
 - приріст числа
змін використання
ОВФ, змін;
 - коефіцієнт
змінності
використання
ОВФ в базовому
році.
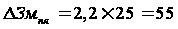 змін.
Отже, під впливом збільшення робочого часу число змін використання ОВФ підприємства у плановому році збільшилось на 55.
Визначається загальне число змін використання ОВФ при базовому рівні змінності їх використання:
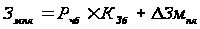
 - величина змін
використання
ОВФ у плановому
році;
 - значення
коефіцієнту
змінності в
базовому році.
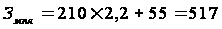 змін.
Отже, загальне число змін використання ОВФ при базовому рівні змінності їх використання становить 517 змін.
Визначається приріст обсягу виробництва продукції підприємства за рахунок збільшення річного робочого часу використання ОВФ:
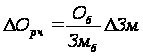
 - обсяг виробництва
продукції у
базовому році,
тис. грн.;
 - число змін
використання
ОВФ у базовому
році.
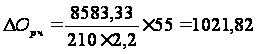 тис.
грн.
За рахунок збільшення річного робочого часу використання ОВФ приріст обсягу виробництва продукції підприємства становить 1021,82 тис. грн.
Визначаються додаткові витрати підприємства пов’язані із збільшення величини річного робочого часу, виходячи із нормативу додаткових витрат на одну тисячу грн. вартості ОВФ - 0,1 грн у додаткову зміну:
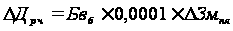
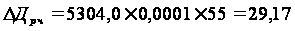 тис. грн.
Отже, додаткові витрати підприємства пов’язані із збільшенням величини річного робочого часу становлять 29,17 тис. грн.
Визначається зниження собівартості продукції, яке відбувається за рахунок зменшення долі річних амортизаційних відрахувань у вартості продукції. Розрахунок ведеться на 1 грн. обсягу продукції.
Доля річних амортизаційних відрахувань одиниці обсягу продукції становить:
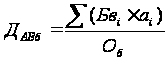
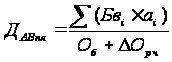
 -