Підвищення ефективності інноваційної діяльності в умовах ВАТ "Дніпропетровський лакофарбовий завод"
Вибираються два значення коефіцієнта дисконтування r1<r2 таким чином, щоб в інтервалі (r1,r2) функція NPV=f(r) змінювала своє значення з "+" на "-" або з "-" на "+". Далі застосовують формулу
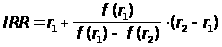 ,(3.4)
деr1 —значення табульованого коефіцієнта дисконтування, при якому f(r1)>0 (f(r1)<0);
r2 —значення табульованого коефіцієнта дисконтування, при якому f(r2)<ПРО (f(r2)>0).
Точність обчислень назад пропорційна довжині інтервалу (r1,r2), а найкраща апроксимація з використанням табульованих значень досягається у випадку, коли довжина інтервалу мінімальна (дорівнює 1%), тобто r1 і r2 - найближчі друг до друга значення коефіцієнта дисконтування, що задовольняють умовам (у випадку зміни знака функції з "+" на "-"):
r1 —значення табульованого коефіцієнта дисконтування, минимизирующее позитивне значення показника NPV, тобто f(r1)=minr{f(r)>0};
r2 —значення табульованого коефіцієнта дисконтування, негативне значення показника NPV, тобто f(r2)=maxr{f(r)<0}.
У першому проекті IRR дорівнює 32,2%, у другому 36,4%.
3.3.4 Дисконтований строк окупності (DPP)
Дисконтований строк окупності інвестицій розраховується по формулі:
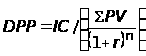 .
(3.5)
Дисконтовані оцінки строку окупності завжди більше простих оцінок, тобто ДСОИ(DPP) (СОИ(PP).
Переваги даного методу:
- простий для розрахунків;
- сприяє розрахункам ліквідності підприємства, тобто окупності інвестицій;
- показує ступінь ризикованості того або іншого інвестиційного проекту, чим менше строк окупності тим менше ризик і навпаки.
У першому проекті DPP дорівнює 2,17, у другому 3,81.
3.3.5 Модифікована внутрішня норма прибутковості (MIRR)
MIRR – це ставка в коефіцієнті дисконтування, що врівноважує припливи і відтоки засобів по проекті. Усі грошові потоки доходів приводяться до майбутнього (кінцевої) вартості за середньозваженою ціною капіталу, складаються, сума приводиться до дійсної вартості по ставці внутрішньої рентабельності; з дійсної вартості доходів віднімається дійсна вартість грошових витрат і обчислюється чиста дійсна вартості проекту, що зіставляється з дійсною вартістю витрат [27].
Метод дає більш правильну оцінку ставки реінвестування і знімає проблему множинності ставки рентабельності.
Загальна формула розрахунку має вигляд:
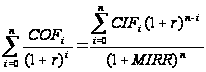 ,
(3.6)
де: COFi – відтік коштів у i-м періоді (по абсолютній величині);
CIFi – приплив коштів у i-м періоді;
r - вартість джерела фінансування даного проекту;
n - тривалість проекту.
Т.к. майбутня (термінальна) вартість сьогоднішніх надходжень:
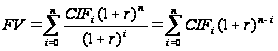 ,
(3.7)
де r – ставка, по якій реінвестуються грошові припливи від проекту в міру їхнього надходження (або ринкова прибутковість, доступна інвесторові).
Вартість відтоків коштів:
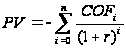 (3.8)
Те,
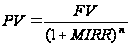 ,
(3.9)
Відкіля: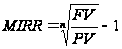 (3.10)
Критерій MIRR повною мірою погодиться з критерієм NPV і тому може бути використаний для оцінки незалежних проектів. Що стосується альтернативних проектів, то протиріччя між критеріями NPV і MIRR можуть виникати, якщо проекти істотно рознятися по масштабі, тобто значення елементів в одного потоку значно більше по абсолютній величині, чим в іншого, або проекти мають різну тривалість. У цьому випадку рекомендується застосовувати критерій NPV, не забуваючи одночасно про облік ризику грошового потоку.
3.3.6 Облік впливу інфляції і ризику
При оцінці ефективності інвестиційних проектів необхідно по можливості враховувати вплив інфляції. Це можна робити коректуванням на індекс інфляції (і) або майбутніх надходжень, або ставки дисконтування. За допомогою таких перерахувань обчислюються нові грошові потоки, що і порівнюються між собою за допомогою критерію NPV.
Вагому роль при аналізі інвестиційних проектів також грає фактор ризику. Т.к. основними характеристиками інвестиційного проекту є елементи грошового потоку і ставка дисконтування, облік ризику здійснюється виправленням одного з цих параметрів. Існує кілька підходів, але в нашому випадку оптимальним є застосування виправлення на ризик ставки дисконтування.
Методика виправлення на ризик ставки дисконтування припускає уведення виправлення до ставки дисконтування:
Установлюється вихідна вартість капіталу СС (або WACC), призначеного для інвестування.
Визначається (експертним шляхом) премія за ризик, асоційований з даним проектом, для кожного з проектів (ra,b).
Розраховується NPV зі ставкою дисконтування r: r = CC + ra,b.
Проект із великим NPV вважається кращим.
З методів обліку ризику метод RADR (Risk-Adjusted Discount Rate) користується більшою популярністю. Т.к. працювати з відносними показниками зручніше і увести виправлення до ставки дисконтування легше, ніж розрахувати безризикові еквіваленти [28].
Якщо ризик реалізації розглянутого проекта відрізняється від типових проектів інвестора, необхідно в норму дисконтові (Е або НД) включати премію за ризик :
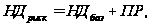 (3.11)
Розмір премії за ризик встановлюється експертами. Як аналог використовують американську класіфікацію рекомендацій, приведених у таблиці 3.13.
Таблиця 3.13 - Рекомендований розмір премії,за ризик
| Група інвестицій | Премія за ризик (ПР) |
| Інвестиції, що заміщають - категорія 1 (нові машини й устаткування, транспортні засоби і т.д., що будуть виконувати в основному ті ж функції, що і старе устаткування, що заміняється) |
0 |
| Інвестиції, що заміщають - категорія 2 (нові машини й устаткування, що замінять старе устаткування, алі є технологічно більш зробленими, вимагають більш високої кваліфікації працівників, інших виробничих підходів і т.п.) |
0,03 |
| Інвестиції, що заміщають - категорія 3 (нові потужності, що заміщають старі потужності, нові заводі на тім же чи іншім місці) |
0,06 |
| Нові інвестиції — категорія 1 (нові чи потужності зв'язане устаткування, за допомогою якого будуть чи вироблятися продаватися ті продукти, що уже вироблялися) |
0,05 |
| Нові інвестиції — категорія 2 (нові чи потужності машини для чи виробництва продаж виробничих ліній, що тісно зв'язані з існуючими виробничими лініями) |
0,08 |
|
Нові інвестиції — категорія 3 (нові чи потужності чи машини поглинання (придбання) інших форм для чи виробництва продаж виробничих ліній, що не зв'язані з первісною діяльністю компанії |
0,15 |
|
Інвестиції в НДР — категорія 1 (прикладні НДР, спрямовані на визначені специфічні цілі) |
0,10 |
| Інвестиції в НДР—категория 2 (фундаментальні дослідження, мети яких можуть бути поки точно не визначений і результат точно не відомий) |
0,20 |
Для даних іннвестиційних проектів рекомендований розмір премії дорівнює 0,03.
3.3.7 Модель оптимізації інноваційних проектів
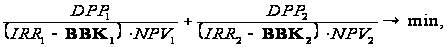 (3.12)
де
 - дисконтований
срок окупності
першого (другого)
інноваційного
проекту;
 -
внутрішня норма
прибутковості
першого (другого)
інноваційного
проекту;
 - вартість
власного капіталу
першого (другого)
інноваційного
проекту;
 - чистий приведений
доход першого
(другого) інноваційного
проекту.
Обмеження
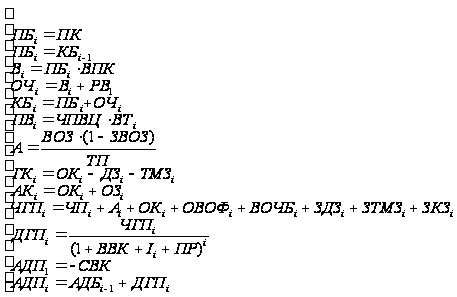
де ПБ – початковий баланс графіка обслуговування боргу;
ПК – позиковий капітал графіка обслуговування боргу;
КБ – кінцевий баланс графіка обслуговування боргу ;
В – відсотки по боргу;
ВПК – вартість позикового капіталу;
ОЧ – основна частина графіка обслуговування боргу;
РВ – річна виплата боргу;
КБ – кінцевий баланс графіка обслуговування боргу;
ПВ – перемінні витрати;
ЧПВЦ – частка перемінних витрат у ціні;
ВТ – виторг;
А – амортизаційні відрахування;
ВОЗ – вкладення в основны засоби;
ЗВОЗ – залишкова вартість основних засобів;
ТП – тривалість проекту;
ГК – грошові кошти;
ОК – оборотні кошти;
ДЗ – дебіторська заборгованість;
ТМЗ – товарно-матеріальні запаси;
АК – активи усього;
ОЗ – основні засоби;
ЧГП – чистий грошовий потік;
ЧП – чистий прибуток;
ОВОФ – статочна вартість оновних фондів;
ВОЧБ – виплата основної частини боргу;
ЗДЗ – зміна дебіторської заборгованності;
ЗТМЗ – зміна товарно-матеріальних запасів;
ЗКЗ – зміна кредиторської заборгованності;
ВВК – вартість власного капіталу;
І – інфляційні очікування;
ПР – премія за ризик;
ДГП – дисконтований грошовий потік;
АДП – акумульований дисконтований потік;
СВК – сума власного капіталу;
і = 1,2,3 ... 5.( кроки розрахунку проектів)
Змінними параметрами є загальний обсяг інвестицій, залишкова вартість основних засобів, частка власного капіталу, вартість власного капіталу, період обороту дебіторської заборгованості, період обороту кредиторської заборгованості, період обороту товарно-матеріальних запасів.
Після застосування оптимізаційної моделі були отримані результати, які представлені в таблиці 3.14.
Таблиця 3.14 – Зрівняльна характеристика показників
| Показники | проект №1 | проект №2 | ||
| до | після | до | після | |
| NPV, млн. грн. | 0,12 | 0,20 | 0,21 | 0,52 |
| IRR, % | 35,91% | 38,22% | 34,03% | 38,89% |
| DPP, роки | 2,17 | 2,14 | 3,81 | 3,60 |
| IP | 1,09 | 1,29 | 1,19 | 1,48 |
Проект 1 після оптимізації. Дисконтований період окупності дорівнює 2,14 року. Це менше, ніж тривалість реалізації проекту. Тому проект можна прийняти. Чисте сучасне значення має позитивний результат (0,20 млн. грн.), тому проект також ефективний. Внутрішня норма прибутковості також більше, ніж вартість власного капіталу. Індекс прибутковості дорівнює 1,29. Усі розраховані показники припускають високу ефективність проекту і доцільність упровадження технологічної лінії для випуску нового виду продукції. Єфективність від оптимізації дорівнює 0,08 млн. грн.
Проект 2 після оптимізації. Дисконтований період окупності дорівнює 3,8 року. Це менше, ніж тривалість реалізації проекту. Тому проект можна прийняти. Чисте сучасне значення має позитивний результат (0,52 млн. грн.), тому проект також ефективний. Внутрішня норма прибутковості також більше, ніж вартість власного капіталу. Індекс прибутковості дорівнює 1,48. Таким чином, за всіма критеріями ефективності приходимо до одного результату, що цей проект є ефективним. Ефективність від оптимізації дорівнює 0,31 млн. грн.
ВИСНОВКИ ДО РОЗДІЛУ 3
У третьому розділі були розглянуті сучасні методи та проблеми економічної оцінки інноваційних проектів, проведено розрахунок оптимізаційних проектів та їх оптимізація.
Унаслідок узагальнення показників оцінки ефективності інноваційних проектів та аналізу переваг і недоліків кожного з них було зроблено висновок про те, що жоден з показників не дає найповнішу і найточнішу інформацію про ефективність проекту. Проведена оцінка окремих інноваційних проектів також показала, що за одним показником неможливо зробити правильні висновки про доцільність вибору інноваційного проекту. Тому для оцінки ефективності інноваційних проектів пропонується комплексне використання усіх наведених показників: чистого дисконтованого прибутку (NPV), внутрішньої норми рентабельності (IRR), індексу прибутковості (PI), терміну окупності (DPP), модифікованої ставки рентабельності (MIRR).
NPV характеризує кінцевий ефект у абсолютному вигляді. Однак при розрахунку NPV прогнозується ряд показників, що використовуються як вихідні дані. Тому користування показником NPV пов'язано з ризиком.
Для зменшення ризику необхідно оцінювати проекти за показниками IRR та PI. Чим більше значення IRR та чим більше за одиницю значення PI, тим менш ризикованим є проект. PI характеризує рівень доходів на одиницю витрат, тобто ефективність вкладень. Чим більше цей показник, тим вище віддача кожної гривні, інвестованої у проект.
У випадку, коли IRR не має позитивного значення або виникає множинність значень IRR, застосовують показник МIRR. Він також дозволяє контролювати правильність розрахунків, оскільки його значення завжди менше, ніж IRR.
Строк окупності застосовували не як показник ефективності проекту, а лише для обмежень при прийнятті рішення.
Методика оцінки інноваційних проектів проілюстрована на прикладі двох реальних проектів. Після чого використали оптимізаційну модель, яка ґрунтується на перерозподілі ресурсів та деякій зміні вихідних даних.
Проект 1 після оптимізації. Дисконтований період окупності дорівнює 2,14 року. Це менше, ніж тривалість реалізації проекту. Тому проект можна прийняти. Чисте сучасне значення має позитивний результат (0,20 млн. грн.), тому проект також ефективний. Внутрішня норма прибутковості також більше, ніж вартість власного капіталу. Індекс прибутковості дорівнює 1,29. Усі розраховані показники припускають високу ефективність проекту і доцільність упровадження технологічної лінії для випуску нового виду продукції. Ефективність від оптимізації дорівнює 0,08 млн. грн. Прогноз, розрахований з урахуванням інвестицій у виробництво нової технологічної лінії, забезпечує значне зростання показників, зокрема збільшення товарної продукції на 3%, збільшення прибутку від реалізації більш ніж у 1,5 рази. Унаслідок чого відбулося збільшення рентабельності виробництва на 22% по відношенню з попереднім періодом. За рахунок збільшення обсягів виробництва було досягнуте зниження витрат на одиницю товарної продукції на 15 %.
Проект 2 після оптимізації. Дисконтований період окупності дорівнює 3,8 року. Це менше, ніж тривалість реалізації проекту. Тому проект можна прийняти. Чисте сучасне значення має позитивний результат (0,52 млн. грн.), тому проект також ефективний. Внутрішня норма прибутковості також більше, ніж вартість власного капіталу. Індекс прибутковості дорівнює 1,48. Таким чином, за всіма критеріями ефективності приходимо до одного результату, що цей проект є ефективним. Ефективність від оптимізації дорівнює 0,31 млн. грн.
Упровадження сучасної автоматичної лінії по виробництву металевої тари (проект 2) дозволить збільшити обсяг виробництва банок на 21,3%;знизити видаткову норму жерсті на виробництво банок на 9,5%, тим самим знижуючи частку загальновиробничих витрат у собівартості банок за рахунок збільшення обсягів виробництва.
РОЗДІЛ 4 ПРОЕКТУВАННЯ І РОЗРОБКА ІНФОРМАЦІЙНОЇ СИСТЕМИ
4.1 Загальна характеристика інформаційної системи
Створення комп'ютерних інформаційних систем, що роблять допомогу особам, що приймають рішення, є важливою й актуальною задачею. Такі системи повинні бути гнучкими, уміти швидко пристосовуватися до умов, що змінюються, і надавати найбільш оперативну і важливу інформацію. Здатність швидко обробляти вихідні дані й одержувати корисну для бізнесу інформацію дає можливість прийняти краще рішення, і це приводить, у кінцевому рахунку, до збільшення доходів. У великих фірмах мається, як правило, безліч вихідних даних: зведення про покупців, ринки, продукти, демографії, фінансах, конкурентах і т.д. Однак, цінність цієї інформації полягає не в її кількості, а в можливості вибирати з неї найбільш важливу, і вчасно подавати цю інформацію особам, що приймають рішення. Слід зазначити, що розробити досить універсальні додатки для цих цілей просто неможливо, тому що потреби осіб, що приймають рішення, постійно змінюються. Стає очевидним, що використання таких могутніх засобів програмування як, наприклад, З++ або Delphi не дає очікуваного ефекту через складність алгоритмів і великих термінів розробки проектів, а ідеальний засіб інформаційних систем на базі ПК повинне поєднувати обчислювальні можливості електронних таблиць і сучасних візуальних засобів розробки програм [29].
4.2 Обґрунтування вибору використовуваних програмних засобів
Microsoft Excel є найбільш могутнім засобом розробки інформаційних систем, що сполучає в собі переваги як табличного процесора, та і засобів візуального програмування - убудованої мови Visual Basic for Applications (VBA) [1,2]. За допомогою VBA розроблювачі можуть поєднувати більш 100 об'єктів і близько 400 інших убудованих додатків (функцій, надбудов і т.п.), що дозволяє створювати гнучкі і розвиті інформаційні системи. В Ехсеl можна також поєднувати частини систем, розроблені в інтерактивному режимі, і за допомогою програмного коду, легко інтегрувати них з іншими офісними додатками. Ехсеl може бути використаний для будь-якої інформаційної системи, що містить аналіз даних, тому що включає набір об'єктів обробки даних, що є найбільш передовим. У даний час на базі інструментальних засобів Exсel уже створені тисячі інформаційних систем, що успішно використовуються в усім світі. З огляду на зазначені переваги варто очікувати, що потреба в інформаційних системах, створених на основі Exсel і VBA, значно зросте найближчим часом і усе більше число компаній прийдуть до розуміння того, що використовуючи Exсel, вони зможуть створювати інформаційні системи з меншими витратами часу і коштів [30].
4.3 Обґрунтування вибору типу інтерфейсу користувача
Інтерфейс користувача є невід'ємною частиною будь-якої інформаційної системи, що визначає всі можливі шляхи і зручності доступу до її окремих компонентів. Розглянемо деякі можливі типи інтерфейсу користувача, реалізованого засобами VBA Exсel.
Кнопковий інтерфейс робочого листа.
Розроблювач інформаційної системи заповнює робочу книгу Exсel потрібною кількістю аркушів, після чого кожен робочий лист перетвориться в діалогову форму. Перший лист звичайно служить для висновку на екран заставки інформаційної системи, другий лист використовується для відображення основної керуючої форми (основного меню), з якого здійснюється виклик основних компонентів інформаційної системи, розташованих на інших робочих аркушах. Для створення кнопкового інтерфейсу використовуються елементи керування, що утримуються на панелях інструментів Форми й Елементи керування, що звичайно носять допоміжні функції і не зв'язуються з доступом до інших компонентів і основному меню інформаційної системи. Цей тип інтерфейсу є найпростішим для реалізації і досить наочним. Механізм гіперпосилань у Internet, що є присутнім на сотнях мільйонів Web-сторінок, являє собою різновид кнопкового інтерфейсу, що говорить про його практичність і широке поширення. Для розробки даної системи був обраний кнопковий інтерфейс, тому що він задовольняє усім вимогам (простота використання і можливість модифікації), а також є досить наочному й ефективним у використанні [31].
Інтерфейс користувальницьких форм.
Цей тип інтерфейсу використовує діалогові вікна, коли від користувача потрібно внести вихідну інформацію для виконання додатком різних задач, алгоритми рішення яких, звичайно сховані від користувача і реалізуються програмним шляхом у надбудовах. Результати рішення звичайно виводяться на робочі аркуші, як це виконано, наприклад, у програмі “Пошук рішення” в Exсel. Перевагою інтерфейсу користувальницьких форм є поліпшений захист програм і більш професійний вид додатка. До недоліків інтерфейсу користувальницьких форм варто віднести порівняльну складність розробки і необхідність виконання користувачем додаткових операцій по відкриттю і закриттю діалогових вікон, що утрудняє експлуатацію системи.
Інтерфейс панелей команд робочого листа.
Цей тип інтерфейсу дозволяє розташовувати на робочих аркушах кнопки і пункти меню у виді лінійок на користувальницьких панелях команд. Кнопки зв'язуються з процедурами, а пункти меню поєднують групи кнопок. На відміну від кнопкового інтерфейсу робочого листа використання панелей команд дозволяє досягти більшої структурованості й упорядкування елементів керування на робочому листі, особливо для випадків, коли окремі компоненти інформаційної системи досить складні і їхній неможливо представити на окремому листі або користувальницькій формі. Кращим прикладом даного типу інтерфейсу є сам табличний процесор Exсel, але для його створення необхідно великі витрати часу [32].
4.4 Створення інтерфейсу користувача
Панель інструментів Елементи керування. Для створення елементів керування використовується панель інструментів Елементи керування. Вона містить елементи керування: Прапорець, Поле, Кнопка, Перемикач, Список, Поле зі списком, Вимикач, Лічильник, Смуга прокручування, Напис, Малюнок, Додаткові елементи, а також кнопки, призначені для керування цими елементами: Режим конструктора, Властивості, Вихідний текст.
Кнопка Режим конструктора призначений для реалізації можливості форматування елементів керування, у якому можна установлювати властивості вручну під час розробки.
Кнопка Властивості виводить на екран однойменне вікно, що містить властивості елемента керування, у якому можна установлювати властивості вручну під час розробки.
Кнопка Вихідний текст активізує редактор VBA, у якому з'являються модуль, зв'язаний з робочим листом, у якому утримуються шаблони для створення процедур оброблювачів подій. Всі елементи керування мають загальні властивості і події й унікальні для кожного елемента. Загальні властивості елементів керування наступні:
Name – ім'я елемента керування, по якому на нього буде вироблятися посилання в коді.
AutoSize – якщо встановлено в True, елемент керування буде мати найменший розмір, необхідний для відображення його вмісту. Не застосовується для списків, смуг прокручування і лічильників.
Enabled – якщо встановлено в True, користувач може взаємодіяти з елементом керування, якщо False – елемент керування захищений і не може знаходитися у фокусі.
Font – назва шрифту, його розміри і стиль для відображення тексту в елементі керування. Не використовується для смуг прокручування і лічильників.
Left, Top, Width Height – позиція і розміри елемента керування в пунктах.
Locked – якщо встановлено в True у режимі захисту робочого листа, то користувач не може редагувати елемент при розробці.
Placement – застосовується тільки для робочих аркушів. Може приймати значення:
xlMoveAndSize – об'єкт переміщається і змінює розмір разом з осередками, що розташовуються під ним.
xlMove - об'єкт переміщається, але не змінює розмір.
xlFreeFloating - об'єкт не переміщається і не змінює розмір.
PrintObject -і якщо встановлено в True, те об'єкт друкується разом з листом.
Visible -і якщо встановлено в True, об'єкт відображається під час виконання.
Елементи керування мають наступні найбільш важливі загальні події:
Click – відбувається, коли користувач натискає і відпускає кнопку миші на елементі керування. (щиглик миші).
DblClick -і відбувається, коли користувач робить подвійного щиглика миші.
KeyPress – відбувається при натисканні будь-якої клавіші на клавіатурі, коли об'єкт знаходиться у фокусі (крім клавіш керування).
Error – відбулася помилка, що відноситься до елемента керування.
Властивості і події елемента керування Кнопка (Command Button) панелі керування Елементи керування. Кнопка (Command Button) призначена для переходу до програми після щиглика миші по кнопці. Властивості цього елемента керування:
Caption –відображення тексту на кнопці.
Picture -і відображення картинки на кнопці.
TakeFocusOnClick – звичайно встановлюється в False. Кнопка не приймає фокуса, тому що інші об'єкти будуть недоступні, поки кнопка має фокус. Основна подія цього елемента керування - Click використовується для відповіді на щиглика миші.
Приклад процедури обробки події.
Sub CommandButton_Click ( )
Worksheets (“Лист2”). Activate
End Sub
Властивості і події елементи керування Перемикач (OptionButton). Перемикач на відміну від прапорця дозволяє користувачеві виділяти один з декількох взаємовиключних параметрів. Коли виділений один з перемикачів, з інших виділення автоматично скидається. За замовчуванням усі перемикачі об'єднані в одну групу, але за допомогою властивості GroupName їх можна поєднувати в кілька груп, наприклад, Group1 і Group2, після чого користувач має можливість виділяти один з перемикачів у кожній групі .
Властивості OptionButton_ аналогічні властивостям прапорця, крім TripleState, що не використовуються.
Події елемента OptionButton також включає лишь подія Click для організації відгуку на щиглика миші, наприклад
Private Sub Соммаndвuttоn1_Click ( )
при натисканні кнопки видається інформація
про активний перемикач
Select Case True
Case OptionButton1.Value=True
MsgBox “Виділений перемикач №1”
Case OptionButton1.Value=True
MsgBox “Виділений перемикач №2”
Case OptionButton1.Value=True
MsgBox “Виділений перемикач №3”
End Select
End Sub
Створення користувальницької форми. У редакторі VBA виконаєте команду Вставка/UserForm (Insert/UserForm), на екрані з'явиться порожня користувальницька форма і Панель інструментів, схожа на панель Елементи керування, вікно Властивості містить властивості користувальницької форми і воно додається в список вікна проекту.
Поміщати елементи керування на користувальницьку форму можна щигликом миші по елементі і перетаскуванням його у вікно користувальницької форми в потрібне місце. Для зміни властивостей елемента керування необхідно його виділити й у вікні Властивості виконати необхідні зміни властивостей. У будь-який момент форму можна відкрити, натиснувши кнопку Запуск підпрограми/ UserForm на панелі інструментів [33].
Відображення і закриття форми. Для відображення форми з підпрограми VBA викликається метод Show користувальницької форми. У приведеному прикладі форма UserForm1 відображена на екрані і перевіряється натискання кнопок ОК і Скасування за допомогою властивості Tag користувальницької форми. Для закриття користувальницької форми викликається метод Hide елемента керування.
Sub Відображення_форми ()
UserForm1. Show
If UserForm1.Tag = vbOK Then
MsgBox "Натиснута кнопка ОК"
Else
MsgBox "Натиснута кнопка Скасування"
End If
End Sub
4.5 Призначення інформаційної системи
У даному дипломі створена система підтримки ухвалення рішення «ВАТ Дніпропетровський лакофарбовий завод», що містить дві підсистеми «Оптимізаційне моделювання» і «Аналіз господарської діяльності».
СППР ВАТ ДЛФЗ розроблена для:
ефективної обробки даних (Форма 1 і Форма 2);
розрахунку технико – економічних показників;
розрахунку фінансових коефіцієнтів;
графічного представлення отриманих результатів;
розрахунку інноваційних проектів, що у свою чергу включає
складання таблиці інвестиційних потреб;
складання таблиці джерел фінансування (власні фінансові засоби, позикові фінансові засоби);
складання графіка обслуговування боргу;
прогноз прибутку;
прогноз балансу інвестиційного проекту;
прогноз грошових потоків;
розрахунок показників ефективності інвестиційного проекту;
оптимізації інноваційних проектів;
оцінки ефективності інноваційних проектів.
C обліком рекомендацій, приведених вище, у розробленій системі використовується кнопковий інтерфейс робочого листа Excel. Система містить заставку і головне меню.
4.6 Інструкція користувача
Кожна технологічна схема супроводжується документацією. Документація по розробленій інформаційній системі містить у собі Інструкцію для користувача.
Інструкція для користувача містить:
Уведення;
Призначення й умова використання;
Підготовка до роботи;
Опис операції;
Аварійні ситуації;
Рекомендації з освоєння.
Дана система надає можливість оцінити фінансовий стан підприємства, зробити його аналіз і виконати оцінку ефективності інноваційних проектів, а також оптимізувати інноваційні проекти. Система функціонує на окремому комп'ютері або локальній обчислювальній мережі. Мережа поєднує комп'ютери, установлені на робочих місцях працівників структурних підрозділів, що беруть участь у технологічних процесах діловодної діяльності.
Уважно прочитайте дану інструкцію перед тим, як приступати до роботи із системою. Тільки в цьому випадку у Вас не виникне ніяких ускладненням з її використанням.
Інформаційна система призначена для оцінки стану підприємства, розрахунку фінансових показників і фінансової стійкості підприємства, оцінки ефективності інноваційних проектів, а також їхньої оптимізації.
Задача вирішується на автоматизованому робочому місці економіста.
Попереднім етапом підготовки до роботи в системі можна вважати установку даної системи на АРМ економіста і її настроювання. Цю роботу повинні виконати співробітники, що відповідають за експлуатацію електронно-обчислювальної техніки. На робочому столі повинний бути створений ярлик з посиланням на інформаційну систему.
Для того щоб запустити ІС відкрийте ярлик «ВАТ ДЛФЗ» на робочому столі.
Щоб почати роботу натисніть кнопку <Вхід> на робочому листі. Якщо натиснути кнопку <Об авторі> з’явиться форма з даними про тему дипломної роботи, ФІП автора та його фотокартка, яка теж є кнопкою, що викликає особисті данні. Якщо треба вийти із системи натисніть <Вихід>.
Після натиснення кнопки <Вхід> відкривається лист Головне меню (рис. 4.1), де знаходяться кнопки переходу до двох підсистем, повернення до Заставки та гіперсилка на сайт ВАТ ДЛФЗ dlkz/.
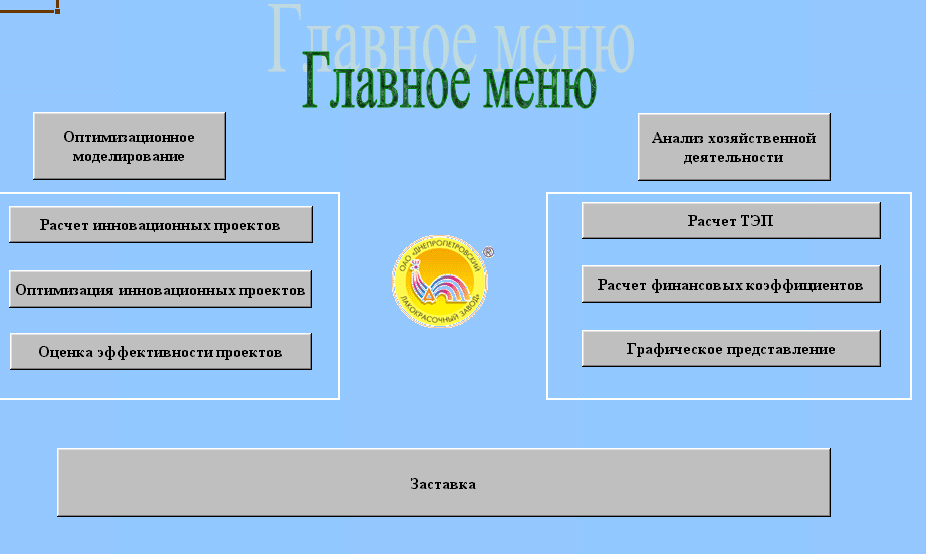
Рисунок 4.1 – Головне меню
Вам запропонований вибір виконати:
1. аналіз господарської діяльності:
- розрахунок техніко-економічних показників;
- розрахунок фінансових коефіцієнтів;
- графічне представлення розрахунків;
2. оптимізаціїне моделювання:
- розрахунок інноваційних проектів;
- оптимізація інноваційних проектів;
- оцінка ефективності проектів.
Ви натискаєте відповідну кнопку в залежності від того, що Вам потрібно виконати.
Далі у Вас маються наступні можливості:
На підставі бухгалтерської звітності зробити потрібні Вам фінансові розрахунки. Особливість використання полягає в тім, що змінюючи дані бухгалтерської звітності Ви автоматично одержуєте різні фінансові розрахунки (ТЕП, фін. коефіцієнтів). Таким чином, дана ІС дозволяє заощадити час і зусилля.
На підставі вихідних даних (рис.