Підвищення ефективності інноваційної діяльності в умовах ВАТ "Дніпропетровський лакофарбовий завод"
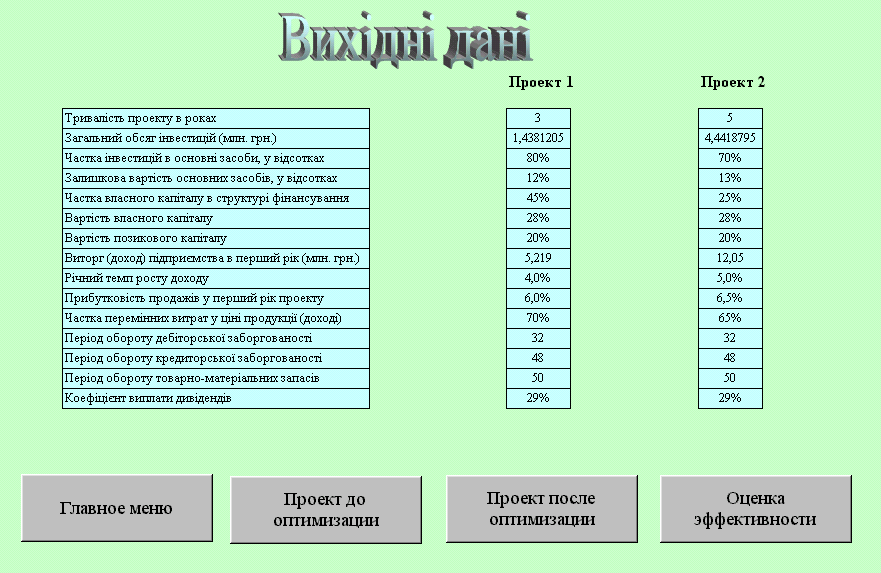
Рисунок 4.2 – Вихідні данні
При цьому в будь-який момент Ви можете в головне меню – натисканням кнопки <Головне меню>, а також переходити на необхідний крок розрахунку без повернення в <Головне меню>, а прямим натисканням кнопки.
Після того як Ви закінчили роботу в системі і хочете вийти з неї, необхідно натиснути кнопку <Заставка>, на даному листі вибрати <Вихід> і відповісти на запитання «Зберегти зміни?». Якщо Ви упевнені в тім, що усі зробили правильно, і Вам потрібно зберегти дану інформацію і розрахунки – потрібно натиснути «ТАК». В іншому випадку – натиснути «Ні». Але якщо ви дійшли останнього кроку розрахунку, то вам немає потреби повертатись до Головного меню, тому що там теж є кнопка <Вихід>.
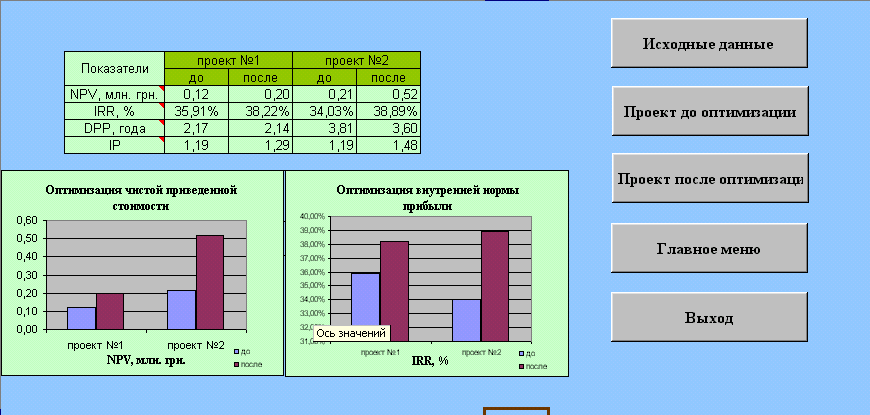
Рисунок 4.3 – Оцінка ефективності
У випадку виникнення яких-небудь неполадок у роботі із системою, варто звернутися до особи, відповідальному за експлуатацію електронно-обчислювальної техніки.
Для того щоб ефективно працювати в системі, необхідно ознайомитися з інструкцією з користування системою.
ВИСНОВКИ ДО РОЗДІЛУ 4
У четвертому розділі розроблена система підтримки ухвалення рішення «ВАТ Дніпропетровський лакофарбовий завод», що призначений для оцінки стану підприємства, розрахунку фінансових показників і фінансової стійкості підприємства, оцінки ефективності інноваційних проектів, а також їхньої оптимізації.
Для створення застосовується Microsoft Excel, що є найбільш могутнім засобом розробки інформаційних систем, що сполучає в собі переваги як табличного процесора, та і засобів візуального програмування - убудованої мови Visual Basic for Applications.
Для розробки інтерфейсу користувача обраний кнопковий інтерфейс, тому що він задовольняє усім вимогам (простота використання і можливість модифікації), а також є досить наочному й ефективним у використанні.
Розроблена система складається з двох підсистем:
1. аналіз господарської діяльності:
- розрахунок техніко-економічних показників;
- розрахунок фінансових коефіцієнтів;
- графічне представлення розрахунків;
2. оптимізаційне моделювання:
- розрахунок інноваційних проектів;
- оптимізація інноваційних проектів;
- оцінка ефективності проектів.
Система підтримки ухвалення рішення «ВАТ Дніпропетровський лакофарбовий завод» функціональна, проста в звертанні, здатна швидко модернізуватися, а так само має ергономічний дизайн
РОЗДІЛ 5 ОХОРОНА ПРАЦІ
5.1 Охорона праці на підприємстві
Охорона праці – це система правових, соціально - економічних, організаційно-технічних, санітарно-гігієнічних і учбово-профілактичних заходів і засобів, спрямованих на збереження здоров'я і працездатність людини в процесі праці. Поняття „охорона праці” фактично розкриває головні напрямки, що створюють систему забезпечення безпеки життя і здоров'я працівників у процесі їхньої трудової діяльності, тобто ця система містить заходи, що окремо або в сукупності спрямовані на створення умов роботи, що відповідають вимогам збереження життя і здоров'я працівників у процесі трудової діяльності.
Охорона праці спирається на комплекс державних законодавчих актів. Загальними законодавчими актами, що визначають основні положення щодо охорони праці, є Конституція України, Кодекс законів про працю, Закони України “ Про охорону праці”, “Про забезпечення санітарного й епідемічного благополуччя населення”, “Про пожежну безпеку”, “ Про загальнообов'язкове державне соціальне страхування від нещасного випадку на виробництві і професійному захворюванні, що послужило причиною втрати працездатності” і відповідні підзаконні акти [35,36,37,38,39].
Основним законодавчим актом щодо охорони праці є Закон України “ Про охорону праці”, прийнятий Верховною Радою України 14 жовтня 1992 року [35,36].
Основні його положення полягають у наступному [36]:
визначена сфера чинності Закону й основні принципи державної політики в області охорони праці, головне місце серед яких належить пріоритетові життя і здоров'я працівників над результатами діяльності підприємств;
визначені гарантії прав громадян на охорону праці, на пільги і компенсації;
визначено керування охороною праці як на державному, так і на рівні підприємств і об'єднань;
передбачено використання економічних методів керування умовами і безпекою виробництва;
встановлені обов'язки власника щодо забезпечення безпечних умов роботи робітників, а також обов'язку працівника щодо забезпечення охорони праці на підприємстві;
передбачено проведення навчання й інструктажу працівників, медичних оглядів;
визначені основні функції і відповідальність органів державного і контролю за дотриманням законодавства про охорону праці, визначені органи, організації й особи, що повинні здійснювати суспільний контроль за охороною праці;
визначено відповідальність власника за шкоду, заподіяна здоров'ю працівника, у випадку ушкодження його здоров'я, відповідальність підприємств за невиконання вимог щодо створення здорових і безпечних умов роботи, відповідальність власника і працівника за порушення законодавства про охорону праці.
Відповідальність за створення системи охорони праці покладена на керівництво ВАТ ДЛФЗ. Їхній обов'язок по забезпеченню умов і охорони праці передбачено в колективному договорі і Положенні ВАТ ДЛФЗ про охорону праці[36].
Положення визначає основні норми щодо реалізації конституційного права працівників на охорону їхнього життя і здоров'я в процесі трудової діяльності, на належні, безпечні і здорові умови роботи, регулює за участю відповідних органів державної влади відносини між роботодавцем і працівником з питань безпеки, гігієни роботи і виробничого середовища.
У Положенні зазначено, що воно розроблено і діє на підставі Закону “Про охорону праці”, Кодексу законів про працю України, Закону України “Про загальнообов'язкове державне соціальне страхування від нещасного випадку на виробництві і професійному захворюванні, що послужило причиною втрати працездатності” і прийнятих відповідно них нормативно- правових актів[36,38].
Положенням визначено, що Охорона праці на ВАТ ДЛФЗ базується на таких принципах:
працівники підлягають загальнообов'язковому державному соціальному страхуванню від нещасного випадку на виробництві і професійному захворюванні, що послужило причиною втрати працездатності;
умови роботи на робочому місці, а також санітарно-побутові умови повинні відповідати вимогам законодавства;
проведення навчання, професійної підготовки і підвищення кваліфікації працівників з питань охорони праці;
працівник має право відмовитися від дорученої роботи, якщо створилася виробнича ситуація, небезпечна для його чи життя здоров'я або для людей, що його оточують, або для виробничого середовища або навколишнього середовища. Він зобов'язаний негайно сповістити про це керівникові.
Положенням також визначені деякі вимоги, (на підставі Державних санітарних правил і норм роботи з візуальними дисплейними терміналами електронно-обчислювальних машин «Гігієнічні вимоги до організації роботи з візуальними дисплейними терміналами електронно-обчислювальних машин», затверджених постановою Головного державного санітарного лікаря України від 10 грудня 1998 р. № 7), для тих, хто працює з комп’ютерами:
віконні прорізи в приміщеннях, де встановлені комп'ютери, повинні бути обладнані регульованими пристосуваннями(жалюзі, фіранки, зовнішні козирки);
покриття стелі повинне бути матовим, а його поверхня — рівної і неслизької. Крім того, поверхня статі повинна мати антистатичні властивості;
при приміщеннях з комп'ютерами повинні бути обладнані побутові приміщення для відпочинку під час роботи, кімнати психологічного розвантаження, оснащені пристроями для готування і роздачі тонізуючих напоїв, а також пристосовані для занять фізкультурою ;
у приміщеннях з комп'ютерами повинні бути забезпечені оптимальні параметри мікроклімату — температури, відносної вологості і руху повітря .
Керівник зобов'язаний створити на кожнім робочому місці умови роботи відповідно нормативно-правовим актам, а також забезпечити дотримання вимог законодавства відносно правий працівників в області охорони праці.
З цією метою керівник забезпечує функціонування системи керування охороною праці, а саме:
створює (Наказом по підприємстві) відповідну комісію з питань охорони праці і призначає посадових осіб, що забезпечують рішення конкретних питань охорони праці;
забезпечує виконання необхідних профілактичних заходів відповідно обставинам, що змінюється;
упроваджує засобу автоматизації виробництва, вимоги ергономіки, позитивний досвід з охорони праці і т.п.;
забезпечує належне утримання виробничого оснащення й устаткування, моніторинг за їхнім технічним станом;
забезпечує усунення причин, що приведуть до нещасливих випадків і здійснення профілактичних заходів, визначених комісією з підсумків розслідування цих причин;
організовує проведення аудита охорону праці, атестацій робочих місць на відповідність нормативно-правовим актам по охороні праці в порядку і терміни, що визначаються законодавством, і за їхніми підсумками вживає заходів до усунення небезпечного і шкідливих для здоров'я виробничих факторів;
здійснює контроль за виконанням працівником робіт відповідно вимогам з охорони праці;
організовує пропаганду безпечних методів роботи і співробітництво з працівниками в області охорони праці;
уживає термінових заходів для допомоги потерпілим, залучає за необхідністю професійні аварійно-рятувальні формування у випадку виникнення на підприємстві аварій і нещасних випадків.
Керівництво несе безпосередню відповідальність за порушення зазначених вимог.
Однак безпека охорони праці, як складена повсякденної діяльності на робочих місцях – справа не тільки роботодавця і служби охорони праці. Свої обов'язки повинні також знати всі працівники і нести відповідальність за дотримання цих правил.
Так, ст. 139 Кодексу законів про працю України зобов'язує них дотримувати вимога нормативних актів про охорону праці. А в ст. 159 цього Кодексу містяться більш детальні вимоги по обов'язковому виконанню працівниками нормативних актів про охорону праці. Зокрема, кожного з них зобов'язаний[35,36]:
знати і виконувати вимоги нормативних актів про охорону праці, правила звертання з машинами, механізмами, устаткуванням і іншими засобами виробництва, користуватися засобами колективного й індивідуального захисту;
дотримувати зобов'язання по охороні праці, передбачені колективним договором (угодою, трудовий договором) і правилами внутрішнього трудового розпорядку підприємства, установи, організації;
проходити у встановленому порядку попередні і періодичні медичні огляди;
співробітничати з власником або уповноваженим їм органом у справі організації безпечних і нешкідливих умов роботи, особисто вживати посильних заходів по усуненню якої-небудь виробничої ситуації, що створює погрозу для його життя або здоров'ю або навколишнім її людям і навколишньому природному середовищу, повідомляти про небезпеці свого безпосереднього керівника.
У випадку відмовлення або відхилення працівника від обов'язкових медичних оглядів, навчання, інструктажу і перевірки знань по охороні праці і протипожежної охорони ст.46 Кодексу законів про працю України передбачає право роботодавця відсторонити такого працівника від роботи.
Працівники під час прийняття на роботу й у процесі роботи проходять навчання з питань охорони праці, по наданню першої медичної допомоги потерпілим від нещасних випадків і правил поведінки у випадку виникнення аварії.
Керівники під час прийняття на роботу і періодично, один раз на три роки, проходять навчання, а також перевірку знань з питань охорони праці [40].
У Положенні зазначено, що за порушення законів і інших нормативно-правових актів, про охорону праці, створення перешкод у діяльності посадових осіб органів державного нагляду за охороною праці винні особи притягаються до дисциплінарної, адміністративної і матеріальної відповідальності відповідно до закону.
5.2 Оцінка умов, в яких проводилася дипломна робота
Дипломна робота на тему “Підвищення ефективності інноваційної діяльності в умовах ВАТ “Дніпропетровський лакофарбовий завод ім. Ломоносова”” виконувалася у відділі цін та економічного аналізу ВАТ «ДЛФЗ».
Дана робота розроблялась з використанням персональної електроно-обчислювальної машини (ПЕОМ) та іншої оргтехніки.
Приміщення даного відділу знаходиться на третьому поверсі. Площа цього приміщення складає 32 кв. м., у ньому розміщується шість робочих місць, п’ять з яких забезпечені ПЕОМ. Також у відділі знаходиться копіювальний апарат.
До небезпечних та шкідливих виробничих факторів, що можуть виникнути при використанні ПЕОМ, відносять відповідно до ГОСТ 12.0.003-74 “Небезпечні та шкідливі виробничі фактори”. Їх класифікація:
статична електрика на конструктивних елементах пристроїв ПЕОМ;
значення напруги у електромережі, що може скласти небезпеку для
людини;
замикання електромережі та проходження електроструму через тіло людини у разі дотику до відкритих струмоведучих частин електрообладнання зі електропроводами з нарушеною ізоляцією;
нераціональне розташування екрану ПЕОМ стосовно очей, що може призвести до перенапруги зору;
недостатне освітленість робочих поверхонь у зоні відеотерміналів;
іонізація повітря елементами аисоковольтної схеми блоку живлення, що призводить до виникнення позитивних іонів;
наявність рентгенівського, радіочастотного, інфрачервоного,
ультрафіолетового та видимого випроминювання, внаслидок чого людина може отримати ураження шкіри та очей.
При використанні
копіювального
апарату здійснюється
виділення
шкідливої
речовини, а
саме озону, що
проникає до
організму
людини через
органи подиху.
ГДК для озону
0,1 мг/ ,
клас небезпеки
– I.
До несприятливих факторів також можна віднести умови мікроклімату, що не відповідають нормативам, а саме: недостатнє опалення, вентиляція та кондиціонування.
Наявність та комплексна дія зазначених несприятливих фізичних, хімічних та соціально-психологічних факторів викликає зниження працездатності, розлад функціональних можливостей організму людини, а саме: зниження гостроти зору, підвішення напруження, зниження щільності засвоюваних сигналів тощо.
5.3 Заходи по забезпеченню безпечних та здорових умов праці
Для раціональної та безпечної організації праці користувача ПЕОМ необхідно, щоб відеомонітор комп’ютера розташовувався на відстані не менше ніж 35 см від очей людини; для мінімізації шкідливого впливу електромагнітного поля та випромінювань, необхідно забезпечувати усі комп’ютери захисними екранами. Також для послаблення електростатичного поля та електромагнітного опромінювання відіомоніторів треба використовувати захисні фільтри.
На даному підприємстві з метою зниження шкідливого впливу роботи з ПЕОМ встановлюється наступний режим праці та відпочинку: 5-10 хвилин відпочинку через 1 годину безперервної праці або 15-20 хвилин – через 2 години.
Для забезпечення роботи електроприладів на підприємстві застосовується електричний струм напругою 220 В.
Захисне заземлення та постійний контроль ізоляції струмоведучих частин електроустаткування й електропроводів – це ті заходи, що використовуються з метою забезпечення безпечної експлуатації електрообладнання.
Дане приміщення за ступенем ураження людей електрострумом належить до 1 класу. Для забезпечення безпеки при використанні електроприладів використовується захисне заземлення.
Штучні заземлювачі застосовують у вигляді вертикальних електродів. У даному випадку за вертикальні електроди використовують стальні труби діаметром 35 мм (d). Довжина заземлювачів з труб 2,5 м (l).
У приміщенні відділу цін та економічного аналізу має місце природне бокове та загальне штучне освітлення згідно з СНиП II-4-79 “Природне та штучне освітлення”.
Природне освітлення – це освітлення приміщення прямим і відбитим денним світлом, яке проникає через вікно. Дане приміщення відноситься до II розряду зорових робіт.
Штучне освітлення забезпечується освітлювальними приладами.
Штучне освітлення розраховується в залежності від призначення освітлюваного приміщення. Визначаємо норму освітленості: розряд зорової роботи- II, підрозряд – в, освітленність при загальному освітленні – 500 лк.
Для приміщень кабінетів, офісів, робочих приміщень, учбових приміщень, лабораторій тощо вибираємо світильники типу ЛСП 02В-1х40 з газорозрядними лампами низького тиску (люмінисцентні) з типу ЛБ-40.
Необхідна кількість світильників визначається за формулою 5.1.
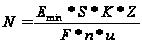 ,(5.1)
де N – необхідна кількість світильників, шт.;
 -
мінімальна
нормативна
освітленість
для даного
розряду зорової
роботи,
=
500 лк;
S – площа приміщення,
S =32
 ;
К – коефіцієнт запасу, К = 1,5;
Z - поправочний коефіцієнт світильника, Z = 1,3;
F – світловий потік одноєї лампи у світильнику, F = 4800 лм;
n- кілкість ламп у світильнику, n= 1;
u – коефіцієнт використання освітлювальної установки, u = 0,7.
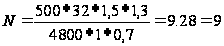 шт.
Таким чином, необхідна кількість світильників – 9 шт.
Для нормалізациї параметрів мікроклімату необхідно здійснювати вентиляцію та опалення виробничих та побутових приміщень згідно з СНиП “Опалення, вентиляція та кондиціювання повітря”.
Передбачається природна (за рахунок кватирок та фрамуг) та штучна вентиляція. Штучна вентиляція здійснюється за допомогою спеціальних приладів.
Кондиціонування повітря – це створення та автоматизована підтримка нормального повітря у приміщенні. У даному приміщені використовується повне кондиціонування, а це означає, що підтримується постійна вологість та температура повітря.
Опалювальні установки повинні бути старанно перевірені та відремонтовані перед початком опалювального сезону та при усьому відповідати протипожежним вимогам стандартів, будівельних норм.
Дане підприємство забезпечується водою з допомогою системи водопостачання.
Система водопостачання знаходиться у тісному зв’язку з системою каналізації. Каналізація для відводу побутових та промислових зливів на всьому своєму протязі повинна бути зачиненою. Каналізаційні мережі та гідрозатвори необхідно періодично перевіряти та очищувати. Дахи наглядаємих колодязів каналізації повинні бути постійно зачинені.
Зазначені вище заходи по створенню безпечних та здорових умов на робочому місці повинні виконуватись у відповідності з певними нормами.
5.4 Характеристика приміщення за вибухо- та пожежною небезпекою
Дане приміщення відноситься до категорії В, так як у ньому знаходяться горючі речовини, тобто матеріали (папір, меблі, картон), клас зони по ПУЕ П-II.
До можливих причин виникнення пожеж на підприємстві відносять:
несправність електрообладнання, невиконання вимог електробезпеки при проектуванні електрообладнання;
несправність технологічного обладнання, порушення термоізоляції;
порушення правил користування електроприладами;
відсутність близкозахисту, в результаті чого від первинної дії блискавки може виникнути пожежа;
порушення трудової дисципліни та правил пожежної безпеки працівниками на підприємстві.
5.5 Протипожежні заходи
При виникненні пожежі вже на початковій стадії виділяються теплота,
токсичні продукти згорання, можливі обвали конструкцій, тому в будівлі при проектуванні були передбачені 3 евакуаційних виходи.
Ступінь вогнестійкості даної будівлі –2.
Головним засобом запобігання пожежам і вибухам від електрообладнання є правильний вибір та експлуатація обладнання, дотримання інструкцій при користуванні цими електроприладами, які надаються при їх придбанні.. Також уся електромережа повинна мати надійну ізоляцію.
За блискавкозахистом дана будівля відноситься до II категорії, який забезпечується конкретними видами блискавковідводів для кожної категорії; у нашому випадку це блискавковідводи, встановлені безпосередньо на будинку.
5.6 Засоби гасіння пожеж
Для розміщення первинних засобів пожежегасіння у будівлі вказуються спеціальні пожежні щити з належним інвентарем. На службових сходових проходах передбачені вогнегасники ВХП-10. Приміщення підприємства забезпечено сучасною протипожежною сигналізацією та системою пожежогасіння, також воно оснащене телефонним зв’язком.
Не треба забувати, що будь-яку пожежу легше ліквідувати на початковій стадії, вживаючи засоби до її локалізації, щоб не допустити збільшення площі горіння. Це в багатьох випадках залежить від оснащення виробничих приміщень первинними засобами гасіння пожеж та уміння використовувати їх усіма працюючими. До первинних засобів гасіння відносяться пожежні крани, вогнегасники, пісок, ковдри та кошми, лопати, совки, сокири, багри та інше.
Найбільш поширені ручні вогнегасники:
Хімічні пінні /ОХП – 10/,
Повітряно – пінні /ОВП – 10/,
Газові вуглекислотні /ОУ/ та спеціальні – вуглекислотно – бром етилові /ОУБ/,
Порошкові /ОП – 10/,
Пересувні вогнегасники одно балонного та двоколонного типу УП-ІМ та УП-2М.
Пінні вогнегасники не можна застосовувати для гасіння електроустановок, які знаходяться під напругою, а також речовин, які займаються при взаємодії з водою. У цьому випадку застосовують газові вуглекислотні вогнегасники різних типів.
Для гасіння невеликих загорянь лужних металів, кремній- та алюмініорганічних застосовують ручні порошкові вогнегасники типу ОП-10.
Для ліквідації невеликих загорянь, які виникають при витоках крізь сальники прокладки або ущільнення різноманітних люків та лазів, застосовують первинні засоби гасіння; азбестові покривала, повстяні ковдри та інше.
ВИСНОВКИ ДО РОЗДІЛУ 5
У данному розділі були розглянуті основні положення охорони праці на ВАТ ДЛФЗ та дана оцінка умов, в яких проводилась дипломна робота.
Головна мета виконання законів для поліпшення умов і охорони праці – це досягнення соціальної ефективності: збереження здоров'я працюючих, збільшення тривалості активної життєдіяльності, запобігання травматизму й імовірності професійних захворювань.
Наявність та комплексна дія несприятливих фізичних, хімічних та соціально-психологічних факторів викликає зниження працездатності, розлад функціональних можливостей організму людини, а саме: зниження гостроти зору, підвішення напруження, зниження щільності засвоюваних сигналів тощо.
На даному підприємстві з метою зниження шкідливого впливу роботи з ПЕОМ встановлюється:
режим праці та відпочинку: 5-10 хвилин відпочинку через 1 годину безперервної праці або 15-20 хвилин – через 2 години;
забезпечуються усі комп’ютери захисними екранами.;
для послаблення електростатичного поля та електромагнітного опромінювання відіомоніторів використовуютьсязахисні фільтри.
для забезпечення безпеки при використанні електроприладів використовується захисне заземлення;
здійснюється вентиляція та опалення приміщень згідно з СНиП “Опалення, вентиляція та кондиціювання повітря”.
ВИСНОВКИ
Одним з основних напрямків реформування економіки України є проблема вдосконалювання управління інноваційною діяльністю. Інноваційна діяльність здійснюється у формі реалізації інноваційних проектів. У дипломній роботі проаналізовано стан інноваційної діяльності в Україні.
Аналіз обсягів виробництва і реалізації продукції показав що спостерігається деяке зниження обсягів виробництва і реалізації продукції, чистий прибуток підприємства зменшився на 7,2 %. Виходом зі сформованої ситуації для ОАО ДЛФЗ є впровадження інновацій і залучення інвестицій у розвиток виробництва з метою удосконалювання якості продукції, що випускається, і одержання конкурентних переваг, що забезпечують стабільний розвиток підприємства.
В управлінні інноваціями важлива роль належить оцінці інноваційних проектів. В роботі виділено особливості, характерні для інноваційних проектів, узагальнено показники оцінки їх ефективності. У результаті узагальнення показників, аналізу переваг і недоліків кожного з них, обґрунтовано методику оцінки ефективності інноваційних проектів, яка базується на комплексному застосуванні формальних методів розрахунку кількісних показників: чистого дисконтованого прибутку, внутрішньої норми рентабельності, індексу прибутковості, терміну окупності, модифікованої ставки рентабельності і експертних методів, а також розроблено модель оптимізації інноваційної діяльності. Запропонована методика дозволить всебічно проаналізувати проект і знизити ризик для інвесторів при вкладенні коштів у цей проект. Економічний ефект від впровадження запропонованої методики для ОАО ДЛКЗ дорівнює 0,39 млн. грн.
З іншого боку, щоб витримати конкурентну боротьбу, підприємствам постійно приходиться модернізувати методи ведення бізнесу відповідно до сучасності У цьому також ключову роль грають інформаційні системи, що допомагають у керуванні бізнес процесами і підтримують прийняття рішень.
Таким чином, була розроблена інформаційна система для оперативного керування інноваційною діяльністю і забезпечення ведення бізнесу в ринковій системі з наступними можливостями:
вчасно і якісно вести аналіз фінансової діяльності підприємства;
оперативно забезпечувати керівництво й управлінческо-технічний персонал підприємства якісною інформацією;
швидко і якісно приймати рішення зв'язані з оптимізацією і оцінкою інноваційних проектів.
ПЕРЕЛІК ПОСИЛАНЬ
Хобта В.М. Формирование хозяйственных решений. Донецк,- Каштан. -2003.- 416с.
Васюренко О., Пасічник І. Шляхи розвитку кредитного забезпечення інноваційної діяльності. // Економіка України. - 2000. - №2. - С. 23-29
Черваньов Д. М., Нейкова Л. І. Менеджмент інноваційно-інвестиційного розвитку підприємств України. – К.: Т-во “Знання”, КОО, 1999. – 514 с.
Ильенкова С. Д., Гохберх Л. М. Инновационный менджмент: Учебник для вузов. – М.: Банки и биржи, ЮНИТИ, 1997. – 327 с.
Инновационный менеджмент. Под ред. Ю. Н. Василенко. – К.: Освіта, 1999. – 234 с.
Дзись Г.В.; Канищева Н.И. Проблемы инновационной деятельности в Украине // Инвестиционное проектирование устойчивого регионального развития.- Донецк: ИЭП. НАН. Украины.- 1998.- с.3-6.
Основы инновационного менеджмента: Теория и практика // под ред. П.Н. Завлина и др.- М.: ОАО НПО «Издательство «Экономика», 2000.-475с.
Антикризисное управление персоналом организации: Учебное пособие Митин А. Н., Овчинников А. В., Токарева Ю. А., Федорова А. Э. – М.: Питер, 2004
Матеріали сайта www.dlkz
Бойко В. В. Экономика предприятия. – Днепропетровск: ДГУ, 1997.
Савицкая Г. В. Анализ хозяйственной деятельности предприятия. – Минск: Новое знание, 2000. – 688 с.
Экономика предприятия / В. Я. Перфинкель и др.; Под ред. В. Я. Перфинкеля, Е. М. Купрянова. – М.: Банки и биржи, ЮНИТИ, 1996. – 326 с.
Матеріали сайта www. business.kiev.
Ермольев Ю. М., Ляшко И. И., Михалевич В. С., Тюптя В. И. Математические методы исследования операций. – К.: Вища школа, 1979. – 312 с.
Брікхєм Є. Ф. Основи фінансового менеджменту. – К.: Молодь, 1997. – 871 с.
Черваньов Д. М., Нейкова Л. І. Менеджмент інноваційно-інвестиційного розвитку підприємств України. – К.: Т-во “Знання”, КОО, 1999. – 514 с.
Балабанов І. Т. Основи фінансового менеджементу. – К.: Фінанси і статистика, 2000. - 678 с.
Холт Р., Барнес С. Планирование инвестиций.: Пер. с англ. – М.: Дело, 1992. – 118 с.
Браун С., Фишмен М. Количественные методы финансового анализа.: Пер. с англ. – М.: ИНФРА-М, 1996. -336 с.
Вегер Л. Л. Экономический эффект и управление НИОКР. – М.: Экономика, 1985. – 270 с.
Ильенкова С. Д., Гохберх Л. М. Инновационный менджмент: Учебник для вузов. – М.: Банки и биржи, ЮНИТИ, 1997. – 327 с.
Инновационный менеджмент. Под ред. Ю. Н. Василенко. – К.: Освіта, 1999. – 234 с.
Основы инновационного менеджмента: Теория и практика // под ред. П.Н. Завлина и др.- М.: ОАО НПО «Издательство «Экономика», 2000.-475с.
Бирман Г., Шмидт С. Экономический анализ инвестиционных проект. - М.: Банки и биржи, ЮНИТИ, 1999.
Бромвич М. Анализ экономической эффективности капиталовложений. - М.: ИНФРА-М, 1996. - 432 с.
Идрисов А. Б., Картышев С.В., Постников А.В. Стратегическое планирование и анализ эффективности инвестиций. - М.: Информационно-издательский дом “Филинъ”, 1997. - 272 с.
Ковалев В. В. Методы оценки инвестиционных проектов. - М.: Финансы и статистика, 1998. - 144 с.
Мелкумов Я. С. Экономическая оценка эффективности инвестиций. - М.: ИКЦ “ДИС”, 1997. - 160 с.
Информационные системы в экономике: Учебник / Под ред. В.В.Дика. – М.: Финансы и статистика, 1996. – 272 с.
Гриценко В.И., Паныиин Б.Н. Информационная технология в организационном управлении // Новые информационные технологии. — К 1993. — С. 14 — 29.
Единая система стандартов автоматизированной системы управления. — М.: Госстандарт, 1986. — 350 с.
Смирнов Н.Н. Программные средства персональных ЭВМ. — Л.: Машиностроение, 1991. — 272 с.
Ханенко В.Н. Информационные системы. — М.: Машиностроение, 1988. —127
Экономическая кибернетика: Учебное пособие; Донецуий госун-т. – Донецк: ДонГУ, 1999. – 397 с.
Конституція України.
Закон України “ Про охорону праці”.
Закон України “Про забезпеченя санітарного та епідемічного благополуччя населення”.
Закон України “Про загальнообов’язкове державне соціальне страхування від нещасного випадку на виробництві та професійного захворювання, які спричинили втрату працездатності”.
Закон України “ Про пожежну безпеку”.
Устав ВАТ «ДЛФЗ».
Додаток А – Данні про фінансовий стан ВАТ «ДЛФЗ» за період з 2005 по 2008 р
| Показник | Позначення | Значення на кінець періоду | Відхилення | ||||
| 2005 | 2007 | 2007 | 2008 | Абсолютне | Відносне | ||
| 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Источника власних и приравненных к власних коштів | KS | 93938,9 | 97587,4 | 101982,7 | 105538,3 | 3555,6 | 3% |
| Валюта баланса | BP | 96386,4 | 100875,9 | 106181,6 | 110593,7 | 4412,1 | 4% |
| Власні оборотні кошти | KSO | 45391,2 | 53226,2 | 59902,6 | 65090,3 | 5187,7 | 9% |
| Основні фонди та інші позаоборотні активи | OS | 48547,7 | 44361,2 | 42080,1 | 40448 | -1632 | -4% |
| Знос, який нароховується на вартість основних фондів | NI | 32088,4 | 31891 | 32587 | 34839 | 2252 | 7% |
| Знос, нарахований на вартість нематеріальних активів за звітний період | NAI | 30,2 | 3,4 | 18,4 | 41,9 | 23,5 | 128% |
| Первоначальная стоимость основных средств | POF | 78880,9 | 73357,3 | 72117,3 | 72386,8 | 269,5 | 0% |
| Первісна вартість нематеріальних активів | NAP | 24,5 | 4 | 90,1 | 115,4 | 25,3 | 28% |
| Ітог поточних активів | M | 47838,7 | 56457,1 | 64860,7 | 70145,7 | 5285 | 8% |
| Ліквідні активи (кошти, цінні папери, товари, готова продукція, дебіторска заборгованність, производственные запаси) | LA | 44038,6 | 48832,2 | 58179,1 | 60102,5 | 1923,4 | 3% |
| Короткострокова заборгованність | KZ | 2338,7 | 3201,1 | 3016,2 | 4360,3 | 1344,1 | 45% |
| Сума грошових коштів | DS | 3638,9 | 11136,2 | 15480,3 | 19389,7 | 3909,4 | 25% |
| Сумма дебиторскойї заборгованності | RD | 4733,7 | 2987,6 | 4148,3 | 8519,5 | 4371,2 | 105% |
| Сумма ТМЦ | TMZ | 13685,7 | 20296,6 | 14677,7 | 14350,3 | -327,4 | -2% |
| Долгосрочні пасиви | DP | 0 | 0 | 1112,5 | 695,1 | -417,4 | -38% |
| Виручка від реалізації | Bp | 131245 | 162949,2 | 140067,3 | 142898,2 | 2830,9 | 2% |
| Прибуток (чистий) підприємства | Пр | 10424,8 | 11279,4 | 10465 | 6915,3 | -3550 | -34% |
Додаток Б
Таблиця Б.1 – Показники для розрахунку інноваційного проекту №1
| Тривалість проекту в роках | 5 |
| Загальний обсяг інвестицій (млн. грн.) | 4,44 |
| Частка інвестицій в основні засоби, у відсотках | 70% |
| Залишкова вартість основних засобів, у відсотках | 13% |
| Частка власного капіталу в структурі фінансування | 25% |
| Вартість власного капіталу | 28% |
| Вартість позикового капіталу | 20% |
| Виторг (доход) підприємства в перший рік (млн. грн.) | 12,05 |
| Річний темп росту доходу | 5,0% |
| Прибутковість продажів у перший рік проекту | 6,5% |
| Частка перемінних витрат у ціні продукції (доході) | 65% |
| Оборотність дебіторської заборгованості | 32 |
| Оборотність кредиторської заборгованості | 48 |
| Оборотність товарно-матеріальних запасів | 50 |
| Коефіцієнт виплати дивідендів | 29% |
Таблиця Б.2 – Інвестиційні потреби
| Інвестиційні потреби |
Сума (млн. грн.) |
| Вкладення в основні засоби: | 3,10 |
| Будівництво і реконструкція | 0,73 |
| Устаткування і механізми | 1,62 |
| Установка і налагодження устаткування | 0,42 |
| Ліцензії і технології | 0,22 |
| Проектні роботи | 0,08 |
| Навчання персоналу | 0,04 |
| Вкладення в оборотні кошти | 1,33 |
| Загальний обсяг інвестицій | 4,44 |
Таблиця Б.3 – Джерелла фінансування
| Спосіб фінансування | Частка | Сума | Вартість капіталу |
| Власний капітал | 25% | 1,11 | 28% |
| Позиковий капітал | 75% | 3,33 | 20% |
| Усього | 100% | 4,44 | 22,00% |
Таблиця Б.4 - Обслуговування боргу
| Рік | 1 | 2 | 3 | 4 | 5 |
| Початковий баланс | 3,33 | 2,88 | 2,35 | 1,70 | 0,93 |
| Річна виплата | -1,11 | -1,11 | -1,11 | -1,11 | -1,11 |
| Відсотки | 0,67 | 0,58 | 0,47 | 0,34 | 0,19 |
| Основна частина | -0,45 | -0,54 | -0,64 | -0,77 | -0,93 |
| Кінцевий баланс | 2,88 | 2,35 | 1,70 | 0,93 | 0,00 |
Таблиця Б.5 - Прогноз прибутку
| Рік | 1 | 2 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |