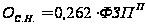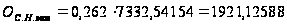Инвестиции для производства товара
Плановый фонд заработной платы определяется суммой дополнительной и основной заработной платы.
 для
min = 2764740+387063,6=3151803,6руб.
 для
max = 352043,5+493506,09=4018549,59 руб.
 для
min =1072620+150166,8=1222786,8 руб.
 для
max = 1369980+191797,2=1561777,2 руб.
Плановый фонд заработной платы других категорий персонала: руководителей, специалистов, служащих определяется также с делением на фонд основной и фонд дополнительной заработной платы по однотипным формулам:
а) фонд основной заработной платы:
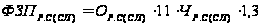 ,
(2.6)
где
 - среднемесячный
оклад соответственно
руководителей,
специалистов
или служащих,
руб.; Исходя из
данных оклад
для руководителей
=770руб., для служащих
500 руб.
11 - количество рабочих месяцев в году для одного работника перечисленных категорий персонала;
1,3 - средний коэффициент, учитывающий премии и доплаты для этих категорий персонала.
 для
min=770*11*90*1,3=990990 руб.
для
max =770*11*115*1,3=1266265 руб.
 для
min = 500*11*29*1,3=207350руб.
для
max = 500*11*36*1,3=257400руб.
б) фонд дополнительной заработной платы определяется в размере 15 % от фонда основной заработной платы по этим категориям персонала.
 для min = 990990*15/100=148648,5 руб.
для
max = 1266265*15/100=189939,75 руб.
 для
min = 207350*15/100=31102,5 руб.
для
max = 257400*15/100=38610 руб.
Все рассчитанные параметры по заработной плате необходимы для формирования текущих затрат на производство изделий. Кроме этого для оценки эффективности проектных решений необходимо рассчитать среднюю заработную плату одного производственного рабочего и одного работающего:
 ,
(2.7)
где
 - плановый фонд
заработной
платы соответственно
производственных
рабочих или
всего персонала
предприятия,
тыс.руб.;
12 - число месяцев в году;
 - численность
соответственно
производственных
рабочих или
всего персонала
предприятия,
чел.
рассчитаем среднюю заработную плату производственных рабочих
Для min
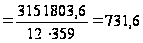 руб.
для max
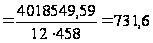 руб.
рассчитаем среднюю заработную плату Вспомогательных рабочих
Для min
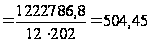 руб.
для max
 =
504,45 руб.
рассчитаем среднюю заработную плату руководителей и специалистов
Для min
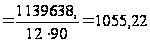 руб.
для max
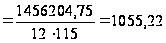 руб.
рассчитаем среднюю заработную плату служащих
Для max
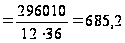 руб.
для min
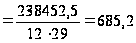 руб.
Рассчитаем среднюю заработную плату всего персонала предприятия:
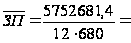 704,98руб.
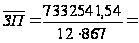 704,78руб.
Запишем полученные данные в таблицу.
Таблица 2.2.1
Фонды заработной платы персонала предприятия с минимальной производственной мощностью
|
Категория персонала |
Чис-лен- ность, чел. |
Фонды заработной платы, тыс. руб. |
Среднемесяч-ная заработ- ная плата, руб. |
||
| основной | дополнительный | плановый | |||
|
1.Производствен-ные рабочие 2.Вспомогатель- ные рабочие 3.Руководители и специалисты 4.Служащие |
359 202 90 29 |
2764740 1072620 990990 207350 |
387063,6 150166,8 148648,5 31102,5 |
3151803,6 1222786,8 1139638,5 238452,5 |
731,6 504,45 1055,22 685,2 |
| Итого | 680 | 5035700 | 2066981,4 | 5752681,4 | 704,98 |
Таблица 2.2.2
Фонды заработной платы персонала предприятия с максимальной производственной мощностью
|
Категория персонала |
Чис-лен- ность, чел. |
Фонды заработной платы, тыс. руб. |
Среднемесяч-ная заработ- ная плата, руб. |
||
| основной | дополнительный | плановый | |||
|
1.Производствен- ные рабочие 2.Вспомогатель- ные рабочие 3.Руководители и специалисты 4.Служащие |
458 258 115 36 |
3525043,5 1369980 1266265 257400 |
493506,09 191797,2 189939,75 38610 |
4018549,59 1561777,2 1456204,75 296010 |
731,6 504,45 1055,22 685,2 |
| Итого | 867 | 6418688,5 | 913853,04 | 7332541,54 |
704,78 |
Построим столбиковые диаграммы среднемесячных заработных плат производственных рабочих и персонала по предприятиям с разной производственной мощностью и сравним их с точки зрения выгоды работы для персонала на этих предприятиях.
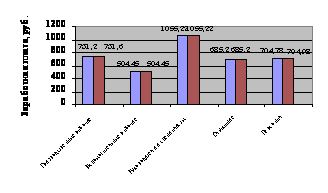
Рис.3 Диаграммы среднемесячных заработных плат рабочих, руководителей и специалистов, служащих и средняя заработная плата по предприятию.
Вывод: среднемесячная заработная плата при минимальных и максимальных мощностях практически одинакова. При этом, с точки зрения выгоды работы для персонала на этих предприятиях минимальная производственная мощность лучше, так как в этом случае количество выпускаемой продукции меньше в 2 раза, чем при максимальных мощностях, а количество задействованного персонала меньше в 1,6 раза.
Раздел 3. Затраты
Рассчитанные нами амортизационные отчисления и затраты по заработной плате являются частью текущих затрат предприятия на производство и реализацию товара. Для расчета всех текущих затрат составляем: а) калькуляцию себестоимости товара и б) смету затрат на производство и реализацию товаров.
Калькуляция себестоимости товара включает прямые расходы, которые можно непосредственно отнести на определенный вид конкретного товара, и косвенные затраты, которые формируются в целом по производству или предприятию. В табл.3.1.1 и 3.1.2 приведены калькуляции себестоимости товара для предприятия с максимальной и с минимальной производственной мощностями соотвественно. Статьи 1-6 являются прямыми, статьи 7-9 - косвенными. Калькулирование себестоимости проводим раздельно для разных мощностей предприятия по приведенным ниже формулам.
Затраты на основные материалы и комплектующие изделия и полуфабрикаты на единицу товара приведены в исходных данных, на годовой выпуск определяются в соответствии с принятой в расчете производственной мощностью предприятия.
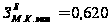 тыс.руб.
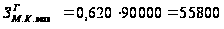 тыс.руб.
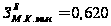 тыс.руб.
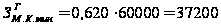 тыс.руб.
Транспортно-заготовительные расходы определяются в процентном отношении к затратам на основные материалы и покупные комплектующие изделия (от I5 до 30 %). Выбираем 20%.
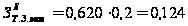 тыс.руб.
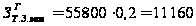 тыс.руб.
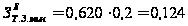 тыс.руб.
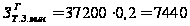 тыс.руб.
Затраты по энергии, расходуемой на технологические нужды, приведены в исходных данных, это 1,3% от основной зарплаты производственных рабочих.
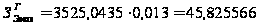 тыс.руб.
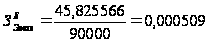 тыс.руб.
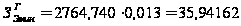 тыс.руб.
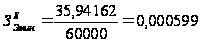 тыс.руб.
Затраты по основной заработной плате производственных рабочих на единицу товара определяются по формуле:
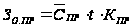 ,
(3.1)
а на
годовой выпуск
они соответствуют
фонду основной
заработной
платы производственных
рабочих предприятия
-
 .
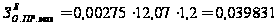 тыс.руб.
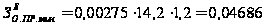 тыс.руб.
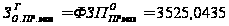 тыс.руб.
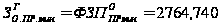 тыс.руб.
Дополнительная заработная плата производственных рабочих определяется в процентном отношении к основной заработной плате производственных рабочих.
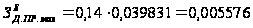 тыс.руб.
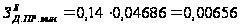 тыс.руб.
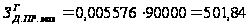 тыс.руб.
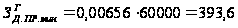 тыс.руб.
Таблица 3.1.1
Калькуляция себестоимости товара при максимальной мощности предприятия
|
№ п/п |
Наименование статей затрат |
Услов. обозна-чение |
Расходы, тыс.руб. | |
| на ед. изделия | на год. выпуск | |||
| 1. | Материалы основные за вычетом отходов и покупные комплектую-щие изделия и полуфабрикаты |
|
0,62 | 55800 |
| 2. | Транспортно-заготовительные расходы |
|
0,124 | 11160 |
| 3. | Энергия для технологических целей |
|
0,000509 | 45,825566 |
| 4. | Основная заработная плата производственных рабочих |
|
0,039831 | 3525,0435 |
| 5. | Дополнительная заработная плата производственных рабочих |
|
0,005576 | 501,84 |
| 6. | Отчисления на социальные нужды |
|
0,0118966 | 1070,694 |
| 7. | Общепроизводственные расходы |
|
0,075678 | 6811,02 |
| 8. | Общехозяйственные расходы |
|
0,0477972 | 4301,48 |
|
Итого производственная себестоимость |
|
0,9252878 | 83215,903066 | |
| 9. | Внепроизводственные расходы |
|
0,04626439 | 4163,7951 |
| Итого полная себестоимость |
|
0,97155219 | 87439,6971 | |


Таблица 3.1.2
Калькуляция себестоимости товара при минимальной мощности предприятия
|
№ п/п |
Наименование статей затрат |
Услов. обозна-чение |
Расходы, тыс.руб. | |
| на ед. изделия | на год. выпуск | |||
| 1. | Материалы основные за вычетом отходов и покупные комплектую-щие изделия и полуфабрикаты |
|
0,62 | 37200 |
| 2. | Транспортно-заготовительные расходы |
|
0,124 | 7440 |
| 3. | Энергия для технологических целей |
|
0,000599 | 35,94162 |
| 4. | Основная заработная плата производственных рабочих |
|
0,04686 | 2764,740 |
| 5. | Дополнительная заработная плата производственных рабочих |
|
0,00656 | 393,6 |
| 6. | Отчисления на социальные нужды |
|
0,013996 | 839,76 |
| 7. | Общепроизводственные расходы |
|
0,089034 | 5342,04 |
| 8. | Общехозяйственные расходы |
|
0,0566232 | 3373,92 |
|
Итого производственная себестоимость |
|
0,9576722 | 57390,00162 | |
| 9. | Внепроизводственные расходы |
|
0,04788361 | 2873,0166 |
| Итого полная себестоимость |
|
1,00555581 | 60333,3486 | |
Отчисления на социальные нужды включают отчисления в бюджет государства по установленным законодательством нормам на социальное страхование, в пенсионный фонд, фонд занятости, на медицинское страхование и т.д. Норма отчислений устанавливается в размере 26,2% к сумме основной и дополнительной заработной платы персонала (в данной статье - производственных рабочих).
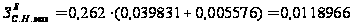 тыс.руб.
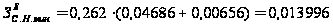 тыс.руб.
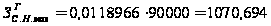 тыс.руб.
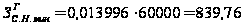 тыс.руб.
Общепроизводственные, общехозяйственные и внепроизводственные расходы определяются в процентном отношении к соответствующим затратам.
Так, общепроизводственные расходы составляют:
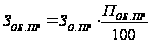 ,
(3.2)
где
 - процент
общепроизводственных
расходов по
предприятию.
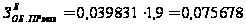 тыс.руб.
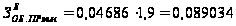 тыс.руб.
 тыс.руб.
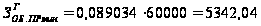 тыс.руб.
Общехозяйственные расходы определяются аналогичным образом:
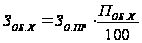 ,
(3.3)
где
 - процент общехозяйственных
расходов по
предприятию.
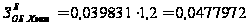 тыс.руб.
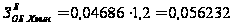 тыс.руб.
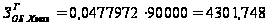 тыс.руб.
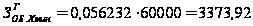 тыс.руб.
Производственная себестоимость равна сумме вышеперечисленных затрат.
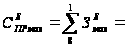 0,9252878тыс.руб
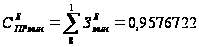 тыс.руб.
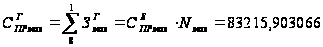 тыс.руб.
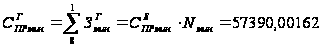 тыс.руб.
Внепроизводственные расходы связаны со сбытом продукции. Они включают затраты:
- по хранению и транспортировке товаров до станции (порта, пристани) отправления, по их погрузке в транспортные средства (кроме тех случаев, когда они возмещаются покупателем сверх цены на продукцию), по сопровождению и охране грузов;
- на рекламу и т.п.
Внепроизводственные расходы определяются в процентном отношении к сумме всех затрат на производство изделий, т.е. к производственной себестоимости:
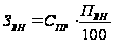 ,
(3.4)
где
 - процент
внепроизводственных
расходов по
предприятию.
Обычно
 .
Возьмём
 .
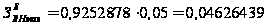 тыс.руб.
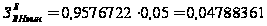 тыс.руб.
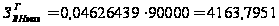 тыс.руб.
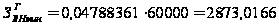 тыс.руб.
Полная себестоимость равна сумме производственной себестоимости и внепроизводственных затрат:
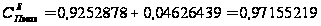 тыс.руб.
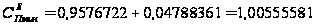 тыс.руб.
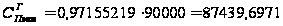 тыс.руб.
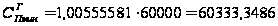 тыс.руб.
Калькуляция себестоимости товара дает возможность рассчитать его отпускную цену и сориентироваться в прогнозе будущей прибыли. Наряду с калькуляцией себестоимости товара рассчитывают смету затрат по предприятию (табл.3.2). Она позволяет рассчитать необходимые капитальные вложения в нормируемые оборотные средства предприятия.
Элемент "Материальные затраты" включает затраты на основные материалы и покупные комплектующие изделия и полуфабрикаты, затраты на энергию, транспортно-заготовительные расходы по доставке материалов на предприятие.
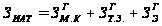
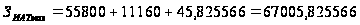 тыс.руб.
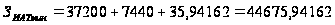 тыс.руб.
Элемент "Затраты на оплату труда" включает затраты на оплату труда всего персонала предприятия. Поэтому затраты по этой статье равны величине планового фонда заработной платы персонала предприятия.

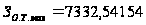 тыс.руб.
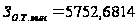 тыс.руб.
Таблица 3.2
Смета затрат на производство и реализацию товара по предприятию с максимальной (минимальной) производственной мощностью
| № п/п |
Наименование элементов затрат |
Затраты на годовую программу, тыс.руб. | |
| минимальную | максимальную | ||
|
1. 2. 3. 4. 5. 6. |
Материальные затраты Затраты на оплату труда Отчисления на социальные нужды Амортизация основных фондов Затраты по сбыту продукции Прочие затраты |
44675,94162 5752,6814 1509,82253 3535,68 2873,0166 1986,20645 |
67005,825566 7332,54154 1921,12588 3108,96 4163,7951 3907,449014 |
| Итого по элементам затрат | 60333,3486 | 87439,6971 | |
Элемент "Отчисления на социальные нужды" рассчитывается по установленным законодательством нормам отчислений в соответствующие социальные фонды от планового фонда заработной платы всего персонала предприятия.