Инвестиции для производства товара
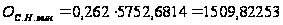 тыс.руб.
Элемент "Амортизация основных фондов" включает амортизационные отчисления по всем группам основных фондов предприятия.

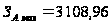 тыс.руб.
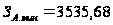 тыс.руб.
Элемент "Затраты по сбыту продукции" соответствует статье "Внепроизводственные расходы" калькуляции себестоимости товара.

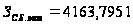 тыс.руб.
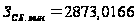 тыс.руб.
Элемент "Прочие расходы" включает все расходы, связанные с производством и реализацией товаров и не нашедшие отражения в предыдущих элементах сметы затрат. В частности, это - затраты на вспомогательные материалы, налоги, сборы, платежи за предельно допустимые выбросы загрязняющих веществ, отчисления в ремонтный фонд, оплата услуг связи, износ по нематериальным активам и т.д. Его мы находим, вычитая из полной себестоимости, найденной в табл.3.1.1 и 3.1.2, вышенайденные затраты:
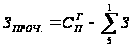
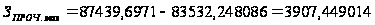 тыс.руб.
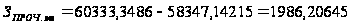 тыс.руб
В заключении данного раздела необходимо построить структуры смет затрат на производство и реализацию товара для предприятия с разной производственной мощностью (в виде круговых диаграмм), а также выяснить: при какой производственной мощности предприятие имеет меньшую полную себестоимость товара.
Вывод: себестоимость производства единицы товара меньше при максимальной производственной мощности, однако, полная (годовая) себестоимость производства меньше при минимальной мощности, что обусловлено сниженным выпуском товаров и меньшими суммарными затратами на производство.
Раздел 4. Оборотные средства
При создании предприятия наряду с основными фондами инвестированию подлежат его оборотные средства. Поэтому для расчета капитальных вложений в оборотные средства необходимо рассчитать норматив оборотных средств предприятия (табл. 4.1 и табл. 4.2).
Таблица 4.1
Норматив оборотных средств предприятия при максимальной производственной мощности
|
Элементы оборотных средств |
Запас, дней | Норматив, тыс.руб. | Структура норматива, % |
|
1.Производственные запасы 2.Незавершенное производство 3.Готовая продукция на складе |
11 28 3 |
3719,99 3559,79 693,46 |
47 44 9 |
| Итого | 42 | 7973,24 | 100 |
Таблица 4.2
Норматив оборотных средств предприятия при минимальной производственной мощности
|
Элементы оборотных средств |
Запас, дней | Норматив, тыс.руб. | Структура норматива, % |
|
1.Производственные запасы 2.Незавершенное производство 3.Готовая продукция на складе |
11 28 3 |
2479,99 2455,07 478,25 |
46 45 9 |
| Итого | 42 | 5413,31 | 100 |
1. Норматив оборотных средств по производственным запасам включает частные нормативы по основным материалам, покупным полуфабрикатам, сырью, вспомогательным материалам, топливу, запасным частям к оборудованию и т.п. Определяется по формуле:
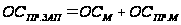 ,
(4.1)
где
 - норматив оборотных
средств по
производственным
запасам, тыс.руб.;
 - норматив
оборотных
средств по
производственным
запасам в части
основных материалов
и покупных
комплектующих
изделий и
полуфабрикатов,
тыс.руб.;
 - норматив
оборотных
средств по
производственным
запасам в части
прочих их элементов.
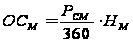 ,
(4.2)
где
 - расход основных
материалов
и покупных
комплектующих
изделий и
полуфабрикатов
с учетом
транспортно-заготовительных
расходов (итог
годовых расходов
по статьям 1 и
2 калькуляции
себестоимости
товаров), тыс.
руб.;
 - норма запаса
по указанным
элементам, дни.
Найдём расход основных материалов и покупных комплектующих изделий и полуфабрикатов с учетом транспортно-заготовительных расходов:
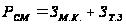
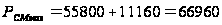 тыс.руб.
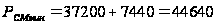 тыс.руб.
Найдём норматив оборотных средств по производственным запасам в части основных материалов и покупных комплектующих изделий и полуфабрикатов,
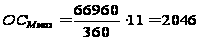 тыс.руб.
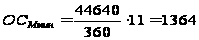 тыс.руб.
Доля
основных материалов
в производственных
запасах составляет
порядка 45-60 %. Поэтому
вторую часть
норматива по
производственным
запасам -
необходимо
определить
следующим
образом:
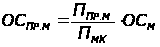 ,
(4.3)
где
 - доля материалов,
покупных
комплектующих
изделий в
производственных
запасах %;
 - доля прочих
элементов в
производственных
запасах, %.
Так как
 ,
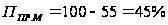
Найдём норматив оборотных средств по производственным запасам в части прочих их элементов:
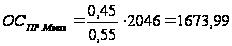 тыс.руб.
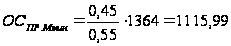 тыс.руб.
Найдём норматив оборотных средств по производственным запасам:
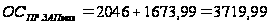 тыс.руб.
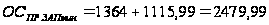 тыс.руб.
2. Норматив оборотных средств по незавершенному производству определяется по формуле:
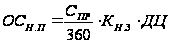 ,
(4.4)
где
 - производственная
себестоимость
годового выпуска
товара. Соответствует
итогу сметы
затрат на
производство
и реализацию
без затрат по
сбыту продукции
(строка 5 табл.3.2.1
и 3.2.2), тыс. руб.;
 - коэффициент
нарастания
затрат,
ДЦ - длительность производственного цикла изготовления товара, дни.
Норматив оборотных средств по незавершенному производству равен:
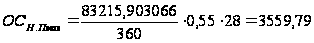 тыс.руб.
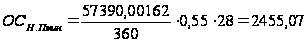 тыс.руб.
3. Норматив оборотных средств по готовой продукции на складе определяется по формуле:
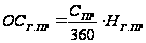 ,
(4.5)
где
 - норма запаса
по готовой
продукции, дни.
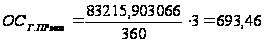 тыс.руб.
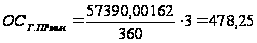 тыс.руб.
4. Капитальные вложения в оборотные средства предприятия соответствуют рассчитанному нормативу оборотных средств, т.е.
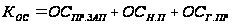 (4.6)
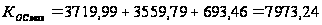 тыс.руб.
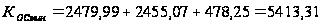 тыс.руб.
Расчет норматива оборотных средств проводим раздельно для разной производственной мощности, записываем в табл.4.1 и 4.2 и сравниваем структуры норматива.
Из табл.4.1 и 4.2 видно, что норматив оборотных средств по производственным запасам при максимальной мощности равен 47%, при минимальной – 46%; норматив оборотных средств по незавершенному производству при максимальной мощности равен 44%, при минимальной – 45%; норматив оборотных средств по готовой продукции на складе при обеих производственных мощностях равен 9%.
На основе
среднего уровня
рентабельности
 и полной себестоимости
единицы товара
определяется
средняя расчетная
цена предприятия:
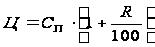 (4.7)
и объем товарной продукции:
 (4.8)
Найдём среднюю расчетную цену предприятия:
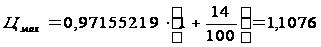 тыс.руб.
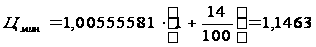 тыс.руб.
Найдём объём товарной продукции:
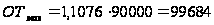 тыс.руб.
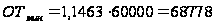 тыс.руб.
Раздел 5. Финансово-экономическая оценка проекта
Финансово-экономическая оценка проекта дает возможность определить целесообразность вложения средств в реализацию Вашего проекта.
По определенным значениям средней расчетной цены предприятия и полной себестоимости единицы товара, вычисляется годовая прибыль нашего предприятия от реализации товара (соответственно для максимальной и для минимальной мощности предприятия). Исходя из балансовой прибыли рассчитывается чистая прибыль, остающаяся в распоряжении предприятия после уплаты налогов. Ориентировочно ее величину можно взять на уровне 40-50 % от годовой прибыли (примем чистую прибыль равной 40% балансовой). На возмещение капитальных вложений в основные и оборотные средства можно направить от 30 до 70 % чистой прибыли (примем прибыль на возмещение капитальных вложений в основные и оборотные средства равной 30% чистой). Оставшаяся часть чистой прибыли пойдет на выплату премий, дивидендов, решение социальных и других вопросов в деятельности предприятия.
Проект считается эффективным и заслуживающим внимания инвесторов, если срок возмещения капитальных вложений (единовременных затрат) не превышает трех-четырех лет.
Для предприятия
с минимальной
мощностью
период создания
предприятия
примем равным
одному году.
Для предприятия
с максимальной
мощностью этот
период составит
2 года, причем
в первый год
будет осуществлено
40 % единовременных
затрат, во второй
год - 60 %. Величина
единовременных
затрат
 складывается
из капитальных
вложений в
основные фонды
 ,
капитальных
вложений в
оборотные
средства
 ,
капитальных
вложений в
нематериальные
объекты
 ,
т.е.
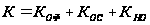 ,
(5.1)
где
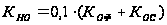 (5.2).
Определим капитальные вложения в нематериальные объекты для предприятия с максимальной и минимальной мощностями:
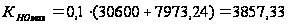 тыс.руб.
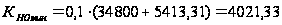 тыс.руб.
Определим величину единовременных затрат для предприятия с максимальной и минимальной мощностями:
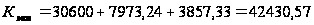 тыс.руб.
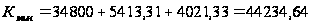 тыс.руб.
С учётом периодов создания предприятия с максимальной мощностью:
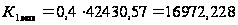 тыс.руб.
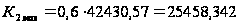 тыс.руб.
Период освоения производственной мощности принят равным одному году. При этом среднегодовой уровень освоения мощности составит 70 %, а уровень текущих затрат - 110 % от проектируемого уровня мощности и затрат соответственно.
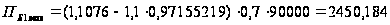 тыс.руб.
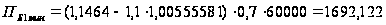 тыс.руб.
Балансовая прибыль второго и последующих лет равна:
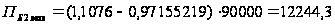 тыс.руб.
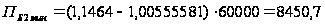 тыс.руб.
Определим чистую прибыль для предприятия с максимальной и минимальной мощностями для первого и последующих лет:
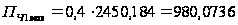 тыс.руб.
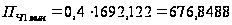 тыс.руб.
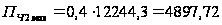 тыс.руб.
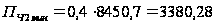 тыс.руб.
Определим прибыль на возмещение капитальных вложений в основные и оборотные средства:
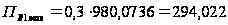 тыс.руб.
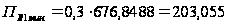 тыс.руб.
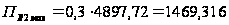 тыс.руб.
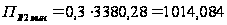 тыс.руб.
Расчет срока возмещения единовременных затрат сводим в табл. 5.1.1 и табл. 5.1.2.
Таблица 5.1.1
Расчет срока возмещения единовременных затрат при максимальной мощности предприятия
| Показатели | Год |
| 1-й | 2-й | 3-й | 4-й | 5-й | 6-й | 7-й | 8-й | 9-й | 10-й | |
|
1.Единовременные затраты |
16972,228 | 25458,342 | - | - | - | - | - | - | ||
|
2. Прибыль, направленная на возмещение единовременных затрат |
294,022 | 1469,316 | 1469,316 | 1469,316 | 1469,316 | 1469,316 | 1469,316 | 1469,316 | 1469,316 |
1469,316 |
| 3. Амортизационные отчисления | 3108,96 | 3108,96 | 3108,96 | 3108,96 | 3108,96 | 3108,96 | 3108,96 | 3108,96 | 3108,96 |
3108,96 |
|
4. Итого сумма, направляемая на возмещение единовременных затрат |
3402,982 | 4578,276 | 4578,276 | 4578,276 | 4578,276 | 4578,276 | 4578,276 | 4578,276 | 4578,276 |
4578,276 |
| 5. То же нарастающим итогом | 3402,982 | 7981,258 | 12559,534 | 17137,81 | 21716,086 | 26294,362 | 30872,63 | 35450,914 | 40029,19 |
44607,466 |
|
6. Превышение средств, направляемых на возмещение единовременных затрат, над единовременными затратами (стр.5 - стр.1) |
-13569,246 |
-34449,312 | -29871,036 |
-25292,76 | -20714,484 | -16136,208 |
- 11557,93 |
-6979,656 |
-2401,38 |
2176,896 |
Таблица 5.1.2
Расчет срока возмещения единовременных затрат при минимальной мощности предприятия
| Показатели | Год |
| 1-й | 2-й | 3-й | 4-й | 5-й | 6-й | 7-й | 8-й | 9-й | 10-й | |
| 1. Единовременные затраты | 44234,64 | - | - | - | - | - | - | - | - | - |
|
2. Прибыль, направленная на возмещение единовременных затрат |
203,055 | 1014,984 | 1014,984 | 1014,984 | 1014,984 | 1014,984 | 1014,984 | 1014,984 | 1014,984 | 1014,984 |
|
3. Амортизационные отчисления |
3535,68 | 3535,68 | 3535,68 | 3535,68 | 3535,68 | 3535,68 | 3535,68 | 3535,68 | 3535,68 | 3535,68 |
|
4. Итого сумма, направляемая на возмещение единовременных затрат |
3738,735 | 4550,664 | 4550,664 | 4550,664 | 4550,664 | 4550,664 | 4550,664 | 4550,664 | 4550,664 | 4550,664 |
|
5. То же нарастающим итогом |
3738,735 | 8289,399 | 12840,06 | 17390,72 | 21941,39 | 26492,055 | 31042,71 | 35593,38 | 40144,04 | 44694,71 |
|
6. Превышение средств, направляемых на возмещение единовременных затрат, над единовременными затратами (стр.5 - стр.1) |
-40495,90 | -35945,24 | -31394,57 | -26843.91 | -22293,24 |
-17742,585 | -13191,921 | -8641,257 | -4090,593 | 460,071 |
Срок возмещения единовременных затрат соответствует тому году расчетного периода, в котором в строке 6 появится положительная величина, т.е. произойдет возмещение вложенных средств за счет прибыли и амортизационных отчислений нашего предприятия. С этого момента и эта часть прибыли, и амортизационные отчисления могут быть направлены на решение других вопросов: выплату вознаграждений персоналу, техническое перевооружение и расширение предприятия, на благоустройство, строительство жилья и т.д.
Сравним имеющиеся у нас варианты создания предприятия и определим наиболее целесообразный.
В процессе финансово-экономической оценки проекта определим точки безубыточности для предприятия с максимальной и минимальной мощностями. Определите также разницу между ними в относительном выражении (%), т.е. диапазон точки безубыточности при переходе от одной мощности предприятия к другой.
При расчете точки безубыточности следует учитывать, что в накладных расходах (статьи 7, 8, 9 табл. 3.1.1 и 3.1.2) порядка 70 - 80 % затрат являются постоянными, а 20-30 % меняются прямо пропорционально объему выпуска товара. Поэтому 70-80 % накладных расходов составляют соответственно условно-постоянные расходы, а оставшиеся 20-30 % накладных расходов добавляются к традиционно-переменным расходам (статьи 1-6 табл.3.1.1 и 3.1.2).
Деление расходов на условно-постоянные и переменные для расчета точки безубыточности выполним в табл. 5.2.
Найдём накладные расходы:
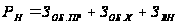
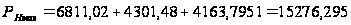 тыс.руб.
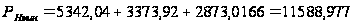 тыс.руб.
Условно-постоянные расходы равны:

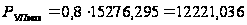 тыс.руб.
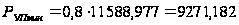 тыс.руб.
Переменные затраты из накладных расходов равны:
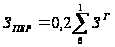
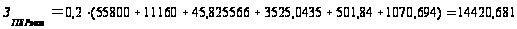 тыс.руб
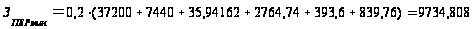 тыс.руб
Таблица 5.2
Годовые расходы на производство и реализацию товаров, тыс.руб.
| Показатели | Мощность предприятия | |
|
максимальная, тыс.руб. |
минимальная, тыс.руб. |
|
|
1. Переменные затраты, в т.ч. - материалы основные - транспортно-заготовительные расходы - энергия для технологических целей - основная заработная плата производственных рабочих - дополнительная заработная плата производственных рабочих - отчисления на социальные нужды - переменные затраты из накладных расходов 2. Условно-постоянные расходы 3. Товарный выпуск |
86524,084 55800 11160 45,825566 3525,0435 501,84 1070,694 14420,681 12221,036 99684 |
58408,849 37200 7440 35,94162 2764,74 393,6 839,76 9734,808 9271,182 68778 |
Построим графики определения точки безубыточности производства.
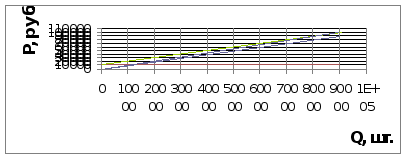
Рис.6.. График точки безубыточности предприятия с максимальной мощностью (общий вид).
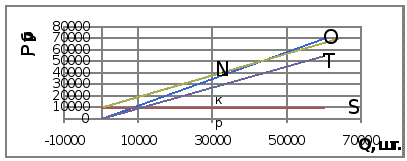
Рис.7 График точки безубыточности предприятия с минимальной мощностью (общий вид).
Проведем аналитический расчет точки безубыточности производства
1.для max:
Найдем критический объем производства
А)
Nкр = ;
a =
 ;
а=
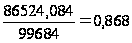
Nкр=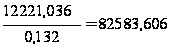
Б)
Nкр =
Nкр =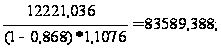
2. для min:
Найдем критический объем производства
А) Nкр
=;
a =;
а=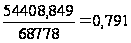
Nкр=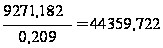
Б) Nкр
=
Nкр =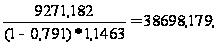
Вывод: в приведенных выше таблицах расчета срока возмещения единовременных затрат период компенсации вложений одинаков при различных производственных мощностях. Однако, модель предприятия с максимальной производственной мощностью наиболее целесообразна, так как конечная прибыль рассмотренного периода превосходит доход предприятия с минимальной производственной мощностью.
Раздел 6. Резюме
Этот раздел проекта является заключительным и содержит основные выводы технико-экономического обоснования проекта создания предприятия по производству нашего товара. На основании сравнения полученных резуль-татов экономических расчетов необходимо выбрать наиболее приемлемый вариант предприятия. В табл.6.1 приведен перечень технико-экономических показателей, уровень которых характеризует прогрессивность и целесообраз-ность производственных проектов.
Рентабельность капитала определяется по формуле:
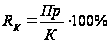 .
(6.1)
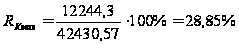
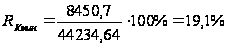
Длительность одного оборота оборотных средств рассчитывается так:
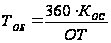 .
(6.2)
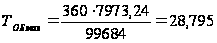 дня.
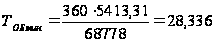 дня.
Определим фондоотдачу для различных мощностей предприятия:
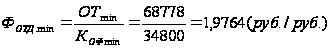
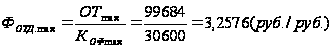
При различных мощностях предприятия выработка на одного работника в год составляет:
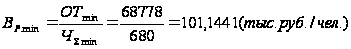
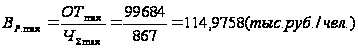
В идентичных условиях выработка на одного производственного рабочего будет рассчитываться следующим образом:
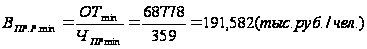
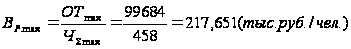
Таблица 6.1
Технико-экономические показатели проектируемого предприятия
Показатели |
Единицы измере-ния | Мощность | |
| максимальная | минимальная | ||
|
1. АБСОЛЮТНЫЕ 1.1. Годовой выпуск товара 1.2. Объем товарной продукции 1.3. Капитальные вложения всего, в т.ч. в основные фонды 1.4. Численность персонала всего, в т.ч. производственных рабочих 1.5. Фонд заработной платы персонала, в т.ч. производственных рабочих 1.6. Балансовая прибыль 1.7. Прибыль, направляемая на воз-мещение капитальных вложений 1.8. Срок возмещения капитальных вложений 2. ОТНОСИТЕЛЬНЫЕ 2.1. Расчетная цена единицы товара 2.2. Выработка на одного работника в год 2.3. Выработка на одного рабочего в год 2.4, Фондоотдача 2.5. Среднемесячная заработная плата одного работника 2.6. Среднемесячная заработная плата одного рабочего 2.7. Рентабельность капитала 2.8. Длительность одного оборота оборотных средств |
шт. млн.руб. млн.руб. млн.руб. чел. чел. млн.руб. млн.руб. млн.руб. млн.руб. лет тыс. руб. тыс.руб. чел. тыс.руб. чел. руб./руб. тыс.руб. тыс. руб. % дни |
90000 99,684 42,43057 30,6 867 458 6,4186885 7332,542 4018,55 14,694484 1,7633 10 1,1076 114,9758 217,651 3,2576 1,05522 1,05522 28,85 28,795 |
60000 68,778 44,23464 34,8 680 359 5,0357 5752,681 3151,804 10,142822 1,2171 10 1,1463 101,1441 191,582 1,9764 0,7316 0,7316 19,1 28,336 |
Вывод: рассмотрев технико-экономические показатели проектируемого предприятия можно сказать, что модель предприятия с максимальной мощностью намного эффективнее, чем с минимальной мощностью. Даже при равных сроках окупаемости конечная прибыль модели предприятия больше у предприятии с большей мощностью. Также при реализации предприятия с большей мощностью мы получаем более высокую фондоотдачу и рентабельность, хотя капитальные вложения этих двух моделей отличаются не очень то на много.
Делая окончательный вывод можно сказать, что предприятие с максимальной мощностью подходит нам больше для реализации при этом мы предполагаем, что оно окажется более эффективным и более окупаем,так как прибыль больше именно у этой модели, чем предприятие с минимальной мощностью.
Библиографический список
Бизнес-карта - 95 [промышленность]: Справ-к: ВЗЗТ. - М.: Бизнес-карта, 1995.
Волков О.И., Скляренко В.К. Экономика предприятия: Курс лекций. - М.: ИНФРА-М, 2002. - 280 с.
Грузинов В.П. Экономика предприятия и предпринимательства. - М: СОФИТ, 1994.