Розробка і обґрунтування проекту зовнішньоекономічної діяльності підприємства ВАТ "Янцівський гранітний кар'єр"
Форма 1(280) /
Форма 2 (220)
Форма 1(380) /
Форма 2 (220)
В табл. 2.10 наведені алгоритми розрахунків показників ділової активності діяльності підприємства з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності” [16],[17]:
Таблиця 2.10 - Алгоритми розрахунку показників ділової активності
|
№ п/п |
Показник |
Умовне позначення |
Формула для розрахунку |
Джерела інформації з форм фінзвітності |
| ПОКАЗНИКИ ДІЛОВОЇ АКТИВНОСТІ | ||||
| 1 | Коефіцієнт трансформації | Кт | Чиста виручка від реалізації / Валюта активів | Форма 2(035) /Форма1 (280) |
| 2 | Фондовіддача | Фоф | Чиста виручка від реалізації / Основні виробничі фонди | Форма 2(035) /Форма1 (030) |
| 3 | Коефіцієнт оборотності обігових коштів (обороти) | Ко | Чиста виручка від реалізації / Обігові кошти | Форма 2(035) /Форма1 (260+270) |
| 4 | Період одного обороту обігових коштів (днів) | Чо | 365/ Ко | 365 / Ко |
| 5 | Коефіцієнт оборотності запасів (обороти) | Коз | Собівартість реалізації / Середні запаси | Форма 2(040) /Форма1 (100+120+130+140 +150) |
| 6 | Період одного обороту запасів(днів) | Чз | 365 / Коз | 365 / Коз |
| 7 | Коефіцієнт оборотності дебіторської заборго-ваності(обороти) | Кдз | Чиста виручка від реалізації / Середня дебіторська заборгованість | Форма 2(035) /Форма1 (050+170+180+190+200+210) |
| 8 | Період погашення дебіторської заборгованості (днів) | Чдз | 365 / Кдз | 365 / Кдз |
| 9 | Коефіцієнт оборотності готової продукції | Кгп | Чиста виручка від реалізації / Готова продукція | Форма 2(035) /Форма1 (130) |
| 10 | Період погашення кредиторської заборгованості (днів) | Чкз | Середня кредиторська заборгованість *360/ Собівартість реалізації | Форма 1(500+520+530 +550+580) /Форма 2 (040) |
| 11 | Період фінансового циклу (днів) - період обороту коштів | Чфц | Чфц= Чоц - Чкз | Чфц= Чоц – Чкз |
| 12 | Коефіцієнт оборотності власного капіталу(оборотність) | Квк | Чиста виручка від реалізації / Власний капітал | Форма 2(035) /Форма1 (380+430+630) |
В табл. 2.11 наведені алгоритми розрахунків показників майнового стану підприємства з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності” [16],[17]:
Таблиця 2.11 - Алгоритми розрахунку показників майнового стану
| № п/п | Показник |
Умовне позначення |
Формула для розрахунку |
Джерела інформації з форм фін звітності |
| ПОКАЗНИКИ МАЙНОВОГО СТАНУ | ||||
| 1. | Частка оборотних виробничих фондів в обігових коштах | Ч овф | Оборотні виробничі фонди/ Оборотні активи | Форма 1 (100+120+270) /Форма1 (260+270) |
| 2 | Частка основних засобів в активах | Ч оз | Залишкова вартість основних засобів / Валюта активів | Форма 1(030) / Форма1 (280) |
| 3 | Коефіцієнт зносу основних засобів | К зн | Знос основних засобів/ Первісна вартість основних засобів | Форма 1(032) / Форма1 (031) |
| 4 | Коефіцієнт оновлення основних засобів | К он | Збільшення за звітний період первісної вар-тості основних засобів/ Первісну вартість основних засобів | Форма 1((031к)-(031п)) / Форма1 (031п) |
| 5 | Частка довгострокових фінансових інвестицій в активах | Ч дф | Довгострокові фінансові інвестиції / валюта активів | Форма 1(040+045) /Форма1 (280) |
| 6 | Частка оборотних виробничих активів | Ч ова | Оборотні виробничі фонди/ Валюта активів | Форма 1(100+120+270) /Форма1 (280) |
| 7 | Коефіцієнт мобільності активів | К моб | Мобільні активи / Немобільні активи | Форма 1(260+270) /Форма1 (080) |
Платоспроможність підприємства – це здатність підприємства впевнено сплачувати всі свої боргові зобов’язання згідно з встановленими строками або відповідно до договірних умов [24]. Її можна вивчати за минулий період, на якусь певну (звітну) дату або як майбутню можливість розрахувати у необхідні терміни за існуючими короткостроковими зобов’язаннями.
Платоспроможність підприємства визначається системою показників ліквідності оборотних активів балансу. Знаменник в усіх наведених показників один і той самий – поточні пасиви, тобто термінові невідкладні зобов’язання.
Показники ліквідності характеризують здатність фірми виконувати свої поточні (короткострокові) зобов’язання за рахунок поточних активів.
Коефіцієнт загальної ліквідності (Кл.заг.) (коефіцієнт покриття) – це відношення поточних активів (Апот) до поточних зобов’язань (Зпот):
 ,
(2.1)
де:
 - поточні активи
балансу (Форма
1 строка 260);
 - поточні
зобов ' язання
балансу (Форма
1 строка 620);
Цей результат співвідноситься з одиницею і показує, скільки грошових одиниць поточних активів припадає на одну грошову одиницю поточних зобов’язань. При Кл.заг.<2 вважається, що платоспроможність підприємства невисока існує певний фінансовий ризик. Співвідношення 2:1 вважається нормальним, але для деяких сфер бізнесу воно може коливатись від 1,2 до 2,5 [32].
Коефіцієнт термінової ліквідності (Кл.терм.) – це відношення активів високої
ліквідності (Алікв) до поточних зобов’язань:
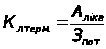 ,
(2.2)
де: Алікв - активи високої ліквідності = поточні активи – запаси (Форма 1 строки (260-100-110-120-130-140-150);
Коефіцієнт абсолютної ліквідності (Кл. абс.) характеризується відношенням грошових засобів та коротк. цінних паперів (Г,Цп) до поточних зобов’язань:
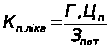 ,
(2.3)
де: Г,Цп – грошові засоби та короткострокові цінні папери (Форма 1 строки (230+240));
Значення цього коефіцієнта є достатнім, якщо він перевищує 0,2-0,25 [32].
Співвідношення короткострокової дебіторської та кредиторської заборгованостей – показує наскількі термінові надходження від боржників до підприємства відповідають терміновим вимогам кредиторів до підприємства:
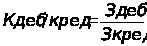 ,
(2.4)
де: Здеб – короткострокова дебіторська заборгованість (Форма 1 строки (160+170+180+190+200+210));
Зкред – короткострокова кредиторська заборгованість (Форма 1 строки (520+530+540));
Значення цього коефіцієнту є сприятливими, якщо він перевищує 1,25 [32].
Однією з найважливіших характеристик фінансового стану підприємства є фінансова стійкість. Фінансова стійкість характеризує ступінь фінансової незалежності підприємства щодо володіння своїм майном і його використання.
В табл.3.8 наведені алгоритми розрахунків показників фінансової стійкості підприємства з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності” [16],[17]:
Для оперативного розрахунку абсолютних показників фінансової стійкості(коефіцієнту покриття запасів оборотними коштами) вартість запасів (З) порівнюється з послідовно поширюваним переліком таких джерел фінансування [27]:
власні оборотні кошти (НВОК);
власні оборотні кошти і довгострокові кредити та позики (НВОК + Дп);
власні оборотні кошти, довго- та короткострокові кредити і позики (НВОК + Дп + ДФЗ).
Відповідно до забезпеченості запасів згаданими варіантами фінансування можливі чотири типи фінансової стійкості [34]:
1. Абсолютна стійкість - для забезпечення запасів (З) достатньо власних оборотних коштів; платоспроможність підприємства гарантована: З < НВОК
2. Нормальна стійкість – для забезпечення запасів крім власних оборотних коштів залучаються довгострокові кредити та позики; платоспроможність гарантована: З < НВОК+Дп
3. Нестійкий фінансовий стан – для забезпечення запасів крім власних оборотних коштів та довгострокових кредитів і позик залучаються короткострокові кредити та позики; платоспроможність порушена, але є можливість її відновити: З < НВОК + Дп + ДФЗ
4. Кризовий фінансовий стан – для забезпечення запасів не вистачає “нормальних” джерел фінансування; підприємству загрожує банкрутство:
З > НВОК + Дп + ДФЗ
Забезпеченість запасів джерелами формування є сутністю фінансової стійкості, її зовнішнім проявом, а наслідком є платоспроможність (ліквідність).
Таблиця 2.12 - Алгоритми розрахунку показників фінансової стійкості
| Показник |
Умов. позн. |
Формула для розрахунку |
Джерела інформації з форм фінзвітності |
| ПОКАЗНИКИ ФІНАНСОВОЇ СТІЙКОСТІ |
| 1 |
Власні обігові кошти (робочий, функціонуючий капітал) |
Рк |
Оборотні активи – короткострокові зобов ' язання |
Форма 1(260+270-620-630) |
| 2 | Коефіцієнт забезпечення оборотних активів власними коштами | Кзвк | Власні обігові кошти / оборотні кошти | Форма 1(380+430-080) /Форма1 (260+270) |
| 3 | Маневреність робочого капіталу | Мрк | Запаси / Робочий капітал | Форма 1(100+120 +130+140+150) /Форма1 (260+270-620-630) |
| 4 | Маневреність власних обігових коштів | Мвок | Грошові Кошти / Власні обігові кошти | Форма 1(230+240) /Форма1 (380+430-080) |
| 5 | Коефіцієнт забезпечення власними обіговими коштами запасів | Кзап | Власні обігові кошти / Запаси | Форма 1(380+430-080) /Форма1 (100+120 +130+140+150) |
| 6 | Коефіцієнт покриття запасів | Кпз | "Нормальні" джерела покриття запасів / Запаси | Форма 1(380+430 +480-080+500+520+530+540) /Форма1 (100+120 +130+140+150) |
| 7 |
Коефіцієнт фінансової незалежності (автономії) |
Кавт | Власний капітал / Валюта Пасивів балансу | Форма 1(380+430+630) /Форма1 (640) |
| 8 | Коефіцієнт маневреності власного капіталу | Км | Власні обігові кошти / Власний капітал | Форма 1(380+430+630-080) /Форма1 (380+430+630) |
| 9 | Коефіцієнт концентрації позикового капіталу | Кпк | Позиковий капітал/Валюта пасивів | Форма 1(480+620) /Форма1 (640) |
| 10 | Коефіцієнт фінансової стабільності (коефіцієнт фінансування) | Кфс | Власні кошти / позикові кошти | Форма 1(380+430+630) /Форма1 (480+620) |
| 12 | Коефіцієнт фінансової стійкості | Кфст | Власний капітал + довгострокові зобов ' язання / Валюта пасивів | Форма 1(380+430+480+630) /Форма1 (640) |
Результати розрахунків коефіцієнтів – показників фінансового стану згідно алгоритмів табл.2.9 –2.12 наведені в табл. 2.13 –2.20 (за 2000 рік) та 2.21 – 2.27 (за 2001 рік).
Результати 2000 року
Як видно з результатів розрахунків показників ліквідності, платоспроможності та джерел покриття виробничих запасів ВАТ “Янцівський гранітний кар ' єр” (табл.2.15 – 2.17):
на звітну дату показники покриття запасів з стійкого фінансового стану переведені в зону кризового фінансового стану, тобто розмір запасів не відповідає зменшенню капіталу підприємства за рахунок продажу активів (основних фондів), що потребує швидкої реакції, враховуючи певну кризу з реалізацією (падіння дебіторської заборгованості та зростання готової нереалізованої продукції);
показники платоспроможності та ліквідності знаходяться близько до діапазону нормативів для коефіцієнтів ліквідності, за виключенням показника абсолютної ліквідності, тобто необхідно підвищити норматив готівкових грошей на розрахунковому рахунку та в касі, та падіння показника строкової ліквідності за рахунок відміченого падіння рівня дебіторської заборгованості, тобто кризи з реалізацією;
Як видно з результатів розрахунків показників рентабельності та фінансової стійкості в ВАТ “Янцівський гранітний кар ' єр” (табл.2.14):
рентабельність активів та власного капіталу по чистому доходу, відповідно, у звітному періоді підвищилась відносно базового, з 68,29% до 102,77% та з 78,36% до 135,34%;
навпаки, рентабельність активів та власного капіталу по валовому реалізаційному прибутку, відповідно, у звітному періоді знизилась відносно базового, з 12,46% до 2,8% та з 14,29% до 3,69%;
рентабельність власного капіталу по чистому прибутку після оподаткування з негативного збитку у базовому періоді піднялася до +1,9% у звітному періоді;
наведений рівень рентабельності власного капіталу по чистому прибутку після оподаткування дуже низький, бо відповідає строку окупності власного капіталу 52,6 років, що робить підприємство інвестиційно непривабливим;
всі показники фінансової стійкості(фінансування, маневреності, незалежності), хоча і зменшилися після часткового продажу основних фондів, і відповідному зменшенню капіталу, одначе відповідають у звітному періоді відносно стійкому стану підприємства;
Як видно з результатів розрахунків показників майнового стану та ділової активності в ВАТ “Янцівський гранітний кар ' єр” (табл.2.13):
коефіцієнт трансформації активів у виручку від реалізації підвищився у звітному періоді на +51,5% (з 0,68 у базовому періоді до 1,03 у звітному періоді);
фондовіддача основних фондів підвищилася у звітному періоді на +87,8% (з 0,9 у базовому періоді до 1,69 у звітному періоді);
коефіцієнт оборотності обігових коштів зменшився на –8,2 % (з 2,93 у базовому періоді до 2,69 у звітному періоді), що відповідає зростанню періоду 1-го обороту обігових коштів з 124,66 дня до 135,65 днів;
коефіцієнт оборотності запасів коштів зменшився на –18,5 % (з 6,15 у базовому періоді до 5,01 у звітному періоді), що відповідає зростанню періоду 1-го обороту запасів з 59,35 дня до 72,87 дня;
коефіцієнт оборотності дебіторської заборгованості зріс на +40,2 % (з 6,72 у базовому періоді до 9,42 у звітному періоді), що відповідає зниженню періоду 1-го обороту дебіторської заборгованості з 54,33 дня до 38,76 дня;
коефіцієнт оборотності кредиторської заборгованості зріс на +23,6 % (з 7,51 у базовому періоді до 9,28 у звітному періоді), що відповідає зниженню періоду 1-го обороту (погашенню) кредиторської заборгованості з 48,58 дня до 39,33 дня;
мобільність активів зросла з 0,233(базовий період) до 0,382(звітний період), що відповідає зростанню долі оборотних коштів в активах з 0, 393 (базовий період) до 0,523(звітний період), відміченому при аналізі активів та коефіцієнту покриття запасів;
в результаті продажу частини зношених основних фондів загальний коефіцієнт зносу основних фондів зменшився з 0,654(базовий період) до 0,393(звітний період);
Отримані характеристики ділової активності, що свідчать про негативні процеси у розвитку підприємства, тому інвестиційна привабливість є низькою.
Результати за 2001 рік:
Як видно з результатів розрахунків показників ліквідності, платоспроможності та джерел покриття виробничих запасів ВАТ “Янцівський гранітний кар'єр” (табл.2.20 – 2.22):
на звітну дату показники покриття запасів з кризового фінансового стану переведені в зону стійкого фінансового стану, тобто відмічене при аналізі активів балансу зменшення виробничих запасів має позитивний сенс;
показники платоспроможності та ліквідності перевищують нижній діапазон нормативів для коефіцієнтів ліквідності за виключенням показника абсолютної ліквідності, тобто необхідно підвищити норматив готівкових грошей на розрахунковому рахунку та в касі;
Як видно з результатів розрахунків показників рентабельності та фінансової стійкості в ВАТ “Янцівський гранітний кар ' єр” (табл.2.19):
рентабельність активів по чистому доходу та валовому реалізованому прибутку у звітному періоді підвищилась відносно базового, відповідно, на 46,0% та 262,0%;
рентабельність власного капіталу по чистому доходу та валовому реалізованому прибутку у звітному періоді підвищилась відносно базового, відповідно, на 83,0% та 355,0%;
вказане вище дозволило при практично незмінному рівні адміністративних витрат та витрат на збут перейти від негативної рентабельності власного капіталу по чистому прибутку після оподаткування (збиток у базовому періоді –4,27%) до позитивного рівня рентабельності у звітному періоді +4,63%;
наведений рівень рентабельності власного капіталу по чистому прибутку після оподаткування дуже низький, бо відповідає строку окупності власного капіталу 28,8 років, що робить підприємство інвестиційно непривабливим;
всі показники фінансової стійкості(фінансування, маневреності, незалежності) відповідають у звітному періоді стійкому стану підприємства;
Як видно з результатів розрахунків показників майнового стану та ділової активності в ВАТ “Янцівський гранітний кар ' єр” (табл.2.18):
коефіцієнт трансформації активів у виручку від реалізації підвищився у звітному періоді на +46% (з 0,75 у базовому періоді до 1,1 у звітному періоді);
фондовіддача основних фондів підвищилася у звітному періоді на +37,2% (з 1,21 у базовому періоді до 1,66 у звітному періоді);
коефіцієнт оборотності обігових коштів зріс на +63,4 % (з 2,05 у базовому періоді до 3,35 у звітному періоді), що відповідає зниженню періоду 1-го обороту обігових коштів з 131,4 дня до 80,6 днів;
коефіцієнт оборотності запасів коштів зріс на +64,6 % (з 3,39 у базовому періоді до 5,58 у звітному періоді), що відповідає зниженню періоду 1-го обороту запасів з 79,6 дня до 48,4 дня;
коефіцієнт оборотності дебіторської заборгованості зріс на +31,05 % (з 6,73 у базовому періоді до 8,82 у звітному періоді), що відповідає зниженню періоду 1-го обороту дебіторської заборгованості з 40,1 дня до 30,6 дня;
коефіцієнт оборотності кредиторської заборгованості зріс на +78,0 % (з 6,28 у базовому періоді до 11,18 у звітному періоді), що відповідає зниженню періоду 1-го обороту (погашенню) кредиторської заборгованості з 43,0 дня до 24,15 дня;
мобільність активів знизилася з 0,367(базовий період) до 0,328(звітний період), що відповідає зниженню долі оборотних коштів в активах з 0, 558 (базовий період) до 0,483(звітний період), відміченому при аналізі активів та коефіцієнту покриття запасів;
Отримані характеристики ділової активності, що свідчать про розвиток підприємства, можуть бути використані при бюджетному прогнозуванні плану наступного року.
2.6 Оцінка імовірності банкрутства підприємства
З метою швидкої ідентифікації фінансової кризи, виявлення причин, що неї визначаються, і розробки антикризових заходів на підприємствах доцільно впроваджувати систему раннього попередження і реагування (СРПР). Система раннього попередження і реагування — це особлива інформаційна система, що сигналізує керівництву про потенційні ризики, що можуть насуватися на підприємство як із зовнішнього, так і з внутрішнього середовища.
Одним з найважливіших інструментів системи раннього попередження банкрутства підприємств і методом його прогнозування є дискримінантний аналіз. Зміст дискримінантного аналізу полягає в тому, що за допомогою статистичних методів будується функція й обчислюється інтегральний показник, на підставі якого з достатньою імовірністю можна передбачити банкрутство суб'єкта господарювання.
Існує багато підходів до прогнозування фінансової неплатоспроможності суб'єктів господарювання. Будь-яка методика оцінювання кредитоспроможності є, по суті, методикою прогнозування банкрутства. У закордонній практиці поширення придбали дві моделі — Альтмана і Спрингейта, названі на честь їхніх авторів [33].
Модель Альтмана (розроблена в 1968 році і відома також за назвою «розрахунок Z-показника» — інтегрального показника рівня погрози):
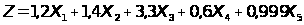 (2.5)
де Х1 = (Поточні активи - Поточні пасиви) / Обсяг активу;
Х2 = Нерозподілений прибуток / Обсяг активу;
Х3 = Прибуток до виплати відсотків / Обсяг активу;
Х4 = Ринкова вартість власного капіталу / Позикові засоби;
Х5 = Виторг від реалізації / Обсяг активу;
При Z < 1,8 - імовірність банкрутства дуже висока;
1,8 < Z < 2,7 - імовірність банкрутства середня;
2,7 < Z < 2,99 - імовірність банкрутства невелика;
Z > 2,99 - імовірність банкрутства незначна.
Розрахунок інтегрального показника Альтмана (у міру скептицизму по його застосування для українських підприємств) за даними балансу ВАТ «Янцівський гранітний кар ' єр» за 2001 рік, дає наступні значення:
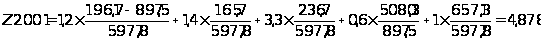
Таким чином, імовірність банкрутства підприємства по Альтману мала.
3. ПРОЕКТНА ЧАСТИНА. ОБГРУНТУВАННЯ ІНВЕСТИЦІЙНОГО ПРОЕКТУ ЗОВНІШНЬОЕКОНОМІЧНОЇ ДІЯЛЬНОСТІ ПО ВИПУСКУ ЕКСПОРТНОГО ВАРІАНТУ ПРОДУКЦІЇ
3.1 Маркетинговий аналіз привабливості зовнішньоекономічного ринку та підприємницька ідея бізнес-плану проекту
На рис.3.1 –3.3 наведені кольорові текстури основних видів гранітів на ринку України, серед яких продукція Янцівського гранітного кар'єру - “Янцівський” граніт сірого кольору (рис.3.2) має як прямих конкурентів у своєму класі (рис.3.1) так і альтернативних конкурентів серед гранітів інших кольорових текстур(рис.3.3).
В табл. 3.1 наведений прайс-лист російської фірми ТОВ "ГАЛАТР" (м. Москва, Росія) на модульні гранітні плити з Росії і СНД для будівельних фірм Москви і Підмосков'я в USD/м2 з урахуванням ПДВ, тари і навантаження (розміри гранітних плиток: 300х300, 300х400, 300х600, 400х400, 400х600 мм).
В табл.3.2 наведений прайс-лист української фірми ЗАТ "НОВАТОР" (Україна, Київ-73, вул.Вербова,8-а), яка пропонує продукцію з гранітів українських родовищ, зроблену на устаткуванні фірм: "Pedrini", "Barsanti" (Італія) - плитка лицювальна розміром: 300x300, 300x600, 400x400, 400x600, 500x500, 600x600 мм.
Аналіз даних табл.3.1, 3.2, наведений на рис.3.4 – 3.6, по порівняльному ціновому аналізу вартості гранітної полірованої плитки (прямих та альтерна-тивних конкурентів по кольору для “Янцівського” граніту) на ринках Росії та України показує, що вартість українських сортів граніту на ринках Росії на 40 – 60 % вище, ніж ціна на вітчизняному ринку. При цьому слід зауважити, що для південних країн архітектори надають перевагу червоних кольорам текстури граніту, а у північних країнах архітектори більш схильні до сірого (сталевого) кольору текстури граніту. Так, набережна Москва-ріки облицьована “Янцівським” гранітом ще за часи СРСР.
Таблиця 3.1 - Прайс-лист ТОВ "ГАЛАТР"(м.Москва, Росія) на модульні гранітні плити з Росії і СНД для будівельних фірм Москви і Підмосков'я в USD/м2 з урахуванням ПДВ, тари і навантаження.
(Розміри: 300х300, 300х400, 300х600, 400х400, 400х600)
| № | Найменування | Колір | Фактура обробки при товщині плити, мм | |||||
| Полірована | Термооброблена | |||||||
| 20 | 30 | 40 | 20 | 30 | 40 | |||
| 1 | Амфіболіт гранат. | 64 | 78 | 87 | - | - | - | |
| 4 | Відродження | 60 | 72 | 80 | 60 | 72 | 80 | |
| 5 | Габро (Карелія) | 75 | 89 | 99 | 75 | 89 | 99 | |
| 7 | Дидковический | 72 | 82 | 95 | 72 | 82 | 95 | |
| 8 | Джиль-Тау | 65 | 75 | 85 | 65 | 77 | 87 | |
| 10 | Емельяновский | 72 | 82 | 98 | 72 | 82 | 98 | |
| 13 | Калгуваара | 60 | 70 | 80 | 60 | 70 | 80 | |
| 15 | Капустинский | 70 | 80 | 96 | 70 | 80 | 98 | |
| 16 | Кашина Гора | 67 | 78 | 90 | 67 | 78 | 90 | |
| 22 | Ковальський | 65 | 75 | 82 | 65 | 75 | 82 | |
| 24 | Курдайский | 65 | 75 | 85 | 65 | 75 | 85 | |
| 25 | Куртинский | 65 | 75 | 85 | 65 | 76 | 88 | |
| 26 | Лабрадорит | 75 | 85 | 95 | - | - | - | |
| Продовження табл.3.1 | ||||||||
| 27 | Лезниковский | 69 | 82 | 98 | 70 | 85 | 98 | |
| 30 | Мансуровский | 60 | 72 | 80 | 60 | 72 | 80 | |
| 31 | Масловский | 72 | 85 | 99 | - | 84 | 99 | |
| 32 | Междуреченский | 70 | 85 | 95 | 70 | 85 | 95 | |
| 33 | Олоновский | 65 | 75 | 90 | 65 | 75 | 90 | |
| 34 | Ореховский | 72 | 80 | 90 | 72 | 80 | 90 | |
| 38 | Танский | 65 | 78 | 92 | 65 | 78 | 94 | |
| 40 | Токовский | 72 | 82 | 95 | 72 | 82 | 97 | |
| 42 | Южно-Султаевский | 60 | 70 | 75 | 60 | 75 | 81 | |
| 14 | Каменогорский | (Сірий граніт) | 62 | 75 | 82 | - | 75 | 80 |
| 12 | Исетский | (Сірий граніт) | 59 | 75 | 80 | 60 | 75 | 80 |
| 18 | Константиновский |
(Сірий граніт) |
72 | 82 | 98 | 72 | 82 | 98 |
| Продовження табл. 3.1 | ||||||||
| 35 | Покостовский | (Сірий граніт) | 68 | 78 | 89 | 68 | 78 | 92 |
| 36 | Суховязский | (Сірий граніт) | 62 | 75 | 85 | 62 | 75 | 85 |
| 37 | Сибирский | (Сірий граніт) | 65 | 76 | 87 | 61 | 77 | 87 |
| 43 | Янцевский | (Сірий граніт) | 65 | 75 | 88 | 65 | 76 | 92 |
Примітки:
1. Постачання каменю в будь-якій фактурі (пиленій, шліфованої, термообработаній, бучардованій, полірованій) здійснюється протягом10 днів з моменту внесення передоплати за замовлення (70%).
3. Термін виготовлення замовлення обсягом > 300 м2 протягом 30 робочих днів.
5. Діє гнучка система знижок: від обсягу більш 100м2 до 300м2 – 2-3%; від 300м2 до 600м2 – 3-5%, від 600м2 до
1500м2 – 5-7%; від 1500м2 знижки договірні.
6. Вартість плит пиляної фактури - 80-90% вартості полірованої, шліфованої - 95%.
Табл.3.2 - ЗАТ "НОВАТОР"(Україна04073,Київ-73, вул.Вербова,8-а) пропонує продукцію з гранітів українських родовищ, зроблену на устаткуванні фірм: "Pedrini", "Barsanti" (Італія) Плитка лицювальна розміром:
300x300, 300x600, 400x400, 400x600, 500x500, 600x600мм
| Назва природного каменю | Фактура лицьової поверхні |
Ціна 1 кв.м $США Товщина, мм |
|||
| 15 мм | 20 мм | 30 мм | |||
| Blue Volga /Головинський/ |
/Лабрадорит/ Dobryn Blue |
Шліфований Полірований |
40 46 |
44 50 |
53 60 |
| Irina Blue/Осникивський/ |
/Лабрадорит/ Dobryn Blue |
Шліфований Полірований |
41 47 |
44 50 |
53 60 |
| Dobryanske/Добринський/ |
/Лабрадорит/ Dobryn Blue |
Шліфований Полірований |
41 55 |
46 59 |
52 71 |
| Nebigsky/Небіжський/ |
/Лабрадорит/ Dobryn Blue |
Шліфований Полірований |
40 46 |
44 50 |
53 60 |
| Kamyanobrodsky/Каменобродський/ |
/Лабрадорит/ Dobryn Blue |
Шліфований Полірований |
40 46 |
44 50 |
53 60 |
| Blue Night/Кам'яна піч/ |
/Лабрадорит/ Dobryn Blue |
Шліфований Полірований |
40 46 |
44 50 |
53 60 |
| Blue Volga/Синій камінь/ |
/Лабрадорит/ Dobryn Blue |
Шліфований Полірований |
40 46 |
44 50 |
53 60 |
| Pervomaysky/Першотравневий/ | Червоний граніт |
Шліфований Полірований |
34 40 |
37 43 |
45 52 |
| Rosso Santiago/Капустинський/ | Червоний граніт |
Шліфований Полірований |
36 42 |
39 45 |
47 54 |
| Brown Santiago/Войновський/ | Червоний граніт |
Шліфований Полірований |
36 42 |
39 45 |
47 54 |
| Moon's Night/Місячна ніч/ | Темно-коричне-вий граніт |
Шліфований Полірований |
36 42 |
39 45 |
47 54 |
| Maple Red/Лезниковський/ | Червоний граніт |
Шліфований Полірований |
40 47 |
43 50 |
54 63 |
| Star of Ukraine/Дидковичський/ | Червоний граніт |
Шліфований Полірований |
38 45 |
41 48 |
49 58 |
| Karmin/Крупський/ | Червоний граніт |
Шліфований Полірований |
37 43 |
40 46 |
48 55 |
| Rosso Pink/Ореховський/ | Червоний граніт |
Шліфований Полірований |
35 41 |
38 44 |
46 52 |
| Flower of Ukraine/Межиричський/ | Червоний граніт |
Шліфований Полірований |
35 42 |
38 45 |
47 53 |
| Carpazi/Токовський/ | Червоний граніт |
Шліфований Полірований |
36 43 |
39 46 |
48 55 |
| Withered/Новоданилівський/ | Червоний граніт |
Шліфований Полірований |
35 42 |
39 45 |
48 54 |
| Rosso Toledo/Емельянівський/ | Червоний граніт |
Шліфований Полірований |
35 42 |
39 45 |
48 54 |
| Grey Ukraine/Покостовський/ | Сірий граніт |
Шліфований Полірований |
36 42 |
39 45 |
48 54 |
| Real Grey/Янцевський/ | Сірий граніт |
Шліфований Полірований |
36 42 |
39 45 |
47 54 |
| Tansky/Танський/ | Сірий граніт |
Шліфований Полірований |
36 42 |
39 45 |
48 54 |
| Rosso Toledo/Евдокимивський/ | Сірий граніт |
Шліфований Полірований |
36 42 |
39 45 |
48 54 |
| Verde Oliva/Масловський/ | Кольоровий граніт |
Шліфований Полірований |
40 47 |
43 50 |
53 60 |
| Chovnovsky/Човновський/ | Кольоровий граніт |
Шліфований Полірований |
37 43 |
40 46 |
49 55 |
| Leopard/Корнинський/ | Кольоровий граніт |
Шліфований Полірований |
35 41 |
38 44 |
47 53 |
| Neryazhsky/Неряжський/ | Темно-сірий |
Шліфований Полірований |
34 40 |
37 43 |
46 52 |
| Shadurovsky/Шадуровський/ | /Габро/Black Prince |
Шліфований Полірований |
39 45 |
42 48 |
52 58 |
| Pivnichno-slobodsky/Північнослободський/ | /Габро/Black Prince |
Шліфований Полірований |
39 45 |
42 48 |
52 58 |
| Horbulivske/Горбулевське/ | /Габро/Black Prince |
Шліфований Полірований |
39 45 |
42 48 |
52 58 |
| Verkholuzhske/Верхолужське/ | /Габро/Black Prince |
Шліфований Полірований |
39 45 |
42 48 |
52 58 |
| Rakhny-polivsky/Рахни-Полевське/ |
Шліфований Полірований |
34 40 |
37 43 |
46 52 |
|
| Khotyzhsky/Хотижське/ | Zelenytsya |
Шліфований Полірований |
37 43 |
40 46 |
49 55 |
| Brown Ukraine/Мирнянське/ | Dark Brown |
Шліфований Полірований |
37 43 |
40 46 |
49 55 |
| Konstyantynivsky/Константиновське/ |
Шліфований Полірований |
36 42 |
39 45 |
48 54 |
|
| Tuman/Болтишське/ | Сірий граніт |
Шліфований Полірований |
34 40 |
37 43 |
46 52 |
| Rosa Azova/Стильське/ |
Шліфований Полірований |
34 40 |
37 43 |
46 52 |
|
| Pivnichno-Tanske/Северо-Танське/ | GreenishTansky |
Шліфований Полірований |
36 42 |
39 45 |
48 54 |
| Osmalinsky/Осмалинський/ | Коричневий |
Шліфований Полірований |
39 45 |
42 48 |
52 58 |
| Kamyanobridske/Каменобродське/ | /Габро/Black Prince |
Шліфований Полірований |
39 45 |
42 48 |
52 58 |
| Kudashivsky/Кудашівське/ | Сіро-коричн. граніт |
Шліфований Полірований |
37 43 |
40 46 |
48 55 |
| Zhezhelivske/Жежелівське/ | Cardinal Grey |
Шліфований Полірований |
36 42 |
39 45 |
48 54 |
3.2 Калькуляція кошторисів витрат інвестиційного проекту
Бізнес-план – це план розвитку підприємства, необхідний для освоєння нових сфер діяльності чи фірми для створення нових сфер бізнесу. Основними цілями бізнес-плану є [35]:
визначення ступеня життєздатності і майбутньої стійкості підприємства, зниження ризику підприємницької діяльності;
конкретизація перспектив бізнесу;
залучення уваги й інтересу потенційних інвесторів фірми, а також споживачів і постачальників;
придбання досвіду планування, показ підприємства в перспективі.
Бізнес-план необхідний, насамперед, для залучення уваги майбутніх інвесторів, як відправна точка при веденні переговорів з майбутніми партнерами.
Основна підприємницька ідея бізнес-плану розглянутого в дипломному проекті інвестиційного проекту полягає в наступному:
1. Для виходу на зовнішньоекономічний ринок не тільки з традиційною продукцією гранітних кар'єрів – гранітними блоками від 3 до 10 м3, а з високоліквідною продукцією стадії кінцевої переробки – полірованою облицювальною плиткою, необхідно забезпечити обробку граніту згідно міжнародним стандартам по допускам на різнотовщинність після обробки плиток, забезпечення жорстких допусків на їх геометрію та високої якості полірованої поверхні.
2. На сьогоднішній день такі стандарти забезпечує автоматизована лінія з набором дискових алмазних пил та шліфувально-полірувальних станів італьянських фірм "Pedrini", "Barsanti".
3. Експортні поставки полірованої гранітної плитки “Янцівським гранітним кар'єром” дозволяють впровадити наступні фінансові виграші [36]:
а) Підняти ціни реалізації полірованої плитки на 20 % (реалізація в Росію на умовах “Франко-Завод”) у порівнянні з цінами реалізації на Україні;
б) Згідно з законом по ПДВ [8] отримати експортне бюджетне відшко-дування у розмірі 20% від ціни експортної реалізації.
в) При реалізації полірованої плитки на вітчизняному ринку та необхідності сплати 20% отриманого ПДВ в ціни реалізації – перекрити бюджетну заборгованість експортним бюджетним відшкодуванням.
Розрахунковий кошторис інвестицій та змінних і постійних витрат на реалізацію інвестиційного проекту в дипломному проекті прийнятий наступ-ним.
Джерелом залучення інвестицій є банківський кредит під заставу граніт-них блоків по ціні 600 доларів США за 1 м3 (продукція для обробки на новій впроваджуємій лінії) та виділення певної суми власних коштів підприємства.
Таблиці вхідних даних інвестиційного проекту
1. Додаткові інвестиції:
1.1 Придбане обладнання за рахунок кредиту на 5 років на суму 7 500 000 грн.(1,4 млн.доларів США) під заставу гранітних блоків (4 670 м3 по 600 доларів США за 1 м3 – 200% від суми кредиту);
1.2 Кредит взятий під 22 % річних;
1.3 Ринкова вартість обладнання через 5 років складе 10 % від первісної вартості;
1.4 Затрати на ліквідацію обладнання складуть 8 % від ринкової вартості через 5 років;
1.5 Повернення основної суми кредиту проводиться рівними долями з 1(першого) року по закінченню кожного з п'яти років;
1.6 Збільшення оборотного капіталу з власних коштів становить 500 000 грн.(додаткова емісія акцій ВАТ);
1.7 Сплата процентів за користування кредитом – щорічна;
2. Випуск продукції:
2.1 Згідно з проектною продуктивністю імпортної лінії прогнозується обсяг випуску продукції на 1-ий рік в еквіваленті полірованої плитки товщиною 20 мм – 72 000 м2 (1 440 м3 – чистий обсяг,1 900 м3 – розрахунковий обсяг гранітної сировини в блоках):
2.2 Обсяг продукції буде збільшуватися на 15 % кожного року до 5-го року;
2.3 На 5 рік обсяг продукції складе 70 % від обсягу четвертого року;
2.4 Реалізація продукції на внутрішньому ринку та на зовнішньому ринку по рокам становитиме:
-1 рік – 30% (експорт), 70%(внутрішня реалізація);
-2 рік – 60% (експорт), 40%(внутрішня реалізація);
-3 рік – 65% (експорт), 35%(внутрішня реалізація);
-4 рік – 70% (експорт), 30%(внутрішня реалізація);
-5 рік – 80% (експорт), 20%(внутрішня реалізація);
2.5 Ціна реалізації в розрахунку на товщину плитки 20 мм складе:
- на внутрішньому ринку – 45 USD/м2 (з ПДВ – “франко-завод”)
- експортна ціна в Росію – 55 USD/м2 (без ПДВ – “франко-завод”)
3. Витрати:
3.1 Видатки на оплату праці в перший рік становитимуть - 5 USD з кожного м2 плитки та підвищуються на 7% у рік
3.2 Видатки на добуток вхідної сировини становитимуть – 12 USD з кожного м2 плитки;
3.4 Видатки на процес обробки вхідної сировини становитиме 10 USD з кожного м2 плитки;
3.5 Постійні витрати на перший рік становитимуть 270 000 USD та підвищуються на 5% у рік;
4. Норма доходу на капітал становить 12 % річних (ставка інфляції) при додатковому відрахуванні 25 % чистого прибутку акціонерам.
5. Додаткові умови:
5.1 Тривалість життєвого циклу – 5 років, тобто за 5 років обладнання повністю амортизується(для податку на прибуток);
5.2 Амортизація обчислюється рівними частками протягом терміну служби(щорічними порціями);
5.3 Через 5 років обладнання демонтується та продається;
5.4 Виробнича площа під нове обладнання є, а для спрощення розрахунків амортизація будинку не враховується;
5.5 Всі інші затрати фірма сплачує з власних засобів;
5.6 Всі платежі припадають на кінець року;
5.7 Норма доходу на капітал прийнята традиційно;
5.8 Ставка податку на прибуток згідно з Законом України [6] – 25 %.
5.10 Фонд нарахованої амортизації обладнання, віднесений на валові витрати, витрачається на повернення суми основного кредиту, при цьому згідно з Законом України “Про оподаткування прибутку підприємств” [6], оскільки кредит витрачений на придбання амортизуємих основних фондів, то його повернення не відноситься на