Розробка і обґрунтування проекту зовнішньоекономічної діяльності підприємства ВАТ "Янцівський гранітний кар'єр"
Вимоги до проведення проектного аналізу та зміст розрахунківВиходячи із заданих вхідних даних і умови реалізації проекту, отрібно визначити показники ефективності проекту [26]:
ЧДД – чистий дохід, що дисконтувався;
ІД – індекс доходності та ІДД – дисконтований індекс доходності;
ВНД – внутрішня норма доходності;
СО – строк окупності та ДСО – дисконтований строк окупності;
КЕІ – коефіцієнт ефективності інвестицій та ДКЕІ – дисконтований коефіцієнт ефективності інвестицій
3.3 Методи оцінки ефективності інвестиційних проектів
Інвестиційний проект розробляється задовго до реального початку його здійснення. Реалізація проекту може тривати роками й десятиліттями. У проек-тному аналізі прийнятий метод зрівнювання різночасових грошей, так зване дисконтування [27].
Майбутня цінність Бс сьогоднішніх грошей визначається за формулою:
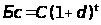 (3.1)
де С – сьогоднішня сума грошей, що інвестуються;
d – постійна норма дисконту, що дорівнює прийнятій для інвестора нормі прибутку на капітал;
t – тривалість розрахункового періоду (в роках);
Сьогоднішня цінність Сб майбутніх грошей визначається таким чином:
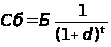 (3.2)
Перерахунок поточних і майбутніх сум в еквівалентній вартості шляхом дисконтування дозволяє визначити цінність проектів на основі поточних і май бутніх витрат і результатів. Підраховані за кожний рік життя проекту, вони дисконтуються, а потім підсумовуються з метою одержання загального показника цінності проекту, на основі якого роблять висновок щодо прийнятності проекту.
Критерії, що використовуються в аналізі інвестиційної діяльності, можна підрозділити на дві групи в залежності від того враховується чи ні часовий параметр: 1) засновані на дисконтованих оцінках; 2) засновані на облікових оцінках. До першої групи відносяться критерії:
чистий приведений ефект (Net Present Value, NPV);
індекс рентабельності інвестиції (Probability Index, PI);
внутрішня норма прибутку (Internal Rate of Return, IRR);
модифікована внутрішня норма прибутку (Modified Internal Rate of Return, MIRR);
дисконтований строк окупності інвестиції (Discounted Payback Period, DPP).
До другої групи відносяться критерії:
строк окупності інвестиції (Payback Period, PP);
коефіцієнт ефективності інвестиції (Accounting Rate of Return, ARR).
а) Метод розрахунку чистого приведеного ефекту
Цей метод заснований на зіставленні величини вихідної інвестиції (IC) із загальною сумою дисконтованих чистих грошових надходжень, генерованих нею протягом прогнозованого періоду. Оскільки приплив коштів розподілений у часі, він дисконтується за допомогою коефіцієнта r, встановлюваного інвесто-ром самостійно виходячи зі щорічного відсотка повернення, який він хоче чи може мати на інвестований їм капітал. Припустимо робиться прогноз про те, що інвестиція (IC) буде генерувати протягом n років річні доходи в розмірі Р1, Р2, …, Рn. Загальна накопичена величина дисконтованих доходів (Present Value, PV) і чистий приведений ефект (Net Present Value, NPV= ЧДД –чистий дискон-тований доход) відповідно розраховуються по формулах [35]:
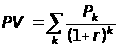 (3.3)
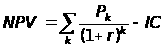 (3.4)
Якщо NPV>0, то проект варто прийняти; якщо NPV<0, то проект варто відкинути; NPV=0, то проект ні прибутковий, ні збитковий. Дамо економічне трактування критерію NPV з позиції власників компанії, що по суті і визначає логіку критерію NPV:
якщо NPV<0, то у випадку прийняття проекту цінність компанії зменшиться, тобто власники компанії понесуть збиток;
якщо NPV=0, то у випадку прийняття проекту цінність компанії не зміниться, тобто добробут її власників залишиться на колишньому рівні;
якщо NPV<0, то у випадку прийняття проекту цінність компанії, а отже, і добробут її власників збільшиться.
Проект із NPV=0 має додатковий аргумент у свою користь – у випадку реалізації проекту добробут власників компанії не зміниться, але в той же час обсяги виробництва зростуть, тобто компанія збільшиться в масштабах.
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку NPV модифікується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на сгенеровані потоки прибутку інвестиційного проекту):
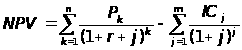 (3.5)
де j – прогнозований середній рівень інфляції.
При розрахунку NPV, як правило, використовується постійна ставка дисконтування, однак при деяких обставинах, наприклад, очікується зміна рівня дисконтних ставок, можуть використовуватися індивідуалізовані по роках коефіцієнти дисконтування. Якщо в ході імітаційних розрахунків приходиться застосовувати різні коефіцієнти дисконтування, то формула (3.5) не застосовується, і проект прийнятний при постійній дисконтній ставці може стати неприйнятним.
б) Метод розрахунку індексу рентабельності інвестиції
Цей метод є по суті наслідком попереднього. Індекс рентабельності (PI) = ІД(індекс доходності) розраховується по формулі [35]:
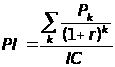 (3.6)
Якщо PI>1, то проект варто прийняти; якщо PI<1, то проект варто відкинути; якщо PI=1, то проект є ні прибутковим, ні збитковим.
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку PI. модифікується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на сгенеровані потоки прибутку інвестиційного проекту):
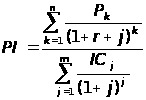 (3.7)
в) Метод розрахунку внутрішньої норми прибутку інвестиції
Під внутрішньою нормою прибутку інвестиції (IRR= ВНД) розуміють значення коефіцієнта дисконтування r, при якому NPV проекту дорівнює нулю:
IRR = r, при якому NPV = f(r) = 0.
Іншими словами, якщо позначити IC=CF0, то IRR знаходиться з рівняння [35]:
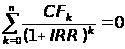 (3.8)
За допомогою таблиць вибираються два значення коефіцієнта дисконтування r1<r2 таким чином, щоб в інтервалі (r1, r2) функція NPV=f(r) змінювала своє значення з “+” на “-” чи з “-” на “+”. Далі застосовують формулу
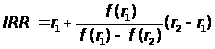 (3.9)
де r1 - значення табульованого коефіцієнта дисконтування, при якому
f(r1)>0 (f(r1)<0)); r2 - значення табульованого коефіцієнта дисконтування, при якому f(r2)<0 (f(r2)>0)).
г) Метод визначення строку окупності інвестицій
Цей метод, що є одним з найпростіших і широко використовуємих у сві-товій обліково-аналітичній практиці, не припускає тимчасової упорядкованості грошових надходжень [24],[26]. Алгоритм розрахунку строку окупності (СО) залежить від рівномірності розподілу прогнозованих доходів від інвестиції. Якщо доход розподілений по роках рівномірно, то строк окупності розрахову-ється розподілом одноразових витрат на величину річного доходу, обумовле-ного ними. При одержанні дробового числа воно округляється убік збільшення до найближчого цілого. Якщо прибуток розподілений нерівномірно, то строк окупності розраховується прямим підрахунком числа років, протягом яких ін-вестиція буде погашена кумулятивним доходом. Загальна формула розрахунку показника СО має вид:
 ,
при якому
 (3.10)
Нерідко показник СО = РР розраховується більш точно, тобто розглядається і дробова частина року; при цьому робиться припущення, що грошові потоки розподілені рівномірно протягом кожного року.
Тоді формула (3.10) модифікується для розрахунків як:
 (3.11)
При враховуванні часового аспекту в розрахунок приймаються грошові потоки, дисконтовані по показнику WACC, а відповідна формула для розрахунку дисконтованого строку окупності (DPP) має вид:
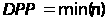 ,
при якому
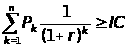 (3.12)
Очевидно, що у випадку дисконтування строк окупності збільшується, тобто завжди DPP>PP. Іншими словами, проект прийнятний за критерієм СО може виявитися неприйнятним за критерієм DPP= ДСО [26].
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку ДСО(DPP) модифікується в такий спосіб (з врахуванням впливу інфляції як на дисконто-вані потоки інвестиції, так і на сгенеровані потоки прибутку інвестиційного проекту):
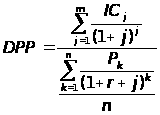 (3.13)
3.4 Розрахунки показників фінансового прогнозу результатів інвестиційного проекту
В табл. 3.3 приведений алгоритм та результати розрахунку ліквідної вартості обладнання, яке реалізується через 5 років(повного життєвого циклу).
Таблиця 3.3–Ліквідаційна вартість проекту ВАТ „Янцівський гранітний кар'єр”
| № п/п | Показник | Формула розрахунку | Значення показника | Одиниці |
| 1. | Ринкова вартість обладнання | 7 500 000 | грн. | |
| 2. | Витрати на придбання обладнання (кредит) | 7 500 000 | грн. | |
| 3. | Амортизація до ліквідації | 100 % від п.1 | 7 500 000 | грн. |
| 4. | Ринкова вартість ліквідуємого обладнання | 10 % від п.1 | 750 000 | грн. |
| 5. | Витрати на ліквідацію обладнання | 8 % від п.4 | 60 000 | грн. |
| 6. | Операційний доход від ліквідації обладнання | п. 4 - п.5 | 690 000 | грн. |
| 7. | Податок на доход | 25 % від п.6 | 172 500 | грн. |
| 8. | Чиста ліквідаційна вартість обладнання | п.6 - п.7 | 517 500 | грн. |
Результати розрахунків ліквідаційної вартості обладнання заносяться в табл.3.4 – “Результати інвестиційної діяльності”, в якій занесені результати інвестиційних потоків на підприємство (із знаком “-“) Тлікв.-операції ліквідації обладнання.
Таблиця 3.4 – Результати інвестиційної діяльності проекту ВАТ „Янцівський гранітний кар'єр”
| № | Значення показників на t - кроку діяльності | |||||||
| п/п | Показники, грн. | 0 рік | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Т(лікв.) |
| 1 | Земля | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 2 | Будинки, споруди | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 3 | Обладнання | -7 500 000 | 0 | 0 | 0 | 0 | 0 | 517 500 |
| 4 | Нематеріальні активи | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 5 | Разом: вкладення в основний капітал | -7 500 000 | 0 | 0 | 0 | 0 | 0 | 517 500 |
| 6 | Приріст власного оборотного капіталу за рахунок акціонерів(-), убуток при виплаті дивідендів акціонерам(+) | -500 000 | ||||||
| 7 | Усього інвестицій ("-" – вкладено, " +" - повернуто інвесторам) | -8 000 000 | 517 500 | |||||
В табл.3.5 приведені результати розрахунку операційної діяльності підприємства на основі вхідних даних
Таблиця 3.5 – Результати операційної діяльності проекту ВАТ „Янцівський гранітний кар'єр”
| № | Значення показників на t - кроку діяльності | |||||||
| п/п | Показники | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Т(лікв.) | |
| Розрахунок валового доходу | ||||||||
| 1 | Обсяг продажу, м2. | 72 000 | 82 800 | 95 250 | 109 503 | 76 650 | 0 | |
| 2 | Розподіл продажу (експорт/ внутрішній),%/% | 30/70 | 60/40 | 65/35 | 70/30 | 80/20 | ||
| 3 | Ціна продажу грн./м2 (експорт/ внутрішня). | 300/240 | 300/240 | 300/240 | 300/240 | 300/240 | 0 | |
| 4 | Виручка від продажу, тис. грн. (експортна/внутрішня) |
6480/ 12096 |
14904/ 7948,8 |
18573,7/ 8001 |
22995,6/ 7884,2 |
18396/ 3679,2 |
750 | |
| 5 | Чиста виручка від продажу з компен сацією різниць експорт - ПДВ, тис.грн. | 17856 | 24508,8 | 28955,9 | 34164,9 | 25141,2 | ||
| 6 | Умовна чиста виручка при 100% реалізації на Україні, тис.грн | 14400 | 16560 | 19050 | 21900,6 | 18396 | ||
| Розрахунок валових витрат (для оподаткування) | ||||||||
| 7 | Змінні витрати на оплату праці, тис.грн. | -1926 | -2370 | -2915,7 | -3589,8 | -2685,7 | 0 | |
| 8 | Змінні витрати на оплату сировини та обробку граніту, тис.грн. | -8474,4 | -9745,6 | -11210,9 | -12888,5 | -9021,7 | ||
| 9 | Постійні витрати, тис.грн. | -1444 | -1517 | -1593 | -1672 | -1756 | 60 | |
| 10 | Амортизація обладнання (фонд оплати повернення кредиту),тис. грн. | -1500 | -1500 | -1500 | -1500 | -1500 | 0 | |
| 11 | Відсотки по кредитах, тис.грн. | -1650 | -1320 | -990 | -660 | -330 | 0 | |
| Розрахунок балансового прибутку для оподаткування | ||||||||
| 12 | Балансовий прибуток, тис.грн. | 2861,6 | 8056,2 | 10746,3 | 13854,6 | 9847,8 | 690 | |
| 13 | Балансовий прибуток при реалізації без експорту, тис.грн. | -594,4 | 107,4 | 840,4 | 1590,3 | 3102,6 | ||
| 11 | Податки на прибуток, грн. | -715,4 | -2014,0 | -2686,6 | -3463,6 | -2461,9 | -172,5 | |
| 12 | Проектований чистий прибуток(для начислення % долі дивідендів),грн. | 2146,2 | 6042,2 | 8059,7 | 10390,9 | 7385,8 | 517,5 | |
| Розрахунок чистого операційного доходу (+ фонд амортизації) | ||||||||
| 13 | Чистий доход від операцій (чистий прибуток + амортизація), грн. | 3646,2 | 7542,2 | 9559,7 | 11890,9 | 8885,8 |
517,5 |
|
За результатами розрахунків інвестиційної та операційної діяльностей підприємства (табл.3.4, 3.5) розраховуємо результати фінансової діяльності підприємства та грошові потоки(табл.3.6).
Таблиця 3.6 – Результати фінансової діяльності проекту ВАТ „Янцівський гранітний кар'єр”
| п/п | Показники | 0 рік | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Т(лікв.) |
| Розрахунки динаміки капіталізованого власного капіталу | ||||||||
| 1 | Інвестиції власного капіталу, тис.грн. | 500 | 0 | 0 | 0 | 0 | 0 | 0 |
| 2 | Чистий Прибуток до капіталізації, тис.грн. | 0 | 2146,2 | 6042,2 | 8059,7 | 10390,9 | 7385,8 | 517,5 |
| 3 | Виплата 25% дивідендів, тис.грн. | 0 | -536,5 | -1510,5 | -2014,9 | -2597,7 | -1846,4 | |
| 4 | Власний накопиче-ний капітал проекту з капіталізацією 75% прибутку, тис. грн. | 500 | 2109,7 | 6641,4 | 12686,2 | 20479,4 |
26536,3 (з враху-ванням Тлікв) |
|
| Розрахунки динаміки запозичення та амортизаційного повернення коштів | ||||||||
| 6 | Довгострокові кредити, тис.грн. | 7500 | 0 | 0 | 0 | 0 | 0 | 0 |
| 7 | Амортизація облад-нання (фонд оплати кредиту),тис.грн. | 0 | 1500 | 1500 | 1500 | 1500 | 1500 | 0 |
| 8 | Погашення заборгованості по кредитах, тис.грн. | 0 | -1500 | -1500 | -1500 | -1500 | -1500 | 0 |
| Результати фінансової діяльності | ||||||||
| 10 | Потік реальних грошей, грн. | 500 | 1609,7 | 4531,7 | 6044,8 | 7793,2 | 6056,9 (з враху-ванням Тлікв) | |
В табл. 3.7- 3.9 наведені розрахунки в “електронних таблицях” EXCEL-2000 послідовними приближеннями значення ВНД – внутрішньої норми доход-ності, тобто такого значення % зміни вартості грошей у часі, яка дозволяє вирівняти дисконтовані інвестиції та чистий дисконтований доход підприємства, тобто ВНД – досягнута фактична рентабельність капіталу. За результатами наближень табл.3.8, 3.9 внутрішня норма дисконтування проекту розраховується як:
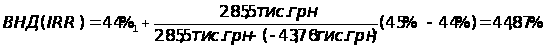
3.5 Прогноз удосконалення характеристик підприємства при впровадження інвестиційного проекту зовнішньоекономічної діяльності
На рис.3.7 наведений вихідний графік результатів дипломного дослідження доцільності та високої ефективності розвитку зовнішньоекономічної діяльності ВАТ “Янцівський гранітний кар’єр”.
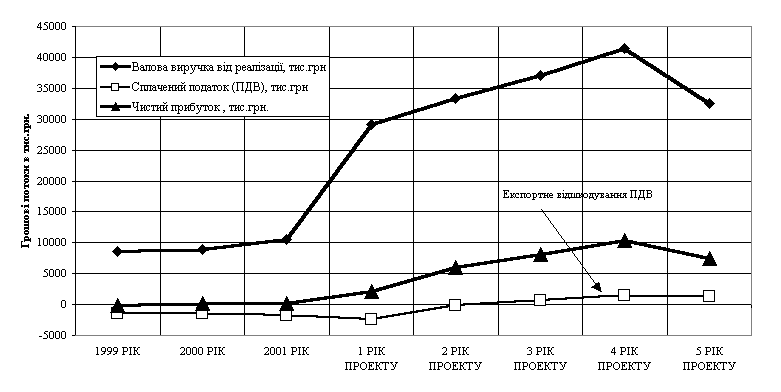
Рис.3.7 Результати позитивного впливу інвестиційного проекту на перехід від стагнаційної діяльності до прибуткової діяльності ВАТ “Янцівський гранітний кар'єр” з використанням всіх можливостей експортної зовнішньоекономічної діяльності
ВИСНОВКИ
Проведений у дипломній роботі ретроспективний економічний аналіз діяльності ВАТ “Янцівський гранітний кар'єр” (Запорізька область) за даними економіко-фінансової звітності у 1999-2001 роках. дозволяє констатувати наявність стагнаційного періоду його розвитку з реалізацією продукції (гранітні блоки 2-10 м3 для подальшої переробки) на внутрішньому ринку України. Так динаміка показників фінансово-економічного стану у 2001 році, продовжуючи тенденції 2000 року, характеризується наступним:
1. За 9 місяців звітного періоду (2001 рік) у структурі пасивів балансу (джерел) виникли наступні зміни:
при загальному падінні валюти балансу на -15,01 % (з 7,033 млн.грн. до 5,977 млн.грн.), власний капітал зменшився на -32,44 % за рахунок зменшення раніше створеного фонду додаткового капіталу на 39,44% (на –2,076 млн.грн.);
у звітному періоді підприємство покрило збиток базового періоду –120,4 тис.грн і отримало чистий прибуток + 236,7 тис.грн.;
довгострокові та короткострокові кредитні ресурси не використовуються як в базовому, так і в звітному періодах;
якщо у базовому періоді власний капітал становив долю 75,34% в валюті пасивів балансу, то у звітному – тільки 59,89%, але в валюті балансу з'явилися додаткові кошти, які прирівнюються до власного капіталу, по розділу ІІ “Забезпечення наступних виплат” в долі – 25,09% від валюти балансу (+ 1,5 млн.грн);
кредиторська заборгованість впала на 39,1 % і становить 7,91% в валюті балансу замість 11,04% в базовому періоді (на початок 2001 року);
векселі видані, які становили в базовому періоді долю 8,9% в валюті балансу, в звітному періоді не використовуються (0%);
таким чином запозичені поточні зобов'язання впали у звітному періоді на 46,1% і становлять 15,01% замість 23,77% у базовому періоді;
У такий спосіб підприємство ВАТ “Янцівський гранітний кар'єр” практично не впроваджує у своїй діяльності механізми фінансових важелів банківських позичкових коштів, а доля комерційних позичок (видані векселі та кредиторська заборгованість) – різко зменшилася у звітному періоді відносно базового.
2. У структурі активів за 9 місяців звітного періоду (2001 рік) виникли наступні істотні зміни:
необоротні активи зменшилися на –9,85% за рахунок руху основних фондів:
доля необоротних фондів в валюті балансу активів у звітному періоді зросла з 63,34 % (базовий період) до 67,18% при падінні фактичної суми необоротних активів з 4,454 млн.грн.(базовий період) до 4,016 млн.грн. (звітний період);
загальна доля оборотних активів в валюті балансу впала з 36,66%(базовий період) до 32,82% при падінні суми оборотних активів на – 23,93% (з 2,578 млн.грн. до 1,961 млн.грн.);
доля виробничих запасів в валюті балансу активів впала з 11,73%(базовий період) до 7,88% при падінні суми виробничих запасів на – 42, 92% (з 0,825 млн.грн. до 0,47 млн.грн.);
доля готової продукції в валюті балансу активів впала з 8,56%(базовий період) до 7,88% при падінні суми виробничих запасів на – 21, 73% (з 0,6 млн.грн. до 0,47 млн.грн.);
доля дебіторської заборгованості за відпущену продукцію зросла в валюті балансу активів з 11,18%(базовий період) до 12,47% при падінні суми дебіторської заборгованості на – 5,26% (з 0,786 млн.грн. до 0,745 млн.грн.);
дебіторська заборгованість базового періоду за розрахунками з бюджетом (експортне відшкодування ПДВ) в сумі) - 121млн. грн. у звітному періоді погашена;
сума грошових коштів в касі у звітному періоді впала на –15,1 %, становлячи 1,85% від валюти активів балансу у зрівнянні з 2,0% у базовому періоді;
Таким чином, проведений аналіз активів валюти балансу свідчить про падіння активів балансу за рахунок різкого зменшення виробничих запасів та зносу основних фондів.
3. Результати ретроспективного аналізу результатів фінансової діяльності і структури витрат підприємства, дозволяють констатувати наступне:
отриманий доход за реалізовану продукцію зріс на +24,07% (на +1,529 млн. грн.) з рівня 6,335 млн.грн.(за 9 місяців 2000 року) до 7,885 млн.грн. (за 9 місяців 2001 року);
доля чистого доходу від реалізації продукції (мінус податок ПДВ) становить долю 83,33% від отриманого доходу за реалізовану продукцію, доля загальної собівартості реалізованої продукції впала у звітному періоді з 76,77% (базова) до 67,04% при абсолютному зростанні собівартості у звітному періоді на + 8,35% з рівня 4,879 млн.грн.(9 місяців 2000 року) до 5,286 млн.грн.(9 місяців 2001 року);
відповідно, доля реалізаційного прибутку зросла у звітному періоді з 6,57% (базова) до 16,29% при абсолютному зростанні реалізаційного прибутку у звітному періоді на + 207,76% з рівня 0,417 млн.грн.(9 місяців 2000 року) до 1,285 млн.грн.(9 місяців 2001 року);
доля адміністративних витрат впала у звітному періоді з 7,54% (базова) до 6,83% при абсолютному зростанні адміністративних витрат у звітному періоді на + 12,34% з рівня 0,479 млн.грн.(9 місяців 2000 року) до 0,538 млн.грн.(9 місяців 2001 року);
доля витрат на збут зросла у звітному періоді з 6,15% (базова) до 6,67% при абсолютному зростанні витрат на збут у звітному періоді на + 34,57% з рівня 0,390 млн.грн.(9 місяців 2000 року) до 0,526 млн.грн.(9 місяців 2001 року);
загальні фінансові результати від операційної діяльності у звітному періоді становлять +239,2 млн.грн.(доля - +3,03%) у зрівнянні зі збитком у базовому періоді – 226,5 млн.грн.(доля - -3,56%);
чистий прибуток до розподілу у звітному періоді становить 0,165 млн.грн. (доля - +2,1 %), що відповідає доходності акції підприємства +38,71% при 100% розподілі чистого прибутку до виплати дивідендів;
відносне зменшення собівартості виробництва у звітному періоді характеризується наступними показниками:
а) доля загальних витрат(виробнича собівартість + собівартість управління та збуту) зменшилась з 90,45% (базовий період) до 80,54% від валового реалізаційного доходу, при цьому абсолютне зростання загальних витрат становить + 10,74% з рівня 5,749 млн.грн.(базовий період) до 6,35 млн.грн.;
б) в структурі виробничої собівартості відмічається у звітному періоді зниження долі матеріальних витрат з 55,73%(базовий період) до 44,73%(звітний період) від валового реалізаційного доходу при незначному абсолютному зниженні суми матеріальних витрат на –0,41%;
в) структурна доля інших статей виробничої собівартості (заробітна плата з відрахуваннями, амортизація) та собівартості управління і збуту у звітному та базовому періоді практично співпадають;
4. Результатів розрахунків показників ліквідності, платоспроможності та джерел покриття виробничих запасів ВАТ “Янцівський гранітний кар'єр” констатують наступне:
на звітну дату показники покриття запасів з кризового фінансового стану переведені в зону стійкого фінансового стану, тобто відмічене при аналізі активів балансу зменшення виробничих запасів має позитивний сенс;
показники платоспроможності та ліквідності перевищують нижній діапазон нормативів для коефіцієнтів ліквідності за виключенням показника абсолютної ліквідності, тобто необхідно підвищити норматив готівкових грошей на розрахунковому рахунку та в касі;
5. Результати розрахунків показників рентабельності та фінансової стійкості в ВАТ “Янцівський гранітний кар'єр” констатують, що:
рентабельність активів по чистому доходу та валовому реалізованому прибутку у звітному періоді підвищилась відносно базового, відповідно, на 46,0% та 262,0%;
рентабельність власного капіталу по чистому доходу та валовому реалізованому прибутку у звітному періоді підвищилась відносно базового, відповідно, на 83,0% та 355,0%;
вказане вище дозволило при практично незмінному рівні адміністративних витрат та витрат на збут перейти від негативної рентабельності власного капіталу по чистому прибутку після оподаткування (збиток у базовому періоді –4,27%) до позитивного рівня рентабельності у звітному періоді +4,63%;
наведений рівень рентабельності власного капіталу по чистому прибутку після оподаткування дуже низький, бо відповідає строку окупності власного капіталу 28,8 років, що робить підприємство інвестиційно непривабливим;
всі показники фінансової стійкості(фінансування, маневреності, незалежності) відповідають у звітному періоді стійкому стану підприємства;
6. Результати розрахунків показників майнового стану та ділової активності в ВАТ “Янцівський гранітний кар'єр” констатують:
коефіцієнт трансформації активів у виручку від реалізації підвищився у звітному періоді на +46% (з 0,75 у базовому періоді до 1,1 у звітному періоді);
фондовіддача основних фондів підвищилася у звітному періоді на +37,2% (з 1,21 у базовому періоді до 1,66 у звітному періоді);
коефіцієнт оборотності обігових коштів зріс на +63,4 % (з 2,05 у базовому періоді до 3,35 у звітному періоді), що відповідає зниженню періоду 1-го обороту обігових коштів з 131,4 дня до 80,6 днів;
коефіцієнт оборотності запасів коштів зріс на +64,6 % (з 3,39 у базовому періоді до 5,58 у звітному періоді), що відповідає зниженню періоду 1-го обороту запасів з 79,6 дня до 48,4 дня;
коефіцієнт оборотності дебіторської заборгованості зріс на +31,05 % (з 6,73 у базовому періоді до 8,82 у звітному періоді), що відповідає зниженню періоду 1-го обороту дебіторської заборгованості з 40,1 дня до 30,6 дня;
коефіцієнт оборотності кредиторської заборгованості зріс на +78,0 % (з 6,28 у базовому періоді до 11,18 у звітному періоді), що відповідає зниженню періоду 1-го обороту (погашенню) кредиторської заборгованості з 43,0 дня до 24,15 дня;
мобільність активів знизилася з 0,367 (базовий період) до 0,328 (звітний період), що відповідає зниженню долі оборотних коштів в активах з 0, 558 (базовий період) до 0,483 (звітний період), відміченому при аналізі активів та коефіцієнта покриття запасів;
Отримані характеристики ділової активності, що свідчать про початок позитивних тенденцій розвитку підприємства у 2001 році.
Основна підприємницька ідея бізнес-плану розглянутого в дипломному проекті інвестиційного проекту полягає в наступному:
1. Для виходу на зовнішньоекономічний ринок не тільки з традиційною продукцією гранітних кар'єрів – гранітними блоками від 3 до 10 м3, а з високоліквідною продукцією стадії кінцевої переробки – полірованою облицювальною плиткою, необхідно забезпечити обробку граніту згідно міжнародним стандартам по допускам на різнотовщинність після обробки плиток, забезпечення жорстких допусків на їх геометрію та високої якості полірованої поверхні.
2. На сьогоднішній день такі стандарти забезпечує автоматизована лінія з набором дискових алмазних пил та шліфувально-полірувальних станів італьянських фірм "Pedrini", "Barsanti".
3. Експортні поставки полірованої гранітної плитки “Янцівським гранітним кар'єром” дозволяють впровадити наступні фінансові виграші:
а) Підняти ціни реалізації полірованої плитки на 20 % (реалізація в Росію на умовах “Франко-Завод”) у порівнянні з цінами реалізації на Україні;
б) Згідно з законом по ПДВ отримати експортне бюджетне відшкодування у розмірі 20% від ціни експортної реалізації.
в) При реалізації полірованої плитки на вітчизняному ринку та необхідності сплати 20% отриманого ПДВ в ціни реалізації – перекрити бюджетну заборгованість експортним бюджетним відшкодуванням.
Реалізація 5-тирічного інвестиційного проекту розвитку виробництва випуску гранітної облицювальної плитки експортного варіанту, проаналізована в дипломній роботі, показує свою ефективність та можливість завоювати новий сегмент ринку.
Фінансовий аналіз інвестиційного зовнішньоекономічного варіанта проекту (доля реалізації на внутрішньому ринку від 40% до 20%) показав, що при прибутках на рівні 100 –200 тис.грн. в ВАТ “Янцівський гранітний кар'єр” за останні три роки, його прогнозні очікуємі характеристики становлять:
- дисконтований чистий прибуток (NPV) – 9,724 млн.грн.
- строк дисконтованої окупності інвестицій – 2,25 роки(менше 5 років)
- дисконтований індекс доходності 2,21 (вище 1,0)
що на фоні реалізації інвестиційно привабливої для акціонерів щорічної виплати дивідендів 25% від чистого прибутку, дозволяє досягнути внутрішньої норми доходності 44% (вище дисконту вартості капіталу 9–12%), тобто інвестиційний проект повинен бути прийнятий як кредитором-банком, так і акціонерами.
Фінансовий аналіз варіанту інвестиційного проекту при умовах 100% реалізації гранітної плитки на внутрішньому ринку України показав свою збитковість та неприйнятність.
Завоювання експортною продукцією зовнішньоекономічного ринка дозволяє перевести сальдо податку ПДВ з негативного значення від –2 млн.грн на рік до позитивного додаткового прибутку підприємства + 1,3 млн.грн. при активній реалізації гранітних блоків на внутрішньому ринку.