Оптимизация финансовой устойчивости и платежеспособности предприятия ОАО "Энерго"
Кроме вышеуказанных коэффициентов профессор Маркарьян Э.А. предлагает также рассчитывать коэффициент ликвидности при мобилизации средств, который характеризует достаточность материально-производственных запасов в случае необходимости их распродажи для погашения краткосрочных долгов. Оптимальное значение предложенного коэффициента составляет 0,5 – 0,7. [35, с. 124]
Приведем формулы, по которым можно рассчитать данные коэффициенты.
Коэффициент абсолютной ликвидности (КАБЛ):
КАБЛ = (d + КФВ) : (Кt + rP + ЗУ + ПКО), (27)
где d – денежные средства,
КФВ – краткосрочные финансовые вложения,
Кt – краткосрочные кредиты и займы,
rP – кредиторская задолженность,
ЗУ – задолженность участникам по выплате доходов,
ПКО – прочие краткосрочные обязательства.
Коэффициент критической ликвидности (ККЛ):
ККЛ = (d + КФВ + rКа + Па) : (Кt + rP + ЗУ + ПКО), (28)
где rКа – краткосрочная дебиторская задолженность,
Па – прочие оборотные активы.
Коэффициент текущей ликвидности:
КП = (Z + d + КФВ + rКа + Па) : (Кt + rP + ЗУ + ПКО), (29)
где Z – материально-производственные запасы.
Коэффициент ликвидности при мобилизации средств:
КЛМС = Z : (Кt + rP + ЗУ + ПКО + РП, (30)
где РП – резервы предстоящих расходов.
Исчисление четырех различных показателей ликвидности не случайно. Каждый из них дает ту картину устойчивости финансового положения, которая интересует конкретного потребителя информации.
В мировой практике для определения платежеспособности предприятия используется такой абсолютный показатель, как превышение всех активов над внешними обязательствами. Он представляет собой разницу между всеми активами предприятия и долгосрочными и краткосрочными долгами. Если предприятие не в состоянии выполнить свои внешние обязательства за счет всех своих активов, оно может быть признано неплатежеспособным.
Для более точной оценки платежеспособности предприятия в отечественной практике исчисляется величина чистых активов и анализируется их динамика. Чистые активы представляют собой превышение активов предприятия над пассивами, принимаемыми в расчет. В активы, участвующие в расчете, включается денежное и неденежное имущество предприятия, за исключением задолженности участников (учредителей) по взносам в уставный капитал.
Пассивы, участвующие в расчете, включают часть собственных обязательств предприятия (целевые финансирование и поступления), внешние обязательства банкам и иным юридическим и физическим лицам.
Повышение или снижение уровня ликвидности предприятия устанавливается в мировой практике по изменению абсолютного показателя чистого оборотного капитала (собственного оборотного капитала). Величина данного показателя определяется как разница между оборотными (текущими) активами и краткосрочными (текущими) обязательствами. Поэтому чистый оборотный капитал составляет величину, оставшуюся после погашения всех краткосрочных обязательств. Чем больше превышение текущих активов над краткосрочными обязательствами, тем больше чистый оборотный капитал. Следовательно, если предприятие не располагает чистым оборотным капиталом, оно неликвидно. [36, с. 393-395]
Для изучения и разработки возможных путей развития предприятия в условиях рыночной экономики возникает необходимость в финансовом прогнозировании. Разработка финансового прогноза дает возможность ответить на жизненно важный вопрос, что ожидает предприятие в обозримом будущем – укрепление или утрата платежеспособности (банкротство).
Для прогнозирования вероятности банкротства предприятий в развитых капиталистических странах широко используются экономико-математические модели известных западных экономистов Альтмана, Лиса, Таффлера, Тишоу, разработанные с помощью многомерного дискриминантного анализа.
В 1968 г. профессор Нью-Йоркского университета Э. Альтман разработал с помощью аппарата мультипликативного дискриминантного анализа индекс кредитоспособности (Z-счет), который позволяет разделить хозяйствующие субъекты на потенциальных банкротов и небанкротов.
Модель Э. Альтмана имеет следующий вид:
Z-счет = 1,2 * х1 + 1,4 * х2 + 3,3 * х3 + 0,6 * х4 + 0,999 * х5, (31)
где показатели х1, х2, х3, х4, х5 рассчитываются следующим образом:
х1 = собственный оборотный капитал / всего активов,
х2 = реинвестированная прибыль / всего активов,
х3 = прибыль до выплаты процентов, налогов / всего активов,
х4 = собственный капитал (рыночная оценка) / привлеченный капитал,
х5 = выручка от продукции, товаров, работ, услуг / всего активов.
Если поученный результат меньше 1,8, это свидетельствует о том, что вероятность банкротства предприятия очень высока;
если Z-счет находится в пределах от 1,9 до 2,7, - вероятность банкротства средняя;
если Z-счет находится в пределах от 2,8 до 2,9, - вероятность банкротства невелика;
если Z-счет выше 3,0, - вероятность банкротства ничтожно мала.
Факторы, принятые во внимание в модели Z-счета Э. Альтмана, влияют на определение степени вероятности банкротства российских предприятий.
В силу того, что влияние внешних факторов в российской практике намного выше, количественные значения Z-счета, определяющие вероятность банкротства, могут отличаться от западных. Поэтому российские экономисты внесли некоторые изменения в модель Z-счета Альтмана, и она приняла следующий вид:
Z-счет = 1,2 * (оборотный капитал / всего активов) + 1,4 * (Резервный капитал + нераспределенная прибыль / всего активов) + 3,3 * (прибыль до налогообложения / всего активов) + 0,6 * (уставный капитал + добавочный капитал / сумма заемных источников средств) + 1,0 * (выручка от реализации / всего активов) (32)
Практика применения данной модели при анализе российских предприятий подтвердила правильность полученных значений и необходимость ее использования. [36, с. 407-412]
Таким образом, мы выяснили, что устойчивость финансового состояния предприятия характеризуется системой абсолютных и относительных показателей.
В данном проекте использована методика анализа, предложенная российским исследователем, профессором Маркарьяном Э.А. Он предлагает оценивать степень финансовой устойчивости, используя следующие относительные показатели: коэффициент финансовой автономии, коэффициент соотношения заемных и собственных средств, коэффициент «задолженность – капитализация», коэффициент соотношения мобильных и иммобилизованных средств, коэффициент маневренности, индекс постоянного актива, коэффициент «основные средства / собственный капитал», коэффициент обеспеченности оборотных активов собственным оборотным капиталом, коэффициент обеспеченности запасов собственным оборотным капиталом, коэффициент имущества производственного назначения, коэффициент прогноза банкротства.
Профессор Савицкая Г.В. предлагает также рассчитывать такие показатели, как коэффициент финансовой зависимости, коэффициент текущей задолженности, коэффициент покрытия долгов собственным капиталом.
К абсолютным показателям финансовой устойчивости профессор Маркарьян Э.А. относит три показателя, отражающие степень охвата разных видов источников: наличие собственного оборотного капитала, наличие собственного оборотного и долгосрочного заемного капитала, общая величина основных источников формирования запасов и затрат.
Для оценки платежеспособности активы и пассивы предприятия разделяются на группы:
- наиболее ликвидные активы – наиболее срочные обязательства;
- быстро реализуемые активы – краткосрочные пассивы;
- медленно реализуемые активы – долгосрочные пассивы;
- труднореализуемые активы – постоянные пассивы.
Для оценки ликвидности и платежеспособности в краткосрочной перспективе рассчитывают следующие показатели: коэффициент текущей ликвидности, коэффициент срочной ликвидности и коэффициент абсолютной ликвидности.
Укрепление или утрата платежеспособности – ответ на этот, безусловно важный для предприятия, вопрос дает разработка финансового прогноза.
В данном проекте с целью прогнозирования вероятности банкротства предприятия используется экономико-математическая модель Э. Альтмана, которая основана на расчете индекса кредитоспособности (Z-счет), позволяющего разделить хозяйствующие субъекты на потенциальных банкротов и небанкротов.
Подводя итог, следует сказать, что в настоящее время разработано достаточное количество различных методик, позволяющих комплексно оценить финансовое состояние предприятия, и его основные показатели - финансовую устойчивость и платежеспособность.
1.3 Информационная база анализа финансовой устойчивости и платежеспособности предприятия
Информационной базой данного проекта является, в первую очередь, Федеральный закон «О бухгалтерском учете» от 21.11.1996 года № 129-ФЗ (в ред. от 28.03.2002 г. № 123-ФЗ). Данный закон регламентирует бухгалтерский учет в Российской Федерации и является основным нормативным документом. Закон содержит общие положения о бухгалтерском учете, определяет объекты и основные задачи учета, устанавливает единые правовые и методологические основы организации и ведения бухгалтерского учета в Российской Федерации. Федеральным законом «О бухгалтерском учете» установлено императивное требование о том, что все организации обязаны составлять бухгалтерскую отчетность на основе данных синтетического и аналитического учета. Указанное требование позволяет обеспечить документальную обоснованность данных отчетности.
Положение по ведению бухгалтерского учета и отчетности в Российской Федерации от 29.07.1998 г. №34н (в ред. от 24.03.2000 г. № 31н) определяет порядок организации и ведения бухгалтерского учета, составления и представления бухгалтерской отчетности юридическими лицами по законодательству Российской Федерации, независимо от их организационно-правовой формы, а также взаимоотношения организации с внешними потребителями бухгалтерской информации.
Также информационной базой является Приказ Министерства финансов РФ от 06.07.1999 г. №43н «Об утверждении положения по бухгалтерскому учету «Бухгалтерская отчетность организации (ПБУ 4/99)».
Анализ финансового состояния предприятия предполагает, что в качестве источника информации выступает бухгалтерская отчетность. Поэтому мы проводим анализ финансовой устойчивости и платежеспособности на основе формы № 1 «Бухгалтерский баланс», формы № 2 «Отчет о прибылях и убытках».
Анализ на базе баланса дает нам возможность построить аналитические финансовые таблицы; в составе имущества выделить собственную и заемную часть, сделать выводы по полученным данным, построить модель оптимизации управления финансовой устойчивостью и платежеспособностью.
Таким образом, мы выяснили, что информационной базой анализа финансового состояния предприятия являются, прежде всего, Федеральный закон «О бухгалтерском учете» от 21.11.1996 года № 129-ФЗ, Положение по ведению бухгалтерского учета и отчетности в Российской Федерации от 29.07.1998 г. №34н, Приказ Министерства финансов РФ от 06.07.1999 г. №43н, форма № 1 «Бухгалтерский баланс», форма № 2 «Отчет о прибылях и убытках».
После того, как мы рассмотрели сущность, понятие, значение финансовой устойчивости и платежеспособности, методику анализа и систему показателей, информационную базу анализа, перейдем непосредственно к анализу финансовой устойчивости и платежеспособности предприятия ОАО «Энерго».
ГЛАВА 2. АНАЛИЗ ФИНАНСОВОЙ УСТОЙЧИВОСТИ И ПЛАТЕЖЕСПОСОБНОСТИ НА ПРИМЕРЕ ОАО «ЭНЕРГО»
2.1 Характеристика предприятия ОАО «Энерго»
В 1992 году в Петропавловск-Камчатском учреждено открытое акционерное общество «Энерго». Главная цель предприятия – бесперебойное снабжение электроэнергией жителей и организаций Камчатского края. Сегодня Камчатский край полностью электрифицирован. Мощности ТЭЦ ОАО «Энерго» позволили обеспечить централизованное теплоснабжение в Петропавловск-Камчатском.
Основными видами деятельности ОАО «Энерго» является передача электрической и тепловой энергии, поставка (продажа) электрической и тепловой энергии по установленным тарифам в соответствии с диспетчерскими графиками электрических и тепловых нагрузок, получение (покупка) электрической энергии (мощности), обеспечение эксплуатации энергетического оборудования в соответствии с действующими нормативными требованиями, проведение своевременного и качественного его ремонта, технического перевооружения и реконструкции энергетических объектов, а также развитие энергосистемы.
Организационная структура предприятия ОАО «Энерго» имеет линейно-функциональную структуру, то есть реализует принцип демократического централизма, при котором подготовка и обсуждение управленческих решений производятся коллегиально, а принятие решения осуществляется единоличным исполнительным органом – генеральным директором. Организационная структура ОАО «Энерго» представлена в приложении.
Кадровая политика является составной частью всей управленческой деятельности и производственной политики ОАО «Энерго». Ее целью является создание сплоченного, ответственного, высокоразвитого и высокопроизводительного коллектива единомышленников – работников Общества.
На первое место по влиянию на долгосрочный успех ОАО «Энерго» выходит человеческий фактор. Хорошо обученный, правильно организованный и мотивированный персонал определяет судьбу предприятия. Персонал рассматривается как самое большое богатство организации. Кадровый потенциал компании – это важнейший стратегический фактор, определяющий ее успех.
Основными направлениями кадровой политики предприятия являются обеспечение всех филиалов высококвалифицированными кадрами, разработка эффективной системы мотивации персонала, организация работы по обучению и повышению квалификации работников, подбор и подготовка резерва руководителей.
В состав ОАО «Энерго» на 31.12.2005 входит восемь сетевых филиалов, филиал «Оператор коммерческого учета» и филиал «Магистральные электрические сети».
На 01.05.2006 г. списочная численность персонала ОАО «Энерго» составила 4 639 работников.
Основной целью корпоративного управления предприятия является повышение привлекательности российских акционерных обществ как объектов инвестирования для потенциальных иностранных инвесторов. Достижение цели предполагается за счет описания и последующего исполнения ряда управленческих процедур, направленных на повышение прозрачности информации о деятельности предприятия, рост эффективности управления, преодоление конфликта интересов между менеджерами, крупными и мелкими акционерами, объективно существующего практически в каждом достаточно крупном акционерном обществе.
2.2 Анализ финансовой устойчивости предприятия
2.2.1 Расчет абсолютных показателей
Согласно предложенной в первой части дипломного проекта методике проанализируем степень финансовой устойчивости предприятия ОАО «Энерго» на основе расчета абсолютных показателей.
Обозначим через индекс 1 – данные на 31.12.2003 г., 2 – на 31.12.2004 г., 3 – на 31.12.2005 г.
Во-первых, определим наличие собственного оборотного капитала на предприятии (ЕС), который рассчитывается по формуле (14):
ЕС1 = (14 389 454 + 275 945) – 12 983 719 = 14 665 399 – 12 983 719 = 1 681 680;
ЕС2 = (15 278 858 + 272 394) – 13 317 968 = 15 551 252 – 13 317 968 = 2 233 284;
ЕС3 = (15 500 798 + 36 656) – 12 486 512 = 15 537 454 – 12 486 215 = 3 050 942.
Табл. 1 - Наличие собственного оборотного капитала тыс. руб.
| № п/п | Показатели | По состоянию на конец | Изменение | |||
| 2003 г. | 2004 г. | 2005 г. | За 2004 | За 2005 | ||
| А | Б | 1 | 2 | 3 | 4 | 5 |
| 1 | Собственный капитал всего | 14 665 399 | 15 551 252 | 15 537 454 | + 885 853 | - 13 798 |
| 1.1 | Капитал и резервы | 14 389 454 | 15 278 858 | 15 500 798 | + 889 404 | + 221 940 |
| 1.2 | Доходы будущих периодов | 275 945 | 272 394 | 36 656 | - 3 551 | - 235 738 |
| 2 | Внеоборотные активы | 12 983 719 | 13 317 968 | 12 486 512 | + 334 249 | - 831 456 |
| 3 | Наличие собственного оборотного капитала | 1 681 680 | 2 233 284 | 3 050 942 | + 551 604 | + 817 658 |
По данным табл. 1 можно сделать вывод о недостаточно устойчивом положении предприятия. Это обусловлено тем, что значительная доля собственного капитала (88,53% - 2003 г., 85,63% - 2004 г., 80,36% - 2005 г.) направляется на приобретение основных средств и в другие внеоборотные активы. Однако положительным моментом можно считать уменьшение доли внеоборотных активов в 2004 г. по сравнению с 2003 г. на 2,9%, а в 2005 г. на 5,27% по сравнению с 2004 г. Лишь 11,68% в 2003 г., 14,62% в 2004 г., 19,64% в 2005 г. собственного капитала направляется на пополнение оборотных средств. Это достаточно малая доля собственного капитала. Но по данным таблицы 2 можно сделать вывод, что доля собственного оборотного капитала полностью направляется на формирование запасов (137,66% в 2003 г., 161,87% в 2004 г., 187,22% в 2005 г.), причем наблюдается тенденция к увеличению доли собственного оборотного капитала в формировании запасов.
Табл. 2 - Собственный оборотный капитал в формировании запасов тыс. руб.
| № п/п | Показатели | По состоянию на конец | Изменение | |||
| 2003 г. | 2004 г. | 2005 г. | За 2004 | За 2005 | ||
| А | Б | 1 | 2 | 3 | 4 | 5 |
| 1 | Наличие собственного оборотного капитала, тыс. руб. | 1 681 680 | 2 233 284 | 3 050 942 | + 551 604 | + 817 658 |
| 2 | Общая величина запасов (включая НДС по приобретенным ценностям), тыс. руб. | 1 221 556 | 1 379 679 | 1 629 600 | + 158 123 | + 249 921 |
| 3 | Доля собственного оборотного капитала в формировании запасов, % | 137,66 | 161,87 | 187,22 | +24,21 | + 25,35 |
Далее следует рассчитать показатель, характеризующий наличие собственного оборотного и долгосрочного заемного капитала (ЕТ), который можно рассчитать по формуле (15):
ЕТ1 = 1 681 680 + 812 851 = 2 494 531;
ЕТ2 = 2 233 284 + 597 160 = 2 830 444;
ЕТ3 = 3 050 942 + 829 189 = 3 880 131.
Табл. 3 - Наличие собственного оборотного и долгосрочного заемного капитала тыс. руб.
| № п/п | Показатели | По состоянию на конец | Изменение | |||
| 2003 г. | 2004 г. | 2005 г. | За 2004 | За 2005 | ||
| А | Б | 1 | 2 | 3 | 4 | 5 |
| 1 | Наличие собственного оборотного капитала, тыс. руб. | 1 681 680 | 2 233 284 | 3 050 942 | + 551 604 | + 817 658 |
| 2 | Долгосрочные кредиты и заемные средства, тыс. руб. | 812 851 | 597 160 | 829 189 | - 215 691 | + 232 029 |
| 3 | Наличие собственного оборотного и долгосрочного заемного капитала, тыс. руб. | 2 494 531 | 2 830 444 | 3 880 131 | + 335 913 | + 1 049 687 |
| 4 | Общая величина запасов (включая НДС по приобретенным ценностям), тыс. руб. | 1 221 556 | 1 379 679 | 1 629 600 | + 158 123 | + 249 921 |
| 5 | Доля собственного оборотного и долгосрочного заемного капитала в формировании запасов, % | 204,21 | 205,15 | 238,1 | +0,94 | + 32,95 |
Собственный оборотный и долгосрочный заемный капитал обеспечивают формирование запасов на 204,21% в 2003 г., 205,15% в 2004 г., 238,1% в 2005 г. Данный факт является положительным моментом, причем наблюдается тенденция к значительному увеличению доли в 2005 г. по сравнению с показателем 2004 г.
Следующим шагом является определение общей величины основных источников средств дл формирования запасов (Е∑), которую можно вычислить с помощью формулы (16):
Е∑1 = 2 494 531 + 2 811 365 = 5 305 896;
Е∑2 = 2 830 444 + 2 925 259 = 5 755 703;
Е∑3 = 3 880 131 + 2 221 095 = 6 101 226.
Табл. 4 - Наличие основных источников средств в формировании запасов тыс. руб.
| № п/п | Показатели | По состоянию на конец | Изменение | |||
| 2003 г. | 2004 г. | 2005 г. | За 2004 | За 2005 | ||
| А | Б | 1 | 2 | 3 | 4 | 5 |
| 1 | Наличие собственного оборотного капитала, тыс. руб. | 1 681 680 | 2 233 284 | 3 050 942 | + 551 604 | + 817 658 |
| 2 | Наличие собственного оборотного и долгосрочного заемного капитала, тыс. руб. | 2 494 531 | 2 830 444 | 3 880 131 | + 335 913 | + 1 049 687 |
| 3 | Краткосрочные кредиты и заемные средства, тыс. руб. | 2 811 365 | 2 925 259 | 2 221 095 | + 113 894 | - 704 164 |
| 4 | Общая величина собственного оборотного и заемного капитала, тыс. руб. | 5 305 896 | 5 755 703 | 6 101 226 | + 449 807 | + 345 523 |
| 5 | Общая величина запасов (включая НДС по приобретенным ценностям), тыс. руб. | 1 221 556 | 1 379 679 | 1 629 600 | + 158 123 | + 249 921 |
| 6 | Доля общей величины собственного оборотного и заемного капитала в формировании запасов, % | 434,36 | 417,18 | 374,4 | -17,18 | - 42,78 |
Данные табл. 4 показывают, что за счет собственного и заемного капитала обеспечивается покрытие запасов на 434,36% в 2003 г., 417,18% в 2004 г., 374,4% в 2005 г.
На анализируемом предприятии наблюдается абсолютное покрытие запасов нормальными источниками их формирования.
Отметим тенденцию к понижению данного показателя в 2004 г. по сравнению с 2003 г., в 2005 г. по сравнению с 2004 г.
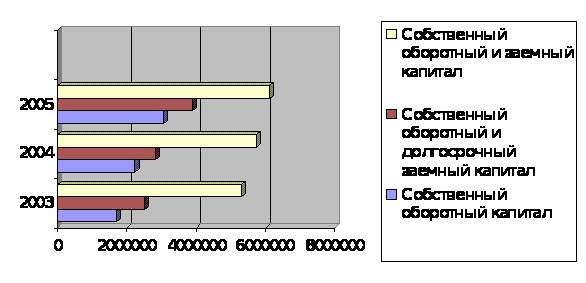
Рис. 1 - Наличие основных источников средств в формировании запасов
По формулам (17), (18), (19) определим показатели обеспеченности запасов (включая НДС по приобретенным ценностям) источниками их финансирования:
Излишек (+) или недостаток (-) собственного оборотного капитала (17):
+ ЕС1 = 1 681 680 - 1 221 556 = + 460 124;
+ ЕС2 = 2 233 284 - 1 379 679 = + 853 605:
+ ЕС3 = 3 050 942 - 1 629 600 = + 1 421 342.
Излишек (+), недостаток (-) собственного оборотного и долгосрочного заемного капитала (18):
+ ЕТ1 = 2 494 531 - 1 221 556 = + 1 272 975;
+ ЕТ2 = 2 830 444 - 1 379 679 = + 1 450 765;
+ ЕТ3 = 3 880 131 - 1 629 600 = + 2 250 531.
Излишек (+), недостаток (-) общей величины основных источников средств для формирования запасов (19):
+ Е∑1 = 5 305 896 – 1 221 556 = + 4 084 340;
+ Е∑2 = 5 755 703 – 1 379 679 = + 4 376 024;
+ Е∑3 = 6 101 226 - 1 629 600 = + 4 471 626.
Табл. 5 - Показатели обеспеченности запасов источниками их финансирования тыс. руб.
| №п/п | Показатели | По состоянию на конец | Изменение | |||
| 2003 г. | 2004 г. | 2005 г. | За 2004 | За 2005 | ||
| А | Б | 1 | 2 | 3 | 4 | 5 |
| 1 | Излишек (+), недостаток (-) собственного оборотного капитала для формирования запасов | + 460 124 | + 853 605 | + 1 421 342 | + 393 481 | + 567 737 |
| 2 | Излишек (+), недостаток (-) собственного оборотного капитала и долгосрочного заемного капитала для формирования запасов | + 1 272 975 | + 1 450 765 | + 2 250 531 | + 177 790 | + 799 766 |
| 3 | Излишек (+), недостаток (-) общей величины собственного оборотного капитала и заемного капитала для формирования запасов | + 4 084 340 | + 4 376 024 | + 4 471 626 | + 449 807 | + 95 602 |
| 4 | Трехкомпонентный показатель типа финансовой устойчивости | (1,1,1) | (1,1,1) | (1,1,1) | ||
Пользуясь формулами (20), (21) мы определили тип финансовой устойчивости анализируемого предприятия, который можно охарактеризовать как абсолютная устойчивость финансового состояния.
На основании полученных данных можно сделать вывод о высоком уровне рентабельности деятельности предприятия и отсутствии нарушений финансовой дисциплины.
2.2.2 Расчет относительных показателей
Расчет следует начать с определения коэффициента финансовой автономии КА, который определяется по формуле (1):
КА1 = (14 389 454 + 275 945) / 18 013 670 = 14 665 399 / 18 013 670 = 0,81;
КА2 = (15 278 858 + 272 394) / 18 801 277 = 15 551 252 / 18 801 277 = 0,83;
КА3 = (15 500 798 + 36 656) / 18 551 082 = 15 537 454 / 18 551 082 = 0,84.
Минимальное пороговое значение коэффициента автономии оценивается на уровне 0,5. На анализируемом предприятии данный коэффициент находится гораздо выше норматива, что позволяет говорить о высокой доле собственного капитала в имуществе предприятия, а, следовательно, предприятие обладает большими шансами справиться с непредвиденными обстоятельствами, возникающими в рыночной экономике.
Плечо финансового рычага, или коэффициент соотношения собственного и заемного капитала, определяется по формуле (2).
Для анализируемого предприятия значение анализируемого коэффициента будет равно:
КЗ/С1 = (812 851 + 2 811 365 – 275 945) / 14 389 454 + 275 945 = 3 348 271 / 14 665 399 = 0,23;
КЗ/С2 = (597 160 + 2 925 259 – 272 394) / 15 278 858 + 272 394 = 3 250 025 / 15 551 252 = 0,21;
КЗ/С3 = (829 189 + 2 221 095 – 36 656) / 15 500 798 + 36 656 = 3 013 628 / 15 537 454 = 0,19.
Нормальное ограничение данного коэффициента ≤ 1. В результате расчета порога финансового левериджа мы установили, что полученное соотношение удовлетворяет данному нормативу. Коэффициент соотношения заемных и собственных средств показывает, что в 2003 г. на 1 рубль собственных средств было привлечено 23 копейки заемных средств, в 2004 г. – 21 копейка, а в 2005 г. – 19 копеек. Это говорит о понижении зависимости предприятия от заемных средств при финансировании активов.
Коэффициент «задолженность / капитализация» рассчитывается с помощью формулы (3).
Рассчитаем коэффициент соотношения долгосрочной задолженности и постоянного капитала для анализируемого предприятия.
КЗ/К1 = 812 851 / 14 389 454 + 812 851 + 275 945 = 812 851 / 15 478 250 = 0,052;
КЗ/К2 = 597 160 / 15 278 858 + 597 160 + 272 394 = 597 160 / 16 148 412 = 0,036;
КЗ/К3 = 829 189 / 15 500 798 + 829 189 + 36 656 = 829 189 / 16 366 643 = 0,051.
На основании расчета данного коэффициента можно сделать вывод, что на анализируемом предприятии за 2004 г. степень зависимости от долгосрочных заемных средств при финансировании активов снизилась на 16 пунктов, однако к концу 2005 г. значение данного показателя возросло на 15 пунктов и приняло значение базового периода.
Коэффициент соотношения мобильных и иммобилизованных средств вычисляется по формуле (4).
На предприятии ОАО «Энерго» данный показатель будет равен:
КМ/И1 = 5 029 951 / 12 983 719 = 0,38;
КМ/И2 = 5 483 309 / 13 317 968 = 0,41;
КМ/И3 = 6 064 570 / 12 486 512 = 0,49.
Полученные значения говорят нам о том, что за анализируемый период повысился уровень мобильности активов. Но, несмотря на это, мобильные активы на анализируемом предприятии составляют меньшую часть по сравнению с иммобилизованными активами. В 2004 г. 41% всех активов предприятия составляли мобильные активы, а в 2005 г. доля мобильных активов повысилась до 49%. Это является положительным фактом, так как предприятие может быстрее реализовать свои активы для погашения обязательств. Но доля иммобилизованных средств остается достаточно высокой (более 50%). Данный факт отрицательно сказывается на сохранении финансовой устойчивости предприятия.
Коэффициент маневренности вычисляется по формуле (5).
Определим значения коэффициента маневренности для анализируемого предприятия:
КМ1 = (14 389 454 + 275 945 – 12 983 719) / 14 389 454 + 275 945 = 1 681 680 / 14 665 399 = 0,11;
КМ2 = (15 278 858 + 272 394 – 13 317 968) / 15 278 858 + 272 394 = 2 233 284 / 15 551 252 = 0,14;
КМ3 = (15 500 798 + 36 656 – 12 486 512) / 15 500 798 + 36 656 = 3 050 942 / 15 537 454 = 0,20.
Нормальным ограничением данного коэффициента является значение ≥ 0,5. На анализируемом предприятии наблюдается низкий уровень данного коэффициента, хотя и имеет тенденцию к повышению, причем к 2005 г. значение данного показателя увеличилось на 6 пунктов. Достаточно низкое значение анализируемого показателя означает, что значительная часть собственного капитала предприятия закреплена в ценностях иммобильного характера, которые являются недостаточно ликвидными, а, следовательно, не могут быть в течение короткого времени преобразованы в денежную наличность. Низкое значение данного показателя можно считать отрицательным фактом, который оказывает свое влияние на сохранение финансовой устойчивости предприятия.
Также следует рассчитать индекс постоянного актива, который находится в функциональной зависимости от коэффициента маневренности и определяется по формуле (6).
На анализируемом предприятии индекс постоянного актива составит:
КПА1 = 12 983 719 / 14 389 454 + 275 945 = 12 983 719 / 14 665 399 = 0,88;
КПА2 = 13 317 968 / 15 278 858 + 272 394 = 13 317 968 / 15 551 252 = 0,85;
КПА3 = 12 486 512 / 15 500 798 + 36 656 = 12 486 512 / 15 537 454 = 0,80.
Большая часть собственного капитала на предприятии используется во внеоборотных активах. Такое обстоятельство привело к тому, что на предприятии сложился низкий уровень маневренности собственного капитала. Но значения показателя индекса постоянного актива имеют тенденцию к снижению: в 2004 г. по сравнению с 2003 г. произошло уменьшение на 3 пункта, а в 2005 г. еще на 5 пунктов.
Коэффициент «основные средства / собственный капитал» исчисляется по формуле (7).
Для анализируемого предприятия значение данного коэффициента примет следующие значения:
КОС/СК1 = 11 069 802 / 14 389 454 + 275 945 = 11 069 802 / 14 665 399 = 0,75;
КОС/СК2 = 11 256 258 / 15 278 858 + 272 394 = 11 256 258 / 15 551 252 = 0,72;
КОС/СК3 = 10 793 258 / 15 500 798 + 36 656 = 10 793 258 / 15 537 454 = 0,69.
На основании произведенных расчетов можно сделать вывод, что уровень данного коэффициента снижается, однако он имеет достаточно высокий показатель: каждый рубль вложенных инвестиций покрывался 75 копейками собственного капитала в 2003 году, 72 копейками – в 2004 году, 69 копейками – в 2005 году.
Коэффициент обеспеченности оборотных активов собственным оборотным капиталом можно рассчитать по формуле (8).
Рассчитаем данный коэффициент для анализируемого предприятия:
КС1 = 14 389 454 + 812 851 + 275 945 – 12 983 719 / 5 029 951 = 2 494 531 / 5 029 951 = 0,49;
КС2 = 15 278 858 + 597 160 + 272 394 – 13 317 968 / 5 483 309 = 2 830 444 / 5 483 309 = 0,51;
КС3 = 15 500 798 + 829 189 + 36 656 – 12 486 512 / 6 064 570 = 3 880 131 / 6 064 570 = 0,64.
Нормальное ограничение для данного коэффициента составляет значение ≥ 0,1. На анализируемом предприятии значения рассчитываемого показателя превышают нормативное значение, причем имеют тенденцию к стремительному повышению. Это говорит о том, что предприятие в 2003 году на 49% обеспечивало оборотные активы собственным оборотным капиталом, в 2004 году – уже на 51 %, а в 2005 г. – на 64%.
Целесообразным представляется также определение коэффициента обеспеченности запасов собственным оборотным капиталом, который рассчитывается по формуле (9).
КО1 = 14 389 454 + 812 851 + 275 945 – 12 983 719 / 976 680 + 244 876