Оптимизация финансовой устойчивости и платежеспособности предприятия ОАО "Энерго"
КО2 = 15 278 858 + 597 160 + 272 394 – 13 317 968 / 1 007 477 + 372 202 = 2 830 444 / 1 379 679 = 2,05;
КО3 = 15 500 798 + 829 189 + 36 656 – 12 486 512 / 1 248 480 + 381 120 = 3 880 131 / 1 629 600 = 2,38.
Нормальным ограничением данного коэффициента является значение ≥ 0,6 – 0,8. В нашем случае наблюдается значительное превышение нормативного уровня, причем в 2005 г. это значение становится еще выше. Подученные в ходе расчета результаты говорят о том, что собственными источниками покрывается весь объем запасов.
Коэффициент имущества производственного назначения можно выразить формулой (10).
Определим значения данного коэффициента для анализируемого предприятия:
КПИ1 = 11 069 802 + 1 856 431 + 502 014 + 158 222 / 18 013 670 = 13 586 469 / 18 013 670 = 0,75;
КПИ2 = 11 256 258 + 1 900 433 + 433 215 + 104 778 / 18 801 277 = 13 694 684 / 18 801 277 = 0,73;
КПИ3 = 10 793 258 + 1 488 748 + 535 598 + 129 842 / 18 551 082 = 12 947 446 / 18 551 082 = 0,70.
Нормальным считается ограничение данного показателя ≥ 0,5. На анализируемом предприятии довольно высокий удельный вес составляет имущество производственного назначения: 0,75 в 2003 г., 0,73 – в 2004 г., 0,70 - в 2005 г. Это, в свою очередь, привело к низкому уровню мобильности имущества: коэффициент соотношения мобильных и иммобилизованных средств составил всего лишь 0,38 в 2003 г., 0,41 в 2004 г., 0,49 в 2005 г.
Также необходимо проанализировать динамику коэффициента прогноза банкротства, которую можно проследить по формуле (11).
Рассчитаем коэффициент прогноза банкротства для анализируемого предприятия:
КПб1 = (5 029 951 – (601 029 + 1 919 667 + 14 724) / 18 013 670 = (5 029 951 – 2 535 420) / 18 013 670 = 2 494 531 / 18 013 670 = 0,138;
КПб2 = (5 483 309 – (751 642 + 1 537 162 + 364 061) / 18 801 277 = (5 483 309 – 2 652 865) / 18 801 277 = 2 830 444 / 18 801 277 = 0,141;
КПб3 = (6 064 570 – (727 463 + 1 349 300 + 107 676) / 18 551 082 = (6 064 570 – 2 184 439) / 18 551 082 = 3 880 131 / 18 551 082 = 0,209.
За рассматриваемый период финансовое положение предприятие улучшилось.
Об этом свидетельствует увеличение коэффициента прогноза банкротства, то есть происходит увеличение доли чистых оборотных активов в общей сумме актива баланса.
Если за 2004 г. это увеличение было незначительным, то уже на следующий год значение данного показателя увеличилось почти в 1,5 раза и составило на конец 2005 г. 0,209.
Результаты расчетов указанных коэффициентов приведены в табл. 6.
Табл. 6 - Анализ относительных показателей финансовой устойчивости тыс. руб.
| №п/п | Показатели | Норма | По состоянию на конец | Изменения | |||
| 2003 г. | 2004 г. | 2005 г. | за 2004 | за 2005 | |||
| А | Б | 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Коэффициент автономии КА | ≥ 0,5 | 0,81 | 0,83 | 0,84 | +0,02 | +0,01 |
| 2 | Коэффициент соотношения заемного и собственного капитала КЗ/С | ≤ 1 | 0,23 | 0,21 | 0,19 | -0,02 | -0,02 |
| 3 | Коэффициент «задолженность – капитализация» КЗ/К | 0,052 | 0,036 | 0,051 | -0,016 | +0,15 | |
| 4 | Индекс постоянного актива КПА | 0,88 | 0,85 | 0,80 | -0,03 | -0,05 | |
| 5 | Коэффициент «основные средства / собственный капитал» КОС/СК | 0,75 | 0,72 | 0,69 | -0,03 | -0,03 | |
| 6 | Коэффициент маневренности КМ | ≥ 0,5 | 0,11 | 0,14 | 0,20 | +0,03 | +0,06 |
| 7 | Коэффициент обеспеченности оборотных активов собственным оборотным капиталом КС | ≥ 0,1 | 0,49 | 0,51 | 0,64 | +0,02 | +0,13 |
| 8 | Коэффициент обеспеченности запасов собственным оборотным капиталом КО | ≥ 0,6 – 0,8 | 2,04 | 2,05 | 2,38 | +0,01 | +0,33 |
| 9 | Коэффициент соотношения мобильных и иммобилизованных средств КМ/И | 0,38 | 0,41 | 0,49 | +0,03 | +0,08 | |
| 10 | Коэффициент имущества производственного назначения КПИ | ≥ 0,5 | 0,75 | 0,73 | 0,70 | -0,02 | -0,03 |
| 11 | Коэффициент прогноза банкротства КПб | 0,138 | 0,141 | 0,209 | +0,03 | +0,68 | |
Как видно из табл. 6, наблюдается высокая финансовая независимость предприятия. Коэффициент финансовой автономии повысился за 2004 г. на 0,02, за 2005 г. – еще на 0,01. Следует отметить, что фактическое значение данного коэффициента составляло 0,83 в 2004 г., что в 1,66 раз превышает нормативный уровень, а в 2005 г. – 0,84, что больше норматива в 1,68 раз. В то же время, стоит отметить небольшое уменьшение значений коэффициента соотношения заемного и собственного капитала на 0,02 в 2004 г. и еще на 0,02 в 2005 г. Это говорит о том, что на конец 2003 г. предприятие на 1 руб. собственного капитала привлекало 23 коп. заемного капитала, на конец 2004 г. - 21 коп., а на конец 2005 г. – уже 19 коп. Это вызвано, в частности, понижением зависимости предприятия от долгосрочных заемных средств при финансировании активов: коэффициент «задолженность / капитализация» уменьшился на 0,016 и составил на конец 2004 г. 0,036. Что же касается 2005 г., то здесь ситуация складывалась иным образом: значение коэффициента увеличилось на 0,015 и приняло значение 2003 г. Это говорит о том, что в 2005 г. предприятие привлекло значительно больше долгосрочных заемных средств, вследствие чего резко возросла зависимость предприятия от заемных средств.
Большая часть собственного капитала используется во внеоборотных активах. Однако, за 2004 г. индекс постоянного актива уменьшился на 0,03 пункта и на конец 2004 г. размер постоянных активов, приходящийся на 1 руб. собственного капитала, составил 85 коп.; на конец 2005 г. данный показатель уменьшился еще на 0,05 пунктов, размер постоянных активов составил 80 коп.
Это обстоятельство привело к тому, что на предприятии сложился низкий уровень маневренности собственного капитала. Несмотря на то, что фактическое значение коэффициента маневренности за 2004 г. выросло на 0,03 пункта, а за 2005 г. на 0,06 пунктов и к концу отчетного года оно составляло 0,20, оно в 2,5 раза ниже допустимой границы.
В то же время наблюдается увеличение значения коэффициента обеспеченности оборотных активов, в том числе запасов, собственным оборотным капиталом. Коэффициент обеспеченности оборотных активов собственным оборотным капиталом увеличился за 2004 г. на 0,02 и составил 0,51, что в 5,1 раз превышает нормативный уровень; за 2005 г. он увеличился на 0,13 пункта и составил 0,64, что в 6,4 раз превышает нормативный уровень. Коэффициент обеспеченности запасов собственным оборотным капиталом также увеличился на 0,01 пункт, и его значение (2,05) в 2,5 раза превышает норматив. В 2005 г. значение данного показателя увеличилось на 0,33 пункта и составило 2,38, а это почти в 4 раза превышает необходимый уровень.
На анализируемом предприятии довольно высокий удельный вес составляет имущество производственного назначения. Коэффициент имущества производственного назначения на конец 2004 г. принял значение 0,73, что ниже уровня 2003 г. на 0,02 пункта; на конец 2005 г. – 0,70, соответственно ниже уровня 2004 г. на 0,03 пункта. Такую тенденцию можно охарактеризовать как положительную. Но сами значения достаточно высоки, а это, в свою очередь, привело к низкому уровню мобильности имущества: коэффициент соотношения мобильных и иммобилизованных средств на конец 2004 г. составляет 0,41, на конец 2005 г. – 0,49. Несмотря на то, что данное значение выше значения 2004 г. на 0,08 пунктов, оно не достаточно велико: 49% всего имущества предприятия составляет имущество иммобильного характера, которое, в случае необходимости, будет достаточно трудно перевести в денежную наличность. Коэффициент прогноза банкротства за 2004 г. увеличился на 0,03 по сравнению с 2003 г., и на целых 0,68 пунктов в 2005 г. по сравнению с уровнем 2004 г., что можно охарактеризовать как положительное явление. Данный факт позволяет нам утверждать, что финансовое положение анализируемого предприятия улучшается.
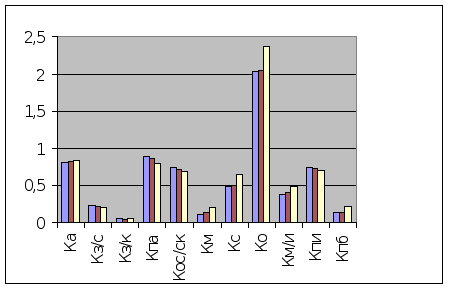
Рис. 2 - Относительные коэффициенты финансовой устойчивости
Следующим шагом будет расчет ряда коэффициентов, также непосредственно влияющих на уровень финансовой устойчивости предприятия.
Одним из таких коэффициентов является коэффициент финансовой зависимости КФЗ. Рассчитаем значение данного показателя для анализируемого предприятия:
КФЗ1 = (812 851 + 2 811 365 – 275 945) / 18 013 670 = 3 348 271 / 18 013 670 = 0,19;
КФЗ2 = (597 160 + 2 925 259 – 272 394) / 18 801 277 = 3 250 025 / 18 801 277 = 0,17;
КФЗ3 = (829 189 + 2 221 095 – 36 656) / 18 551 082 = 3 013 628 / 18 551 082 = 0,16.
Данный коэффициент показывает долю заемного капитала в общей валюте баланса.
Вычислим коэффициент текущей задолженности КТЗ, равный отношению краткосрочных финансовых обязательств к общей валюте баланса.
КТЗ1 = (2 811 365 - 275 945) / 18 013 670 = 2 535 420 / 18 013 670 = 0,140;
КТЗ2 = (2 925 259 - 272 394) / 18 801 277 = 2 652 865 / 18 801 277 = 0,141;
КТЗ3 = (2 221 095 – 36 656) / 18 551 082 = 2 184 439 / 18 551 082 = 0,118.
Целесообразным является определение коэффициента покрытия долгов собственным капиталом (коэффициент платежеспособности) КП, который равен отношению собственного капитала к заемному.
КП1 = (14 389 454 + 275 945) / (812 851 + 2 811 365 – 275 945) = 14 665 399 / 3 348 271 = 4,38;
КП2 = (15 278 858 + 272 394) / (597 160 + 2 925 259 – 272 394) = 15 551 252 / 3 250 025 = 4,78;
КП3 = (15 500 798 – 36 656) / (829 189 + 2 221 095 – 36 656) = 15 464 142 / 3 013 628 = 5,13.
Табл. 7 - Коэффициенты финансовой устойчивости
| № п/п | Показатели | По состоянию на конец | Изменение | |||
| 2003 г. | 2004 г. | 2005 г. | За 2004 | За 2005 | ||
| А | Б | 1 | 2 | 3 | 4 | 5 |
| 1 | Коэффициент финансовой зависимости | 0,19 | 0,17 | 0,16 | - 0,02 | -0,01 |
| 3 | Коэффициент покрытия долгов собственным капиталом | 4,38 | 4,78 | 5,13 | + 0,4 | +0,35 |
По данным табл. 7 можно сделать следующие выводы: значение показателя коэффициента покрытия долгов собственным капиталом имеет очень высокий уровень, причем с тенденций к увеличению данного показателя за анализируемый период (в 2004 г. данный показатель увеличился на 0,4 пункта, в 2005 г. его увеличение составило еще 0,34 пункта). Это является положительным моментом, так как у предприятия становится больше возможностей для покрытия долгов собственным капиталом. В то же время, уровень коэффициента финансовой зависимости и текущей задолженности достаточно невысок. Данный факт также можно считать положительным моментом.
Стоит отметить снижение показателя финансовой зависимости за анализируемый период (на 0,02 пункта в 2004 г. и на 0,01 пункта в 2005 г.). Это означает, что доля заемного капитала в общей валюте баланса анализируемого предприятия уменьшается, а, следовательно, компания меньше зависит от внешних кредиторов.
Также отметим небольшое увеличение коэффициента текущей задолженности на 0,001 пункта в 2004 г., и резкое уменьшение значения данного показателя в 2005 г. на 0,023 пункта. Этот факт говорит об уменьшении краткосрочных финансовых обязательств в общей валюте баланса.
На основании произведенных расчетов можно сделать вывод о том, что предприятие имеет устойчивое финансовое положение.
2.3 Анализ платежеспособности и ликвидности
Для точной оценки платежеспособности предприятия необходимо вычислить величину чистых активов и проанализировать их динамику.
Расчет чистых активов анализируемого предприятия представлен в табл. 8.
Табл. 8 - Расчет чистых активов тыс. руб.
| Статьи баланса | На 2003 г. | На 2004 г. | На 2005 г. |
| А | 1 | 2 | 3 |
| 1. Актив - всего | 18 013 670 | 18 801 277 | 18 551 082 |
| 2. Активы исключаемые – итого | 0 | 0 | 0 |
| - задолженность участников (учредителей) по взносам в уставный капитал | 0 | 0 | 0 |
| 3. Пассивы исключаемые – итого | 3 215 044 | 3 101 564 | 2 757 468 |
| - кредиты банков и займы | 1 280 650 | 1 200 341 | 1 300 492 |
| - кредиторская задолженность | 1 919 667 | 1 537 162 | 1 349 300 |
| - задолженность перед участниками (учредителями) по выплате доходов | 14 724 | 364 061 | 107 676 |
| - резервы предстоящих расходов | 0 | 0 | 0 |
| - прочие краткосрочные обязательства | 0 | 0 | 0 |
| 4. Чистые активы (стр. 1 – стр. 2 – стр. 3) | 14 798 626 | 15 699 713 | 15 793 614 |
| - в % к совокупным активам (стр. 4 : стр. 1 * 100) | 82,15 | 83,50 | 85,14 |
| 5. Уставный капитал | 2 616 045 | 2 616 045 | 2 616 045 |
| 6. Чистые активы к уставному капиталу (стр. 4 : стр. 5) | 5,66 | 6,0 | 6,04 |
Представленный расчет показывает, что анализируемое предприятие располагает чистыми активами, сумма которых по сравнению с 2003 годом увеличилась на 901 087 тыс. руб., или на 6,1% (901 087 / 14 798 626 * 100) и составили на 2004 год 15 699 713 тыс. руб., что в 6 раз покрывает уставный капитал. По сравнению с 2004 годом в 2005 году сумма чистых активов увеличилась еще на 93 901 тыс. руб., или на 0,6% (93 901 / 15 699 713 * 100), что составляет 15 793 614 тыс. руб., что покрывает уставный капитала также в 6 раз. Стоит добавить, что удельный вес чистых активов в совокупных активах предприятия увеличился в 2004 году на 1,35 пункта (83,5 – 82,15), а в 2005 году еще на 1,64 пункт (85,14 – 83,5). Такая тенденция позволяет нам сделать вывод об увеличении степени платежеспособности предприятия.
Анализ платежеспособности и ликвидности предприятия осуществляется путем сравнения средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
Для проведения данного анализа разделим активы и пассивы анализируемого предприятия на следующие группы:
1. Наиболее ликвидные активы: статьи из раздела II баланса «Денежные средства» и «Краткосрочные финансовые вложения» (строка 250 + строка 260).
А11 = 286 940 + 344 509 = 631 449;
А12 = 308 537 + 460 864 = 769 401;
А13 = 492 705 + 519 928 = 1 012 633.
2. Быстрореализуемые активы – краткосрочная дебиторская задолженность и прочие оборотные активы из II раздела баланса (строка 240 – задолженность участников по взносам в уставный капитал + строка 270).
А21 = 3 037 756;
А22 = 3 209 836;
А23 = 3 273 576.
3. Медленно реализуемые активы – статьи из II раздела баланса: «Запасы», «Налог на добавленную стоимость», «Задолженность участников по взносам в уставный капитал», а также статьи «Долгосрочные финансовые вложения» и «Отложенные налоговые активы» из I раздела баланса (∑ строк 140, 145, 210, 220 + задолженность участников по взносам в уставный капитал).
А31 = 48 000 + 976 680 + 244 876 = 1 269 556;
А32 = 152 983 + 1 007 477 + 372 202 = 1 532 662;
А33 = 204 477 + 1 248 480 + 381 120 = 1 834 077.
4. Труднореализуемые активы – статьи I раздела баланса за исключением статей данного раздела, включенных в предыдущую группу, и «Долгосрочная дебиторская задолженность» из II раздела баланса (строка 190 – строка 140 – строка 145 + строка 230).
А41 = 12 983 719 – 48 000 + 139 190 = 13 074 909;
А42 = 13 317 968 – 152 983 + 124 393 = 13 289 378;
А43 = 12 486 512 – 204 477 + 148 761 = 12 430 796.
Пассивы баланса сгруппируем по срочности их оплаты:
1. Наиболее срочные обязательства – статьи из V раздела баланса: «Кредиторская задолженность», «Задолженность участникам по выплате доходов» и «Прочие кредиторские обязательства» (∑ строк 620, 630, 660).
П11 = 1 919 667 + 14 724 = 1 934 391;
П12 = 1 537 162 + 364 061 = 1 901 223;
П13 = 1 349 300 + 107 676 = 1 456 976.
2. Краткосрочные пассивы – краткосрочные кредиты и заемные средства, резервы предстоящих расходов из V раздела баланса (строка 610 + строка 650).
П21 = 601 029;
П22 = 751 642;
П23 = 727 463.
3. Долгосрочные пассивы – долгосрочные кредиты и заемные средства из IV раздела баланса (строка 590).
П31 = 812 851;
П32 = 597 160;
П33 = 829 189.
4. Постоянные пассивы – статьи III раздела баланса. К итогу данного раздела прибавляется статья «Доходы будущих периодов» из V раздела баланса (строка 490 + строка 640).
П41 = 14 389 454 + 275 945 = 14 665 399;
П42 = 15 278 858 + 272 394 = 15 551 252;
П43 = 15 500 798 + 36 656 = 15 537 454.
Для определения ликвидности баланса следует сопоставить итоги приведенных групп по активу и пассиву (табл. 9,10).
Характеризуя ликвидность баланса по данным табл. 9, 10 следует отметить, что на предприятии наблюдается платежный недостаток денежных средств и ценных бумаг для покрытия наиболее срочных обязательств: на 2003 г. – 1 302 942 тыс. руб., или 67,4%, на 2004 г. – 1 131 822 тыс. руб., или 59,5%., на 2005 г. – 444 343 тыс. руб., или 30,5%. Эти цифры подтверждают, что только 40,5% срочных обязательств предприятия в 2004 г. покрывались наиболее ликвидными активами. В 2005 г. наблюдается тенденция к уменьшению платежного недостатка, уже 69,5% срочных обязательств покрываются наиболее ликвидными активами. В 2004 г. ожидаемые поступления от дебиторов были больше краткосрочных кредитов банков и заемных средств на 2 458 194 тыс. руб., или на 327,04%., в 2005 г. – на 2 546 113 тыс. руб., или на 350%. Следовательно, излишек наиболее ликвидных и быстрореализуемых активов по сравнению с общей величиной краткосрочных обязательств составил на 2004 г. 1 326 372 тыс. руб. (- 1 131 822 + 2 458 194), на 2005 г. – 2 101 770 тыс. руб. (- 444 343 + 2 546 113) то есть краткосрочные обязательства полностью покрываются быстрореализуемыми активами.
Медленно реализуемые активы превышали долгосрочные пассивы в 2004 г. на 935 502 тыс. руб., в 2005 г. – на 1 004 888 тыс. руб.
Таким образом, можно говорить о достаточной ликвидности баланса, что, в свою очередь, свидетельствует о финансовой устойчивости анализируемого предприятия.
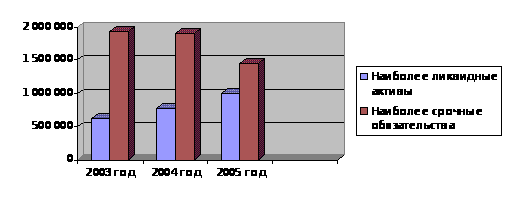
Рис. 3 - Покрытие срочных обязательств наиболее ликвидными активами
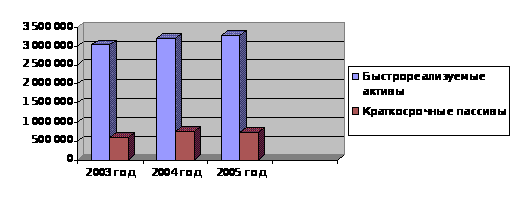
Рис. 4 - Покрытие краткосрочных пассивов быстрореализуемыми активами
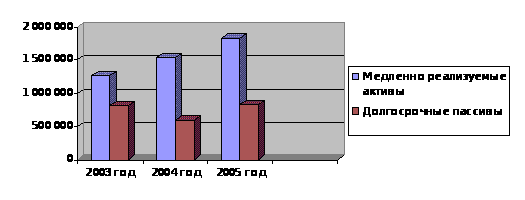
Рис. 5 - Покрытие долгосрочных пассивов медленно реализуемыми активами
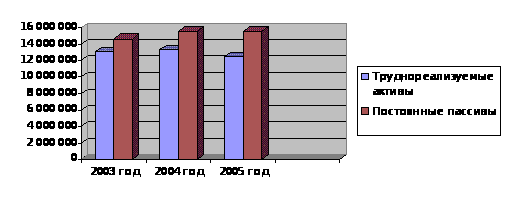
Рис. 6 - Покрытие постоянных пассивов труднореализуемыми активами
Далее предлагается рассчитать относительные показатели платежеспособности.
Для оценки ликвидности и платежеспособности в краткосрочной перспективе рассчитывают следующие показатели: коэффициент текущей ликвидности, коэффициент срочной ликвидности, коэффициент ликвидности при мобилизации средств, коэффициент абсолютной ликвидности.
Для расчета коэффициента абсолютной ликвидности КАБЛ воспользуемся формулой (27).
КАБЛ1 = (286 940 + 344 509) / (601 029 + 1 919 667 + 14 724) = 631 449 / 2 535 420 = 0,25;
КАБЛ2 = (308 537 + 460 864) / (751 642 + 1 537 162 + 364 061) = 769 401 / 2 652 865 = 0,29;
КАБЛ3 = (492 705 + 519 928) / (727 463 + 1 349 300 + 107 676) = 1 012 633 / 2 184 439 = 0,46.
Второй показатель коэффициент критической ликвидности ККЛ можно рассчитать по формуле (28).
ККЛ1 = (3 037 756 + 286 940 + 344 509) / (601 029 + 1 919 667 + 14 724) = 3 669 205 / 2 535 420 = 1,45;
ККЛ2 = (3 209 836 + 308 537 + 460 864) / (751 642 + 1 537 162 + 364 061) = 3 979 237 / 2 652 865 = 1,50;
ККЛ3 = (3 273 576 + 492 705 + 519 928) / (727 463 + 1 349 300 + 107 676) = 4 286 209 / 2 184 439 = 1,96.
Третий показатель ликвидности (коэффициент покрытия, или текущей ликвидности) исчисляется по формуле (29).
КП1 = (976 680 + 3 037 756 + 286 940 + 344 509) / (601 029 + 1 919 667 + 14 724) = 4 645 885 / 2 535 420 = 1,83;
КП2 = (1 007 477 + 3 209 836 + 308 537 + 460 864) / (751 642 + 1 537 162 + 364 061) = 4 986 714 / 2 652 865 = 1,88;
КП3 = (1 248 480 + 3 273 576 + 492 705 + 519 928) / (727 463 + 1 349 300 + 107 676) = 5 534 689 / 2 184 439 = 2,53.
Коэффициент ликвидности при мобилизации средств КЛМС исчисляется по формуле (30).
КЛМС1 = 976 680 / (601 029 + 1 919 667 + 14 724) = 976 680 / 2 535 420 = 0,39;
КЛМС2 = 1 007 477 / (751 642 + 1 537 162 + 364 061) = 1 007 477 / 2 652 865 = 0,38;
КЛМС3 = 1 248 480 / (727 463 + 1 349 300 + 107 676) = 1 248 480 / 2 184 439 = 0,57.
Табл. 11 - Анализ показателей ликвидности
| № | Коэффициенты ликвидности |
Нормальные ограничения |
На 2003 г. | На 2004 г. | На 2005 г. | Отклонение (+,-) | |
| За 2004 г | За 2005 г. | ||||||
| А | 1 | 2 | 3 | 4 | 5 | 6 | |
| 1 | Коэффициент абсолютной ликвидности КАБЛ | 0,2-0,25 | 0,25 | 0,29 | 0,46 | +0,04 | +0,17 |
| 2 | Коэффициент критической ликвидности ККЛ | 0,7-0,8 | 1,45 | 1,5 | 1,96 | +0,05 | +0,46 |
| 3 | Коэффициент текущей ликвидности КП | 1-2 | 1,83 | 1,88 | 2,53 | +0,05 | +0,65 |
| 4 | Коэффициент ликвидности при мобилизации | 0,5-0,7 | 0,39 | 0,38 | 0,57 | -0,01 | +0,19 |
Как видно из табл. 11, уровень абсолютной ликвидности возрос в 2004 г. на 0,04 пункта, а в 2005 г. на 0,17 пунктов. Полученные значения говорят нам о том, что предприятие в 2004 г. могло погасить за счет наиболее ликвидных активов 29% краткосрочных обязательств, а в 2005 г. – уже 46%.
Вместе с тем наблюдается тенденция увеличения остальных коэффициентов покрытия краткосрочных долгов. Коэффициент критической ликвидности (покрытия срочных обязательств) увеличился за 2004 г. на 0,05 пункта и составил на 2004 г. 1,5, что в 1,9 раз больше оптимальной величины. На 2005 г. данный показатель увеличился еще на 0,46 пунктов и составил на конец 2005 г. 1,96, что в 2,45 раза выше нормативного значения. Коэффициент текущей ликвидности (полного покрытия текущих обязательств) увеличился за 2004 г. на 0,05 пунктов, и на конец 2004 г. на 1 руб. краткосрочных обязательств приходится 1,88 руб. текущих активов, в том числе 0,38 руб. – запасов. В 2005 г. данный показатель увеличился еще на 0,65 пунктов, составив на конец года 2,65 руб. текущих активов, в том числе 0,57 руб. – запасов.
Данные факты свидетельствуют о том, что предприятие в состоянии погасить краткосрочные долги, материальных и финансовых ресурсов для обеспечения бесперебойной деятельности у анализируемого предприятия достаточно.
Целесообразным является прогнозирование вероятности банкротства предприятия ОАО «Энерго» в динамике, которое будем проводить при помощи формулы (31).
Для этого рассчитаем показатели следующим образом:
х11 = 5 029 951 / 18 013 670 = 0,28;
х12 = 5 483 309 / 18 801 277 = 0,29;
х13 = 6 064 570 / 18 551 082 = 0,33.
х21 = (95 606 + 2 537 425) / 18 013 670 = 2 633 031 / 18 013 670 = 0,15;
х22 = (128 600 + 3 451 217) / 18 801 277 = 3 579 817 / 18 801 277 = 0,19;
х23 = (196 203 + 4 184 002) / 18 551 082 = 4 380 205 / 18 551 082 = 0,24.
х31 = 1 158 462 / 18 013 670 = 0,06;
х32 = 2 963 747 / 18 801 277 = 0,16;
х33 = 4 183 519 / 18 551 082 = 0,23.
х41 = (2 616 045 + 9 140 378) / (812 851 + 2 811 365) = 11 756 423 / 3 624 216 = 3,24;
х42 = (2 616 045 + 9 082 996) / (597 160 + 2 925 259) = 11 699 041 / 3 522 419 = 3,32;
х43 = (2 616 045 + 8 504 548) / (829 189 + 2 221 095) = 11 120 593 / 3 050 284 = 3,66.
х51 = 16 138 485 / 18 013 670 = 0,88;
х52 = 19 073 350 / 18 801 277 = 1,01;
х53 = 23 841 688 / 18 551 082 = 1,29.
Определив, таким образом необходимые для дальнейшего анализа показатели, приступим к расчету модели Z-счета.
Z–счет1 = 1,2 * 0,28 + 1,4 * 0,15 + 3,3 * 0,06 + 0,6 * 3,24 + 1,0 * 0,88 = 0,336 + 0,21 + 0,198 + 1,944 + 0,88 = 3,568;
Z–счет2 = 1,2 * 0,29 + 1,4 * 0,19 + 3,3 * 0,16 + 0,6 * 3,32 + 1,0 * 1,01 = 0,348 + 0,266 + 0,528 + 1,992 + 1,01 = 4,104;
Z–счет3 = 1,2 * 0,33 + 1,4 * 0,24 + 3,3 * 0,23 +