Оптимизация финансовой устойчивости и платежеспособности предприятия ОАО "Энерго"
На основании полученных результатов можно сделать вывод: в течение всего рассматриваемого периода вероятность банкротства анализируемого предприятия была ничтожно мала. Об этом говорят значения, полученные при рассмотрении модели Z-счета Э. Альтмана, равные 3,568 в 2003 г., 4,104 в 2004 г., 4,977 в 2005 г. Причем мы наблюдаем явную тенденцию к увеличению значений данного показателя, что говорит о благополучно складывающейся ситуации на анализируемом предприятии.
Проведенный анализ помог выявить как положительные, так и отрицательные тенденции в развитии финансового состояния предприятия.
Подводя итоги анализа, можно сделать следующие выводы:
- пользуясь системой расчета абсолютных показателей, мы определили тип финансовой устойчивости анализируемого предприятия, который можно охарактеризовать как абсолютная финансовая устойчивость.
Однако следует отметить тот факт, что значительная доля собственного капитала предприятия (80,36% в 2005 г.) направлена на приобретение основных средств и в другие внеоборотные активы. Только 19,64% в 2005г. собственного капитала направляется на пополнение оборотных средств.
С другой стороны, собственный оборотный капитал предприятия полностью покрывает формирование запасов (187,22% в 2005 г.).
За счет собственного и заемного капитала обеспечивается покрытие запасов на 238,1% в 2005 г. Следовательно, мы наблюдаем ситуацию, когда запасы полностью покрываются нормальными источниками их формирования.
Таким образом, вывод об абсолютной финансовой устойчивости анализируемого предприятия является вполне закономерным;
- анализ относительных показателей финансовой устойчивости показал высокую финансовую независимость предприятия. В ходе анализа были выявлены следующие положительные моменты:
коэффициент финансовой автономии имеет достаточно высокое значение (0,84 в 2005 г.). Это говорит о том, что предприятие имеет достаточно высокие шансы справиться с непредвиденными обстоятельствами. А рост данного показателя, который мы наблюдаем на анализируемом предприятии, свидетельствует об увеличении финансовой независимости, повышает гарантии погашения предприятием своих обязательств и расширяет возможности для привлечения заемных средств;
на анализируемом предприятии наблюдается увеличение значения коэффициента обеспеченности оборотных активов, в том числе запасов, собственным оборотным капиталом. Кроме того, предприятие обладает большими возможностями для покрытия долгов собственным капиталом;
доля заемного капитала в общей валюте баланса анализируемого предприятия уменьшается за рассматриваемый период, следовательно, компания меньше зависит от внешних кредиторов;
расчет коэффициента финансовой зависимости показал, что на предприятии уменьшаются краткосрочные финансовые обязательства в общей валюте баланса;
коэффициент прогноза банкротства достаточно высок (0,209 в 2005 г. с положительной динамикой за анализируемый период), что можно охарактеризовать как положительное явление.
За анализируемый период финансовое положение предприятия улучшается – к такому выводу мы пришли, проведя предложенный анализ.
Несмотря на то, что в ходе анализа получены хорошие итоговые результаты, характеризующие финансовую устойчивость и платежеспособность ОАО «Энерго», нами обнаружены факты, отрицательно влияющие на развитие данного предприятия:
- большая часть собственного капитала используется во внеоборотных активах. Индекс постоянного актива имеет достаточно высокое значение. Это обстоятельство привело к тому, что на предприятии сложился низкий уровень маневренности собственного капитала. Фактическое значение коэффициента маневренности находится ниже допустимой границы (0,20 в 2005 г.);
- высокий удельный вес составляет имущество производственного назначения. Об этом свидетельствует расчет коэффициента имущества производственного назначения, что в свою очередь привело к низкому уровню мобильности имущества: 49% всего имущества предприятия составляет имущество иммобильного характера, которое, в случае необходимости, будет достаточно трудно перевести в денежную наличность.
Нами проведен анализ платежеспособности, который позволил сделать следующие выводы:
- на анализируемом предприятии наблюдается платежный недостаток денежных средств и ценных бумаг для покрытия наиболее срочных обязательств;
- краткосрочные и долгосрочные пассивы покрываются полностью быстрореализуемыми и медленно реализуемыми активами соответственно;
- труднореализуемые активы анализируемого предприятия не способны покрыть постоянные пассивы.
Анализ показателей ликвидности позволил нам выявить, что коэффициент абсолютной ликвидности и коэффициент текущей ликвидности находятся в пределах допустимых значений, коэффициент критической ликвидности значительно превышает нормативный уровень. Данный факт свидетельствует о том, что предприятие в состоянии погасить краткосрочные долги. Анализируемое предприятие обладает достаточными материальными и финансовыми ресурсами для обеспечения бесперебойной деятельности.
Проведенное прогнозирование вероятности банкротства показало, что в течение всего рассматриваемого периода вероятность банкротства предприятия ОАО «Энерго» была ничтожно мала.
На основании вышеизложенного мы пришли к выводу, что анализируемое предприятие ОАО «Энерго» обладает высоким уровнем финансовой устойчивости, а также ликвидности баланса, способно погашать свои обязательства, то есть платежеспособно. Кроме того, риск вероятности банкротства данного предприятия очень незначителен.
Анализируя финансовые показатели ОАО «Энерго» можно сделать вывод, что анализируемое предприятие позиционируется как стабильная компания, имеющая перспективы дальнейшего развития.
Несмотря на все положительные результаты, в ходе анализа были выявлены негативные моменты, которые мы постараемся нейтрализовать в третьей главе, путем оптимизации финансовой устойчивости и платежеспособности предприятия ОАО «Энерго».
ГЛАВА 3. РЕКОМЕНДАЦИИ ПО УЛУЧШЕНИЮ ФИНАНСОВОЙ УСТОЙЧИВОСТИ И ПЛАТЕЖЕСПОСОБНОСТИ ОАО «ЭНЕРГО»
3.1 Оптимизация финансовой устойчивости и платежеспособности
В результате проведенного анализа в предыдущей главе за период с 2003 по 2005 г. нами выявлены тенденции, отрицательно влияющие на финансовую устойчивость и платежеспособность ОАО «Энерго», которые характеризуются следующими фактами:
большая часть собственного капитала используется во внеоборотных активах;
низкий уровень маневренности собственного капитала;
высокий удельный вес составляет имущество производственного назначения;
платежный недостаток денежных средств и ценных бумаг для покрытия наиболее срочных обязательств.
Одной из причин указанных проблем, возникших в финансовом состоянии предприятия ОАО «Энерго», является нерациональное управление результатами деятельности (нерациональное управление финансами).
В качестве оптимизации финансовой устойчивости предприятия следует провести мероприятия, рассчитанные как на краткосрочную, так и на долгосрочную перспективу.
Во-первых, финансовой службе предприятия рекомендуем осуществлять регулярный мониторинг и диагностику финансовой устойчивости платежеспособности. Несмотря на неплохие значения коэффициентов за 2003 – 2005 гг., нами были отмечены некоторые тенденции, отрицательно влияющие на финансовое состояние предприятия. С целью сохранения устойчивого финансового состояния необходимо своевременно выявлять и устранять причины, вызывающие снижение платежеспособности и финансовой устойчивости.
Далее предлагаем ряд практических мероприятий, направленных на улучшение финансовой ситуации ОАО «Энерго».
Одним из таких мероприятий может послужить вывод на аутсорсинг ряда функций предприятия, таких как связь и транспорт. Данное мероприятие можно провести в течение одного производственного цикла, следовательно, отнесем его в категорию краткосрочных мероприятий.
Аутсорсинг - это передача стороннему подрядчику некоторых бизнес-функций или частей бизнес-процесса компании. Подрядчик (аутсорсер) адаптирует свои универсальные средства и знания, учитывая конкретный бизнес заказчика, и использует их в интересах заказчика за оплату, определяемую сложившейся стоимостью услуг, а не долей в прибыли.
Вывод на аутсорсинг вспомогательных бизнес-процессов приведет к:
- экономии оборотных средств;
- уменьшению затрат и ремонтных средств на вспомогательные бизнес-процессы;
- снижению неучтенных затрат;
- сокращению издержек, связанных с незавершенным производством;
- снижению себестоимости функций, передаваемых аутсорсеру.
Цели проведения аутсорсинга:
1. Концентрация деятельности на основных бизнес-процессах за счет:
- отказа от отвлечения средств (оборотных и внеоборотных) на обеспечение вспомогательных бизнес-процессов;
- повышения эффективности основных управленческих ресурсов;
- обеспечения прозрачности экономики основной цепочки процессов, формирующих добавочную стоимость продукции.
2. Отказ от инфраструктур, не приносящих доход предприятию.
Снижение затрат на:
- аппарат управления вспомогательных производств;
- обновление, ремонт и содержание переданных в аренду аутсорсеру оборудования.
3. Оптимизация численности предприятия.
Содержание непрофильной инфраструктуры требует значительных вложений, в том числе по оплате труда, а также возможность управлять бизнес-процессами в непрофильной для себя области.
Далее предлагаем рассчитать целесообразность вывода на аутсорсинг узла связи.
Затраты на содержание узла связи в месяц составляют 221 050 рублей. ООО «Телеком Плюс» предлагает свои услуги за 254 990 рублей 31 копейку. При этом ОАО «Энерго» будет получать арендную плату: 56 063 рубля 40 копеек с ООО «Телеком Плюс». Следовательно, услуги ООО «Телеком Плюс» составят 198 927 рублей 91 копейку (254 990,31 – 56 063,40).
Таким образом, экономия составит 22 122 рубля 09 копеек в месяц (221 050 – 198 927,91), в год 265 465 рублей 08 копейки (22 122,09 * 12).
Предлагаем также передать на аутсорсинг транспорт дочернему предприятию - ОАО «Энерготранс».
ОАО «Энерготранс» будет оказывать ОАО «Энерго» следующие транспортные услуги: услуги по перевозке грузов, услуги по перевозке пассажиров. Номенклатура, количество, объем грузов, количество пассажиров, представляемых ОАО «Энерго» к перевозке, определяются сторонами ежемесячно на основании письменных заявок ОАО «Энерго».
Кроме того, ОАО «Энерго» передает в аренду весь автомобильный парк ОАО «Энерготранс».
Содержание автомобильного парка обходится ОАО «Энерго» в 579 256 рублей 18 копеек в месяц.
ОАО «Энерготранс» оценивает свои услуги в размере 704 125 рубля 20 копеек, уплачивая ОАО «Энерго» арендную плату в сумме 147 125 рубля 17 копеек.
Таким образом, услуги ОАО «Энерготранс» составят 557 000 рублей 03 копеек (704 125,20 – 147 125,17). Экономия составит 22 256 рублей 15 копеек в месяц (579 256,18 – 557 000,03), 267 073 рубля 80 копеек в год.
Просчитав таким образом возможные выгоды, которые предприятие способно получить в результате вывода на аутсорсинг непрофильных функций, мы можем составить следующий прогноз.
Общая экономия от вывода на аутсорсинг составляет 532 538 рублей. Данная сумма относится на статью «Денежные средства» II раздела баланса. Таким образом, денежные средства на конец 2005 г. составят 1 025 243 рубля.
Наиболее ликвидные активы на 2005 г. составят:
1 025 243 + 519 928 = 1 545 171.
Наиболее срочные обязательства на 2005 г. составляют 1 456 976 рублей.
Как видно из расчетов, наиболее ликвидные активы покрывают наиболее срочные обязательства на 88 195 рублей (1 545 171 – 1 456 976).
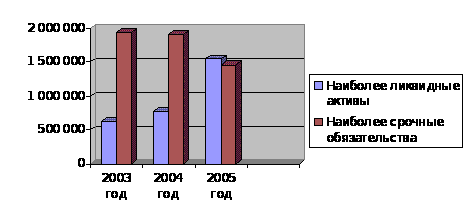
Рис. 7 - Покрытие наиболее срочных обязательств наиболее ликвидными активами
Таким образом, передав на аутсорсинг часть непрофильных функций, предприятие сможет покрывать наиболее срочные обязательства наиболее ликвидными активами, тем самым увеличивается степень платежеспособности ОАО «Энерго».
Немногие российские предприятия внедряют на практике комплексную систему управления финансами.
В связи с этим мы рекомендуем финансовой службе ОАО «Энерго» разработку комплексной системы управления финансами, которая заключается в принятии решений о привлечении и использовании финансовых ресурсов и механизмов с целью получения наибольшего экономического эффекта.
Управление этим процессом – это способ наиболее эффективного достижения поставленных целей, и осуществляется он по следующей схеме: «Цель – Стратегия – Тактика - Оперативное управление - Практическое исполнение».
Когда речь идет об управлении финансами предприятия, то под процессом понимается получение финансовых результатов в качестве выручки или привлечения заемных средств и распределение их между теми или иными объектами их использования, а также определение временных интервалов, в которых данные ресурсы будут привлечены и использованы. Комплексная система управления финансами должна обеспечивать функционирование и взаимодействие всех уровней управления: стратегического, тактического и оперативного.
Решения, принимаемые на стратегическом уровне, направлены на достижение основных целей предприятия и касаются, прежде всего, долгосрочных вложений и методов их финансирования, а также существенных изменений в структуре предприятия и в методах ведения бизнеса.
В качестве стратегической цели финансовой службы ОАО «Энерго» можно определить изыскание путей выхода на новые рынки сбыта электроэнергии и теплоэнергии на территории Камчатского края.
На тактическом уровне принимаются решения, реализация которых призвана исполнять стратегическую линию предприятия в области использования финансовых ресурсов.
Финансовые ресурсы должны использоваться таким образом, чтобы соотношение краткосрочной задолженности и оборотного капитала поддерживалось на уровне, необходимом для обеспечения стабильной работы предприятия. Например, формирование запасов материалов, составление плана по оплате по своим обязательствам перед поставщиками и подрядчиками, перед бюджетом, перед персоналом и т. д.
Оперативное управление финансами направлено на практическое выполнение тех решений, которые были приняты на тактическом уровне. Месячный план движения средств формируется таким образом, что поступление и расходование платежных средств в нем сбалансированы (абсолютная ликвидность).
В отличие от инструментов стратегического и тактического уровней, инструменты оперативного управления финансами должны обеспечивать не только связь с предыдущим уровнем, но и непрерывность процесса управления.
Таким образом, ежедневно принимая решения и оперативно управляя финансовыми ресурсами, менеджеры должны стремиться выполнять планы, которые формируются как оптимальные пути достижения тактических и стратегических целей, и при этом не допускать значительных колебаний уровня абсолютной ликвидности.
Комплексная система управления финансами предприятия ОАО «Энерго» представлена на рис. 8.
Классическая практика бюджетного управления предполагает составление бюджетов на год с разбивкой по месяцам. Но если такая детализация приемлема для контроля ликвидности и финансовой устойчивости компании, то для оперативного управления финансами ее явно недостаточно.
Для этого предлагаем оптимизировать бизнес-процессы, связанные с ежедневным движением денежных средств, разработать документы, регламентирующие порядок осуществления платежей.
При построении системы управления финансами важно оптимизировать соответствующие бизнес-процессы, для чего необходимо определить:
- состав центров финансовой ответственности, по которым формируются и контролируются бюджеты денежных средств;
- участников процесса, то есть сотрудников компании, выступающих в роли контроллеров выполнения внутренних регламентов;
- обязанности и полномочия каждого участника бизнес-процесса, ответственных по тем или иным платежам;
- временной график прохождения платежей, в частности установить сроки и последовательность прохождения заявок на оплату.
В дальнейшем данные процедуры позволят сократить трудозатраты топ-менеджеров компании на контроль расходования средств. Если ранее им приходилось просматривать и подписывать каждую заявку на оплату, то, когда суммы расходов утверждены в бюджетах, а порядок согласования платежей формализован, контроль за финансовыми ресурсами можно возложить на финансового менеджера. Соответственно генеральный директор будет согласовывать только ограниченное количество платежей (сверхлимитных, крупных, нерегулярных).
Правильно выстроенные бизнес-процессы помогают решить еще одну актуальную задачу – свести к минимуму риск злоупотреблений со стороны сотрудников предприятия за счет разделений функций контроля выплат и их инициации.
Бизнес-процесс управления денежными потоками предлагаем закрепить в регламентном документе «Порядок прохождения платежей в компании». Данный документ является обязательным для исполнения всех подразделений компании и утверждается внутренним приказом. Он определяет правила функционирования платежной системы компании и может содержать информацию о порядке прохождения заявок на оплату, сроках, ответственных за согласование, обязанностях и полномочиях сотрудников, последовательности действий.
Для наглядности удобно систематизировать такую информацию в табличном или графическом виде (табл. 12).
Таким образом, заявка проходит три уровня контроля.
Руководитель ЦФО проверяет целесообразность и обоснованность данного расхода, сотрудник планово-экономического отдела – наличие лимитов в бюджете ЦФО на такой вид расхода в данном периоде, а сотрудник бухгалтерии – правильность оформления документов на оплату и отсутствие задолженностей по расчетам и представлению документов по данному контрагенту и сотруднику.
На все проверки по внеочередным заявкам отводится два часа, по очередным – до двух рабочих дней. После этого заявка в зависимости от суммы и кодировки бюджета попадает к руководителю казначейства, заместителю генерального директора по финансам и генеральному директору, которые принимают решение об оплате. Затем заявка направляется для оплаты в казначейство.
Необходимо отметить, что хорошо проработанный регламент должен предотвращать сбои в управлении платежной системой и однозначно трактовать действия того или иного сотрудника.
Табл. 12 - График прохождения платежей ОАО «Энерго»
|
Операция |
Комментарий |
Рабочие (банковские) дни |
||||
|
1 |
2 |
3 |
4 |
5 |
||
| Формирование инициатором платежа заявки в электронной системе. Акцепт заявки руководителем ЦФО | Акцептованная руководителем ЦФО заявка автоматически поступает финансовому менеджеру | До 16 часов | ||||
| Акцепт заявки финансовым менеджером | До 18 часов | |||||
| Акцепт заявки зам. ген. директора по финансам (для заявок, требующих такого акцепта) | До 10 часов | |||||
| Акцепт заявки ген. директором (для заявок, требующих такого акцепта) | До 11 часов | |||||
| Регистрация финансовым менеджером состояния заявок в электронной платежной системе | До 12 часов | |||||
| Выдача по заявкам наличных денежных средств | Заявка, по которой денежные средства не были получены в течение трех дней, аннулируется | С 11 часов | В те-чение дня | В те-чение дня | ||
| Осуществление безналичных оплат по заявкам с приоритетом «1» | В случае целесообразности и наличия свободных денежных средств заявка может быть оплачена в более ранние сроки | До 14 часов | ||||
| Осуществление безналичных оплат по заявкам с приоритетом «2» | До 14 часов | |||||
| Осуществление безналичных оплат по заявкам с приоритетом «3» | Дата оплаты определяется зам. ген. директора по финансам | До 14 часов | ||||
Выше было сказано о приоритетности платежей. Что же это такое и как определяется эта приоритетность?
Чтобы избежать кассовых разрывов, целесообразно ранжировать все платежи по степени их приоритетности или значимости.
Статьи с наиболее высоким приоритетом оплачиваются в обязательном порядке, статьи с пониженным приоритетом – при выполнении дополнительных условий.
Регламент определения приоритета платежей ОАО «Энерго»:
- приоритет первой очереди – платежи, задержка по которым может вызвать серьезные негативные последствия для предприятия, например штрафные санкции или ухудшение деловой репутации.
К таким платежам относятся оплата налогов, погашение кредитов, задолженность перед основными поставщиками.
Данные платежи оплачиваются финансовой службой строго в соответствии со сроком, указанным в заявке;
- приоритет второй очереди – платежи, по которым допустима задержка оплаты на срок до трех банковских дней без серьезных негативных последствий для предприятия (выплата заработной платы, оплата основным поставщикам);
- приоритет третьей очереди – платежи, по которым допустим перенос сроков оплаты более чем на три банковских дня.
При невыполнении плана поступлений по выручке финансовая служба имеет право инициировать сокращение таких статей в бюджете или отмену таких платежей (расходы на обучение, модернизацию оргтехники).
Как было сказано выше, одним из инструментов комплексной системы управления финансами является составление платежного календаря.
Основная цель платежного календаря – формирование графика денежных потоков на ближайший период (от нескольких рабочих дней до одного месяца) таким образом, чтобы гарантировать оплату всех необходимых платежей, минимизировать излишки денежных средств и избежать кассовых разрывов.
Платежный календарь обязательно должен содержать данные о поступлениях и выбытиях, а также о плановых остатках денежных средств с разбивкой по дням и их источникам (табл. 13).
Табл. 13 - Платежный календарь ОАО «Энерго» тыс. руб.
| Статья | Дата / план – факт | Итого за месяц | Прогноз отклоне-ний от бюджета | ||||||||
| 1 июля | 2 июля | 3 июля | 4 июля | 5 июля | 6 июля | … | 30 июля | ||||
| факт | факт | факт | факт | план | план | … | план | ||||
| Текущая деятельность | |||||||||||
| Поступ-ления от клиентов | 1200 | 1000 | 900 | 1000 | 1000 | 1000 | 1000 | 9180 | -820 | ||
| Прочие поступле-ния | 280 | 780 | -20 | ||||||||
| Итого поступле-ния | 1480 | 1000 | 900 | 1000 | 1000 | 1000 | 1000 | 9960 | -840 | ||
| Оплата основным поставщи-кам | -500 | -900 | -1000 | -1500 | -5000 | -500 | |||||
| Заработная плата | -980 | -980 | 200 | ||||||||
| Премии | -300 | 0 | |||||||||
| НДС | -400 | 0 | |||||||||
| Налог на прибыль | -200 | 0 | |||||||||
| Расходы на рекламу | -100 | -50 | -150 | 0 | |||||||
| Аренда | -200 | -200 | -200 | ||||||||
| Хозрасхо-ды | -90 | -100 | -100 | -290 | 10 | ||||||
| Итого выбытия | -980 | -90 | -500 | -100 | -900 | -1100 | … | -1850 | -7520 | -670 | |
|
Сальдо по текущей деятель ности |
500 | 910 | 400 | 900 | 100 | -100 | … | -850 | 3040 | -2460 | |
| … | … | … | … | … | … | … | … | … | … | … | |
Понимание распределения расходов во времени поможет выявить наиболее рисковые с точки зрения возникновения кассовых разрывов моменты и провести мероприятия по перераспределению бремени платежей, например, разнести на разные недели выплату заработной платы и перечисление в бюджет налогов, вовремя воспользоваться кредитом.
Во второй главе мы установили, что в целом на предприятии наблюдается финансовое равновесие, характеризующееся абсолютной финансовой устойчивостью и платежеспособностью.
В целях поддержания достигнутого финансового состояния в длительном периоде предлагаем проводить на предприятии стратегический механизм финансовой стабилизации.
Представленный механизм базируется на использовании модели устойчивого роста предприятия, обеспечиваемого основными параметрами его финансовой стратегии.
Рассмотрим вариант модели устойчивого роста предприятия, имеющий следующий вид:
ЧП х ККП х А х КОа
 ΔОР
= , (33)
ОР х СК
где ΔОР – возможный темп прироста объема реализации продукции, не нарушающий финансовое равновесие предприятия, выражаемый десятичной дробью;
ЧП – сумма чистой прибыли предприятия;
ККП – коэффициент капитализации чистой прибыли, выраженный десятичной дробью;
А – стоимость активов предприятия;
КОа – коэффициент оборачиваемости активов в разах;
ОР – объем реализации продукции;
СК – сумма собственного капитала предприятия.
Если базовые параметры финансовой стратегии предприятия остаются неизменными в настоящем периоде, расчетный показатель будет составлять оптимальное значение возможного прироста объема реализации продукции. Любое отклонение от этого оптимального значения будет или требовать дополнительного привлечения финансовых ресурсов (нарушая финансовое равновесие), или генерировать дополнительный объем этих ресурсов, не обеспечивая эффективного их использования в операционном процессе.
Если же по условиям конъюнктуры товарного рынка предприятие не может выйти на запланированный темп прироста объема реализации продукции или наоборот может существенно его превысить, для обеспечения новой ступени финансового равновесия предприятия в параметры его финансовой стратегии должны быть внесены соответствующие коррективы (то есть, изменены значения отдельных базовых финансовых показателей).
Таким образом, модель устойчивого роста является регулятором оптимальных темпов развития объема операционной деятельности (прироста объема реализации продукции) или в обратном ее варианте – регулятором основных параметров финансового развития предприятия (отражаемых системой коэффициентов, рассмотренных нами во второй главе).
Представленная модель позволяет закрепить достигнутое финансовое равновесие предприятия в долгосрочной перспективе его развития.
Рассмотрим вариативность управленческих решений, обеспечивающих финансовое равновесие предприятия ОАО «Энерго» на основе использования модели устойчивого равновесия (табл. 14).
Результаты проведенных расчетов показывают, что, изменяя параметры финансовой стратегии предприятия, можно соответствующим образом изменять оптимальный темп прироста объема реализации продукции, сохраняя при этом достигнутое финансовое равновесие.
3.2 Инвестиционный проект
В качестве оптимизации финансового состояния предприятия ОАО «Энерго» следует порекомендовать финансовой службе обратить особое внимание на развитие инвестиционных процессов. При этом следует обеспечивать выполнение следующих мероприятий:
- экономическую эффективность капитальных вложений, обеспечивающих логистику развития предприятия за счет технического перевооружения и реконструкции, а также строительства новых объектов энергетики;
- сокращение сроков строительства (реализации проектов);
- качественного выполнения плана строительно-монтажных и пусконаладочных работ на объектах.
Обеспечение экономической эффективности капитальных вложений достигается при формировании планов капитального строительства путем выделения экономически приоритетных проектов по филиалам, с расчетом дисконтированного срока окупаемости и внутренней нормы рентабельности основных проектов.
Сокращение сроков реализации проектов может быть достигнуто за счет максимально возможного совмещения процессов инвестиционного цикла и за счет реализации специальных организационно – технологических мероприятий.
Качество выполняемых работ должно обеспечиваться системой организации постоянного контроля выполняемых работ в соответствии с нормативно – техническими документами и директивными положениями.
Как выяснилось при анализе финансовой устойчивости и платежеспособности, предприятие обладает достаточно большим количеством имущества производственного назначения, то есть, носящего иммобильный характер. Данный факт значительно осложняет перевод имущества в денежную наличность или в другие ликвидные активы, следовательно, с отрицательной стороны влияет на ликвидность предприятия ОАО «Энерго». В качестве оптимизационной программы предлагаем два варианта, для которых рассчитаем финансовые риски и экономическую эффективность инвестиционных операций.
Инвестиционный проект «А».
На Закамской ТЭЦ-5 оборудование достаточно изношенное, не менявшееся долгое время. Данная ТЭЦ обеспечивает электроэнергией и тепловой энергией весь правый берег города Петропавловск-Камчатском. Поэтому предлагаем заменить изношенное оборудование на новое: установить турбоагрегаты ПТ 29/35, реконструировать градирню №4 площадью орошения 2600 м2, выполнить работы по реконструкции эстакады тепловыводов, осуществить газификацию ТЭЦ, установить приключенную турбину Т-30/50-1,3 с использованием существующей турбины Р-50-130. Все эти мероприятия позволят увеличить выработку тепловой и электрической энергии и значительно снизить удельные расходы топлива на ее производство. Источником финансирования данного проекта послужит кредит в сумме 0,8 млрд. руб. Западно-Уральский банк Сбербанка РФ, обслуживающий ОАО «Энерго», начисляет проценты из расчета 18% годовых. Кредит взят сроком на 4 года.
Инвестиционный проект «Б».
С 2003 года на балансе предприятия находится строительство незавершенного объекта – жилого дома в г. Березники Камчатского края. Предлагаем завершить строительство данного дома. Предложенное мероприятие позволит закончить незавершенное строительство и после реализации жилья получить денежные средства. Таким образом, мы увеличим ликвидность баланса, а, следовательно, ликвидность предприятия. Сумма необходимых капиталовложений составляет 2 млрд. руб. Объект предлагается закончить в III квартале 2007 г. Источниками финансирования данного инвестиционного проекта послужат привлеченные средства. Для осуществления проекта предлагается взять кредит в Западно-Уральском банке Сбербанка РФ в сумме 2 млрд. руб. под 18% годовых. Срок кредита 5 лет.
Перед тем, как приступить к реализации какого-либо проекта, необходимо оценить уровень финансового риска по предложенным инвестиционным операциям.
Табл.15 - Распределение вероятности ожидаемых доходов по двум инвестиционным проектам
| Возможные значения конъюнктуры инвестиционного рынка | Инвестиционный проект «А» | Инвестиционный проект «Б» | ||||
| Расчетный доход, тыс. руб. | Значение вероятности | Сумма ожидаемых доходов, тыс. руб. | Расчетный доход, тыс. руб. | Значение вероятности | Сумма ожидаемых доходов, тыс. руб. | |
| Высокая | 4000 | 0,25 | 1000 | 20000 | 0,30 | 6000 |
| Средняя | 3000 | 0,50 | 1500 | 15000 | 0,40 | 6000 |
| Низкая | 1500 | 0,25 | 375 | 6000 | 0,30 | 1800 |
| В целом | - | 1,0 | 2875 | 1,0 | 13800 | |
Сравнивая данные по двум инвестиционным проектам, можно увидеть, что расчетные величины доходов по проекту «А» колеблются в пределах от 1500 до 4000 тыс. руб. при сумме ожидаемых доходов 2875 тыс. руб. По проекту «Б» сумма ожидаемых доходов в целом составляет 13800 тыс. руб., их изменчивость осуществляется в диапазоне от 6000 до 20000 тыс. руб. Такое сопоставление позволяет сделать вывод о том, что риск реализации инвестиционного проекта «А» значительно меньше, чем проекта «Б», где колеблемость расчетного дохода выше.
Более наглядное представление об уровне риска дают результаты расчета среднеквадратического (стандартного) отклонения, представленные в табл. 17.
Табл. 16 - Расчет среднеквадратического (стандартного) отклонения по двум инвестиционным проектам
| Варианты проектов | Возможные значения конъюнктуры инвестиционного рынка | Ri |
|
|
|
Pi |
|
* √ Pi |
| Инвестиционный проект «А» |
Высокая Средняя Низкая |
4000 3000 1500 |
2875 2875 2875 |
+1125 +125 -1375 |
1265625 15625 1890625 |
0,25 0,50 0,25 |
316406 7812 472656 |
- - - |
В целом |
- |
2875 |
- |
- |
1,00 |
796 874 |
893 |
|
| Инвестиционный проект «Б» |
Высокая Средняя Низкая |
20000 15000 6000 |
13800 13800 13800 |
+6200 +1200 -7800 |
38440000 1440000 60840000 |
0,30 0,40 0,30 |
11532000 576000 18252000 |
- - - |
В целом |
- |
13800 |
- |
- |
1,00 |
30360000 |
5510 |
 (Ri
-R)
Результаты расчета показывают, что среднеквадратическое (стандартное) отклонение по инвестиционному проекту «А» составляет 893, в то время как по инвестиционному проекту «Б» - 5510, что свидетельствует об очень высоком уровне риска.
Далее предлагается рассчитать коэффициент вариации, который позволяет определить уровень риска, если показатели среднего ожидаемого дохода от осуществления финансовых операций различаются между собой. Расчет коэффициента вариации осуществляется по следующей формуле:
 CV
= σ
/ R, (34)
где CV – коэффициент вариации,
σ – среднеквадратическое (стандартное) отклонение,
R
– среднее ожидаемое
значение дохода
по рассматриваемой
операции.
Табл. 17 - Расчет коэффициента вариации по двум инвестиционным проектам
|
Варианты проектов |
Среднеквадратическое (стандартное) отклонение, σ |
Средний ожидаемый доход по проекту, R |
Коэффициент вариации, V |
| Проект «А» | 893 | 2875 | 0,31 |
| Проект «Б» | 5510 | 13800 | 0,40 |
Результаты расчета показывают, что меньшее значение коэффициента вариации – по проекту «А». Таким образом, хотя ожидаемый доход по проекту «Б» на 380% выше, чем по проекту «А» ((13800 – 2875) / 2875 * 100), уровень риска по нему, определяемый коэффициентов вариации, выше на 29% ((0,40 – 0,31) / 0,31 * 100).
Следовательно, при сравнении уровней рисков по инвестиционным проектам предпочтение следует отдавать тому из них, по которому значение коэффициентов вариации самое низкое (что свидетельствует о наилучшем соотношении доходности и риска).
Таким образом, из двух представленных инвестиционных проектов выбираем проект, по которому предлагалось обновить оборудование на Закамской ТЭЦ-5. Несмотря на то, что 31% - достаточно высокий уровень риска, мы предлагаем принять данный проект, поскольку предприятие находится в зоне абсолютного финансового состояния, то есть в безрисковой зоне. Данный факт был выявлен в ходе анализа финансовой устойчивости предприятия во второй части проекта. Это говорит о том, что предприятие ОАО «Энерго» обладает достаточным количеством собственных средств и, в случае необходимости, всегда может выйти из кризисной ситуации.
Далее рассмотрим эффективность выбранного инвестиционного проекта.
В последнее время в качестве основного измерителя эффективности инвестиционных проектов большое распространение получил метод расчета чистой современной стоимости (net present value – NPV). Суть этого метода состоит в том, чтобы найти разницу между инвестиционными затратами и будущими доходами, выраженную в скорректированной во времени денежной величине.
Нами изучается предложение о вложении средств в четырехлетний инвестиционный проект по замене оборудования на Закамской ТЭЦ-5, в который планируется инвестировать 800 млн. руб. За первый год (2008 г.) планируется получить доход 300 млн. руб., за второй – 550 млн. руб., за третий – 600 млн. руб. Поступления доходов будут происходить в конце соответствующего года, а процентная ставка прогнозируется в размере 18% годовых.
Для расчета чистой современной стоимости воспользуемся формулой:
NPV = ∑ (1 + r)t- IC, (35)
где NPV – чистая современная стоимость,
CFt – чистый поток платежей