Совершенствование организации и управления деятельностью ООО "Инжстрой-Сити Монолит"
Чем ниже должность, тем ниже уровень заработной платы. Максимальный оклад имеет генеральный директор компании (6000 рублей согласно штатному расписанию), а минимальный – водитель, уборщик и диспетчер (2000 рублей у каждого). К сожалению, низкий уровень заработной платы на предприятии неблагоприятно влияет как на работу сотрудников, так и на текучесть кадров в целом по предприятию. Мотивация деятельности работников снижается, что приводит к снижению производительности труда на предприятии. Для обеспечения нормальной работы необходимо пересмотреть тарифные ставки работников и предложить оклад намного выше установленного.
Проанализировав имеющуюся на предприятии ООО «Инжстрой-Сити Монолит» организационную структуру можно сделать вывод о ее несовершенстве. Основным «узким местом» структуры является то, что главному инженеру подчинено слишком много отделов, вследствие чего он слишком перегружен работой. Для снятия с него обязанностей по управлению основным производством, необходимо ввести в структуру организации Заместителя генерального директора по производству и подчинить ему следующие отделы: Участок производства поверхностных работ, участок производства подземных работ, строительный участок, общий отдел, отдел снабжения диспетчерскую службу и хозяйственный отдел. Сам же Заместитель генерального директора по производству будет непосредственно подчинен генеральному директору.
Организационные изменения в организации требуют быстрых, сконцентрированных, но в то же время взвешенных мер. В результате должна быть сознана организационная структура, обеспечивающая эффективное управление хозяйственной деятельностью.
Организационная структура должна содействовать созданию такой совокупности управленческих воздействий, которая способна обеспечивать надежность организации на длительный период времени. Эффективной следует считать структуру, которая, не смотря на управленческие расходы и число уровней иерархии, обеспечивает возможность принимать ее в рамках эффективные управленческие решения.
Ниже представлен альтернативный вариант организационной структуры рассматриваемого предприятия (рис.2.2.4).
Error: Reference source not found
Рис.2.2.4 Альтернативный вариант организационной структуры
2.3. Организация и управление основными технологическими процессами и производством в целом
2.3.1 Организация процесса во времени
Любой производственный процесс можно представить как совокупность работ различных видов. Чаще всего мы имеем дело с дискретными процессами, для которых характерны перерывы в работах: технологические (например, между сменами), организационные и случайные (простои).
Различают задачи организации процесса во времени и в пространстве. Первые являются универсальными.
Ниже представлен график организации комплекса работ во времени (рис.2.3.1).
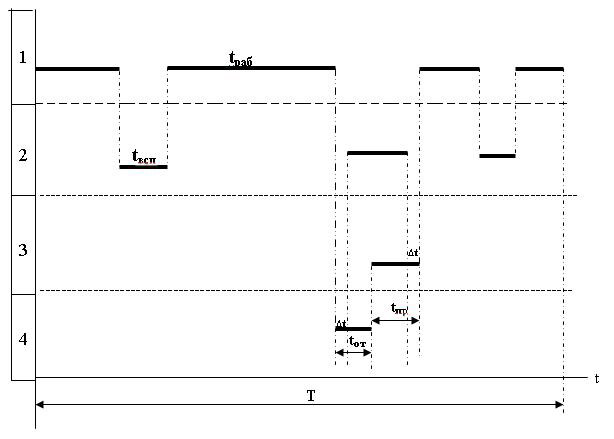
Рис 2.3.1 График организации работ во времени
Виды работ:
1 – Проходка микрощитом AVN 1200, 1500, 2м;
2 – Освоение стройплощадки (огораживание, установки щита, мойки колес);
3 - Завоз оборудования для микрощита;
4 – Устройство ж/б камеры №27.
В течение периода Т= 3 года необходимо выполнить основную работу в объеме QТ=100% и определенный состав вспомогательных работ, часть которых задана только их содержанием и длительностью tj = 42 дня (ремонты, перестановки оборудования и т.д.).
Производительностью производственного процесса является его ритмичность, т.е. равные объемы за одинаковые промежутки времени.
Режим работы предприятия и отдельных производственных подразделений:
- нормальная продолжительность рабочего времени предприятия – 40 часов в неделю;
- для рабочих занятых на подземных работах - 36 часов в неделю.
- для работников устанавливается пятидневная рабочая неделя с двумя выходными днями: суббота и воскресенье.
2.3.2 Организация управленческого труда
Условия труда на участке производительных работ и в офисе управления представляют собой совокупность факторов производственной среды, оказывающих влияние на работоспособность человека и его здоровья в процессе труда. Эти факторы подразделяются на следующие типы:
Санитарно-гигиенические, определяющие внешнюю производственную среду. Работникам производственного участка выдается спецформа, территория хорошо освещена, что соответствует нормальной работе.
Психофизиологические, обусловленные конкретным содержанием трудовой деятельности, характером данного вида труда. В пример возьмем работу ведущего мастера на производственном участке. Она является ответственной и состоит из постоянных перемещений по участку и частого общения с рабочими и начальством, физическая и нервная нагрузки велики. Для того, чтобы обеспечить высокую работоспособность нужен оптимальный режим труда и отдыха.
Эстетические, способствующие формированию положительных эмоций у работника. Стены в помещении офиса окрашены кремовым цветом, кабинеты хорошо освещены, управленцы и служащие оснащены специализированной оргтехникой, что способствует эмоциональному умиротворению и хорошей работоспособности.
2.3.3 Нормирование труда
Нормирование труда на предприятии представляет собой составную часть управления производством и включает в себя определение необходимых затрат труда на выполнение работ отдельными работниками, установление на этой основе норм труда.
При нормировании труда служащих применяются следующие виды норм труда: норматив численности, нормы обслуживания, нормы управляемости.
Норматив численности применяется для исчисления лимита численности рабочих и служащих. Так как нормативы численности не решают вопрос конкретной расстановки работников, используют нормы обслуживания и управляемости.
Нормы управляемости выражаются, как правило, численностью работников, непосредственно подчиненных руководителю.
При нормировании труда рабочих применяются следующие виды норм труда: норма времени, норма выработки, норма обслуживания.
В целях повышения эффективности труда повременщиков или устанавливаются нормативные задания на основе вышеуказанных видов норм труда.
Нормативное задание – это установленный объем работы, который работник или группа работников обязаны выполнять за время рабочей смены, рабочего месяца или за иную единицу рабочего времени.
Норма труда устанавливается на отдельную операцию или взаимосвязанную группу операций, законченный комплекс работ. Степень дифференциации норм определяется типом и масштабом производства, особенностями выпускаемой продукции, формами организации труда.
Нормы труда определяются по нормативным материалам для нормирования труда, утвержденными в централизованном порядке.
К нормативным материалам относятся: нормативы по труду, нормативы режимов работы оборудования, единые и типовые нормы.
Нормы труда на производство новой продукции разрабатываются одновременно с технологическими процессами в соответствии с запроектированными организационно-техническими условиями производства данной продукции и установленной проектной трудоемкости.
Введение новых норм труда и нормативных заданий, включая изменённые и пересмотренные, производится администрацией предприятия по согласованию с профсоюзным комитетом.
В случае выявления нарушений трудовой дисциплины, установленного порядка организации труда, недостоверности учета и отчетности по нормированию труда виновные привлекаются к дисциплинарной и материальной ответственности.
В качестве примера существующей организации труда можно привести баланс рабочего времени ведущего мастера на производительном участке (табл. 2.3.2).
Таблица 2.3.2
Баланс рабочего времени ведущего мастера на производственном участке
| Элементы затрат рабочего времени | Продолжительность | |||
| Фактическая | Проектируемая | |||
| мин | % | мин | % | |
| Оперативное время на выполнение работы | 458 | 415 | ||
| Подготовительно-заключительное время | 17 | 35 | ||
|
Время на обслуживание рабочего места |
- |
10 |
||
| Время на отдых и личные надобности | 5 | 20 | ||
| Нарушение трудовой дисциплины | - | - | ||
| Итого: | 480 | 100 | 480 | 100 |
Благодаря координации деятельности рабочих со стороны мастера, в целом по производственному участку они успешно справляются с поставленными им нормами выработки.
Проектирование организации основных технологических процессов:
Демонтаж опор тельферной эстакады.
Раскопка шахт.
Проходка микрощитом AVN 1200, 1500, 2м шахт.
Устройство ж/б камер.
Восстановление опор тельферной эстакады.
Демонтаж стройплощадки.
Строительство дождевых и тренажных канализаций.
2.3.4 Технология управления
Технология управления – сущность процесса переработки информации
Основная задача технологии управления – в результате целенаправленных действий по переработке первичной информации получить информацию нового качества, на основе которой вырабатываются оптимальные управленческие решения.
На предприятии используется программное обеспечение 1С: Бухгалтерия 7.7.
Это программное обеспечение позволяет объединить первичные данные, поступающие из разных отделов, в готовые, отвечающие современным требованиям, документы, кодирует и архивирует документы для удобного и быстрого поиска, позволяет оперативно вносить изменения в исходные данные, выводить на печать выходные документы в любом количестве.
Так же используется программное обеспечение «Смета 2000», которая способствует составлению смет.
Использование технологии управления на предприятии позволяет:
контролировать производство на всех стадиях и получать, при этом, общую (объективную) картину;
повысить скорость обработки информации;
использование более сложных программ с более простым интерфейсом позволяет нанимать на работу менее квалифицированных работников;
использование одного программного обеспечения на разных предприятиях позволяет унифицировать формы требуемых документов, а также быстро реагировать на изменения в российском законодательстве (в области требований к оформлению документов).
В конечном итоге, использование технологий управления ведет к повышению качества и производительности труда, снижению издержек производства и, как следствие, к снижению себестоимости и увеличению прибыли.
2.4 Структура управления персоналом и ее анализ
Анализ состояния кадрового менеджмента является одним из основных разделов анализа работы строительной организации. Только на основе глубокого и комплексного рассмотрения и изучения всех факторов можно дать оценку выполнения плана, оценить степень использования живого труда.
Персонал предприятия – это совокупность физических лиц, состоящих с фирмой как юридическим лицом в отношениях, регулируемых договором найма. Он представляет собой коллектив работников с определенной структурой, соответствующей научно-техническому уровню производства, условиям обеспечения производства рабочей силой и установленным нормативно-правовым требованиям. Категория «персонал предприятия» характеризует кадровый потенциал, трудовые и человеческие ресурсы производства. Она отражает совокупность работников различных профессионально-квалификационных групп, занятых на предприятии и входящих в его списочный состав. В списочный состав включаются все работники, принятые на работу, связанную как с основной, так и с неосновной деятельностью предприятия.
Основными характеристиками персонала организации являются: численность и его структура.
Численность персонала зависит от характера, масштаба сложности, трудоемкости производственных (или иных) и управленческих процессов, степени их механизации, автоматизации и компьютеризации. Эти факторы определяют ее нормативную величину. Более объективно персонал характеризуется списочной (фактической) численностью, т.е. числом сотрудников, которые официально работают в организации в данный момент. В ООО «Инжстрой-Сити Монолит» списочная численность работников на конец 2005 года составляет 181 человек.
Структура персонала организации – это совокупность отдельных групп работников, объединенных по какому-либо признаку. Она может быть статистической и аналитической.
Статистическая структура отражает распределение персонала и его движение в разрезе занятости по видам деятельности, а также категорий и групп должностей.
По признаку участия в производственном или управленческом процессе, т.е. по характеру трудовых функций, а, следовательно, занимаемой должности, персонал ООО «Инжстрой-Сити Монолит» подразделяется на следующие категории:
Руководители. Они осуществляют функции общего управления;
Специалисты. Они осуществляют экономические, инженерно-технические, юридические и другие функции;
Другие служащие (технические исполнители), осуществляющие подготовку и оформление документов, учет, контроль, хозяйственное обслуживание.
Рабочие, которые непосредственно создают материальные ценности или оказывают услуги производственного характера.
Такое деление персонала организации на категории осуществляется в соответствии с нормативным документом – Квалификационным справочником должностей руководителей, специалистов и других служащих, разработанным Институтом труда и утвержденным постановлением Министерства труда и социального развития РФ от 21.08.98 №37.
Ниже приведена таблица классификации персонала по характеру трудовых функций на рассматриваемом предприятии.
Таблица 2.4.1
Классификация персонала по характеру трудовых функций
| № п/п | Категория работников | Состав | Кол-во человек |
| 1 | 2 | 3 | 4 |
| 1 | Руководители |
Генеральный директор Главный инженер Заместитель генерального директора по экономике Главный механик Главный энергетик Начальники отделов Главный маркшейдер Главный бухгалтер Заместитель главного бухгалтера Менеджеры Главный диспетчер Начальники участков Мастер строительных и монтажных работ Заведующий материально-техническим складом |
90 |
| 2 | Специалисты |
Механики Энергетики Ведущий инженер Старший инженер Инженеры Маркшейдеры Старший бухгалтер Бухгалтера Инженер по охране труда Юрисконсульт Инженер по защите информации Инспектора по кадрам Диспетчер |
55 |
| 1 | 2 | 3 | 4 |
| 3 | Технические исполнители |
Кассир Секретарь руководителя Табельщик Комендант Водитель легкового автомобиля Уборщик производственных и служебных помещений |
19 |
| 4 | Рабочие | 17 |
Составим диаграмму процентного соотношения работников разных категорий (рис. 2.4.2).
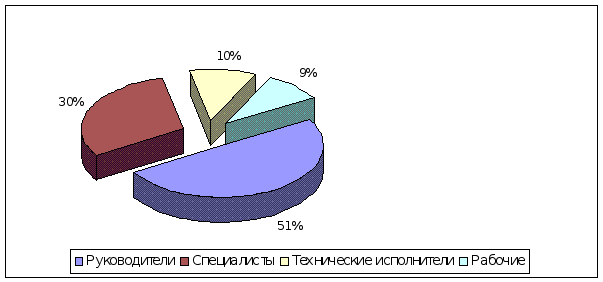
Рис. 2.4.2 Диаграмма процентного соотношения работников различных категорий
Профессиональная структура персонала организации – это соотношение представителей различных профессий или специальностей, обладающих комплексом теоретических знаний и практических навыков, приобретенных в результате обучения и опыта работы в конкретной области. Наглядно такую структуру можно увидеть на рис. 4.3.6 в специальной части данного дипломного проекта.
Квалификационная структура персонала – это соотношение работников различного уровня квалификации, т.е. степени профессиональной подготовки, необходимого для выполнения определенных трудовых функций. В ООО «Инжстрой-Сити Монолит» все работники, включая руководителей, являются высококвалифицированными и дипломированными специалистами в своей области.
Структура персонала по полу и по возрасту представлена на рис. 4.3.2 и 4.3.3 в специальной части данного проекта соответственно, структура персонала по стажу представлена на рис. 4.3.7 и стажу работы в данной организации на рис. 4.3.8 также в четвертой главе.
Структура персонала по уровню образования (общего и специального) характеризует выделение лиц, имеющих высшее образование, в том числе по уровню подготовки – бакалавр, специалист, магистр; незаконченное высшее (более половины срока обучения); среднее специальное; среднее общее, неполное среднее, начальное. Наглядно структуру персонала по уровню образования можно посмотреть на рис. 4.3.5 в четвертой главе данной дипломной работы.
Текучесть кадров на предприятии на конец 2004 года составляет 64,7%, что является неблагоприятным показателем состояния кадрового резерва предприятия. Однако по сравнению с прошлым годом эта цифра значительно выросла, что свидетельствует об ухудшении условий труда, необходимых для нормальной работы на предприятии, низкая трудовая дисциплина, недостатки в организации производства, труда и заработной платы, социально-бытовые причины, которые не решаются вовсе. Для решения проблемы высокого уровня текучести кадров ООО «Инжстрой-Сити Монолит» сотрудничает с Московским Государственным Горным Университетом, привлекая на работу молодых специалистов – выпускников ВУЗа.
По данным Отдела Охраны Труда уровень травматизма невысок и составляет 4%, что говорит о надежности оборудования, применяемого на участках работ, а также о соблюдении всех правил и техник безопасности.
Руководящий состав организации имеет высокий уровень профессионализма, высококвалифицированы, общий стаж работы на предприятии у них в среднем 5 лет.
Работа с персоналом на предприятии ведется непосредственно в Отделе кадров, который выполняет задачи найма, приема, отбора персонала. В организации плохо развита система повышения квалификации, однако имеет место быть. Так, для рабочих существует внутриорганизационное повышение квалификации. Это небольшое обучение, по итогам которого рабочие сдают экзамены. Социальные программы для работников, к сожалению, отсутствуют, не хватает средств для обеспечения им медицинского страхования, отдыхов, детских садов и школ. Профсоюзы также плохо развиты. Это сказывается на работе персонала. Нет стимулирования труда и мотивации деятельности персонала, а, следовательно, и низкая производительность.
Выводы
В результате анализа системы организации и управления можно сделать следующие выводы.
Производственная структура предприятия довольно разнообразна. Главным фактором, влияющим на нее, является разбросанность, т.е. объекты рассосредоточены по территории огромной площади. Деление происходит по территориальному признаку.
ООО «Инжстрой-Сити Монолит» выполняет функции генерального подрядчика по строительству центрального ядра ММДЦ «Москва-Сити», что является его основной деятельностью.
Организационная структура предприятия имеет линейную структуру и является многоуровневой. Основным недостатком представленной организационной структуры можно считать перегруженность работой главного инженера, что является основанием для ее совершенствования. Поэтому в работе представлен альтернативный вариант организационной структуры предприятия, в которой основные функции главных специалистов распределены более равномерно.
Проанализировав штатное расписание ООО «Инжстрой-Сити Монолит» можно сделать вывод о низком уровне заработной платы, что негативно сказывается на работе персонала, а, следовательно, и на производительности труда.
Условия труда, санитарно гигиенические, психофизиологические и эстетические, соответствуют нормам.
В ООО «Инжстрой-Сити Монолит» очень развито информационное обеспечение, все офисы оснащены компьютерами и необходимым программным обеспечением, что ведет к повышению качества и производительности труда, снижению издержек производства и, как следствие, к снижению себестоимости и увеличению прибыли.
Анализ кадрового состава предприятия показал обеспеченность предприятия человеческими ресурсами. В результате структура персонала была рассмотрена по различным признакам: по возрастному, по половому, по уровню образования, общему стажу и стажу работы в данной организации, были представлены диаграммы профессиональной структуры персонала и процентного соотношения работников разных категорий. Главным недостатком на данный момент является высокий уровень текучести кадров, который растет, что связано с неудовлетворительными условиями труда, а именно с низким уровнем заработной платы, а также на предприятии плохо ведется работа по закреплению рабочих кадров и укреплению трудовой дисциплины. Руководящий состав предприятия имеет большой опыт работы в данной организации, высококвалифицирован и имеет высокий уровень профессионализма. Работа с персоналом ведется непосредственно в отделе кадров.
3. Анализ и планирование производственно-финансовой деятельности предприятия.
3.1 Анализ финансового состояния и финансовых результатов деятельности предприятия.
3.1.1 Общие сведения об анализе финансовой деятельности предприятия.
Чтобы развиваться в условиях рыночной экономики и не допустить банкротства предприятия, нужно знать, как управлять финансами, какой должна быть структура капитала по составу и источникам образования, какую долю должны занимать собственные средства, а какую – заемные. Следует знать и такие понятия рыночной экономики, как финансовая устойчивость, платежеспособность, деловая активность, рентабельность и др.
Назначение анализа финансовых показателей с позиции пользователя является рассмотрение и оценка информации, имеющейся в финансовой отчетности, для того, чтобы получить достоверные выводы о прошлом состоянии предприятия с целью предвидения его жизнеспособности в будущем. Финансовая деятельность предприятий всех видов характеризуется целым рядом показателей, которые позволяют оценить финансовое состояние предприятия на основе вычисления различных коэффициентов. Существует 3модели оценки финансового состояния предприятия:
дескриптивный;
придикативный;
нормативные.
К дескриптивной модели относятся построение системы отчетных балансов (горизонтального и вертикального), анализ отчетности и построение сравнительно-аналитического баланса, система аналитических коэффициентов и аналитические записки к отчетности. Все эти модели основаны на использовании информации, содержащейся в бухгалтерской отчетности.
Горизонтальный баланс позволяет выявить тенденции изменения отдельных статей или их групп, входящих в состав бухгалтерской отчетности. В основе этого анализа лежит исчисление базисных темпов роста балансовых статей или статей отчета о прибыли и убытках.
В основе вертикального баланса лежит представление бухгалтерской отчетности в виде относительных величин, характеризующих структуру обобщающих итоговых показателей.
Ведущим элементом анализа финансового состояния предприятия является система аналитических финансовых коэффициентов, которые объединяются в следующие основные группы:
коэффициенты, характеризующие ликвидность предприятия;
коэффициенты, характеризующие структуру имущества предприятия;
коэффициенты, характеризующие финансовую устойчивость предприятия;
показатели, характеризующие деловую активность предприятия;
показатели, характеризующие финансовые результаты деятельности предприятия.
В приложении представлены бухгалтерский баланс (приложение 1) и отчет о прибылях и убытках (приложение 2) по предприятию за 2004 год.
3.1.2 Горизонтальный баланс предприятия
Горизонтальный анализ баланса заключается в построении одной или нескольких аналитических таблиц, в которых абсолютные балансовые показатели дополняются относительными темпами роста (снижения).
Таблица 3.2.1
Горизонтальный баланс за 2004 год
| А К Т И В | Код | На начало года | На конец года | ||
| показателя | тыс.р. | % | тыс.р. | % | |
| 1 | 2 | 3 | 4 | 5 | 6 |
|
I. ВНЕОБОРОТНЫЕ АКТИВЫ |
|||||
| Нематериальные активы | 110 | 0 | 0 | 0 | 0,00 |
| Основные средства | 120 | 2192 | 100 | 2059 | 93,93 |
| Незавершенное строительство | 130 | 0 | 0 | 0 | 0,00 |
|
Доходные вложения в материальные ценности |
135 |
0 |
0 |
0 |
0,00 |
| Долгосрочные финансовые вложения | 140 | 0 | 0 | 0 | 0,00 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Отложенные налоговые активы | 145 | 0 | 0 | 0 | 0,00 |
| Прочие внеоборотные активы | 150 | 0 | 0 | 16 | в 16 р. |
|
ИТОГО по разделу I |
190 | 2192 | 100 | 2075 | 94,66 |
|
II. ОБОРОТНЫЕ АКТИВЫ |
|||||
| Запасы | 210 | 2529 | 100 | 8508 | 336,42 |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 0 | 0 | 0 | 0,00 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | 0 | 0 | 0 | 0,00 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 14453 | 100 | 9648 | 66,75 |
| Краткосрочные финансовые вложения | 250 | 0 | 0 | 0 | |
| Денежные средства | 260 | 3159 | 100 | 586 | 18,55 |
| Прочие оборотные активы | 270 | 0 | 0 | 0 | 0,00 |
|
ИТОГО по разделу II |
290 | 20141 | 100 | 18741 | 93,05 |
|
БАЛАНС |
300 | 22333 | 100 | 20817 | 93,21 |
| ПАССИВ | |||||
|
III. КАПИТАЛ И РЕЗЕРВЫ |
|||||
| Уставный капитал | 410 | 2119 | 100 | 2119 | 100,00 |
| Собственные акции, выкупленные у акционеров | 0 | 0 | 0 | 0,00 | |
| Добавочный капитал | 420 | 0 | 0 | 0 | 0,00 |
| Резервный капитал | 430 | 0 | 0 | 0 | 0,00 |
| Нераспределенная прибыль (непокрытый убыток) | 470 | 2220 | 100 | 185 | 8,33 |
|
ИТОГО по разделу III |
490 | 4339 | 100 | 2304 | 53,10 |
|
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
|||||
| Займы и кредиты | 510 | 0 | 0 | 0 | 0,00 |
| Отложенные налоговые обязательства | 515 | 0 | 0 | 0 | 0,00 |
| Прочие долгосрочные обязательства | 520 | 0 | 0 | 0 | 0,00 |
|
ИТОГО по разделу IV |
590 | 0 | 0 | 0 | 0,00 |
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
|||||
| Займы и кредиты | 610 | 0 | 0 | 0 | 0,00 |
| Кредиторская задолженность | 620 | 17994 | 100 | 18513 | 102,88 |
| Задолженность перед участниками (учредителями) по выплате доходов | 630 | 0 | 0 | 0 | 0,00 |
| Доходы будущих периодов | 640 | 0 | 0 | 0 | 0,00 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Резервы предстоящих расходов | 650 | 0 | 0 | 0 | 0,00 |
| Прочие краткосрочные обязательства | 660 | 0 | 0 | 0 | 0,00 |
|
ИТОГО по разделу V |
690 | 17994 | 100 | 18513 | 102,88 |
|
БАЛАНС |
700 | 22333 | 100 | 20817 | 93,21 |
Из таблицы видно, что сумма финансовых ресурсов, находящихся в распоряжении предприятия снизилась на 6,79%, за 2004 год произошло увеличение запасов на 236,42%, основные средства и прочие внеоборотные активы снизились на 5,44%, долгосрочных обязательств так и не появилось, кредиторская задолженность за год повысилась на 2,88%. Денежные средства предприятия резко сократились в пять раз.
3.1.3 Вертикальный баланс предприятия
Вертикальный анализ устанавливает структуру баланса и выявляет динамику ее изменения за анализируемый период. Сопоставляя отдельные виды активов с соответствующими видами пассивов, определяют ликвидность баланса предприятия. Вертикальный анализ – это представление бухгалтерской отчетности в виде относительных величин, которые характеризуют структуру итоговых показателей. Все статьи баланса при вертикальном анализе приводятся в процентах к итогу баланса.
Таблица 3.2.2
Вертикальный баланс
| А К Т И В | Код | На начало года | На конец года | ||
| показателя | тыс.р. | % | тыс.р. | % | |
| 1 | 2 | 3 | 4 | 5 | 6 |
|
I. ВНЕОБОРОТНЫЕ АКТИВЫ |
|||||
| Нематериальные активы | 110 | 0 | 0,00 | 0 | 0,00 |
| Основные средства | 120 | 2192 | 0,80 | 2059 | 0,07 |
| Незавершенное строительство | 130 | 0 | 0,00 | 0 | 0,00 |
| Доходные вложения в материальные ценности | 135 | 0 | 0,00 | 0 | 0,00 |
| Долгосрочные финансовые вложения | 140 | 0 | 0,00 | 0 | 0,00 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Отложенные налоговые активы | 145 | 0 | 0,00 | 0 | 0,00 |
| Прочие внеоборотные активы | 150 | 0 | 0,00 | 16 | 0,00 |
|
ИТОГО по разделу I |
190 | 2192 | 0,80 | 2075 | 9,96 |
|
II. ОБОРОТНЫЕ АКТИВЫ |
|||||
| Запасы | 210 | 2529 | 11,30 | 8508 | 40,90 |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 0 | 0,00 | 0 | 0,00 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | 0 | 0,00 | 0 | 0,00 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 14453 | 64,70 | 9648 | 46,34 |
| Краткосрочные финансовые вложения | 250 | 0 | 0,00 | 0 | 0,00 |
| Денежные средства | 260 | 3159 | 14,20 | 586 | 2,80 |
| Прочие оборотные активы | 270 | 0 | 0,00 | 0 | 0,00 |
|
ИТОГО по разделу II |
290 | 20141 | 90,20 | 18741 | 90,04 |
|
БАЛАНС |
300 | 22333 | 100,00 | 20817 | 100,00 |
| ПАССИВ | |||||
|
III. КАПИТАЛ И РЕЗЕРВЫ |
|||||
| Уставный капитал | 410 | 2119 | 9,50 | 2119 | 10,20 |
| Собственные акции, выкупленные у акционеров | 0 | 0,00 | 0 | 0,00 | |
| Добавочный капитал | 420 | 0 | 0,00 | 0 | 0,00 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Резервный капитал | 430 | 0 | 0,00 | 0 | 0,00 |
| Нераспределенная прибыль (непокрытый убыток) | 470 | 2220 | 9,90 | 185 | 0,90 |
|
ИТОГО по разделу III |
490 | 4339 | 19,40 | 2304 | 11,10 |
|
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
|||||
| Займы и кредиты | 510 | 0 | 0,00 | 0 | 0,00 |
| Отложенные налоговые обязательства | 515 | 0 | 0,00 | 0 | 0,00 |
| Прочие долгосрочные обязательства | 520 | 0 | 0,00 | 0 | 0,00 |
|
ИТОГО по разделу IV |
590 | 0 | 0,00 | 0 | 0,00 |
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
|||||
| Займы и кредиты | 610 | 0 | 0,00 | 0 | 0,00 |
| Кредиторская задолженность | 620 | 17994 | 80,60 | 18513 | 88,90 |
| Задолженность перед участниками (учредителями) по выплате доходов | 630 | 0 | 0,00 | 0 | 0,00 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Доходы будущих периодов | 640 | 0 | 0,00 | 0 | 0,00 |
| Резервы предстоящих расходов | 650 | 0 | 0,00 | 0 | 0,00 |
| Прочие краткосрочные обязательства | 660 | 0 | 0,00 | 0 | 0,00 |
|
ИТОГО по разделу V |
690 | 17994 | 80,60 | 18513 | 88,90 |
|
БАЛАНС |
700 | 22333 | 100,00 | 20817 | 100,00 |
Вертикальный анализ баланса позволяет наглядно определить значимость активов и пассивов баланса. Оборотные активы занимают значительную часть всех средств (на начало года их доля составила 90,2%, а на конец – 90,04%), к концу 2004 года 40,9 % оборотных средств представлены запасами и 46,34 % дебиторской задолженностью, денежные средства составляют только 2,8 %.
Уставный и добавочный капитал занимает в источниках средств предприятия 90,5 % в начале года и 10,2 % к концу года. Заемный капитал представлен краткосрочной кредиторской задолженностью, которая в начале рассматриваемого периода составила 80,6 % и 88,9 % к концу периода.
Таким образом, наблюдаем уменьшение дебиторской задолженности и увеличение кредиторской.
3.1.4 Анализ прибыли предприятия
Ключевым показателем финансового состояния предприятия, характеризующим конечные результаты производственно-хозяйственной деятельности является прибыль. Она представляет собой разность между доходами от деятельности предприятия и расходами на ее осуществление. На практике используется система показателей прибыли, существенно различающихся по величине, экономическому содержанию и функциональному назначению. Базой для всех расчетов служит балансовая прибыль, являющаяся основным финансовым показателем производственно-хозяйственной деятельности предприятия. Чистая прибыль – эта та прибыль, которая остается в распоряжении предприятия после уплаты всех налогов, экономических санкций и отчислений в благотворительные фонды.
Все показатели отчета о прибылях и убытках при проведении структурного анализа приводятся в процентах к объему выручки от реализации.
Таблица 3.2.3
Вертикальный анализ отчета о прибылях и убытках
| Показатель | За отчетный период | За аналогичный период предыдущего года | |||
| Наименование | Код | тыс.руб. | % | тыс.руб. | % |
|
Доходы и расходы по обычным видам деятельности |
|||||
|
Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) |
010 |
72369 |
100,00 |
44398 |
100,00 |
| Себестоимость проданных товаров, продукции, работ, услуг | 020 | 71151 | 98,32 | 41674 | 93,86 |
| Валовая прибыль | 029 | 1218 | 1,68 | 2724 | 6,14 |
| Коммерческие расходы | 030 | 0 | 0,00 | 0 | 0,00 |
| Управленческие расходы | 040 | 0 | 0,00 | 0 | 0,00 |
| Прибыль (убыток) от продаж | 050 | 1218 | 1,68 | 2724 | 6,14 |
|
Прочие доходы и расходы |
|||||
| Проценты к получению | 060 | 0 | 0,00 | 0 | 0,00 |
| Проценты к уплате | 070 | 0 | 0,00 | 0 | 0,00 |
| Доходы от участия в других организациях | 080 | 0 | 0,00 | 0 | 0,00 |
| Прочие операционные доходы | 090 | 219 | 0,30 | 142 | 0,32 |
| Прочие операционные расходы | 100 | 972 | 1,34 | 445 | 1,00 |
| Внереализационные доходы | 120 | 0 | 0,00 | 0 | 0,00 |
| Внереализационные расходы | 130 | 0 | 0,00 | 0 | 0,00 |
|
Прибыль (убыток) до налогообложения |
140 |
510 |
0,70 |
2421 |
5,45 |
| Отложенные налоговые активы | 141 | 0 | 0,00 | 0 | 0,00 |
| Отложенные налоговые обязательства | 142 | 0 | 0,00 | 0 | 0,00 |
| Текущий налог на прибыль | 150 | 340 | 0,47 | 805 | 1,81 |
|
Чистая прибыль (убыток) отчетного периода |
190 |
413 |
0,57 |
2384 |
5,37 |
В выручке от реализации полная себестоимость составила в конце 2004 года 98,32 %, а в начале она была равна 93,86, а следовательно произошло значительное увеличение себестоимости. Прибыль от реализации в составе выручки снизилась с 6,14% до 1,68% за год. Соответственно и снизилась чистая прибыль: в начале 2004 года она составляла 5,37% от всей выручки, а к концу года была равна всего 0,57%.
Влияние на величину балансовой прибыли результатов от разных сфер деятельности предприятия представлено в табл. 3.2.4.
Таблица 3.2.4
Анализ состава и структуры прибыли
| Показатели | Начало года | Конец года | ||
| тыс.руб. | % | тыс.руб. | % | |
| 1.Прибыль(убыток) от реализации | 2724 | 112,5 | 1218 | 238,8 |
| 2. Прочие операционные доходы | 142 | 5,8 | 219 | 42,9 |
| 3. Прочие операционные расходы | 445 | 18,4 | 927 | 181,8 |
| 4. Прибыль (убыток) от финансово-хозяйственной деятельности | 2421 | 100 | 510 | 100 |
| 5. Прочие внереализационные доходы | - | - | - | - |
| 6. Прочие внереализационные расходы | - | - | - | - |
| 7. Прибыль (убыток) отчетного года | 2421 | 100 | 510 | 100 |
Из таблицы видно, что в большей степени на величину прибыли за отчетный год влияет прибыль от реализации (112,5% и 238% соответственно), а также прочие операционные расходы в конце года (181,8%).
3.1.5 Оценка платежеспособности и ликвидности
На начальном этапе анализа бухгалтерской отчетности (чтение отчетности) пользователь может определить ликвидность баланса по существующим рациональным балансовым пропорциям, соблюдение которых способствует финансовой устойчивости предприятия. Ликвидность – способность отдельных видов имущественных ценностей обращаться в денежную форму без потерь своей балансовой стоимости. Такими пропорциями являются следующие:
-быстрореализуемые активы должны показывать наиболее срочные обязательства или превышать их;
-активы средней реализуемости должны покрывать краткосрочные обязательства или превышать их;
-медленно реализуемые активы должны покрывать долгосрочные обязательства или превышать их;
-труднореализуемые активы должны покрываться собственными средствами и не превышать их.
Таблица 3.2.5
Анализ ликвидности баланса
| Актив | Сумма (т.руб.) | Пассив | Сумма (т.руб.) | Платежный излишек (+) или недостаток (-) |
| 1 | 2 | 3 | 4 | 5 |
| 1.Быстрорелизуемые активы | 1.Наиболее срочные обязательства | |||
| Начало года | 3159 | Начало года | 1710 | +1449 |
| Конец года | 586 | Конец года | 2107 | -1521 |
| 2.Активы средней реализуемости | 2.Краткосрочная кредиторская задолженность | |||
| Начало года | 14453 | Начало года | 16284 | -1831 |
| Конец года | 9648 | Конец года | 16406 | -6758 |
| 3.Медленно реализуемые активы | 3.Долгосрочные пассивы | |||
| Начало года | 2529 | Начало года | - | +2529 |
| Конец года | 8508 | Конец года | - | -8508 |
| 1 | 2 | 3 | 4 | 5 |
| 4.Трудно реализуемые активы |
4.Собственный капитал |
|||
| Начало года | 2192 | Начало года | 4339 | +2147 |
| Конец года | 2075 | Конец года | 2304 | +229 |
В результате сопоставления активов и пассивов по балансу можно сделать следующие выводы:
1. Можно наблюдать недостаток быстрореализуемых активов в конце 2004 года для оплаты срочной кредиторской задолженности, хотя в начале года быстрореализуемые активы намного превышали обязательства.
2. Активов средней реализуемости также не хватает для покрытия краткосрочной кредиторской задолженности как в начале, так и в конце 2004 года (14453 < 16284 и 9648 < 16406).
3. В третьей пропорции наблюдается платежный излишек (+2525) в начале года и платежный недостаток (-8508) в конце года.
4. Последняя пропорция свидетельствует о наличии у предприятия собственных оборотных средств (4339 тыс. руб. на начало года и 2304 тыс.руб. на конец года), что необходимо для соблюдения минимального условия его финансовой устойчивости.
Одно из условий финансовой устойчивости предприятия выражено в показателях платежеспособности и ликвидности. Показатели платежеспособности и ликвидности отражают способность предприятия погасить свои краткосрочные обязательства легко реализуемыми средствами.
Финансовое положение предприятия характеризуется как устойчивое при достаточно высоком уровне платежеспособности предприятия. Низкое значение коэффициентов платежеспособности и ликвидности свидетельствует о возможности возникновения проблемы наличности на предприятии и о возможных затруднениях в дальнейшей операционной деятельности. В тоже время очень большое значение коэффициентов свидетельствует о невыгодном вложении средств в оборотные средства.
Устойчивость финансового положения предприятия – фактор его застрахованности от возможного банкротства. При анализе показателей платежеспособности и ликвидности важно проследить их динамику.
Платежеспособность предприятия – это способность своевременно и в полном объеме погашать свои финансовые обязательства.
Ликвидность – это способность отдельных видов имущественных ценностей обращаться в денежную форму без потерь своей балансовой стоимости.
Таблица 3.2.6
Группировка активов по уровню ликвидности.
|
Наименование активов |
На начало года |
На конец года |
| 1.Легкореализуемые активы | 3159 | 586 |
| -денежные средства | 3159 | 86 |
| -краткосрочные финансовые вложения | - | 500 |
| 2.Дебиторская задолженность | 14453 | 9648 |
| 3.Высоколиквидные активы | 17612 | 10234 |
| 4.Запасы | 2529 | 8507 |
| 5.ИТОГО ликвидные активы | 20141 | 18741 |
| 6.ИТОГО неликвидные активы | 2192 | 2076 |
| 6.1.ИТОГО внеоборотные активы | 2192 | 2075 |
| -основные средства | 2192 | 2059 |
| -нематериальные активы | - | 16 |
| -незавершенное строительство | - | - |
| -долгосрочные финансовые вложения | - | - |
| 6.2.Расходы будущих периодов | - | 1 |
| 6.3.Безнадежная дебиторская задолженность | - | - |
| 7.ВСЕГО активы | 22333 | 20817 |
| 8.Текущая краткосрочная задолженность | 17994 | 18513 |
Оценку уровня ликвидности активов можно произвести с помощью коэффициентов уровня ликвидности.
Таблица 3.2.7
Расчет показателей оценки платежеспособности и ликвидности.
|
Показатель |
Формула |
На начало года |
На конец года |
Норматив |
| 1.Коэффициенты ликвидности и платежеспособности | ||||
| 1.1.Коэффициент текущей платежеспособности |
|
1,119 | 1,012 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |
