Совершенствование организации и управления деятельностью ООО "Инжстрой-Сити Монолит"
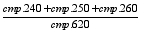
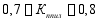
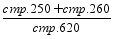

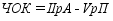


Значение коэффициента текущей платежеспособности и ликвидности соответствовало рекомендованному как в начале, так и в конце отчетного периода, что свидетельствует о том, что предприятие располагает ликвидными активами для погашения своей краткосрочной задолженности. К концу года значение коэффициента снизилось, но предприятие продолжает оставаться платежеспособным, так как его ликвидные активы превышают размер краткосрочной задолженности.
Очень низкое значение коэффициента абсолютной ликвидности свидетельствует о недостаточности готовых средств платежа. Почти все ликвидные активы предприятия находятся в дебиторской задолженности и в запасах, что предполагает для обеспечения платежеспособности проведение эффективной работы по возврату долгов, а также необходимости такого количества запасов.
Предприятие располагает чистым оборотным капиталом, но наблюдается его уменьшение к концу года, что расценивается как отрицательная тенденция. Существует мнение, что чистый оборотный капитал должен покрывать не менее 30 % оборотных активов и не менее 50 % запасов. В данном случае размер чистого оборотного капитала недостаточен.
Платежеспособность предприятия зависит от ликвидности баланса предприятия. Если сумма всех оборотных средств не менее суммы всех краткосрочных обязательств, баланс считается ликвидным. В нашем примере баланс можно считать ликвидным как в начале, так и в конце 2004 года.
3.1.6 Рейтинговая экспресс-оценка финансового состояния предприятия
С целью оперативного определения финансового состояния предприятия и оценки предприятия как потенциального партнера в деловых отношения поводится сравнительная рейтинговая экспресс-оценка.
В данной методике используют 5 следующих коэффициентов:
1. Коэффициент обеспеченности собственными средствами (Косс):
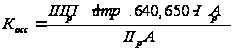 ,
где
IIIpП – итог III раздела пассива баланса;
IpA и IIpA – итог I и II раздела актива баланса соответственно;
Стр.640,650 – строка пассива баланса «доходы будущих периодов» и строка пассива баланса «резервы предстоящих расходов и балансовых платежей» соответственно.
Этот
коэффициент
характеризует
наличие у предприятия
собственных
оборотных
средств, необходимых
для его устойчивости.
Из приведенной
формулы видно,
что коэффициент
обеспеченности
собственными
средствами
определяется
как отношение
разности между
объемами источников
собственных
средств и прочих
внеоборотных
активов к фактической
стоимости
находящихся
в наличии у
предприятия
оборотных
средств в виде
производственных
запасов, незавершенного
производства,
готовой продукции,
денежных средств,
дебиторских
задолженностей
и прочих оборотных
активов. Нормативное
значение
коэффициента:
 .
2. Коэффициент текущей ликвидности (Ктл):
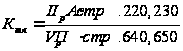 или
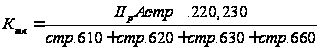
Этот
коэффициент
дает общую
оценку платежеспособности
предприятия
и характеризует
степень общего
покрытия всеми
оборотными
средствами
предприятия
суммы срочных
обязательств.
Данный коэффициент
определяется
как отношение
фактической
стоимости
находящихся
в наличии у
предприятия
оборотных
средств в виде
производственных
запасов, готовой
продукции,
денежных средств,
дебиторской
задолженности
и прочих оборотных
активов к наиболее
срочным обязательствам
в виде краткосрочных
кредитов банков,
краткосрочных
займов и различных
кредиторских
задолженностей.
Нормативное
значение
коэффициента:
 .
3. Коэффициент интенсивности авансированного капитала (Ки):
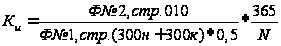 ,
где
N – количество дней в рассматриваемом периоде;
Ф№2, стр. 010 – итог строки 010 формы номер 2 «Отчет о прибылях и убытках»;
Ф№1, стр. (300н + 300к) – значения по строке 300актива баланса, соответствующие началу и концу исследуемого периода.
Коэффициент
интенсивности
оборота авансированного
капитала
характеризует
объем реализованной
продукции,
приходящейся
на 1 рубль средств,
вложенных в
деятельность
предприятия.
Нормативное
значение
коэффициента:
 .
4. Коэффициент менеджмента (Км):
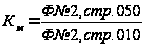
Данный
коэффициент
характеризует
степень эффективности
управления
предприятием.
Нормативное
значение
коэффициента:
 ,
где
r
– учетная ставка
ЦБРФ (в период
15 июня 2004 г. – 25 декабря
2005 г. ставка
рефинансирования
ЦБРФ составила
13%). Тогда
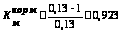
5. Коэффициент прибыльности (рентабельности) собственного капитала (Кпр):
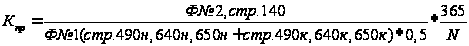
Коэффициент
прибыльности
характеризует
размер прибыли,
приходящейся
на 1 рубль собственного
капитала. Нормативное
значение
коэффициента:
 .
Последовательность действий при определении комплексной рейтинговой экспресс-оценки финансового состояния предприятия следующая:
На основе данных баланса предприятия и отчета о прибылях и убытках вычисляются соответствующие финансовые коэффициенты.
Определяется рейтинговое число с использованием выражения:
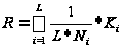 ,
где
L – число показателей (финансовых коэффициентов), используемых для рейтинговой эксперсс-оценки;
Ni – нормативное значения для i-го финансового коэффициента;
Ki – значение i-го финансового коэффициента.
Для удобства расчета сведем все вычисления в одну таблицу (табл. 3.2.6)
Таблица 3.2.6
Рейтинговая экспресс-оценка финансового состояния предприятия
за 2004 год
|
Название коэф- фициента |
Значение на начало года |
Значение на конец года |
Норматив-ное значение |
Косс |
|
|
0,1 |
| Ктл |
|
|
2 |
| Ки |
|
|
2,5 |
| Км |
|
|
0,923 |
| Кпр |
|
|
0,2 |
| R |
|
|
1 |


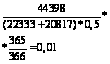
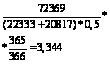


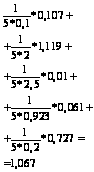
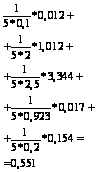
По результатам полученных вычислений можно сделать следующие выводы:
На
начало 2004 года
финансовое
состояние
предприятие
было удовлетворительное,
так как
 .
На конец 2004 года состояние ухудшилось: рейтинговая экспресс-оценка снизилась и составила 0,551, что свидетельствует о неудовлетворительном состоянии предприятия в анализируем периоде.
3.1.7 Обобщенная оценка финансового состояния предприятия методом главных компонент
Для получения представления о финансовом состоянии предприятия методом главных компонент для начала необходимо вычислить следующие коэффициенты:
- коэффициент текущей ликвидности;
- коэффициент обеспеченности собственными средствами;
- коэффициент соотношения заемных и собственных средств;
- коэффициент долгосрочного привлечения заемных средств;
- коэффициент рентабельности продукции.
Использование метода главных компонент позволяет в наибольшей мере учесть экономическое содержание частных коэффициентов, а также степень их перекрываемости, дублируемости.
Так как при расчете рейтинговой экспресс-оценки коэффициенты текущей ликвидности и обеспеченности собственными средствами уже были рассчитаны, нам необходимо вычислить оставшиеся.
Коэффициент соотношения заемных и собственных средств (Ксзс):
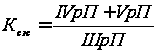
Коэффициент Ксзс характеризует роль привлекаемых предприятием заемных средств в его общей финансовой деятельности. Он определяется отношением всех краткосрочных и долгосрочных заемных средств к собственным средствам предприятия.
Коэффициент долгосрочного привлечения заемных средств (Кд):
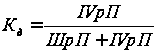
Данный коэффициент показывает, какая часть деятельности предприятия финансируется за счет долгосрочных заемных средств. С помощью этого коэффициента оценивают, насколько интенсивно предприятие использует заемные средства для обновления и расширения производства. Если капитальные вложения, осуществляемые за счет этого источника, приводят к существенному росту прибыли, то использование долгосрочных кредитов целесообразно.
Рентабельность реализованной продукции (Кр):
 ,
где
Прп – прибыль от реализации продукции;
Срп – полная себестоимость реализации продукции.
Рентабельность реализованной продукции показывает, сколько прибыли от реализации продукции приходится на 1 рубль полных затрат.
Формула обобщенной оценки финансового состояния (Кфс):
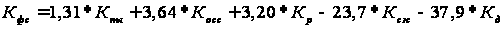
Сведем все расчеты в единую таблицу (табл.3.2.7).
Таблица 3.2.7
Оценка финансового состояния предприятия методом главных компонент
| Название коэффициента | На начало года | На конец года |
| Ктл |
|
|
| Косс |
|
|
| Ксзс |
|
|
| Кд |
|
|
| Кр |
|
|
| Кфс |
|
|


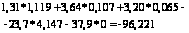
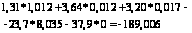
В результате проведенной оценки финансового состояния предприятия методом главных компонент можно сделать вывод о неудовлетворительном финансовом состоянии предприятия, как на начало, так и на конец 2004 года, причем в течение года состояние значительно ухудшилось.
Вывод
В третьей главе данного дипломного проекта был произведен анализ производственно-финансовой деятельности предприятия. Анализ технико-экономических показателей показал удовлетворительное состояние ООО «Инжстрой-Сити Монолит», поскольку по большинству показателей плановые выполнены, но по сравнению с прошлым годом по ряду показателей наблюдается отрицательная динамика.
Имеется экономия фонда заработной платы, рост производительности труда опережает рост средней зарплаты, но сохраняется высокая текучесть кадров. Необходимо продумать кадровую политику организации, систему оплаты и стимулирования труда для снижения текучести кадров и закреплению квалифицированных специалистов.
В этой главе представлены динамика среднесписочной численности работников и среднегодовой стоимости основных фондов. Показатели фондоотдачи и фондоемкости снизились по сравнению с предыдущим годом. Производительность труда также снизилась, что связано со снижением объема произведенной продукции в этот год.
Следует улучшить организацию труда на объектах, исключить необоснованные потери рабочего времени, улучшить качество работ, для снижения себестоимости, изыскивать возможность использования новых, более дешевых материалов.
В результате анализа горизонтального и вертикального баланса произведен анализ прибыли предприятия. Он показал снижение к концу 2004 года уровня чистой прибыли, на которую по большей части влияют прибыль от реализации и прочие операционные расходы. Значение коэффициента текущей платежеспособности и ликвидности соответствовало рекомендованному как в начале, так и в конце отчетного периода, что свидетельствует о том, что предприятие располагает ликвидными активами для погашения своей краткосрочной задолженности. К концу года значение коэффициента снизилось, но предприятие продолжает оставаться платежеспособным, так как его ликвидные активы превышают размер краткосрочной задолженности. Рейтинговая экспресс-оценка показала, что финансовое состояние предприятия с начала года к концу значительно ухудшилось. В итоге была произведена обобщенная оценка финансового состояния предприятия методом главных компонент, которая подтвердила вывод о неудовлетворительном финансовом состоянии предприятия, как на начало, так и на конец 2004 года.
4. Анализ основных технико-экономических показателей и разработка рекомендаций повышения эффективности работы предприятия
4.1. Основные технико-экономические показатели.
Таблица 4.1.1
Основные технико-экономические показатели за 2002-2004 гг.
| № | Наименование показателя |
2002 г. |
2003 г. |
2004 г. |
||||||
| план | факт | % |
план |
факт | % |
план |
факт | % | ||
| 1 | Объем строительно-монтажных работ (тыс. руб.) | 112920 | 139657 | 123,7 | 43500 | 43552 | 100,1 | 71200 | 71350 | 100,2 |
| - по объекту №1 | 92520 | 114678 | 123,9 | 41200 | 40782 | 98,9 | 48400 | 48350 | 99,8 | |
| - по объекту №2 | 20400 | 249979 | 122,4 | 2260 | 2770 | 122,6 | 22800 | 23000 | 100,9 | |
| 2 | Объем строительно-монтажных работ, выполненных собственными силами (тыс. руб.) | 1012 | 1379 | 136,1 | 1398 | 1617 | 115,7 | 2315 | 2856 | 123,4 |
| 3 | Объем строительно-монтажных работ, выполненных субподрядными организациями (тыс. руб.) | 111907 | 138278 | 123,5 | 42102 | 41935 | 99,6 | 68885 | 68494 | 99,4 |
| 4 | Среднесписочная численность (чел.) | 135 | 113 | 83,7 | 166 | 145 | 87,7 | 212 | 181 | 85,4 |
| - руководители | 35 | 33 | 94,2 | 56 | 56 | 100 | 89 | 90 | 101,1 | |
| - специалисты | 51 | 49 | 96,1 | 57 | 54 | 94,7 | 65 | 55 | 84,6 | |
| - тех. исполнители | 25 | 15 | 60 | 29 | 21 | 72,4 | 27 | 19 | 70,4 | |
| - рабочие | 24 | 16 | 66,7 | 24 | 14 | 58,4 | 31 | 17 | 54,8 | |
| 5 | Фонд оплаты труда (тыс. руб.) | 520,1 | 490,1 | 94,2 | 610,0 | 570,5 | 93,5 | 625,0 | 560,1 | 89,6 |
| 6 | Среднемесячная зар. плата (руб.) | 3437 | 2070 | 4072 | ||||||
| 7 | Среднегодовая стоимость основных фондов (тыс. руб.) | 70503 | 22333 | 20817 | ||||||
| - основные | 328 | 2192 | 2059 | |||||||
| - оборотные | 70175 | 20141 | 18741 | |||||||
| 8 | Фондоотдача (тыс. руб.) | 425,8 | 19,9 | 34,6 | ||||||
| 9 | Оборачиваемость оборотных средств (дни) | 177 | 165 | 94,5 | ||||||
| 10 | Себестоимость (тыс. руб.) | 137782 | 41674 | 71151 | ||||||
| 12 | Прибыль (тыс. руб.) | 1875 | 2724 | 1218 | ||||||
4.2. Анализ выполнения плана по объему подрядных работ.
В план подрядных строительно-монтажных работ включаются объекты, технологические этапы, комплексы и отдельные виды работ, обеспеченные проектно-сметной документацией, финансированием, материальными ресурсами и необходимым оборудованием. Общий объем строительно-монтажных работ служит основой для определения потребности в материально-технических ресурсах, фонда заработной платы и размера оборотных средств.
В процессе анализа устанавливается выполнение плана подрядных работ за анализируемый период по общему объему генерального подрядчика. Определяется степень выполнения плана строительно-монтажных работ собственными силами генподрядной организации и силами привлеченных организаций (субподрядчиков). Степень выполнения плана подрядных работ определяется сравнением фактически выполненного объема строительно-монтажных работ по сметной стоимости с плановыми показателями и показателями за предыдущий период.
При невыполнении планового объема строительно-монтажных работ устанавливают, по каким именно объектам имело место невыполнение, и выявляют причины, вызвавшие отклонение от плана. Невыполнение плана по отдельным объектам может иметь место даже при выполнении и перевыполнении плана по строительной организации в целом. Поэтому, анализируя выполнение производственной программы, следует сопоставить плановые и фактически выполненные объемы работ по отдельным объектам.
План по объему строительно-монтажных работ в целом за все годы выполнен: 2002 г. - 123,7 %, 2003 г. - 100,1%, 2004 г. - 100,2%, по объему работ, выполняемых собственными силами, по объему работ, выполненными субподрядными организациями за последний год имеем невыполнение плана: 2003 г. – 99,6%, 2004 г. – 99,4 % (табл. 4.1)
Общий объем подрядных работ в 2003 году значительно уменьшился по сравнению с 2002 годом, в 2004 году - увеличение генподрядных работ, но уровень 2002 года не достигнут.
Объем работ собственными силами увеличивался: 1379 т.руб. в 2002 году, 1617 т.руб. в 2003 году и 2856 т.руб. в 2004 году. План выполнялся в течение всех трех лет.
Объем работ, выполняемых субподрядными организациями выполнен только в 2002 году, далее наблюдается недовыполнение плана: 99,6% в 2003 году и 99,4 % в 2004 году. Недовыполнение плана субподрядных работ произошел за счет несоблюдения графика работ субподрядных организаций.
4.3. Анализ ритмичности работы организации.
Ритмичность означает равномерное выполнение объема строительно-монтажных работ в течение года, квартала, месяца, суток, смены. Ритмичное производство обеспечивает более полное использование трудовых ресурсов, производственных фондов, служит важным условием своевременного выполнения плана. Ритмичное выполнение плана предполагает строгую организацию работы по заранее разработанному графику производства работ.
Ритмичность производства строительно-монтажной организации характеризует работу строительной организации с качественной стороны и прежде всего уровень организации производства и труда, согласованность в работе всех подразделений, эффективность использования мощности. Неравномерная работа приводит к «штурмовщине», снижению качества строительно-монтажных работ, ухудшает технико-экономические показатели деятельности подрядной строительной организации.
Анализ ритмичности работы может проводится за любой промежуток времени.
Проанализируем ритмичность выполнения плана по кварталам по двум объектам (Участок строительства канализационного коллектора в р-не «Таганский» d=2 и участок строительства канализационного коллектора в районе «Коптево» d=1200) за 2003 год как показатель недовыполнения плана (табл. 4.3.1).
Таблица 4.3.1
Ритмичность выполнения плана
|
Квартал |
План т. руб. |
Факт т. руб. |
% выполнения |
% к году план |
% к году факт |
|
1 объект |
|||||
| 1 | 10200 | 11008 | 107,9 | 24,7 | 26,9 |
| 2 | 10400 | 10560 | 101,5 | 25,3 | 25,9 |
| 3 | 10600 | 10250 | 96,7 | 25,7 | 25,3 |
| 4 | 10000 | 8964 | 89,6 | 24,3 | 21,9 |
| Всего | 41200 | 40782 | 98,9 | 100 | 100 |
|
2 объект |
|||||
| 1 | 500 | 600 | 120 | 22,2 | 21,7 |
| 2 | 650 | 670 | 103,1 | 28,7 | 24,2 |
| 3 | 640 | 700 | 109,4 | 28,3 | 25,3 |
| 4 | 470 | 800 | 170 | 20,8 | 28,8 |
|
Всего |
2260 | 2770 | 122,6 | 100 | 100 |
Годовой объем по кварталам распределен неравномерно. Средний квартальный объем работ в процентах к годовому составляет 25% (100/4).
Разная степень выполнения объема работ по кварталам свидетельствует об имеющихся резервах.
Отклонение объема строительно-монтажных работ от средне квартального объема определяем следующим образом.
Таблица 4.3.2
Отклонение от средне квартального объема
|
Квартал |
План |
Факт |
|
1 объект |
||
| 1 | 25-24,7=0,3 | 26,9-25=1,9 |
| 2 | 25,3-25=0,3 | 25,9-25=0,9 |
| 3 | 25,7-23=2,7 | 25,3-25=0,3 |
| 4 | 25-24,3=0,7 | 25-21,9=3,1 |
| Итого | 4,0 | 6,2 |
|
2 объект |
||
| 1 | 25-22,2=2,8 | 25-21,7=3,3 |
| 2 | 28,7-25=3,7 | 25-24,2=0,8 |
| 3 | 28,3-25=3,3 | 25,3-25=0,3 |
| 4 | 25-20,8=4,2 | 28,8-25=3,8 |
| Итого | 10,4 | 8,2 |
Ритмичность работы строительной организации оценивается коэффициентом ритмичности, который рассчитывается по формуле:
R=(100 – n ΣΔСi) : 100
Где дельта Сi – отклонение объема строительно-монтажных работ в i-м промежутке времени от среднего, % n- число промежутков времени в рассматриваемом периоде.
1) Определим коэффициент ритмичности для 1 объекта:
Кпл=(100-4,0) : 100=0,96
Кф=(100-6,2) : 100=0,938
Коэффициент ритмичности для 1 объекта плановый, выше чем фактический.
Низкий коэффициент ритмичности способствовал недовыполнению плана по 1 объекту.
2) Определим коэффициент ритмичности для 2 объекта:
Кпл=(100-14,0) : 100=0,86
Кф=(100-8,2) : 100=0,918
На 2 объекте коэффициент ритмичности фактический выше планового. Это позволило перевыполнить годовой план.
При ритмичном производстве строительно-монтажных работ отклонений от среднего объема работ нет, сумма отклонений в этом случае равна нулю и коэффициент ритмичности имеет максимальное значение, равное 1.
Чем больше отклонений объемов работ за отдельные промежутки времени от средних значений, тем меньше коэффициент ритмичности и, следовательно, тем не равномернее выполняется работа.
Недовыполнение плана выполнения строительно-монтажных работ по 1 объекту произошло из-за несвоевременной поставки материалов на объект, неподготовленности к осенне-зимнему периоду. Поэтому рекомендуется более тщательный подбор поставщиков, обеспечение своевременного предоставления заявок на строительные материалы, а так же заблаговременная подготовка к осенне-зимнему периоду.
4.4. Анализ использования труда и заработной платы.
Анализ выполнения плана по труду и заработной платы является одним из основных разделов анализа работы строительной организации. Только на основе глубокого и комплексного рассмотрения и изучения всех факторов можно дать оценку выполнения плана, оценить степень использования живого труда.
Задачами анализа выполнения плана по труду и заработной платы являются: выполнение обеспеченности строительной организации работниками соответствующих категорий по видам производств и хозяйств, контроль текучести кадров, контроль выполнения плана производительности труда и эффективности использования фонда заработной платы, а также проверка использования рабочего времени и принятых в строительной организации мер по повышению квалификации рабочих.
4.4.1. Анализ численности.
Анализ выполнения плана по труду и заработной платы начинается с определения обеспеченности строительной организации рабочей силой как по группам персонала, так и по категориям работников.
Рассмотрим обеспеченность по категориям работников.
Таблица 4.4.1.1
Структура численности по категориям работников
| Наименование показателя |
2002 г. |
2003г. |
2004 г. |
||||||
| план | факт | % | план | факт | % | план | факт | % | |
| Среднесписочная численность (чел.) | 135 | 113 | 83,7 | 166 | 145 | 87,3 | 212 | 181 | 85,4 |
| - руководители | 35 | 33 | 94,2 | 56 | 56 | 100 | 89 | 90 | 101,1 |
| - специалисты | 51 | 49 | 96,1 | 57 | 54 | 94,7 | 65 | 55 | 84,6 |
| - тех. исполнители | 25 | 15 | 60 | 29 | 21 | 72,4 | 27 | 19 | 70,4 |
| - рабочие | 24 | 16 | 66,7 | 24 | 14 | 58,4 | 31 | 17 | 54,9 |
Обеспеченность строительной организации различными категориями работников неодинакова. Так общая обеспеченность строительной организации работниками составляет 83,7 %; 87,3 %; 85,4 % за три года соответственно, в то время как обеспеченность рабочими – 66,7 %; 58,4 %; 54,9 % что ниже общей обеспеченности.
4.4.2. Анализ текучести кадров.
Размеры потерь рабочего времени из-за текучести кадров возрастают в тем большей степени, чем увеличиваются масштабы текучести. Это вызвано тем, что в связи с ростом производительности труда «цена» каждого потерянного рабочего для постоянно повышается. Текучесть кадров характеризуется коэффициентом текучести, который определяется как отношение числа рабочих, выбывших по собственному желанию и уволенных за прогулы и другие нарушения трудовой дисциплины, к их среднесписочной численности.
В рассматриваемой строительной организации за отчетный период текучесть кадров на строительно-монтажных работах характеризуется данными, представленными в таблице 4.4.2.1
Таблица 4.4.2.1
Анализ текучести кадров
|
Показатель |
2002 г. |
2003 г. |
2004 г. |
| Выбыло человек: | 57 | 38 | 42 |
| В т.ч. | |||
| В связи с переводом в др. организации | 27 | 24 | 21 |
| За прогулы | 8 | 7 | 7 |
| По собственному желанию | 22 | 7 | 14 |
| Среднесписочная численность | 113 | 145 | 181 |
Текучесть кадров анализируется в сравнении с предыдущим годом.
За 2002 г. – Кт = (27+8+22) : 113 = 50,4%.
За 2003 г. – Кт = (24+7+7) : 145 = 26,2%.
За 2004 г. – Кт = (21+7+14) : 181 = 23,2%.
Таким образом, имеем высокий коэффициент текучести, его уменьшение свидетельствует о том, что в строительной организации плохо ведется работа по закреплению рабочих кадров и укреплению трудовой дисциплины. Это подтверждает то факт, что число рабочих, совершивших прогулы, уменьшилось только на 1 человека в 2003 году или 25% и не уменьшилось в 2004 году. Причинами текучести кадров является низкая трудовая дисциплина, недостатки в организации производства, труда и заработной платы, социально-бытовые причины, которые не решаются вовсе.
4.4.3. Анализ качественного состава рабочих.
Наряду с количественным анализом текучести рабочих кадров необходимо проводить и качественный квалификационный анализ состава рабочих на основании определения среднего тарифного разряда.
Таблица 4.4.3.1
Квалификационный состав рабочих
|
Разряд |
2004 г. (чел.) |
2003 г. (чел.) |
2002 г. (чел.) |
| 1 | |||
| 2 | 5 | 4 | 5 |
| 3 | 3 | 4 | 4 |
| 4 | 2 | 1 | 1 |
| 5 | 4 | 3 | 3 |
| 6 | 3 | 2 | 3 |
|
Итого |
17 | 14 | 16 |
Средний тарифный разряд рабочих исчисляется как средневзвешенная арифметическая величина.
СРтр 2004 г.= 5*2+3*3+2*4+4*5+3*6 = 3,82