Совершенствование организации и управления деятельностью ООО "Инжстрой-Сити Монолит"
СРтр 2003 г. = 4*2+4*3+1*4+3*5+2*6 = 3,64
4+4+1+3+2
СРтр 2002 г. = 5*2+4*3+1*4+3*5+3*6 = 3,69
5+4+1+3+3
Незначительное снижение среднего тарифного разряда в 2003 году затем повышение его в 2004 году позволяет положительно оценить изменение квалификационного состава рабочих. Но этот разряд был и остается очень низким, что влияет на производительность труда, качество работ. Поэтому необходимо принимать срочные меры для повышения квалификации рабочих, в том числе возобновлять обучение рабочих без отрыва от производства в собственной строительной организации с привлечением сторонних организаций, а также уделять внимание на более тщательный отбор рабочих кадров при приеме на работу.
4.4.4. Анализ производительности труда.
Производительность труда – это показатель, определяющий эффективность труда в процессе производства. Он является одним из основных показателей, характеризующих деятельность строительной организации.
Производительность труда в строительной организации измеряется количеством строительно-монтажных работ, выполненных в единицу времени (выработкой), или затратами времени на единицу строительно-монтажных работ (трудоемкостью).
Уровень производительности труда определяется по формулам:
В = V / T – выработка;
T = T / V – трудоемкость;
Где V – объем выполненных строительно-монтажных работ;
Т – количество рабочего времени, затраченного на выполнение объема строительно-монтажных работ.
В строительстве применяют натуральный и стоимостной методы измерения производительности труда.
Натуральный метод измерения заключается в определении выработки в натуральных единицах измерения в единицу времени и применяется обычно для определения выработки по видам работ.
Стоимостной метод заключается в определении выработки, т.е. объема строительно-монтажных работ по сметной стоимости, приходящейся на 1 работающего или на 1 рабочего, занятого на строительно-монтажных работах в единицу времени в денежном выражении.
Для данной строительной организации определим выработку в стоимостном выражении.
Годовая выработка за 2002 г. = 1379 т.руб./16 чел.= 86187 руб.
Годовая выработка за 2003 г. = 1617 т.руб./14 чел.= 115500 руб.
Годовая выработка за 2004 г. = 2856 т.руб./17 чел.= 168000 руб.
Уменьшение удельного веса рабочих в 2003 году и увеличение объема работ, выполненных собственными силами обеспечило повышение производительности труда рабочих.
Годовая производительность зависит от среднедневной выработки и числа рабочих дней в году.
Для выявления потерь рабочего времени, определения их причин и путей их устранения проводится анализ показателей использования рабочего времени на основании данных баланса рабочего времени.
Таблица 4.4.4.1
Баланс рабочего времени
Показатель |
По плану |
Факт | % к плану | ||||||
| 2002 | 2003 | 2004 | 2002 | 2003 | 2004 | 2002 | 2003 | 2004 | |
| Среднесписочная численность, чел. | 135 | 166 | 212 | 113 | 145 | 181 | 83,7 | 87,7 | 85,4 |
| Отработанное время | 30284 | 25086 | 23278 | 18429 | 18256 | 13603 | 60,8 | 72,7 | 58,4 |
| Неявки на работу (чел.дн.) | 3216 | 2664 | 2472 | 2278 | 1994 | 1618 | 70,8 | 74,8 | 65,5 |
| В т. ч. очередные отпуска | 2680 | 2220 | 2060 | 1660 | 1531 | 1159 | 61,9 | 68,9 | 56,2 |
| По болезни | 536 | 444 | 412 | 603 | 454 | 450 | 112,5 | 102 | 109,2 |
| Прогулы | 15 | 9 | 9 | ||||||
По данным таблицы определяем, что удельный вес неявок на работу в общем отработанном времени составляет 10,6 % по плану, а фактически – 12,4%; 10,9%; 11,9%.
Обращают на себя внимание сверхплановые неявки по болезни, они превышают уровень, предполагаемый по плану на 2 %, что свидетельствует о плохой организации рабочих мест и быта рабочих на стройках.
4.4.5. Анализ фонда заработной платы.
Фонд заработной платы строительной организации включает все суммы выплат, причитающихся по тарифу, окладам и сдельным расценкам, по прогрессивным доплатам, премиальным системам, а также все виды дополнительной оплаты труда. В него не включаются премии из фонда материального поощрения и другие выплаты из прибыли.
Использование фонда заработной платы строительной организации характеризуется абсолютным и относительным отклонением его от плана.
Абсолютное отклонение определяется сравнением фактически начисленной суммы заработной платы с плановым фондом в целом по строительной организации, по видам производств и по категориям работников.
Величина планового фонда заработной платы определяется по утвержденному вышестоящей организацией нормативу заработной платы на 1 рубль объема строительно-монтажных работ.
Таблица 4.4.5.1
Использование фонда заработной платы
2002 г./2003 г./2004 г.
|
Категория работников |
Фонд зарплаты (т.руб.) |
Отклонение |
|||
|
План |
факт |
% |
Т.руб. |
% |
|
|
Всего на СМР (тыс. руб.) |
520,1 610,0 625,0 |
490,1 570,5 560,1 |
94,2 93,5 89,6 |
- 30,0 - 39,5 - 64,9 |
- 5,8 - 6,5 - 10,4 |
|
В т.ч. рабочих (тыс. руб.) |
145,1 162,0 297,5 |
142,0 114,5 198,0 |
97,9 70,7 66,5 |
- 3,1 - 47,5 - 99,5 |
- 2,1 - 29,3 - 33,5 |
|
Руководители и Специалисты (тыс. руб.) |
375,0 448,0 327,5 |
348,1 456,0 362,1 |
92,8 101,8 110,5 |
- 26,9 + 8 + 34,6 |
- 7,2 + 1,8 + 10,5 |
Как видно из таблицы наблюдается абсолютная экономия заработной платы по всем работающим, кроме руководителей и специалистов в 2003 и 2004 годах. Общая экономия по 3-м годам составляет: 30 т.руб.; 39,5 т.руб.; 64,9 т.руб или 5,8%; 6,5%; 10,4% общего планового фонда, в том числе рабочих – 3,1 т.руб.; 47,5 т.руб.; 99,5 т.руб. или 2,1%; 29,3%; 33,5%. Но руководителям и специалистам наблюдается перерасход фонда заработной платы - 8 т.руб. или 1,8% в 2003 году и 34,6 т.руб. или 10,5%.
Изменился объем строительно-монтажных работ, выполненный строительной организацией. Он превысил плановый и составляет по отношению к нему 123,7 %; 100,1 %; 100,2 %.
При изменении объема работ изменяется и плановый фонд заработной платы, который определяется по стабильному нормативу на выполненный объем работ.
Перерасчет планового фонда заработной платы на выполненный объем работ осуществляется по формуле:
ФзПплф = Vф х Нзп, где
ФзПплф - плановый фонд заработной платы на фактически выполненный объем работ;
Vф – объем строительно-монтажных работ по отчету;
Нзп – норматив заработной платы.
ФзПпл в степени = 139657 т.руб. х 10 % = 13966 т.руб.
43552 т.руб. х 10 % = 4355 т.руб.
71350 т.руб. х 10 % = 7135 т.руб.
Фактические расходы составили 490,1 т.руб.; 570,5 т.руб., 560,1 т.руб. т.е. относительная экономия составляет в 2002 г. (13966-490,1) = -13475,9; в 2003 г. (4355-570,5) = -3784,5 т.руб.; в 2004 г. (7135-560,1) = -6574,9 т.руб.
Из анализа видно, что даже при увеличении средней заработной платы имеется экономия, т.е. существует резерв для увеличения средней заработной платы.
4.4.6. Анализ соотношения темпов роста производительности труда и заработной платы.
Важным принципом правильной организации заработной платы является неуклонный ее рост. Это один из основных факторов повышения материального благосостояния и культурного уровня работающих. Рост заработной платы не должен опережать рост производительности труда.
Сопоставление темпов роста производительности труда и заработной платы производится в процентах путем сравнения.
Таблица 4.4.6.1
Темпы роста производительности труда и заработной платы.
2002г./2003г./2004г./
|
Показатель |
План |
Отчет |
% к плану |
| Среднегодовая выработка на 1 работника |
836445 262048 335849 |
1235902 300359 394199 |
147,7 114,6 117,4 |
| Среднегодовая з/плата на 1 работника |
3852 3675 2948 |
4337 3934 3094 |
112,6 107,0 104,9 |
Темпы роста производительности труда превысили темпы роста средней заработной платы в 2002 году на 35,1 % (147,7-112,6), в 2003 году на 7,6 % (114,6-107,0), в 2004 году на 12,5% (117,4-104,9). В целом опережение темпов роста производительности труда над заработной платой является положительным фактором. Но в данном случае можно наблюдать даже резкое отставание темпов роста заработной платы от производительности труда.
Определим относительную экономию фонда заработной платы в связи с ростом производительности труда.
Эз.п.= (Пт-Рз) / Пт х 100, где
Эз.п. – относительная экономия фонда заработной платы в связи с ростом производительности труда, %;
Пт – рост производительности труда, %;
Рз – рост средней заработной платы работников, %.
Эз.п. в 2002 г.= (147,7-112,6) / 147,7 х 100 = 23,8 %
Эз.п. в 2003 г.= (114,6-107,0) / 114,6 х 100 = 6,6 %
Эз.п. в 2004 г.= (117,4-104,9) / 117,4 х 100 = 10,6 %
Это значит, что в результате опережающего роста производительности труда получена относительная экономия заработной платы, составляющая 23,8% планового фонда заработной платы в 2002 году, 6,6% в 2003 году и 10,6% в 2004 году, пересчитанного на фактически выполненный объем работ.
Эта экономия составляет в 2002 году 153 т.руб. (520,1 х 123,7 : 100 = 643; 643 х 23,8 : 100 = 153); в 2003 году 40 т.руб. (610 х 100,1 : 100 = 611; 611 х 6,6 : 100 = 40); в 2004 году 66 т.руб. (625 х 100,2 : 100 = 626; 626 х 10,6 : 100 = 66).
4.5. Анализ использования основных производственных фондов.
Для общей оценки эффективности использования производственных фондов применяется показатель фондоотдачи:
Фо = Ссм/Ф
Где Ссм – объем строительно-монтажных работ
Ф – стоимость основных фондов.
В 2004 году Фо = 71350/2059 = 34,6
В 2003 году Фо = 43552/2192 = 19,9
В 2002 году Фо = 139657/328 = 425,8
Фондоотдача уменьшилась по сравнению с 2002 годом за счет изменения величины основных фондов, а также за счет изменения объема строительно-монтажных работ.
Фондоемкость определяется стоимостью основных фондов, приходящейся на 1 рубль строительно-монтажных работ.
Фе = Ф/Ссм
Где Ссм – объем строительно-монтажных работ
Ф – стоимость основных фондов.
Фе 2004 г. = 2059/71350 = 0,03
Фе 2003 г. = 2192/43552 = 0,05
Фе 2002 г. = 328/139657 = 0,002
Чем меньше Фе, тем более эффективно используются основные фонды.
4.6. Анализ себестоимости продукции.
Себестоимость строительно-монтажных работ является важнейшим качественным показателем работы строительных организаций, в котором находят отражение все стороны их деятельности.
Себестоимость строительно-монтажных работ включает все затраты строительной организации на их производство.
Анализ себестоимости строительно-монтажных работ является одной из эффективных форм контроля за ходом выполнения плана себестоимости. Цель такого анализа – выявление резервов снижения себестоимости строительно-монтажных работ, а также оценка хозяйственной деятельности строительно-монтажных организаций.
Себестоимость строительно-монтажных работ складывается из затрат на оплату результатов прошлого труда (стоимость строительных материалов, сборных конструкций и деталей, электроэнергии и других материальных ресурсов) и расходов на оплату вновь затраченного труда (заработная плата строителей, включая начисления).
Цена строительной продукции определяется ее сметной стоимостью. Сметная стоимость строительно-монтажных работ включает исчисленные по рабочим чертежам и по установленным сметным нормам и ценам затраты на производство этих работ, а также сумму плановых накоплений.
По структуре затрат сметная стоимость делится на 3 группы: прямые затраты, накладные расходы и плановые накопления. На основе сметной стоимости производится планирование объемов строительно-монтажных работ и осуществляются расчеты за выполненные работы.
Сумма прямых затрат и накладных расходов образует себестоимость строительно-монтажных работ.
Таблица 4.6.1
Оценка выполнения плана по снижению себестоимости.
Показатели |
План |
Факт |
||||
| 2002 | 2003 | 2004 | 2002 | 2003 | 2004 | |
| 1.Сметная стоимость СМР, тыс. руб. | 112920 | 43500 | 71200 | 139657 | 43552 | 71350 |
| 2.Экономия от снижения себестоимости (3,5% смет. ст-ти) | 3952,2 | 1522,5 | 2492 | |||
| 3.Плановые накопления (7,41% смет..ст-ти). | 8367,4 | 3223,4 | 5275,9 | |||
| 4.Плановая себестоимость, тыс. руб. | 100600,4 | 38754,1 | 63432,1 | 122618,8 | 41147,9 | 70027,9 |
| 5.Предельный уровень затрат на 1 рубль СМР, предусмотренный производственно-экономическим планом, коп. | 89,09 | 89,09 | 89,09 | 87,8 | 94,48 | 97,9 |
Далее определяем экономию от снижения себестоимости в объеме фактически выполненных работ. Для этого рассчитаем сначала общую сумму снижения себестоимости как разницу:
2002 г. 139657-122618,8=17038,2 или 12,2%;
2003 г. 43552-41147,9=2404,1 или 5,52 %;
2004 г. 71350-70027,9=1322,1 или 2,1 %.
Из общей суммы исключаем плановые накопления
2002 г.(139657х7,41/100=10349);
2003 г. (43552х7,41/100=3227);
2004 г. (71350х7,41/100=5287)
и получаем экономию от снижения себестоимости на фактический объем работ
2002 г. 17038,2 – 10348,6=6689,6 или (12,2% - 7,41% = 4,79% сметной стоимости)
2003 г. 2404,1 – 3227,2= -823,1 или (5,52% - 7,41% = -1,89% сметной стоимости)
2004 г. 1322,1 – 5287 = -3964,9 или (2,1% - 7,41% = -5,31% сметной стоимости), т.е. экономии нет.
Сравнивая полученную экономию с заданием по снижению себестоимости получаем, что оно в 2002 году перевыполнено на 2737,1 т. руб. (3952,2-6689,6); недовыполнено в 2003 на 2375,6 т. руб. (1552,5-(-823,1), в 2004 году недовыполнено на 6456,9 т. руб.(2492-(-3964,9)).
Результат обобщаем в таблицу:
Таблица 4.6.2
| Показатель |
По плану |
По отчету |
Отклонение |
||||||
|
2002 |
2003 |
2004 |
2002 |
2003 |
2004 |
2002 |
2003 |
2004 |
|
| Плановые накопления | 8367,4 | 3223,4 | 5275,9 | 10348,6 | 3227,2 | 5287 | +1981,2 | +3,8 | +11,1 |
| Экономия от снижения себес-ти | 3952,2 | 1522,5 | 2492 | 6689,6 | -823,1 | -3964,9 | +2737,1 | -2375,6 | -6456,9 |
|
Итого: |
12319,6 | 4745,9 | 7767,9 | 17038,2 | 2404,1 | 1322,1 | +4718,3 | -2371,8 | -6445,8 |
Из таблицы видно, что только в 2002 году задание по снижению себестоимости перевыполнено на 4718,3 т.руб., а в 2003 году недовыполнено на 2371,8 т.руб., в 2004 году недовыполнено на 6445,8 т.руб.
Таким образом, перед предприятием стоит задача по снижению себестоимости строительно-монтажных работ.
Анализ себестоимости строительно-монтажных работ по статьям затрат.
Сметная стоимость строительно-монтажных работ подразделяется на прямые затраты и накладные расходы. В состав прямых затрат входят: основная зарплата рабочих, стоимость материалов и расходы по эксплуатации машин и механизмов. Распределение себестоимости строительно-монтажных работ по группам затрат с указанием их удельного веса в составе общей себестоимости, принимаемой за 100%, определяет структуру себестоимости.
Анализ себестоимости выполненных строительно-монтажных работ по статьям затрат производится путем сравнения фактической структуры себестоимости с запланированной.
Таблица 4.6.3
Структура себестоимости
2003 год
Статьи затрат |
По плановой себестоимости на факт. объем |
По фактической себестоимости |
Отклонение от плановой себестоимости |
Влияние каждой статьи на общее снижение % |
|||
|
Тыс.руб. |
% |
Тыс.руб. |
% |
Тыс.руб. |
% |
||
| Материалы | 20533 | 65,4 | 24326 | 73,06 | +3793 | -18,47 | +12,08 |
| Основная з/плата | 4694 | 14,95 | 1901 | 5,71 | -2793 | -59,5 | -8,89 |
| Эксплуатация машин и механизмов | 1529 | 4,87 | 1947 | 5,85 | +418 | +27,3 | +1,33 |
| Итого прямые затраты | 26756 | 85,23 | 28174 | 84,62 | +1418 | +5,3 | +4,52 |
| Накладные расходы | 4639,6 | 14,77 | 5123 | 15,38 | +483,4 | +10,4 | +1,54 |
| всего | 31395,6 | 100 | 33297 | 100 | +1901,4 | +6,05 | +6,05 |
2004 год
Статьи затрат |
По плановой себестоимости на факт. объем |
По фактической себестоимости |
Отклонение от плановой себестоимости |
Влияние каждой статьи на общее снижение % |
|||
|
Тыс.руб. |
% |
Тыс.руб. |
% |
Тыс.руб. |
% |
||
| Материалы | 31225 | 65,4 | 38874 | 74,1 | +7649 | +24,5 | +16,0 |
| Основная з/плата | 7138 | 14,95 | 4604 | 8,8 | -2534 | -35,5 | -5,3 |
| Эксплуатация машин и механизмов | 2325 | 4,87 | 1791 | 3,4 | -534 | -22,7 | - 1,1 |
| Итого прямые затраты | 40688 | 85,23 | 45269 | 86,3 | +4581 | +11,3 | +9,6 |
| Накладные расходы | 7057 | 14,77 | 7187 | 13,7 | +130 | +1,8 | +0,3 |
| всего | 47745 | 100 | 52456 | 100 | +4711 | +9,9 | +9,9 |
Анализ данных, представленных в таблицах свидетельствует об изменении структуры себестоимости строительно-монтажных работ по сравнению с запланированной.
Снижение затрат на заработную плату в 2003г. на 2793 т.руб. и в 2004 г. на 2534 т.руб. с одновременным ростом стоимости материалов на 3793 т.руб. в 2003 году и на 7649 т.руб. может свидетельствовать о снижении затрат живого труда на строительной площадке, об увеличении сборности строительства, а также о занижении заработной платы работников, увеличении материалоемкости строительства.
Увеличение удельного веса затрат на эксплуатацию машин и механизмов в общем объеме себестоимости в 2003 году с 4,87 до 5,85 тыс. руб. говорит об ухудшении организации производства работ на строительной площадке. В 2004 году произошло уменьшение по сравнению с плановыми затратами на эксплуатацию машин и механизмов.
Увеличение накладных расходов в 2003 году на 483,4 тыс. руб. и на 130 т.руб. в 2004году не может положительно характеризовать организацию работ в анализируемом периоде.
4.7. Анализ рентабельности.
Для оценки деятельности строительной организации, кроме абсолютного размера полученной прибыли, очень важен относительный показатель рентабельности, т.е. доходности.
Показатель общей рентабельности позволяет определить удельный вес прибыли в объеме выполненных работ и определяется уровнем рентабельности производства:
УР = П/Ссм х 100
УР 2002 г. 1875/ 139657 х 100 = 1,3%
УР 2003 г. 2724/ 43552 х 100 = 6,2%
УР 2004 г. 1218/ 71350 х 100 = 1,7%
Если бы строительная организация использовала в производстве только собственные фонды, уровень рентабельности определялся бы следующей формулой:
УР = П/Ф х100
Рентабельность продукции может определиться следующим образом:
УР = П от реализ. / Себест. Пр-ва
УР 2002г. = 1875/137782 = 5,0%
УР 2003г. = 2724 / 41674 = 6,5%
УР 2004г. = 1218/ 71151 = 1,7%
Рентабельность продаж определим по формуле:
УР=П от реализ. – налоги / выручка
УР 2002г. = 1875 – 562,5/144647 = 0,9%
УР 2003г. = 2724 – 817,2 / 44398 = 4,3%
УР 2004г. = 1218 – 97 /72369 = 1,5%
Рентабельность капитала:
УР = П баланс. – налоги / валюта баланса
УР 2002г. = 1875 – 562,5/70503 = 1,9%
УР 2003г. = 2724 – 817,2 /22333 = 8,5%
УР 2004г. = 1218 – 97 /20817 = 5,3%
По полученным расчетам видно, что уровень рентабельности повысился в 2003 году выше по сравнению с 2002 годом, но резко снизился в 2004 году, следовательно – можно сделать вывод, что снизилась эффективность использования материальных, трудовых и денежных средств, затраченных строительной организацией на производство работ.
4.8. Рекомендации повышения эффективности работы предприятия
Эффективность производства – важнейшая качественная характеристика хозяйствования на всех уровнях. Под экономической эффективностью производства понимается степень использования производственного потенциала, которая выявляется соотношением результатов и затрат общественного производства. Чем выше результат при тех же затратах, чем быстрее он растет в расчете на единицу затрат общественно необходимого труда, или чем меньше затрат на единицу полезного эффекта, тем выше эффективность производства. Обобщающим критерием экономической эффективности общественного производства служит уровень производительности общественного труда.
Эффективность производства представляет собой комплексное отражение конечных результатов использования средств производства и рабочей силы за определенный промежуток времени (в зарубежных странах с развитой рыночной экономикой для очерчивания результативности хозяйствование используют другой термин – производительность системы производства и обслуживания, под которой понимают эффективное использование ресурсов (труда, капитала, земли, материалов, энергии, информации) при производстве разнообразных товаров и услуг. Итак, эффективность производства и производительность системы – это по сути термины-синонимы, которые характеризуют одни и те же результативные процессы. При этом следует сознавать, что общая производительность системы является понятием намного более широким, чем производительность труда и прибыльность производства.
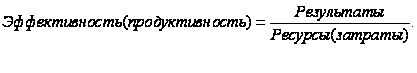
Процесс формирования результатов и эффективности производства (продуктивности системы) производится указанным выше способом.
В результате анализа экономического положения организации можно отметить отрицательную динамику по ряду показателей, высокая текучесть кадров, неликвидные денежные потоки. Утрачена практика планирования, управленческие структуры не адекватны рыночным требованиям. На основе этого можно наметить основные факторы повышения эффективности производства строительной организации.
Технология. Технологические нововведения, в особенности современные формы автоматизации и информационные технологии оказывают большое влияние на уровень и динамику эффективности производства.
Оборудование. Этому фактору принадлежит одно из ведущих мест в программе повышения эффективности производства. Повышению продуктивности действующего оборудования оказывает содействие надлежащая организация ремонтно-технического обслуживания, оптимальные сроки эксплуатации, обеспечение необходимой пропорциональности в пропускной возможности технологически связанных групп (единиц), четкое планирование загрузки во времени, повышение сменности работы, сокращение внутрисменных затрат рабочего времени и т.п.
Материалы и энергия. Проблема экономии и уменьшения потребления сырья, материалов, энергии должна быть под постоянным контролем соответствующих специалистов предприятий с материалоемким и энергоемким производством.
Изделия. Сами продукты (изделия), их качество и дизайн также являются важными факторами эффективности. Дизайн, должен коррелировать с так называемой полезной стоимостью, то есть той суммой, какую покупатель готовый заплатить за изделие соответствующего качества. Предприятие должно следить за тем, чтобы не возникало каких-либо организационных и экономических барьеров между производством и отдельными стадиями маркетинга.
Работники. Основным источником и определяющим фактором повышения эффективности производства (деятельности предприятия) являются работники – руководители, предприниматели, специалисты, рабочие. Производительность их труда во многом определяется методами, техникой, личным мастерством, знаниями, отношением к работе и способностью выполнять ту или иную работу. Производительность труда будет возрастать тогда, когда руководство предприятия материально и морально стимулирует использование творческих способностей всех категорий работников, проявляет интерес к их личным проблемам, оказывает содействие созданию и поддержанию благоприятного социального микроклимата, в границах своих полномочий и возможностей предприятия, осуществляет социальную защиту людей, гарантирует их занятость и т.п.
Организация и системы. Единство трудового коллектива, рациональность в делегировании ответственности и нормах управляемости относятся к принципам хорошей организации дел на предприятии, которые обеспечивают необходимую специализацию и координацию производственных и управленческих процессов и, таким образом, высший уровень эффективности (производительности) деятельности. Одной из причин недостаточной производительности предприятия как сложной производственно-экономической системы является слишком жесткая организационная структура, чрезмерное обособление подразделений по профессиональным группами или функциями. Поэтому система должна быть динамичной и гибкой, периодически реорганизованной в соответствии с новыми задачами, которые возникают перед предприятием при изменении ситуации.
Методы работы. Более совершенные методы работы в условиях преобладания трудоемких процессов становятся достаточно перспективными для повышения производительности.
Стиль управления. Значительный (по некоторым оценкам – преобладающий) вклад в повышение эффективности (производительности) производства может обеспечивать современная хорошо организованная система управления, под контролем которой находятся ресурсы и результаты деятельности предприятия.
Государственная политика. Осуществляемая государством (правительством) экономическая и социальная политика существенным образом влияет на эффективность общественного производства через: практическую деятельность правительственных учреждений и государственных структур; законодательную деятельность; финансовые мероприятия и стимулы (налоги, тарифы, финансовая поддержка больших научно-технических и производственных проектов, финансирование социальных программ, регулирование процентных ставок для кредитов); устанавливаемые и контролируемые экономические правила и нормативы (регулирование доходов и оплаты труда, контроль цен, лицензирование внешнеэкономической деятельности и т.п.); создание рыночной, производственной и социальной инфраструктуры; макроэкономические структурные изменения; программы разгосударствления собственности и приватизацию государственных предприятий; коммерциализацию организационных структур непроизводственной сферы и т.п.
Институционные механизмы. Поскольку эффективность производства, как уже отмечалось, зависит от многих факторов – внутренних и внешних (по отношению к предприятию), задачей государства является создание не только на национальном уровне, не только соответствующих экономических, социальных, политических и законодательных, но и организационных условий повышения производительности производственно-экономических систем. Такие условия в частности обеспечиваются путем учреждения и постоянного функционирования на национальном, региональном или отраслевом уровнях специальных институционных механизмов – организации (исследовательских и учебных центров, институтов, ассоциаций), деятельность которых ориентирована на: определение и решение основных проблем повышения эффективности (производительности) различных производственно-экономических систем и экономики в целом; практическую реализацию стратегии и тактики развития народного хозяйства, осуществляемых на соответствующих уровнях управления; подготовку (переподготовка, повышение квалификации менеджеров и других кадров) для рыночной экономики.
Инфраструктура. Важной предпосылкой повышения эффективности (производительности) производства на предприятиях является достаточный уровень развития и активная деятельность разнообразных учреждений рыночной, производственной и социальной инфраструктуры.
Структурные изменения. На показатели эффективности (производительности) на разных уровнях хозяйствования нередко влияют структурные изменения в обществе в зависимости от качества управления деятельностью отдельных предприятий. Наиболее важным кроме политических, считаются структурные изменения экономического и социального характера.
Выводы
По результатам производственной деятельности работу организации можно охарактеризовать как удовлетворительную, поскольку по большинству показателей плановые выполнены, но по сравнению с прошлым годом по ряду показателей наблюдается отрицательная динамика.
План по объему строительно-монтажных работ в целом и по объему выполненному собственными силами перевыполнен, но план по субподрядным организациям недовыполнен. Следует более внимательно подходить к выбору субподрядных организаций при заключении договоров субподряда.
Анализ ритмичности выполнения плана по кварталам показал, что годовой объем распределен неравномерно, что отрицательно сказывается на всей работе организации, в том числе невыполнению графиков производства работ, простоям, штрафным санкциям. Поэтому следует уделить внимание при планировании равномерному распределению объемов работ.
План по численности работников недовыполнен, имеется экономия фонда заработной платы, рост производительности труда опережает рост средней зарплаты, но сохраняется высокая текучесть кадров. Необходимо продумать кадровую политику организации, систему оплаты и стимулирования труда для снижения текучести кадров и закреплению квалифицированных специалистов.
Следует улучшить организацию труда на объектах, исключить необоснованные потери рабочего времени, улучшать качество работ, для снижения себестоимости изыскивать возможность использования новых, более дешевых материалов.
Заключение
В условиях перехода к рыночным отношениям сами организации предпринимают некоторые шаги к адаптации, и в отдельных случаях это приводит к положительным финансовым результатам. Как правило речь идет о пассивной адаптации: продажа и сдача имущества в аренду; непрофильная деятельность, невыполнение договорных обязательств, в т. ч. и по отношению к своим работникам; искажение налогооблагаемой базы; бартерные отношения; нарушение установленного порядка расчетов за работы и услуги; завышение цен на продукцию и услуги; демпинговая ценовая политика, не обеспечивающая качество продукции.
Сложность и взаимосвязь проблем, стоящих перед организациями, позволяет сделать вывод, что изменить ситуацию путем одноразовых мероприятий нельзя: требуются системные и поэтапные преобразования с использованием современных подходов и методов, а также целенаправленное управление рыночными изменениями на внутрифирменном рынке.
В первой главе данного проекта была рассмотрена общая характеристика предприятия, анализ технологии производства и маркетинговая деятельность.
В главе второй был проведен анализ организации и управления, который включает в себя рассмотрение производственной и организационной структуры предприятия, их усовершенствование, исследование структуры управления предприятием и основными технологическими процессами, а также было проанализировано состояние кадрового менеджмента предприятии, дана общая оценка результатов труда работников.
Третья глава была посвящена анализу и планированию производственно-финансовой деятельности предприятия. В ходе работы было установлено реальное положение дел на предприятии; выявлены изменения в финансовом состоянии и факторы, вызвавшие эти изменения.
Четвертая глава, раскрывающая специальную часть данного дипломного проекта, была посвящена анализу технико-экономических показателей и разработке рекомендаций повышения эффективности работы предприятия, дана оценка по выполнению плана по объему работ, рассмотрены основные технико-экономические показатели и разработаны рекомендации повышения эффективности работы предприятия.
В результате анализа деятельности предприятия ООО «Инжстрой-Сити Монолит» можно сделать следующие выводы:
ООО «Инжстрой-Сити Монолит» относительно молодая компания, на счету которой уже немало наград и результатов ее деятельности, таких как построение ММДЦ «Москва-Сити».
Производственная структура довольно обширна и включает в себя много различных объектов, разбросанных по большой территории.
Организационная структура предприятия имеет линейную структуру и является многоуровневой. Главным недостатком имеющейся оргструктуры является перегруженность работой главного инженера, вследствие чего можно предложить переподчинить некоторые отделы другим начальникам.
Анализ кадрового состава предприятия показал обеспеченность предприятия человеческими ресурсами. Главным недостатком на данный момент является возрастающий уровень текучести кадров, что связано с неудовлетворительными условиями труда, а именно с низким уровнем заработной платы.
Анализ финансового состояния и финансовых результатов показал неудовлетворительное финансовое состояние предприятия, как на начало, так и на конец 2004 года, однако предприятие продолжает оставаться платежеспособным.
Анализ технико-экономических показателей показал удовлетворительное состояние ООО «Инжстрой-Сити Монолит», поскольку по большинству показателей плановые выполнены, но по сравнению с прошлым годом по ряду показателей наблюдается отрицательная динамика. Предложениями по усовершенствованию являются улучшение организации труда на объектах, исключение необоснованных потерь рабочего времени, улучшение качества работ, для снижения себестоимости изыскание возможностей использования новых, более дешевых материалов.
На основании этого можно выделить основные направления для улучшения положения предприятия на рынке строительных услуг. Основные цели, к которым должна стремиться строительная организация, следующие:
-формирование портфеля заказов, соответствующего мощности и стратегическим целям развития организации;
-выполнение принимаемых на себя обязательств с наименьшими затратами;
-расширение сферы деятельности организации.
|
Приложение 1 |
||||||||
|
БУХГАЛТЕРСКИЙ БАЛАНС |
КОДЫ | |||||||
| Форма № 1 по ОКУД | 0710001 | |||||||
| на 31 декабря 2004 г. | Дата (год, месяц, число) | 2004 | 12 | 31 | ||||
| Организация ООО "ИНЖСТРОЙ - СИТИ МОНОЛИТ" | по ОКПО | 47659019 | ||||||
| Идентификационный номер налогоплательщика | ИНН | 6722011620 | ||||||
| Вид деятельности строительство | по ОКВЭД | 16180 | ||||||
| Организационно-правовая форма / форма собственности | ||||||||
| Общество с ограниченной ответственностью | по ОКОПФ / ОКФС | 47 | 16 | |||||
| Единица измерения : тыс руб | по ОКЕИ | 384 / 385 | ||||||
| Местонахождение (адрес) Москва, ул. Малая Бронная | ||||||||
| ______________________________________________________________________________________________________________ | ||||||||
| Дата утверждения | ||||||||
| Дата отправки (принятия) | ||||||||
| А
К Т И
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||||