Аналіз виробництва продукції рослинництва та оплати праці
Таблиця 14
Виявлення впливу основних факторів на зміну собівартості продукції
рослинництва
| Культури | Врожайність, ц/га | Затрати на 1 га посіву, грн. | Собівартість 1 ц продукції, грн. | Зміна собівартості 1 ц. продукції, грн.: | ||||||
| 2004 р. | 2006 р. | 2004 р. | 2006 р. | 2004 р. | умовна | 2006 р. | загальна | в тому числі за рахунок зміни: | ||
| врожайності | затрат на 1 га | |||||||||
| озима пшениця | 33 | 18 | 825 | 833 | 25 | 47 | 47 | 22 | 22 | 0 |
| гречка | 3 | 8 | 333 | 977 | 111 | 43 | 127 | 16 | -68 | 84 |
| кукурудза на зерно | 23 | 23 | 804 | 1662 | 35 | 34 | 71 | 36 | -1 | 37 |
| ячмінь | 22 | 10 | 774 | 713 | 35 | 76 | 70 | 34 | 40 | -6 |
| горох | х | 21 | х | 1430 | х | x | 68 | х | x | x |
| овес | 18 | 14 | 400 | 786 | 22 | 29 | 56 | 34 | 7 | 28 |
| інші зернові | 23 | х | 580 | х | 25 | x | х | х | x | x |
| соя | х | 4 | х | 895 | х | x | 201 | х | x | x |
| Разом | х | х | х | х | х | х | х | 142 | 0 | 142 |
Таблиця 15
Витрати на виробництво і зміна собівартості 1 ц. озимої пшениці по статтях
| Елементи статей витрат | 2004 р. | 2006 р. | Зміна собівартості за рахунок кожної статті, % | ||||||
| Всього, тис. грн.. | Витрати, грн. | Структура, % | Всього, тис. грн.. | Витрати, грн. | Структура, % | ||||
| на 1 га посіву | на 1 ц. продукції | на 1 га посіву | на 1 ц. продукції | ||||||
| Прямі витрати на оплату праці | 9,7 | 48,5 | 1,5 | 5,9 | 14,9 | 49,7 | 2,8 | 6,0 | 5,35 |
| Насіння та посадковий матеріал | 10,4 | 52 | 1,6 | 6,3 | 19,2 | 64,0 | 3,6 | 7,7 | 8,16 |
| Мінеральні добрива | 5,9 | 29,5 | 0,9 | 3,6 | - | х | х | х | х |
| Нафтопродукти | 25,2 | 126 | 3,8 | 15,3 | 41,4 | 138,0 | 7,8 | 16,6 | 15,92 |
| Оплата робіт і послуг | 33,4 | 167 | 5,1 | 20,2 | 59,2 | 197,3 | 11,2 | 23,7 | 24,36 |
| Решта матеріальних витрат | 3,1 | 15,5 | 0,5 | 1,9 | 2,3 | 7,7 | 0,4 | 0,9 | -0,15 |
| Інші прямі витрати та загальновиробничі витрати всього | 77,3 | 386,5 | 11,7 | 46,8 | 113 | 376,7 | 21,3 | 45,2 | 38,30 |
| Разом | 165 | 825 | 25,0 | 100,0 | 250,0 | 833,3 | 47,1 | 100,0 | 88,37 |
2.3.1 Аналіз оплати праці та факторів, що її зумовлюють
Вкладена в процесі виробництва праця кожного працюючого оплачується відповідно до кількості та якості за принципом: за кращу працю і вищі результати – вища оплата. В умовах розширеного відтворення зростання оплати праці здійснюється на основі випереджаючого росту її продуктивності.
Прямі витрати на оплату праці включають суми основної і додаткової оплати, які нараховані згідно із прийнятою підприємством системою оплати праці.
Аналіз оплати праці можна провести на основі даних таблиці витрат на основне виробництво та статті «витрати на оплату праці». До неї включається основна і додаткова оплата праці працівників, безпосередньо зайнятих у технологічному процесі виробництва (в тому числі трактористів-машиністів).
Таблиця 16
Аналіз оплати праці в рослинництві
| Показники | 2004 р. | 2005 р. | 2006 р. | 2006 р. у % до 2004 р. |
| Середньорічна чисельність працівників, чол. | 23 | 28 | 25 | 109 |
| Витрати на оплату праці, тис. грн. | 42 | 44 | 45 | 107 |
За аналізований період оплата праці в рослинництві в СТОВ ім. «Гагаріна» зросла на 7% або на 3 тис. грн.. В той же час зросла середньорічна кількість працюючих в галузі на 9%. Все це на зміну оплати праці одного середньорічного працівника практично не вплинуло.
2.3.2 Аналіз матеріальних витрат
Матеріальні витрати — це витрати цінностей (матеріалів), використаних безпосередньо на виробництво продукції, включаючи ті, що пов'язані з:
підготовкою та освоєнням випуску продукції;
виконанням технологічного процесу з виробництва продукції, виконання робіт і надання послуг (сировина, насіння, паливо, енергія, добрива, засоби захисту рослин, пристрої та інші засоби і предмети праці, а також матеріали);
проведенням поточного ремонту, технічного огляду і технічного обслуговування основних виробничих засобів, у тому числі взятих у тимчасове користування за угодами операційної оренди, за винятком їх реконструкції і модернізації;
забезпеченням працівників спеціальним одягом і взуттям, захисними пристроями та спеціальним харчуванням у випадках, передбачених законодавством, коли ці суми можна віднести на відповідний об'єкт.
Як видно із таблиці 17 матеріальні витрати всього та на 1 га зросли, але не пропорційно тому що дещо зріс загальний розмір посівної площі. Збільшення витрат відбулось майже по всіх елементах витрат, окрім витрат на насіння та посадковий матеріал: всього на 3%, на 1 га – на 10%.
Найбільша зміна припала на оплату послуг і робіт, що виконані сторонніми організаціями та інші матеріальні витрати. Їх загальна зміна склала 250%, тобто 3,5 рази. Це пов’язано із тим, що певну частину сільськогосподарської техніки на підприємстві наймають для виконання робіт в найбільш напружені періоди, а за останні роки ціна на такі послуги значно зросла. Це саме можна сказати і про зростання витрат на електроенергію, але ще і збільшення енергозатратних установок. Водночас значне зростання ціна на нафтопродукти не спричинило значного росту по витратах на нафтопродукти. Це пояснюється тим, що на підприємстві не використовували власної техніки, а користувалися послугами найманої.
Таблиця 17
Аналіз матеріальних витрат в рослинництві СТОВ ім. «Гагаріна»
| Елементи витрат | 2004 р. | 2006 р. | Витрати всього 2006 р. у % до 2004 р. | Витрати на 1 га 2006 р. у % до 2004 р. | ||||
| Всього, тис. грн.. | Витрати на 1 га посіву, грн. | Структура, % | Всього, тис. грн.. | Витрати на 1 га посіву, грн. | Структура, % | |||
| Насіння та посадковий матеріал | 151 | 181 | 31 | 147 | 163,2 | 19 | 97 | 90 |
| Мінеральні добрива | 80 | 96 | 17 | 104 | 115,4 | 14 | 130 | 121 |
| Нафтопродукти | 166 | 199 | 34 | 186 | 206,4 | 24 | 112 | 104 |
| Електроенергія | 6 | 7 | 1 | 14 | 15,5 | 2 | 233 | 217 |
| Запасні частини, ремонтні та будівельні матеріали для ремонту | - | х | х | 35 | 38,8 | 5 | х | х |
| Оплата послуг і робіт, що виконані сторонніми організаціями та інші матеріальні витрати | 79 | 94 | 16 | 279 | 309,7 | 36 | 353 | 328 |
| Всього матеріальних витрат, які ввійшли в собівартість продукції | 482 | 577 | 100 | 765 | 849,1 | 100 | 159 | 147 |
Окремої розмови потребують витрати на мінеральні добрива. Як вже вище зазначалось незначний ріст цих витрат всього і на 1 га (30% і 21% відповідно), не відповідає вимогам ринку, оскільки за аналізований період ціни на оборотні засоби зросли в 2, а то і більше разів. Тому такий незначний ріст цих показників не відповідає вимогам технології і в результаті таке значне зниження урожайності сільськогосподарських культур.
2.4 Основні резерви збільшення виробництва і зниження собівартості продукції рослинництва
Виробничий потенціал – це ті ресурси, які можна використовувати в виробничій діяльності. Ефективність використання цього потенціалу показує наскільки ефективно ним користуються на підприємстві. При такому аналізі можна побачити резерви підвищення ефективності галузі рослинництва в підприємстві.
Таблиця 18
Ефективність використання виробничого потенціалу підприємства
| Показники | Роки | 2006 р. у % до 2004 р. | ||
| 2004 р. | 2005 р. | 2006 р. | ||
| Вироблено на 100 га відповідних угідь, ц.: | ||||
| озима пшениця | 660,46 | 816,98 | 530,17 | 80 |
| гречка | 0,90 | х | 100,00 | 11100 |
| кукурудза на зерно | 318,82 | х | 159,44 | 50 |
| ячмінь | 916,92 | 1125,17 | 220,08 | 24 |
| горох | х | х | 282,12 | х |
| овес | 45,55 | 7,29 | 19,58 | 43 |
| інші зернові | 114,71 | х | х | х |
| Затрати праці на 1 ц., люд.-год.: | ||||
| озима пшениця | 0,06 | 0,04 | 0,06 | 93 |
| гречка | х | х | 0,20 | х |
| кукурудза на зерно | 0,16 | х | 0,06 | 40 |
| ячмінь | 0,04 | 0,07 | 0,09 | 208 |
| горох | х | х | 0,11 | х |
| овес | 0,22 | х | х | х |
| інші зернові | 0,09 | х | х | х |
| Вартість валової продукції рослинництва, тис. грн.: | 876,8 | 808,8 | 602 | 69 |
| на 1 га сільськогосподарських угідь | 0,78 | 0,72 | 0,54 | 69 |
| на 1 люд.-год. | 58,45 | 73,53 | 50,17 | 86 |
| на 1 грн. виробничих витрат | 1,37 | 0,95 | 0,63 | 46 |
| Рівень рентабельності виробництва продукції рослинництва, % | 25,49 | 10,75 | -32,99 | х |
За останні роки ефективність використання виробничого потенціалу галузі рослинництва суттєво знизилася. Рівень рентабельності знизився на 58 пунктів і по підсумку діяльності в 2006 році становив -33%. Це свідчить про досить неефективне використання ресурсів.
Зниження ефективності відбулось по всіх показниках і культурах. Знизився виробіток на 100 га. ріллі, що викликане зниженням валового збору продукції. Як виняток, виробництво гречки. Збільшення відбулось в 100 раз. Це спричинене значним ростом валового збору культури.
Затрати праці на 1 ц. теж дещо скоротилися, що є позитивним моментом для деяких культур. Але це не можна сказати про ячмінь, оскільки затрати праці по цій культурі зросли в 2 рази.
На 30% знизилась вартість валової продукції взагалі і в розрахунку на 1 га сільськогосподарських угідь, на що вплинуло зниження валового збору продукції. На 14% знизилась вартість валової продукції в розрахунку на 1 люд.-год.. Це зниження відбулось при спільній дії цих двох факторів. Вартість валової продукції в розрахунку на 1 гривню виробничих витрат знизилась на 54%, що було викликане зниженням вартості валової продукції та одночасним ростом виробничих витрат. Ріст виробничих витрат в переважній більшості залежить від росту ціни на оборотні засоби.
Природних ресурсів для виробництва продукції рослинництва достатньо. Але розширити їх вже не можна, оскільки розораність сільськогосподарських угідь становить майже 90%. Основним джерелом підвищення ефективності виробництва продукції рослинництва повинно бути рівень урожайності сільськогосподарських культур, запровадження повторних посівів.
Таблиця 19
Економічна ефективність вирощування сільськогосподарських культур в підприємстві
| Показники | Сільськогосподарські культури | |||||||||||||
| озима пшениця | гречка | кукурудза на зерно | ячмінь | горох | овес | соя | ||||||||
| 2004 р. | 2006 р. | 2004 р. | 2006 р. | 2004 р. | 2006 р. | 2004 р. | 2006 р. | 2004 р. | 2006 р. | 2004 р. | 2006 р. | 2004 р. | 2006 р. | |
| Площа посіву, га | 200,00 | 300,00 | 3,00 | 130,00 | 138,00 | 68,00 | 420,00 | 216,00 | - | 135,00 | 25,00 | 14,00 | - | 38,00 |
| Валовий збір зерна (в перерахунку на сухе), ц | 5608,30 | 4510,95 | 7,65 | 850,85 | 2707,25 | 1356,60 | 7786,00 | 1872,55 | x | 2400,40 | 386,75 | 166,60 | x | 143,65 |
| Виробничі затрати всього, тис. грн. | 165,00 | 250,00 | 1,00 | 127,00 | 111,00 | 113,00 | 325,00 | 154,00 | - | 193,00 | 10,00 | 11,00 | - | 34,00 |
| Врожайність, ц/га | 32,99 | 17,69 | 3,00 | 7,70 | 23,08 | 23,47 | 21,81 | 10,20 | х | 20,92 | 18,20 | 14,00 | х | 4,45 |
| Виробничі затрати на 1 га., грн. | 825,00 | 833,33 | 333,33 | 976,92 | 804,35 | 1661,76 | 773,81 | 712,96 | х | 1429,63 | 400,00 | 785,71 | х | 894,74 |
| Затрати праці, тис. люд.-год.: | 4,00 | 3,00 | - | 2,00 | 5,00 | 1,00 | 4,00 | 2,00 | - | 3,00 | 1,00 | - | - | - |
| на 1 га посіву | 0,02 | 0,01 | х | 0,02 | 0,04 | 0,01 | 0,01 | 0,01 | х | 0,02 | 0,04 | х | х | х |
| на 1 ц | 0,00 | 0,00 | х | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | х | 0,00 | 0,00 | х | х | х |
| Собівартість 1 ц., грн. | 29,42 | 55,42 | 130,72 | 149,26 | 41,00 | 83,30 | 41,74 | 82,24 | х | 80,40 | 25,86 | 66,03 | х | 236,69 |
| Ціна 1 ц., грн. | 48,11 | 49,27 | х | 120,00 | 35,04 | 33,31 | 47,10 | 64,32 | 69,36 | 26,29 | 40,82 | 47,62 | х | 47,34 |
| Вартість продукції з 1 га, грн. | 1587,25 | 871,66 | х | 924,00 | 808,63 | 781,85 | 1027,14 | 656,03 | х | 549,85 | 742,86 | 666,67 | х | 210,53 |
| Чистий доход з 1 га, грн. | 762,25 | 38,33 | х | -52,92 | 4,28 | -879,91 | 253,33 | -56,93 | х | -879,78 | 342,86 | -119,05 | х | -684,21 |
| Рівень рентабельності, % | 92,39 | 4,60 | х | -5,42 | 0,53 | -52,95 | 32,74 | -7,98 | х | -61,54 | 85,71 | -15,15 | х | -76,47 |
Найбільшу ефективність вирощування мали в 2004 році такі культури, як озима пшениця (92%), овес (85%) та ячмінь (32%). В 2006 році ситуація досить змінилась і значно знизилась. Майже всі культури стали збитковими. Найбільший збиток принесли горох (-61%) та кукурудза на зерно (-52%). Прибутковим виявилася лише озима пшениця, рівень рентабельності якої становив майже 5%.
За останні 3 роки економічна ефективність виробництва всіх сільськогосподарських культур знизилась. Вище вже зазначались всі варіанти і величини за рахунок чого це відбулось. Можна підвести тільки підсумок. При виробничих затратах на озиму пшеницю, ячмінь та інші деякі культури на рівні 700 – 800 грн. на досить високу врожайність і не слід було сподіватися, оскільки такий рівень витрат не спроможний забезпечити повний комплекс механізованих робіт, необхідну кількість мінеральних та органічних добрив при традиційній технології вирощування сільськогосподарських культур.
Тут є два виходи: один – раціонально збільшити виробничі витрати на 1 га., щоб вони могли забезпечити необхідну врожайність. Другий вихід – це впровадження інтенсивних технологій на інноваційних засадах, оскільки на їх основі можна з мінімальними вкладеннями на 1 га. отримати максимальний прибуток.
Ще один негативний момент – це дуже високий вплив на урожайність навколишнього середовища. Мінімізувати цей вплив може система зрошуваного господарства та прогресивні технології, сформовані під даний клімат.
Розділ 3. Оцінка стану та основні напрямки вдосконалення системи соціально-трудових відносин в галузі рослинництва
3.1 Аналіз стану організації оплати праці
Аналіз використання трудових ресурсів на підприємстві, рівень продуктивності праці необхідно розглядати в тісному зв'язку з оплатою праці. З ростом продуктивності праці створюються реальні передумови для підвищення рівня його оплати. При цьому кошти на оплату праці потрібно використовувати таким чином, щоб темпи росту продуктивності праці обганяли темпи росту його оплати. Тільки за таких умов створюються можливості для нарощування темпів розширеного відтворення.
У зв'язку з цим аналіз використання коштів на оплату праці на кожному підприємстві має велике значення. У процесі його варто здійснювати систематичний контроль за використанням фонду заробітної плати (оплати праці), виявляти можливості економії коштів за рахунок росту продуктивності праці і зниження трудомісткості продукції.
Фонд заробітної плати по діючій інструкції органів статистики містить у собі не тільки фонд оплати праці, що відноситься до поточних витрат підприємства, але і виплати за рахунок коштів соціального захисту і чистого прибутку, що залишається в розпорядженні підприємства.
Динамічний розвиток агропромислового сектору в період переходу до ринку значною мірою залежатиме від послідовності проведення реформування колгоспів, радгоспів і обґрунтування шляхів розвитку нових господарських формувань. При цьому економічні механізми, що забезпечують раціональне функціонування таких формувань, повинні враховувати діючі закони держави і системи оплати праці, які б стимулювали суворе дотримання технологічних вимог і строків виконання робіт, раціональне використання ресурсів виробництва, прагнення досягти високих кінцевих результатів.
Впродовж багатьох років функціонування колективних підприємств оплата праці в рослинництві удосконалювалась і на сьогодні склались певні її показники.
Оплату праці поділяють на 3 категорії: основну додаткову і преміювання. Разом з тим категорії пов’язані між собою. Чим вища основна оплата праці, тим більша її додаткова, оскільки остання нараховується по відповідних відсотках. Дещо інакша система преміювання, яке встановлюється за визначеними показниками від суми економії витрат та встановлених розмірів за збереження техніки, збільшення строків служби техніки і навчання молодих кадрів. Преміювання за результати діяльності здійснюється у відсотковому розмірі за рішенням трудового колективу.
Таблиця 20
Рівень заробітної плати категорій працівників галузі рослинництва
| Види оплати праці | Механізатори | Інші категорії працівників | ||
| тис. грн.. | % | тис. грн.. | % | |
| Оплата по тарифу | 10,88 | 64 | 17,92 | 64 |
| Доплата за продукцію | 2,55 | 15 | 4,2 | 15 |
| Надбавки: | 0 | |||
| за кваліфікацію | 1,7 | 10 | 2,8 | 10 |
| за стаж роботи | 0,85 | 5 | 1,4 | 5 |
| Додаткова оплата праці | 0,68 | 4 | 1,12 | 4 |
| Преміювання | 0,34 | 2 | 0,56 | 2 |
| Всього оплати праці | 17 | 100 | 28 | 100 |
Як бачимо основним видом оплати праці в рослинництві є оплата по тарифу – 64%, потім іде доплата за продукція – 15%. Фонд оплати праці в рослинництві складає 17 тис. грн..
Розробка і обґрунтування основних положень з оплати праці вимагають послідовного вивчення цілої низки питань:
вибір найдоцільнішої системи основної оплати праці в господарстві;
преміювання протягом року;
кінцевий розрахунок по результатах роботи за рік.
Наукові дослідження і практичний досвід доводять, що реформування колгоспів і радгоспів пов’язано з організацією та функціонуванням нових господарських формувань. Загальна кількість таких формувань зростає, що пояснюється зміненими розмірами та розширенням інфраструктури по обслуговуванню основного виробництва.
Водночас перехід до ринкових відносин ставить формування в умови, що характеризуються розширенням їх виробничої самостійності, з іншого - різким підвищенням відповідальності. Такі особливості в організації господарських формувань реформованих господарств вносять певні корективи щодо вибору відповідних систем оплати праці для їх освоєння.
3.2 Оцінка стану та методи визначення міри праці
Більшість сільськогосподарських робіт у рослинництві як відомо виконується за допомогою машин і механізмів. Зрозуміло що ефективність їх використання визначається, зокрема і рівнем нормування праці зайнятих на них виконавців. У свою чергу конкретна величина норм праці зумовлена рядом причин, або нормоутворюючих факторів. Урахування цих факторів на польових механізованих роботах здійснюється шляхом диференціації норм виробітку на одні й ті самі види польових робіт.
Нормоутворюючі фактори за характером впливу на нормативи праці умовно поділяються на перемінні й постійні.
Перемінні фактори впливають безпосередньо на норми виробітку на механізованих роботах, але ступінь впливу цих факторів змінюється з року в рік За своєю техніко технологічною і біологічною однорідністю ці фактори утворюють декілька груп:
Технічна група факторів. До неї відносяться тяглові й енергетичні показники комбайнів та інших сільськогосподарських машин, конструктивні особливості цих машин, зокрема швидкість руху, ширина захвату, пропускна здатність, місткість бункерів, насіннєвих ящиків резервуарів трудомісткість обслуговування тощо. У міру оновлення машинно-тракторного парку параметри Машин також змінюються.
Технологічна група факторів. Визначається особливостями технології виробництва й агротехнічними вимогами. Серед них глибина обробітку ґрунту, норми висіву насіння і внесення добрив ширина міжрядь, способи виконання робіт та ін. Зміна технології виробництва передбачає перегляд норм праці, що застосовуються.
Група факторів біологічного характеру. Вони зумовлені біологічними особливостями розвитку сільськогосподарських культур. У цьому відношенні нормативи праці залежать від урожайності культур, соломистості хлібів, їх полеглості, густоти рослин, забур'яненості полів, вологості ґрунтів тощо. Ці фактори найбільше змінюються з року в рік і потребують особливої уваги економічних служб.
Постійні фактори безпосередньо впливають на величину норм праці, однак самі вони відносно консервативні і практично не змінюються в часі.
До них відносять: довжину гону рельєф, висоту над рівнем моря, конфігурацію ділянок, наявність перешкод на полях у вигляді ліній електропередач, ярів, окремо стоячих дерев і т.д., кам’янистість ґрунту. Залежно від зазначених факторів всі норми виробітку на польових механізованих роботах диференціюються на декілька груп. Крім того, нормативи залежать від механічного складу ґрунту через що норми праці на трудових операціях по обробітку ґрунту теж диференціюються на декілька груп. Кількісні параметри всіх зазначених постійних факторів ураховуються завдяки паспортизації полів та пасовищ.
Організаційні фактори включають у себе організацію матеріально-технічного постачання трудових процесів схеми руху агрегатів, рівень оснащеності й обслуговування робочих місць, узгодженість робіт у часі, ступінь дотримання дисципліни й оплати праці, добросовісність виконавців тощо.
Через неможливість об'єктивної кількісної оцінки перераховані фактори при розрахунку норм виробітку до уваги не беруться. Технічно обґрунтовані норми праці зорієнтовані на оптимальний їх рівень при даних умовах виробництва.
Наведені групи нормоутворюючих факторів по різному впливають на рівень норм виробітку, однак, у кінцевому рахунку, визначають робочу ширину захвату й припустиму швидкість руху агрегатів, а це, у свою чергу, впливає на тривалість роботи машини протягом зміни.
На механізованих польових та інших роботах норми праці можна встановлювати двояким способом: за допомогою раніше розроблених нормативів праці на окремі елементи трудових операцій і на основі визначення погодинної продуктивності агрегатів чи виконавців. Помноживши погодинну продуктивність на розрахункову кількість годин основного часу, визначають змінну норму виробітку
При розрахунку норм виробітку за нормативами необхідно передбачати конкретні умови (довжину гону, рельєф, конфігурацію поля і т. п.), що досягається паспортизацією останніх. У другому випадку проводяться хронографічні спостереження, розробляються на їх основі обґрунтовані нормативи на окремі елементи трудових операцій і в подальшому аналітичними розрахунками визначаються норми виробітку. Одночасно розраховують витрати палива, електроенергії, інших матеріалів на фізичну одиницю роботи
Існує кілька підходів до визначення норм виробітку на механізованих роботах, але суті аналітичних розрахунків вони не змінюють. Насамперед доцільно визначити раціональний баланс часу зміни, який має такий вигляд:
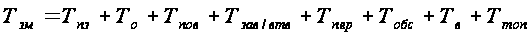
 – установлена
тривалість
зміни;
 – норматив
часу на підготовче
заключні роботи;
 – час основної
роботи;
 – час, витрачений
на поворот та
заїзди;
 – час на
завантаження
посівних агрегатів,
розвантаження
бункерів комбайнів;
 – час внутрішньозмінних
переїздів з
ділянки на
ділянку, включаючи
агрегатування;
 – час
організаційно-технологічного
обслуговування
агрегату в
загоні;
 – норматив
часу на відпочинок
виконавця;
 – норматив
часу на особисті
потреби.
Виходячи з наведеного, норму виробітку на механізованих польових роботах розраховують за формулою:
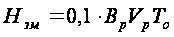 ,
де
 – норма виробітку
за зміну;
 де
0.1 – погодинна
продуктивність
агрегату, га.;
 – робоча
ширина захвату
агрегату, м;
 – робоча
швидкість руху
агрегату, км/год.
У свою чергу, робочу ширину захвату агрегату визначають таким чином:
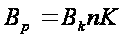 ,
де
 – конструктивна
ширина захвату,
м;
 – кількість
робочих машин
в агрегаті;
 – коефіцієнт
використання
конструктивної
ширини захвату.
Конструктивна ширина захвату визначається суто технічними характеристиками сільськогосподарських машин. Коефіцієнт використання конструктивної ширини захвату залежить в основному від характеру виконуваної роботи. На посіві, збиральних роботах, міжрядному обробітку він близький або дорівнює 1,0; на роботах передпосівного обробітку ґрунту (боронування, культивація та ін.) через часткове перекриття оброблених полос – 0,95 – 0,97; на оранці внаслідок розбіжності між напрямом руху трактора і розміщенням корпусів плуга цей коефіцієнт дещо більше одиниці і становить 1,02 – 1,07.
Робоча швидкість руху агрегату визначається насамперед агротехнічними вимогами й тягловими можливостями трактора. Для агрегатів у розрізі окремих робіт і їх груп у збірниках типових норм праці рекомендовані допустимі швидкості руху тракторів. Фактичну швидкість руху агрегатів можна визначити за матеріалами спостережень за формулою
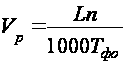 ,
де
 – довжина
гону, м;
– число робочих
проходів;
 – фактичний
час основної
роботи, год.
Розрахунковий час основної роботи визначають аналітично за допомогою формули:
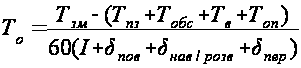
Нормативи
на
 ,
 й
 у даному та в
інших випадках
розробляються
дослідницькими
організаціями
і наводяться
у довідниках.
Організаційно-технологічне
обслуговування
передбачає
обслуговування
агрегату в
загоні, очистку
робочих органів,
перевірку
якості роботи
тощо. Норматив
( )
може встановлюватись,
якщо названі
роботи виконуються
щозмінно, або
ж за матеріалами
хронографічних
спостережень.
Час допоміжних
робіт виражається
у формулі через
коефіцієнти
( ,
 ,
 ).
На механізованих
роботах сюди
відносять
повороти,
завантаження-розвантаження
місткостей,
холості переїзди
та ні. Коефіцієнти
допоміжної
роботи вказують
на питому вагу
часу на допоміжні
роботи в основному
часі зміни.
Кожен із наведених коефіцієнтів має свій порядок розрахунку. Так, коефіцієнт поворотів розраховується за формулою:
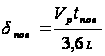 ,
де
 – тривалість
одного повороту,
хв, с;
3,6 – коефіцієнт відповідності одиниць виміру;
– середня
довжина гонів,
м.
Нормативи робіт по завантаженню (розвантаженню) місткостей сільськогосподарських машин розраховують за формулами:
на завантаження сівалок насінням, добривами:
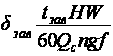
на розвантаженні бункерів комбайнів
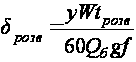
на заміну візка для збору соломи ,
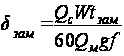 ,
де
 – врожайність
культури, ц з
1 га;
 – тривалість
однієї операції,
хв;
 – погодинна
продуктивність
агрегату;
 – норма висіву
насіння, добрив,
отрутохімікатів;
 ,
 ,
 – місткість,
відповідно
сівалок, бункерів,
візків;