Комплексный экономический анализ хозяйственной деятельности
Таблица 7
Расчёт прогнозного бизнес-плана предприятия
|
№ пп |
Показатель |
Изделие А | Изделие В | Изделие C | Изделие D | Изделие E | Итого |
|
1 |
2 |
3 | 4 | 5 | 6 | 7 | 8 |
| 1 | Спрос на изделие, шт. | 10 000 | 5 000 | 7 500 | 8 200 | 3 000 (200) | 33 700 |
| 2 | Плановая цена, тыс. руб. | 260 | 460 | 430 | 590 | 980 | Х |
| 3 | Плановая себестоимость за единицу продукции, тыс. руб./шт. | 240 | 410 | 395 | X | 870 | Х |
| 4 | Плановый объём продаж, тыс. руб. | 2 600 000 | 2 300 000 | 3 225 000 | X | 196 000 | 8 321 000 |
| 5 | Плановая себестоимость, тыс. руб. | 2 400 000 | 2 050 000 | 2 962 500 | X | 174 000 | 7 586 500 |
| 6 | Прибыль от продаж на планируемый период, тыс. руб. | 200 000 | 250 000 | 262 500 | X | 22 000 | 734 500 |
| 7 | Рентабельность продаж, % | 7,69% | 10,87% | 8,14% | X | 11,22% | 8,83% |
| 8 | Группа продукции, в зависимости от рентабельности | III | II | III | II |
Плановый объем продаж мы находим как произведение спроса на изделие на плановую цену; плановую себестоимость – произведение плановой себестоимости за единице продукции на спрос; прибыль от продаж – плановой себестоимости от планового объема; рентабельность продаж – частное от прибыли от продаж на планируемый период на плановый объем продаж. Исходя из разброса значений рентабельности отдельных видов продукции в анализируемой организации, при включении показателей в одну из указанных групп используем следующую градацию: группа 1 – продукция с рентабельностью 25% и выше, группа 2 – от 10 до 25%, группа 3 – ниже 10%. [5. стр.43].
Исходя из прогнозного бизнес-плана можно сделать вывод, что в планируемом периоде организация не будет выпускать нерентабельную продукцию. Но данной организации можно посоветовать найти возможности по увеличению технических возможностей в выпуске самого рентабельного изделия «Е», т.к. фактически ограничение выпуска изделия «Е» влечёт потерю более трёхсот миллионов рублей прибыли. Расчёты представлены в табл. 7а.
Таблица 7а
Расчёт прогнозного бизнес-плана предприятия при условии выпуска продукции в соответствии со спросом на неё
|
Показатель |
Изделие А |
Изделие В |
Изделие C |
Изделие E |
Итого |
|
2 |
3 |
4 |
5 |
7 |
8 |
| Плановый объём продаж, тыс. руб. | 2 600 000 | 2 300 000 | 3 225 000 | 2 940 000 |
11 065 000 |
| Плановая себестоимость, тыс. руб. | 2 400 000 | 2 050 000 | 2 962 500 | 2 610 000 |
10 022 500 |
| Прибыль от продаж на планируемый период, тыс. руб. | 200 000 | 250 000 | 262 500 | 330 000 |
1 042 500 |
Т.е. в результате планируемая прибыль составила бы 1 042,5 млн. руб., тогда как, вследствие ограничения выпуска изделия «Е», потеря составит:
1 042,5 – 734,5 = 308 млн. руб.
Задание 8
Таблица 8
Критический объем продаж за отчетный год и на планируемый объем продаж, обеспеченный спросом
|
№ п/п |
Показатель |
За отчетный год |
На планируемый период, обеспеченный спросом |
|
1 |
2 |
3 |
4 |
| 1 | Выручка от продаж, тыс. руб. | 6 240 000 | 8 321 000 |
| 2 | Переменные затраты, тыс. руб. | (3 831 360) | (4 855 360) |
| 3 | Постоянные затраты, тыс. руб. | (1 847 040) | (2 731 140) |
| 4 | Прибыль от продаж, тыс. руб. | 561 600 | 734 500 |
| 5 | Маржинальный доход в составе выручки от продаж, тыс. руб. | 2 408 640 | 3 465 640 |
| 6 | Доля маржинального дохода в выручке от продаж | 38,6% | 41,7% |
| 7 | «Критическая точка» объема продаж, тыс. руб. | 4 785 078 | 6 557 466 |
| 8 | Запас финансовой прочности, тыс. руб. | 1 454 922 | 1 763 534 |
| 9 | Уровень запаса финансовой прочности в объеме продаж, % | 23,3% | 21,2% |
Исходные данные (выручка, постоянные и переменные затраты) берутся из Формы №2 и Справки №2 [5, с. 25, 47].
1. Маржинальный доход = Выручка от продажи – переменные затраты
2. Уровень маржинального дохода = Маржинальный доход / выручка от продажи
3. «Критическая точка» объема продаж = выручка от продаж * (постоянные затраты/маржинальный доход)
4. Запас финансовой прочности = Выручка от продаж – «Критическая точка» объема продаж
5. Уровень запасов финансовой прочности = Запас финансовой прочности / Выручка от продаж
У рассматриваемого предприятия прогнозируется небольшой рост этого показателя, но в целом и в текущем году и в плановом он в два раза ниже нормативного, который составляет 60%-70%, согласно [5, с.9]. На основании этого, можно рекомендовать предприятию лучше использовать имеющиеся у него ресурсы и постараться повысить уровень запаса финансовой прочности и тем самым уменьшить риск попадания в зону убытков.
Анализ затрат и себестоимости продукции
Задание 9
Таблица 9
Расходы по обычным видам деятельности (поэлементно) за прошлый и отчетный годы
|
№ п/п |
Элементы затрат по обычным видам деятельности |
Прошлый год |
Отчетный год |
Изменение, (+, –) |
|||
|
тыс. руб. |
% |
тыс. руб. |
% |
тыс. руб. |
% |
||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
| 1 | Материальные затраты | 2 878 150 | 60,16% | 3 566 212 | 74,54% | 688 062 | 14,38% |
| 2 | Затраты на оплату труда | 1 027 800 | 21,48% | 1 135 680 | 23,74% | 107 880 | 2,26% |
| 3 | Отчисления на социальные нужды | 259 048 | 5,41% | 295 277 | 6,17% | 36 229 | 0,79% |
| 4 | Амортизация | 445 292 | 9,31% | 506 003 | 10,58% | 60 711 | 1,27% |
| 5 | Прочие затраты | 173 710 | 3,63% | 175 228 | 3,66% | 1 518 | 0,03% |
|
6 |
Итого |
4 784 000 |
100,0% |
5 678 400 |
118,7% |
894 400 |
18,7% |
Анализ расходов по обычным видам деятельности показывает, что предприятие выпускает весьма материалоёмкую продукцию. Рост материальных затрат в отчётном году составил 14,38% (на 688,1 млн. руб.), а доля МЗ в совокупных расходах составляет 74,54% (3 566,2 млн. руб.). Второе место по затратам занимает заработная плата персоналу организации, но не смотря на то, что рост был небольшой, всего 2,26%, доля затрат на оплату труда в отчётном году составляет 23,74% (1 135,7 млн. руб.). Амортизационные отчисления в отчётном году выросли на 1,27% (на 60,7 млн. руб.) и составили в отчётном году 506 млн. руб. Остальные расходы, отчисления на социальные нужды и прочие расходы, в совокупности составляют менее 10% от суммарных расходов, а их совместный рост не дотягивает и до одного процента. Совокупный темп роста расходов по обычным видам деятельности составил 118,7%, что меньше темпа роста выручки (120%).
Задание 10
Таблица 10
Анализ затрат на 1 рубль продаж
|
№ п/п |
Показатель |
Усл. об. |
Изделие А | Изделие В | Изделие С | Итого | ||||
| Прошлый год | Отчетный год | Прошлый год | Отчетный год | Прошлый год | Отчетный год | Прошлый год | Отчетный год | |||
|
1 |
2 |
3 |
4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 1 | Количество, шт. | Q | 8 000 | 9 000 | 4 000 | 4 000 | 6 000 | 6 800 | 18 000 | 19 800 |
| 2 | Цена, тыс. руб. | Z | 200 | 210 | 300 | 408 | 400 | 400 | Х | Х |
| 3 | Стоимость, тыс. руб. | QZ | 1 600 000 | 1 890 000 | 1 200 000 | 1 630 000 | 2 400 000 | 2 720 000 | 5 200 000 | 6 240 000 |
| 4 | Себестоимость единицы продукции, тыс. руб. | Р | 160 | 205 | 284 | 401 | 395 | 328 | Х | Х |
| 5 | Себестоимость продукции, тыс. руб. | QР | 1 280 000 | 1 845 000 | 1 134 000 | 1 603 000 | 2 370 000 | 2 230 400 | 4 784 000 | 5 678 400 |
| 6 | Себестоимость продаж отчетного года при себестоимости прошлого, тыс. руб. | Q1P0 | Х | 1 440 000 | Х | 1 134 000 | Х | 2 686 000 | Х | 5 260 000 |
| 7 | Стоимость продаж отчетного года по ценам прошлого года, тыс. руб. | Q1Z0 | Х | 1 800 000 | Х | 1 200 000 | Х | 2 720 000 | Х | 5 720 000 |
Затраты на 1 рубль реализованной продукции определяем по формуле:
Затр = ΣQP / ΣQZ
Используем метод цепных подстановок:
1. Определим затраты на 1 рубль реализованной продукции в прошлом году
Затрпрош. г. = ΣQ0*P0 / ΣQ0*Z0 = 4 784 000 / 5 200 000= 0,92 руб.
2. Определим затраты на 1 рубль реализованной продукции в отчетном году
Затротч.г. = ΣQ1*P1 / ΣQ1*Z1 = 5 678 400 / 6 240 000= 0,91 руб.
3. Рассчитаем затраты на 1 рубль реализованной продукции отчетного года при себестоимости единицы продукции и ценах прошлого года
Затр1 = ΣQ1*P0 / ΣQ1*Z0 = 5 260 000 / 5 720 000= 0,9196 руб.
4. Рассчитаем затраты на 1 рубль реализованной продукции отчетного года при себестоимости единицы продукции отчетного года и ценах прошлого года
Затр2 = ΣQ1*P1 / ΣQ1*Z0 = 5 678 400 / 5 720 000 = 0,9927 руб.
5. Определим влияние на затраты на 1 рубль реализованной продукции различных факторов:
а) изменение структуры реализованной продукции
ΔЗатрQ = Затр1 - Затрпрош.г. = 0,9196 – 0,92 = - 0,0004 руб.
б) изменение себестоимости реализованной продукции
ΔЗатрP = Затр2 - Затр1 = 0,9927 – 0,9196 = 0,0731 руб.
в) изменение цен реализованной продукции
ΔЗатрZ = Затротч.г. - Затр2 = 0,91 – 0,9927 = - 0,0827 руб.
г) общее влияние всех факторов
ΔЗатр = –0,0004 + 0,0731 – 0,0827 = - 0,01 руб.
Таким образом, себестоимость реализованной продукции в отчетном году снизилась на 0,01 руб. на рубль продаж. Это произошло в результате изменения структуры реализованной продукции – уменьшение на 0,0004 руб. на рубль затрат, увеличения себестоимости на 0,0731 руб. на рубль затрат, но наибольшее влияние оказало снижение себестоимости за счет изменения цен реализованной продукции, позволившего снизить себестоимость на 0,0827 руб. на рубль.
Задание 11
Таблица 11
Исходные данные для анализа влияния факторов на уровень материальных затрат
| № п/п | Наименование материала | Количество, т. | Цена, тыс. руб. | Стоимость материала, тыс. руб. | |||
| Прошлый год | Отчетный год | Прошлый год | Отчетный год | Прошлый год | Отчетный год | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | Материал вида Х | 1 510 | 2 230 | 480 | 510 | 724 800 | 1 137 300 |
| 2 | Материал вида Y | 1 610 | 1 360 | 195 | 270 | 313 950 | 367 200 |
| 3 | Материал вида Z | 863 | 1 288 | 600 | 720 | 517 800 | 927 360 |
| 4 | Материал вида W | 2 240 | 2 287 | 590 | 496 | 1 321 600 | 1 134 352 |
| Итого | 6 223 | 7 165 | 463 | 498 | 2 878 150 | 3 566 212 | |
Стоимость израсходованного материала определяется умножением количества этого материала на цену его заготовления.
МЗ = q * p
1. Определим, как на стоимость материала вида X повлияло изменение количества его расходования и изменение цены его заготовления в отчетном году по сравнению с прошлым периодом.
а) изменение количества израсходованного материала
ΔМЗq = q1 * p0 – q0 * p0 = 770100 – 724800 = 45300 тыс. рублей
б) изменение себестоимости заготовления материала
ΔМЗs = q1 * p1 – q1 * p0 = 1137300 – 770100 = 367200 тыс. рублей
в) общее влияние факторов
ΔМЗ = ΔМЗq + ΔМЗs = 110 400 + 179 200 = 289 600 тыс. рублей
2. Аналогичные расчеты произведем для материала вида Y
а) изменение количества израсходованного материала
ΔМЗq = q1 * p0 – q0 * p0 = 434700 – 313950 = 120750 тыс. рублей
б) изменение себестоимости заготовления материала
ΔМЗs = q1 * p1 – q1 * p0 = 364200 – 434700 = -67500 тыс. рублей
в) общее влияние факторов
ΔМЗ = ΔМЗq + ΔМЗs = 120750 - 67500 = 53250 тыс. рублей
3. Материал вида Z
а) изменение количества израсходованного материала
ΔМЗq = q1 * p0 – q0 * p0 = 621360 – 517800 = 103560 тыс. рублей
б) изменение себестоимости заготовления материала
ΔМЗs = q1 * p1 – q1 * p0 = 927360 – 621360 = 306000 тыс. рублей
в) общее влияние факторов
ΔМЗ = ΔМЗq + ΔМЗs = 103560 + 306000 = 409560 тыс. рублей
4. Материал вида W
а) изменение количества израсходованного материала
ΔМЗq = q1 * p0 – q0 * p0 = 1111040 – 1321600 = -210560 тыс. рублей
б) изменение себестоимости заготовления материала
ΔМЗs = q1 * p1 – q1 * p0 = 1134352 – 1111040 = 23312 тыс. рублей
в) общее влияние факторов
ΔМЗ = ΔМЗq + ΔМЗs = -210560 + 23312 = -187248 тыс. рублей
5. Итого по всем материалам, используемым в производстве
а) изменение количества израсходованного материала
ΔМЗq = 367200 – 67500 + 306000 + 23312 = 629012 тыс. рублей
б) изменение себестоимости заготовления материала
ΔМЗs = 45300 + 120750 + 103560 - 210560 = 59050 тыс. рублей
в) общее влияние факторов
ΔМЗ = ΔМЗq + ΔМЗs = 629012 + 59050 = 688062 тыс. рублей
Данные расчеты сгруппируем в таблицу 11а:
Таблица 11а
Расчёт влияния факторов количества и стоимости используемых материалов
|
№ п/п |
Наименование материала |
Фактор количества, т |
Фактор цены, тыс. руб |
Итоговое влияние, тыс. руб. |
|||
|
влияние |
рост |
влияние |
рост |
||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
| 1 | Влияние материала вида X | 367 200 | 147,7% | 45 300 | 106,3% | 412 500 | 156,9% |
| 2 | Влияние материала вида Y | (67 500) | 84,5% | 120 750 | 138,5% | 53 250 | 117,0% |
| 3 | Влияние материала вида Z | 306 000 | 149,2% | 103 560 | 120,0% | 409 560 | 179,1% |
| 4 | Влияние материала вида W | 23 312 | 102,1% | (210 560) | 84,1% | (187 248) | 85,8% |
|
Итоговое влияние факторов |
629 012 |
59 050 |
688 062 |
||||
Вышеприведённая таблица как никогда наглядно отображает влияние факторов, а так же причины, по которым было осуществлено это влияние. Наибольшее влияние на изменение стоимости материалов оказали материалы X и Z, что не удивительно, т.к. по этим материалам наблюдается рост как потреблённого количества, так и цены. Влияние материала Y оказалось незначительным, несмотря на внушительный темп роста цены на него. Но снижение востребованности в этом материале в отчётном году практически свело на нет фактор роста цены. По материалу W и вовсе произошла экономия из-за снижения закупочной цены на него, да и рост потребления этого материала был весьма незначительным. Так же по табл. 11а видно, где искать резервы снижения полной стоимости материалов, а искать их необходимо, естественно, в тех материалах, по которым произошёл максимальный рост, как в ценовом разрезе, так и в количественном.
Задание 12
На уровень общих (годовых) затрат по оплате труда, в первую очередь, влияет среднесписочная численность работников и их среднегодовая зарплата. Численность работников дана в Справке №1 [5, с.46], затраты на оплату труда найдём в Приложении к ББ.
1. Фонд оплаты труда (ФОТ): ФОТ =Зпср*Ч
а) предыдущий год ФОТпрош.г. = 1 027 160 тыс. рублей
б) отчетный год ФОТотч.г. = 1 135 580 тыс. рублей
в) общее изменение факторов: 1 135 580 – 1 027 160 = 108 420 тыс. рублей.
2. Среднегодовая численность работников (Ч):
а) предыдущий год Чпрошл.г. = 26 640 чел.
б) отчетный год Чотч.г.= 27 810 чел.
в) общее изменение факторов: 27 810 – 26 640 = 1170 человек.
3. Определим среднюю заработную плату, приходящуюся на одного работника
(ЗПср. = ФОТ / Ч)
а) предыдущий год: з/п1 работника 0 = 1 027 160 / 26 640 = 38,5571 тыс. руб.
б) отчетный год: з/п1 работника 1 = 1 135 580 / 27 810 = 40,8335 тыс. руб.
в) общее изменение факторов: 40,8335 – 38,5571 = 2,2764
3. Определим, каким бы был фонд на оплату труда при средней заработной плате, приходящейся на одного работника на уровне прошлого года и численности работников отчетного года:
ФОТ1 = з/п1 работника 0 * Ч1 = 38,5571 * 27 810 = 1 072 273 тыс. рублей.
4. Определим влияние отдельных факторов на уровень фонда по оплате труда:
а) изменение численности работников
ΔФОТчисло работников = ФОТ1 – ФОТпрош.г. = 1 072 273 – 1 027 160 = 45 113
тыс. рублей
б) изменение средней заработной платы, приходящейся на одного работника
ΔФОТз/п 1 работника = ФОТотч.г. - ФОТ1 = 1 135 580 – 1 072 273 = 63 307
тыс. рублей
в) общее влияние факторов
ΔФОТ = ΔФОТчисло работников + ΔФОТз/п 1 работника = 45 113 + 63 307 = 108 420 тыс. рублей.
Таблица 12
Все расчеты представим в промежуточной таблице:
| № п/п | Показатель | Предшествующий год | Отчетный год | Изменение |
| 1 | Фонд оплаты труда (ФОТ) | 1027160 | 1135580 | 108420 |
| 2 | Среднегодовая численность работников (Ч) | 26640 | 27810 | 1170 |
| 3 | Средняя заработная плата, приходяща-яся на одного работника (ЗПср) | 38,5571 | 40,8335 | 2,2764 |
| 4 | Влияние факторов на фонд оплаты труда | |||
| а | ∆ФОТ (∆Ч) | Х | Х | 45112 |
| б | ∆ФОТ (∆ЗПср) | Х | Х | 63308 |
| Баланс отклонения | 45113 | 63307 | 108420 | |
| 5 | Объем от продаж | 5200000 | 6240000 | 1040000 |
| 6 | Влияние факторов на выручку | |||
| а | ∆В (∆ФОТ) | Х | Х | 548877 |
| б | ∆В (К зо)=В/ФОТ | Х | Х | 491123 |
| Баланс отклонения | 548876 | 491025 | 1040000 | |
Таким образом, в отчетном году на предприятии ОАО "Агат" произошел рост фонда по оплате труда на 108 420 тыс. рублей по сравнению с прошлым годом. Это было вызвано в первую очередь увеличением средней заработной платы и изменением численности работников.
Задание 13
Таблица 13
Состав, структура и динамика доходов и расходов
|
№ п/п |
Показатель |
Прошлый год |
Отчетный год |
Изменение (+,–) |
|||
|
Сумма, тыс. руб. |
% к итогу |
Сумма, тыс. руб. |
% к итогу |
Сумма, тыс. руб. |
% |
||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
| 1 | Выручка (нетто) | 5 200 000 | 99,35 | 6 240 000 | 99,42 | 1 040 000 | 0,07 |
| 2 | Проценты к получению | 18 084 | 0,35 | 18 513 | 0,3 | 429 | (0,05) |
| 3 | Прочие доходы | 15 685 | 0,30 | 17 904 | 0,29 | 2 219 | (0,01) |
|
4 |
Всего доходов |
5 233 769 |
100 |
6 276 417 |
100 |
1 042 648 |
- |
| 5 | Себестоимость продукции | (3 523 617) | 70,46 | (4 182 379) | 69,31 | (658 762) | (1,15) |
| 6 | Коммерческие расходы | (494 943) | 9,9 | (587 477) | 9,74 | (92 534) | (0,16) |
| 7 | Управленческие расходы | (765 440) | 15,31 | (908 544) | 15,06 | (143 104) | (0,25) |
| 8 | Проценты к уплате | (64 520) | 1,29 | (203 145) | 3,37 | (138 625) | 2,08 |
| 9 | Прочие расходы | (152 130) | 3,04 | (153 070) | 2,54 | (940) | (0,5) |
|
10 |
Всего расходов |
(5 000 650) |
100 |
(6 034 615) |
100 |
(1 033 965) |
- |
| 11 | Превышение доходов над расходами | 233 119 | 241 802 | 8 683 | |||
Из приведенной таблицы видно, что выручка от реализации продукции (услуг) является основным источником дохода организации как в прошлом, так и в отчётном году и её доля в совокупном доходе составляет более 99%. Рост доходов в отчётном году так же обеспечивался ростом выручки, рост прочих доходов составил всего лишь 0,3%. Основные расходы организации приходятся на себестоимость продукции, доля которых в обоих периодах держится на уровне 70%, хотя есть едва заметная тенденция к снижению этой доли вследствие роста более, чем в три раза процентных платежей. Из-за этого доля процентных платежей к общей сумме расходов в отчётном году выросла на 2,1%, по остальным позициям наблюдается спад. В целом структура совокупных расходов в отчётном году остаётся практически такой же, какой была в прошлом, что говорит о стабильности производства.
Анализ финансовых результатов деятельности организации
Задание 14
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности. Чем больше величина прибыли и выше уровень рентабельности, тем эффективнее функционирует предприятие, тем устойчивее его финансовое состояние.
Существуют следующие показатели прибыли:
- валовая (маржинальная) прибыль – разность между выручкой (нетто) и прямыми производственными затратами по реализованной продукции;
- прибыль от реализации продукции, товаров, услуг – разность между суммой маржинальной прибыли и постоянными расходами отчетного периода;
- общий финансовый результат до налогообложения – финансовые результаты от реализации продукции, работ и услуг, доходы и расходы от финансовой и инвестиционной деятельности, внереализационные доходы и расходы;
- чистая прибыль – та ее часть, которая остается в распоряжении предприятия после уплаты всех налогов, экономических санкций и прочих обязательных отчислений.
Рентабельность – это относительный показатель, определяющий уровень доходности бизнеса. Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности (производственной, инвестиционной и т.д.); они более полно, чем прибыль характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или потребленными ресурсами.
Существуют следующие показатели рентабельности:
- рентабельность продаж определяется как отношение прибыли от реализации продукции (работ, услуг) к выручке от реализации (без налогов). Рентабельность продаж исчисляется для всей проданной продукции или для отдельных изделий. Показывает, сколько прибыли приходится на единицу реализованной продукции;
- рентабельность активов – это отношение прибыли до налогообложения к среднегодовой стоимости активов предприятия. Имеет важное значение для обобщающей оценки эффективности использования вложенных в предприятие средств;
- рентабельность собственного капитала исчисляется путем отношения чистой прибыли к среднегодовой стоимости собственного капитала организации. Позволяет определить эффективность использования инвестированных собственниками средств в предприятие и сравнить ее с альтернативными источниками получения дохода. В странах с развитой рыночной экономикой рентабельность собственного капитала служит важным критерием при оценке уровня котировки акций на фондовой бирже;
- рентабельность доходов – это отношение чистой (нераспределенной) прибыли к общей величине доходов;
- рентабельность расходов исчисляется путем отношения чистой (нераспределенной) прибыли к сумме расходов предприятия.
Задание 15
Изменение чистой прибыли отчетного периода рассчитаем способом цепных подстановок:
ЧП0 = НП0 – Н0 = 233 119 – 17 119 = 216 000 тыс.руб.
ЧПрасч = НП1 – Н0 = 241 802 – 17 119 = 224 683 тыс.руб.
ЧП1 = НП1 – Н1 = 241 802 – 23 533 = 218 269 тыс.руб.
ΔЧПизм.НП = ЧПрасч - ЧП0 = 224 683 – 216 000 = 8 683 тыс.руб.
ΔЧПизм.Н = ЧП1 - ЧПрасч = 218 269 – 224 683 = -6 414 тыс.руб.
Баланс отклонения:
2 269 = 8 683 – 6 414
Показатели финансовых результатов (прибыли) характеризуют абсолютную эффективность хозяйствования предприятия по всем направлениям его деятельности: производственной, бытовой, снабженческой, финансовой и инвестиционной. Они составляют основу экономического развития предприятия. Показатели прибыли являются важнейшими в системе оценки результативности и деловых качеств организации, степени его надежности и финансового благополучия как партнера.
Результаты вычислений сведены в табл. 14.
Таблица 14
Анализ показателей прибыли и факторов, повлиявших на чистую прибыль организации тыс. руб.
|
№ п/п |
Показатель |
Прошлый год |
Отчетный год |
Изменения (+,–) |
|
|
тыс. руб. |
% |
||||
|
1 |
2 |
3 |
4 |
5 |
6 |
| 1 | Валовая прибыль, тыс. руб. | 1 676 383 | 2 057 621 | 381 238 | 122,74 |
| 2 | Прибыль от продаж, тыс. руб. | 416 000 | 561 600 | 145 600 | 135,0 |
| 3 | Прибыль (убыток) по прочим операциям, тыс. руб. | (182 881) | (319 798) | (136 917) | 174,87 |
| 4 | Прибыль (убыток) до налогообложения, тыс. руб. | 233 119 | 241 802 | 8 683 | 103,72 |
| 5 | Налог на прибыль, тыс. руб. | (17 119) | (23 533) | (6 414) | 137,47 |
| 6 | Чистая прибыль (убыток), тыс. руб. | 216 000 | 218 269 | 2 269 | 101,05 |
| 7 | Изменение чистой прибыли отчетного периода за счет: | Х | Х | Х | X |
| а) изменения прибыли до налогообложения, тыс. руб. | Х | Х | 8 683 | X | |
| б) изменения суммы налога на прибыль и др. аналогичных обязательных платежей, тыс. руб. | Х | Х | (6 414) | X | |
Из табл. 14 видно, что в конечном итоге рост чистой прибыли в отчётном году, по сравнению с предыдущим оказался незначительным и едва переваливает за 101% от предыдущего значения. И это не смотря на неплохие показатели роста валовой прибыли и прибыли от продаж (122,7% и 135% соответственно). Негативное влияние здесь оказали два фактора – значительный рост убытка по прочим операциям (в основном за счёт роста процентных платежей) и рост налога па прибыль.
Задание 16
Таблица 15
Анализ показателей прибыли и факторов, повлиявших на чистую прибыль организации тыс. руб.
| № п/п | Показатель | Прошлый год, тыс. руб. ΣQ0Z0, ΣQ0P0 | Отчетный год, при прошлогодних ценах и себестоимости, тыс. руб. ΣQ1Z0, ΣQ1P0 | Отчетный год ΣQ1Z1, ΣQ1P1 |
|
1 |
2 |
3 |
4 |
5 |
| 1 | Выручка от продаж | 5 200 000 | 5 720 000 | 6 240 000 |
| 2 | Полная себестоимость проданной продукции | (3 523 617) | (5 260 000) | (4 182 379) |
| 3 | Коммерческие расходы | (494 943) | (587 477) | |
| 4 | Управленческие расходы | (765 400) | (908 544) | |
| 5 | Прибыль от продаж | 416 000 | 460 000 | 561 600 |
Поскольку главную часть прибыли до налогообложения составляет прибыль от основной деятельности, то ее подвергают особому анализу. Изменение прибыли от продаж зависит от многих факторов. Мы же ограничимся наиболее существенными из них.
Прибыль предприятия в отчетном году по сравнению с прошлым годом увеличилась на 145 600 тыс. рублей. На динамику суммы прибыли могли оказать следующие факторы [1, с.292]:
изменение объема продаж продукции;
изменение структуры продаж продукции;
изменение отпускных цен на продукцию;
изменение себестоимости проданной продукции;
Определим степень влияния каждого из перечисленных факторов на изменение величины полученной предприятием прибыли методом цепных подстановок.
П0=∑q0*p0 - ∑ q0*z0 =416000 тыс. руб.;
П (q) =∑q1*p0 - ∑ q1*z0 =5720000-5260000=460000 тыс. руб.;
П(p) = ∑q1*p1 - ∑ q1*z0 = 6240000-5260000=980000 тыс. руб.
∆П (∆Q) = П(q)-П0 =460000-416000=44000 тыс. руб.;
∆П (∆P) = П(p) – П(q) = 980000-460000=520000 тыс. руб.;
∆П (∆Z) = П (z) – П (p) = 5616000-980000=-418400
∑ = ∆П = П1-П0 = 561600-416000=145600
Баланс отклонения: 44000+520000-418400=145600
Между уровнем себестоимости и прибылью существует обратная зависимость, т.е. чем ниже себестоимость проданной продукции, тем выше полученная предприятием прибыль, и наоборот.
Задание 17
Рассчитаем коэффициенты эксплуатационных затрат и рентабельности (прибыльности) производственной деятельности. Данные для расчетов возьмем из формы № 2 «Отчет о прибылях и убытках».
1. Коэффициент эксплуатационных затрат показывает долю переменных затрат в выручке или сколько приходится переменных затрат на 1 рубль выручки. Рассчитаем как отношение себестоимости (переменные затраты) реализованной продукции к сумме выручки за нее:
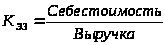
В соответствии с этим, КЭЗ для прошлого и текущего периода составит:
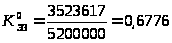 и
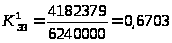
2. Рентабельность производственной деятельности показывает долю маржинального дохода в выручке или сколько маржинального дохода приходится на 1 рубль выручки. Определим по формуле:
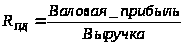 ,
следовательно:
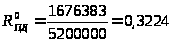 и
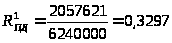
Рассмотренные показатели являются дополняющими друг друга, т.е. в сумме они составляют единицу.
Рентабельность производственной деятельности отражает величину прибыли, приходящуюся на 1 рубль выручки от продажи продукции, а коэффициент эксплуатационных затрат – величину расходов, приходящуюся на 1 рубль выручки от продажи. По расчетным данным видно что в отчетном году по сравнению с прошлым рентабельность продаж увеличивается, а эксплуатационные затраты уменьшаются.
Задание 18
Таблица 16
Анализ рентабельности активов организации
|
№ п/п |
Показатель |
Прошлый год |
Отчетный год |
Изменение (+,–) |
|
|
тыс. руб. |
%% |
||||
|
1 |
2 |
3 |
4 |
5 |
6 |
| 1 | Выручка от продаж, тыс. руб. | 5 200 000 | 6 240 000 | 1 040 000 | 120,0% |
| 2 | Чистая прибыль, тыс. руб. | 216 000 | 218 269 | 2 269 | 101,1% |
| 3 | Средняя стоимость активов, тыс. руб. | 2 488 348 | 2 732 022 | 243 674 | 109,8% |
| 4 | Среднегодовой заёмный капитал, тыс. руб. | 909 808 | 1 068 006 | 158 253 | 117,4% |
| Рентабельность активов, % | 8,68% | 7,99% | (0,69%) | ||
| 5 | Коэффициент оборачиваемости заёмного капитала | 5,715 | 5,843 | 0,128 | 102,2% |
| 6 | Коэффициент зависимости | 0,3656 | 0,3909 | 0,0253 | 106,9% |
| 7 | Рентабельность продаж по чистой прибыли | 4,15% | 3,50% | (0,66%) | 84,2% |
| Влияние на изменение рентабельности активов следующих факторов: | |||||
| а) изменения коэффициента оборачиваемости заемного капитала | Х | Х | 0,19% | X | |
| б) изменения коэффициента зависимости | Х | Х | 0,61% | X | |
| в) изменения рентабельности продаж, рассчитанной на основании чистой прибыли | Х | Х | (1,49%) | X | |
В общем виде рентабельность активов есть отношение чистой прибыли (прибыли до налогообложения, прибыли до вычета процентов и налогов [1, с.312]) к среднегодовому изменению стоимости активов (валюте баланса):

Используя методы расширения и удлинения факторных систем, результирующий показатель можно представить в форме произведения нескольких множителей. Так, например, рентабельность активов можно представить в виде следующего произведения:
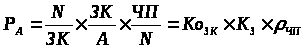 ,(10)
где ЗК – среднегодовое значение заёмного капитала, ЧП – чистая прибыль и N – выручка от продаж. Среднегодовая стоимость показателя рассчитывается как среднее арифметическое между его стоимостью на начало периода и стоимостью на конец периода. Отношение выручки к среднегодовой стоимости заёмного капитала есть коэффициент оборачиваемости ЗК (КоЗК), отношение ЗК к среднегодовой стоимости активов есть коэффициент концентрации ЗК, или, другими словами, коэффициент зависимости (КЗ). Ну а отношение чистой прибыли к выручке есть не что иное, как рентабельность продаж (ρЧП). Таким образом, получена трёхфакторная мультипликативная модель