Економічний аналіз ВАТ "Стахановський вагонобудівний завод"
ЕКОНОМІЧНИЙ АНАЛІЗ ВАТ «СТАХАНОВСЬКИЙ ВАГОНОБУДІВНИЙ ЗАВОД»
Зміст
1. Динаміка основних техніко-економічних показників ВАТ «СВЗ»
2. Аналіз виробництва і реалізації продукції ВАТ «Стахановського вагонобудівного заводу
3. Аналіз ритмічності виробництва продукції
4. Аналіз ефективності використання основних засобів на ВАТ «СВЗ»
5. Аналіз використання матеріальних ресурсів
6. Аналіз стану та використання праці на ВАТ «СВЗ»
7. Аналіз собівартості продукції
8. Аналіз прибутку та рентабельності продукції
9. Узагальнення результатів техніко-економічного аналізу ВАТ «СВЗ»
Література
1. Динаміка основних техніко-економічних показників ВАТ «СВЗ»
Сьогоднішній світ – світ динаміки і швидкості. Сьогоднішня економіка, що динамічно розвивається, призводить до того, що фірми і організації вимушені постійно еволюціонувати, щоб не залишитися за бортом прогресу. Продукція або послуга, вироблена товариством, повинна бути оптимальним чином продана: тобто, з урахуванням всіх переваг і побажань клієнтів, і з отриманням найбільшої вигоди. Тому головна задача підприємства – ідеальним чином сумістити бажання клієнтів і власні виробничі можливості. Щоб цього досягти необхідно завжди проводити економічний аналіз основних показників підприємства.
За характером проведення й охопленням питань економічний аналіз поділяють на фінансовий та управлінський. Залежно від глибини дослідження та призначення результатів економічного аналізу виділяють такі три його види: загальноекономічний, техніко-економічний, функціонально-вартісний.
Загальноекономічний аналіз виконують керівники та спеціалісти підприємств, керівних, фінансових, кредитних і статистичних органів за даними загальної звітності. Його метою є оцінка господарської діяльності, виявлення основних напрямків і тенденцій її розвитку, способів підвищення ефективності використання наявних ресурсів і якості роботи.
Функціонально-вартісний аналіз відносять до найбільш ефективних видів аналізу діяльності щодо виявлення резервів економії витрат матеріальних, трудових і грошових ресурсів на виробництво продукції. Функціонально-вартісний аналіз проводиться з метою виявлення резервів зниження витрат за рахунок ефективніших варіантів виробництва, ліпшого співвідношення між споживчою вартістю виробу та витратами на його виготовлення. Він базується на пошуку способів зниження матеріало-, енерго- і трудомісткості продукції. Для здійснення цього аналізу використовується звітна, облікова, конструкторсько-технологічна, нормативна й позаоблікова інформація. Але на підприємстві ВАТ «СВЗ», нажаль не проводиться даний вид аналізу.
Техніко-економічний аналіз – це, в основному, внутрішньогосподарський аналіз. Його метою є оцінка господарської діяльності, виявлення причинних взаємозв’язків і взаємодії різних факторів техніки та економіки, резервів виробництва, опрацювання заходів для раціоналізації використання ресурсів.У процесі такого аналізу досліджується діяльність усіх структурних підрозділів підприємства, служб, цехів, дільниць, бригад і окремих робочих місць. Джерелом інформації для такого аналізу є планово-нормативні дані, матеріали оперативного бухгалтерського обліку, форма фінансової звітності № 2 «Звіт про фінансові результати», позаоблікові дані.
Техніко-економічний аналіз проводиться щоденно, за декаду, місяць, квартал, рік до складання підсумкової звітності.
Нині роль техніко-економічного аналізу зросла, бо основні показники, що характеризують ефективність заходів для впровадження нової техніки, технології, організації виробництва, підприємства розраховують і планують самостійно. Звідси й випливає потреба в ретельному аналізі та обґрунтуванні техніко-економічних показників. На даному підприємстві, ВАТ «Стахановський вагонобудівний завод», використовується даний вид економічного аналізу.
Ефективність виробництва на підприємстві тісно пов'язана з проблемою економії всіх видів ресурсів, бо вони є обмеженими. Раціональне використання трудових і виробничих ресурсів є важливим резервом підвищення ефективності виробництва, збільшення обсягів виробництва продукції, підвищення продуктивності праці та фондовіддачі. Частина витрат, які утворюють собівартість продукції, пов'язані з використанням факторів виробництва, що веде до зниження собівартості одиниці продукції і до збільшення прибутків. На основі даних зробимо техніко-економічний аналіз ВАТ «СВЗ» (таблиця 1).
Виробничо-економічна діяльність ВАТ «СВЗ» характеризується наступними показниками:
Таблиця 1 – Динаміка основних техніко-економічних показників підприємства ВАТ «СВЗ» за 2007-2009 рр.
№ п.н. |
Показники |
Факт 2007 рік |
Факт 2008 рік |
Факт 2009 рік |
Базисні темпи зростання, % | Абсолютні відхилення, тис. грн. | ||
|
2009р/ 2007р |
2009р/ 2008р |
2009 р-2007 р | 2009 р-2008 р | |||||
| 1. | Обсяг виготовленої продукції, тис. грн. | 192101,4 |
252668,6 |
303421,3 |
157,9 |
120 |
111319,9 |
50752,7 |
| 2. | Обсяг реалізованої продукції, тис. грн. | 191516,8 |
242222,8 |
282993,6 |
147,7 |
116,8 |
91476,8 |
40770,8 |
| 3. |
Середньоспискова кількість загальна, чол. |
3202 |
3345 |
3291 |
102,7 |
98,3 |
89 |
-54 |
| 4. | Собівартість товарної продукції, шт. | 204122 |
221780,5 |
246422,8 |
120,7 |
111,1 |
42301 |
24642,3 |
| 5. | Витрати на утримання соціальної сфери, тис. грн. | 1034,3 |
1078,3 |
1190 |
115 |
110,4 |
155,7 |
111,7 |
| 6. | Продуктивність праці, тис. грн/чол. | 66,3 |
69,3 |
74,9 |
113 |
108,1 |
8,6 |
5,6 |
| 7. | Середньорічна вартість основних засобів, тис. грн. | 152584,3 |
156142,8 |
158142,8 |
103,6 |
101,3 |
5558,5 |
2000 |
| 8. |
Фондовіддача, грн./грн. |
1,258 | 1,301 | 1,338 | 103 | 102,8 | 0,039 | 0,037 |
| 9. | Знос основних засобів, % | 54,8 | 55,2 | 56,3 | 102,7 | 102 | 1,5 | 1,1 |
| 10. | Капітальні інвестиції, тис. грн. | 5074 |
8540 |
8750 |
172,4 |
102,5 |
3676 |
210 |
| 11. | Залишки готової продукції на складі, тис. грн. | 1237 |
1788 |
1421 |
115 |
79,5 |
184 |
-367 |
| 12. | Незавершене виробництво, тис. грн. | 3056,1 |
950 |
1680 |
55 |
176,8 |
-1376,1 |
730 |
| 13. | Балансовий прибуток, тис. грн. | 26747,4 | 28112,9 | 30936,3 | 115,7 | 110 | 4189 | 2823,4 |
| 14. | Рентабельність продукції, % | 0,38 | 0,38 | 0,42 | 110,5 | 110,5 | 0,04 | 0,04 |
Отже, здійснивши розрахунки відхилень (абсолютні та базисні) техніко-економічних показників ВАТ «Стахановського вагонобудівного заводу» за останні 3 роки (2007-2009 рр.) можна зробити наступні висновки.
За проаналізований період часу перш за все спостерігається тенденція до зростання обсягів виробництва продукції. Протягом трьох років цей показник зріс на 57,9%, що у вартісному вираженні становить 111319,9 тис. грн. Це без сумніву є позитивним зрушенням.
Загальний ріст обсягу випуску продукції зумовлений тим, що: існує попит на продукцію; продукція експортується за кордон; підприємство має відповідні можливості, щодо виробничих потужностей; щороку вагонобудівний завод шукає нові ринки збуту та розширює давно освоєні. Продукцію даного підприємства використовують в Україні, Росії, Естонії, Литві. Всього експортується до 95% продукції заводу.
Також зростає виручка від реалізації послуг. Так у 2008 році дохід становить 282993,6 тис. грн., що на 105076 тис. грн. більше порівняно з 2007 роком. Це пов’язано зі збільшенням об’ємів реалізації послуг, яке викликано зростанням попиту на дані послуги.
На підприємстві ВАТ «СВЗ» відбувається зростання валового прибутку підприємства за період 2007-2009 рр., а у 2008р. даний показник збільшився на 13,2% у порівнянні з 2007р. і склав 19101 тис. грн.
У таблиці 1 можна побачити зміну собівартості реалізованої продукції. За аналізований період, цей показник зріс на 11%, що у вартісному вираженні становить 24642,3 грн. Ріст цього показника має певну об’єктивну основу. Тенденція до зростання собівартості зумовлена тим, що: збільшився рівень інфляції в країні, у зв’язку з чим відбувається збільшення цін на ресурси; більшість виробничого обладнання є морально і фізично застарілими, його експлуатація пов’язана зі значними витратами (на підтримання в робочому стані, ремонт обладнання і устаткування, також зростають ціни на запасні частини (для машин, обладнань, приміщень цехів), які підприємство закуповує у Росії та Польщі; збільшення витрат на оплату праці за рахунок збільшення численності працівників.
Як видно з таблиці 1, продуктивність праці щороку зростає, це виражене середньорічним виробітком на одного працівника. Так, найбільший приріст продуктивності праці був у 2009 р. у порівнянні з 2007 р. (у відсотковому вираженні 13%). Абсолютний приріст у 2009 р. становив 8,6 тис. грн./чол.
Такий показник, як фондовіддача, характеризує ефективність використання основних засобів підприємства. Аналізуючи цей показник, можна побачити, що він має тенденцію до незначного зростання. Так найбільша сума продажу, яку отримало підприємство з 1 тис. коштів вкладених в основні засоби була у 2009 р. й 1,338 грн., у порівнянні з 2007р, де вона становила 1,299 грн., сума продажу зросла на 20,4%. Це явище можна побачити в таблиці 1.
Основними причинами зростання фондовіддачі є те, що з кожним роком збільшується кількість основних засобів на підприємстві.
В динаміці таблиці 1 показано зміну рентабельності продукції. Цей показник також має тенденцію до зростання, хоча і незначну. З 2007 р до 2008 р рентабельність продукції була стабільною і становила 38%. Найбільший показник рентабельності вагонобудівного заводу спостерігався у 2009 році, це означає, що у цьому підприємство в розрахунку на одну гривню попередніх витрат одержало 0,42 грн. прибутку.
Середньоспискова численність працівників (ССЧ) управління протягом 2007 й 2009 рр. поступово то зростала, то зменшувалась. У 2007 році ССЧ становила 3202 чол. до 2008 року вона зросла на 4,5%, що у вартісному вигляді становить 143 чол., а у 2009 році у зв’язку з економічною кризою працюючих зменшилося на 54 людини. Ріст чисельності працівників, за виключенням 2009 року., зумовлений тим, що з кожним роком підприємство збільшує обсяги товарної продукції, також ВАТ «СВЗ» збільшує об’єми монтажних робіт, надає сервісні, брокерські, менеджерські і посередницькі послуги, у зв’язку з чим збільшилась кількість робітників.
Щодо капітальних інвестицій, то з таблиці 1 можна побачити, що вкладення збільшуються і протягом трьох років зросли на 3676 тис. грн. Це невелике зростання, але воно свідчить про позитивні тенденції розвитку заводу.
На основі наведених даних можна зробити висновок, що загалом ВАТ «Стахановський вагонобудівний завод» виходячи із своїх можливостей, протягом 2009 року працював непогано. Якщо брати до уваги постійну нестабільну економічну ситуацію в країні, то підприємство працювало досить стабільно і безперебійно, намагаючись покращувати свою виробничо-господарську діяльність новими впровадженнями у виробництво, нарощувати виробничі потужності та розширювати ринки збуту, що в сучасних умовах ринкової економіки досить складно.
2. Аналіз виробництва і реалізації продукції ВАТ «Стахановського вагонобудівного заводу
Обсяг виробництва і обсяг реалізації продукції є взаємозалежними показниками. В умовах обмежених виробничих можливостей пріоритет віддається об'єму виробництва продукції, який визначає об'єм продажів. ВАТ «СВЗ» повинне випускати тільки ті товари і в такому об'ємі, які воно може реалізувати.
На обсяги товарного випуску впливають три групи факторів: зовнішні, внутрішні, змішані (Рисунок 1).
Для аналізу виробництва і реалізації продукції використовують такі джерела інформації:
Форма 1П – «Річний звіт підприємства по продукції».
Форма 5С – «Звіт про витрати на виробництво продукції, робіт, послуг»
Форма № 22 – «Зведена таблиця основних показників, які комплексно характеризують господарську діяльність підприємств».
Інші джерела:
а) оперативні плани – графіки;
б) реєстри бухгалтерського обліку (Ж/О №11, від 16).
в) накопичувальні відомості здавання готової продукції на склад;
Аналіз починається з вивчення динаміки випуску і реалізації продукції, розрахунку базисних і ланцюгових темпів зростання і приросту.
Оперативний аналіз виробництва і відвантаження (реалізації) продукції здійснюється на основі розрахунку, в якому відображаються планові і фактичні відомості про випуск і відвантаження продукції за об'ємом і асортиментом за день, наростаючим підсумком з початку місяця, а також відхилення від плану (таблиця 2).
Плановий обсяг виробництва продукції ВАТ «Стахановський вагонобудівний завод» на 2009 рік розраховується в оперативних планах (графіках) підприємства. Згідно цього графіку плановий обсяг виробленої продукції звітного періоду повинен бути не менш ніж на 10% більшим попереднього.
Таблиця 2 – Динаміка обсягів виробництва продукції на ВАТ «СВЗ»
№ п.н. |
Показники |
2007 рік | 2008 рік | 2009 рік |
план |
факт |
Відхил. |
план |
факт |
Відхил. |
план |
факт |
Відхил. |
||
| 1. | Обсяг виготовленої продукції, тис. грн. | 180000 |
192101,4 |
+12101,4 |
212000 |
252686,6 |
+40686,6 | 277935 |
303421,3 |
+25486,3 |
З таблиці 2 можна побачити, що фактичний обсяг продукції 2007 р.,
2008 р., 2009 р. перевищує плановий: у 2007 році – на 12101,4 тис. грн, у 2008 році – на 40686,6 тис. грн., у 2009 році на 25486,3 тис. грн.
Перевиконання плану виробництва продукції ВАТ «СВЗ» пов’язано з виконанням зобов'язань по держзамовленню, кооперованим поставкам і по експорту продукції; високою конкурентоспроможністю продукції за рахунок якісної сировини; правильно сформованої цінова політика на ринку збуту; ефективної організації процесу збуту і реклами продукції; товариство має відповідні можливості, щодо виробничих потужностей; – це внутрішні фактори.
Обсяг виробництва продукції у відсотковому відношенні, порівнюючи з плановим, збільшився; чистий дохід від реалізації продукції збільшився на 19,2%; в тому числі надходження грошовими коштами збільшився на 73,8%.
З 4 кварталу минулого року вітчизняне будівництво вагонів стало помітно втрачати свою виробничу потужність. Зниження виробництва в галузі за результатами 2008 року порівняно з 2009 роком склало майже 7%, але це ще не показує реальну ситуацію. Тому що першу половину року галузь показувала значний ріст випуску продукції, так що навіть зниження виробництва у другому півріччі не змогло серйозно вплинути на загально річні показники.
Зовнішні фактори, які пливають на перевищення плану випуску товарної продукції: високий попит на продукцію; продукція експортується за кордон; щороку вагонобудівний завод шукає нові ринки збуту та розширює давно освоєні; демографічні, соціально-економічні, політичні і інші причини. Данна галузь в Україні орієнтована на експорт. Обсяги експорту традиційно перевищують обсяги імпорту. За експертними оцінками, українські виробники поставили до зарубіжних країн різних вагонів і локомотивів на суму 1,42 млрд. USD. Експортні поставки з України до інших країн в майбутньому цілком можуть збільшуватися.
Важливим узагальнюючим показником, що використовується для характеристики швидкості реалізації продукції, є тривалість її знаходження на стадії реалізації. Для розрахунку даного показника необхідно середні залишки готової продукції розділити на одноденний об'єм продажів; зростання його рівня свідчить про труднощі збуту і підвищення ризику незатребуваної продукції.
Тзн.р. = ГПсер/Vден. прод., (1)
де ГПсер – середні залишки готової продукції на складі, грн.,
Vден. прод. – одноденний об'єм продажів товару, грн.
Середні залишки готової продукції на складі 2007 року дорівнювали:
(192101,4 – 191516,8) = 584,6 тис. грн; у 2008 році склали 10445,8 тис. грн.; у
2009 році 20427,7 тис. грн.
Тзн.р (2008) = 10445,8/900 = 11,6;
Тзн.р (2009) = 20427,7/1234 = 16,6;
У 2009 році швидкість реалізації продукції дорівнювала 16,5 а в 2007 році показник був найкращим, тому що чим швидше реалізується продукція тим більш оптимально для підприємства, і оборотні кошти принесуть більше прибутку товариству.
Оперативний аналіз реалізації продукції свідчить, що реалізація товару у 2009 році збільшилась на 13% порівняно з минулим роком, що склало 40770,8 грн. (таблиця 3).
Таблиця 3 – Динаміка обсягів реалізації продукції на ВАТ «СВЗ»
| Показник |
План, тис. грн. |
Факт тис. грн. |
Абсолютне відхилення, тис. грн. |
Відносне відхилення, % |
| 2007 рік | 179900 | 191516,8 | + 11616,8 | 106,5 |
| 2008 рік | 207760 | 242222,8 | + 34462,8 | 116,6 |
| 2009 рік | 265500 | 282993,6 | + 17493,6 | 106,6 |
Враховуючи те, що потреби потенційних споживачів на види залізничного транспорту та металоконструкції зростає, підприємство, крокуючи в ногу з часом, розширює асортимент і номенклатуру продукції, тим самим нарощуючи обсяги виробництва.
Таким чином, галузь транспортного машинобудування в Україні дуже перспективна для інвесторів. Підприємства даної галузі працюють як для українських замовників, так і зарубіжних.
На стахановському вагонобудівельному заводі постійно проектуються нові вагони, які відповідають вимогам і побажанням клієнтів, що підвищує їхню конкурентоспроможність на ринках інших країн. Також здійснюється модернізація старих моделей вагонів. Найбільш розвинуто виробництво вантажних вагонів.
3. Аналіз ритмічності виробництва продукції
Ритмічність випуску продукції – це виробництво у суворій відповідності з прийнятим завданням за певний проміжок часу (квартал, місяць, день). Ритмічність не завжди означає рівномірність, бо прогнозні завдання не можна розподілити порівну, наприклад за місяцями року, через нерівне число робочих днів, а також через сезонність виробництва і прогнозоване наростання обсягу виробництва.
Аналіз ритмічності проводять шляхом зіставлення фактичних і прогнозних даних про питому вагу випуску за місяцями і кварталами в цілому по підприємству. Для такого аналізу використовуємо подану нижче аналітичну таблицю (таблиця 4) і Рисунок 3.
Таблиця 4 – Ритмічність випуску обсягу товарної продукції за кварталами 2009 року
Показник |
Планові данні 2009 року тис. грн. |
Фактичні данні 2009 року тис. грн. |
Абсолютне відхилення, тис. грн. |
Відносне відхилення, % |
| I квартал | 52000 | 41021,6 | – 10978,4 | 78,9 |
| II квартал | 72000 | 105793,4 | + 33793 | 146,9 |
| III квартал | 75000 | 68610,5 | – 6389,5 | 91,5 |
| IV квартал | 7803 | 87995,8 | + 9960,8 | 112,8 |
Порівняння фактичних питомих ваг з прогнозними показує, що на підприємстві наявні суттєві порушення ритмічності.
Питома вага випуску продукції у третьому місяці IV кварталу перевищує прогнозну на 9960,8 тис. грн., причина відхилення: замовлення іншою країною товарної продукції заводу.
Зведене оцінювання ритмічності проводять шляхом розрахунку коефіцієнта ритмічності. Коефіцієнт ритмічності (Кр) визначають так, як середній відсоток виконання завдання щодо асортименту.
Кр =
 ,
(2)
де ВЗсер – середній відсоток виконання завдання щодо асортименту, %;
Ас – асортимент продукції, тис. грн.
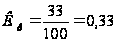
Коефіцієнт ритмічності виконання плану у 2009 році склав 0,33.
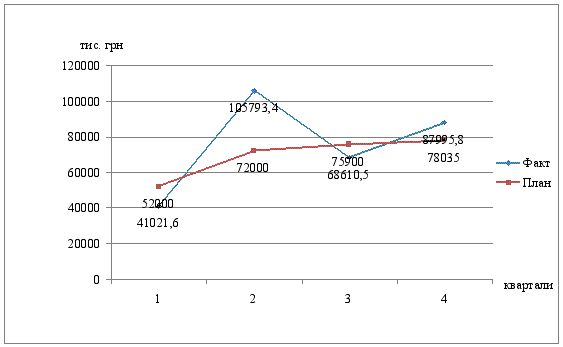
Рисунок 3 – Ритмічність випуску обсягу товарної продукції за кварталами 2009 року
Аналіз даних у таблиці 4, рисунку 3 показує, що випуск продукції з календарним планом кварталів йшов нерівномірно.
Через те, що коефіцієнт ритмічності не фіксує випадків перевиконання завдання, що мають також негативний вплив на загальну ритмічність, підраховують числа аритмічності, які дорівнюють підсумку позитивних і негативних відхилень від прогнозного завдання. Чим неритмічніше працювало підприємство, Тим більші числа аритмічності, і навпаки; при суворому виконанні прогнозних завдань за кожний відрізок часу числа аритмічності за період у цілому будуть дорівнювати нулю.
До виконання завдання зараховують фактичний випуск у межах завдання і одержану суму зіставляють із завданням випуску. Цей розрахунок можна провести як за абсолютними показниками випуску, так і за їх питомою вагою (таблиця 5).
Таблиця 5 – Ритмічність випуску обсягу товарної продукції за декадами
| Усього | 1 декада | 2 декада | 3 декада | |||||
| Сума, тис. грн. | % | Сума, тис. грн. | % | Сума, тис. грн. | % | Сума, тис. грн. | % | |
| Фактичні данні 2009р. тис грн. | 21388,3 |
100,0 |
4410,2 |
21,0 |
5284,7 |
24,5 |
11793,4 |
54,5 |
| Планові данні 2009р. тис. грн. | 25138,8 |
100,0 |
4121,6 |
16,1 |
8195,8 |
32,1 |
13121,4 |
51,8 |
Аналіз показує, що у першу декаду всі виробництва дають разом від 16 до 21% місячного випуску, а у третю декаду – від 51 до 55%.
На підприємстві ВАТ «Стахановський вагонобудівний завод» числа аритмічності у першій декаді по всіх цехах були від'ємними і становили відповідно 7,5; 9,5 і 12,5 пунктів; у другій декаді числа аритмічності позитивні і по цехах становлять відповідно 11,0; 13,0 і 18,0 пунктів.
Причинами аритмічності виробництва продукції на ВАТ «СВЗ» стали з одного боку зниження обсягів вантажних перевезень і виручки від їх здійснення, з іншого боку основними споживачами вагонів в Україні, крім Укрзалізниці виступали і металургійні комбінати. В результаті кризи інвестиційні можливості металургів стрімко знизились, до того ж у них з’явилися інші важливі напрями інвестування, в першу чергу – модернізація основного виробництва.
Розглянемо, до яких негативних наслідків призводить порушення ритмічності виробництва. Перш за все це відображаються на неповному завантаженні виробничих потужностей і робочої сили з початку місяця і застосуванні надурочних робіт у другій декаді. Збільшується частка бракованої продукції. Неритмічна робота у кінці місяця призводить до різкого зменшення залишків незавершеного виробництва порівняно з нормативом і нагромадження наднормативних залишків готової продукції на складі. Через неможливості відвантаження наднормативних запасів готової продукції в останні дні місяця не виконуються контрактні зобов'язання. За невиконання контрактів підприємство сплачує штрафи, що разом з невиконанням обсягу реалізації продукції зменшують суму прибутку підприємства. За рахунок невиробничих витрат (оплата простоїв не з вини робітників, надурочних робіт, браку) зростає собівартість продукції і зменшується сума прибутку.
4. Аналіз ефективності використання основних засобів на ВАТ «СВЗ»
Під час аналізу структури основних засобів встановлюються співвідношення їх активної і пасивної частин. Підвищення питомої ваги активної частини (машин, обладнання) характеризує прогресивність сртуктури основних фондів, зростання технічного забезпечення праці, сприяє збільшенню випуску продукції.
Питома вага активної частини основних засобів знаходиться по формулі:
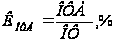 (3)
де ОФА и ОФ – відповідно середньорічна вартість активної частини і всіх основних засобів, тис. грн.
КОФА(2008) = 67141,4/156142,8 = 0,43
КОФА(2009) = 63257,12/158142,8 = 0,40
Питома вага активної частини основних засобів зменшилася в порівнянні з 2007 і 2008 роками. Ця динаміка негативно відображається на виробництві продукції, яка визнане моральним та фізичним зносом основних засобів.
Технічний стан основних засобів характеризується ступінєм їх зносу-обновленням, віковим складом обладнання.
Коефіцієнт зносу основних засобів:
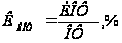 (4)
де ИОФ – сума зносу основних засобів, тис. грн.
КИОФ(2008) = 86190,8 /156142,8 х 100% = 55,2%;
КИОФ(2009) = 89034,4/158142,8 х 100% = 56,3%;
Фондовіддача – це співвідношення обсягу виробничої за рік продукції до вартості середньорічної фондів:
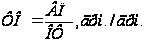 ,
(5)
де ВП – обсяг випуску продукції, тис. грн.
ФО(2008) = 203141,8/156142,8 = 1,301;
ФО(2009) = 211595,1/158142,8 = 1,338.
Такий показник, як фондовіддача, характеризує ефективність використання основних засобів підприємства. Аналізуючи цей показник, можна побачити, що він має тенденцію до незначного зростання. Так найбільша сума продажу, яку отримало підприємство з 1 тис. коштів вкладених в основні засоби була у 2009 р. й 1,338 грн., у порівнянні з 2007р, де вона становила 1,258 грн., сума продажу зросла на 20,4%. Це явище можна простежити в таблиці 1.
Основними причинами зростання фондовіддачі є те, що з кожним роком збільшується коефіцієнт використання основних засобів на підприємстві.
Коефіцієнт обновлення основних засобів розрахуємо наступним чином:
КООФ =
 ,
% (6)
де ООФ – сума обновлення основних засобів, тис. грн.
КООФ(2008) = 40225/156142,8 = 26%,
КООФ(2009) = 30000/158142,8 = 19%,
Згідно отриманих результатів розрахунків можна зрозуміти, що коефіцієнт обновлення основних засобів є невеликим і за останній рік зменшився на 7%.
Найголовнішим показником використання основних засобів на підприємстві є коефіцієнт використання виробничої потужності основних засобів на ВАТ «СВЗ», яка визначається за формулою:
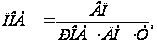 грн. станко-год.
(7)
де РОБ – кількість працюючого обладнання, один.;
ДН – кількість відпрацьованих днів;
Т – тривалість робочого дня, час.
Календарний фонд – це загальний фонд часу, який визначається як добуток календарних днів в даному періоді на число годин за добу.
У розрахунку на один станок його календарний фонд часу за рік буде складатися:
Кф(ст) =
 ,
годин (8)
де РД – робочі дні за тиждень, дн.
24 х 365 = 8760 годин
Отже, календарний фонд часу обладнання складає:
Кф =
,
годин (9)
8760 х 6 = 52560 годин
Фонд часу залежить від числа робочих днів і встановленій на підприємстві залежно від змінності роботи.
При п'ятиденному робочому тижні і двохзмінному режимі роботи річний режимний фонд часу у розрахунку на одиницю обладнання складає 4022 годин.
У розрахунку на 7 станків режимний фонд часу становить:
ФРЧ = 4022 х 6 = 24132 станко-годин.
На ВАТ «СВЗ» плановий фонд часу роботи обладнання менш режимного на величину його планових простоїв на ремонт встановлено у розмірі 11% режимного фонду, то плановий фонд часу у розрахунку на одиницю обладнання складає 35796 станко-годин, а на 6 станків 21477,6.
Фактичний фонд часу роботи обладнання менш планового на величину понадпланових проектів і більше його на величину часу понадурочних робіт.
Відомо, що понадпланові простої 6 станків за рік складають 10000 станко-годин, а понадурочні за цей час було відпрацьовано 4000 годин, то фактичний фонд часу роботи станків складає:
ФРЧф =
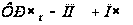 ,
год. (9)
де ФРЧп – фонд часу роботи станків плановий, год.,
ПП – понадпланові простої станків, год.,
ПЧ – понадурочно відпрацьований час, год.
ФРЧф = 21477,6 – 10000+4000 = 15477,6 годин
Співвідносимо фактичний час роботи обладнання з плановим, режимним і календарним фондами часу і визначаємо коефіцієнт їх використання в таблиці 6.
Наступні розрахунки показали, що плановий фонд часу в середньому використовується на 72%.
Ефективне функціонування основних фондів і виробничих потужностей залежить від того, наскільки повно реалізують екстенсивні і інтенсивні фактори поліпшення їх використання.
Причинами відхилення коефіцієнтів використання фактичного часу роботи обладнання від планового на ВАТ «СВЗ» виступають: несвоєчасне забезпечення основного виробництва робочою силою, сировиною, матеріалами, паливом, напівфабрикатами, скорочення цілоденних простоїв обладнання, аритмічність виробництва.
Таблиця 6 – Коефіцієнти використання обладнання
| Показники | Розрахунок |
Значення коефіцієнтів |
Нормативне значення | Відхил. |
|
1. Коефіцієнт використання календарного фонду 2. Коефіцієнт використання режимного фонду 3. Коефіцієнт використання планового фонду |
15477,6: 52560 15477,6: 21477 15477,6: 24132 |
0,29 0,72 0,64 |
0,3 0,8 1,0 |
– 0,01 – 0,08 – 0,36 |
Ефективне використання (за часом) передбачає збільшення часу роботи діючого обладнання за календарний період.
Інтенсивне (за потужністю) поліпшення використання основних фондів передбачає підвищення ступеня завантаженості обладнання за одиницю робочого часу. Підвищення інтенсивного обладнання завантаження може бути досягнуто при модернізації діючих машин і механізмів, встановлення оптимального режиму їх роботи.
Робота при оптимальному режимі технологічного процесу забезпечує збільшення випуску продукції без зміни складу основних фондів без збільшення чисельності робітників і при зниженні витрат матеріальних ресурсів на одиницю продукції.
5. Аналіз використання матеріальних ресурсів
Для забезпечення безперебійної роботи підприємств вагонного господарства дуже важливою є правильна організація забезпечення їх матеріалами і запасними частинами. Матеріально-технічне постачання являє собою процес планового визначення потреби і розподілу засобів виробництва, найбільш раціонального доведення їх до споживачів.
Для безперервного забезпечення потрібними матеріалами, сировиною, паливом, обладнанням, запасними частинами тощо на залізничному транспорті існує система органів матеріально-технічного постачання.
Правильно організоване матеріально-технічне постачання створює необхідні передумови для ритмічної роботи підприємств і успішного виконання ними планових завдань, кращого використання виробничих потужностей, зростання продуктивності праці і зниження собівартості ремонту вагонів та їхніх вузлів, сприяє економічним витратам матеріальних ресурсів і грошових коштів.
Норми витрати матеріалів і запасних частин у вагонному господарстві встановлюються: для будівництва вантажних вагоніва і напіввагонів – на одиницю, що будується; для поточного ремонту – на 1 млн. ваг/км пробігу вагонів.
Норма витрати матеріалу – це його кількість, яку необхідно витратити на виробництво одного виробу або для виконання одиниці роботи за раціонального технологічного процесу і передової організації виробництва. Норми витрат матеріалів і запасних частин розроблюються на основі первинної конструкторської і технологічної документації, експериментальних перевірок і технічних розрахунків, аналізу техніко-економічних показників, вивчення передового досвіду підприємств і рекомендацій науково-дослідницьких і проектно-конструкторських організацій з питань економії матеріальних ресурсів.
План матеріально-технічного постачання встановлює обґрунтовану потребу в матеріальних ресурсах і джерела покриття цієї потреби. Визначення потреби в матеріальних ресурсах є найважливішим етапом планування постачання. При плануванні потреби в матеріальних ресурсах і джерел покриття цієї потреби необхідно враховувати всі наявні резерви зниження витрат матеріалів, сировини, палива, запасних частин тощо.
Наприклад, на ВАТ «Стахановський вагонобудівний завод» найбільшим попитом при замовленні користуються вантажні вагони, напіввагони та вантажні візки.
Виробнича собівартість вантажного вагону у 2009 році складає 31192,75 $, тобто 246422,80 грн. (за крос-курсом UAH/USD = 7,98).
За даними статистичних показників ціна вантажного вагону, наприклад, у квітні 2010 року складається, як завжди, за допомогою точки рівноваги між попитом та пропозицією.
Будівництво залізничного транспорту – це галузь важкого машинобудівництва, яка базується на високій матеріаломісткості продукції, тому в структурі собівартості товару матеріали займають більше ніж 70%. У 2009 році доля матеріалів у складі готової продукції (вантажних вагонів) займали 76%, що склало 180078,20 грн. на одиницю.
Собівартість продукції з кожним роком зростає, тому що збільшуються ціни на матеріали, енергоресурси, запчастини.
Матеріальні витрати найсильніше впливають на вартість продукції.
Вплив на собівартість продукції змін норм витрачання матеріалів, палива, енергії за окремим видом здійснюється за формулою:
 СП(ВМ)
= (ВМф – ВМп) х ЦМф,
грн., (10)
де ВМф і ВМп – відповідно фактична і планова норми витрат матеріалу, (енергії), на од. виробу;
ЦМф – фактична собівартість даного виду матеріалу (енергії), грн.
 (89985
– 90000) х 119032 = -1785480 грн.
 (93000 – 93000) х 122368 = 0 грн.
Вплив на собівартість продукції зміни вартості кожного виду матеріалів (енергії) визначається за формулою: