Економічний аналіз ВАТ "Стахановський вагонобудівний завод"
де ЦМп – планова собівартість даного виду матеріалу (енергії), грн.
 (119032
– 119050) х 90000 = -1620000 грн.
 (122368 – 122360) х 93000 = 744000 грн.
В таблиці 7 проаналізуємо планові та фактичні показники витрат матеріалів на одиницю продукції (наприклад, за березень) останніх трьох років і знайдемо відхилення та причини його виникнення.
Проаналізувавши показники таблиці 7, можна зробити висновки, що
у 2007 році відхилення від плану незначні, у 2008 році причинами економії матеріалів стало використання в загальній структурі товару не 76%, а 75,61% матеріалів, у 2009 році витрати матеріалів на ВАТ «Стахановський вагонобудівний завод» більше норми обумовлені незначні прорахунки робітників та загально виробничі витрати.
Таблиця 7 – Аналіз використання матеріалів на одиницю продукції
| Показники | 2007 рік | 2008 рік | 2009 рік | ||||||
| План | Факт | Відх | План | Факт | Від. | План | Факт | Відх. | |
|
Обсяг використання матеріалів на одиницю продукції, грн.: – вантажні вагони – напіввагони – візки |
170000 88000 31000 |
170057 88001 31000 |
-57 -1 0 |
170600 90000 32000 |
170533 89985 31991 |
+67 +15 +9 |
180000 93000 33100 |
180078,2 93000 33112 |
-78,2 0 -12 |
6. Аналіз стану та використання праці на ВАТ «СВЗ»
Загальна оцінка планових завдань по формуванню і розподілу фонду заробітної плати здійснюється на основі порівняння абсолютних або відносних величин відхилень фактичних показників від планових.
Середньорічна заробітна плата робітників в цілому або за окремими категоріями розраховується за формулою:
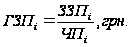 ,
(12)
де ЗЗПі – фонд заробітної плати в цілому або за окремими категоріям робітників, грн.
ЧПі – средньоспискова численність робітників підприємства в цілому або за окремою категорією, чол.
ГЗПі(2008) = 5697083/3345 = 1703,2 грн./чол.;
ГЗПі(2009) = 5152603/3291 = 1565,7 грн./чол.
DГЗП і = 1565,7 – 1703,2 = 137,5 грн./чол.
Середньорічна заробітна плата робітників знизилася на з 2008 року на
137,5 грн./чол. у 2009 році, це обумовлено не тільки зменшенням кількості робітників, але і впливом зовнішніх економічних факторів на інфраструктуру ВАТ «СВЗ».
Вплив на собівартість продукції численності робітників розраховується за формулою:
DЗП(ЧП) = (ЧПФ – ЧПП) ЧГЗПП, грн. (13)
де ЧПФ и ЧПП – відповідно фактична і планова численність персоналу підприємства, чол.
ГЗПП – планова середньорічна заробітна плата одного робітника, грн./чол.
DЗП(ЧП) 2008 = (3345 – 3345) х 1650 = 0 грн.
DЗП(ЧП) 2009 = (3291 – 3345) х 1700 = – 91800 грн.
У 2009 році собівартість продукції була знижена на 91800 грн., через планову нестачу робітників.
Отримані розрахунки проаналізуємо за допомогою таблиці 8.
Середньоспискова численність працівників (ССЧ) управління протягом 2007 та 2009 років поступово то зростала, то зменшувалась. У 2007 році ССЧ становила 3202 чол. до 2008 року вона зросла на 4,5%, що у вартісному вигляді становить 143 чол., а у 2009 році у зв’язку з економічною кризою працюючих зменшилося на 54 людини.
Таблиця 8 – Результати аналізу виртат на заробітну плату
| Показники | Факт 2007 рік |
Факт 2008 рік |
Факт 2009 рік |
Відхилення 2009р-2007р |
Відхилення 2009р-2008р |
| 1. Фонд заробітної плати підприємства, тис. грн. | 5376,1 |
5697,3 |
5152,6 |
-223,5 |
-544,7 |
| 2. Питома вага витрат на заробітну плату в собівартості продукції, % | 12 |
13 |
12 |
0 |
-1 |
| 3. Чисельність персоналу, чол. | 3202 |
3345 |
3291 |
+ 89 |
-54 |
| 4. Середньомісячна заробітна плата, грн. | 1679 |
1703,2 |
1565,7 |
-113,3 |
-137,5 |
| 5. Продуктивність праці, тис. грн/чол. | 66,3 |
69,3 |
74,9 |
+ 8,6 |
+ 5,6 |
Зміна кількості робітників та показника середньорічної заробітної плати протягом трьох років, відповідно змінила і динаміку фонду заробітної плати, що можна продемонструвати на рисунку 7.
Як видно з розрахунків і таблиці 1, продуктивність праці щороку зростає, незважаючи на зниження кількості персоналу, це виражене середньорічним виробітком на одного працівника. Так, найбільший приріст продуктивності праці був у 2009 р. у порівнянні з 2007 р. (у відсотковому вираженні 13%). Абсолютний приріст у 2009 р. становив 8,6 тис. грн./чол.
Ріст чисельності працівників, за виключенням 2009 року., зумовлений тим, що з кожним роком підприємство збільшує обсяги товарної продукції, також ВАТ «СВЗ» збільшує об’єми монтажних робіт, надає сервісні, брокерські, менеджерські і посередницькі послуги, у зв’язку з тим збільшилась кількість робітників.
7. Аналіз собівартості продукції
Собівартість продукції є одним з найбільш багатогранних показників господарської діяльності підприємств.
Під собівартістю продукції, робіт і послуг розуміються виражені в грошовій формі витрати усіх видів ресурсів: основних фондів, промислової сировини, матеріалів, палива й енергії, праці, використовуваних безпосередньо в процесі виготовлення продукції і виконання робіт, а також для збереження і поліпшення умов виробництва і його удосконалювань.
Склад витрат, які входять до собівартості, не є незмінним, він може з тих
чи інших практичних міркувань змінюватись. Та за всіх умов собівартість має найповніше відображати витрати на виробництво продукції (робіт, послуг).
Виробнича собівартість – це витрати підприємства, пов'язані з процесом виробництва продукції. Фактично виробнича собівартість збігається з цеховою собівартістю.
Повна собівартість включає поточні витрати не лише на виробництво, а й на реалізацію продукції.
Аналіз загальних показників продукції в цілому, за основними статтями витрат і видам продукції здійснюється на основі порівняння фактичних показників з плановими та іншими базовими показниками шляхом визначення та вивчення їх відхилень в абсолютних та відносних величинах за наступними формулами:
DХабс = ХФ – ХП; (14)
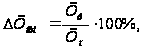 (15)
де ХФ и ХП – відповідно фактичні та планові (базові) окремих показників, грн.
DХабс(2009) = 111485,3 – 109006,8 = +2478,5 тис. грн.
Питома вага витрат за окремими економічними елементами в загальній собівартості продукції визначається по формулі:
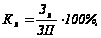 (16)
де ЗХ – витрати за окремим елементом собівартості, тис. грн.;
ЗП – повні витрати на виробництво і реалізацію продукції, тис. грн.
Кк(2008) = 1904/109006,8 х 100% = 1,7%
Кк(2009) = 2608/111485,3 х 100% = 2,4%
Проведемо загальний аналіз показників собівартості продукції по таблиці 8 і виявимо причини абсолютного та відносного їх відхилення.
З економічного аналізу планової та фактичної собівартості продукції підприємства ВАТ «СВЗ» за 2008-2009 рр. можна побачити зміну собівартості реалізованої продукції.
Таблиця 9 – Аналіз загальних показників собівартості продукції за 2007–2009 роки
№ п.н. |
Показники |
Факт 2007 рік |
Факт 2008 рік |
Факт 2009 рік |
Базисні темпи зростання, % | Абсолютні відхилення, тис. грн. | ||||||||
|
2009/ 2007 рр. |
2009/ 2008 рр. |
2009р-2007 р | 2009р-2008 р | |||||||||||
| 1. | Виконання плану по повної собівартості продукції в цілому, на 1 одиницю, тис. грн. | 216,15 |
226,78 |
246,42 |
114 |
108,7 |
30,27 |
19,64 |
||||||
| 2. | Виконання плану по виробничої собівартості продукції в цілому, на 1 одиницю, тис. грн.: | 210,66 |
217,99 |
236,95 |
112,5 |
108,7 |
26,3 |
19,9 |
||||||
| 3. | матеріальні витрати, тис. грн. | 159,68 | 170,53 | 180,08 | 112,8 | 105,6 | 20,4 | 9,6 | ||||||
| 4. | витрати на оплату праці, тис. грн. | 25,28 |
23,19 |
28,43 |
112,5 |
122,6 |
3,1 |
5,2 |
||||||
| 5. | відрахування на соціальні заходи | 6,32 | 5,79 | 7,11 | 112,5 | 122,8 | 0,8 | 1,3 | ||||||
| 6. | амортизація основних засобів | 15,17 | 15,02 | 16,59 | 109,4 | 110,5 | 1,4 | 1,6 | ||||||
| 7. | інші витрати | 4,2 | 3,46 | 4,74 | 112,8 | 135 | 0,5 | 1,3 | ||||||
| 8. | Адміністративні витрати | 5,5 |
8,5 |
9,5 |
172,7 |
111,8 |
4 |
1 |
||||||
| 9. |
Питома вага витрат по основних елементах у собівартості продукції, %: – матеріальні витрати |
75,8 |
75,61 |
76 |
100,3 |
100,5 |
0,2 |
0,4 |
||||||
|
– витрати на оплату праці – відрахування на соціальні заходи – амортизація основних засобів – інші витрати |
12 3 7,2 2 |
13 4 6 2 |
12 3 7 2 |
100 100 97,2 100 |
96,9 75 116,7 100 |
0 0 – 0,2 100 |
– 0,39 – 1 1 100 |
|||||||
За проаналізований період, цей показник зріс на 7,1%, що у вартісному вираженні становить 7363,3 тис. грн. Ріст цього показника має певну об’єктивну основу. Тенденція до зростання собівартості зумовлена тим, що: збільшився рівень інфляції в країні, у зв’язку з чим відбувається збільшення цін на ресурси; більшість виробничого обладнання є морально і фізично застарілими, його експлуатація пов’язана зі значними витратами (на підтримання в робочому стані, ремонт обладнання і устаткування, також зростають ціни на запасні частини (для машин, обладнань, приміщень цехів), які підприємство закуповує у Росії та Польщі; збільшення витрат на оплату праці за рахунок збільшення численності працівників.
Структура собівартості – це поелементний її склад, обчислений у відсотковому відношенні до загальної суми витрат, тобто питома вага різних елементів витрат на виробництво продукції.
Класифікація за економічними елементами операційних витрат: матеріальні витрати; витрати на оплату праці; відрахування на соціальні заходи; амортизація; інші операційні витрати (собівартість реалізованих виробничих запасів, сумнівні борги та втрати від знецінення запасів, визнані економічні санкції тощо).
На рисунку 8 відобразимо виробничу собівартість продукції за економічними елементами операційних витрат за 2009 рік. Динаміку структури виробничої собівартості ми можемо відстежити у Додатках (Рисунки 9, 10).
Дані про економічні елементи витрат обліковуються за класом 8 Плану рахунків і відображаються у фінансовій звітності (форма №2, розд.ІІ «Елементи операційних витрат»).
Витрати за цією ознакою визначають по підприємству в цілому з метою аналізу структури витрат (вертикальний аналіз), порівняння її зі структурою економічних елементів витрат інших підприємств галузі, а також аналізу динаміки зміни економічних витрат у часі (горизонтальний аналіз), виявлення тенденцій змін (трендовий аналіз).
8. Аналіз прибутку та рентабельності продукції
Якісним і кількісним показником праці будь-якого підприємства є прибуток. У ринкових умов роботи вона повинна переважно забезпечити підприємству всіх витрат, що з господарської діяльністю, й одержання такої суми чистий прибуток, якої вистачило формування фондів накопичення та споживання й сплату встановлених йому податків і платежів.
Протягом 2009 року підприємством ВАТ «Стахановський вагонобудівний завод» було отримано чистий дохід у розмірі 297 415,8 тис. грн., що на 72,4% більше показника 2007 року (або на 144204,1 тис. грн.). Причому найбільша вага належить дохід від реалізації деталей, вагонів та візків – 79,33%. Для підприємства, що займається виробництвом питома вага між оборотними активами та необоротними повинна бути приближена одна до одного.
Основними джерелами аналізу прибутку виступають данні звітності підприємства про реалізацію продукції, її собівартості, прибутках та збитках («Звіт про фінансові результати» підприємства – форма 2)
Прибуток (збиток) від реалізації кожного виду продукції визначається за формулою:
Пі = (ЦПі – СПі) ЧРПі, тис. грн. (17)
де ЦПі – оптова ціна і-й продукції, грн./од.;
СПі – собіватрість виробництва і реалізації і-й продукції, грн./од.;
РПі – обсяг реалізації і-й продукції, од.
Пі (2008) = (266 – 221,8) х 20 = 884 тис. грн
Пі (2009) = (295,7 – 246,4) х 19 = 936,7 тис. грн.
Прибуток від реалізації всього асортименту продукції
П = П1 + П2 +… + Пі, тис. грн. (18)
де П1, П2, Пі – прибуток від реалізації окремих видів продукції, тис. грн.
П (2008) = 884 + 178006 + 1269,4 + 57286,4 = 24894,8 тис. грн.
П (2009) = 936,7 + 18063 + 28967,9 + 5160,1 + 191833,1 = 29431,7 тис. грн.
Вплив на виконання плану прибутку зміни собівартості продукції:
DП(СП) = (СПП – СПФ) ЧРПФ, тис. грн. (19)
де СПП і СПФ – плановая і фактична собівартість виробництва і реалізації продукції виробництва, грн./од.;
РПП – відповідно фактичний обсяг реалізації продукції, один.
DП(СП) 2008 = (222 – 221,8) х 20 = 4 тис. грн
DП(СП) 2009 = (245,3 – 246,4) х 19 = – 20,9 тис. грн.
За допомогою розрахунків ми змогли побачити, що у 2007 році через виробничий брак на виробництві було витрачено на 45 тисяч грн. більше, ніж було заплановано; у 2008 році економія ресурсів (за рахунок звільнення кадрів) склала 4 тис. грн.; у 2009 році знов спостерігався брак на виробництві, який обійшовся підприємству майже 21 тис. грн.
Балансовий прибуток ВАТ «СВЗ» визначається як сума прибутків від усіх видів діяльності:
ПБ = П + ППР + ПВР, тис. грн., (20)
де П – прибуток від реалізації основної продукції, робіт, послуг, тис. грн.;
ППР – прибуток від реалізації іншої продукції, робіт тис. грн.;
ПВР – внереалізаційні доходи або витрати, тис. грн.
ПБ2008 = 24894,8 + 3389,8 = 28112,9 тис. грн.
ПБ2009 = 29431,7 + 1531,7 = 30936,3 тис. грн.
Рентабельність – відносна величина прибутковості підприємства, яка визначається як співвідношення прибутку до вартості виробничих фондів і нормуючих залишків оборотних засобів або до собівартості продукції.
Аналіз рентабельності лежить в дослідництві рівнів і динаміки різних коефіцієнтів і динаміки різних коефіцієнтів рентабельності:
Показник загальної рентабельності підприємства:
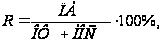 (21)
де ПБ – балансовий прибуток підприємства, тис. грн.
ОФ – середньорічна вартість основних виробничих фондів, тис. грн.;
…….НОС – середньорічні залишки нормуємих оборотних засобів, тис. грн
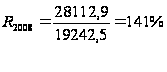
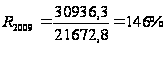
Рентабельність реалізованої продукції в цілому:
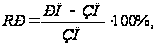 (22)
де ЗП – витрати на виробництво і реалізацію всієї продукції, тис. грн. продукції, тис. грн.
РП – виручка від реалізації продукції, тис. грн.
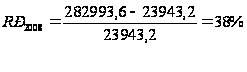
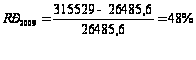
Коефіцієнт рентабельності активів (капіталу) показує який прибуток отримує підприємство з кожної вкладеної в активи гривні.
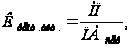 (23)
де НП – нерозподілений прибуток за рік, тис. грн.
ПБсер – середнє значення пасиву балансу за рік, тис. грн.
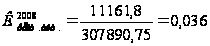
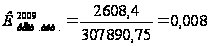
Коефіцієнт рентабельності оборотних активів показує, який прибуток
отримує підприємство з кожної вкладеної в оборотні активи гривні.
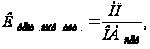 (24)
де ОАсер – середнє значення оборотних активів за рік, тис. грн.
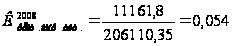
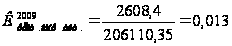
Коефіцієнт рентабельності власного капіталу показує який прибуток отримано з кожної гривні власного капіталу.
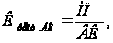 (25)
де ВК – власний капітал, тис. грн.
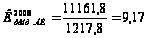
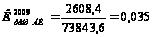
Коефіцієнт рентабельності продажу показує який прибуток буде. отримано з кожної гривні реалізованої продукції.
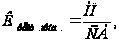 (26)
де СА – совокупні активи, тис. грн.
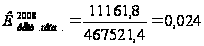
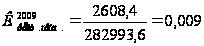
Отримані розрахунки зведемо в таблицю 10.
Таблиця 10 – Результати аналізу рентабельності
| Показники |
2007 рік |
2008 рік |
2009 рік |
Відхил. 2009–2007 рр. | Відхил. 2009–2008 рр. | |||||
| 1. Коефіцієнт рентабельності активів (капіталу) | 0,08 |
0,036 |
0,08 |
0 |
+ 0,044 |
|||||
| 2. Коефіцієнт рентабельності оборотних активів | 0,043 | 0,054 | 0,013 | – 0,03 | – 0,041 | |||||
| 3. Коефіцієнт рентабельності власного капіталу | 6,94 | 9,17 | 0,035 | – 6,9 | – 9,14 | |||||
| 4. Коефіцієнт рентабельності продажу | 0,03 | 0,024 | 0,009 | – 0,021 | – 0,015 | |||||
| 5. Показник загальної рентабельності підприємства, % | 43 |
41 |
46 |
3 |
5 |
|||||
| 6. Рентабельність реалізованої продукції в цілому, % | 38 |
38 |
48 |
10 |
10 |
|||||
З результатів аналізу можна зробити висновки, що з кожної вкладеної
гривні в активи підприємство отримує 0,8 копійок прибутку. З кожної вкладеної гривні в оборотні активи ВАТ «СВЗ» отримує 1,3 копійки прибутку. З кожної вкладеної гривні у власний капітал підприємство отримує 3,5 копійки прибутку. А з кожної вкладеної гривні реалізованої продукції завод отримує 0,9 копійки прибутку.
9. Узагальнення результатів техніко-економічного аналізу ВАТ «СВЗ»
Поточний рік для українських вагонобудівних заводів не є найкращим, враховуючи вплив наступних негативних факторів. По-перше, основні покупці, Укрзалізниця і російські споживачі, в умовах економічної кризи зменшують колишні розміри придбання продукції. Один із факторів – серйозне падіння попиту на вагони і локомотиви, а також інвестиційних можливостей. Інший негативний фактор – зростання ціни продукції – значна внутрішня ціна на метал в Україні, яка перевищує світові ціни, та небажання металургів знижувати її. Це реально призводить до не конкурентоспроможності українського залізничого машинобудівництва на зовнішніх ринках, доля яких в обсязі реалізації продукції більшості підприємств складає 95%.
В динаміці таблиці 10 показано зміну рентабельності продукції. Цей показник також має тенденцію до зростання, хоча і незначну. З 2007 р до 2008 р. рентабельність продукції була стабільною і становила 38%. Найбільший показник рентабельності вагонобудівного заводу спостерігався у 2009 році, це означає, що у цьому підприємство в розрахунку на одну гривню попередніх витрат одержало 0,42 грн. прибутку.
Щодо капітальних інвестицій, то з таблиці 1 можна побачити, що вкладення збільшуються і протягом трьох років зросли на 3676 тис. грн. Інвестиційні вклади свідчить про позитивні тенденції розвитку заводу.
Стосовно собівартості продукції ВАТ «СВЗ», то криза призвела до зниження цін на вагони, хоча і такий їх рівень не влаштовує споживачів. Так, якщо з початку 2008 року кризи вартість напіввагону практично вдвічі збільшилася, то з вересня минулого року до початку теперішнього – ціна знизилася більш ніж на 20%. Причина складається не в небажанні вагонобудівників нести збитки, а у збереженні високих цін всередині України на металопродукції, доля якої у вартості вагону складає 70–78%.
На основі наведених даних можна зробити висновок, що загалом ВАТ «Стахановський вагонобудівний завод» виходячи із своїх можливостей, протягом 2009 року працював непогано. Якщо брати до уваги постійну нестабільну економічну ситуацію в країні, то підприємство працювало досить стабільно і безперебійно, намагаючись покращувати свою виробничо-господарську діяльність новими впровадженнями у виробництво, нарощувати виробничі потужності та розширювати ринки збуту, що в сучасних умовах ринкової економіки досить складно.
Література
Диброва Н. Улучшение и использование объекта недвижимости, находящегося в собственности предприятия // Баланс. Библиотека бухгалтера: методическое пособие. – 2007. № 6. – с. 35–40.
Довідник контролера – ревізора: нормативні документи. – Луганськ, 2003. – 684 с. – КРУ в Луганській області.
Ивахненков В. Современные информационные технологии управления предприятием и бухгалтерия: проблемы и вызовы // Бухгалтерский учет и аудит: журнал. – 2006. – № 4 – с. 52 -58.
Ивкин К. Амортизация основных средств // Вестник бухгалтера и аудитора Украины: журнал. – 2007. – №7/8. – с. 14–19.
Ивкин К. Учет операций арендованных основных средств // Вестник бухгалтера и аудитора Украины: – 2007. – № ѕ. – с. 18–22.
Кириченко В. Ремонт основных средств: документальное оформление и учет // Бухгалтерский учет и аудит: журнал. – К., 2004. – №2. – с. 38–44.
Классификация основных фондав и нормы налоговой амортизации // Все о бухгалтерском учете. – К., 2007. – № 55. – с. 9–10.
Копылов В.А. Методические рекомендации по бухгалтерскому учету основных средств // Бухгалтерский учет и аудит: журнал. – К., 2003. – № 10. – с. 3–10.
Медведєва Н.Ю. Особливості бухгалтерського обліку вибуття основних засобів //Облік і фінанси АПК: Науково-виробничий журнал. – 2007. – № 6/7. с. 90–92.
Мехедов Э. Основные средства: от рассвета до заката // Сборник систематизированного законодательства: газета. – 2007. – №2 – с.7–225.
Мельник Т. Электронный документооборот и электронная подпись // Бухгалтерский учет и аудит: журнал. – 2008. – №7 – с. 47 -53.
Микитенко Т. Современные информационные технологии учета и аудита в управлении предприятием // Бухгалтерский учет и аудит: журнал. – 2005. – № 10. – с. 12 – 19.
Миронова О. Переоценка основных средств как один из способов влияния на финансовый результат деятельности предприятия // Вестник бухгалтера и аудитора Украины: журнал. – 2007. – № 9/10. – с. 17 – 21.
Муравский В. Документирование в условиях полной автоматизации учета // Бухгалтерский учет и аудит: журнал. – 2008. – № 5. – с. 48 – 52.
Облік основних засобів // Бухгалтерія в сільскому господарстві: журнал. – 2007. № 3. – с. 38 -44.