Оценка экономической эффективности инвестиций в реконструкцию цеха авиапредприятия (на примере аэропорта "Внуково")
2. Приросты некоторых показателей рассчитываются иначе, чем аналогичные показатели на самостоятельном предприятии. Приведем ряд важных примеров:
• в составе затрат на производство продукции имеются и накладные (общезаводские) расходы. Некоторые их составляющие (например, расходы на содержание аппарата управления) практически не зависят от того, будет ли реализован данный проект или нет. Поэтому такие составляющие не должны учитываться при определении прироста накладных расходов, обусловленного реализацией проекта;
• если проект предусматривает постоянное использование каких-либо основных средств предприятия (например, его производственных площадей), в приростных денежных потоках это должно рассматриваться как вложение в проект собственного имущества предприятия. Такие вложения должны учитываться по альтернативной стоимости вкладываемого имущества. Аналогично, при временном (на некоторых шагах расчетного периода) использовании в проекте имущества предприятия оно должно учитываться в составе денежных оттоков предприятия по альтернативной стоимости аренды;
• если реализация проекта в одном подразделении (например, цехе) предприятия изменяет, например, затраты на производство (другой) продукции в других подразделениях, такие изменения следует дополнительно включить в соответствующие приростные денежные потоки;
• изменение налогов, обусловленное реализацией проекта, рассчитывается в соответствии с обусловленными этой реализацией изменениями выручки, расходов на сырье и оплату труда, стоимости имущества и т.п. При этом в отдельных случаях реализация проекта может привести к уменьшению суммы уплачиваемых налогов (например, если проект предусматривает капитальное строительство, то в момент возмещения предприятию уплаченного подрядчикам НДС общий размер уплаты НДС по предприятию уменьшится). Это значит, что в соответствующих строках расчетных таблиц могут появиться отрицательные величины.
3. При проверке финансовой реализуемости проекта необходимо учесть, что источниками его финансирования являются как заемные, так и собственные средства. Однако в данном случае собственными будут средства предприятия, а не проекта, и заем получает и погашает предприятие, а не проект. Поэтому оценить финансовую реализуемость проекта можно только, располагая подробной информацией о финансовом положении и возможностях предприятия на момент расчета и дальнейшую перспективу. При отсутствии такой информации следует ограничиться лишь оценкой потребности в финансировании проекта (вопрос о финансовой реализуемости проекта будет решаться менеджментом предприятия на основе этой оценки). Чаще, однако, некоторая информация о финансировании проекта имеется. Укажем две типичных ситуации.
1. При разработке проекта заранее указывается, какой объем собственных средств может вложить предприятие в реализацию проекта, причем остальная потребность должна быть покрыта за счет заемных средств. В этом случае в ходе оценки финансовой реализуемости следует определить (исходя из имеющихся на рынке процентных ставок) необходимый для реализации проекта объем заимствования и рациональный график погашения займа.
2. При разработке проекта заранее указывается, какой объем заемных средств может получить предприятие и на каких условиях, причем остальная потребность должна быть покрыта за счет собственных средств. В этом случае в ходе оценки финансовой реализуемости следует определить необходимый для реализации проекта объем вложений собственных средств и их распределение во времени.
Изложенные выше соображения показывают, что в полном объеме реализовать принцип сравнения “с проектом” и “без проекта” при использовании данного метода иногда может оказаться затруднительно. В подобных ситуациях данный метод следует рассматривать как приближенный, а для более точных расчетов использовать излагаемый ниже метод расчета по предприятию в целом.
Расчет по предприятию в целом рекомендуется производить, сопоставляя варианты проекта развития предприятия в целом "с проектом" и "без проекта" (далее соответственно "основной" и "нулевой" варианты). Формирование "основного" варианта производится путем внесения соответствующих корректировок в показатели "нулевого" варианта.
Исходная информация по “нулевому” варианту в конечном счете сводится к прогнозу денежных потоков по предприятию в целом в условиях, когда оцениваемый проект не будет реализован. При этом состав прогнозируемых денежных потоков должен наиболее полно отражать те виды денежных поступлений и расходов, на которые проект оказывает существенное влияние. Например, если два подразделения предприятия относительно автономны, а проект оказывает существенное влияние только на одно из них, то показатели второго могут быть указаны укрупненно.
В частности, в исходной информации о действующем предприятии должны быть отражены следующие показатели по предприятию в целом:
• отчетный баланс предприятия за последние отчетные периоды и обобщающие финансовые показатели предприятия, исчисляемые на основе этих балансов;
• объемы продаж и выручки от реализации;
• операционные издержки, в том числе прямые материальные затраты, расходы на оплату труда производственного персонала, расходы по сбыту, расходы по управлению производством, амортизация, а также налоги;
• балансовая и остаточная стоимость основных производственных фондов;
• объемы капитальных вложений, намечаемых к осуществлению за счет собственных средств независимо от того, будет или не будет реализовываться оцениваемый проект;
• объем и структура текущих активов и текущих пассивов, сведения об основных условиях взаиморасчетов с контрагентами за поставляемую продукцию и приобретаемые товары и услуги;
• сведения о задолженности по ранее полученным долгосрочным займам и условиях их погашения.
В соответствии с принципом субоптимизации, “нулевой” вариант должен отражать рациональное (желательно — наилучшее) развитие предприятия и предусматривать рациональные технические, технологические и финансовые решения.
“Базовый” вариант также должен предусматривать рациональное развитие предприятия и рациональные технические, технологические и финансовые решения при условии участия предприятия в реализации оцениваемого проекта.
Процедура перехода от “нулевого” к “базовому” варианту предусматривает внесение связанных с реализуемым проектом корректировок в различные технико-экономические показатели предприятия. Некоторые из таких корректировок очевидны (например, к объемам производимой продукции добавляются объемы продукции, производство которой предусмотрено проектом). В других случаях внесение необходимых корректировок сопряжено с определенными трудностями (и именно из-за этого могут возникнуть ошибки при оценке проекта приростным методом):
• реализация проекта в одном из подразделений предприятия может изменить производственную программу и затраты других подразделений. Соответствующие разделы “нулевого” варианта должны быть при этом пересчитаны полностью;
• некоторые показатели предприятия, даже те, которые были стабильными в течение длительного периода, могут существенно измениться. Так, если реализация проекта изменяет длительность производственного цикла, то за счет этого изменится объем незавершенного производства по предприятию в целом и размер его текущих активов. Если реализация проекта изменяет потребность предприятия в сырье, материалах или комплектующих изделиях, то это скажется не только на прямых материальных затратах на производство продукции, но и на размерах материальных запасов и счетов к оплате;
• изменение денежных потоков предприятия при реализации проекта может потребовать как привлечения дополнительных займов1, так и, наоборот, создать условия для более раннего погашения ранее взятых займов. Соответственно, финансовая политика предприятия в “базовом” варианте может измениться. К тому же изменение расходов на уплату процентов по займам повлечет за собой изменение учитываемых при налогообложении расходов и скажется на сумме уплачиваемого налога на прибыль.
Результатом данного этапа являются денежные потоки и основные финансовые показатели предприятия по “базовому” варианту его развития.
Далее рекомендуется сопоставить “нулевой” и “базовый” варианты по основным производственным и финансовым показателям (объемы производства, прибыль, структура капитала и др.). Во многих случаях такое сопоставление уже будет давать убедительные доводы в пользу реализации проекта. Особо следует провести сопоставление вариантов вначале по тем финансовым показателям, которые учитываются при принятии решения о начале процедуры банкротства. О явных преимуществах проекта можно говорить, если его реализация обеспечивает достаточную финансовую устойчивость предприятия, а отказ от проекта в конечном счете ведет предприятие к банкротству. По этой причине данный метод рекомендуется применять по отношению к инвестиционным проектам, предлагаемым в целях финансового оздоровления предприятия, находящегося на грани банкротства или проходящего процедуру санации. Если соответствующий проект действительно приводит к финансовому оздоровлению предприятия, то расчеты его эффективности проекта носят, скорее, иллюстративный характер и отходят на второй план. Наоборот, эти расчеты занимают центральное место, если предприятие оказывается финансово устойчивым в длительной перспективе как “с проектом”, так и “без проекта”.
Собственно расчеты эффективности проекта производятся на основе приростного денежного потока. Однако теперь его элементы определяются путем вычитания из чистых денежных притоков “базового” варианта соответствующих чистых денежных притоков “нулевого” варианта. В исчисленном приростном потоке влияние проекта на экономику предприятия будет отражено достаточно полно и всесторонне. Основным показателем эффективности при этом по прежнему будет ЧДД, рассчитываемый по приростному денежному потоку в соответствии с настоящими Рекомендациями.
Обратим внимание на то, что имущество предприятия, вкладываемое в оцениваемый проект, при расчете приростным методом рекомендовалось учитывать по альтернативной стоимости, тогда как при расчете по предприятию в целом такой рекомендации не дается. Это объясняется следующим образом. Оценивая эффективность проекта по предприятию в целом, сравним денежные потоки по “базовому” и “нулевому” вариантам в части, относящейся к вкладываемому имуществу. В “базовом” варианте мы увидим денежные потоки от использования этого имущества в проекте. Естественно, что никаких расходов, возникающих у предприятия при вложении имущества в проект, в этом потоке не будет. С другой стороны, в “нулевом” варианте, где имущество в проект не вкладывается, оно должно использоваться как-то иначе. Более того, в соответствии с принципом субоптимизации, здесь необходимо предусмотреть наилучшее, наиболее эффективное использование данного имущества (например, его продажу), которому будет отвечать другой денежный поток, отражающий денежные поступления и расходы предприятия от указанного альтернативного использования имущества (их желательно особо выделить, формируя “нулевой” вариант). Поэтому связанная с данным имуществом составляющая приростного денежного потока будет представлять собой разницу между денежным потоком от использования имущества в проекте и потоком от его альтернативного использования. В этом случае та часть ЧДД проекта, которая связана с данным имуществом, будет включать не только сумму дисконтированных чистых денежных притоков от использования имущества в проекте, но и (со знаком “минус”) сумму дисконтированных чистых денежных притоков от его альтернативного использования. Последняя сумма отразит упущенную выгоду предприятия от альтернативного использования имущества. Она и будет той самой альтернативной стоимостью имущества, которую необходимо включить в расчеты, если оценивать проект приростным методом. Только в этом случае расчеты эффективности обоими методами дадут одинаковый результат. Аналогично объясняется, почему при использовании приростного метода временно вкладываемое имущество следует учитывать по альтернативной стоимости аренды.
Другое дело, что при оценке данного проекта не всегда находится время и возможность определить наилучший способ использования данного имущества “без проекта”. В таких ситуациях альтернативную стоимость имущества можно оценить приближенно, ориентируясь на его рыночную стоимость (или рыночную стоимость аренды такого имущества). Это связано с тем, что рыночная стоимость по определению отражает дисконтированную сумму чистых денежных притоков от наилучшего его использования. По мере развития оценочной деятельности в стране для установления альтернативной стоимости имущества можно будет использовать результаты оценки рыночной стоимости квалифицированными оценщиками (более того, переход предприятий на МСФО предполагает, что любое имущество будет отражаться на балансах предприятий по стоимости, близкой к рыночной — в этих условиях альтернативная стоимость будет примерно совпадать с балансовой).
2. Анализ положения дел в отрасли
2.1 Общее состояние авиапромышленности в России
В 2001-2010 годах средние годовые темпы роста перевозок российских авиакомпаний составляли 10,7% по пассажирообороту и 6,5% по грузообороту. Хотя экономический кризис 2009 года внес негативные корректировки в работу воздушного транспорта, уже в 2010 году рынок авиаперевозок вырос более чем на 30%, и восстановил прежнюю тенденцию роста. По итогам 2010 года объем пассажирских авиаперевозок составил 147 млрд. пкм2, а грузовых – 4,7 млрд. ткм3, превысив на 20% по пассажирообороту и на 28% по грузообороту итоги докризисного 2008 года.
Наглядно рост рынка авиаперевозок показан на рисунке 2:
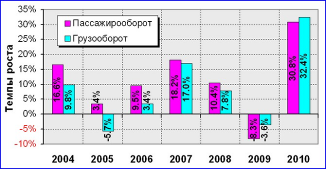
Рисунок 2. Темпы роста рынка авиаперевозок
Российские авиакомпании в целом успешно конкурируют с западными авиакомпаниями. Доля западных авиакомпаний в международных перевозках через российские аэропорты по-прежнему остается существенно ниже 50%. Во многом это обеспечивается широким использованием российскими авиакомпаниями системы нерегулярных (чартерных) перевозок. Тем не менее, в последние годы наметилась тенденция к увеличению доли западных авиакомпаний в международных перевозках через российские аэропорты. На рисунках 3-4 представлено положение России в системе международных авиаперевозок:
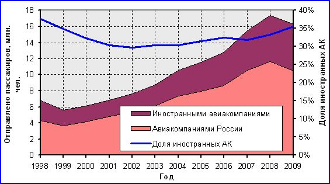
Рисунок 3. Международные отправки пассажиров из аэропортов России
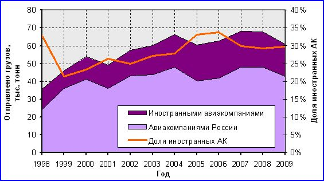
Рисунок 4. Международные отправки грузов из аэропортов России
Стабильный рост объёмов авиаперевозок ведёт к усилению конкуренции со стороны иностранных авиаперевозчиков и обострению ряда других проблем, которые необходимо решать российским авиакомпаниям и отрасли в целом. В этой связи можно выделить семь ключевых проблем, сдерживающих на данном этапе развитие российского воздушного транспорта (рисунок 5):
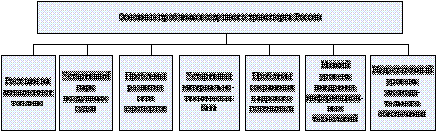
Рисунок 5. Основные проблемы российского воздушного транспорта
Особенно остро стоит проблема устаревания основных фондов – парка воздушных судов на фоне отсутствия новых отечественных воздушных судов, отвечающих современным требованиям. В начале 90-х годов прошлого века в мире произошёл технологический скачок в развитии авиапромышленности, который предопределил обновление парка воздушных судов подавляющим числом авиакомпаний мира. Российской авиационной промышленностью в период перехода к рыночной экономике этот этап был упущен. С 2006 г. на Западе уже активно вводилось новое поколение воздушных судов, в то время как в России только начато неспешное внедрение самолётов предыдущего поколения. Ниже представлена неутешительная структура пассажирооборота российских авиакомпаний:
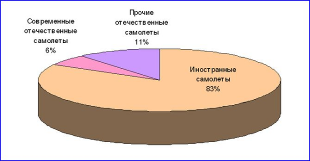
Рисунок 6. Структура пассажирооборота российских авиакомпаний
Таким образом, сегодня российская авиационная промышленность еще не вполне способна конкурировать с мировой. Россия серьезно отстала в технологиях. Необходимы кардинальные изменения в технологиях подготовки производства, конструирования, в использовании новых материалов. Максимально точно по этому поводу высказался Виктор Ермоленко, генеральный директор ООО «Фирма МВЕН»: «Нынешнее состояние авиационной промышленности соответствует общему состоянию плановой экономики, брошенной на откуп мировой рыночной экономике. Восстановление авиапрома требует четких программных действий со стороны государственных чиновников, которые для этого должны быть настроены патриотично. А в целом я оптимист и считаю, что российский авиапром находится на определенном этапе осмысления своего состояния и условия открытого рынка позволяют ему создать новую конкурентоспособную авиационную технику»4.
2.2 Прогнозируемые перспективы развития отрасли
Сохранение стратегических инновационных приоритетов развития экономики России обуславливает стабильность долговременных целей развития воздушного транспорта. Согласно докладу Шапкина В.С.5, генерального директора ФГУП ГосНИИ ГА, пассажирооборот российских авиакомпаний может составить 290-360 млрд. пкм в 2020 году, а к 2030 году достигнуть 510-625 млрд. пкм, в том числе за счет выхода российских авиакомпаний на новый рынок транзитных через территорию России авиаперевозок. Оптимистический вариант прогноза предполагает сохранение в ближайшие годы высоких темпов роста спроса на авиаперевозки (на уровне 7-10%).
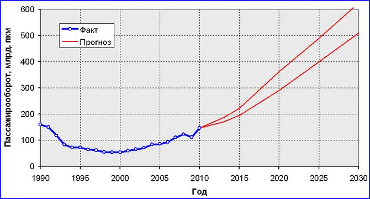
Рисунок 7. Долгосрочный прогноз пассажирских перевозок
Грузовые перевозки имеют значительный потенциал роста за счет дальнейшего расширения участия российских авиакомпаний в мировом рынке перевозок транзитных и уникальных грузов. Росту спроса на грузовые авиаперевозки также будет способствовать переход российской экономики на инновационный путь развития. В целом ожидается рост грузооборота российских авиакомпаний к 2020 году до 7-10 млрд. ткм, а к 2030 году до 12-18 млрд. ткм.
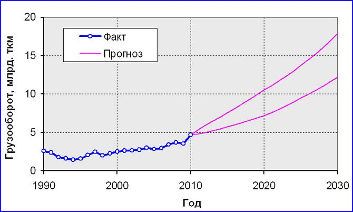
Рисунок 8. Долгосрочный прогноз грузовых перевозок
Рост объемов авиаперевозок определяет потребность в увеличении провозной мощности парка воздушных судов. Хотя темпы роста численности действующего парка самолетов будут уступать темпам роста объемов авиаперевозок вследствие изменения структуры парка и повышения его производительности по мере обновления на основе современных более эффективных самолетов. Развитие грузового парка будет происходить в основном за счет самолетов большой грузоподъемности. В пассажирском парке также заметно вырастет доля широкофюзеляжных самолетов, но лидерами по численности по-прежнему останутся узкофюзеляжные магистральные самолеты.
Учитывая списание устаревших типов воздушных судов в связи с отработкой ресурсов и потерей ими конкурентоспособности, потребность в поставках пассажирских самолетов российским авиакомпаниям оценивается в 1000-1300 ВС в период до 2020 года. Ожидается спрос на самолеты различных классов пассажировместимости, который будет удовлетворяться за счет самолетов как отечественного, так и зарубежного производства. Предложение отечественных самолетов планируется в наиболее массовых классах воздушных судов.
Иными словами, российский авиатранспортный рынок в долгосрочной перспективе останется одним из наиболее динамично развивающихся сегментов мирового рынка.
К 2025 году доля российских авиакомпаний в пассажирообороте мировой гражданской авиации может возрасти до 4-4,5%, а их потребность в поставках самолетов оценивается в 6-7% от мировой емкости рынка пассажирских самолетов.
Успешное продвижение на рынок ВС российского производства возможно только в том случае, если их приобретение и эксплуатация будут экономически выгодны для авиакомпаний по сравнению с эксплуатацией зарубежных аналогов. Это не только проблема авиапромышленности, но и вопрос государственной политики.
Продукция российского авиапрома имеет потенциальную возможность занять значительную долю российского рынка самолетов и вертолетов. Но ограниченность типоразмерного ряда производимых ВС и отличия в уровне их конкурентоспособности пока определяют сохранение потребности в массовых поставках ВС зарубежного производства.
2.3 Контингент заказчиков и парк авиационной техники
Основными заказчиками Внуковского авиаремонтного завода являются следующие авиакомпании:
1. Авиакомпания «Донавиа» («Donavia»).
Парк самолетов представлен моделями Боинг-737-500, Боинг-737-400.
2. Авиакомпания «Москва» («Moscow Airlines»).
Авиапарк состоит из самолетов Боинг-737-300, Боинг-737-800, EMB-120 Brasilia, Ил-86, Ту-154.
3. «Нордавиа – региональные авиалинии» («Nordavia – Regional Airlines»)
Самолетный парк: Боинг-737-300, Боинг-737-500, Ан-24, Ан-26.
4. «Оренбургские авиалинии» («Orenair»).
Парк самолетов представлен моделями Боинг-737-400, Боинг-737-500, Боинг-737-800, Ан-24, Ту-134, Ту-154, Ту-204-100.
5. Авиакомпания «Якутия» («Yakutia Airlines»).
Авиапарк состоит из самолетов Боинг-737-700, Боинг-757-200, Ан-140, Ан-24, Ан-26, Ту-154.
6. Авиакомпания «Россия» («Rossiya Airlines»).
Самолетный парк: Airbus A319, Airbus A320, Боинг-737-300, Боинг-767-400, Ан-148, Ту-134, Ту-154.
7. Авиакомпания «Ред Вингз» («Red Wings»).
Авиапарк состоит из самолетов Ту-204-100.
8. «Авианова» («Avianova»).
Парк самолетов представлен моделью Airbus A320.
9. «Владивосток Авиа» («Vladivostok Air»).
Самолетный парк: Airbus A320, Airbus A330-300, Ту-154, Ту-204-300, Як-40.
10. Авиакомпания «ЮТэйр» («UTair»).
Авиапарк состоит из самолетов ATR 42, ATR 72, Боинг-737-400, Боинг-737-500, Боинг-757-200, Bombardier CRJ-100/200, Ан-2/Ан-3, Ан-24, Ту-134, Ту-154, Як-40.
11. Авиакомпания «Скай Экспресс» («Sky Express»).
Парк самолетов представлен моделями Боинг-737-300, Боинг-737-500.
2.4 Конкуренция на рынке ремонта авиатехники
Всего в России около 20 крупных авиаремонтных заводов, однако конкуренция среди авиаремонтных предприятий растет во многом за счет того, что авиапроизводители сами стремятся осуществлять ремонт своих изделий.
"На рынке ремонта авиатехники стремятся закрепиться многие военные и гражданские предприятия. Многие производители авиатехники не выпускают новых самолетов, а старые тем временем устаревают. Естественно, авиазаводы пытаются компенсировать потери за счет ремонта. При этом авиакомпании стремятся ремонтировать самолеты и вертолеты на заводах, где они их приобрели, так как это более надежно", - считает Владимир Инюшин, директор петербургского филиала ОАО "НПО "Сатурн" (производитель двигателей для гражданской и транспортной авиации)6.
Авиаремонтные заводы недовольны таким проникновением на свой рынок и воспринимают его как серьезную угрозу своему бизнесу. Кроме того, они не без оснований подозревают некоторых производителей авиационного оборудования в отказе снабжать их нужными деталями и компонентами, чтобы удалить их в конечном итоге с авиаремонтного рынка.
В нынешней экономической ситуации каждое ремонтное предприятие стремится удержать как можно больший объем работы. Работы, выполняемые по контрактам на стороне, обходятся дороже и часто приводят к неприемлемым задержкам, за которые завод несет ответственность. Поэтому он старается везде, где только можно, выполнять работу полностью у себя.
Авиаремонтная отрасль испытывает серьезное давление со стороны заказчиков, требующих лучшего ремонта в более короткие сроки. Конкуренция на сужающемся рынке нарастает и, по мнению заказчиков, высокое качество работ при этом, само собой разумеется. Кроме того, появление и развитие лицензионных процессов добавило "бумажной" работы, а надзор и контроль со стороны авиационных властей приумножили финансовое бремя.
Исходя из вышесказанного видно, что ситуация на рынке ремонта авиатехники сложилась непростая, однако следует отметить, что ОАО «ВАРЗ-400» имеет ряд конкурентных преимуществ.
Во-первых, это удобное расположение завода: ОАО «ВАРЗ-400» размещается в 14 км от МКАД на территории более 100 га, прилегающей к аэропорту «Внуково». Предприятие располагает:
• рулежной дорожкой с выходом на летное поле аэропорта Внуково;
• автодорогами, выходящими на Киевское, Минское и Боровское шоссе.
Во-вторых, завод имеет широкие производственные возможности:
• резерв производственных мощностей для выполнения ремонта и технического обслуживания воздушных судов и авиационных двигателей;
• кадры рабочих и специалистов высшей квалификации;
• собственный таможенный склад;
• право на осуществление экспортно-импортной деятельности;
• стоянки для размещения воздушных судов всех типов и ангарные стоянки для самолетов бизнес-авиации.
В-третьих, ОАО «ВАРЗ-400» предлагает широкий выбор услуг и форм сотрудничества, от ремонта и технического обслуживания авиационной техники до предоставления в аренду стоянок для воздушных судов и услуг таможенного склада.
Таким образом, ОАО «ВАРЗ-400» занимает прочное положение на рынке и обладает рядом конкурентных преимуществ перед другими предприятиями отрасли.
3. Описание бизнеса общества
3.1 Вид деятельности и концепция бизнес-стратегии общества
В настоящее время ОАО «ВАРЗ-400» – это современное технически хорошо вооруженное авиаремонтное производство, располагающее всеми необходимыми средствами ремонта, высококвалифицированным персоналом.
Завод способен выполнить работы по ремонту комплектующих агрегатов, изготовлению запасных частей, в том числе всю номенклатуру резинотехнических изделий. Предприятие также имеет большой опыт в покраске различных типов самолетов акриловыми эмалями.
Масштаб решаемых на ОАО «ВАРЗ-400» задач вполне соизмерим со сложностью автоматизированных комплексов. Например, введены в строй и успешно функционируют стенды комплексной настройки и ремонта: многофункционального прицельно-навигационного пилотажного комплекса (ПНПК “КУПОЛ-76”), систем подготовки наведения и пуска крылатых ракет, астро-инерциальных навигационных систем (ИНС) самолетов.
По договорам и заявкам эксплуатационных предприятий завод оказывает следующий перечень услуг:
выполнение работ и оказание услуг по ремонту и техническому обслуживанию авиационной техники;
участие в совместной производственной деятельности и кооперированном выполнении непрофильных работ и услуг;
предоставление изделий авиационной техники в аренду и лизинг;
оперативное обеспечение эксплуатантов запасными частями;
сервисное обслуживание авиатехники в процессе эксплуатации;
техническое обслуживание воздушных судов за рубежом;
авиационные перевозки пассажиров и грузов;
продажу бортового и специализированного маркированного инструмента;
предоставление в аренду стоянок для размещения воздушных судов, помещений и оборудования, а также предоставление стоянок для периодического и разового размещения воздушных судов;
предоставление услуг таможенного склада;
проведение на базе ОАО ВАРЗ-400 обучения и стажировки рабочих и специалистов, производственной практики студентов высших и средних учебных заведений России, стран СНГ и зарубежных государств.
капитальный, частичный ремонт и техническое обслуживание самолетов, двигателей, комплектующих изделий;
замену двигателей и вспомогательных силовых установок;
восстановление и замену агрегатов в процессе выполнения технического обслуживания;
оценку технического состояния самолетов и двигателей при продлении ресурсов;
перекомпановку салонов под сокращенное число пассажирских мест;
ремонт пассажирских кресел различных модификаций;
установку светящейся дорожки аварийного покидания самолетов.
Миссия ОАО «ВАРЗ-400» звучит следующим образом: «Наша цель – создание современной системы интегрированной логистической поддержки авиатехники российского производства, которая позволит снизить стоимость жизненного цикла авиатехники».
В целях дальнейшего развития производственных возможностей на заводе расширяется номенклатура восстанавливаемых деталей методом плазменного напыления и методом твердого анодирования, номенклатура деталей и запасных частей, разрешенных для изготовления своими силами, а также номенклатура поверяемых средств измерений.
ВАРЗ-400 практически постоянно находится в режиме освоения ремонта новой авиационной техники. Успешное решение задач освоения с одновременным выполнением серийного ремонта самолетов, оснащенных сложнейшими комплексами (навигационного, радиоэлектронного и другого оборудования), говорит о том, что возможности завода огромны.
Перспективы развития предприятия видятся в привлечении новых заказчиков, представляющих различные министерства и ведомства, развитии материальной базы завода с внедрением новых технологических процессов, дальнейшем повышении качества продукции за счет введения в действие систем управления производством и качеством в соответствии с требованиями Федеральной Службы Воздушного Транспорта РФ, а также в ликвидации или реорганизации нерентабельных производств.
3.2 Положение общества в отрасли
Свою ремонтную деятельность завод осуществляет на собственной производственно-технической базе, состоящей из отдельных производственных и административно-управленческих зданий. Общая территория предприятия, состоящая из двух промышленных площадок, составляет 26,68 га.
На долю Общества в ремонте и обслуживании авиатехники приходится 25% от общего объема авиационной техники, принадлежащей Российским заказчикам. Вместе с тем, 40% ремонта самолетной техники, производимого заводом, приходится на выполнение контрактов иностранных заказчиков, в том числе и на территории заказчика (выездной ремонт). Качество ремонта и технического обслуживания высоко ценится не только российскими эксплуатантами, но и заказчиками из многих зарубежных стран таких, как Казахстан, Узбекистан, Ливия, ОАЭ, Судан, Перу и т.д.
Для ремонта всех компонентов самолетов завод освоил изготовление стендов. Данная продукция является уникальной не только в России, но и за рубежом. В настоящее время предприятие выполняет заказы по изготовлению стендов для Республик Судан и Венесуэла.
3.3 Организация маркетинга
В связи со спецификой целевой аудитории, маркетинговая политика компании делает акцент на клиентоориентированность и ценообразование. Реклама в классическом ее понимании в отрасли техобслуживания и ремонта авиатехники не эффективна в связи с ограниченным количеством заказчиков.
На ОАО «ВАРЗ-400» идут процессы, направленные на кардинальное изменение положения предприятия на рынке в сторону улучшения. Недавно частично произошла смена менеджмента, в первую очередь был усилен блок маркетинга, возглавил его Виталий Терещенко7. И, что характерно, при смене топ менеджмента акционеры сделали ставку на руководителей, пришедших из авиакомпаний.
В планах Терещенко сделать ВАРЗ-400 клиентоориентированным, современным предприятием, отвечающим всем западным стандартам качества, построить систему управления производством с применение самых современных методов и технологий, включая внедрение программного обеспечения, тем самым повысить эффективность предприятия.
Сервис оказываемых услуг постоянно повышается. Если нет какого-то компонента или оборудования, расходных материалов, или специалистов по конкретному виду работ, завод самостоятельно решает эту проблему – ищет на рынке, привлекает необходимых специалистов.
Одним
из условий
клиентоориентированности
является жесткое
соблюдение
сроков технического
обслуживания,
которые прописаны
в договоре и
штрафные санкции,
за нарушение
сроков техобслуживания
по вине провайдера8.
Заказчик знает,
что если он не
получает самолет
из ремонта в
срок по причине
задержки со
стороны технической
организации,
то последняя
заплатит компенсацию
в размере, как
минимум сопоставимой
с лизинговыми
платежами
авиакомпании
за данный самолет.
Эти санкции
мотивируют
провайдера
решать все
проблемы, делать
все возможное,
чтобы закончить
в срок работы
на самолете.

Для поддержания имиджа завода, топ-менеджеры «ВАРЗ-400» ежегодно принимают участие на тематических международных конференциях, таких как "ТОиР авиационной техники в России и СНГ", "ТОиР: перспективы российского рынка".
3.4 Финансовое состояние общества
За первое полугодие 2010 года отремонтировано и передано заказчикам самолетов Боинг - 7 ед., двигателей отремонтировано 63 ед. Выполнялись различные формы технического обслуживания на 46 ед. самолетов на сумму 35192 тыс. руб., выполнена окраска 14 ед. самолетов на сумму 4914 тыс. руб., отремонтировано агрегатов для эксплуатационных подразделений на сумму 11826 тыс. руб. Выручка за полгода составила 133761 тыс. руб.
Таблица 1. Результаты финансово-хозяйственной деятельности.
| Наименование показателя |
2009, 6 мес. тыс. руб. |
2010, 6 мес. тыс. руб. |
| Выручка | 98 465 | 133 761 |
| Валовая прибыль | 76 868 | 96 997 |
| Чистая прибыль (нераспределенная прибыль (непокрытый убыток) | 22 068 | -21 530 |
| Рентабельность собственного капитала, % | 16.4 | 0 |
| Рентабельность активов, % | 0.28 | 0 |
| Коэффициент чистой прибыльности, % | 22.4 | 0 |
| Рентабельность продукции (продаж), % | 78.1 | 72.5 |
| Оборачиваемость капитала | 0.017 | 0.015 |
| Сумма непокрытого убытка на отчетную дату | 0 | 0 |
| Соотношение непокрытого убытка на отчетную дату и валюты баланса | 0 | 0 |
Увеличение размера выручки в отчетном квартале произошло за счет ввода в эксплуатацию новых основных средств, поэтому наблюдается отрицательная чистая прибыль (непокрытый убыток).
Основной целью финансовой политики предприятия является получение прибыли для обеспечения источниками самофинансирования его производственного и социального развития.
На текущий момент завод испытывает недостаток оборотных средств. Поэтому в данных условиях были определены основные принципы финансовой политики. Это поддержка жизненно важных и экономически выгодных для предприятия направлений стратегического развития; консолидация и рациональное распределение финансовых ресурсов в интересах решения проблем завода на основе долгосрочного прогноза и целевых программ.
3.5 Характеристика сложившейся системы управления персоналом
Для развития приоритетных направлений ВАРЗ-400 необходимы грамотные, высококвалифицированные кадры. Существует ряд факторов, препятствующих на сегодняшний день выполнению данного условия, одним из них является возраст работающих. Так, количество работающих пенсионеров на 1 января 2010 года составило 54,8 % от общего числа работников Общества.
Таблица 2. Качественный и количественный состав персонала завода
| Возраст | Количество | Доля |
| От 18 до 24 лет | 54 | 9,4 % |
| От 25 до 49 лет | 206 | 35,8 % |
| От 50 лет и выше | 316 | 54,8 % |
Вторым немаловажным фактором является уникальность и узкая специализация производства. В связи с этим проводится работа по привлечению и обучению молодых специалистов для работы на предприятии:
разработано Положение о молодых специалистах;
осуществляется «техническое» сопровождение и консультации студентов МАИ, обучающихся по специальности «Самолето - вертолетостроение» и «Системы жизнеобеспечения»;
осуществляется прохождение практики специалистов редких профессий таких как: сборщик-клепальщик, слесарь-сборщик летательных аппаратов, слесарь по ремонту агрегатов.
На рисунке 9 представлена действующая схема управления персоналом в компании:
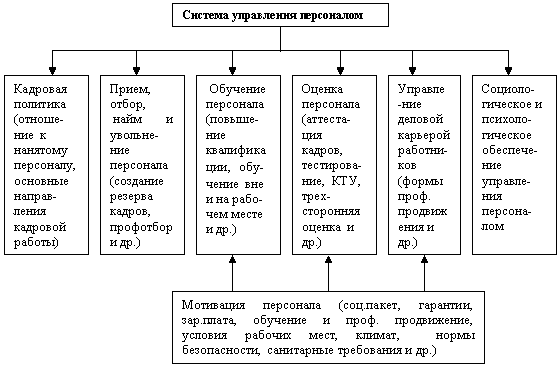
Рисунок 9.