Система показателей экономической эффективности деятельности ЧТПУП "Беловежские вина"
Министерство образования Республики Беларусь
Учреждение образования
«Брестский государственный технический университет»
Факультет инновационной деятельности, управления и финансов
Кафедра экономики, управления и финансов
Курсовая работа
По дисциплине: «Экономика предприятия»
На тему
«Система показателей экономической эффективности деятельности ЧТПУП «Беловежские вина»
Брест 2010г
Реферат
Система показателей экономической эффективности деятельности ЧТПУП «Беловежские вина»: Курсовая работа: 1-25 01 07 / БрГТУ; Залевский О.В.; Э-42; Кафедра ЭУиФ. – Брест, 2010. – 36 с.: 5 ил., 14 табл., 14 источн., 18 приложений.
Ключевые слова: основные средства, оборотные средства, трудовые ресурсы, объем производства, производственная мощность, затраты, прибыль, рентабельность, эффективность.
Цель курсовой работы – исследование системы показателей экономической эффективности деятельности ЧТПУП «Беловежские вина».
Предметом исследования являются показатели экономической эффективности.
Объектом исследования является ЧТПУП «Беловежские вина».
В курсовой работе проведен анализ использования основных и оборотных средств, трудовых ресурсов предприятия, объемов производства и продаж, производственной мощности, себестоимости и финансовых результатов.
По результатам исследования определены основные направления повышения экономической эффективности деятельности предприятия.
Содержание
Введение
1 Ресурсы предприятия и эффективность их использования
1.1 Основные средства, их состав, наличие и показатели использования
1.2 Оборотные средства, их состав, наличие и показатели использования
1.3 Трудовые ресурсы, их состав и показатели использования
2 Производственная программа и производственная мощность
2.1 Объемы производства и реализации продукции
2.2 Производственная мощность и степень ее использования
3 Затраты и доходы предприятия
3.1 Показатели себестоимости продукции
3.2 Показатели прибыли и рентабельности
Заключение
Список использованных источников
Введение
Эффективность производства как комплексная социально-экономическая категория, оцениваемая на основе системы показателей, характеризует, по существу, один из важнейших аспектов качества экономического развития страны. Рост эффективности производства рассматривается как главное условие не только сохранения, но и наращивания социально-экономического потенциала и увеличения национального богатства.
Анализ уровня и динамики экономической эффективности производства рассматривается как важнейший инструмент хозяйственной политики. Показатели эффективности производства в самых разнообразных соотношениях и связях являются выражением темпов экономического развития и международной конкурентоспособности стран или отдельных отраслей, рассматриваются в качестве одного из факторов, определяющих уровень производственного потенциала народного хозяйства.
В соответствии с законом возрастания потребностей по мере того, как одна из них удовлетворяется, появляется новая, более высокая. Это обусловливает необходимость постоянного роста источников удовлетворения увеличивающихся потребностей населения. На уровне национальной экономики таковым является валовой внутренний продукт. Увеличение его может обеспечиваться как экстенсивным, так и интенсивным путем.
Экстенсивное развитие осуществляется преимущественно на неизменной технической основе. Рост масштабов производства и конечных результатов обеспечивается в основном за счет количественного увеличения материально-вещественных и личных факторов производства. Следовательно, экстенсивное развитие предполагает вовлечение в производство дополнительных ресурсов трудовых, природных, материальных и т.д. Однако величина производственных ресурсов всегда относительно ограничена. Это означает, что желаемые темпы экономического роста, необходимые для удовлетворения постоянно растущих потребностей населения, опережают возможные темпы увеличения используемых производственных ресурсов. Это обусловливает необходимость интенсивного экономического роста, а именно роста конечных результатов при неизмененных или незначительно растущих используемых ресурсах. Интенсивный экономический рост возможен только на основе повышения эффективности производства.
Цель курсовой работы – исследование системы показателей экономической эффективности деятельности ЧТПУП «Беловежские вина».
Предметом исследования являются показатели экономической эффективности.
Объектом исследования является Частное предприятие «Беловежские вина». Данное предприятие в настоящее время выпускает только один вид продукции – вина плодово-ягодные. В принятом Советом Министров постановлении «О программе развития организаций Республики Беларусь, осуществляющих производство и экспорт алкогольной продукции, на 2005-2010 годы» намечены ежегодные сокращения выпуска плодовых вин (на 10% в каждом году). При этом поощряется развитие виноградного виноделия. Поэтому сама отрасль плодово-ягодного виноделия развивается весьма проблемно. Намечается сократить общий объем выпуска вин плодовых с 26,4 млн. дал, произведенных в 2004 году, до 18,9 млн. дал в 2010 году.
Этого требует программа национальных действий по предупреждению и преодолению пьянства и алкоголизма на 2006-2010 гг. В связи с указанным, проблема повышения эффективности деятельности предприятия стоит особенно актуально, так как напрямую связана с конкурентоспособностью.
В соответствии с поставленной целью, основными задачами работы являются:
изучение ресурсов предприятия и эффективности их использования;
исследование производственной программы и производственной мощности;
анализ затрат и доходов предприятия.
Источниками практического анализа в работе являются нормативные и инструктивные материалы, регулирующие деятельность предприятия – объекта анализа, бухгалтерская и статистическая отчетность и т.п.
1 Ресурсы предприятия и эффективность их использования
1.1 Основные средства, их состав, наличие и показатели использования
Центральное место в активах предприятия занимает основной капитал. Бизнес как система функционирует и развивается в результате предшествующих вложений капитала и, прежде всего, в основные средства.
Основными задачами анализа основных средств является:
изучение исходных условий функционирования предприятия;
установление изменений в наличии и структуре основных средств за отчетный период и оценка произошедших изменений;
изыскание путей повышения уровня отдачи основных средств и укрепления финансовой устойчивости предприятия [7].
При оценке эффективности вложений предприятия в основные средства, анализа их эксплуатации и воспроизводства, необходимо исходить из следующих принципиальных положений:
функциональная полезность основных средств сохраняется в течение ряда лет, поэтому расходы по их приобретению и эксплуатации распределены во времени;
момент физической замены (обновления) основных средств не совпадает с моментом их стоимостного замещения, в результате чего могут возникнуть потери и убытки, занижающие финансовые результаты деятельности предприятия; эффективность использования основных средств оценивается по-разному в зависимости от их вида, принадлежности, характера участия в производственном процессе, а также назначения. Поскольку основные средства обслуживают не только производственную сферу деятельности предприятия, но и социально-бытовую, эффективность их использования определяется не только экономическими, но и социальными, экологическими и другими факторами [12].
Основные средства участвуют в процессе производства длительный период времени, сохраняя свою натуральную форму, постепенно изнашиваясь. По мере износа основных фондов соответствующая часть их стоимости переносится на производимую готовую продукцию.
Предприятие располагает следующими основными фондами на конец года по первоначальной стоимости по данным Приложений к балансу (Приложения 1-3), как представлено в таблице 1.1.
Таблица 1.1 Состав и структура основных фондов предприятия
| Наименование показателя | 2007 | 2008 | 2009 | Отклонение | ||||
| млн. руб. | уд. вес., % | млн. руб. | уд. вес., % | млн. руб. | уд. вес., % | по сумме | по уд. весу | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Основные фонды: | 3374 | 100,0 | 4656 | 100,0 | 5566 | 100,0 | +2192 | х |
| - здания и сооружения | 2637 | 78,1 | 2637 | 56,7 | 2657 | 47,7 | +20 | -30,4 |
| - машины и оборудование | 731 | 21,7 | 2013 | 43,2 | 2903 | 52,2 | +2172 | +30,5 |
| - инструмент, инвентарь и принадлежности | 6 | 0,2 | 6 | 0,1 | 6 | 0,1 | 0 | -0,1 |
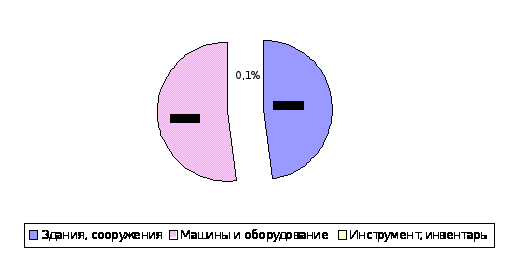
Рис. 1.1 Структура основных фондов предприятия в 2009 году, %
Таким образом, на конец 2009 года предприятие располагает основными фондами по первоначальной стоимости в сумме 5566 млн. руб. В целом за 2007-2009 год стоимость основных фондов предприятия увеличилась на 2192 млн. руб., в том числе за счет стоимости машин и оборудования – на 2172 млн. руб. В структуре в целом за период доля машин и оборудования увеличилась на 30,5%. Структуру основных фондов предприятия в 2009 году для наглядности представим на рис. 1.1.
В 2009 году произошло расширение емкостного хозяйства на 400 кубов, что позволило заготовить достаточное количество сырья для производства вин. Перечень приобретенного оборудования в 2009г. представлен в таблице 1.2.
Таблица 1.2 Перечень приобретенного оборудования в 2009г
| Наименование оборудования | Кол-во, шт. | Сумма, млн. рублей |
| Машина бутылкомоечная Б-6 ВМГ | 1 | 61,2 |
| Автомат дозировочно-наполнительный Ж7-ДНП - 3 (0,5л и 0,7л) | 1 | 38,8 |
| Машина укупорочная Ж7-ВУМ-3 | 1 | 50,7 |
| Емкость металлическая эмалированная СЭН-50 | 4 | 119,2 |
| Емкость эмалированная | 2 | 116 |
| Итого | 385,9 |
Благодаря закупленному оборудованию, в 2009 году заготовлено яблок свежих 2031,4 тонн, которые переработаны на сок яблочный для виноделия - 1424,9 тонн. Из этого количества сока яблочного было направлено на производство 690,1 тонна и продано сторонним организациям 734,8 тонн.
Важнейшие показатели использования основных фондов по данным балансов (Приложения 4-6) и Отчетов о прибылях и убытках (Приложения 7-9) представлены в таблице 1.3.
Таблица 1.3 Использование производственных фондов
| Показатели | 2007 | 2008 | 2008 к 2007, % | 2009 | 2009 к 2008, % |
| Стоимость основных производственных фондов, млн. руб. | 3374 | 4656 | 138,0 | 5566 | 119,5 |
| Амортизация, млн. руб. | 98 | 412 | 420,4 | 794 | 192,7 |
| Износ, % | 2,90 | 8,85 | 305,2 | 14,27 | 161,2 |
| Остаточная стоимость основных производственных фондов, млн. руб. | 3276 | 4244 | 129,5 | 4772 | 112,4 |
| Среднегодовая стоимость основных производственных фондов, млн. руб. | 1638 | 3760 | 229,5 | 4508 | 119,9 |
| Выручка от реализации за минусом налогов, млн. руб. | 644 | 2308 | 358,4 | 3721 | 161,2 |
| Фондоотдача, руб. | 0,39 | 0,61 | 156,4 | 0,83 | 136,1 |
| Фондоемкость, руб. | 2,54 | 1,63 | 64,2 | 1,21 | 74,2 |
Износ
- в 2007 году = 98 / 3374 * 100% = 2,90 (%)
- в 2008 году = 412 / 4656 * 100% = 8,85 (%)
- в 2009 году = 794 / 5566 * 100% = 14,27 (%)
Среднегодовая балансовая стоимость основных производственных фондов
- в 2007 году = (0+3276)/2 = 1638 (млн. руб.)
- в 2008 году = (3276+4244)/2 = 3760 (млн. руб.)
- в 2009 году = (4244+4772)/2 = 4508 (млн. руб.)
Фондоотдача
- в 2007 году = 644 / 1638 = 0,39 (руб.)
- в 2008 году = 2308 / 3760 = 0,61 (руб.)
- в 2009 году = 3721 / 4508 = 0,83 (руб.)
Фондоемкость
- в 2007 году = 1638 / 644 = 2,54 (руб.)
- в 2008 году = 3760 / 2308 = 1,63 (руб.)
- в 2009 году = 4508 / 3721 = 1,21 (руб.)
Анализ показал, что стоимость производственных фондов предприятия в 2008 году возросла на 38,0%, соответственно, увеличились и амортизационные отчисления. Однако, в виду того, что предприятие недавно созданное, все оборудование является новым, с возрастом до 5 лет использования, износ на конец 2008 года составляет 8,85%. В 2009 году процент износа увеличился до 14,27%, стоимость ОПФ увеличилась на 19,5%. .
Так, если для обеспечения 1 рубля выручки в 2007 году требовалось 2,54 руб., вложенных в основные средства, то в 2008 году – 1,63 руб., в 2009 году – 1,21 руб.; произошло снижение фондоемкости на 35,8% в 2008 году и на 25,8% - в 2009 году. Соответственно, если с каждого вложенного рубля в 2007 году было получено 0,39 руб. выручки, то в 2008 году – уже 0,61 руб., в 2009 году – 0,83 руб.; т.е. фондоотдача возросла на 56,4% и 36,1% соответственно.
Таким образом, основные средства используются достаточно эффективно.
1.2 Оборотные средства, их состав, наличие и показатели использования
В условиях рыночных отношений вопросы управления оборотными средствами организаций приобретают особую значимость. Являясь самостоятельной экономической категорией, оборотные средства оказывают эффективное воздействие на процесс производства и реализации продукции. Им принадлежит решающая роль в организации деятельности предприятия, в обеспечении его финансовой устойчивости и платежеспособности, прибыли и рентабельности. Эффективность функционирования оборотных средств во многом определяет эффективность деятельности организации. Сложность и многообразие задач, связанных с использованием оборотных средств, повышением их оборачиваемости и отдачи, вызывают необходимость глубоких исследований в этой области.
При формировании оборотных средств предприятия необходимо уделять внимание ликвидности складывающейся структуры активов. Осуществление производственно-коммерческой деятельности сопряжено с движением материальных и денежных потоков. С одной стороны, входящие потоки ресурсов, необходимых для выполнения производственной программы, вызывают отток денежных средств. С другой стороны, реализация произведенной продукции приводит к притоку денежных средств. Таким образом, в результате использования оборотных средств в производственно-коммерческом цикле на отчетную дату у предприятия складывается некоторая структура оборотных активов, сформированных для осуществления им своей деятельности и противостоящих им обязательств.
Традиционный способ анализа ликвидности состоит в сравнении активов и пассивов бухгалтерского баланса, агрегированных в четыре группы по следующему принципу: активы – по степени убывания ликвидности имущества, пассивы – по степени удлинения сроков погашения обязательств.
Активы условно подразделяются на:
наиболее ликвидные (А1 – денежные средства и краткосрочные финансовые вложения);
быстрореализуемые (А2 – дебиторская задолженность и прочие оборотные активы);
медленно реализуемые (А3 – запасы и затраты);
труднореализуемые (А4 – внеоборотные активы).
Пассивы условно подразделяются на:
наиболее срочные обязательства (П1);
краткосрочные кредиты и займы (П2);
долгосрочные кредиты и займы (П3);
собственный капитал (П4).
Баланс считается ликвидным, если А1 ≥ П1; А2 ≥ П2; А3 ≥ П3; А4 ≤ П4.
Анализ структурной ликвидности баланса ЧТПУП «Беловежские вина» представлен в таблице 1.4.
Таблица 1.4 Баланс ликвидности, млн. руб
| Актив | Начало года | Конец года | Пассив | Начало года | Конец года | Отклонение актив | Отклонение пассив |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| А1 | 7 | 16 | П1 | 4086 | 3874 | +9 | -212 |
| А2 | 399 | 954 | П2 | 680 | 1552 | +555 | +872 |
| А3 | 1377 | 1638 | П3 | 644 | 608 | +261 | -36 |
| А4 | 4605 | 4869 | П4 | 978 | 1443 | +264 | +465 |
| Баланс | 6388 | 7477 | Баланс | 6388 | 7477 | +1089 | +1089 |
Коэффициент структурной ликвидности баланса рассчитывается по формуле (1.1)
К лик.бал.= А1 + 0,3 А2 + 0,5 А3 (1.1)
П1 + 0,3 П2 + 0,5П3
На начало года:
К лик.бал. = 7 + 0,3 *399 + 0,5 *1377 = 815,2 / 4612 = 0,18
4086 + 0,3 *680 + 0,5*644
На конец года
К лик.бал .= 16 + 0,3 *954 + 0,5 * 1638 = 1121,2 / 4832,4 = 0,23
3874 + 0,3 *1552 + 0,5 *608
Соотношение между группами активов и пассивов
- на начало года: А1 ≤ П1; А2 ≤ П2; А3 ≥ П3; А4 ≥ П4;
- на конец года: А1 ≤ П1; А2 ≥ П2; А3 ≥ П3; А4 ≥ П4.
Таким образом, хотя в течение года структурная ликвидность баланса улучшилась, баланс ликвидным назвать нельзя. Имеет место нехватка наиболее ликвидных средств для погашения наиболее срочных обязательств, а также нехватка собственного капитала для финансирования не только оборотных, но и внеоборотных активов. Кроме того, значение коэффициента структурной ликвидности не достигает нормативного (меньше единицы и является очень низким.
Состав, структура и использование оборотных средств ЧТПУП «Беловежские вина» проанализированы по данным балансов и представлены в таблице 1.5.
Таблица 1.5 Состав, структура и использование оборотных средств
| Вид оборотных средств, млн. руб. | Годы | Отклонение, млн. руб. | Темп роста, % | 2009 | Отклонение, млн. руб. | Темп роста, % | |
| 2007 | 2008 | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Производственные запасы | 237 | 246 | +9 | 103,8 | 470 | +224 | 191,1 |
| Расходы будущих периодов | 15 | -17 | -32 | -113,3 | 3 | +20 | - |
| Незавершенное производство и расходы на реализацию | 245 | 542 | +297 | 221,2 | 784 | -300 | 144,6 |
| Готовая продукция и товары | 100 | 171 | +71 | 1,71 | 364 | +193 | 212,9 |
| Налоги по приобретенным товарам, работам, услугам | 602 | 435 | -167 | 72,3 | 17 | -418 | 3,9- |
| Денежные средства в кассе и на счетах | - | 7 | +7 | - | 16 | +9 | 228,6 |
| Расчеты с дебиторами | 329 | 399 | +70 | 121,3 | 954 | +555 | 239,1 |
| Всего оборотных средств | 1528 | 1783 | +255 | 116,7 | 2608 | +825 | 146,3 |
| Среднегодовая стоимость оборотных средств | 764 | 1655,5 | +891,5 | 216,7 | 2195,5 | +540 | 132,6 |
| Коэффициент оборачиваемости | 0,84 | 1,39 | +0,55 | 165,5 | 1,69 | +0,30 | 121,5 |
| Время оборота, дн. | 427,1 | 258,2 | 212,4 | ||||
Анализ показывает, что предприятие значительно увеличило сумму оборотных средств (на 16,7% в 2008 и на 46,3% в 2009 году), при этом оно старается поддерживать оптимальный уровень производственных запасов. Негативным моментом является рост дебиторской задолженности, положительным аспектом – наличие свободных денежных средств на расчетном счете. Структуру оборотных средств можно представить на диаграмме (рис. 1.2).
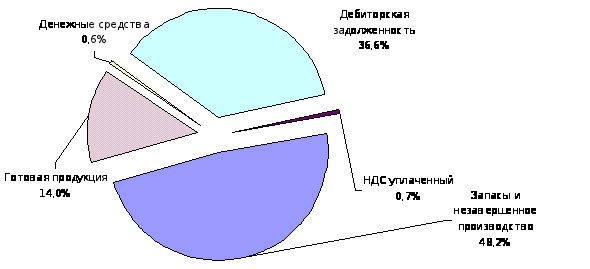
Рис. 1.2 Структура оборотных средств предприятия в 2009 году, %
Анализ показывает, что в структуре оборотных средств значительную долю (48,2%) составляют запасы и расходы в незавершенном производстве, 14,0% приходиться на остатки готовой продукции, 36,6% - составляет дебиторская задолженность.
Основными видами сырья для организации производственного процесса на ЧТПУП «Беловежские вина» являются спирт-ректификат, сахар, плодово-ягодные культуры, экстракты трав и ароматические добавки. Основные поставщики сырья и материалов представлены в таблице 1.6. Таким образом, предприятие пользуется услугами как местных, так и иногородних поставщиков. Поставка плодово-ягодного сырья осуществляется предприятиями Пружанского района и других районов Брестской области, а также производится закуп от населения излишков ягод и фруктов и перерабатывается сырье заготовленного филиалами райпо.
Таблица 1.6 Основные поставщики сырья и материалов
| Наименование поставщика | Местонахождение поставщика | Наименование поставляемых товарно-материальных ценностей |
| ОАО «Жабинковский сахарный завод» ОКУП «Брестоблагросервис» | г. Жабинка Брестской области г. Брест | Сахар |
| КУПП «Песковское» | д. Пески Березовского района Брестской области | Спирт |
| КУПП "Маньковичи" | г. Столин Брестской области | |
| РПУП БЛВЗ "Белалко" ф-л Бродницкий крахмальный завод | д. Бродница Ивановского районаБрестской области | |
| СКП "Остромечево" | Брестский район | Яблоки |
| КУПП "Рассвет" | Брестский район | |
| Заготовительные организации Брестского облпотребсоюза | Брестская область | |
| Экспериментальная база "Руткевичи" | Щучинский р-н Гродненской области | |
| СПК им. Воронецкого | Берестовицкий р-н Гродненской области | |
| СПК "Озеры" | Гродненский р-н Гродненской области | |
| РСКУП "Волковыское" | Волковысский р-н Гродненской области | |
| Закуп от населения | Брестская область | |
| ОДО "Биртрейд" | г. Минск | Бутылка ПЭТ |
| СП "Унибокс" | г. Минск | Кроненкпробка |
Оборачиваемость оборотных средств – важнейший качественный показатель, характеризующий использование оборотных средств. Он отражает время, затрачиваемое на движение оборотных средств через все стадии кругооборота. Коэффициент оборачиваемости
- в 2007 году = 644 / 764 = 0,84 (оборотов)
- в 2008 году = 2308 / 1655,5 = 1,39 (оборотов)
- в 2009 году = 3721 / 2195,5 = 1,69 (оборотов)
С другой стороны, время оборота текущих (оборотных) активов (Т) показывает, за какой период (в днях) данные оборотные активы совершают один оборот. Время оборота
Т2007 = 764 / 644 * 360 = 427,1 (дней)
Т2008 = 1655,5 / 2308 * 360 = 258,2 (дней)
Т2009 = 2195,5 / 3721 * 360 = 212,4 (дней)
Предприятие достигло ускорения оборачиваемости оборотных средств. Экономический эффект от ускорения оборачиваемости оборотных активов в 2008 году по сравнению с 2007 годом
±ЭА = (2308 / 360) * (258,2-427,1) = -1082,8 (млн. руб.)
В 2009 году по сравнению с 2008 годом:
±ЭА = (3721 / 360) * (212,4-258,2) = -473,4 (млн. руб.)
Оборотные средства нельзя рассматривать вне связи с источниками их формирования. Большинство экономистов считает, что оборотные средства должны формироваться за счет трех групп источников: собственных средств; долгосрочных заемных средств, приравненных к ним; краткосрочных кредитов. Рассчитаем показатели, результаты вычислений сведем в таблицу 1.7.
Таблица 1.7 Анализ источников финансирования оборотных средств
| Показатели | 2008 | 2009 |
| 1. Источники собственных средств | 978 | 1443 |
| 2. Основные средства и вложения | 4605 | 4869 |
| 3. Наличие собственных оборотных средств (1-2) | -3627 | -3426 |
| 4. Долгосрочные кредиты и заемные средства | 644 | 608 |
| 5. Наличие собственных и долгосрочных заемных источников формирования запасов и затрат (3+4) | -3023 | -2818 |
| 6. Краткосрочные кредиты и заемные средства | 680 | 1552 |
| 7. Общая величина источников формирования запасов и затрат (5+6) | -2343 | -1266 |
| 8. Общая величина запасов и затрат | 942 | 1621 |
| 9. Излишек (+) или недостаток (-) собственных оборотных средств (3-8) | -4569 | -5047 |
| 10. Излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов и затрат (5-8) | -3965 | -4439 |
| 11. Излишек (+) или недостаток (-) обшей величины основных источников формирования запасов и затрат (7-8) | -3285 | -2887 |
Таким образом, предприятие не имеет собственных источников формирования оборотных средств, более того, для их формирования недостаточно долгосрочных и краткосрочных заемных средств, что свидетельствует о высоких рисках неплатежеспособности предприятия.
Вместе с тем, как показал анализ, предприятие благодаря эффективному использованию оборотных средств высвободило из оборота в 2008 году 1082,8 млн. руб., в 2009 году – 473,4 млн. руб.
1.3 Трудовые ресурсы, их состав и показатели использования
Главным ресурсом каждого предприятия, от качества и эффективности использования которого во многом зависят результаты деятельности предприятия и его конкурентоспособность, являются трудовые ресурсы предприятия. Все работники предприятия – мужчины в возрасте от 18 до 60 лет и женщины в возрасте от 18 до 55 лет – составляют его трудовые ресурсы.
Частное предприятие «Беловежские вина» располагает квалифицированными кадрами, обеспечивающие выполнение поставленных задач при условии обновления технической базы производства.
Управление предприятием осуществляется в соответствии с действующим законодательством и Уставом предприятия на основе сочетания прав и интересов трудового коллектива и собственника имущества.
Органами управления предприятия являются:
Пружанское районное потребительское общество;
Руководитель частного предприятия «Беловежские вина».
Организационную структуру управления предприятием на основе данных Штатного расписания (Приложение 10) можно представить на рис. 1.3.
Рис. 1.3 Организационная структура управления ЧТПУП «Беловежские вина»
Под организационной структурой управления необходимо понимать совокупность управленческих звеньев, расположенных в строгой соподчиненности и обеспечивающих взаимосвязь между управляющей и управляемой подсистемами.
Таким образом, для предприятия характерна линейно-функциональная структура управления. При такой структуре управления всю полноту власти берет на себя линейный руководитель, возглавляющий определенный коллектив. Ему при разработке конкретных вопросов и подготовке соответствующих решений, программ, планов помогает специальный аппарат, состоящий из функциональных подразделений. Преимуществами такой организационной структуры являются:
1) более глубокая подготовка решений и планов, связанных со специализацией работников;
2) освобождение директора от глубокого анализа проблем;
3) возможность привлечения консультантов и экспертов.
Вместе с тем, указанная структура не лишена и недостатков:
1) отсутствие тесных взаимосвязей и взаимодействия на горизонтальном уровне между производственными отделениями;
2) недостаточно четкая ответственность, так как готовящий решение как правило не участвует в его реализации;
3) чрезмерно развитая система взаимодействия по вертикали, а именно: подчинение по иерархии управления, т.е. тенденция к чрезмерной централизации.
Однако, учитывая, что данное предприятие относится к предприятиям сферы малого бизнеса (в промышленности – до 100 человек работающих), данная организационная структура является оптимальной для ЧТПУП «Беловежские вина», учитывая, что на предприятии осуществляется взаимодействие между управленческими звеньями.
Анализ трудовых ресурсов предприятия и их использования по данным Отчетов по труду (Приложения 11-13), Отчета по труду и движению работников (Приложение 14), а также Отчета о производстве продукции и выполненных работах, услугах промышленного характера (Приложение 15) представлен в таблице 1.8.
Таблица 1.8 Трудовые ресурсы и их использование
| Показатели | 2007 | 2008 | Отклонение, +/- | Темп роста, % | 2009 | Отклонение, +/- | Темп роста, % |
| Списочная численность персонала, чел. | 10 | 34 | +24 | 340,0 | 41 | +7 | 120,6 |
| В т.ч. работники аппарата управления, чел. | 5 | 12 | +7 | 240,0 | 14 | +2 | 116,7 |
| Удельный вес работников аппарата управления в среднесписочной численности, % | 50,0 | 35,3 | -14,7 | 70,6 | 34,1 | -1,2 | 96,6 |
| Фонд оплаты труда, млн. руб. | 58,1 | 235,3 | +177,2 | 405,0 | 363,2 | +127,9 | 154,4 |
| Удельный вес фонда оплаты труда в выручке, % | 9,0 | 10,2 | +1,2 | 113,3 | 9,8 | -0,4 | 96,1 |
| Среднемесячная заработная плата, тыс. руб. | 465,8 | 545,6 | +79,8 | 117,1 | 715,8 | +170,2 | 131,2 |
| Произведено продукции в сопоставимых ценах на 1 работника, тыс. руб. | 64400 | 60070,5 | -4329,5 | 93,3 | 115553,7 | +55483,2 | 192,4 |
Проведенный анализ свидетельствует о постепенном расширении предприятия, оптимизации структуры его трудовых ресурсов. Возросла среднемесячная заработная плата работников, увеличилась доля фонда оплаты труда в выручке благодаря росту численности работников.
В 2008 производительность труда работников несколько снизилась, что обусловлено, во-первых, темпами роста цен (113,3%), во-вторых, опережающим ростом численности работников по сравнению с темпами роста производства. Однако данный процесс является естественным для предприятия в этой фазе развития. В 2009 году с выходом предприятия на полную мощность производительность труда увеличилась практически вдвое.
Анализ движения трудовых ресурсов представлен в таблице 1.9.
Таблица 1.9 Анализ движения трудовых ресурсов
| Показатели | Фактически | Изменение | |||||
| 2007 | 2008 | 2009 | 2008 от 2007 | 2009 от 2008 | 2008 в % к 2007 | 2009 в % к 2008 | |
| Среднесписочная численность работников, чел. | 10 | 34 | 38 | +33 | +4 | 340,0 | 111,8 |
| Принято на работу – всего, чел. | 27 | 51 | 4 | +24 | +4 | 188,9 | 7,8 |
| В т.ч. на дополнительные рабочие места | 23 | 21 | - | -2 | -21 | 91,3 | - |
| Уволено работников – всего, чел. | 4 | 13 | 7 | +7 | -6 | 325,0 | 53,8 |
| В том числе по сокращению штатов | - | - | 2 | - | +2 | - | - |
| За нарушения трудовой дисциплины | - | - | - | - | - | - | - |
| По собственному желанию сторон | 4 | 13 | 5 | +7 | -8 | 325,0 | 38,5 |
| Коэффициенты: | |||||||
| - по увольнению | 0,40 | 0,30 | 0,18 | -0,10 | -0,12 | 75,0 | 60,0 |
| - по приему | 2,70 | 1,19 | 0,11 | -1,51 | -1,08 | 44,1 | 9,2 |
| Коэффициент текучести кадров | 0,40 | 0,30 | 0,13 | -0,10 | -0,17 | 75,0 | 43,3 |
Анализ показывает, что при росте численности работников на 33 человека, или более чем в 4 раза по сравнению с 2007 годом, на предприятии в 2008 году сократилась текучесть кадров, отсутствуют увольнения за нарушения трудовой дисциплины. Аналогичные тенденции наблюдались в 2009 году.
В целях совершенствования кадровой политики на предприятии будут проводиться следующие мероприятия:
повышение квалификации руководителей и специалистов предприятия в учебных заведениях;
обучение, переобучение и переподготовка рабочих в специализированных учебных центрах с отрывом от производства;
обучение и повышение квалификации непосредственно на предприятии.
В соответствии со статьей 227 Трудового кодекса Республики Беларусь и во исполнение Постановления Совета Министров Республики Беларусь от 11 января 2001г. № 28 «О Концепции государственного управления охраной труда в Республике Беларусь», на предприятии осуществляется охрана труда и действует положение о службе охраны труда организации.
2 Производственная программа и производственная мощность
2.1 Объемы производства и реализации продукции
По темпу роста потребления алкогольный рынок занимает второе место в стране, уступая лишь рынку жилья. Это соответствует национальным и историческим традициям республики. В совокупности этот рынок (водка, вина, коньяк, шампанское и пиво) составляют в годовом объеме свыше 1,15млрд. долларов. Ежемесячно на алкоголь тратится почти 10 млн. долларов. В соответствие со статистическими данными ежегодно потребляется около 10 литров алкоголя на душу населения, включая женщин, детей и стариков.
Всего в Беларуси плодово-ягодное вино производят 95 предприятий. Ежегодно правительство устанавливает квоты на производство алкогольной продукции. Они рассчитываются исходя из объемов потребления этой продукции в республике и технологических возможностей предприятия.
Частному предприятию «Беловежские вина» на 2008 год на производство вин плодовых была выделена квота 95 тыс.дал, а на 2009 год 90 тыс.дал. (на 2010 год – 85 дал.). На 2009 год постановление правления Белкоопсоюза от 09.12.2009г. № 566 была доведена квота на производство вин плодовых крепленых ординарных 70 тыс. дал., вина плодовые крепленые улучшенного качества 20 тыс. дал. За 2008 год работы предприятием было произведено 70,239 тыс. дал вина плодового крепленого, что составляет 74% установленной квоты. Реализовано за 2008 год 68 тыс. дал.
В 2009 году предприятию был выделен наряд на покупку спирта ректификованного от РПУП «Брестский ликеро-водочный завод «Белалко» в количестве 13875 декалитров.
Информация об объемах поставки вин плодовых по регионам и торговым организациям представлена в Приложениях 16-17. В частности, сравнительную динамику поставки вин в 2008 и 2009 году можно представить на рисунке 2.1. Таким образом, наглядно видно, что предприятие в 2009 году значительно увеличило объемы реализации, уже за 9 месяцев прошлого года превзойдя показатели 2008 года. Сведения об отгрузке вин плодовых в ноябре 2009 года представлены в Приложении 18. Следует отметить, что практически все предприятия, в которые осуществляются поставки, имеют просроченную задолженность, что осложняет деятельность предприятия.
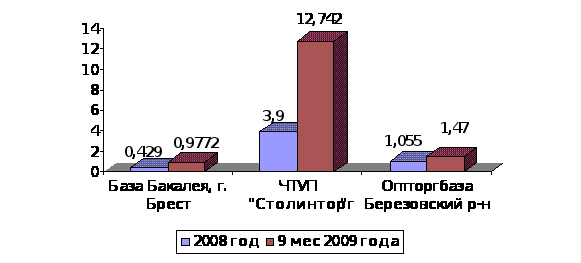
Рис. 2.1 Информация об объемах поставки вин плодовых, тыс. дал.
Стратегия развития предприятия «Беловежские вина» основывается на приоритетных направлениях развития плодового виноделия в республике, предполагающих:
увеличение объемов выпуска вин плодовых натуральных, улучшенного качества;
увеличение мощностей по переработке местного плодово-ягодного сырья с целью обеспечения соками собственного производства под планируемые объемы выпуска вин плодовых. Для реализации стратегических целей предприятием разработана программа технического перевооружения на ближайшие годы. В перечне мероприятий по финансовому укреплению ЧПУП «Беловежские вина» обозначены следующие:
обеспечение достаточным количеством сырьевых ресурсов;
увеличение эффективности переработки сырья;
расширение и обновление ассортимента выпускаемой продукции;
совершенствование форм и методов управления качеством;
реализация мероприятий по снижению затрат;
расширение каналов сбыта продукции.
2.2 Производственная мощность и степень ее использования
Технологическая схема производства вин плодовых включает в себя: