Система показателей экономической эффективности деятельности ЧТПУП "Беловежские вина"
Для приготовления вина используется сырье и материалы, указанные в СТБ и ТУ и технологических инструкциях на конкретные наименования.
Приемка яблок осуществляется согласно основным требованиям технологической инструкции. Переработка яблок осуществляется на двух линиях переработки, включающих в себя мойку, инспекцию, дробление и отжим на шнековых прессах, производительностью 5 т/час.
Полученный яблочный сок осветляется в емкостях винохранилища в течение суток и отправляется в бродильные емкости на брожение, предварительно засульфитированный до массовой концентрации сернистой кислоты 75-100 мг/дм3. Для брожения в сусло для получения естественного наброда спирта, 5% вносится расчетное количество сахара в один или два приема. Брожение проводится на чистой культуре винных дрожжей, до остаточной массовой концентрации сахара не более 3 г/дм3. Разводка чистой культуры дрожжей готовится в дрожжанках дрожжевого отделения и вносится в сусло в количестве 3-5% от объема сбраживаемого сусла. При брожении сусла контролируется температура, плотность, титруемая кислотность бродящей среды, осуществляется микробиологический контроль.
Оптимальная температура брожения (18-25)°С в течение 7-10 дней.
По окончании брожения сок снимается декантацией с осадка в емкости, сульфитируется, чтобы массовая концентрация общей сернистой кислоты не превышала 200 мг/дм3. Затем производится спиртование путем внесения расчетного количества этилового ректификованного спирта (до 16%). Полученный сброженно-спиртованный сок в течение 20-30 дней находится на «отдыхе», после этого срока снимается с осадка и отправляется на хранение. По мере необходимости, согласно хозрасчетному заданию, производится приготовление вин согласно технологической инструкции и рецептуре, конкретно на каждое наименование.
Вино из сброженно-спиртованных соков готовится в купажных емкостях путем купажирования сброженно-спиртованных соков, этилового ректификованного спирта, сахара, воды и, при необходимости, настоев натуральных трав и ягод, экстрактов.
Приготовленное вино подвергается технологической обработке бентонитом, желатином. После обработки вино отдыхает и, по мере необходимости, фильтруется и подается в емкости напорного отделения, откуда самотеком подается на розлив.
Розлив вина плодового осуществляется на автоматической линии розлива, производительностью 6 тыс. бут./час, на участке розлива. Для розлива используются винные бутылки тип I, емкость 0,5 л, 0,7 л; укупориваются полиэтиленовыми пробками и оформляются этикетками и акцизными марками. Транспортируется вино в торговлю в полиэтиленовых ящиках.
Метод организации производства – партионный. Всего производится в течение года 12-14 наименований вина, вся выпускаемая продукция сертифицирована.
Кроме вышеизложенного, вина плодовые готовятся:
из готовых купажных виноматериалов и сброженно-спиртованных соков;
из сброженно-спиртованных соков, приготовленных из восстановленных концентрированных соков.
Производство имеет два участка расположенных по адресам:
г. Пружаны, ул. Промышленная, 6 - основное производство;
г. Пружаны, ул. Лазо,22 -участок по переработке плодов и ягод.
На предприятии в настоящее время отсутствует нормирование труда. Проводится разработка норм труда на основе наблюдения за технологическим процессом.
Производительная мощность по производству вин плодовых согласно расчета составляет 155 тыс.дал. в год. Общая площадь помещений, в которых размещаются винные емкости, равна 253,4 м2.
Характерной особенностью загрузки производственных мощностей является их зависимость от объемов поставок сырья и сбыта продукции.
Данные об использовании производственных мощностей представлены в таблице 2.1.
Таблица 2.1 Сведения о производственных мощностях и их загрузке
| Показатели | Мощность, дал./год | Использование мощностей, дал./год | Темп роста | |||
| 2007 | 2008 | 2009 | 2008 к 2007, % | 2009 к 2008, % | ||
| Мощности по производству вина плодового | 155000 | 23240 | 70260 | 155000 | 302,3 | 220,6 |
| Загрузка мощностей, % | 100,0 | 15,0 | 45,3 | 100,0 | - | - |
Таким образом, предприятие увеличило загрузку мощностей уже на второй год своего существования с 15,0% до 45,3%, в 2009 году вышло на 100%-ную загрузку мощностей.
Основной задачей производственной деятельности ЧТПУП «Беловежские вина» является обеспечение торговых предприятий Пружанского района плодово-ягодными винами в достаточном ассортимента и в достаточном количестве, а также гарантированного качества.
В соответствие с этим политика предприятия направлена на:
максимальное удовлетворение запросов потребителей;
обеспечение качества продукции путем применения передовых технологий и современных методов управления производством;
завоевание новых рынков и сохранение занятых позиций на освоенных рынках сбыта.
В целом организация производства и использование производственной мощности находится на высоком уровне, особенно учитывая государственную политику, направленную на сокращение производства вин плодово-ягодных.
производственный мощность себестоимость оборотные средства
3 Затраты и доходы предприятия
3.1 Показатели себестоимости продукции
Совокупные затраты живого и овеществленного труда на производство того или иного продукта представляют собой издержки производства, которые в условиях товарно-денежных отношений принимают форму себестоимости продукции [10]. Затраты предприятия на производство складываются из следующих элементов: 1) материальные затраты (за вычетом стоимости возвратных отходов); 2) затраты на оплату труда; 3) отчисления на социальные нужды; 4)амортизация основных фондов; 5)прочие затраты (почтово-телеграфные, телефонные, командировочные и т.д.). Анализ затрат на производство продукции представлен в таблице 3.1.
Таблица 3.1 Анализ затрат на производство продукции
| Статьи затрат, млн. руб. | Годы | Отклонение, млн. руб. | Темп роста, % | |
| 2008 | 2009 | |||
| Затраты на производство: | 2282 | 3427 | +1145 | 150,2 |
| 1. Материальные затраты | 1502 | 2263 | +761 | 150,7 |
| 2. Затраты на оплату труда | 209 | 363 | +154 | 173,7 |
| 3. Отчисления на соц. нужды | 71 | 121 | +50 | 170,4 |
| 4. Амортизация | 190 | 382 | +192 | 201,1 |
| 5. Прочие затраты | 310 | 298 | -12 | 96,1 |
Таким образом, в анализируемом периоде произошел значительный рост затрат на производство и реализацию продукции, что объясняется расширением производства. Материальные затраты увеличились на 50,7%. Рост затрат на оплату труда и отчислений на социальные нужды взаимосвязан и происходит сопоставимыми темпами. Амортизационные отчисления составляют в 2009 году 382 млн. руб. (увеличились вдвое). Положительным аспектом является снижение прочих затрат на 12 млн. руб. или на 3,9%.
Структуру затрат отчетного периода можно представить на диаграмме (рис. 3.1). Так, материальные затраты составляют 66,0% в структуре затрат, расходы на оплату труда – 10,6%, отчисления на социальные нужды – 3,5%. Доля затрат на амортизацию составляет 11,1%, доля прочих затрат – 8,7% (против 15,1% в 2008 году). Следовательно, структура себестоимости улучшилась.
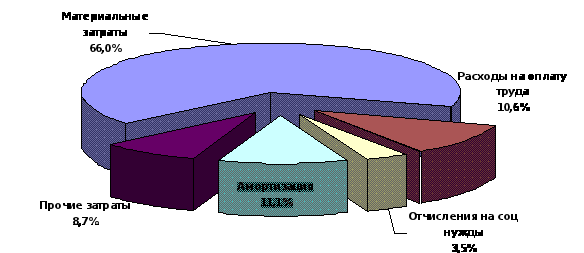
Рис. 3.1 Структура затрат отчетного периода, %
Степень реагирования издержек производства на изменение объема продукции может быть оценена с помощью так называемого коэффициента реагирования затрат (формула 3.1):
К = ΔZ / ΔN, (3.1)
где ΔZ – изменение затрат за период, %;
ΔN – изменение объема производства, %.
При этом в зависимости от значения коэффициента реагирования выделяют следующие типовые хозяйственные ситуации: К = 0 – постоянные затраты; 0<К<1 – дегрессивные затраты; К=1 – пропорциональные затраты; К>1 – прогрессивные затраты.
ΔN = 3721 / 2308 * 100% = 161,2 (%)
ΔZ = 3427 / 2282 * 100% = 150,2 (%)
К = 150,2 / 161,2 = 0,93.
Таким образом, затраты предприятия являются дегрессивными, что положительно сказывается на формировании финансовых результатов предприятия. В целом управление затратами является оптимальным на данном этапе развития предприятия.
3.2 Показатели прибыли и рентабельности
Способность предприятия обеспечить неуклонный рост собственного капитала может быть оценена системой показателей финансовых результатов. Все они включаются в выручку предприятия. Анализ состава, структуры и динамики выручки представлен на основании данных Отчетов о прибылях и убытках в таблице 3.2.
Таблица 3.2 Анализ состава, структуры и динамики выручки предприятия
| Показатели | Значения, млн. руб. | Структура, % | Отклонение, | Темп роста, % | ||||||
| 2007 | 2008 | 2009 | 2007 | 2008 | 2009 | 2008 от 2007 | 2009 от 2008 | 2008 к 2007 | 2009 к 2008 | |
| Выручка от реализации за вычетом налогов | 644 | 2308 | 3721 | 100,0 | 100,0 | 100,0 | +1664 | +1413 | 358,4 | 161,2 |
| Себестоимость реализации | 643 | 2282 | 3427 | 99,8 | 98,9 | 92,1 | +1639 | +1145 | 354,9 | 150,2 |
| Расходы на реализацию | - | - | - | - | - | - | - | - | - | - |
| Прибыль (убыток) от реализации | 1 | 26 | 294 | 0,2 | 1,1 | 7,9 | +25 | +268 | 2600 | 1130,8 |
| Операционные доходы | 12 | 94 | 202 | 1,9 | 4,1 | 5,4 | +82 | +108 | 783,3 | 214,9 |
| Операционные расходы | 0 | 14 | 268 | - | 0,6 | 7,2 | +14 | +254 | - | 1914,3 |
| Прибыль (убыток) от операционных доходов и расходов | 12 | 80 | -66 | 1,9 | 3,5 | -1,8 | +68 | -146 | 666,7 | - |
| Внереализационные доходы | 10 | 19 | 6 | 1,6 | 0,8 | 0,2 | +9 | -13 | 1900 | 31,6 |
| Внереализационные расходы | 1 | 66 | 91 | 0,2 | 2,9 | 2,5 | +65 | +25 | 6600 | 137,9 |
| Прибыль (убыток) от внереализационных доходов и расходов | 9 | -47 | -85 | 1,4 | -2,0 | -2,3 | -56 | -38 | - | 180,9 |
| Прибыль (убыток) за отчетный год | 22 | 59 | 143 | 3,4 | 2,6 | 3,8 | +37 | +84 | 268,2 | 242,4 |
| Налоги, сборы, платежи и расходы из прибыли | 20 | 58 | 32 | 3,1 | 2,5 | 0,9 | +38 | -26 | 290,0 | 55,2 |
| Чистая прибыль | 2 | 1 | 111 | 0,3 | 0,1 | 3,0 | -1 | +110 | 50,0 | в 111 раз |
Итак, в 2008 году достигнут рост выручки от реализации на 1664 млн. руб. или на 258,4% больше, чем в 2007 году. Также значительно возросла себестоимость реализации, однако меньшими темпами, чем выручка, что обеспечило значительный прирост прибыли от реализации (в 26 раз). Операционная деятельность предприятия также оказала положительное влияние на формирование конечного финансового результата. Однако за счет значительных внереализационных расходов предприятия, убыток по которым составил 47 млн. руб., прибыль составила 59 млн. руб. за счет высокого уровня налогов, сборов, платежей и расходов из прибыли, а чистая прибыль предприятия составила лишь 50% уровня 2007 года.
В 2009 году, прежде всего, необходимо выявить некоторые негативные результаты деятельности, а именно: рост внереализационных убытков на 56 млн. руб., появление убытков от операционной деятельности в размере 66 млн. руб., рост себестоимости на 50,2%. Вместе с тем, выручка увеличилась на 61,2%, прибыль от реализации составила 294 млн. руб. или более чем 1130% к уровню 2008 года.
Структура формирования конечного финансового результата может быть представлена в таблице 3.3.
Таблица 3.3 Формирование конечного финансового результата предприятия
| Наименование показателей | 2007 | 2008 | 2009 | |||
| абс. значение, млн. рублей | удельный вес, % | абс. значение, млн. рублей | удельный вес, % | абс. значение, млн. рублей | удельный вес, % | |
| Прибыль (убыток) | 22 | 100,0 | 59 | 100,0 | 143 | 100,0 |
| - прибыль (убыток) от реализации | 1 | 4,54 | 26 | 44,07 | 294 | 205,59 |
| - прибыль (убыток) от операционных доходов и расходов | 12 | 54,55 | 80 | 135,59 | -66 | -46,15 |
| - прибыль (убыток) от внереализационных доходов и расходов | 9 | 40,91 | -47 | -79,66 | -85 | -59,44 |
Поэтому, несмотря на выявленные недостатки, общая прибыль составила 143 млн. руб., т.е. по сравнению с 2008 годом увеличилась в 2,4 раза, чистая прибыль возросла в 111 раз, рентабельность по чистой прибыли увеличилась с 0,1% до 3,0%.
Коэффициенты рентабельности показывают, насколько прибыльна деятельность предприятия.
Для оценки ликвидности и рентабельности, а также характеристики финансового состояния рассчитываются коэффициенты, представленные в таблице 3.4.
Таблица 3.4 Коэффициенты финансового состояния предприятия
| Показатели | На начало года | На конец года | Отклонение |
| Коэффициент обеспеченности финансовых обязательств активами или коэффициент банкротства (отношение всех обязательств предприятия за искл. резервов предстоящих расходов к активам баланса, должен быть меньше 0,85) | 0,84 | 0,81 | -0,03 |
| Коэффициент обеспеченности просроченных финансовых обязательств активами (должен быть меньше 0,5) | 0,06 | 0,05 | -0,01 |
| Коэффициент абсолютной ликвидности (отношение денежных средств и краткосроч. фин. вложений к краткосрочным финансовым обязательствам), должен быть не менее 0,2-0,25 | 0,00 | 0,00 | - |
| Коэффициент промежуточной ликвидности (отношение денежных средств, расчетов и прочих активов к краткосрочным обязательствам, должен быть не менее 0,7-0,8) | 0,10 | 0,18 | +0,08 |
| Коэффициент текущей ликвидности (отношение оборотных активов к краткосрочным обязательствам, должен быть не менее 1,5) | 0,44 | 0,48 | +0,04 |
| Собственные оборотные средства | -3627 | -3426 | +201 |
| В % к собственному капиталу предприятия | -370,9 | -237,4 | +133,5 |
| Коэффициент обеспеченности собственными оборотными средствами (отношение разности собственного капитала и стоимости внеоборотных активов к фактической стоимости оборотных средств, не менее 0,3) | -2,03 | -1,31 | +0,72 |
| Чистый рабочий капитал (превышение оборотных активов над краткосрочными обязательствами) | -2303 | -2818 | -515 |
| Оборачиваемость по счетам дебиторов | 5,78 | 3,90 | -1,88 |
| Период погашения дебиторской задолженности, дней (340:оборачиваемость) | 58,8 | 87,2 | +28,4 |
| Коэффициент платежеспособности (отношение оборотных активов к финансовым обязательствам) | 0,38 | 0,43 | +0,05 |
| Рентабельность капитала (отношение балансовой прибыли к средней стоимости активов за период х 100%),% | 1,05 | 2,06 | +1,01 |
| Приходится долгов на 1млн. выручки от реализации продукции, млн. руб. | 2,06 | 0,62 | -1,44 |
| Рентабельность собственного капитала (отношение балансовой прибыли к средней стоимости источников собственных средств х 100%), % | 11,10 | 11,81 | +0,71 |
| Рентабельность оборота (отношение балансовой прибыли к выручке от реализации х 100%), % | 2,56 | 3,84 | +1,28 |
| Общая рентабельность или норма прибыли (прибыль / средняя стоимость основных произв. средств и оборотных произвол, запасов х 100%),% | 1,30 | 2,47 | +1,17 |
Анализ выявил неустойчивое финансовое положение предприятия, вызванное, в первую очередь, значительной нехваткой собственных оборотных средств и незначительными объемами собственного капитала, наличием дебиторской задолженности, в том числе просроченной. Необходимо отметить, что и в 2008, и в 2009 году предприятие несколько улучшило финансовое положение, в частности коэффициент банкротства находится в пределах норматива, улучшилась оборачиваемость активов, возросла отдача основных производственных средств и производственных запасов. Однако предприятие по-прежнему полностью неплатежеспособно, не имеет собственных оборотных средств и чистого оборотного капитала, нуждается в дополнительном внешнем финансировании. В этих условиях предприятию особенно важно наращивать собственные ресурсы, основным источником которых является прибыль.
Необходимо осуществлять поиск внутренних резервов по увеличению прибыльности производства и достижению безубыточной работы за счет:
более полного использования оборудования;
повышения качества и конкурентоспособности продукции;
рационального использования материальных, трудовых и финансовых ресурсов.
Заключение
Проведенное исследование позволяет сделать следующие выводы и внести соответствующие предложения.
Вопросы повышения эффективности производства, несмотря на их взаимосвязь с факторами внешней среды, в большей мере определяются внутренними переменными конкретного предприятия, т.е. эффективным управлением. Непосредственно с обеспечением роста эффективности деятельности предприятия связаны практически все его внутренние переменные: цели, задачи, структура, технология, люди и ресурсы.
Частное торгово-производственное унитарное предприятие «Беловежские вина» является предприятием Пружанского райпо. Предприятие функционирует два года, основным видом деятельности является производство плодово-ягодных вин. Технологическая схема производства вин плодовых включает в себя: приемку яблок; переработку яблок (получение сока); брожение сусла; осветление; снятие с остатка; спиртование; купажирование с доведением до физико-химических показателей готового вина; обработку; отдых; фильтрацию; розлив готового вина в стеклянные бутылки емкостью 0,5 л и 0,7 л. Производительная мощность по производству вин плодовых согласно расчета составляет 155 тыс.дал. в год, в 2009 году предприятие вышло на 100%-ную загрузку мощностей. На предприятии разработан перечень работ с повышенной опасностью, выполняются требования охраны труда.
Использование основных фондов и оборотных средств характеризуется положительно. В 2009 году произошло расширение емкостного хозяйства на 400 кубов, что позволило заготовить достаточное количество сырья для производства вин. Благодаря эффективному использованию оборотных средств предприятие высвободило из оборота в 2008 году 1082,8 млн. руб., в 2009 году – 473,4 млн. руб. Производительность труда работников в 2009 году с выходом предприятия на полную мощность производительность труда увеличилась практически вдвое.
В 2009 году выручка увеличилась на 61,2%, прибыль от реализации составила 294 млн. руб. или более чем 1130% к уровню 2008 года. Общая прибыль составила 143 млн. руб., т.е. по сравнению с 2008 годом увеличилась в 2,4 раза, чистая прибыль возросла в 111 раз, рентабельность по чистой прибыли увеличилась с 0,1% до 3,0%. Предприятие улучшило финансовое положение, в частности коэффициент банкротства находится в пределах норматива, улучшилась оборачиваемость активов, возросла отдача основных производственных средств и производственных запасов.
Предприятие в целом имеет собственные источники финансирования, однако для улучшения финансового состояния требуется дальнейшее наращивание производства.
Предприятию в первую очередь необходимо:
осуществлять поиск поставщиков материальных ресурсов на более выгодных условиях, добиваться скидок;
расширять сеть продаж, использовать новые формы сбыта с целью достижения большей выручки и сокращения расходов на реализацию;
добиваться налогового кредита и возможности получения кредита из инновационного фонда на развитие рентабельной продукции;
не допускать внереализационных расходов (штрафов, пеней и пр.), влияющих на конечный финансовый результат.
Повышение эффективности деятельности предприятия стимулирует его дальнейшее развитие в условиях конкурентной среды.
Список использованных источников
Акулич В.В. Оценка результатов деятельности организации// Планово-экономический отдел. -2007. - № 3. - С. 69-73.
Бука Л.Н. Совершенствование анализа себестоимости продукции, прибыли и рентабельности БУАиА. - 2007. - № 7. - С. 46-52.
Генпрокуратура отмечает невыполнение госпрограммы по снижению выпуска плодово-ягодных вин Продовольственный рынок Беларуси. 09.02.2009г.
Елизаров Ю.Ф. Экономика организаций: Учебник для вузов Ю.Ф.Елизаров. – М.: Издательство «Экзамен», 2005. – 496 с.
Любушин Н.П., Лещева В.Б., Дьякова В.Г. Анализ финансово экономической деятельности предприятия. - М.: ЮНИТИ-ДАНА, 1999. - 471
Попов Е. М. Финансы предприятий: учебник / Е. М. Попов. – Мн.: Высш. шк., 2006. – 573 с.
Савицкая Г. В. Анализ хозяйственной деятельности предприятия. – Мн.: ООО "Новое знание", 2000. – 688 с.
Сенько А.Н., Крум Э.В. Экономика предприятия: Практикум. – Мн.: Высшая школа. – 2002. – 224 с.
Сыч Д. Вопросы методики формирования прибыли Финансы. Учет. Аудит. -№4. – 2008. – С. 25-28.
Титов В.И. Экономика предприятия: Учебник. – М.: ИТК «Дашков и К?», 2004. – 462 с.
Финансовый менеджмент: теория и практика: Учебник. Под ред. Е. С. Стояновой. – М.: Изд-во «Перспектива», 2005. – 656 с.
Шеремет А. Д., Сайфулин Р. С. Финансы предприятия: М.: Инфра-М, 1998. – 343 с.
Экономика предприятия: Учебник Под ред. проф. Н.А.Сафронова. – М.: «Юристъ», 2003. – 584 с.
Размещено на