Пути улучшения финансового состояния РУП "Гомельский жировой комбинат"
Коэффициент оборачиваемости материальных оборотных активов (Кмоа):
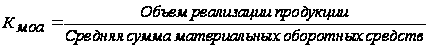 ,
(1.17)
Продолжительность оборота материальных оборотных активов (Пмоа):
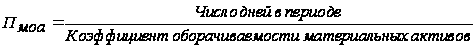 ,
(1.18)
3. Коэффициент оборачиваемости денежных средств и расчетов (Кдр)
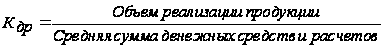 ,
(1.19)
Продолжительность оборота денежных средств и расчетов (Пдр):
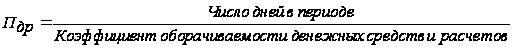 ,
(1.20)
5. Коэффициент оборачиваемости основных средств (Кос):
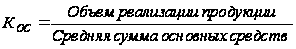 ,
(1.21)
Продолжительность оборота материальных оборотных активов (Пос):
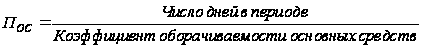 ,
(1.22)
IV. Анализ рентабельности позволяет определить уровень прибыльности использования капитала в целом или отдельных его частей, а также уровень прибыли по отношению к другим показателям хозяйственной деятельности. Для анализа используются финансовые коэффициенты.
1. Коэффициент рентабельности всего капитала (Рк) характеризует уровень прибыльности всех используемых активов:
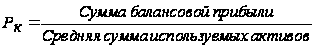 ,
(1.23)
Рентабельность капитала по прибыли от реализации продукции (Рк’):
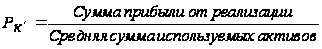 ,
(1.24)
2. Коэффициент рентабельности собственного капитала (Ркс) характеризует уровень прибыльности собственных средств предприятия:
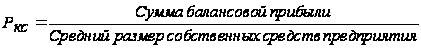 ,
(1.25)
Рентабельность собственного капитала по прибыли от реализации продукции (Ркс’):
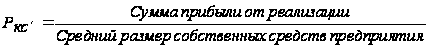 ,
(1.26)
3. Коэффициент рентабельности продаж (Рп) характеризует уровень прибыльности всей реализованной продукции:
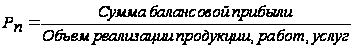 ,
(1.27)
Рентабельность продаж по прибыли от реализации продукции (Рп’)
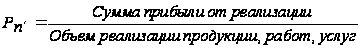 ,
(1.28)
Источники информации для осуществления анализа финансового состояния предприятия
Основным источником информации для анализа финансового положения предприятия является бухгалтерский баланс. Используются также и формы бухгалтерской отчетности: форма №2 «Отчет о прибылях и убытках», форма №3 «Отчет о движении фондов и других средств», форма №4 «Отчет о движении денежных средств», форма №5 «Приложение к бухгалтерскому балансу», данные текущего бухгалтерского учета.
Бухгалтерский аспект представляет собой сбалансированность активов и пассивов и определенную последовательность размещения разделов и статей баланса, в основе которой лежит принцип нисходящей по продолжительности их нахождения в обороте.
В соответствии с этим принципом в первом разделе актива баланса размещены основные средства, находящиеся в обороте наиболее длительный срок и нематериальные активы, во втором – оборотные активы. Соответственно в пассиве в третьем разделе находятся собственные источники как наиболее долгосрочные, в четвертом – долгосрочные финансовые обязательства, находящиеся в обороте определенный срок (более одного года), в пятом – краткосрочные обязательства. Основными понятиями здесь являются: активы, пассивы, оборотные средства, долгосрочные активы, текущие активы, источники собственных средств, долгосрочные финансовые обязательства, краткосрочные финансовые обязательства и др.
Бухгалтерский баланс – это статичная модель, отражающая состояние средств и их источников на определенный момент, т.е. в застывшем состоянии. Чтобы содержащаяся в бухгалтерском балансе информация смогла «заговорить» для целей управления, она и рассматривается в управленческом аспекте. Укрупненно такое представление дает рисунок 1.1. Здесь введены такие показатели, как капитал: общий, основной, оборотный, собственный, заемный, долгосрочный, краткосрочный.
Понятие «капитал» многозначно. Оно может рассматриваться в теоретическом и прикладном аспектах. Слово «капитал» (нем. kapital, франц. capital) первоначально означало: главное имущество, главная сумма, от латинского capitalis – главный [19]. В теоретическом аспекте понятие «капитал» представляет специфическую экономическую категорию, определяемую в экономической теории как стоимость, приносящую прибавочную стоимость. Известны и некоторые другие определения. Экономическая категория может характеризоваться несколькими показателями, используемыми в прикладном значении.
Применительно к бухгалтерскому балансу выделяются две основные концепции капитала [2]:
1) финансовой сущности капитала, базирующейся на абстрагировании от предметно-вещностной структуры актива баланса (доминанта пассива), идея принадлежит Г.Свинею;
2) предметно-вещностной сущности капитала, определяемого как совокупность материальных и нематериальных ценностей (доминанта актива), идея принадлежит У.Патону.
По активу баланса капитал подразделяется на внеоборотный (основной) (раздел I) и оборотный (раздел II). Критериями этого подразделения являются время функционирования, характер использования и источники формирования. Основной капитал – это вложенные средства с долговременными целями в недвижимость, акции, запасы полезных ископаемых, совместные предприятия и т.п.; связанные, немобильные, на длительное время выведенные из оборота средства, первоначальная стоимость которых снижается, в общую сумму капитала включается но остаточной стоимости.
Оборотный капитал – это наиболее мобильные, постоянно находящиеся в обороте средства; чем быстрее они оборачиваются, тем больше предприятие зарабатывает прибыли.
Сумму основного и оборотного капитала можно назвать общим капиталом.
Использование этого показателя не противоречит экономической теории, так как вложение средств изначально предполагает получение прибыли. Если предприятие не достигает этой цели, оно становится банкротом. Следовательно, общий капитал по активу баланса – это средства, вложенные в предприятие (субъект хозяйствования) для начала и продолжения хозяйственной или иной деятельности с целью получения прибыли, дохода. В этом смысле показатели общего капитала и инвестиции совпадают с небольшой долей условности.
Если рассматривать пассив баланса, то общий капитал – это обязательства предприятия перед акционерами, государством, субъектами хозяйствования, работниками предприятия и другими физическими лицами. По признаку собственности общий капитал состоит из собственного (раздел III) и заемного (разделы IV и V), по продолжительности функционирования (временной критерий) капитал подразделяется на долгосрочный (разделы III и IV) и краткосрочный (раздел V).
Определение понятия капитала как обязательств и использование его в практике аналитической работы позволяет дать общую оценку эффективности использования всех источников формирования капитала, в том числе собственных и заемных, выбрать наиболее эффективное их соотношение.
Показатели капитала начинают употребляться в научной, учебной и справочной литературе, бухгалтерской отчетности. Однако пока нет единообразного понимания сущности и методики расчета некоторых аналитических его показателей. Единственный подход к решению данной проблемы постепенно вырабатывается по мере приближения к международным стандартам бухгалтерского учета и отчетности, совершенствования законодательных и нормативных актов.
По используемому бухгалтерскому балансу можно рассчитать все необходимые аналитические показатели капитала, отраженные в международных стандартах бухгалтерского учета и отчетности - собственный капитал, вложенный (инвестированный), долгосрочный, чистый оборотный и др [15].
Применяемый в настоящее время баланс предприятия (прил.1) приближен по своему содержанию к условиям рыночной экономики и международным стандартам, так как активы предприятия отражены в нем как стоимость имущества и долговых прав, которыми располагает предприятие на отчетную дату, а пассивы – как источники финансовых ресурсов и обязательства предприятия по займам и кредиторской задолженности. Информация, содержащаяся в балансе, представлена в удобном для проведения анализа виде и может использоваться различными пользователями: руководителями предприятий, экономическими службами, инвесторами, кредиторами, налоговой службой, банками и др.
Основными особенностями, которые введены в содержание актива баланса и отражают становление рыночных отношений, являются [2]:
более четкая и конкретная группировка активов (внеоборотные, оборотные), которая построена в основном по принципу возрастающей ликвидности от труднореализуемых к легкореализуемым активам, что дает возможность оценить эффективность размещения активов по стадиям кругооборота средств предприятия;
введение в раздел внеоборотных активов нематериальных активов, не имеющих натурально-вещественной формы, но приносящих доход предприятию или создающих условия для нормальной деятельности и получения дохода (стоимость приобретенных предприятием за плату прав пользования землей, водой, полезными ископаемыми и другими природными ресурсами, зданиями, сооружениями, оборудованием; патенты, лицензии; права на товарные знаки и торговые марки, а также иные имущественные права (в том числе на использование изобретений, «ноу-хау»); стоимость брокерских мест (приобретение прав торговли на бирже), ценность предприятия (гудвилл); программное обеспечение, организационные расходы (по подготовке производства и др.);
выделение статьи «долгосрочные финансовые вложения», на которой отражаются долгосрочные (на срок более года) инвестиции предприятия в акции и иные доходные активы других предприятий, процентные облигации государственных и местных займов, уставные капиталы других предприятий, предоставленные другим предприятиям займы.
Долгосрочные финансовые вложения отражаются в балансе по стоимости приобретения с доведением к моменту погашения (выкупа) ценных бумаг по номинальной стоимости. Акции и паи, не оплаченные полностью, показываются в активе баланса по полной покупной стоимости с отнесением непогашенной суммы по статье кредиторов в пассиве баланса в тех случаях, когда инвестор имеет право на получение дивидендов и несет полную ответственность по этим вложениям. В остальных случаях суммы, внесенные в счет подлежащих приобретению акций и паев, показываются в активе баланса по статье дебиторов.
Вложения в акции других предприятий, котирующихся на бирже или внебиржевом рынке, котировки которых регулярно публикуются, при составлении годового бухгалтерского баланса отражаются на конец года по рыночной стоимости, если она ниже балансовой – с отнесением разности на результаты хозяйственной деятельности.
Отдельной статьей отражаются в балансе и краткосрочные финансовые вложения, на которой сосредоточены краткосрочные (на срок не более одного года) вложения предприятия в ценные бумаги других предприятий, процентные облигации государственных и местных займов, депозиты, предоставленные другим предприятиям займы и др.
Основные средства, в том числе и долгосрочно арендуемые, нематериальные активы, малоценные и быстроизнашивающиеся предметы, включаются в итог баланса по остаточной стоимости, а товары по покупной цене. Это дает возможность более реально оценивать стоимость имущества, которым располагает предприятие.
Статьями актива баланса, характеризующими становление рыночных отношений, являются расчеты с дебиторами по векселям полученным и с дочерними предприятиями.
Остальные статьи актива баланса – традиционные. К ним относятся, кроме рассмотренных выше по первому разделу «Внеоборотные активы», следующие: незавершенные капитальные вложения – затраты застройщика, связанные со строительством и приобретением основных средств по незаконченным объектам, оборудование к установке, где отражается фактическая себестоимость имеющегося на складе оборудования, подлежащего установке, а также находящегося в пути, стоимость оборудования, переданного в монтаж, и затраты на него до ввода в эксплуатацию.
Во втором разделе баланса сосредоточена наиболее мобильная часть средств – оборотные активы, или оборотные средства. Они отражают запасы, имеющие натурально-вещественную форму, и денежные средства, краткосрочные финансовые вложения и долговые права предприятия – расчеты с дебиторами. Запасы – сырье, материалы, необходимые для осуществления процесса производства; незавершенное производство; малоценные и быстроизнашивающиеся предметы; готовая продукция и товары для перепродажи; товары отгруженные; расходы будущих периодов. Общим для этих статей является их оценка по фактической стоимости приобретения или фактическим затратам.
По статьям «касса», «расчетные счета», «валютные счета», «прочие денежные средства» отражается остаток денежных средств предприятия, или иначе – его наличность. Остатки по статьям «Краткосрочные финансовые вложения» в аналитических расчетах могут приравниваться к наличности.
Все статьи, входящие в группу «Дебиторская задолженность», характеризуют долговые права предприятия, т.е. задолженность ему со стороны других юридических и физических лиц: покупателей и заказчиков, по векселям, выданным авансам и др.
Таким образом, разделы и статьи актива баланса характеризуют направления вложения средств (инвестиций) [31].
В пассиве баланса сосредоточены источники средств предприятия, которые сгруппированы в три раздела: капитал и резервы, долгосрочные обязательства, краткосрочные обязательства. В разделе «Капитал и резервы» отражаются источники собственных средств. Собственные источники отражают первоначальный финансовый вклад в данное предприятие его собственников (участников, учредителей) в соответствии с учредительными документами (уставный капитал), а также доходы собственников (прибыль и все образованные за счет нее фонды). Увеличение или уменьшение величины уставного капитала производится по результатам рассмотрения итогов деятельности предприятия за отчетный год и после внесения соответствующих изменений в его учредительные документы.
Кроме того, в составе данного раздела пассива баланса содержится еще ряд статей. По статье «резервный фонд» показывается остаток резервного фонда оплаты труда и резервного фонда для общехозяйственных нужд, образуемых в соответствии с учредительными документами. По статье «целевые финансирование и поступления» показывается остаток средств, предназначенных для осуществления мероприятий целевого назначения за счет субсидий правительственных или других органов.
Привлеченные источники средств предприятия отражают величину финансового участия в формировании активов предприятия сторонних юридических и физических лиц. В качестве юридических лиц могут выступать предприятия, организации, банки, бюджетные и внебюджетные фонды и др., физических лиц – работники данного предприятия, которым на дату составления баланса была начислена, но еще не выплачена заработная плата, посторонние лица, подписавшиеся на долго- или краткосрочные займы, выпущенные предприятием и т.п.
Участие в формировании активов предприятия сторонних юридических и физических лиц может осуществляться в следующих основных формах: денежной, натурально-вещественной и косвенной.
Денежная форма – это прямое финансирование предприятия путем предоставления ему денежных ресурсов. Это в основном кредиты банков, займы, предоставленные другими предприятиями и лицами за счет своих временно свободных финансовых ресурсов или через покупку облигаций [12].
Натурально-вещественная форма участия в формировании активов осуществляется путем предоставления в пользование предприятию до наступления момента оплаты материально-технических (сырья, материалов, топлива, энергии и т.п.) и трудовых ресурсов (труд работников до момента его оплаты).
Денежная и натурально-вещественная формы участия сторонних юридических и физических лиц в финансировании активов относятся к прямым инвестициям предприятия, происходящим на добровольной договорной основе. Косвенная же ее форма вытекает из действующей системы расчетов предприятия с бюджетом и внебюджетными фондами по налогам и отчислениям (налог на добавленную стоимость, налог на прибыль, акцизный налог, отчисления на социальные нужды и др.) и экономическим санкциям, предусмотренным действующим законодательством. Основная причина образования подобной задолженности – естественный разрыв во времени между моментом начисления причитающихся к оплате сумм и моментом их перечисления получателю. Поскольку эти два момента не совпадают по времени, то начисленные к уплате суммы отражаются как кредиторская задолженность.
Указанные формы участия сторонних юридических и физических лиц в формировании привлеченных источников отражаются в четвертом и пятом разделах пассива баланса [17].
В четвертом разделе «Долгосрочные обязательства» отражаются согласованные с банками суммы задолженности по полученным от них долгосрочным (со сроком погашения более одного года) кредитам по статье «кредиты банков, подлежащие погашению более чем через 12 месяцев после отчетной даты», а также задолженность по расчетам с заимодавцами (кроме банков) внутри республики и за рубежом по полученным от них кредитам и другим привлеченным средствам на срок более одного года по статье «прочие займы, подлежащие погашению более чем через 12 месяцев после отчетной даты».
В пятом разделе «Краткосрочные обязательства» сосредоточены все виды краткосрочной (менее одного года) задолженности предприятия: банкам и другим заимодавцам по кредитам, бюджету, внебюджетным организациям, поставщикам за товарно-материальные ценности и др.
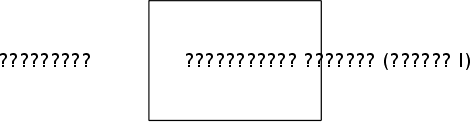
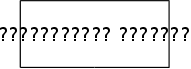



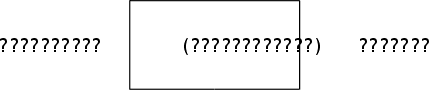
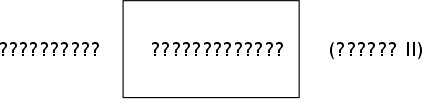






Рис.1.1 Схема структуры пассива баланса
Таким образом все виды и формы финансового участия сторонних и юридических лиц в формировании источников предприятия носят по отношению к нему характер авансирования и являются разновидностями долговых обязательств, которые предприятие обязано удовлетворить к определенному времени. Эти юридические и физические лица выступают по отношению к предприятию не как собственники, а как кредиторы.
Таким образом, актив баланса дает информацию об общей сумме капитала предприятия и его размещении (основной, оборотный), а пассив – об общей сумме капитала и его составе по источникам (собственный, заемный).
Содержание действующего баланса предприятия, несмотря на существенное приближение к международным стандартам, имеет и некоторые расхождения с балансами, применяемыми в практике зарубежных стран. В активной части баланса принципиальные расхождения наблюдаются в оценке стоимости запасов. Они оцениваются по фактической стоимости приобретения, и в последующем эта стоимость изменяется. В балансе же предприятия, функционирующего в зарубежных странах, они оцениваются по рыночным ценам (хотя это положение не всегда соблюдается). Поэтому активная часть действующего в республике баланса не дает абсолютно достоверной информации об имущественном состоянии предприятия с точки зрения его реальной стоимости, так как нельзя по данным баланса определить реальную сумму от реализации имущества, которая может быть обращена на погашение долгов [23].
В соответствии с концепцией западных специалистов все источники средств должны быть разделены на две группы – собственный капитал и привлеченный (заемный). Такое деление отражает источники финансирования, что очень важно для определения платежеспособности. Первый раздел пассива баланса по существу не отражает исключительно собственные источники, так как в его состав включены, кроме уставного капитала и прибыли, еще ряд статей, не характеризующих строго собственные источники.
Финансовое положение предприятия характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормальной производственной, коммерческой и других видов деятельности предприятия, целесообразностью и эффективностью их размещения и использования, финансовыми взаимоотношениями с другими субъектами хозяйствования, платежеспособностью и финансовой устойчивостью.
На основании теоретических основ и методики расчета и анализа, изложенной в первом разделе, во второй части мы будем осуществлять практические расчеты по РУП "Гомельский Ордена Трудового Красного Знамени жировой комбинат" за 2001-2003 годы и давать им экономическую оценку.
ГЛАВА 2
ОЦЕНКА ФИНАНСОВОГО СОСТОЯНИЯ РУП "ГОМЕЛЬСКИЙ ОРДЕНА ТРУДОВОГО КРАСНОГО ЗНАМЕНИ ЖИРОВОЙ КОМБИНАТ"
. Технико-экономическая характеристика
РУП "Гомельский Ордена Трудового Красного Знамени жировой комбинат"
Характеристика предприятия
РУП "Гомельский Ордена Трудового Красного Знамени жировой комбинат" осуществляет производственно-хозяйственную деятельность в соответствии с действующим законодательством Республики Беларусь на основании зарегистрированного Устава предприятия от 17 ноября 2000 года. В соответствии со свидетельством №3.4.0.00041, с 19 декабря 2000 года имущество Республиканского унитарного предприятия Гомельского Ордена Трудового Красного Знамени жирового комбината внесено в Реестр имущества, находящегося в республиканской собственности и присвоен реестровый номер 400078303.
Вышестоящим органом является Белорусский государственный концерн пищевой промышленности «Белгоспищепром».
Организационно-правовая форма: республиканское унитарное предприятие.
Размер уставного фонда: по состоянию на 1.01.2003 года составлял 480,464 тыс. руб.
Отрасль: пищевая.
Наименование предприятия: Гомельский ордена трудового Красного Знамени жировой комбинат.
Юридический адрес: Республика Беларусь, 246021 г. Гомель, ул. Ильича, 4 .
Форма собственности: государственная.
Дата регистрации: 12.11.1996г.
Размер уставного фонда: 480 464 руб. по состоянию на 01.01.2003 г.
Учредители предприятия: Республика Беларусь.
Распределение уставного фонда в долях: государство 100%.
Общества, в которых предприятие является учредителем, акционером:
дочернее предприятие РДУП "Торговый дом "Традиция"".
Директор: Якимик Ярослав Григорьевич Стаж работы на предприятии: 1 год.
Главный бухгалтер: Целуйко Лилия Борисовна Стаж работы на предприятии: 1 год.
Контактные телефоны:
директора: (0232)3-01 -03
приемная: (0232) 3 -07-04
факс: (0232)3-22-77
гл. бухгалтер (0232) 3-06-05
Предметом деятельности Гомельского жирового комбината, является: производство маргариновой продукции, майонеза, саломаса, туалетного и хозяйственного мыла.
РУП «Гомельский ОТКЗ жировой комбинат», является крупнейшим предприятием по производству масложировой продукции. Комбинат имеет четыре основных производства: маргариновой продукции, майонеза; мыла хозяйственного и туалетного, саломаса, размещенных в отдельных корпусах. Проектная мощность комбината рассчитана на выпуск 23,0 тыс. тонн маргариновой продукции; 7,0 тыс. тонн майонеза; 19,0 тыс. тонн мыла хозяйственного и 11,3 тыс. тонн мыла туалетного; 37,0 тыс. тонн саломаса в год. На рынке Республики Беларусь основным конкурентом по производству маргариновой продукции является Минский маргариновый завод. Производством майонеза занимается большое количество крупных и средних предприятий Республики Беларусь. По производству саломаса, хозяйственного и туалетного мыла комбинат является монополистом в Республике Беларусь.
Основными потребителями продукции комбината в 1999-2002г. являются Республика Беларусь и страны СНГ.
Выпуск маргарина, майонеза, мыла и саломаса останутся основным направлением производства и на перспективу, РУП «Гомельский жировой комбината реализует свою продукцию как во всех областях Республики Беларусь, так и за её пределами.
Потребителями продукции РУП «Гомельский ОТКЗ жировой - комбинат», являются предприятия торговли республики, включая систему общепита и Белкоопсоюза, предприятия Комитета хлебопродуктов, Белгоспищепром и другие потребители, нуждающиеся в централизованных закупках масложировой продукции.
Через систему розничных торговых организаций и общепита продукция доходит до конечных потребителей, а через систему снабженческо-сбытовых организаций Комитета хлебопродуктов и Белгоспищепрома до предприятий хлебопекарной и кондитерской промышленности, где она используется в промышленной переработке (40% объема реализуемой продукции).
Продукция также используется в ведомствах, где сосредоточено большое количество людей, находящихся на государственном обеспечении и нуждающихся в продуктах питания и средствах гигиены - армия, милиция, больницы и т.д.
До 40 % от всего объема сбыта занимает Гомельская область. Это связано с тем, что местное население хорошо знакомо с продукцией комбината и она пользуется у покупателей повышенным спросом.
Место размещения комбината
Территория жирового комбината площадью 14,4 га размещается в Новобелицком районе г. Гомеля.
Промплощадка имеет форму неправильного многоугольника и ограждена с северо-восточной стороны полосой отвода железной дороги на участке г. Гомель - Новобелица, с юго-запада находится улица Ильича, северо-западная сторона примыкает к территории мясокомбината, юго-восточная сторона проходит вдоль улицы Республиканской.
Промплощадка плотно застроена. К жировому комбинату подведен железнодорожный путь, который имеет четыре ответвления к погрузочно-разгрузочным фронтам. По территории промплощадки проходит сеть автомобильных дорог и площадок. Генеральный план решен согласно технологической взаимосвязи цехов между собой и связи их с железнодорожным, автомобильным транспортом.
2.1.3 Инженерное обеспечение
Электроснабжение. Потребности комбината в электроэнергии удовлетворяются от Гомельских электрических сетей. Установленная трансформаторная мощность предприятия составляет 18240 кВт-часов. В последние годы потребление электрической энергии на комбинате составляет около 12 млн. кВт-часов. В начале 90-х годов до спада производства "предприятие ежегодно потребляло около 30 млн. кВт-часов электроэнергии. Таким образом, резерв электрической мощности составляет более 60%.
Теплоснабжение. Источником теплоснабжения комбината является собственная котельная, установленная мощность которой составляет по пару 89 т/час. Согласно программе реконструкции комбината, планируется проведение технического перевооружения котельной с заменой оборудования и строительством новой химводоочистки.
Жировой комбинат относится к числу энергоемких предприятий, и энергосберегающие мероприятия существенно влияют на эффективность производства.
Холодоснабжение. Потребности производства в охлажденной воде с начальной температурой 8°С составляют 20 м/час. Получение охлажденной воды осуществляется с помощью четырехступенчатого пароэжекторного блока и системой оборотного водоснабжения с использованием градирен.
Водоснабжение. Водоснабжение осуществляется от внутриплощадных сетей комбината. Кроме того, имеются системы оборотного водоснабжения.
Канализация. Производственные загрязненные стоки перед сбросом в канализацию Водопроводно-канализационное хозяйство комбината по своему техническому состоянию находится в критическом состоянии.
Анализ основных финансово-экономических показателей представлен в таблице 2.1.1.
Таблица 2.1.1
Основные показатели финансово-хозяйственной деятельности Гомельского
жирового комбината за предшествующий период 2000-2003 гг.
|
№ п/п |
Наименование показателей |
Ед. изм. |
Анализируемый период | |||
| 2000 г. | 2001 г. | 2002 г. | 2003 г. | |||
| А | Б | 1 | 2 | 3 | 4 | 5 |
| 1 |
Использование производственных мощностей: в том числе: маргариновая продукция |
% | 51,1% | 42,1% | 20,3% | 29,10 |
| майонез | % | 56,7% | 42,2% | 31,1% | 32,60 | |
| мыло хозяйственное | % | 94,8% | 59,6% | 28,5% | 24,00 | |
| мыло туалетное | % | 38,6% | 27,2% | 24,7% | 8,00 | |
| 2 | Среднесписочная численность работающих | чел. | 1 006 | 1 000 | 892 | 799 |
| 3 |
Годовой объем производства в натуральном выражении (по основным номенклатурным группам): в том числе: маргариновая продукция |
тн. |
15 116 | 12 453 | 6 008 | 7 490 |
| темпы к предыдущему году | % | 86,9% | 82,4% | 48,2% | 124,8% | |
| майонез | тн. | 3 173 | 2 364 | 2 187 | 3 472 | |
| темпы к предыдущему году | % | 123,9% | 74,5% | 92,5% | 158,8% | |
| мыло хозяйственное | тн. | 18 017 | 11 330 | 5 417 | 4 575 | |
| темпы к предыдущему году | % | 128,3% | 62,9% | 47,8% | 163,9% | |
| мыло туалетное | тн. | 4 358 | 3 071 | 2 790 | 898 | |
| темпы к предыдущему году | % | 86,4% | 70,5% | 90,8% | 83,8% | |
| 4 |
Годовой объем производства в стоимостном выражении (в действующих ценах) |
млн. руб. | 23 319 | 20 957 | 13 671 | 25 614 |
| (в сопоставимых ценах) | млн. руб. | 50 780 | 36 564 | 15 728 | 25 357 | |
| 5 | Полные издержки на произведенную продукцию (работ, услуги) всего: | тыс. руб. | 23 077 977 | 23 163 909 | 13 216 848 | 23 385 410 |
|
в том числе: сырье, материалы, комплектующие |
тыс. руб. |
19 740 725 | 18 010 181 | 8 937 931 | 16 903 257 | |
| топливо и энергия на технологические нужды | тыс. руб. | 1 268 104 | 1 867 038 | 1 368 343 | 1 905 757 | |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||