Пути улучшения финансового состояния РУП "Гомельский жировой комбинат"
6
Удельный вес в общем объеме выручки:
денежных поступлений
Рентабельность реализованной продукции
(прибыль от реализации/затраты на производство)
Коэффициент текущей ликвидности
(нормативное значение не менее 1,7)
(стр.290-217)/(стр.590-540-550-560)
Коэффициент обеспеченности собственными оборотными средствами (нормативное значение не менее 0,3)
(стр.390+550+560-190)/стр.290
-3,4
Доля оборотных средств к выручке от реализации
(ср. зн. за год стр.290-217)/выручка от реализации
26,6%
Данные таблицы свидетельствуют о том, что, несмотря на социальную значимость и востребованность продукции комбината, объемы производства как в действующих, так и в сопоставимых ценах падают, что приводит к снижению уровня реализации продукции и к снижению показателей эффективности деятельности предприятия.
На предприятии наблюдается рост выручки от реализованной продукции. В 2002 году по сравнению с 2001 годом рост выручки составил 49%, а в 2003 году по сравнению с 2002 годом 229%, что говорит о более высоком темпе роста.
Сопоставление показателей товарной продукции в действующих и сопоставимых ценах говорит об увеличении цен на выпускаемую продукцию. Об этом говорит тот факт, что при росте объема товарной продукции в действующих ценах 90% в 2001 году и соответственно 65% в 2002 году, 187% в 2003 году, товарная продукция в сопоставимых ценах (ее темп роста) составил 113% в 2001 году и соответственно 43% в 2002 году, 161% в 2003 году. Положительным является и тот факт, что себестоимость продукции в 2003 году росла меньшими темпами по сравнению с 2002 годом, чем объем производства.
Так, если в 2000 году темп роста выручки от реализации составил 239,8 % по сравнению с 1999 годом, то за 2002 год он составил всего 48,3% к уровню 2001 года. Резкий рост объемов производства, и соответственно, реализации в 2000 году стал возможен в результате получения предприятием кредита, в связи с чем у предприятия появились дополнительные денежные средства, которые оно смогло направить на расширение выпуска продукции. В последующие периоды произошло вымывание оборотных средств, что отрицательно сказалось на объемах производства. Однако в 2003 году наблюдается значительный рост объемов производства и реализации продукции комбината по сравнению с предыдущими двумя годами за счет увеличения спроса на продукцию.
Основными причинами сокращения оборотных средств комбината стали:
Высокие затраты на приобретение сырья. Основные сырьевые ресурсы - жиры и растительное масло. В связи с небольшими объемами производства растительного масла в Республике Беларусь, основную долю сырья приходится импортировать. Импортированное сырье в объеме поставок для предприятия составило в 2003 около 70%. Прежние годы объем импортных поставок доходил до 90%. Цены на это сырье устанавливаются в условных единицах по сложившемуся валютному курсу. Удорожание сырья приводит к увеличению затрат на выпускаемую продукцию. В связи с действующим порядком формирования цен на производимую продукцию в Республике Беларусь, Гомельский жировой комбинат может среднемесячно повышать цену всего на 2%, что не компенсирует темп роста затрат.
В 2002 году было создано дочернее предприятие РДУП «Торговый дом «Традиция»» для обеспечения реализации продукции и закупки сырья. Расчет с ним велся в основном по взаимозачетам.
Резкий рост цен на энергоносители. В связи с высокой энергоемкостью производства и резким повышением цен на энергоносители, затраты на топливо и энергию в 2003 году составили 8,15%, в то время как в 2000 году они составляли всего 5,49 %.
Динамика структуры затрат на производство и реализацию продукции (%) предприятия приведена в табл. 2.1.2.
Таблица 2.1.2
Динамика структуры затрат Гомельского жирового комбината
в 2000-2003 годах, (%)
|
Наименование затрат |
2000г. |
2001г. |
2002г. | 2003г. |
| А | 1 | 2 | 3 | 4 |
|
Полные издержки на произведенную продукцию (работы, услуги) всего: в том числе: |
100,0 | 100,0 | 100,0 | 100,0 |
| Продолжение табл. 2.1.2 | ||||
| А | 1 | 2 | 3 | 4 |
|
Материальные затраты |
92,58 |
85,88 |
77,39 |
74,21 |
|
Затраты на оплату труда |
2,84 |
5,06 |
11,41 |
1,93 |
|
Отчисления в социальные фонды |
1,05 |
1,86 |
4,15 |
1,01 |
|
Амортизация основных фондов |
1,15 |
3,56 |
0,96 |
8,98 |
|
Прочие затраты |
2,37 |
3,64 |
6,08 |
3,53 |
Из-за низкого коэффициента использования производственных мощностей при одновременном повышении минимальной заработной платы, резко выросли общепроизводственные и общехозяйственные расходы, как в абсолютном значении, так и их доля в себестоимости, выпускаемой продукции. Это отрицательно сказывается на конкурентоспособности продукции Гомельского комиината по ценовому признаку.
Все это привело к ухудшению финансового состояния Гомельского комбината. У предприятия нет собственных оборотных средств, низкий коэффициент текущей ликвидности. С целью улучшения ситуации на предприятии проводится целенаправленная работа по повышению качества управления финансами, а также по совершенствованию планирования организации снабжения и сбыта. Эта работа уже дала свои результаты. При всех негативных моментах, перечисленных выше, рентабельность реализованной продукции в 2002 году составила 2,3%, в 2003 году соответственно 6,5%, при том, что в 2001 году она была отрицательной –10,8%. Комбинат не имеет просроченной текущей задолженности по платежам в бюджет и внебюджетные фонды.
2.1.4 Анализ трудовых ресурсов
РУП «Гомельский ОТКЗ жировой - комбинат» имеет в наличии квалифицированный штат работников. По состоянию на 01.01.2003 численность работников по уровню их образования характеризовалась следующими данными:
Среднесписочная численность - 784 чел.
из них:
- с высшим образованием - 165 чел.
-со средним специальным образованием - 224 чел.
- со средним образованием - 367 чел.
- с базовым и начальным образованием - 28 чел.
Структура численности работников предприятия по типу полученного образования наглядно показана на рис. 2.1.
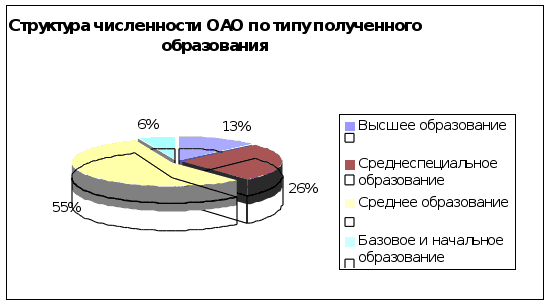 Рис.2.1.
Структура
численности
РУП «Гомельский
ОТКЗ жировой
- комбинат» по
типу полученного
образования
в 2003 году
Динамика среднесписочной численности работников и структуры кадрового состава за 2001-2003 годы приведены в табл. 2.1.3.
Из таблицы 2.1.3. видно, что общая численность работников увеличивается по всем категориям работников, что объясняется разработкой новых видов продукции и расширением рынков сбыта предприятия. Также следует отметить тот факт, что предприятие продолжает свою деятельность по направлению расширения производства, реконструкции и ввода новых подразделений производства.
Таблица 2.1.3
Динамика численности работников
РУП «Гомельский ОТКЗ жировой - комбинат» за 2001 -2003 годы, человек
| Год | Рабочие | Руководители | Специалисты |
Другие служащие |
Всего служащие |
Всего |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| 2001 | 558 | 96 | 105 | 2 | 204 | 767 |
| 2002 | 566 | 98 | 107 | 2 | 207 | 773 |
| 2003 | 577 | 95 | 100 | 2 | 207 | 784 |
Проанализируем возрастной состав работников РУП «Гомельский ОТКЗ жировой - комбинат» за 2003 год. Данные представим в виде табл. 2.1.4.
Таблица 2.1.4.
Возрастной состав работников
РУП «Гомельский ОТКЗ жировой - комбинат» в 2003 году, человек
| Возраст | Категория работников | |||||
|
Всего работников |
Служащие | Руководители | Специалисты |
Др. служащие |
Рабочие | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| Всего работников | 784 | 207 | 95 | 100 | 2 | 577 |
| В том числе имеют возраст: | - | - | - | - | - | - |
| 16-24 года | 30 | 1 | - | 1 | - | 28 |
| 25-29 лет | 106 | 1 | - | 16 | 1 | 88 |
| 30 лет | 37 | 2 | 1 | 3 | - | 31 |
| 31 год | 43 | 3 | 1 | 5 | - | 34 |
| 32-39 лет | 217 | 53 | 21 | 22 | - | 121 |
| 40-49 лет | 242 | 55 | 34 | 20 | 1 | 132 |
| 50-54 года | 139 | 41 | 12 | 9 | - | 77 |
| 55 лет и старше | 112 | 43 | 14 | 4 | - | 51 |
Исходя из данных табл. 2.1.4, можно сказать, что возрастная структура РУП «Гомельский ОТКЗ жировой - комбинат» является оптимальной. Большинство работников имеют возраст от 31 года до 50 лет, что свидетельствует об их опытности. Также на предприятии работает много молодых работников, что говорит о хороших возможностях передачи опыта и обучения.
2.2. Анализ структуры и движения основных фондов
Одним из важнейших факторов повышения эффективности производства на предприятиях является обеспеченность их основными фондами в необходимом количестве и ассортименте и более полное их использование.
Источником данных для анализа является паспорт предприятия, форма №11 "Отчет о наличии и движении основных средств", баланс предприятия и все приложения к нему, все формы отчетности с индексом П, инвентарные карточки учета основных средств и др.
Рассмотрим объем основных средств, их динамику и структуру.
Таблица 2.2.1
Структура основных фондов за период 2001-2003 гг.
|
Группа основных средств |
2001 год | 2002 год | 2003 год | |||||||
| Наличие на начало | поступило | выбыло | Наличие на конец | поступило | выбыло | Наличие на конец | поступило | выбыло | Наличие на конец | |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Промышл.-производ. осн. фонды | 21001 | 6770 | 144 | 27627 | 9879 | 43 | 37463 | 16099 | 210 | 53352 |
| Продолжение табл. 2.2.1 | ||||||||||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Уд. вес, % | 91,1 | 96,2 | 90,6 | 92,3 | 92,0 | 4,2 | 94,5 | 98,9 | 17,0 | 97,6 |
| Непроизвод. осн. фонды | 2057 | 270 | 14 | 2313 | 857 | 984 | 2186 | 176 | 1028 | 1334 |
| Уд. вес, % | 8,9 | 3,8 | 8,8 | 7,7 | 8,0 | 95,8 | 5,5 | 1,1 | 83,0 | 2,4 |
| Всего осн. фондов | 23058 | 7041 | 159 | 29941 | 10737 | 1027 | 39651 | 16275 | 1238 | 54688 |
| Уд. вес, % | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 |
Данные таблицы показывают, что за период 2001-2003 гг. произошли незначительные изменения в структуре основных фондов. Стоимость основных фондов возросла на 31630 млн. руб. (54688-23058) или на 237% , в том числе основных производственных фондов на 32351 млн. руб. (53352-21001) или на 254%. Увеличилась доля ОПФ в общей сумме основных фондов на 6,5% (97,6 - 91,1) и соответственно увеличилась доля непроизводственных фондов.
Такое распределение основных фондов по категориям является не совсем эффективным, потому что значительную долю основных средств занимают машины и оборудование, а здания и сооружения почти в полтора раза меньшую. Это объясняется наличием на предприятии большего количества рабочих машин и различного оборудования, которое имеет высокую остаточную стоимость.
Что касается распределения основных фондов по производственным и не производственным, то ситуация здесь нормальная – непроизводственные фонды занимают меньше одной пятой стоимости основных фондов, что, в целом, неплохо.
Важное значение имеет изучение движения и технического состояния основных производственных фондов, что характеризуют следующие показатели.
Коэффициент обновления:
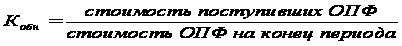 ,
(2.1)
Коэффициент выбытия:
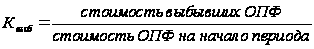 ,
(2.2)
Коэффициент прироста:
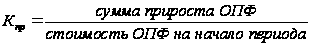 ,
(2.3)
По данным расчетов составим табл. 2.2.2.
Таблица 2.2.2
Динамика изменения показателей состояния основных
производственных фондов
| Показатель | 2001 г | 2002 г | Изм-е 2002-2001 | 2003 г | Изм-е 2003-2002 | Изм-е 2003-2001 |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| Коэф-т обновления | 0,24 | 0,27 | 0,03 | 0,30 | 0,03 | 0,06 |
| Коэф-т выбытия | 0,01 | 0,03 | 0,02 | 0,01 | -0,02 | 0,00 |
| Коэф-т прироста | 0,30 | 0,32 | 0,02 | 0,42 | 0,10 | 0,12 |
Скачок коэффициента обновления до величины 0,27 в 2002 году объясняется вводом нового оборудования и списания сравнительно большой части устаревшего оборудования (результат увеличение коэффициента выбытия до 0,03 по сравнению с предыдущим годом). Однако в 2003 году наблюдается уменьшение коэффициента выбытия до уровня 2001 года, а коэффициент обновления продолжал увеличиваться и достиг уровня 0,30, все это произошло в результате продолжения ввода и обновления оборудования при явном снижении темпов списания устаревшего оборудования.
2.3. Анализ структуры капитала
Финансовое состояние предприятия характеризуется размещением и использованием средств (активов) и источниками их формирования (собственного капитала и обязательств, т.е. пассивов). Эти сведения представлены в балансе предприятия. Главным признаком группировки статей актива баланса считается степень их ликвидности (быстрота превращения в денежную наличность). По этому признаку все активы баланса подразделяются на долгосрочные (внеоборотные активы) или основной капитал и текущие (оборотные) активы.
Руководство предприятия должно иметь четкое представление, за счет каких источников, ресурсов оно будет осуществлять свою деятельность и в какие сферы деятелшьности оно будет вкладывать свой капитал. Забота об обеспечении бизнеса необходимыми финансовыми ресурсами является ключевым моменотом в деятельности любого предприятия.
Поэтому анализ наличия источников формирования и размещения капитала имеет большое значение.
В процессе анализа необходимо:
изучить состав, структуру и динамику источников формирования капитала предприятия;
установить факторы изменения их величины;
определить стоимость отдельных источников капитала, его средневзвешенную цену и факторы изменения последней;
оценить уровень финансового риска (соотношение заемного и собственного капитала);
оценить произошедшие изменения в пассиве баланса с точки зрения повышения уровня финансовой усойчивости предприятия;
обосновать птимальный вариант соотношения собственного и заемного капитала.
Формируется к4апитал предприятия как за счет собственных. Так и за счет заемных источников.
Средства предприятия могут использоваться в его внутреннем обороте и за его пределами (дебиторская задолженность, приобретение ценных бумаг, акций, облигаций других предприятий).
Оборотный капитал может находится в сфере производства (запасы, незавершенное производство, расходы будущих периодов) и сфере обращения (готовая продукция на складах и отгруженная покупателям, средства в расчетах, краткосрочные финансовые вложения, денежная наличность в кассе и на счетах в банках, товары и др.). оборотный капитал может функционировать в денежной и материальной форме. В период инфляции вложение средств в денежные активы приводит к понижению покупательской способности.
Возмещение средств предприятия имеет очень большое значение в финансовой деятельности и повышении ее эффективности. От того, какие ассигнования вложены в основные и оборотные средства, сколько их находится в сфере производства и сфере обращения, в денежной и материальной форме, насколько оптимально их соотношение, во многом зависят результаты производственной и финансовой деятельности, следовательно, и финансовое состояние предприятия. Если созданные производственные мощности предприятия используются недостаточно полно из-за отсутствия сырья, материалов, то это отрицательно скажется на финансовых результатах предприятия и его финансовом положении. То же произойдет, если созданы излишние производственные запасы, которые не могут быть быстро переработаны на имеющихся производственных мощностях. В итоге замораживается капитал, замедляется его оборачиваемость и как следствие ухудшается финансовое состояние. И при хороших финансовых результатах, высоком уровне рентабельности предприятие может испытывать финансовые трудности, если оно нерационально использовало свои финансовые ресурсы, вложив их в сверхнормативные производственные запасы или допустив большую дебиторскую задолженность.
Для общей характеристики средств предприятия изучается их наличие, состав, структура и происшедшие в них изменения. По данным формы 1 «Баланс предприятия» за 2000-2002 годы составляем аналитические табл. 2.3.
Таблица 2.3.1
| Показатели |
2001 год |
2002 год |
2003 год |
Отклонение 2002 к 2001 гг. |
Отклонение 2003 к 2002 гг. |
Отклонение 2003 к 2001 гг. |
Тр 2002/ 2001 |
Тр 2003/ 2002 |
Тр 2003/ 2001 |
||||||
| сумма | % | сумма | % | сумма | % | сумма | % | сумма | % | сумма | % | % | % | % | |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 113 | 14 | 15 |
| Всего средств (итог баланса) | 21893 | 100,0 | 28981 | 100 | 36807 | 100 | 7088 | - | 7826 | - | 14914 | - | 132,4 | 127,0 | 168,12 |
| I. Внеоборотные активы | 15493 | 70,8 | 20319 | 80, 1 | 29487 | 80,11 | 4826 | -0,70 | 9168 | 10,01 | 13994 | 9,31 | 131,1 | 145,1 | 190,32 |
| II. Оборотные активы | 6400 | 29,2 | 8662 | 19, 9 | 7320 | 19,89 | 2262 | 0,70 | -1342 | -10,01 | 920 | -9,31 | 135,3 | 84,51 | 114,38 |
| 100 | 100 | 100 | - | - | - | ||||||||||
| запасы | 3489 | 15,9 | 5831 | 15,7 | 5775 | 15,69 | 2342 | 4,20 | -56 | -4,41 | 2286 | -0,21 | 167,1 | 99,04 | 165,52 |
| 54,5 | 78, 9 | 78,89 | 12,80 | 11,59 | 24,39 | ||||||||||
| налоги но приобретенным ценностям | 1276 | 5,8 | 1336 | 3,2 | 1179 | 3,20 | 60 | -1,20 | -157 | -1,40 | -97 | -2,60 | 104,7 | 88,25 | 92,40 |
| 19,9 | 16, 1 | 16,11 | -4,50 | 0,71 | -3,79 | ||||||||||
| дебиторская задолженность | 1512 | 6,9 | 1384 | 0,9 | 328 | 0,89 | -128 | -2,10 | -1056 | -3,91 | -1184 | -6,01 | 91,50 | 23,70 | 21,69 |
|
|
23,6 | 4,5 | 4,48 | -7,60 | -11,52 | -19,12 | |||||||||
| денежные средства и краткосрочные финансовые вложения | 29 | 0,1 | 27 | 0,005 | 2 | 0,01 | -2 | - | -25 | -0,09 | -27 | -0,09 | 93,10 | 7,41 | 6,90 |
|
|
0,5 | 0,03 | 0,03 | -0,10 | -0,27 | -0,47 | |||||||||
| прочие оборотные активы | 94 | 0,4 | 84 | 0,1 | 36 | 0,10 | -10 | -0,10 | -48 | -0,20 | -58 | -0,30 | 89,40 | 42,86 | 38,30 |
| 1,5 | 0,5 | 0,49 | -0,50 | -0,51 | -1,01 | ||||||||||
Примечание. Удельный вес рассчитан по отношению к оборотным активам, которые приняты за 100%.
Таблица 2.3.2
| Показатели | 2001 год | 2002 год | 2003 год | Отклонение 2002 к 2001гг. |
Отклонение 2003 к 2002гг. |
Отклонение 2003 к 2001гг. |
Тр 2002/ 2001 |
Тр 2003/ 2002 |
Тр 2003/ 2001 |
||||||
| сумма | % | сумма | % | сумма | % | сумма | % | сумма | % | сумма | % | % | % | % | |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 |
| 1. Запасы и затраты | 3489 | 54,5 | 5832 | 67,2 | 5775 | 78,9 | 2343 | 12,7 | -57 | 11,7 | 2286 | 24,4 | 167 | 99 | 166 |
| 1.1 Сырье и материалы | 2552 | 39,9 | 1605 | 18,5 | 1546 | 21,1 | -947 | -21,4 | -59 | 2,6 | -1006 | -18,8 | 63 | 96 | 61 |
| 1.2 МПБ | 46 | 0,7 | 54 | 0,6 | 67 | 0,9 | 8 | -0,1 | 13 | 0,3 | 21 | 0,2 | 117 | 124 | 146 |
| 1.2 Затраты в незавершенном производстве | 8 | 0,1 | 15 | 0,2 | 19 | 0,3 | 7 | - | 4 | 0,1 | 11 | 0,2 | 188 | 127 | 238 |
| 1.4 Готовая продукция | 326 | 5,1 | 96 | 1,1 | 426 | 5,8 | -230 | -4 | 330 | 4,7 | 100 | 0,7 | 29 | 444 | 131 |
| 1.5 Товары отгруженные | 372 | 5,8 | 3782 | 43,6 | 3657 | 50,0 | 3410 | 37,8 | -125 | 6,4 | 3285 | 44,2 | 1017 | 97 | 983 |
| 1.6 Расходы будущих периодов | 185 | 2,9 | 280 | 3,2 | 60 | 0,8 | 95 | 0,3 | -220 | -2,4 | -125 | -2,1 | 151 | 21 | 32 |
| 2. Налоги по приобретенным ценностям | 1277 | 19,9 | 1337 | 15,4 | 1179 | 16,1 | 60 | -4,5 | -158 | 0,7 | -98 | -3,8 | 105 | 88 | 92 |
| 3. Дебиторская задолженность | 1512 | 23,6 | 1386 | 16,0 | 328 | 4,5 | -126 | -7,6 | -1058 | -11,5 | -1184 | -19,1 | 92 | 24 | 22 |
| 4. Краткосрочные финансовые вложения | - | - | 10 | 0,1 | - | - | - | - | -10 | -0,1 | - | - | - | - | - |
| 5. Денежные средства | 28 | 0,4 | 27 | 0,3 | 2 | 0,03 | -1 | -0,1 | -25 | -0,3 | -26 | -0,4 | 96 | 7 | 7 |
| 6. Прочие оборотные активы | 97 | 1,5 | 84 | 1,0 | 36 | 0,5 | -13 | -0,5 | -48 | -0,5 | -61 | -1,0 | 87 | 43 | 37 |
| Всего оборотных активов | 6403 | 100 | 8676 | 100 | 7320 | 100 | 2273 | - | -1356 | - | 917 | - | 136 | 84 | 114 |
РУП «Гомельский ОТКЗ жировой - комбинат» за 2001-2003гг. (млн. руб.)
Данные табл. 2.3.1. показывают, что за анализируемый период (с2001 по 2003 гг.) общая сумма средств предприятия увеличилась до 14914 млн. руб. При этом средства между внеоборотными и оборотными активами распределены следующим образом: в 2001 г. внеоборотные активы составляли 70,8%, оборотные – 29,2%; в 2003г. это соотношение было: 80,11% и 19,89%-соответственно. Таким образом, на конец периода прирост внеоборотных активов составил 13994 млн. руб., а оборотных – 920 млн. руб. Не смотря на достаточно большой абсолютный прирост внеоборотных и оборотных активов, их структура изменилась незначительно. Следовательно, существенного перераспределения средств не произошло.
В табл. 2.3.1 приведена и структура оборотных средств по отношению к итогу баланса, а также удельный вес показателей по отношению к оборотным активам, которые приняты за 100%. В структуре оборотных активов преобладают материальные оборотные средства. Их уменьшение в структуре оборотных активов говорит о снижении производственных запасов (сырье, материалы и др. производственные ценности). Следует считать отрицательным достаточно низкий удельный вес денежных средств, которые обеспечивают платежеспособность и кредитоспособность предприятия.
Долгосрочные активы – это вложение средств с долговременными целями в недвижимость, облигации, акции, запасы полезных ископаемых, совместные предприятия и т. п. Они отражаются в первом разделе актива баланса предприятия.
Для общей оценки изменений в наличии и структуре текущих активов по важнейшим их группам составляем табл. 2.3.2 (см. стр. ).
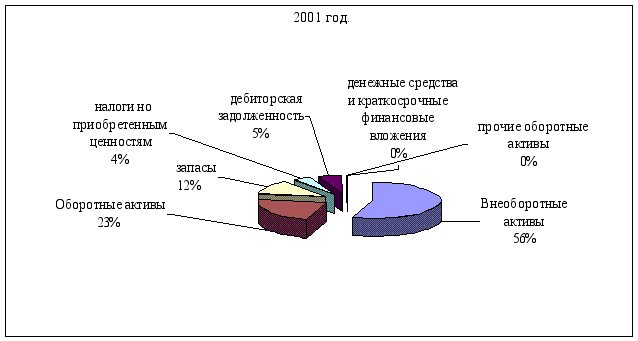
Рис. 2.2. Состав средств на РУП «Гомельский ОТКЗ жировой - комбинат» за 2001 год.
Для стабильного, хорошо отлаженного производства и реализации продукции характерна стабильная структура текущих активов. Существенные ее изменения нежелательны, а если они имеют место, то означают перераспределение вложенных средств между отдельными видами текущих активов. Одной из причин такого положения могут быть и инфляционные процессы.
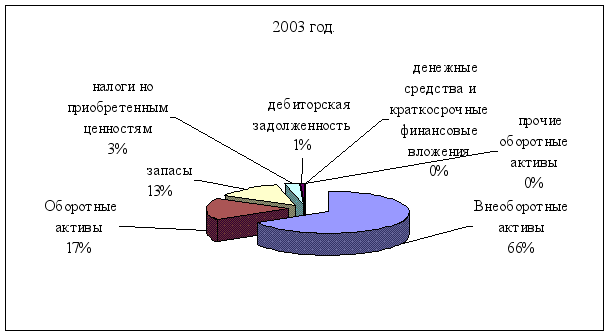
Рис. 2.3. Состав средств на РУП «Гомельский ОТКЗ жировой - комбинат» за 2003 год.
Снижение производственных запасов обусловлен вероятно всего уменьшением остатков сырья и материалов, готовой продукции и расходов будущих периодов. Доля сырья и материалов в структуре запасов составляет в 2001 году – 39,,9%, в 2002 году – 18,5%, в 2003 году 21,1%. Несмотря на рост данной статьи в 2001 году на 6,6 процентных пункта, значительный ее спад в 2002 году повлиял на уменьшение доли сырья и материалов в структуре запасов за период 2000-2002 годов на 5,27%, но уже в 2003 году данный показатель увеличился на 2,6% в общей структуре производственных запасов.
Еще одним неблагоприятным фактором изменения структуры оборотных активов считается снижение удельного веса денежных средств на 2%, в то время когда их доля в структуре оборотных активов итак достаточно мала: 0,4 % - в 2001 году; 0,3% - в 2002 году;0,03% - в2003 году. Такое положение дает основания для предположения о недостаточном уровне ликвидности.
Таблица 2.3.3
Анализ состава и структуры дебиторской задолженности
РУП «Гомельский ОТКЗ жировой - комбинат» за 2001-2003гг. (млн. руб.)
|
Вид дебиторской задолженности |
2001 год | 2002 год | 2003 год |
Отклонение 2002 к Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||