Пути улучшения финансового состояния РУП "Гомельский жировой комбинат"
2001 гг.
Отклонение
2003 к
2002 гг.
Отклонение
2003 к
2001 гг.
Тр
2002/
2001
Тр
2003/
2002
Тр
2003/
2001
Большое внимание при анализе оборотных активов должно быть уделено дебиторской задолженности. При наличии конкуренции и сложностей сбыта продукции предприятия придают ее, используя формы последующей оплаты. Поэтому дебиторская задолженность является важной частью оборотных средств.
Так, для РУП «Гомельский ОТКЗ жировой комбинат» имеет место следующая структура дебиторской задолженности: в2001 году ее доля составила 23,6 % в общей сумме оборотных активов; в 2002 году- 16,0%; 2003 году – 4,5%. Таким образом из данных табл. 2.2.3 видно, что произошел спад удельного веса дебиторской задолженности в структуре оборотных активов на 18,9%. Данный факт свидетельствует об увеличении оборачиваемости капитала.
Для анализа состава дебиторской задолженности составим табл. 2.3.3 (см. стр. ).
Данные табл. 2.3.3 свидетельствует о несущественных изменениях как абсолютной суммы, так и структуры дебиторской задолженности. Если на начало анализируемого периода (2001г) расчеты с покупателями и заказчиками составили 45,2% всей дебиторской задолженности, то к концу анализируемого периода (2003г) этот показатель равен 84,5%, то есть произошло увеличение на 24,6%, хотя в 2001 году их доля составляла 65,9%. Это свидетельствует о наличии такого факта, как несвоевременность финансирования заказчиком, даже уже выполненных работ.
Общее изменение в структуре дебиторской задолженности говорят об ухудшении платежеспособности предприятия. Поэтому одним из основных мероприятий по улучшению финансового состояния предприятия должно стать снижение уровня и повышение качества дебиторской задолженности.
Предприятие может приобретать основные, оборотные средства и нематериальные активы за счет собственных и заемных (привлеченных) источников (собственного и заемного капитала).
Сведения которые приводятся в пассиве баланса, позволяют определить, какие изменения произошли в структуре собственного и заемного капитала, сколько привлечено в оборот предприятием долгосрочных и краткосрочных заемных средств, то есть пассив показывает, откуда взялись средства, кому обязано за них предприятие.
Для предварительной оценки по данным пассива баланса составляем аналитическую табл. 2.3.4 (см. стр. )
Данные табл. 2.3.4 свидетельствуют об увеличении суммы заемного капитала за период с 2001 по 2003 годы. Однако в его структуре доля заемных увеличилась, что свидетельствует о повышении степени финансовой зависимости предприятия от внешних инвесторов и кредиторов.
Наибольший удельный вес в источниках средств предприятия занимает заемный капитал. На начало анализируемого периода (2001 год) он составил 91,21%, в 2002 году удельный вес с заемного капитала в общей сумме источников средств уменьшился и достиг уровня 89,44%, а в 2002 году. Однако, и на конец анализируемого периода (2003год) доля заемного капитала в общей сумме источников средств остается на достаточно высоком уровне- 90,36%
Общая сумма собственного капитала на конец анализируемого периода увеличилась на 1543,74 млн. руб.
Произошли изменения и в структуре заемного капитала: за период 2001-2003 года доля банковского кредита увеличилась, а доля кредиторской задолженности, которая временно используется в обороте предприятия до момента наступления сроков ее погашения, уменьшилась. Этот момент свидетельствует о некотором улучшении платежеспособности предприятия.
Очень важным вопросом при анализе и оценке структуры пассивов является методически правильное определение размеров собственного оборотного капитала. Значение этого вопроса увеличивается еще и потому, что собственный оборотный капитал – очень важный показатель финансового состояния предприятия. Дело не только в том, что от его размеров зависят некоторые коэффициенты платежеспособности и финансовой устойчивости, но и в самом экономическом смысле этого показателя.
Величина собственного оборотного капитала характеризует ту часть капитала и резервов, которая служит источником покрытия оборотных активов. Собственные источники средств предназначаются для покрытия в первую очередь внеоборотных активов. Последние являются наименее мобильным элементом имущества, поэтому иметь в качестве их источника покрытия заемные средства рискованно. Если он покрыт заемными источниками, может возникнуть ситуация, когда из-за необходимости погашения долгов надо будет продавать внеоборотные активы, т.е. подрывать производственную базу предприятия.
Для анализа источников внеоборотных активов составим табл. 2.3.5 (см. стр. ).
Данные табл. 2.3.5 показывают, что внеоборотные активы на начало периода полностью покрываются за счет собственных средств предприятия. Так на начало анализируемого периода (2001 год) 95,4% собственного капитала приходилось на внеоборотные активы, а 4,6% - на оборотные. К концу анализируемого периода (2003 год) эти показатели были на уровне 90,8% и 9,2% - соответственно. Но в структуре источников покрытия внеоборотных активов произошли сдвиги. При привлечении предприятием в 2001 году долгосрочных кредитов внеоборотные активы покрываются на 92,5% за счет собственных источников средств, а на 7,5% за счет привлечения долгосрочных кредитов.
Таблица 2.3.4
|
Показатели |
2001 год | 2002 год | 2003 год |
Отклонение 2002 к 2001 гг. |
Отклонение 2003 к 2002 гг. |
Отклонение 2003 к 2001гг. |
Тр 2002/2001 |
Тр 2003/2002 |
Тр 2003/2001 |
| сумма | % | сумма | % | сумма | % | сумма | % | сумма | % | сумма | % | % | % | % | |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 |
| Пассивы - всего | 21898,4 | 100 | 28994 | 100 | 35993,7 | 100 | 7095,55 | - | 6999,71 | - | 14095,27 | - | 100,0 | 124,1 | 164,4 |
| 1. Собственный капитал | 1924,8 | 8,78 | 3060,7 | 10,56 | 3468,5 | 9,64 | 1135,93 | 3,92 | 407,81 | -0,92 | 1543,74 | 3 | 159,0 | 113,3 | 180,2 |
| 100 | 100 | 100 | - | - | - | ||||||||||
| 1.1 Уставной фонд | 0,1 | 0,004 | 0,4 | 0,013 | 0,4 | 0,012 | 0,31 | 0,01 | - | -0,002 | 0,317 | - | 481,9 | 100,0 | 481,9 |
| 1.2 Резервный фонд | 960,4 | 49,90 | 1,2 | 0,039 | 1,2 | 0,035 | -959,22 | -31,34 | - | - | -959,28 | -31 | 0,1 | 100,0 | 0,1 |
| 1.3 Фонды накопления | 1,2 | 0,06 | - | - | 0,8 | - | - | - | - | - | - | - | - | - | - |
| 1.4 Прочие фонды спец. назначения | 9667,2 | 502,26 | 13225,7 | 432,11 | 3457,9 | 99,69 | 3558,47 | -315,85 | -9767,8 | 99,69 | -6209,32 | -216 | - | 26,1 | 35,8 |
| 1.5 Целевое финансирование и назначение | 8,2 | 0,43 | 8,2 | 0,27 | 8,2 | 0,24 | -0,027 | - | - | -0,03 | -0,02 | - | 99,7 | 100 | 99,7 |
| 1.6 Нераспределенная прибыль (убытки) прошлых лет | -2623,6 | -136,31 | -8712,4 | -284,65 | - | - | -6088,76 | 85,72 | 8712,4 | 0,00 | 2623,63 | 86 | - | - | - |
| 1.7 Нераспределенная прибыль (убытки) отчетного года | -6088,7 | -316,34 | -1462,4 | -47,78 | - | - | 4626,34 | 151,15 | 1462,4 | 47,78 | - | - | 24,0 | - | - |
| 2 Заемный капитал | 19973,7 | 91,21 | 25933,3 | 89,44 | 32525,2 | 90,36 | 5959,62 | 20,55 | 6591,9 | 0,92 | 12551,52 | 21 | 129,8 | 125,4 | 162,8 |
| 100 | 100 | 100 | - | - | - | ||||||||||
| 2.1Долгосрочные обязательства | 5588,6 | 27,98 | 7969,7 | 30,73 | 15323,0 | 47,11 | 2381,05 | 9,18 | 7353,3 | 16,38 | 9734,35 | 26 | 142,6 | 192,3 | 274,2 |
| - | - | - | |||||||||||||
| 2.2 Краткосрочные обязательства | 14385,5 | 72,02 | 17963,6 | 69,27 | 17202,2 | 52,89 | 3578,56 | -0,24 | -761,4 | -2,34 | 2817,16 | -3 | 99,6 | 95,8 | 119,6 |
| 100 | 100 | 100 | - | - | - | ||||||||||
| 2.2.1 Краткосрочные кредиты и займы | 3684,0 | 25,61 | 7825,1 | 43,56 | 7960,6 | 46,28 | 4141,06 | 23,05 | 135,5 | 2,72 | 4276,56 | 26 | 212,4 | 101,7 | 216,1 |
| 2.2.2 Кредиторская задолженность | 10701,0 | 74,39 | 10138,5 | 56,44 | 9241,6 | 53,72 | -562,49 | -3,13 | -896,9 | -2,72 | -1459,39 | -6 | 94,7 | 91,2 | 86,4 |
Таблица 2.3.5
|
Внеоборотные активы |
2001 г. | 2002 г. | 2003 г. | Отклонение | Источники покрытия внеоборотных активов | 2001 г. | 2002 г. | 2003 г. | Отклонение | ||||
|
2002 к 2001 |
2003 к 2002 |
2003 к 2001 |
2002 к 2001 |
2003 к 2002 |
2003 к 2001 |
||||||||
| А | 1 | 2 | 3 | 4 | 5 | 6 | Б | 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Догосрочные активы | 5388,5 | 6402,1 | 8671,2 | 1013,6 | 2269,1 | 3282,7 | 1. Долгосрочные финансовые обязательства | 4 496,9 | 5 588,6 | 7 969,7 | 1091,8 | 2381,1 | 3472,8 |
| 2.Нематериальные активы | 1,1 | 1,3 | 3,9 | 0,2 | 2,6 | 2,8 | 2. Собственные источники средств | 936,1 | 880,5 | 777,0 | -55,7 | -103,5 | -159,2 |
| - | - | - | - | - | - | - | 2.1 Используемые на покрытие долгосрочн. и нематериальных активов (внеоборотных) | 892,7 | 814,7 | 705,4 | -78,0 | -109,3 | -187,3 |
| 95,4 | 92,5 | 90,8 | -2,8 | -1,7 | -4,6 | ||||||||
| - | - | - | - | - | - | - | 2.2 Используемые на покрытие оборотных активов | 43,4 | 65,7 | 71,6 | 22,3 | 5,8 | 28,1 |
| 4,64 | 7,46 | 9,21 | 2,83 | 1,75 | 4,57 | ||||||||
| Всего оборотных активов | 5389,6 | 6403,4 | 8675,1 | 1013,8 | 2271,7 | 3285,5 | 3. Всего на покрытие внеоборотных активов (1+2.1) | 5389,6 | 6403,4 | 8675,1 | 1013,8 | 2271,7 | 3285,5 |
Примечание: Удельный вес рассчитан в процентах по отношению к собственным источникам средств, которые приняты за 100%.
Привлечение заемных средств в оборот предприятия – явление нормальное. Это содействует временному улучшению финансового состояния при условии, что они не замораживаются на продолжительное время в обороте и своевременно возвращаются. В противном случае может возникнуть просроченная кредиторская задолженность, что в конечном итоге приводит к выплате штрафов и ухудшению финансового положения. Поэтому весьма важным моментом при анализе источников является анализ кредиторской задолженности. Для анализа кредиторской задолженности на РУП «Гомельский ОТКЗ жировой - комбинат» необходимо составить табл. 2.3.6 (см. стр. ).
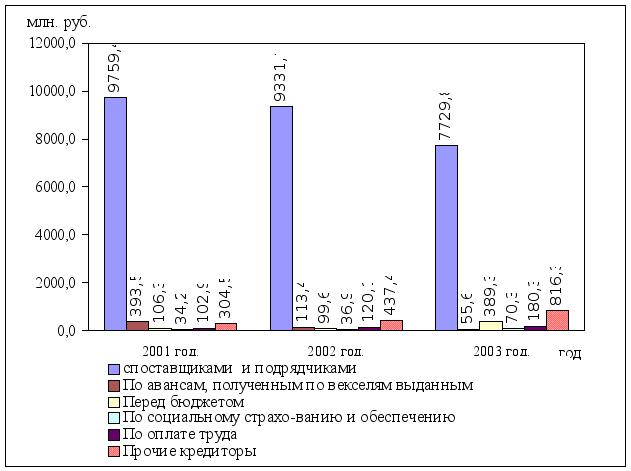
Рис. 2.4. Динамика изменения структуры и состава кредиторской
задолженности РУП «Гомельский ОТКЗ жировой - комбинат»
за 2001-2003 гг.
Как показывают данные табл. 2.3.6 наибольший удельный вес в кредиторской задолженности приходится на статью расчеты с поставщиками и подрядчиками: в 2001 году эта статья занимает 91,20%, в 2002 году 92,29%, в 2003 году 83,64%, данная динамика показателя свидетельствует о несвоевременности сдачи выполненных ремонтных работ со стороны РУП «Гомельский ОТКЗ жировой - комбинат». По остальным статьям существенных изменений не произошло.
Таблица 2.3.6
Анализ структуры и состава кредиторской задолженности
РУП «Гомельский ОТКЗ жировой - комбинат» за 2001-2003 гг. (млн. руб.)
| Расчеты с кредиторами | 2001 год | 2002 год | 2003 год |
Отклонение 2002 к 2001 гг. |
Отклонение 2003 к 2002 гг. |
Отклонение 2003 к 2001гг. |
||||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| С поставщиками и подрядчиками | 9759,4 | 91,20 | 9331,1 | 92,04 | 7729,8 | 83,64 | -428,3 | 0,84 | -1601,3 | -8,39 | -2029,6 | -7,56 |
| По авансам, полученным по векселям выданным | 393,5 | 3,68 | 113,4 | 1,12 | 55,6 | 0,60 | -280,1 | -2,56 | -57,8 | -0,52 | -337,9 | -3,08 |
| Перед бюджетом | 106,3 | 0,99 | 99,6 | 0,98 | 389,3 | 4,21 | -6,7 | -0,01 | 289,7 | 3,23 | 283,0 | 3,22 |
| По социальному страхованию и обеспечению | 34,2 | 0,32 | 36,9 | 0,36 | 70,3 | 0,76 | 2,7 | 0,04 | 33,4 | 0,40 | 36,1 | 0,44 |
| По оплате труда | 102,9 | 0,96 | 120,1 | 1,18 | 180,3 | 1,95 | 17,2 | 0,22 | 60,2 | 0,77 | 77,4 | 0,99 |
| Прочие кредиторы | 304,5 | 2,85 | 437,4 | 4,31 | 816,3 | 8,83 | 132,9 | 1,47 | 378,9 | 4,52 | 511,8 | 5,99 |
| Перед дочерними и зависимыми обществами | - | - | - | - | - | - | - | - | - | - | - | - |
| Итого кредиторской задолженности | 10701,0 | 100 | 10138,5 | 100 | 9241,6 | 100 | -562,5 | - | -896,9 | - | -1459,4 | - |
Далее произведем сравнительный анализ кредиторской и дебиторской задолженности при помощи табл. 2.3.7.
Таблица 2.3.7
Сравнительный анализ дебиторской и кредиторской задолженности на РУП «Гомельский ОТКЗ жировой - комбинат» на конец отчетного периода
| Расчеты | Дебиторская задолженность | Кредиторская задолженность |
Превышение Дебиторской задолженности |
Превышение кредиторской задолженности |
| А | 1 | 2 | 3 | 4 |
| С поставщиками и покупателями | 1170700 | 9331100 | - | 8160400 |
| По векселям | - | - | - | - |
| Перед дочерними и зависимыми обществами | - | - | - | - |
| С участниками по взносам в уставной капитал | - | - | - | - |
| По авансам | 126300 | 113400 | 12900 | |
| По внебюджетным платежам | - | - | - | - |
| С бюджетом | 99600 | 99600 | ||
| По социальному страхованию | - | 36900 | - | 36900 |
| По оплате труда | - | 120100 | - | 120100 |
| С прочими | 88500 | 409600 | - | 321100 |
| Итого | 1385500 | 10110700 | - | 8725200 |
Данные табл. 2.3.7 свидетельствуют, что превышение кредиторской задолженности над дебиторской на конец 2002 года составило 8725200 руб. Практически по всем статьям кредиторская задолженность превышает дебиторскую, кроме расчетов по авансам. По этой статье превышение на 12900 тыс. руб. Такое положение говорит о том, что не только предприятие несвоевременно погашает свои долги, но и у предприятия есть свои должники среди покупателей. То есть, взаимные неплатежи на лицо, однако не в ущерб предприятию. Такая ситуация не влечет за собой ухудшение финансового положения, так как предприятие использует эту задолженность как привлеченные источники на момент изучения.
2.4. Анализ показателей ликвидности
В процессе анализа ликвидности выявляется возможность предприятия своевременно расплачиваться по своим обязательствам. С этой целью рассчитываются финансовые коэффициента – показатели ликвидности.
Известны две концепции ликвидности. По одной из них под краткосрочной (вплоть до 1 года) ликвидностью понимается способность предприятия оплатить свои краткосрочные обязательства. По другой концепции ликвидность – это готовность и скорость, с которой текущие активы могут быть превращены в денежные средства.
Отсутствие краткосрочной ликвидности может означать, что предприятие не способно использовать деловые возможности, если таковые появляются, например получить выгодные скидки и т.п. Низкий уровень ликвидности – это отсутствие свободы действий администрации. Более серьезными последствиями неликвидности является неспособность предприятия оплатить свои текущие долги и обязательства, что может привести к вынужденной продаже долгосрочных финансовых вложений и активов, а в крайней мере к неплатежам и банкротству.
Для собственников предприятия низкий уровень или отсутствие ликвидности может означать понижение доходности, потерю контроля, частичную или полную потерю капитальных вложений. Для кредиторов такое положение означает задержку уплаты процентов и основной суммы их долга, частичную или полную потерю причитающихся им сумм.
Неустойчивое финансовое положение может оказать влияние и на потребителей, и на поставщиков. Это воздействие может выразиться в невыполнении контрактов и потере поставщиков.
Одной из характеристик ликвидности является оборотный капитал (текущие активы). Он используется для расчета нескольких показателей ликвидности. Это прежде всего чистый оборотный капитал, представляющий превышение текущих активов над текущими пассивами. Дефицит оборотного капитала будет в том случае, когда текущие пассивы превышают текущие активы.
Показатель чистого оборотного капитала используется всеми внутренними и внешними субъектами анализа, так как он обеспечивает безопасность кредиторов и резерв для финансирования непредвиденных расходов. Поскольку для предприятия очень важно отсутствие дефицита оборотного капитала, то они иногда стараются увеличить сумму текущих активов на конец года. Поэтому надо внимательно изучать правильность включения в текущие активы всех их статей.
Поскольку показатель чистого оборотного капитала имеет некоторую ограниченность в применении для оценки текущей ликвидности, в зарубежных странах используются показатели так называемых текущих отношений или, как принято называть в нашей литературе, коэффициентов.
Текущее отношение – это отношение текущих активов (общей суммы или ее части) к текущим пассивам. В странах с развитой рыночной экономикой этому показателю придается особое значение при оценке текущей ликвидности предприятия. Основными причинами его широкого использования является следующее: во-первых, текущее отношение отражает степень покрытия текущими активами пассивов; чем больше эта величина, тем больше уверенности в оплате краткосрочных обязательств (поэтому этот показатель можно назвать общим коэффициентом покрытия); во-вторых, превышение текущих активов над текущими пассивами препятствует возникновению убытков при продаже или ликвидации текущих активов (кроме денежных средств). Чем сильнее это противодействие, тем лучше для кредиторов
Некоторыми ограничениями использования текущего отношения для анализа являются: статичность, так как расчеты делаются на определенную дату и не отражают будущие поступления средств; а ликвидность лишь в некоторой степени зависит от имеющихся денежных средств и в гораздо большей – от будущих поступлений; при расчете этого показателя не учитываются такие важные факторы, как объем реализации, затраты, прибыль, изменения в условиях хозяйствования; усилия администрации прежде всего направлены на оптимизацию уровня производственных запасов, затрат, дебиторской задолженности, эффективное использование активов и только в последующем – на обеспечение ликвидности.
Целесообразно рассчитывать следующие показатели ликвидности: коэффициент текущей ликвидности (текущее отношение); коэффициент соотношения материальных оборотных средств и текущих пассивов; коэффициент «критической» (быстрой) ликвидности; коэффициент абсолютной ликвидности.
Коэффициент текущей ликвидности рассчитывается как отношение текущих активов за вычетом расходов будущих периодов к текущим (оборотным) пассивам за вычетом фонда потребления доходов будущих периодов и резервов предстоящих расходов и платежей.
Коэффициент «критической» ликвидности исчисляется как отношение денежных средств, легко реализуемых ценных бумаг, дебиторской задолженности и прочих оборотных активов к текущим (оборотным) пассивам за вычетом фонда потребления доходов будущих периодов и резервов предстоящих расходов и платежей.
Коэффициент абсолютной ликвидности рассчитывается как отношение денежных средств, легко реализуемых ценных бумаг к текущим (оборотным) пассивам за вычетом фонда потребления доходов будущих периодов и резервов предстоящих расходов и платежей.
Таблица 2.4.1
Анализ показателей ликвидности активов за 2001-2003 гг.
| Наименование показателей |
Расчет за 2001 год. млн. руб. |
Уровень показателя | Изменение показателей | ||||
| 2001 год. | 2002 год. | 2003 год. |
2002 к 2001 гг. |
2003 к 2002 гг. |
2003 к 2001 гг. |
||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Текущие активы | - | 6678,4 | 9141,7 | 59844,2 | 2463,3 | 50702,5 | 53165,8 |
| 1. Запасы + налоги | - | 4766,4 | 7168,7 | 58953,3 | 2402,3 | 51784,6 | 54186,9 |
| в т.ч. расходы будущих периодов | - | 184,8 | 280,1 | 280,1 | 95,3 | 0 | 95,3 |
| 2. Денежные средства | - | 29,1 | 27,3 | 2,1 | -1,8 | -25,2 | -27,0 |
| 3. Дебиторская задолженность | - | 1513,3 | 1385,5 | 328,6 | -127,8 | -1056,9 | -1184,7 |
| 4. Прочие оборотные активы | - | 94,7 | 83,6 | 36,2 | -11,1 | -47,4 | -58,5 |
| Текущие пассивы | - | 14517,6 | 18044,5 | 24700,2 | 3526,9 | 6655,7 | 10182,6 |
| 1. Заемные средства | - | 3783,9 | 7864,1 | 15323,0 | 4080,2 | 7458,9 | 11539,1 |
| 2. Кредиторская задолженность | - | 10701,0 | 10138,5 | 9241,6 | -562,5 | -896,9 | -1459,4 |
| 3. Фонды потребления | - | 32,8 | 41,9 | 135,6 | 9,2 | 93,7 | 102,9 |
| 4.Резервы предстоящих расходов и платежей | - | - | - | - | - | - | - |
| Показатели ликвидности | |||||||
| 1.Чистый оборотный капитал | 6678,4-14517,7 | -7839,2 | -8902,8 | 35144 | -1063,6 | 44046,8 | 42983,2 |
| 2.Доля ЧОК в текущих активах | -7839,3/6678,4 | -1,174 | -0,974 | 0,587 | 0,200 | 1,561 | 1,761 |
| 3.Коэффициент соотношения материальных оборотных средств и текущих пассивов | (4766,4-184,8)/(14517,6-32,8) | 0,316 | 0,383 | 2,389 | 0,066 | 2,006 | 2,072 |
| 4.Коэф-т текущей ликвидности | (6678,4-184,8)/(9506,3-32,8) | 0,448 | 0,492 | 2,425 | 0,044 | 1,933 | 1,976 |
| 5.Коэф-т критическ. ликвидности | (7576,5-4512,)/(14517622-32,8) | 0,132 | 0,110 | 0,036 | -0,022 | -0,073 | -0,096 |
| 6.Коэф-т абсолютной ликвидности | 29,1/(14517,6-32,8) | 0,002 | 0,002 | 0,0001 | -0,0005 | -0,001 | -0,002 |
| 7.Доля ден.средств и краткосроч. ц.б. в текущих активах | 29,1/6678,4 | 0,004 | 0,003 | 0,00003 | -0,001 | -0,003 | -0,004 |
| 8.Коэф-т отношения дебиторской и кредиторской задолженности | 10701,0/6678,4 | 7,072 | 7,318 | 28,124 | 0,246 | -6,22 | 21,053 |
Анализируя данные табл. 2.4.1 можно сказать следующее. Сумма чистого оборотного капитала при абсолютном его росте на 42983,2 млн. руб. относительно общей суммы текущих активов.
Коэффициент текущей ликвидности отражает, достаточно ли у предприятия средств, которые могут быть использованы им для погашения своих краткосрочных обязательств. Нормативное значение этого коэффициента установлено дифференцированно по отраслям народного хозяйства, для сельскохозяйственных предприятий он принят на уровне 1,7. Приведенные расчеты показывают, что, по состоянию на конец 2001 года на РУП «Гомельский ОТКЗ жировой - комбинат» он был на уровне 0,45, однако к концу 2003 года он уменьшился на 1,98 пункта и составил 2,43. Уровень коэффициента текущей ликвидности может быть оценен положительно до тех пор, пока он будет больше 1.
Частным показателем коэффициента соотношения оборотных средств и краткосрочных обязательств является коэффициент соотношения материальных оборотных средств и краткосрочных обязательств. Он отражает в какой степени предприятие зависит от материально-производственных запасов с точки зрения необходимости мобилизации денежных средств для погашения своих краткосрочных обязательств. На нашем предприятии этот коэффициент в 2001 году составил 0,3, в 2002 году – 0,4, а в 2003 году 2,4. Это означает, что в покрытии краткосрочных обязательств в 2001 году была низкой, а в 2002-2003 годах увеличилась доля денежных средств и дебиторской задолженности, которые в свою очередь являются быстрореализуемыми активами.
Другим частным показателем коэффициента текущей ликвидности является коэффициент «критической» ликвидности. Он характеризует отношение более ликвидной части оборотных средств к текущим обязательствам. Его расчет обусловлен тем, что ликвидность отдельных категорий оборотных средств неодинакова, и если денежные средства могут служить непосредственным источником выплаты текущих пассивов, то запасы могут быть использованы для этой цели лишь после их реализации. Теоретически величина данного показателя считается достаточной при уровне 0,7-0,8. На РУП «Гомельский ОТКЗ жировой - комбинат» уровень коэффициента критической ликвидности также ниже уровня теоретически достаточного (2001 год - 0,1; 2002 год - 0,1; 2003 год – 0,04 < (0.7-0.8)).
Данные свидетельствуют о том, что, несмотря на социальную значимость и востребованность продукции комбината, объемы производства как в действующих, так и в сопоставимых ценах падают, что приводит к снижению уровня реализации продукции и к снижению показателей эффективности деятельности предприятия.
Высокие затраты на приобретение сырья. Основные сырьевые ресурсы - жиры и растительное масло. В связи с небольшими объемами производства растительного масла в Республике Беларусь, основную долю сырья приходится импортировать. Импортированное сырье в объеме поставок для предприятия составило в 2003 около 70%. Прежние годы объем импортных поставок доходил до 90%. Цены на это сырье устанавливаются в условных единицах по сложившемуся валютному курсу. Удорожание сырья приводит к увеличению затрат на выпускаемую продукцию. В связи с действующим порядком формирования цен на производимую продукцию в Республике Беларусь, Гомельский жировой комбинат может среднемесячно повышать цену всего на 2%, что не компенсирует темп роста затрат.
Резкий рост цен на энергоносители. В связи с высокой энергоемкостью производства и резким повышением цен на энергоносители, затраты на топливо и энергию в 2003 году составили 8,15%, в то время как в 2000 году они составляли всего 5,49 %.
Из-за низкого коэффициента использования производственных мощностей при одновременном повышении минимальной заработной платы, резко выросли общепроизводственные и общехозяйственные расходы, как в абсолютном значении, так и их доля в себестоимости, выпускаемой продукции. Это отрицательно сказывается на конкурентоспособности продукции Гомельского комбината по ценовому признаку.
За период 2001-2003 гг. произошли незначительные изменения в структуре основных фондов. Стоимость основных фондов возросла на 31630 млн. руб. (54688-23058) или на 237% , в том числе основных производственных фондов на 32351 млн. руб. (53352-21001) или на 254%. Увеличилась доля ОПФ в общей сумме основных фондов на 6,5% (97,6 - 91,1) и соответственно увеличилась доля непроизводственных фондов.
Такое распределение основных фондов по категориям является не совсем эффективным, потому что значительную долю основных средств занимают машины и оборудование, а здания и сооружения почти в полтора раза меньшую. Это объясняется наличием на предприятии большего количества рабочих машин и различного оборудования, которое имеет высокую остаточную стоимость.
Что касается распределения основных фондов по производственным и не производственным, то ситуация здесь нормальная – непроизводственные фонды занимают меньше одной пятой стоимости основных фондов, что, в целом, неплохо.
Не смотря на достаточно большой абсолютный прирост внеоборотных и оборотных активов, их структура изменилась незначительно. Следовательно, существенного перераспределения средств не произошло.
Еще одним неблагоприятным фактором изменения структуры оборотных активов считается снижение удельного веса денежных средств на 2%, в то время когда их доля в структуре оборотных активов итак достаточно мала: 0,4 % - в 2001 году; 0,3% - в 2002 году;0,03% - в2003 году. Такое положение дает основания для предположения о недостаточном уровне ликвидности.
Как показывают данные, наибольший удельный вес в кредиторской задолженности приходится на статью расчеты с поставщиками и подрядчиками: в 2001 году эта статья занимает 91,20%, в 2002 году 92,29%, в 2003 году 83,64%, данная динамика показателя свидетельствует о несвоевременности сдачи выполненных ремонтных работ со стороны РУП «Гомельский ОТКЗ жировой - комбинат». По остальным статьям существенных изменений не произошло.
Предприятие работает с переменным успехом, при условии загруженности оборудования 25-30%. Комбинат теряет часть рынка в связи с недостаточно конкурентоспособной продукцией по сравнению с иностранными производителями, при условии, что комбинат работает на устаревшем оборудовании как морально, так и физически.
Обратив внимание на выше сказанное, целесообразнее внедрять технические мероприятия на предприятии, что в свою очередь будет благотворно влиять на финансовые результаты РУП «Гомельский ОТКЗ жировой - комбинат»
ГЛАВА3
ПУТИ УЛУЧШЕНИЯ ФИНАНСОВОГО СОСТОЯНИЯ НА
РУП «ГОМЕЛЬСКИЙ ОРДЕНА ТРУДОВОГО КРАСНОГО ЗНАМЕНИ ЖИРОВОЙ КОМБИНАТ»
3.1 Мероприятие по внедрению более дешевого и менее энергетически
затратного метода производства твердых жиров методом переэтерификации
Одним из способов получения твердых жиров является их переэтерифи-кация.
Переэтерификация жиров представляет собой процесс, при котором происходит перегруппировка жирных кислот внутри молекул и между молекулами глицеридов одного жира и смесей различных жиров.
В результате переэтерификации можно получить продукт, обладающий новыми свойствами, отличающимися от свойств исходных жиров.
Процесс переэтерификации изменяет глицеридный состав жира благодаря внутри - и межмолекулярному перемещению жирных кислот. Но в отличии от процесса гидрогенизации в процесс переэтерификации сохраняется кислотный состав исходных жиров.
Перемещение жирных кислот из одной молекулы в другую или из одного положения в другое происходит в присутствии катализатора. Катализаторы ускоряют этот процесс и делают возможным протекание его при более низких температурах со снижением или даже исключением термического распада эфиров. В качестве катализаторов чаще всего применяют алкоголяты щелочных металлов. В настоящее время переэтерификацию проводят главным образом с метилатом или этилатом натрия фирм Degussa AG и другие. Краткая характеристика этих продуктов представлена в табл. 3.1.1
Таблица 3.1.1
Характеристика продуктов, участвующие в процессе