Стратегічні аспекти управління ресурсами на підприємствах
- виявити пріоритетність різних задач у часі, а також розподілити відповідальність за їхнє виконання.
В таблиці 2.5. більш детально розглянемо ефективність виробничої діяльності ТОВ “Пельменна”.
Аналізуючи дані таблиці 2.5. можна зробити наступні висновки, що в 2007 році порівняно з 2005 роком в ТОВ “Пельменна” дохід від реалізації продукції збільшився на 29,2% і становить в 2007 році 988,5 тис. грн., чистий прибуток також збільшився в 2007 році порівняно з 2005 роком майже у 3,8 рази і становить 12,9 тис. грн.
Разом з тим в ТОВ “Пельменна” спостерігається досить низький рівень рентабельності в 2005 році становив 0,6%, а в 2007 році 1,7%. Це обумовлено насамперед досить високим рівнем собівартості реалізованої продукції. Таких тенденцій досягнуто через високу собівартість продукції, яка виробляється в товаристві.
Собівартість зросла насамперед через подорожчання електроенергії, паливо-мастильних матеріалів, обладнання та сировини, підвищенням мінімальної заробітної плати працівникам, диспаритетом цін на промислову та харчову продукцію.
Таблиця 2.5
Ефективність виробничої діяльності ТОВ “Пельменна”
за 2005 – 2007 роки
Показники |
Роки | 2007 р. в% до 2005 р. | ||
| 2005 | 2006 | 2007 | ||
| Дохід від реалізації продукції: всього, тис. грн. | 695,7 | 816,7 | 988,5 | 129,2 |
| на 1000 грн. основних виробничих фондів, тис. грн. | 4092,3 | 3212,8 | 4959,8 | 121,2 |
| на 1-го середньорічного працівника, тис. грн. | 14,8 | 18,15 | 22,9 | 154,3 |
| Виробництво чистого прибутку: всього, тис. грн. | 3,4 | 4,9 | 12,9 | 379,4 |
| на 1000 грн. основних виробничих фондів, тис. грн. | 20,0 | 19,3 | 64,7 | 323,5 |
| на 1-го середньорічного працівника, грн. | 72,3 | 108,8 | 300,0 | 414,9 |
| Рівень рентабельності виробництва,% | 0,6 | 0,7 | 1,7 | +1,1 |
Для подолання негативної тенденції насамперед потрібно працювати над зниженням собівартості продукції – зменшувати витрати ресурсів на одиницю продукції. Отже ще раз підкреслимо що на даному підприємстві найбільш доцільно обґрунтувати та реалізувати стратегію зниження собівартості продукції.
2.2 Рівень виробничих витрат на підприємстві
Підприємства в усьому світі використовують різні засоби по залученню покупців, завойовуючи їхню довіру, випереджуючи конкурентів і утримуючи своє місце на ринку. З тих пір, як керівництво підприємств стало визначати короткострокові і довгострокові маневри для приведення у відповідність специфічної ситуації підприємства і ринкового середовища, існує незліченна безліч варіантів і нюансів стратегії.
Конкурентний підхід, який ґрунтується на низьких повних витратах виробництва, є найбільш доцільним тоді, коли на ринку багато покупців, чутливих до ціни.
Основне завдання стратегії лідерства за витратами полягає в створенні стійкої переваги у витратах над конкурентами, що пропонують низькі ціни. Завдяки конкурентній перевазі у витратах її потім використовують як основу для боротьби з конкурентами шляхом завойовування частки ринку по цінах конкурентів, або отримання додаткового прибутку від продажу товарів по ринкових цінах.
Переваги у витратах приносить дохід доти, доки конкуренти не почнуть агресивні спроби знизити ціни і збільшити за рахунок цього свій обсяг продажів. Успішно діючим компаніям-лідерам по витратах виключно легко вдається находити шлях зниження витрат. Досягнення лідерства у витратах звичайно означає низькі витрати ресурсів щодо конкурентів, зафіксовані в діловій стратегії підприємства.
Для досягнення переваги по витратах загальні витрати виробництва підприємства по всьому ланцюжку цінностей повинні бути менші за сукупні витрати конкурентів.
Значні переваги по витратах можуть виникати при знаходження шляхів реструктуризації, запровадження енергозберігаючих технологій, скорочення зайвих витрат і створенні основ для більш економічної роботи.
Отже, щоб ТОВ “Пельменна” було лідером за витратами в харчовій галузі, в даному підприємстві потрібно насамперед впроваджувати ресурсозберігаючі технології, удосконалити організацію обміну отримання і використання ресурсів, підвищувати продуктивність праці, здійснювати соціально-психологічні заходи з економії, тобто сформувати і реалізувати стратегію зниження собівартості продукції. Але, щоб вірно розробити і реалізувати дану стратегію, потрібно насамперед здійснити стратегічний аналіз використання ресурсів на підприємстві.
Оскільки основний вид продукції яку виробляє підприємство це хлібобулочні вироби, а як відомо, хліб - усьому голова, необхідний і корисний продукт, уживаний кожною людиною день у день. Хлібобулочні вироби постійно користаються попитом, і їх виробництво є і буде дуже вигідною справою за всіх часів.
Хліб вживається в їжу щодня, тому дуже важливо, що він був не тільки смачним, але і корисним. Комусь може здатись, що хліб він і є хліб, важко щось придумати оригінальне. Але як пояснить той факт, що один вид користається підвищеним попитом, а інший ні?
Особливою популярністю в м. Миргород користується „Хліб звичайний”. І саме на його виробництві планує зосередити всі зусилля ТОВ „Пельменна”.
Тоді в таблиці 2.6. дослідимо змінні норми витрат та собівартість виробництва „Хліба звичайного” в ТОВ „Пельменна”.
Таблиця 2.6
Змінні норми витрат та собівартість виробництва „Хліба звичайного” в ТОВ „Пельменна” за 2005 – 2007 роки
| Види сировини | 2005р. | 2006р. | 2007р. | ||||||
|
норма, кг. |
ціна, грн. |
сума, грн. |
норма, кг. |
ціна, грн. |
сума, грн. |
норма, кг. |
ціна, грн. |
сума, грн. |
|
| Борошно в/с | 41,60 |
1, 20 |
49,92 |
41,60 |
1,40 |
58,24 |
41,60 |
2, 20 |
91,52 |
| Дріжджі пресовані | 0,55 |
2,90 |
1,60 |
0,55 |
3,00 |
1,65 |
0,55 |
4, 20 |
2,31 |
| Сіль | 0,86 | 0,60 | 0,52 | 0,86 | 0,60 | 0,52 | 0,86 | 0,60 | 0,52 |
| Вода | 13,30 | 0,03 | 0,40 | 13,30 | 0,03 | 0,40 | 13,30 | 0,07 | 0,93 |
| Олія | 0,07 | 3,50 | 0,22 | 0,07 | 3,50 | 0,22 | 0,07 | 11,00 | 0,77 |
| Сироватка | 5,70 | 0,25 | 1,43 | 5,70 | 0,25 | 1,43 | 5,70 | 0,50 | 2,85 |
| Всього сировини | х |
х |
54,09 |
х |
х |
62,46 |
х |
х |
98,90 |
Аналізуючи таблицю 2.6. видно, що з кожним роком витрати на сировину зростають. Найбільше зростання відбулося по таким видам сировини борошно на 83,3%, дріжджі на 44,8%, сироватка на 100% а найбільше зростання відбулося по олії майже на 215%, це зумовлено насамперед інфляційними процесами в країні, зростанням світових цін на продукти харчування та вступом України до СОТ.
В таблиці 2.7. показано більш детально повну собівартості при виробництві „Хліба звичайного” в ТОВ „Пельменна” за 2005-2007 роки. Собівартість найкраще характеризує ефективність роботи даного підприємства.
Таблиця 2.7
Собівартість виробництва „Хліба звичайного” в ТОВ „Пельменна” за 2005 – 2007 роки
| Статті витрат | Витрати, грн. при виробництві 100 хлібин | 2007 р. в% до 2005 р. | ||
| 2005р. | 2006р. | 2007р. | ||
| Сировина | 54,09 | 62,46 | 98,90 | 182,8 |
| Заробітна плата | 4,50 | 4,50 | 7,50 | 166,7 |
| Електроенергія | 7,48 | 15, 20 | 18,00 | 240,6 |
| Постійні витрати | 13,52 | 23,00 | 27,80 | 205,6 |
| Всього витрат | 79,59 | 105,10 | 152, 20 | 191,2 |
| Собівартість одного виробу | 0,80 | 1,05 | 1,52 | 191,2 |
З таблиці 2.7. видно, що з кожним роком витрати зростають. Так, наприклад, якщо витрати на сировину (борошно, дріжджі, сироватка та інші) у 2005 році складала 54,09 тис. грн., то у 2007 році – 98,9 тис. грн., це зумовлено насамперед зростанням ціни на борошно та дріжджі. Найбільше зростання відбулося по електроенергії та постійних витратах, а саме відповідно на 140,6% та 105,6%.
Також слід відмітити, що за останні роки на обладнання не відраховуються амортизаційні фонди, це зумовлено тим, що обладнання відпрацювало свій експлуатаційний термін і вже давно повинне бути списаним. З цього і виходить в останні роки збільшення витрат на електроенергію та постійні витрати.
Отже, як підсумок слід зазначити, що при виробництві „Хліба звичайного” в ТОВ „Пельменна” в останні роки спостерігається зростання рівня витрат енергоресурсів, що негативно відбивається на загальному рівні собівартості продукції. Також слід відмітити, що в товаристві не проводяться ніякі додаткові заходи, які б сприяли заощадженню енергоресурсів.
Для того, щоб визначити які саме статті найбільше вплинули на збільшення витрат в цілому при виробництві хліба 2007 році порівнянно з 2005 роком виконаємо індексний аналіз. Для цього використаємо дані таблиці 2.8.
Таблиця 2.8
Структура собівартості виробництва „Хліба звичайного”
(100 хлібин) в ТОВ „Пельменна” в 2005 – 2007 роках.
| Статті витрат | 2005 р. | 2007 р. | ||
| грн. | структура,% | грн. | структура,% | |
| Сировина | 54,09 | 68,0 | 98,90 | 65,0 |
| Заробітна плата | 4,50 | 5,6 | 7,50 | 4,9 |
| Електроенергія | 7,48 | 9,4 | 18,00 | 11,8 |
| Постійні витрати | 13,52 | 17,0 | 27,80 | 18,3 |
| Всього витрат | 79,59 | 100,0 | 152, 20 | 100,0 |
| Собівартість одного виробу | 0,80 | Х | 1,52 | Х |
1. Динаміка собівартості характеризується індексом собівартості:
 ;
(2.1)
де С1, і С0 – собівартість у звітному і базових роках;
Іс= 152,2/79,59=1,912
2. Динаміка витрат по окремих статтях характеризується індексом витрат:
 ,(2.2)
де Сі1 і Сі0 – витрати і-й статті у звітному і базових роках.
Наприклад індекс витрат на оплату праці дорівнює:
Ісз = 7,5/4,5=1,667
3. Вплив зміни витрат кожного виду на індекс собівартості визначається за формулою:
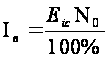 ,(2.3)
де N0 – питома вага статті витрат за базовий рік.
Індекс впливу зміни оплати праці становить:
Ів = 1,667*0,056=0,093
4. Участь окремих статей витрат визначають за формулою:
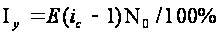 ,
(2.4)
Індекс участі оплати праці в зміні витрат становить:
Іу = (1,667-1) *0,093·100% = 3,7%
Результати розрахунків за всіма статтями витрат зведені в таблицю 2.9.
Дані останньої графи таблиці 2.9. показують, що витрати при виробництві „Хліба звичайного” в ТОВ „Пельменна” в 2007 році підвищились в основному за рахунок збільшення витрат на сировину 56,1%, постійні витрати 18,2% та електроенергію 13,2%, по статті заробітна плата зміни відбулись не значні 3,7%.
Таблиця 2.9
Індексний аналіз змін витрат виробництва „Хліба звичайного”
(100 хлібин) в ТОВ „Пельменна” в 2005 – 2007 роках в розрізі всіх статей витрат
| Статті витрат | Витрати |
Структура витрат за 2005 р. N0/100% |
Індекс витрат Іс | Постатейний індекс собівартості, ісN0 | Зміна витрат, Іс-1 | Постатейна зміна собіварто сті,% (Іс-1) N0 | |
| 2005 р. | 2007 р. | ||||||
| Сировина | 54,09 | 98,90 | 0,68 | 1,828 | 1,243 | 0,828 | 56,1 |
| Заробітна плата | 4,50 | 7,50 | 0,056 | 1,667 | 0,093 | 0,667 | 3,7 |
| Електроенергія | 7,48 | 18,00 | 0,094 | 2,406 | 0,226 | 1,406 | 13,2 |
| Постійні витрати | 13,52 |
27,80 |
0,17 | 2,056 | 0,350 | 1,056 | 18,2 |
| Всього витрат | 79,59 | 152, 20 | 1,00 | 1,912 | 1,912 | 0,912 | 91,2 |
| Собівартість одного виробу | 0,80 |
1,52 |
Х | Х | Х | Х | Х |
Це відбувається за рахунок збільшення вартості сировини (борошна та дріжджів) та електроенергії. В результаті затрати в цілому в 2007 році порівняно з 2005 роком зросли на 91,2%.
Отже, провівши стратегічний аналіз діяльності ТОВ „Пельменна” можна зробити слідуючі висновки, що дане підприємство є рентабельним із рівнем рентабельності в 2007 році 1,7%, але в той же час прослідковується тенденція до збільшення собівартості виробленої продукції. Так, затрати на виробництво наприклад продукції „Хліб звичайний” збільшились на 91,2% в 2007 році в порівнянні з 2005 роком. Основною статтею витрат є витрати на сировину (борошно, дріжджі), електроенергію та постійні витрати. Отже, в даному підприємстві потрібно більше уваги приділяти ресурсозбереженню, тобто розробити для господарства оптимальну стратегію зниження собівартості, в якій би в комплексі поєднувалося збереження матеріальних, фінансових, трудових та енергетичних ресурсів.
2.3 Характеристика затратоутворюючих чинників в стратегічному управлінні витратами підприємств
Ресурсні стратегії - тип забезпечуючих стратегій стратегічного набору, в яких визначаються стратегії поведінки підприємства у зонах стратегічних ресурсів, форми та методи постачання, політика створення страхових запасів; систем розподілу і поповнення ресурсів.
Реалізація ресурсних стратегій означає також формування нового або перетворення наявного виробничого потенціалу підприємства, оскільки кількість, співвідношення та цільова спрямованість використання ресурсів “задають” основні цільові характеристики виробничого потенціалу підприємства.
Структура та зміст стратегій залежать від галузевої приналежності підприємства, характеру виробництва, місцезнаходження, форми власності та рівня управління підприємством. Якщо перші три характеристики “задають” перелік і структуру необхідних і доступних ресурсів, то останні дві - систему прийняття рішень щодо забезпечення розробки та виконання ресурсних стратегій.
Кожна галузь характеризується відповідною фондо-, матеріало-, енерго - та трудомісткістю продукції, що випускається. Для забезпечення функціонування ТОВ „Пельменна” потрібні матеріально-сировинні ресурси, які класифікують на такі групи: сировина; основні матеріали; комплектуючі вироби; допоміжні матеріали; паливо.
Основна мета будь-якої ресурсної стратегії полягає в тому, щоб, урахувавши всі вимоги продуктових і функціональних стратегій, забезпечити підприємство сировиною, матеріалами, паливом, запчастинами, обладнанням, трудовими, фінансовими та інформаційними ресурсами.
В умовах підвищення своєї самостійності підприємства самі відповідають за необхідний перелік, кількість та якість ресурсів, потрібних для прискореного переходу на нові види продукції, зняття з виробництва застарілої, а також для відповідного розвитку (скорочення) окремих функціональних підсистем підприємства. Згідно з цим ТОВ „Пельменна” визначає поточну та перспективні потреби в ресурсах, а також передбачає необхідні заходи щодо їх забезпечення.
Основою для розрахунків потреб у ресурсах є:
- продуктові стратегії, де визначено необхідні типи та обсяги виробництва продукції для заповнення “стратегічної прогалини”;
- функціональні стратегії, де визначено потреби в ресурсах для створення, підтримки, розвитку та скорочення діяльності окремих функціональних підсистем підприємства;
- необхідний рівень резервів для забезпечення безперервного функціонування підприємства;
- методи обґрунтування раціонального використання матеріальних ресурсів з урахуванням змін у їхній структурі, заміни дефіцитних матеріалів менш дефіцитними, використання внутрішніх резервів, вторинної сировини та відходів;
- методи обґрунтування раціональних норм використання ресурсів та їх економії.
Значення та вплив ресурсів на ефективність роботи підприємства визначаються роллю, яку відіграє той чи інший ресурс для досягнення цілей підприємства, можливостями його заміни, рівнем впливу цін окремих ресурсів на показники ефективності роботи підприємства. Доступність ресурсів може бути охарактеризована через їхню унікальність, а також через складність постачання. Рівень складності оцінюється в свою чергу через імовірність впливу підприємства-споживача на своїх постачальників: чим вищий рівень впливу, тим менші складності у постачанні.
Процес забезпечення матеріально-сировинними ресурсами можна спростити за допомогою системи організаційних, економічних і технічних заходів, через які відбувається взаємозв'язок ресурсних стратегій між собою, а також з такими функціональними стратегіями: маркетинговою стратегією - через пошук і розвиток зон стратегічних ресурсів, стратегією наукових досліджень та розробок - через розробку відповідних методів взаємозаміни ресурсів тощо. Аналіз і планування альтернативних ресурсів здійснюють так, як і “портфельний” аналіз і планування продуктово-товарних стратегій.
Окрема проблема щодо забезпечення виробництва матеріально-сировинними ресурсами - це створення запасів. В ідеальному випадку, коли постачання відбувається синхронно за всіма складовими, обсяги ресурсів, які щоденно отримує підприємство відповідають програмі добового випуску продукції. Запаси можуть дорівнювати нулю. Якщо потреби в ресурсах не відповідають наявним, доцільним, є певне страхування у вигляді “буферних запасів”, які компенсують недоліки у постачанні. Це відбиває тісний зв'язок ресурсних стратегій та функції постачання як діяльності з організації виконання ресурсних стратегій.
Залежно від місця, ролі, рівня перетворень у забезпеченні, а також з урахуванням суб'єктивних факторів, можна застосовувати різні підходи до змісту ресурсних стратегій:
- для кожного виду сировини або матеріалу розробляти окрему ресурсну стратегію;
- формувати стратегію для групи матеріалів або сировини;
- розробляти комплексну ресурсну стратегію для всього підприємства.
З метою безперервного забезпечення підприємства ТОВ „Пельменна” сировиною, матеріалами, паливом та іншими матеріально-сировинними ресурсами планується використовувати певний обсяг оборотних коштів, які складаються із засобів, вкладених у фонди обігу (товарні запаси, грошові ресурси, необхідні для забезпечення безперервного обігу товарів, грошей у розрахунках з постачальниками), та грошей, вкладених в обігові кошти (матеріали для господарських потреб, малоцінні та швидкозношувані предмети, паливо, витрати майбутніх періодів). Правильна організація обігу оборотних коштів можлива за умови врахування зв'язків стратегій матеріальних і фінансових ресурсів.
Дане підприємство для визначення можливостей забезпечення технікою та технологією найчастіше використовують їхню вартісну форму - основні фонди (і в цілому є зв'язок з інвестиційними стратегіями). У практиці обліку виробничі фонди поділяються на будівлі, споруди, силове устаткування, передаточне обладнання, робочі механізми та апарати, інструменти і приладдя, господарський інвентар, транспорт - відносно яких приймаються рішення про напрямки використання коштів.
Існує тісний зв'язок між забезпеченням технікою та виробничими стратегіями. Так, потреби в окремих видах обладнання, машинах і механізмах у натуральному вираженні визначаються окремо:
- для капітального будівництва та реконструкції підприємства;
- заміни застарілого обладнання на основному, допоміжному та
- обслуговуючому виробництві;
- комплектації продукції машинобудування;
- науково-дослідних робіт тощо.
Потреба в машинах та обладнанні залежить від:
- обсягів запланованих робіт (згідно з продуктово-товарними стратегіями);
- комплектації обладнання згідно з планом;
- створення комплексів машин;
- створення або реконструкції виробництва, розширення діючих потужностей;
- темпів розвитку виробництва.
Безумовним фактором забезпечення функціонування будь-якого підприємства є залучення персоналу з певними кількісними, структурними та якісними характеристиками.
Для правильного визначення підходу до формування кадрової складової виробничого потенціалу застосовують різні групування персоналу підприємства.
Специфіка трудових ресурсів полягає в тому, що забезпечення ними підприємства пов'язано з роботою з конкретними особами, які мають не лише професійно-кваліфікаційні характеристики, а й досвід, рівень культури, виховання, статево-вікові відмінності.
Крім того, будь-які зміни на підприємстві зумовлюють зміни вимог до персоналу, тому не треба сподіватися на те, що можна вдовольнити потреби підприємства в трудових ресурсах один раз і назавжди. Отже на ТОВ „Пельменна” необхідно постійно вивчати потреби у персоналі та можливості їх задоволення.
Необхідні прямі та непрямі витрати (інвестиції) у відповідні заохочення персоналу для забезпечення ефективного функціонування підприємства постійно зростають і включають в себе:
- заробітну плату, витрати на соціальні потреби (соціальне страхування та пенсійне забезпечення);
- витрати на пошук, найм і підготовку (перепідготовку) працівників, які тим вищі, чим кваліфікованіші кадри потрібні для здійснення процесу виробництва та управління;
- витрати на створення робочих місць з певними умовами праці, обладнанням, що постійно вдосконалюється з розвитком науково-технічного прогресу.
Стратегія відносно трудових ресурсів на підприємстві передбачає добір, заміщення, закріплення, просування, навчання, перекваліфікацію, оцінку та звільнення кадрів.
Фінансові та інформаційні ресурси займають центральне місце, оскільки пов’язують інші ресурси і до деякої міри можуть їх заміняти. Таку роль переважно відіграють переважно фінансові ресурси, тому стратегії відносно них треба дуже обґрунтовано розробляти.
Крім того, фінансові стратегії нерідко вступають у протиріччя з загальними та продуктовими стратегіями. Наприклад, зміцнення конкурентної позиції на ринку по конкретному товару потребує додаткових інвестицій (витрат), а поточні фінансові показники при цьому можуть погіршитись.
Керівництву підприємства треба постійно балансувати між коротко - та довгостроковими ефектами використання фінансових ресурсів, тому певні протиріччя спостерігаються і в стандартних фінансових цілях і стратегіях:
- скорочення зовнішніх джерел фінансування (тобто покращення співвідношення власного та позичкового капіталу);
- вдосконалення структури капіталу підприємства (співвідношення між основним та оборотним капіталом).
Фінансові ресурси, їхні обсяги та джерела формування є фундаментом виконання всіх інших елементів “стратегічного набору”. Так, закупівля ресурсів інших типів залежить від наявності певних і обсягів грошових ресурсів, можливостей їхнього використання.
Джерелами формування фінансових ресурсів на ТОВ „Пельменна” є власні джерела (прибуток, амортизація, реалізація, вилучення основних фондів тощо) і позичкові (нові боргові зобов'язання у вигляді довго - та короткострокових кредитів). Окремим джерелом є пряме бюджетне фінансування. Основою для визначення джерел фінансування є звіт про грошові надходження.
Будь-яка система стратегій потребує обґрунтування потрібних і можливих інвестицій для їхнього виконання, тому зміст фінансових стратегій передбачатиме, зокрема:
- створення, розгортання та управління активами;
- використання та закріплення капіталу у виробничому функціонуванні;
- розробку заходів щодо якнайбільшого самозростання капіталу.
Загалом розробка та здійснення фінансових стратегій - це узгодження фінансових потоків між стратегіями, що створюють прибутки, та тими, які потребують додаткових вкладень у вигляді інвестицій. Тому всі стратегії у “стратегічному наборі” мають фінансово-економічні характеристики, передусім - очікувані результати та витрати, дисконтовані з урахуванням змін у зовнішньому середовищі (насамперед на рівень інфляції).
З метою досягнення високих показників потрібно формувати систему управління фінансами підприємства, яка б забезпечувала здійснення фінансових ресурсних стратегій та функціонування підприємства в ринковому середовищі.
Дуже специфічним ресурсом сучасного виробництва стає інформація, що є умовою та елементом будь-якої виробничої діяльності.
Інформація нині стає новим джерелом доданої вартості, невід'ємною складовою виробничого потенціалу підприємства, оскільки існує та впроваджується у вигляді результатів наукових розробок, проектів і конструкторських рішень, а також у вигляді знань, навичок і досвіду персоналу підприємства. Інформація як ресурс має найбільшу цінність у такому вигляді:
- даних про ринки збуту, потреби та іншої маркетингової інформації;
- науково-технічних розробок нових продуктів, матеріалів, технологій тощо;
- розробок відносно організації виробництва, праці та управління;
- документів, які регулюють діяльність підприємства та його зв'язки із середовищем;
- банки даних і знань загального та спеціального спрямування.
Особливе місце у виробництві на ТОВ „Пельменна” належить трудовим ресурсам, що є носіями специфічної інформації - знань, навичок і досвіду. Наявність чи відсутність необхідної для даного виробництва інформації у конкретного індивіда визначає його цінність для підприємства; на таких засадах добирають працівників.
Інформацію не можна віднести до жодної зі звичних груп матеріальних ресурсів, однак без неї неможливо поєднати всі ресурси в систему певного типу з характерними ознаками - виробниче підприємство конкретної галузі, наукову організацію чи державну установу - що різняться комбінацією ресурсів.
Інформація регулює споживання ресурсів, заміну одних іншими, а також їх економію, оскільки містить передовий досвід функціонування процвітаючих підприємств. Інформаційні ресурси стратегії все більше відіграють вирішальну роль у підвищенні конкурентоспроможності підприємств.
Споживання енергії в матеріальному виробництві обернено пропорційне витратам робочої сили.
Стратегії стосовно енергетичних ресурсів пронизують усю виробничу діяльність держави, починаючи з міжурядових домовленостей, стратегій енергопостачання окремих регіонів галузей, підприємств і відомств. Вони мають форму енергетичних програм і повинні забезпечити взаємозв'язок і взаємопогодженість дій різних суб'єктів господарювання.
Розробка та впровадження ресурсних енергетичних стратегій, виходячи зі специфічних особливостей енергопостачання в Україні, має специфічні особливості, які полягають у необхідності врахування кожним підприємством державної політики у цій сфері. Енергетичний ринок України у тому вигляді, в якому він нині існує - не ефективний, не прозорий і потребує від кожного підприємства ретельної уваги. Основний його недолік - відсутність урахування інтересів виробників при формуванні потоків і взаємовідносин між виробниками, постачальниками та споживачами, що призводить до дефіциту енергії та боргів за її постачання.
Отже, щоб на підприємстві ТОВ „Пельменна” розробити ефективну стратегію зниження собівартості продукції керівництву потрібно приділяти увагу раціональному використанню усіх наявних на підприємстві ресурсів, зокрема матеріально сировинних, трудових, фінансових, інформаційних, енергетичних.
Розділ 3. Формування та обґрунтування стратегії зниження собівартості продукції на підприємстві
3.1 Розробка стратегії ресурсозбереження на підприємстві
При розробці заходів щодо розробки та реалізації обраної стратегії керівництву ТОВ „Пельменна” необхідно:
- встановити пріоритети серед адміністративних задач для того, щоб їхня відносна значимість відповідала тій стратегії, яку буде реалізовувати організація. Це стосується, в першу чергу, таких задач, як розподіл ресурсів, встановлення організаційних відносин, створення допоміжних систем;
- встановити відповідність між обраною стратегією і внутрішніми організаційними процесами для того, щоб зорієнтувати діяльність організації, як її структура, система мотивації та стимулювання, норми та правила поведінки, цінності та вірування, кваліфікація працівників та менеджерів тощо;
- зробити вибір і привести у відповідність до обраної стратегії стиль лідерства і підходи до керування організацією.
Управління ресурсозбереженням на виробництві є процесом, спрямованим на досягнення оптимального рівня витрат ресурсів та їх досягнення. Мета раціоналізації ресурсоспоживання повинна відповідати наступним вимогам: визначеність; чіткість; досяжність; відповідність цілям вищого порядку.
Ресурсозбереження - це система заходів, спрямованих на ефективне використання ресурсного потенціалу, що забезпечує мінімізацію витрат ресурсів на продукцію.
До ресурсозбереження слід підходити, як до складної науково-технічної проблеми, що має певні кількісні та якісні параметри, комплексний характер виникнення, певне співвідношення внутрішнього і зовнішнього чинників механізму зародження, альтернативні способи вирішення, наявні матеріально-технічні можливості практичного вирішення.
Слід відрізняти чинники і резерви ресурсозбереження. Чинники відображають якийсь бік чи окремий елемент виробництва, а резерви вказують на міру їх використання при існуючому рівні розвитку продуктивних сил та науково-технічних досягнень. Резервами підвищення енергетичної ефективності можна вважати невикористані, притаманні даному поєднанню різних виробничих чинників за певних умов їх реалізації, рівня запровадження інновацій, можливості удосконалення процесів використання ресурсів, покращення кінцевих результатів виробництва за рахунок чинників, які сприяють підвищенню енерговіддачі, усуненню негативного впливу тих чинників, що заважають раціональному використанню ресурсів. Це заходи, реалізація яких дозволяє забезпечувати випереджувальні темпи зростання виробництва харчової продукції порівняно з зростаючими ресурсовитратами, зменшити витрати ресурсів, не погіршуючи якості харчової продукції.
Резерви зменшення енергоємності харчової продукції мають місце внаслідок того, що у певних випадках практики господарювання не дотримуються умови оптимального розвитку та структурного поєднання чинників. Інколи резерви підвищення енергетичної ефективності виробництва ототожнюють з можливим заощадженням енергоресурсів. Але не кожна можливість заощадити енергію у процесі виробництва є резервом. Наприклад, це стосується випадку, коли заощадження пального, електроенергії призводить до погіршення результативних показників економічної ефективності виробництва.
Ступінь використання резервів вирішальною мірою визначає рівень енергетичної ефективності виробництва переробного підприємства чи галузі.
За характером і змістом з’ясування резерви енергозбереження бувають:
- техніко-технологічні (удосконалення конструкції технічних засобів, технології виробництва, залучення альтернативних джерел енергоресурсів);
- організаційно-економічні (ліквідація непродуктивних витрат енергоресурсів, удосконалення господарського механізму);
- соціально-психологічні (ті, що враховують дію людського чинника, тобто це резерви, пов’язані з піднесенням рівня технічної культури персоналу, його кваліфікації, мотивації енергозаощадження працівників в процесі праці).
Системний підхід до вирішення проблеми ресурсозаощадження передбачає: розробку теоретико-методологічних та методичних основ ресурсозбереження на підприємствах; розробку перспективних форм і методів ресурсозбереження; аналіз енергетичних потоків та запасів енергоресурсів у виробництві.
Діяльність підприємства реалізується ефективно, коли функціональні та ресурсні стратегії узгоджені та пристосовані одна до одної та до стратегії вищого рівня. Одна з головних цілей стратегічного управління на підприємстві - забезпечення раціонального розподілу ресурсів та їх ефективного використання для якнайкращого досягнення поставлених цілей.
В умовах ринкової економіки процес ресурсного забезпечення діяльності підприємства має форму процесу закупівлі.
Основна мета будь-якої ресурсної стратегії полягає в тому, щоб урахувавши всі вимоги продуктових і функціональних стратегій, забезпечити підприємство сировиною, матеріалами, паливом, запчастинами, обладнанням, трудовими, фінансовими та інформаційними ресурсами.
Приймаючи рішення щодо змісту ресурсної стратегії, в першу чергу потрібно враховувати доступність ресурсів та їх значення для виробництва.
Окремо потрібно розглянути енергетичні ресурси. По-перше, це пов’язано з тим, що для економіки України та для кожного підприємства вони є обмежуючим чинником і їхнє забезпечення та використання пов’язані з певними труднощами. По-друге, енергія відіграє роль знаряддя праці, безпосередньо впливаючи на предмет праці, перетворюючи його в кінцеву продукцію. Тому є необхідність у ретельному дослідженні енергоємності виробництва з метою складення оптимального енергетичного бюджету у межах існуючих обмежень та проведення страхувальних заходів.
Враховуючи особливості переробної сфери матеріального виробництва, та ефективності існуючої стратегії ресурсозбереження на підприємстві ТОВ „Пельменна” доцільно сформувати та реалізувати таку стратегію ресурсозбереження, яка б забезпечувала б оптимальні витрати ресурсів в цілому по підприємству. Стратегію, яка орієнтована на надання покупцям більше цінностей за їхні гроші. Це мається на увазі стратегічну орієнтацію на низькі витрати, одночасно надаючи покупцю трохи більше, ніж мінімально прийняту якість, обслуговування, характеристики і привабливості товару. Ідея складається в утворенні підвищеної цінності, що відповідає чи перевищує купівельні чекання в шкалі “якість - обслуговування - характеристики - зовнішня привабливість товару” і одночасно переконанні покупців у розумності ціни. Стратегічна мета полягає в тому, щоб стати виробником товару з низькими витратами і відмінними характеристиками від гарних до чудових, а потім використовуючи перевагу по витратах, знижувати ціну в порівнянні з аналогічними товарами, що випускають конкуренти.
Такий конкурентний підхід називається стратегією оптимальних витрат, тому, що в даному випадку виробник має найкращі (найнижчі) витрати відносно товарів конкурентів.
Щоб стати виробником з оптимальними витратами, підприємство повинне пропонувати таку ж якість, що і конкуренти, тільки з меншими витратами, такі ж можливості товару, тільки дешевше.
Найвдаліший конкурентний підхід полягає в тому, що стати виробником з більш низькими витратами достатньо різноманітних товарів, з наміром стати лідером по витратах і одночасно виробником різноманітних товарів, кращих у галузі сільського господарства.
Стратегія оптимальних витрат має найбільшу привабливість з погляду можливості конкурентного маневрування. Вона надає можливість створити виключну цінність для покупця, балансуючи між стратегіями низьких витрат і диференціації.
Дійсно, така гібридна стратегія дозволяє підприємству використовувати конкурентну перевагу як однієї, так і іншої стратегії, створюючи чудову купівельну цінність.
Враховуючи нинішню економічну ситуацію в країні більшість покупців харчової продукції віддає перевагу дешевим середнім товарам, стандартним виробам з низькими витратами чи дорогим, найвищою мірою диференційованим товаром.
Але враховуючи особливості і специфіку харчової галузі, велику чисельність підприємств-суперників, які мають співставити розміри та обсяги виробництва, здатність постачальників ресурсів (матеріальних, енергетичних) диктувати свої умови, повільне зростання попиту на харчову продукцію (наприклад, хліб).
Покращення показників ефективної діяльності ТОВ „Пельменна” і ресурсомісткості продукції можливо в результаті розробки і реалізації організаційно-технічних міроприємств, комплексно відображаючи фактори ресурсозбереження.
Доцільно в даному підприємстві удосконалити організацію виробництва і праці з метою економії аграрного ресурсів.
Безперервність виробництва передбачає відсутність (чи мінімум) перерв виробництва у роботі технічних засобів і забезпеченості синхронності процесу. Принцип безперервності найповніше втілюється у потоковості, за якої забезпечується синхронність виконання виробничих операцій та паралельне поєднання їх у часі, скорочення енерговитрат за рахунок зменшення пауз (холостого ходу) у технологічному процесі і збільшення машинного часу роботи енергетичних установок. При забезпеченні безперервності створюються умови протікання виробничого процесу без проміжних складів та перевалок скорочується число технологічних операцій. Завдяки дотриманню принципу безперервності зменшуються енерговитрати.
Повне використання технічних можливостей обладнання, відсутність його простоїв з організаційних причин - один із важливих заходів з підвищення продуктивності та ресурсозбереження.
Для підприємства ТОВ „Пельменна” найбільш оптимальною стратегією ресурсозбереження є стратегія оптимальних витрат, яка насамперед включає в себе реалізацію факторів ресурсозбереження на даному підприємстві.
Найвдаліший конкурентний підхід полягає в тому, щоб стати виробником з більш низькими витратами достатньо різноманітних товарів, з наміром стати лідером по витратах і одночасно виробником різноманітних товарів, кращих у галузі.
Стратегія оптимальних витрат має найбільшу привабливість з погляду можливості конкурентного маневрування.
Доцільно в даному підприємстві удосконалити організацію виробництва та праці з метою економії ресурсів.
Система організації ресурсозбереження в включає різні методи стимулювання цього процесу, зокрема економічні, організаційно-правові та соціально психологічні.
Пріоритетними напрямками зменшення енергоємності виробництва харчової продукції мають бути: удосконалення економічного проти затратного механізму енергозбереження, заміна енерговитратної техніки і технології енергоефективним, використання відновлюваних джерел енергії, застосування раціональних форм організації сільськогосподарського виробництва.
В ТОВ „Пельменна” стратегічний план ресурсозбереження матиме слідуючий вигляд:
1. Визначення основної мети (місії) даного підприємства. Це одержання прибутку і зростання матеріального добробуту працівників даного підприємства.
2. Розробка конкретних цілей господарювання за певними періодами часу, орієнтованими на