Обґрунтування комплексу заходів, спрямованих на підвищення ресурсного потенціалу підприємства
Размещено на /
Зміст
Розділ 1. Теоретичні основи поняття ресурсів підприємства
1.1 Економічна сутність ресурсного потенціалу підприємства
1.2 Характеристика економічних можливостей підприємства
1.3 Показники ефективності роботи підприємства
Розділ 2. Формування та використання ресурсів підприємства
2.1 Матеріальні та нематеріальні ресурси підприємства
2.2 Формування та використання трудових ресурсів підприємства
2.3 Формування фінансових ресурсів підприємства
Розділ 3. Проблеми та напрями підвищення ефективності формування та використання ресурсів підприємства
3.1 Проблеми формування та використання ресурсів підприємства
3.2 Перспективи підвищення ефективності формування та використання ресурсів підприємства
Висновок
Список використаних джерел
підприємство ресурс ефективность
Вступ
Підприємство є складною економічною системою, ефективне управління якою в умовах зовнішнього та внутрішнього середовища є основою його успішного функціонування та постійного зростання. Забезпечити стійкість підприємства дозволяє найважливіший стратегічний ресурс – його ресурсний потенціал, що поєднує соціальну, виробничо – економічну та екологічну складові. Особливо актуальним дане питання є у зв’язку із економічною та політичною нестабільністю, глобалізацією бізнесу, збільшенням підприємницьких ризиків та жорсткістю конкуренції.
Будь – яке підприємство самостійно формує свій ресурсний потенціал, що дозволяє йому закріпити специфічні особливості і визначити перспективи розвитку на майбутнє. Для того, щоб забезпечити ефективність і стабільність підприємства, необхідно управляти потенціалом , тобто економічними ресурсами.
Процес формування ресурсного потенціалу підприємства є одним із напрямків його економічної стратегії і передбачає створення й організацію системи економічних ресурсів та її спрямованості таким чином, щоб результат їхньої взаємодії був чинником успіху в досягненні стратегічних, тактичних і операційних цілей діяльності підприємства
Вивчення різноманітних аспектів економічного, виробничого і ресурсного потенціалу знайшло своє відображення в роботах багатьох вітчизняних та зарубіжних вчених-економістів: В.Г. Андрійчука, О.А. Богуцького, М.В. Гладія, В.К. Гаркавого, І.В. Мегедіна, Г.М. Підліснецького, П.Т. Каблука,О.С. Федодіна.
Мета курсової роботи – сформулювати та обгрунтувати комплекс заходів спрямованих на підвищення ресурсного потенціалу підприємства.
Для виконання мети курсової роботи нами були виконані наступні завдання:
- розглянуто сутнісну характеристику ресурсного потенціалу підприємства та методичні підходи до оцінки стану й результативності його використання;
- оцінено перспективи підвищення ефективності формування та використання ресурсів підприємства
- проаналізовані проблемні питання (зони) щодо використання потенційних можливостей ресурсного потенціалу підприємств, а також чинники і резерви конкурентоспроможного розвитку;
Об'єктом дослідження даної курсової роботи є ресурсний потенціал підприємства.
Предметом дослідження є комплекс теоретичних та практичних аспектів ресурсного потенціалу підприємства.
Інформаційне забезпечення даної роботи ґрунтується на Господарськиому Кодексі України від 16 січня 2003 року N 436-IV із змінами і доповненнями, законі України «Про господарські товариства» від 19 вересня 1991 року N 1576-XII із змінами і доповненнями, Законі України„ Про оцінку майна, майнових прав та професійну оціночну діяльність в Україні” від 12 липня 2001 року N 2658-III із змінами і доповненнями, навчальному посібнику Василькова В.Г. Організація виробництва і т.д.
Розділ 1. Теоретичні основи поняття ресурсів підприємства
1.1 Економічна сутність ресурсного потенціалу підприємства
Науковий підхід до дослідження ресурсного потенціалу передбачає необхідність обґрунтування його теоретичної моделі, що має не тільки найбільш повно відображати даний об'єкт, а й бути інструментом його поглибленого вивчення. Аналізуючи поняття "ресурсно-виробничий потенціал" серед економістів існують різні точки зору. Одні під ресурсно-виробничим потенціалом розуміють тільки обсяг ресурсного потенціалу, інші – основні виробничі фонди. Звідси незрозуміло, які ж саме основні фонди необхідно включати у даний потенціал. Це в свою чергу створює незручності при визначенні критерію ефективності використання виробничого потенціалу.
В науковій літературі одним з перших поняття "ресурсно-виробничий потенціал" використав А.І. Анчишкін. Він говорив, що "ресурсно-виробничий потенціал народного господарства характеризують виробничі ресурси, їх обсяг, структура, технічний рівень і якість…", включивши в його набір ресурси, які в процесі виробництва приймають форму факторів виробництва.
При цьому під виробничими ресурсами він розуміє засоби виробництва, трудові ресурси, а також природні ресурси, залучені в економічну сферу. На сьогодні розрізняються дві ресурсні позиції щодо концепції потенціалу. Перша – ресурсно-виробничий потенціал являє собою сукупність ресурсів без врахування їх взаємозв'язків і участі в процесі виробництва. Так, Л.І. Абалкін рахує, що потенціал є узагальнена характеристика ресурсів. Як "кількість і якість ресурсів, які є в наявності в тій чи іншій господарській системі" – розуміє ресурсно-виробничий потенціал (РВП) І.І. Лукінов. На думку Д.А. Черникова, РВП характеризується "сукупністю ресурсів без врахування реальних взаємозв'язків, які складаються в процесі виробництва".
Особливістю другої ресурсної позиції є трактування РВП як сукупності, ресурсів, які здатні виробляти певну кількість матеріальних благ, наприклад, Е.Б. Фігурнов рахує, що ресурсно-виробничий потенціал "характеризує ресурси виробництва, кількісні і якісні їх параметри, які визначають максимальні можливості суспільства по випуску матеріальних благ в кожний даний момент". На думку Д.К. Шевченко, ресурсний потенціал являє собою "сукупність виробничих ресурсів, об'єднаних в процесі виробництва, які мають потенційні можливості в області виробництва матеріальних благ і послуг".
Аналіз вище викладених точок зору дає змогу нам визначити ресурсний потенціал як сукупність взаємозв'язаних складових: ресурсно-сировинного і виробничого потенціалу, що спрямовані на досягнення ефективного функціонування виробничо-господарської структури. Кількісні і якісні параметри цих потенціалів, а також їх інтеграція визначають виробничу здатність господарської одиниці. Ресурсний потенціал може слугувати характеристикою як самих крупних систем (народного господарства, галузі), так і малих, локальних (об'єднання, підприємства). Але при цьому даний потенціал любої із задекларованих підсистем не функціонує ізольовано, замкнуто. Спостерігається процес взаємопроникнення потенціалів "обмін" їх окремими складовими частинами, що призводить до збільшення ресурсно-виробничого потенціалу кожної підсистеми.
Проблеми оцінки ресурсного потенціалу слабо опрацьовані на галузевому рівні, особливо на рівні окремого підприємства. В деяких публікаціях тільки констатується, що питання оцінки ресурсного потенціалу окремих підприємств залишилися в стороні від уваги дослідників. Для побудови прогнозів, складання планів, прийняття ефективних рішень необхідно мати об'єктивну інформацію про можливості підприємства досягти відповідних цілей в різноманітних напрямках діяльності. Найбільш важливим є отримання сукупної інтегральної оцінки, яка б враховувала всі можливості і всі обмеження.
Оцінка ресурсного потенціалу дає змогу:
- оцінити степінь залучення ресурсів в господарський оборот;
- оцінити степінь використання активної частини потенціалу;
- оцінити ефективність вкладених ресурсів, вкладених в формування і розвиток ресурсного потенціалу.
Під оцінкою ресурсного потенціалу розуміється визначення величини економічних ресурсів, якою володіє і розпоряджається, і економічного результату їх ефективного використання. Оцінка ресурсного потенціалу підприємства може проводитися в натуральному і вартісному вираженнях. Підводячи підсумок, необхідно відзначити, що трансформація відношень власності в Україні висунула перед економічною наукою цілий ряд нових проблем і задач, які раніше не виникали, ще більше загострила проблеми відомі, але до кінця не вирішені. Проблема полягає не тільки в пошуку відповідей, з допомогою яких показників оцінити ресурсний потенціал, а й у виборі позиції оцінки.
Існують наступні проблеми оцінки ресурсного потенціалу підприємства, які необхідно вирішити в ході подальших досліджень:
- необхідність розроблення інтегрального показника оцінки ресурсного потенціалу підприємства;
- вирішення проблеми співставлення вартісних і натуральних оцінок
- елементів потенціалу підприємства;
- розробка системи збору достовірної вихідної інформації;
- вилучення подвійного рахунку при оцінці;
- розробка нових математичних моделей оцінки ресурсного потенціалу;
- розробка і використання коригуючи коефіцієнтів, наприклад таких, що враховують інфляційні процеси;
- розробка методів приведення у спів ставний вид абсолютних і відносних показників.
1.2 Характеристика економічних можливостей підприємства
Ресурсний потенціал підприємства — це сукупність матеріальних, нематеріальних, трудових, фінансових ресурсів, включаючи здатність робітників підприємства ефективно використовувати названі ресурси для виконання місії, досягнення поточних та стратегічних цілей підприємства.
Ресурсний потенціал підприємства можна охарактеризувати чотирма основними критеріями:
- реальними можливостями підприємства в той чи іншій сфері діяльності (включаючи і нереалізовані можливості);
- обсягом ресурсів як залучених, так і тільки підготовлених до використання у виробництві;
- здатністю кадрів (менеджерів) використовувати ресурси, вміння розпоряджатися ресурсами підприємства;
- формою підприємництва та відповідною організаційною структурою підприємництва.
Склад ресурсного потенціалу.
1. Матеріальні ресурси — це ресурси в натурально-речовинній формі, які використовуються у виробничій (господарчій) діяльності підприємства.
До їх складу
входять основні
фонди та частка
обіжних фондів:
Основні
фонди — це
матеріально-речовинні
цінності
підприємства,
які використовуються
або призначені
як засоби праці.
За класичною економічною теорією засобами праці є "річ або комплекс речей", які людина поміщає між собою та предметом праці для впливу на предмет праці та створювання умов для виробничої діяльності.
До основних фондів відносять будівлі, технічні споруди, обладнання, транспортні засоби та ін.
Не всі матеріальні цінності відносяться до основних фондів, а тільки ті, термін служби яких більше 1 року й вартість в Україні більше 500 грн. за одиницю.
Інші відрізняючи ознаки: основні фонди фізично зношуються, морально старіють, втрачаючи свою споживацьку вартість у зв'язку з появою нових, більш досконалих, або меншої вартості видів обладнання, машин та ін.
Особливий характер поповнення зносу, а саме — через механізм регулярної амортизації та віднесення суми амортизаційних відрахувань на поточні витрати підприємства та включення їх в собівартість продукції (робіт, послуг).
Частина обіжних фондів входить до складу матеріальних ресурсів. Це є малоцінні та швидкопсувні предмети, пакувальний матеріал, паливо, електроенергія, технологічні та ін.
2. Нематеріальні ресурси — об'єкти промислової та інтелектуальної власності, здатні приносити користь тривалий час: гудвил, ноу-хау, база знань, база даних, патент, винахід та ін.
3. Трудові ресурси підприємства — кількість робітників, зайнятих на підприємстві, та тих, хто входе до його складу за основною та допоміжною діяльністю.
4. Фінансові ресурси — сукупність грошових прибутків та надходжень, які знаходяться в розпорядженні підприємства для виконання фінансових обов'язків, здійснення витрат на відтворення підприємства та для стимулювання робітників.
Фінансові ресурси дуже важливі як вихідний вид ресурсів для створення та діяльності підприємства, забезпечують процес виробництва, є неодмінною умовою безупинності процесу виробництва. Зверніть увагу на те, що в теперішній час, маючи достатню наявність на підприємстві основних фондів та кадрів, підприємства іноді не здатні працювати, тому що не мають необхідної суми готівкових грошових коштів (фінансових ресурсів).
5. Методи управління та організації ефективного використання ресурсів підприємства.
Загальним для всіх видів ресурсів є питання про ефективність їх використання. Встановлено певного методичного підходу в оцінці ефективності використання ресурсів.
Головне полягає в тому, що для оцінки ефективності того чи іншого виду ресурсів корисний результат діяльності підприємства порівнюється з витратами на отримання цього корисного результату.
Якщо йдеться про матеріальні ресурси, то витрати — це середня вартість матеріальних витрат за період, який досліджується; якщо йдеться про трудові ресурси, то витрати — це фонд оплати праці та ін.
Корисний результат від діяльності підприємства та одночасно від використання ресурсів називають ефектом. Основними двома показниками господарчої діяльності, які називають ефектом, є: перший — обсяг виручки від реалізації (товарообіг), другий — прибуток (доход).
Порівняння цих показників із розміром ресурсів, які використовуються, дає показник ефективність використання ресурсів.
Таким чином,
ефект — це корисний
результат
діяльності
підприємства.
Враховуючи
специфіку
діяльності
ряду підприємств,
ефект підрозділяють
на економічний
та соціальний.
Економічна
ефективність
(екон. еф.) становить
собою порівняння
економічного
ефекту з витратами
на його отримання.
При цьому можуть
бути використаними
два види показників:
Екон.ефективність= ефект(результат) витрати
Екон.ефективність= витрати ефект(результат)
Перший вид
показників
називають
прямими, другий
— зворотними.
Прямі
показники
характеризують
величину економічного
ефекту, отриманого
на одиницю
витрат, тобто
віддачу витрат
(фондовіддача,
ресурсовіддача
та ін.). Другий
вид показників
відображає
величину витрат,
необхідних
для отримання
одиниці економічного
ефекту, тобто
витратомісткість
(фондомісткість
товарообігу,
фондомісткість
продукції, що
виробляється,
ресурсомісткість
та ін.)
1.3 Показники ефективності роботи підприємства
Поняття ефективності — одне з центральних в економічній теорії та практиці. На будь-якому напрямі суспільного життя вона визначає доцільність дій господарюючого суб'єкта в економічній системі. Розрізняють суспільну, виробничу, соціальну, технічну, економічну ефективність. Технічна ефективність визначає результативність дій, спрямованих на вдосконалення техніки і технології, соціальна — на поліпшення умов праці, психологічного клімату в трудовому колективі тощо, економічна — на підвищення прибутковості всієї господарської діяльності, суспільна — на подолання нерівності в розподілі доходів і підтримання соціальної справедливості, виробнича — на мінімізацію витрат і максимізацію прибутку. Всі види ефективності тісно пов'язані між собою, взаємозалежні і разом визначають ефективність економічної системи країни загалом.
Результати роботи підприємства аналізують за показниками, що характеризують сторони його діяльності, їх вибір залежить від мети аналізу. Визначення стратегічних цілей потребує порівняння результатів діяльності конкретного підприємства з підприємствами-конкурентами. Для такого аналізу вибирають узагальнюючі показники, що відображають діяльність окремих напрямів або структурних підрозділів. Визначення тактичних цілей потребує контролю діяльності підприємства, тобто розрахунку показників ефективності функціонування окремих підрозділів або виробництва окремого виду продукції.
Планування як розробка завдань підприємства на перспективний і поточний періоди передбачає співставлення вигоди використання різних видів ресурсів або їх поєднання у певному періоді та можливості їх зміни в майбутньому. Кожна з цілей, що стоять перед підприємством, потребує аналізу низки показників, що дає змогу прийняти конкретні рішення щодо поведінки підприємства. Джерелом інформації є звітність підприємства: річний бухгалтерський баланс, звіт про фінансові результати, звіт про рух капіталу, звіт про рух коштів та ін. На основі даних звітності визначається кінцевий результат роботи підприємства у вигляді нарощування власного капіталу за звітний період. Діяльність підприємства можна проаналізувати за економічними показниками, об'єднаними у групи, кожна з яких характеризує економічний потенціал підприємства, економічну ефективність, конкурентоспроможність і фінансову стійкість.
Економічний потенціал підприємства характеризують: активи фірми, обсяг продажів, прибуток чистий і валовий, основний і оборотний капітал, власний і позичковий капітал, виробничі потужності, науково-дослідні роботи та ін.
Ефективність діяльності підприємства аналізують за такими показниками: прибуток, норма прибутку, рентабельність, а також показниками використання трудових ресурсів (продуктивність праці), основних виробничих фондів (фондовіддача, фондомісткість), матеріальних ресурсів (матеріаломісткість, матеріаловіддача) та ін.
Продуктивність праці є узагальнюючим показником оцінки економічної ефективності суспільного виробництва і в загальному вигляді вимірюється як відношення виробленого національного доходу в країні до середньої чисельності працівників, зайнятих у галузях матеріального виробництва. В окремих галузях продуктивність праці обчислюється за валовою продукцією і визначається її кількістю, виробленою в одиницю робочого часу, або витратами праці на одиницю продукції. На рівні підприємства основними показниками продуктивності праці є виробіток і трудомісткість. Виробіток (прямий показник) визначає кількість продукції, виробленої в одиницю часу, трудомісткість (обернений показник) визначає витрати часу на виробництво одиниці продукції. Вони розраховуються за формулами
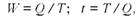
де W — виробіток; t — трудомісткість виробленої продукції; Q — обсяг виробленої продукції; Т — витрати живої праці на виробництво одиниці продукції.
Як уже зазначалось вище, основними показниками ефективного використання основних фондів є фондовіддача, фондомісткість, матеріаловіддача і матеріаломісткість.
Конкурентоспроможність підприємства можна оцінити за показниками обсягів продажів і їх збільшення, зростання рентабельності.
Фінансова стійкість підприємства характеризується можливістю покривати за власні кошти вклади в основні фонди, оборотні кошти, нематеріальні активи, не допускаючи при цьому невиправданої дебіторської та кредиторської заборгованості та сплачуючи за своїми зобов'язаннями у визначені терміни. Фінансове становище підприємства можна проаналізувати за показниками платоспроможності, ліквідності, ефективності використання активів і власних коштів. Платоспроможність — це показник, що характеризує здатність підприємства виконувати свої зобов'язання. Коефіцієнт платоспроможності дорівнює
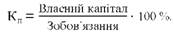
Коефіцієнт платоспроможності вимірює фінансовий ризик, тобто вірогідність банкрутства. Високий Кп свідчить про мінімальний фінансовий ризик і гарні можливості для залучення додаткових коштів інвесторів, низький — навпаки.
Ліквідність — це здатність вчасно сплатити борги (зобов'язання). Коефіцієнт ліквідності дорівнює
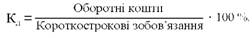
Що вищий коефіцієнт ліквідності, то більша платоспроможність фірми.
Розділ 2. Формування та використання ресурсів підприємства
2.1 Матеріальні та нематеріальні ресурси підприємства
У процесі споживання матеріальні ресурси трансформуються в матеріальні витрати. У загальній сукупності витрат витрати на виробництво займають, як правило, найбільшу частку, що свідчить про високу матеріаломісткість продукції. Відповідно виробнича діяльність підприємства та її результати залежать від ефективної організації постачання і раціонального та економного використання матеріальних ресурсів.
До матеріальних ресурсів відносяться: капітал, основний і оборотний, земельні ресурси , енергетичні ресурси.
Розрізняють загальні витрати матеріальних ресурсів та питомі ви трати окремого виду продукції. Загальні витрати матеріальних ресурсів - це витрати окремих матеріалів або їх сукупності на виконання виробниче програми. Загальні витрати сировини та матеріалів обчислюються показниках, сумирні - у вартісному виразі. Питомі витрат виду матеріалів характеризують величину їх на одиниці виготовленої продукції. Для загальної характеристики витрат матеріальних ресурсів використовують показники матеріаломісткості. Показник питомих витрат матеріальних ресурсів на одиницю продукції (питома матеріаломісткість) визначається за формулою
Mn= Mi/N
де Мп - питома матеріаломісткість;
Мі - виграти конкретного виду ресурсів;
N - кількість одиниць виготовленої продукції.
Показник витрат усіх матеріальних ресурсів у грошовому виразі на одну фізичну одиницю виготовленої продукції (загальна матеріаломісткість) визначається за формулою
Mз= Ма/N
де Мз загальна матеріаломісткість;
Мa - загальна сума матеріальних витрат, грн.
Наведені формули використовуються для розрахунку матеріаломісткості нескладних видів продукції (електроенергія, мінеральні добрива чавун, сталь тощо). Для продукції таких галузей, як хімічна, деякі галузі машинобудування, де ні фізичний обсяг, ні обсяг її споживчих властивостей неможливо виразити в одних одиницях виміру, рівень матеріаломісткості можна визначити витратами конкретних видів матеріальних ресурсів на 1 грн. товарної (реалізованої або чистої) продукції.
Друга група показників - показники рівня корисного використання матеріальних ресурсів - повніше відображає використання у виробництві матеріальних ресурсів на всіх стадіях їх виробничого споживання У чорній металургії показником корисного використання матеріальних ресурсів є витрати сировини на одиницю готової продукції (витратні коефіцієнти), що розраховуються відношенням ваги витрачених матеріалів (залізної руди, вугільного коксу) на тонну готової продукції (тонну чавуну).
На підприємствах обробної промисловості, зокрема в машинобудуванні, застосовують свої показники, які характеризують використання матеріальних ресурсів.
Показник відносної металомісткості;
Мв=Чв. м. /Ко. е
де Мв відносна металомісткість;
Чв. м - чиста вага, що дорівнює сумарній вазі металевих частин машини, т, кг;
Кое - кількість одиниць основної експлуатаційної характеристики (потужність трактора - к. с);
Коефіцієнт використання металу: n
Км = ∑ Rвіт Ni/Mвв
I=1
де Км коефіцієнт використання металу;
п - кількість різних видів продукції, при виробництві яких використовується даний вид металу;
R-віт - чиста вага металу в одиниці готової продукції і-го Ni - обсяг випуску продукції г-го виду в натуральному виразі, од.;
Мвв - загальні валові витрати даного виду металу на випуск продукції. т, кг.
Показником корисного використання металу є також показник рівня відходів який обчислюється відношенням величини відходів до величини загальних витрат металу:
Рв=Мвідх/Мз *100%
де Рв - рівень відходів, %
Мз - кількість спожитого металу, т, кг.
У хімічній промисловості є певні особливості обчислення показників використання матеріальних ресурсів. Зокрема, тут немає такого поняття, як "чиста вага виробу".
Витрати матеріалів на хімічний процес або на одиницю продукції визначаються відповідно до встановленої технології і називаються теоретичними. До їх складу не входять відходи.
Нематеріальні ресурси - це частина потенціалу підприємства, що приносить економічну вигоду протягом тривалого періоду і має нематеріальну основу одержання доходів. До них відносяться об'єкти промислової й інтелектуальної власності, а також інші ресурси нематеріального походження.
Промислова власність - поняття, використовуване для позначення виключного права на нематеріальні цінності: винаходи, промислові зразки, корисні моделі, товарні знаки і знаки обслуговування, фірмові найменування і вказівки походження чи найменування місця походження товару, а також право по припиненню недоброякісної конкуренції.
Інтелектуальна власність - юридичне поняття, що охоплює авторське право й ін. права, що відносяться до інтелектуальної діяльності в області виробництва, науки, програмного забезпечення, літератури і мистецтва.
Характеристика об'єктів промислової власності:
винахід - це нове технічне рішення, що володіє істотними відмінностями у вирішенні задач в будь-якій області народного господарства, що дає позитивний ефект. Право на винахід засвідчується авторським посвідченням чи патентом;
промисловий зразок - нове художньо-конструкторське рішення виробу, що визначає його зовнішній вигляд, яке відповідає вимогам технічної естетики, придатне до здійснення промисловим способом .
Існує дві форми охорони промислового зразка: посвідчення і патент. Не підлягають охороні як промислові зразки вироби, зовнішній вигляд яких обумовлений винятково їх функцією (гайки, болти, гвинти і т.п.), а також галантерейні, швейні, трикотажні вироби, тканини (крім декоративних), взуття, головні убори;
корисні моделі - це нові по зовнішньому вигляді, формі, розміщенню частин чи по будівлі моделі. Для реєстрації корисної моделі досить будь-яких змін, навіть у просторовому компонуванні моделі;
товарні знаки - позначення (ім'я, знак, символ чи сполучення їх), що поміщається на товарі чи його упакуванні для ідентифікації його і виробника. Якщо під товарним знаком надаються послуги, то він називається знаком обслуговування.
Основними вимогами до товарних знаків є їхня індивідуальність, впізнаваємість, привабливість для споживачів і охраноздатність, тобто можливість їхньої офіційної реєстрації.
Об'єкти інтелектуальної власності зв'язані з інформаційною системою й інформаційною діяльністю підприємства. До них відносяться: програмне забезпечення (сукупність програм, використовуваних у роботі ЕОМ); банк даних (сукупність програмних, організаційних і технічних засобів, призначених для централізованого нагромадження і використання інформації); база знань (сукупність систематизованих основних зведень, що відносяться до визначеної галузі знань і зберігаються в пам'яті ЕОМ).
Інші нематеріальні ресурси:
"ноу-хау" - технологія виробництва, науково-технічні, комерційні, організаційні й управлінські знання, необхідні для функціонування виробництва. На відміну від секретів виробництва "ноу-хау" не патентується, оскільки в значній своїй частині складається з визначених прийомів, навичок і т.п. Поширення "ноу-хау" здійснюється насамперед за допомогою висновку ліцензійних договорів;
раціоналізаторська пропозиція - це технічне рішення, що є новим і корисним для підприємства, якому воно подано що передбачає зміну конструкції. Його автору видається спеціальне посвідчення - підстава права на авторство і винагороду;
найменування місця походження товару. Відбиває назву країни (чи місцевості) для позначення виняткових властивостей товару, викликаних природними умовами, людськими факторами, національними особливостями, характерними для даного регіону.
"гудвіл" - визначає імідж (репутацію) підприємства (фірми).
Нематеріальні активи - це права на користування нематеріальними ресурсами. Власники об'єктів промислової власності одержують виключне право на їхнє використання за допомогою патентів.
Патент - документ, що засвідчує державне визнання технічного рішення винаходом і закріпляючий за особою, якому він виданий, виключне право на винахід.
Патент включає патентну грамоту єдиного зразка з розкриттям назви винаходу і дати його пріоритету, прізвища автора, а також патентний опис - характеристику технічного рішення. Термін дії патенту складає в середньому 15-20 років. У цей час виключається доступ фірм-конкурентів до запатентованої новинки і забезпечуються умови для одержання додаткового прибутку, поки нова техніка не стане надбанням багатьох підприємств галузі.
На корисні моделі не видається патентна грамота. Модель заносять до спеціального реєстру, про що робиться публікація в офіційному виданні, а заявник одержує посвідчення про виключне право на корисну модель терміном на 5 років.
Правовий захист товарного знаку також здійснюється на основі його державної реєстрації.
На продукт інтелектуальної власності встановлюється авторське право - система правових норм, що визначають положення авторів наукових публікацій, літературних і художніх творів, програмного забезпечення для ЕОМ і їхніх взаємин з іншими контрагентами.
Правовий захист місця походження товару виникає на основі його реєстрації.
Ноу-хау, раціоналізаторські пропозиції, гудвіл є власністю підприємства і не мають спеціального правового захисту, тому є складовою частиною так називаної комерційної таємниці підприємства.
Реалізація права власності на нематеріальні ресурси можлива шляхом їхнього використання самим власником чи наданням (з його згоди) такого права іншій зацікавленій стороні у формі ліцензійної угоди.
Ліцензія - дозвіл ліцензіара на використання приналежних йому прав промислової власності (на винахід, промисловий зразок, товарний знак), видаване іншому обличчю (ліцензіатові) на визначених умовах. Ці умови (термін, обсяги, винагороду) складають зміст ліцензійної угоди, що укладається ними.
На практиці використовують кілька видів розрахунків за ліцензії:
1) періодичні відсоткові відрахування ("ройялті") від вартості виробленої і продаваної ліцензійної продукції;
2) одноразові винагороди - виплати твердо встановлених паушальних сум;
3) у виді взаємного обміну ліцензіями.
2.2Формування та використання трудових ресурсів підприємства
Розрізняють поняття "трудові ресурси" і "трудові ресурси підприємства (персонал)" підприємства.
Трудові ресурси - це частина населення працездатного віку, що володіє необхідним фізичним розвитком, знаннями і практичним досвідом для роботи в народному господарстві. До трудових ресурсів відносять як зайнятих, так і потенційних працівників.
Трудові ресурси підприємства (персонал) - це сукупність працівників різних професійно-кваліфікаційних груп, зайнятих на підприємстві і які входять у його обліковий склад.
Усі працівники підприємства поділяються на дві групи:
промислово-виробничий персонал, зайнятий виробництвом і його обслуговуванням;
непромисловий персонал, зайнятий в основному в соціальній сфері діяльності підприємства.
По характеру виконуваних функцій промислово-виробничий персонал (ПВП) підрозділяється на чотири категорії: робітників, керівників, фахівців і технічних виконавців (службовців).
Робітники - це працівники, безпосередньо зайняті виробництвом продукції (послуг), ремонтом, переміщенням вантажів і т.п. До них також відносяться прибиральниці, двірники, гардеробники, охоронці.
У залежності від характеру участі у виробничому процесі робітники, у свою чергу, поділяються на основних (виробляючих продукцію) і допоміжних (обслуговуючий технологічний процес).
Керівники - працівники, що займають посади керівників підприємств і їхніх структурних підрозділів (функціональних служб), а також їхні заступники.
Фахівці - працівники, що виконують інженерно-технічні, економічні й інші функції. До них відносяться інженери, економісти, бухгалтери, соціологи, юрисконсульти, нормувальники, техніки й ін.
Технічні виконавці (службовці) - працівники, що здійснюють підготовку й оформлення документів, господарське обслуговування (діловоди, секретарі-друкарки, табельники, креслярі, копіювальниці, архіваріуси, агенти й ін.).
Співвідношення працівників по категоріях характеризує структуру трудових ресурсів підприємства.
У залежності від характеру трудової діяльності персонал підприємства підрозділяють по професіях, спеціальностям і рівню кваліфікації.
Професія - визначений вид діяльності (занять) людини, обумовлений сукупністю знань і трудових навичок, придбаних у результаті спеціального навчання.
Спеціальність - вид діяльності в рамках тієї чи іншої професії, що має специфічні особливості і жадає від працівників додаткових спеціальних знань і навичок. Наприклад: економіст-плановик, економіст-бухгалтер, економіст-фінансист, економіст-трудовик у рамках професії економіста. Чи: слюсар-наладчик, слюсар-монтажник, слюсар-сантехник у рамках робочої професії слюсаря.
Кваліфікація - ступінь і вид професійної підготовки працівника, наявність у нього знань, уміння і навичок, необхідних для виконання роботи чи функцій визначеної складності, що відображається в кваліфікаційних (тарифних) розрядах і категоріях.
Для характеристики трудового потенціалу підприємства використовується ціла система показників.
Кількісна характеристика персоналу виміряється в першу чергу такими показниками, як облікова, явочна і середньоспискова чисельність працівників.
Облікова чисельність - це кількість працівників облікового складу на визначену дату з обліком прийнятих і вибулих за цей день працівників.
Для визначення чисельності працівників за визначений період використовується показник середньоспискової чисельності.
Середньоспискова чисельність працівників за місяць визначається як частка від розподілу суми всіх облікових даних за кожний день на календарне число днів у місяці. При цьому у вихідні і святкові дні показується облікова чисельність працівників за попередню дату. Середньоспискова чисельність працівників за квартал (рік) визначається шляхом підсумовування середньомісячної чисельності працівників за всі місяці роботи підприємства в кварталі (року) і розподілу отриманої суми на 3 (12).
Рух працівників на підприємстві (оборот) характеризують наступні показники:
- коефіцієнт обороту по прийому - це відношення чисельності всіх прийнятих працівників за даний період до середньоспискової чисельності працівників за той же період;
- коефіцієнт обороту по вибуттю - це відношення усіх вибулих працівників до середньосписковаої чисельності працівників;
- коефіцієнт плинності кадрів - це відношення вибулих з підприємства по неповажних причинах (з ініціативи працівника, через прогули й ін.) до середньоспискової чисельності (визначається за визначений період).
Для оцінки персоналу підприємства можна використовувати також показники, що визначають:
Рівень
дисципліни
=
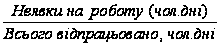 ;
Відношення
чисельності
а)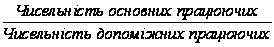
окремих
категорій
працюючих = б)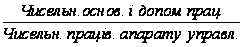
Розрахунок чисельності працюючих - найважливіша задача визначення обґрунтованої потреби в кадрах для забезпечення безперебійного виробничого процесу на підприємстві.
Планові розрахунки по кожній категорії працюючих ведуться з застосуванням різних методів визначення необхідної їхньої чисельності.
Розрахункова чисельність промислово-виробничого персоналу на плановий період визначається виходячи з базисної чисельності (Чб), планованого індексу зміни обсягу виробництва (Jq) і відносної економії чисельності, отриманої в результаті пофакторних розрахунків росту продуктивності праці (ЭЧ):
Чп =Чб* Jq* ЭЧ.
Керування персоналом зв'язано з розробкою і реалізацією кадрової політики, основними цілями якої є:
- задоволення потреби підприємства в кадрах;
- забезпечення раціонального розміщення, професійно-кваліфікаційного і посадового просування кадрів;
- ефективне використання трудового потенціалу підприємства;
Реалізація цих цілей припускає виконання багатьох функцій, а саме:
планування, наймання і розміщення робочої сили, включаючи добір, орієнтацію й адаптацію;
навчання, підготовку і перепідготовку працівників, підвищення кваліфікації;
оцінку персоналу (проведення атестації працівників, просування по службі й організація кар'єри);
визначення умов наймання, праці і його оплати;
мотивацію праці і дотримання дисципліни;
забезпечення формальних і неформальних зв'язків, створення сприятливого психологічного клімату в колективі;
реалізацію соціальних функцій (пільгове харчування на підприємстві, допомога родині, організація відпочинку й ін.);
контроль за безпекою праці.
Роботу з кадрами на підприємстві здійснюють усі лінійні керівники, а також деякі функціональні відділи і менеджери: відділ кадрів, відділ праці і заробітної плати, відділ технічного навчання, керуючі (директора, менеджери) персоналом.
Наймання працівників здійснюється з зовнішніх і внутрішніх джерел.
До зовнішніх джерел відносять: регіональні біржі праці, державні центри зайнятості, вищі навчальні заклади і ПТУ.
Внутрішні джерела: підготовка працівників на самому підприємстві, просування своїх працівників по службі, прийом на роботу з рекомендації своїх співробітників і ін.
Для виміру продуктивності праці використовуються два показники: виробіток і трудомісткість.
Виробіток - це кількість продукції, зробленої в одиницю робочого часу чи що приходиться на одного середньострокового працівника в рік (квартал, місяць).
Трудомісткість характеризує витрати робочого часу на виробництво одиниці продукції чи роботи.
Виробіток - найбільш розповсюджений і універсальний показник праці. Для його виміру використовують натуральні, умовно-натуральні і вартісні (грошові) одиниці виміру.
У залежності від способу вираження обсягу продукції розрізняють три основних методи виміру продуктивності праці: натуральний, трудовий і вартісний.
При натуральному методу рівень продуктивності праці обчислюється як відношення обсягу продукції у фізичних одиницях виміру до середньострокової чисельності персоналу.
При трудовому методу