Пути снижения себестоимости льнопродукции
Цеховые и общезаводские расходы в большинстве отраслей промышленности включаются в себестоимость отдельных видов продукции путем распределения их пропорционально сумме заработной платы производственных рабочих (без доплат по прогрессивно-премиальной системе) .
По статье “Коммерческие расходы” учитываются главным образом расходы по сбыту готовой продукции (затраты на тару, упаковку продукции и т.д.) и расходы на научно-исследовательские работы, расходы по подготовке кадров, расходы по доставке продукции на станцию отправления, реклама. Как правило, коммерческие расходы включаются в себестоимость отдельных видов продукции пропорционально их производственной себестоимости.
Себестоимость отдельных видов продукции определяется путем составления калькуляций, в которых показывается величина затрат на производство и реализацию единицы продукции. Калькуляции составляются по статьям расходов, принятым в данной отрасли промышленности.
Различают три вида калькуляций: плановую, нормативную и отчетную. В плановой калькуляции себестоимость определяется путем расчета затрат по отдельным статьям, а в нормативной - по действующим на данном предприятии нормам, и поэтому она, в отличие от плановой калькуляции, в связи со снижением нормативов в результате проведения организационно-технических мероприятий пересматривается, как правило, ежемесячно. Отчетная калькуляция составляется на основе данных бухгалтерского учета и показывает фактическую себестоимость единицу продукции, благодаря чему становятся возможными проверка выполнения плана по себестоимости и выявление отклонений от плана на отдельных участках производства.
Правильное исчисление себестоимости продукции имеет важное значение: чем лучше организован учет, чем совершеннее методы калькулирования, тем легче выявить посредством анализа резервы снижения себестоимости продукции.
Анализ себестоимости продукции обычно начинают с изучения полной себестоимости продукции в целом и по основным элементам затрат.
Общая сумма затрат может измениться из-за:
-объема выпуска продукции в целом по предприятию;
-структура затрат;
-уровня переменных затрат на единицу продукции;
-суммы постоянных расходов на весь выпуск продукции.
Таблица 8 - Структура затрат себестоимости продукции по назначению
|
Элементы затрат |
Сумма, млн. руб. | Структура затрат, % | |||||
| 2006 | 2007 | 2008 | 2006 | 2007 | 2008 | ||
| Затраты на произведенную продукцию, всего | 1445 | 1794 | 3288 | 100% | 100% | 100% | |
| в том числе: | |||||||
| материальные затраты | 745 | 856 | 1914 | 78,66% | 79,22% | 79,30% | |
| расходы на оплату труда | 400 | 465 | 766 | 12,85% | 12,34% | 12,28% | |
| отчисления от средств на оплату труда | 143 | 163 | 268 | 4,96% | 4,53% | 4,46% | |
|
амортизация основных средств и |
154 | 173 | 198 | 0,83% | 0,80% | 0,95% | |
| нематериальных активов | 4,0 | 4,0 | 0,01% | 0,01% | 0,00% | ||
| прочие затраты | 128 | 137 | 142 | 2,68% | 3,11% | 3,02% | |
| 0,00% | 0,00% | 0,00% | |||||
| Себестоимость реализованной продукции | 2100 | 3230 | 3859 | 102,66% | 99,87% | 97,46% | |
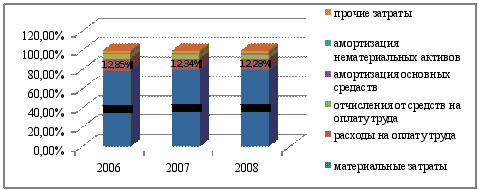
Рисунок 6 – Динамика изменения структуры затрат на производство продукции
Из диаграммы видно, что расходы на оплату труда в затратах на производство продукции постоянно снижаются, а материальные затраты имеют тенденцию расти.
В 2008 году структура затрат выглядела следующим образом:
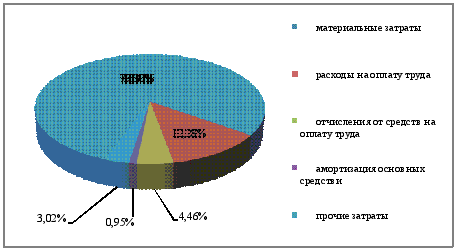
Рисунок 7 – Структура затрат на производство продукции в 2008 году
Диаграмма показывает, что наибольший удельный вес в затратах на производство продукции занимают материальные затраты, на втором месте находятся расходы на оплату труда и отчисления от средств на оплату труда. Остальные статьи затрат занимают незначительную долю в себестоимости продукции и оказывают незначительное влияние на формирование себестоимости.
Важный показатель себестоимости продукции – затраты на рубль товарной продукции, который наглядно показывает прямую связь между себестоимостью и прибылью. Определяется отношением суммы затрат на производство и реализацию продукции к стоимости произведенной продукции.
УЗ=З/ТП, (4)
где З – сумма затрат на производство товарной продукции,
ТП – объем производства продукции.
Таблица 9 - Уровень затрат на рубль товарной продукции
| Годы | Объем производства продукции, млн.руб | Затраты на произведенную продукцию, млн.руб | Выручка от реализации продукции в отпускных ценах | Уровень затрат на рубль товарной продукции |
| 2006 | 633,0 | 2379,0 | 857,0 | 0,93 |
| 2007 | 1234,0 | 2870,0 | 2825,0 | 0,95 |
| 2008 | 1347,0 | 2912,0 | 3771,0 | 0,98 |
Как показывают выше приведенные данные, выручка от реализации продукции с каждым годом растет, уровень затрат на рубль товарной продукции не снижается. В результате прибыль в расчете на рубль продукции снижается.
Проанализируем причины увеличения затрат на рубль товарной продукции.
Показатель затрат на 1 рубль продукции выражает совокупность материалоемкости, трудоемкости и фондоемкости продукции, а его анализ позволяет разложить общее отклонение фактических затрат на 1 рубль продукции от затрат предшествующего периода по удельному весу отдельных элементов производственного процесса и определить направление поиска резервов снижения затрат.
С целью изучения эффективности деятельности предприятия рассмотрим состав и структуру себестоимости по статьям затрат за 2006-2008 годы.
Таблица 10 – Состав и структура себестоимости товарной продукции ОАО «Сморгоньлен» по статьям затрат
|
Статьи затрат |
2006 год | 2007 год | 2008 год | ||||||
| Сумма, млн. руб. | Затраты на 1 руб., коп. | Уд. вес, % | Сумма, млн. руб. | Затраты на 1 руб., коп. | Уд. вес, % | Сумма, млн. руб. | Затраты на 1 руб., коп. | Уд. вес, % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1. Сырьё | 1 122,274 | 41,3 | 41,8 | 633,711 | 23,6 | 35,3 | 1 322,284 | 35,4 | 40,2 |
|
2. Вспомо- гательные материалы |
15,909 | 0,6 | 0,6 | 12,657 | 0,5 | 0,7 | 43,379 | 1,2 | 1,3 |
| 3. Топливо | 89,170 | 3,3 | 3,3 | 90,395 | 3,4 | 5,0 | 134,817 | 3,6 | 4,1 |
| 4. Энергия | 182,933 | 6,7 | 6,8 | 160,935 | 6,0 | 9,0 | 269,486 | 7,2 | 8,2 |
| 5. Расходы на оплату труда | 339,947 | 12,5 | 12,7 | 321,575 | 12,0 | 17,9 | 507,900 | 13,6 | 15,4 |
| 6. Налоги, отчисления и на социальные нужды | 118,982 | 4,4 | 4,4 | 112,551 | 4,2 | 6,3 | 177,765 | 4,8 | 5,4 |
| 7. Общепро-изводственные расходы | 215,764 | 7,9 | 8,0 | 94,075 | 3,5 | 5,2 | 188,599 | 5,0 | 5,7 |
|
8. Общехозяй- ственные расходы |
542,546 | 20,0 | 20,2 | 328,578 | 12,2 | 18,3 | 487,748 | 13,1 | 14,8 |
| 9. Прочие расходы | 36,168 | 1,33 | 1,35 | 30,166 | 1,12 | 1,68 | 142,100 | 3,80 | 4,32 |
|
Произ- водственная себе- стоимость |
2 663,693 | 98,1 | 99,3 | 1 784,643 | 66,3 | 99,5 | 3 274,078 | 87,6 | 99,6 |
|
Коммер- ческие расходы |
19,554 | 0,7 | 0,7 | 8,876 | 0,3 | 0,5 | 13,432 | 0,4 | 0,4 |
|
Полная себе-стоимость |
2 683,247 | 98,8 | 100,0 | 1 793,519 | 66,7 | 100,0 | 3 287,510 | 88,0 | 100,0 |
Исходя из приведенных данных в таблице 10 можно сделать ряд выводов:
-Затраты на производство продукции (производственная себестоимость произведенной продукции) в 2006 году составили 2 663,693 млн. рублей и сократились почти на 33,0 % в 2007 году (составив 1 784,643 млн. рублей). В 2008 году производственная себестоимость продукции выросла на 83,5 % по сравнению с величиной в 2007 году и составила 3 274,078 млн. рублей.
-Основными статьями себестоимости произведенной продукции в 2006-2008 году являлись расходы на оплату труда, расходы на сырье и общехозяйственные расходы. В 2006 году удельный вес данных статей затрат составил 12,7%, 41,8% и 20,2 % соответственно. В 2007 году произошло увеличение удельного веса расходов на оплату труда до 17,9 % и сокращение доли расходов на сырье – до 35,3 % и общехозяйственных расходов – до 18,3 % соответственно. В 2008 году уровень затрат на сырье в себестоимости готовой продукции увеличился до 40,2 %, но при этом произошло существенное сокращение доли расходов на оплату труда до 15,4 % и общехозяйственных расходов – до 14,8 % соответственно.
-Полная себестоимость товарной продукции составила 2 683,247 млн. рублей в 2006 году, сократившись в 2007 году до 1 793,519 млн. рублей (или на 33,2 %). В 2008 году данный показатель вырос в относительном выражении (к уровню прошлого года) на 83,3 %, составив 3 287,510 млн. рублей.
-Удельный вес производственной себестоимости в структуре общей себестоимости продукции предприятия вырос с 99,3 % в 2006 году до 99,5 % в 2007 году и до 99,6 % в 2008 году соответственно.
-Затраты на 1 руб. товарной продукции в 2008 году увеличились на 21,3 коп. по сравнению с 2007 годом. Однако при этом было также установлено сокращение себестоимости на рубль товарной продукции в 2007 году на 32,2 коп. по сравнению с 2006 годом.
На этом же этапе анализа также необходимо определить факторы, которые обеспечили увеличение себестоимости готовой продукции, так как именно сокращение затрат позволяет в большинстве случаев достичь максимального увеличения прибыли от реализации предприятия.
Увеличение затрат на производство продукции было связано как с ростом общего количества реализуемой продукции, так и удельных переменных затрат на единицу продукции, а также с ростом постоянных расходов (накладных расходов, к которым относятся общепроизводственные и общехозяйственные расходы). Информация о затратах, сгруппированная по основным видам расходов (переменным и постоянным) в разрезе основных статей затрат приведена в нижеследующей таблице11.
Таблица 11 – Группировка статей затрат на постоянные и переменные расходы, необходимая для проведения факторного анализ себестоимости продукции
| Показатель | 2006 | 2007 | 2008 |
| 1 | 2 | 3 | 4 |
| 1. Количество выпущенной продукции, тонн | 1 118 | 1 132 | 1 463 |
| 2. Переменные затраты, всего, млн. рублей, в том числе: | 1 905,383 | 1 361,990 | 2 597,731 |
| 2.1. Сырьё | 1 122,274 | 633,711 | 1 322,284 |
| 2.2. Вспомогательные материалы | 15,909 | 12,657 | 43,379 |
| 2.3. Топливо | 89,170 | 90,395 | 134,817 |
| 2.4. Энергия | 182,933 | 160,935 | 269,486 |
| 2.5. Расходы на оплату труда | 339,947 | 321,575 | 507,900 |
| 2.6. Налоги, отчисления и на социальные нужды | 118,982 | 112,551 | 177,765 |
| 2.7. Прочие расходы | 36,168 | 30,166 | 30,166 |
| 2 а) удельные переменные расходы, млн. рублей на 1 т продукции | 1,704 | 1,203 | 1,776 |
| 3. Постоянные затраты на весь выпуск | 758,310 | 422,653 | 676,347 |
| 3.1. Общепроизводственные расходы | 215,764 | 94,075 | 188,599 |
| 3.2. Общехозяйственные расходы | 542,546 | 328,578 | 487,748 |
| 4. Всего затраты на производство (производственная себестоимость) | 2 663,693 | 1 784,643 | 3 274,078 |
| 5. Коммерческие расходы | 19,554 | 8,876 | 13,432 |
| 6. Полная себестоимость | 2 683,247 | 1 793,519 | 3 287,510 |
Для проведения анализа показателя производственной себестоимости используем следующую факторную модель:
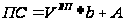 ,
(5)
где ПС – производственная себестоимость товарной продукции;
 – количество
выпущенной
продукции (в
единицах);
 – удельные
переменные
расходы на
единицу выпущенной
продукции (в
млн. рублей);
А – постоянные расходы на весь выпуск продукции (в млн. рублей).
Влияние факторов на изменение производственной себестоимости будет определено следующим образом:
В 2007 году себестоимость продукции уменьшилась на 879,1 млн. руб. (879,1 млн.руб. = 1 784,643 млн. руб. – 2 663,693 млн. руб. = ПС2007 – ПС2006), в том числе под влиянием следующих факторов:
Таблица 12 – Факторный анализ изменения производственной себестоимости продукции в 2007 году по сравнению с 2006 г.
| Фактор | 2006 | 2007 | Расчет влияния | Значение влияния |
| 1 | 2 | 3 | 4 | 5 |
| 1. Увеличение количества выпущенной продукции | 1 118,0 | 1 132,0 |
(1 132 – 1 118) * 1,704 |
23,9 |
| 2. Рост удельных переменных расходов в млн. рублей на 1 ед. продукции | 1,704 | 1,203 |
1 132 * (1,203 – 1,704) |
-567,3 |
| 3. Увеличение постоянных затрат на выпуск продукции | 758,3 | 422,7 |
422,7 – 758,3 |
-335,7 |
| 4. Всего изменение затрат на производство (изменение производственной себестоимости) | 2 663,7 | 1 784,6 |
= 1 784,643 – 2 663,693 = = 23,9 + (-567,3) + (-335,7) |
-879,1 |
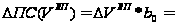
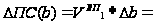
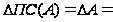
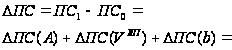
Таким образом, производственная себестоимость товарной продукции в 2007 году уменьшилась на 879,1 млн. рублей, в том числе на 567,3 млн. рублей за счет сокращения удельных переменных расходов и на 335,7 млн. рублей под влиянием уменьшения постоянных затрат. Однако увеличение объема производства повлекло рост себестоимости на 23,9 млн. рублей.
Полная себестоимость товарной продукции состоит из производственной себестоимости товарной продукции и коммерческих расходов. Потому для проведения анализа полной себестоимости можно использовать следующую факторную модель:
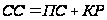 ,
(6)
где ПС – производственная себестоимость товарной продукции;
КР – коммерческие расходы;
СС – полная себестоимость выпуска продукции.
Рассмотрим влияние факторов на изменение полной себестоимости товарной продукции. С этой целью изучим сведения, приведенные в следующей таблице:
Таблица 13 – Факторный анализ изменения полной себестоимости продукции в 2007 году по сравнению с 2006 г.
| Фактор | 2006 | 2007 | Расчет влияния | Значение влияния |
| 1 | 2 | 3 | 4 | 5 |
| 1. Производственная себестоимость выпущенной продукции | 2 663,693 | 1 784,643 |
= 1 784,643 – 2 663,693 |
-879,1 |
| 2. Коммерческие расходы | 19,554 | 8,876 |
= 8,876 – 19,554 |
-10,7 |
| Всего изменение полной себестоимости выпущенной продукции | 2 683,247 | 1 793,519 |
= 1 793,519 – 2 683,247 |
-889,7 |
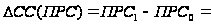
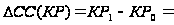
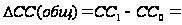
В 2007 году произошло увеличение себестоимости продукции предприятия – как полной, так и производственной. При этом сокращению полной себестоимости продукции в общем размере на 889,7 млн. рублей способствовало уменьшение коммерческих расходов – на 10,7 млн. рублей, а также сокращение производственной себестоимости готовой продукции на 879,1 млн. рублей. Влияние факторов на изменение производственной себестоимости в 2008 году по сравнению с предыдущим годом будет определено следующим образом: В 2008 году себестоимость продукции увеличилась на 1 489,4 млн. руб. (1 489,4 млн. руб. = 3 274,078 млн. руб. – 1 784,643 млн. руб. = ПС2008 – ПС2007), в том числе под влиянием следующих факторов:
Таблица14 – Факторный анализ изменения производственной себестоимости продукции в 2008 году по сравнению с 2007 г.
| Фактор | 2007 | 2008 | Расчет влияния | Значение влияния |
| 1 | 2 | 3 | 4 | 5 |
| 1. Увеличение количества выпущенной продукции | 1 132 | 1 463 |
(1 463 – 1 132) * 1,203 |
398,2 |
| 2. Рост удельных переменных расходов в млн. рублей на 1 ед. продукции | 1,203 | 1,776 |
1 463 * (1,776 – 1,203) |
837,5 |
| 3. Увеличение постоянных затрат на выпуск продукции | 422,7 | 676,3 |
676,3 – 422,7 |
253,7 |
| 4. Всего изменение затрат на производство (изменение производственной себестоимости) | 1 784,6 | 3 274,1 |
= 3 274,1 – 1 784,6 = = 398,2 + 837,5 + 253,7 |
1 489,4 |
В результате проведенных расчетов было установлено основной прирост производственной себестоимости произошел из-за увеличения удельных переменных расходов – на 837,5 млн. рублей. Кроме того, увеличению производственной себестоимости способствовало также и увеличение постоянных расходов, что обеспечило увеличение производственной себестоимости продукции на 253,7 млн. рублей и рост объема производства продукции – привело к увеличению производственной себестоимости на 398,2 млн. рублей.
Таким образом, в 2008 году основное увеличение производственной себестоимости было связано с увеличением прямых переменных расходов.
Оценка факторов изменения полной себестоимости товарной продукции в 2008 году по сравнению с предыдущим годом приведена в следующей таблице:
Таблица 15– Факторный анализ изменения полной себестоимости продукции в 2008 году по сравнению с 2007 г.
| Фактор | 2007 | 2008 | Расчет влияния | Значение влияния |
| 1 | 2 | 3 | 4 | 5 |
| 1. Производственная себестоимость выпущенной продукции | 1 784,643 | 3 274,078 |
= 3 274,078 – 1 784,643 |
1 489,4 |
| 2. Коммерческие расходы | 8,876 | 13,432 |
= 13,432 – 8,876 |
4,6 |
| Всего изменение полной себестоимости выпущенной продукции | 1 793,519 | 3 287,510 |
= 3 287,510 – 1 793,519 |
1 494,0 |
В результате проведения расчетов было выявлено, что увеличение полной себестоимости в общем размере на 1 494,0 млн. рублей произошло за счет увеличения производственной себестоимости готовой продукции на 1 489,4 млн. рублей, а также вследствие роста коммерческих расходов – на 4,6 млн. рублей.
Подведение итогов, таким образом, позволило сделать выводы относительно основных факторов, обеспечивших увеличение себестоимости товарной продукции, что отражено в следующей таблице 16:
Таблица 16 – Результаты факторного анализа изменения полной себестоимости продукции в 2006-2008 году
| Показатель | 2006 | 2007 | 2008 | Влияние факторов на изменение себестоимости выпущенной продукции | |
| 2007 к 2006 | 2008 к 2007 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Количество выпущенной продукции, единиц | 1 118,0 | 1 132,0 | 1 463,0 | 23,9 | 398,2 |
| 2. Удельные переменные затраты, млн. рублей, в том числе: | 1,704 | 1,203 | 1,776 | -567,3 | 837,5 |
| 2.1. Удельные переменные затраты на сырьё | 1,004 | 0,560 | 0,904 | -502,6 | 503,3 |
| 2.2. Удельные переменные затраты на вспомогательные материалы | 0,014 | 0,011 | 0,030 | -3,5 | 27,0 |
| 2.3. Удельные переменные затраты на топливо, энергию | 0,080 | 0,080 | 0,092 | 0,1 | 18,0 |
| 2.4. Удельные переменные затраты по работам и услугам сторонних организаций | 0,164 | 0,142 | 0,184 | -24,3 | 61,5 |
| 2.5. Удельные переменные затраты на по прочим материалам | |||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 2.6. Удельные переменные затраты на оплату труда | 0,304 | 0,284 | 0,347 | -22,6 | 92,3 |
| 2.7. Удельные переменные затраты на социальное страхование | 0,106 | 0,099 | 0,122 | -7,9 | 32,3 |
| 2.8. Удельные переменные затраты на исправление брака | 0,032 | 0,027 | 0,097 | -6,5 | 103,1 |
| 3. Постоянные затраты (накладные расходы) | 758,3 | 422,7 | 676,3 | -335,7 | 253,7 |
| 3.1. Общепроизводствен-ные расходы | 215,8 | 94,1 | 188,6 | -121,7 | 94,5 |
| 3.2. Общехозяйственные расходы | 542,5 | 328,6 | 487,7 | -214,0 | 159,2 |
| 4. Всего затраты на производство (производственная себестоимость) | 2 663,7 | 1 784,6 | 3 274,1 | -879,1 | 1 489,4 |
| 5. Коммерческие расходы | 19,6 | 8,9 | 13,4 | -10,7 | 4,6 |
| 6. Полная себестоимость | 2 683,2 | 1 793,5 | 3 287,5 | -889,7 | 1 494,0 |
Как показали проведенные расчеты, основное влияние на увеличение себестоимости готовой продукции в 2008 году оказали увеличение удельных переменных затрат на сырье, удельных переменные расходов на оплату труда, прочих удельных переменных расходов. Кроме того, достаточно значительное влияние на увеличение себестоимости готовой продукции было оказано увеличением постоянных затрат (в наибольшей степени – общехозяйственных расходов).
Подведя итог проведенному исследованию, следует сделать вывод, что производственная себестоимость в 2006 году составила 2 663,693 млн. рублей и сократилась почти на 33,0 % в 2007 году (составив 1 784,643 млн. рублей). В 2008 году производственная себестоимость продукции выросла на 83,5 % по сравнению с величиной в 2007 году и составила 3 274,078 млн. рублей. Основными статьями себестоимости произведенной продукции в 2006-2008 году являлись расходы на оплату труда, расходы на сырье и общехозяйственные расходы. Полная себестоимость товарной продукции составила 2 683,247 млн. рублей в 2006 году, сократившись в 2007 году до 1 793,519 млн. рублей (или на 33,2 %). В 2008 году данный показатель вырос в относительном выражении (к уровню прошлого года) на 83,3 %, составив 3 287,510 млн. рублей. Затраты на 1 руб. товарной продукции в 2008 году увеличились на 21,3 коп. по сравнению с 2007 годом. Однако при этом было также установлено сокращение себестоимости на рубль товарной продукции в 2007 году на 32,2 коп. по сравнению с 2006 годом.
Показатели рентабельности и показатели прибыли в рыночной экономике являются основными показателями, характеризующими эффективность финансово-хозяйственной деятельности. Основным показателем, характеризующим финансовые результаты в группе данных показателей – прибыль от реализации продукции, а также все показатели рентабельности, определяемые на основе данных показателей прибыли.
Показатели прибыли от реализации и рентабельности анализируемого предприятия представлены в нижеследующей таблице 17:
Таблица 17 – Динамика показатели прибыли от реализации продукции и прибыли отчетного года в 2006-2008 году
| Показатели | 2006 | 2007 | 2008 |
Изменение (+, -) |
Темп роста, % |
||
| 2007 к 2006 | 2008 к 2007 | 2007 к 2006 | 2008 к 2007 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Выручка от реализации, млн. рублей | 857 | 2 825 | 3 771 | 1 968 | 946 | 329,6 |
133,5 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 2. Себестоимость реализованной продукции, млн. рублей | 2100 | 3230 | 3859 | 1130 | 629 | 153,8 | 119,5 |
| 3. Прибыль (+) или убыток (-) от реализации, млн. рублей | -1 243 | -405 | -88 | 838 | 317 | 32,6 | 21,7 |
| 4. Рентабельность продукции (затрат), % (стр.3 / стр.2 * 100) | -59,2 | -12,5 | -2,28 | 46,65 | 10,26 | X | X |
| 5. Рентабельность реализации (затрат), % (стр.3 / стр.1 * 100) | -145 | -14,3 | -2,33 | 130,70 | 12,00 | X | X |
Как видно из представленных данных, показатели себестоимости (затрат) превышали показатели выручки от реализации, так что организация не имела прибыли. Так, в 2006 году убыток от реализации составил 1 243 млн. рублей, рентабельность продукции оказалась равной минус 59,2 %, а рентабельность реализации – минус 145,04 %.
В 2007 году произошло сокращение убытка от реализации с 1 243 до 405 млн. рублей (или на 32,6 % или на 838 млн. рублей). Это было связано с одной стороны – с ростом выручки от реализации на 1 968 млн. рублей (или на 229,6 %), а с другой – с некоторым увеличением затрат (себестоимости) с 2 100 до 3 230 млн. рублей (или на 53,8 %). В результате сокращения убытка от реализации произошло и повышение эффективности основной деятельности предприятия, выразившееся в увеличении показателей рентабельности затрат – на 46,65 п.п. до минус 12,54 % и рентабельности реализации – на 130,70 п.п. до минус 14,34 %.
В 2008 году убыток от реализации сократился также на значительную величину – на 317 млн. рублей – и составил 88 млн. рублей. Показатели рентабельности составили минус 2,28 (рентабельность продукции (затрат)) и минус 2,33 (рентабельность реализации) соответственно.
В целом, проведенный анализ позволил сделать вывод, что основной вклад в увеличение рентабельности работы предприятия в 2006-2008 году был внесен прибылью от реализации. Для проведения факторного анализа изменения рентабельности продукции требуется использовать следующую факторную модель:
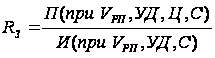 , (6)
где
 – объем реализации
продукции;
 – структура
реализованной
продукции;
 – себестоимость
продукции;
 – цены
реализации.
Структурно-логическая модель факторной системы при этом имеет следующий вид:
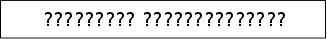


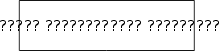
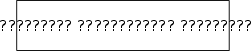
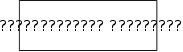
Рисунок 8 - Структурно-логическая модель рентабельности
Объем реализации продукции может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к пропорциональному увеличению прибыли от реализации. Если же продукция является убыточной, то при увеличении объема реализации происходит уменьшение суммы прибыли.
Себестоимость продукции и прибыль от реализации находятся в обратно пропорциональной зависимости: снижение себестоимости приводит к соответствующему росту суммы прибыли, и наоборот. Потому увеличение затрат приводит к сокращению рентабельности, а их сокращение – к увеличению рентабельности.
Изменение уровня среднереализационных цен и величина прибыли от реализации находятся в прямо пропорциональной зависимости: при увеличении уровня цен сумма прибыли возрастает, и наоборот. Соответственно происходит и увеличение рентабельности.
Расчет влияния этих факторов на рентабельность продукции можно определить, используя данные следующей таблицы:
Таблица 18 – Исходные данные для факторного анализа рентабельности затрат, млн. рублей
| Показатель | 2006 | 2006, пересчитанный на фактический объём продаж | 2007 |
| 1 | 2 | 3 | 4 |
| Выручка от реализации продукции (В) | 16 228,0 | 18 001,5 | 21 967,0 |
| Себестоимость продукции (С) | 16 131,0 | 17 893,9 | 21 414,0 |
| Прибыль | 97,0 | 107,6 | 553,0 |
Сам анализ проведём при помощи способа цепной подстановки, последовательно заменяя каждую плановую величину на фактическую. Расчёт показателей рентабельности и некоторых иных промежуточных данных, необходимых для расчёта влияния различных факторов на уровень рентабельности, осуществим в нижеприведённой таблице 19:
Таблица 19 – Расчёт показателей для определения влияния разных факторов на рентабельность затрат в 2007 году
| Показатель | Условия расчёта | Порядок расчёта | Значение, % | |||
| VРП | УД | Ц | С | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| R2006 | 2006 | 2006 | 2006 | 2006 |
|
-59,19 |
| RУсл.1 | 2007 | 2006 | 2006 | 2006 |
|
-59,19 |
| RУсл.2 | 2007 | 2007 | 2006 | 2006 |
|
-40,18 |
| RУсл.3 | 2007 | 2007 | 2007 | 2006 |
|
2,17 |
| R2007 | 2007 | 2007 | 2007 | 2007 |
|
-12,54 |
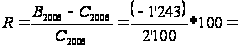
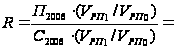
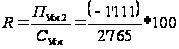 =
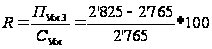
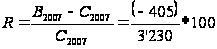 =
Как видно из приведенной таблицы, рентабельность затрат, рассчитанная на основании прибыли от реализации, возросла с минус 59,19 % в 2006 году до минус 12,54 % или на 46,65 п.п. Данный прирост был проанализирован в нижеследующей таблице на основании способа абсолютных разниц:
Таблица 20 – Расчёт влияния факторов первого уровня на изменение величины рентабельности затрат в 2006-2007 гг
| Показатель | Влияние фактора | Значение, % | |||
| VРП | УД | Ц | С | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| R2006 | 2006 | 2006 | 2006 | 2006 | -59,19 |
| RУсл.1 | 2007 | 2006 | 2006 | 2006 | -59,19 |
| RУсл.2 | 2007 | 2007 | 2006 | 2006 | -40,18 |
| RУсл.3 | 2007 | 2007 | 2007 | 2006 | 2,17 |
| R2007 | 2007 | 2007 | 2007 | 2007 | -12,54 |
| Расчёт | RУсл.1 – R2007 | RУсл.2 – RУсл.1 | RУсл.3 – RУсл.2 | R2008 – RУсл.3 | |
| Значение влияния,п.п. | 0 | 19,01 | 42,35 | -14,71 | 46,65 |
Полученные результаты необходимо правильно интерпретировать. Как видно из данных таблицы, рентабельность затрат за прошедший период возросла на 46,65 процентных пункта. Это произошло вследствие положительного влияния изменения объема и структуры выпускаемой продукции (оказываемых услуг), что способствовало увеличению рентабельности на 19,01 п.п., а также увеличением отпускных цен на продукцию, которое привело к возрастанию рентабельности на 42,35 п.п. Данное положительное влияние оказалось компенсировано отрицательным воздействием увеличения затрат на производство продукции, что способствовало сокращению рентабельности затрат на 14,71 п.п. В результате совместного воздействия указанных факторов произошло увеличение рентабельности по сравнению с величиной, имевшей место в 2006 году.
Основные показатели прибыли и реализации продукции в 2007-2008 году, которые будут использованы при проведении анализа изменения рентабельности продукции (затрат) в 2008 году представлены в нижеследующей таблице 21:
Таблица 21 – Исходные данные для факторного анализа рентабельности затрат в 2007-2008 году, млн. рублей
| Показатель | 2007 | 2007, пересчитанный на фактический объём продаж | 2008 |
| 1 | 2 | 3 | 4 |
| Выручка от реализации продукции (В) | 2 825 | 3 356 | 3 771 |
| Себестоимость продукции (С) | 3 230 | 3 451 | 3 859 |
| Прибыль | -405 | -95 | -88 |
Анализ проведём при помощи способа цепной подстановки, последовательно заменяя каждую плановую величину на фактическую. Расчёт показателей рентабельности и некоторых иных промежуточных данных, необходимых для расчёта влияния различных факторов на уровень рентабельности, осуществим в нижеприведённой таблице 22:
Таблица 22 – Расчёт показателей для определения влияния разных факторов на рентабельность затрат в 2007-2008 году
| Показатель | Условия расчёта | Порядок расчёта | Значение, % | |||
| VРП | УД | Ц | С | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| R2007 | 2007 | 2007 | 2007 | 2007 |
|
-12,54 |
| RУсл.1 | 2008 | 2007 | 2007 | 2007 |
|
-12,54 |
| RУсл.2 | 2008 | 2008 | 2007 | 2007 |
|
-2,75 |
| RУсл.3 | 2008 | 2008 | 2008 | 2007 |
|
9,27 |
| R2008 | 2008 | 2008 | 2008 | 2008 |
|
-2,28 |
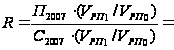
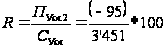 =
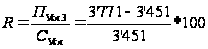
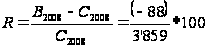 =
Рентабельность затрат, рассчитанная на основании прибыли от реализации, возросла с минус 12,54 % до минус 2,28 % или на 10,26 п.п. Данный прирост был проанализирован в нижеследующей таблице на основании способа абсолютных разниц:
Таблица 23 – Расчёт влияния факторов первого уровня на изменение величины рентабельности затрат
| Показатель | Влияние фактора | Значение, % | |||
| VРП | УД | Ц | С | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| R2007 | 2007 | 2007 | 2007 | 2007 | -12,54 |
| RУсл.1 | 2008 | 2007 | 2007 | 2007 | -12,54 |
| RУсл.2 | 2008 | 2008 | 2007 | 2007 | -2,75 |
| RУсл.3 | 2008 | 2008 | 2008 | 2007 | 9,27 |
| R2008 | 2008 | 2008 | 2008 | 2008 | -2,28 |
| Расчёт | RУсл.1 – R2007 | RУсл.2 – RУсл.1 | RУсл.3 – RУсл.2 | R2008 – RУсл.3 | |
| Значение влияния,п.п. | 0 | 9,79 | 12,03 | -11,55 | 10,26 |
Из данных таблицы следует вывод, что рентабельность затрат за прошедший год возросла на 10,26 процентных пункта. Это произошло вследствие положительного влияния изменения структуры выпускаемой продукции (оказываемых услуг), что способствовало увеличению рентабельности на 9,79 п.п., а