Расчёт технико-экономических показателей ремонтного предприятия
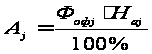 ,(2.12)
где Фофj – стоимость j-ой группы основных фондов;
Haj – годовая норма амортизации j-ой группы основных фондов.
Расчет стоимости всех групп основных фондов и их амортизации сводится в таблицу 2.16 и производится на основе данных приложения Д.
Таблица 2.16 – Стоимость основных фондов и амортизационные отчисления
| Группы основных фондов | Стоимость основных фондов, тыс.руб. | Структура основных фондов, % | Норма амортизационных отчислений, % | Величина амортизационных отчислений, тыс.руб. |
| Здания | 2692421,7 | 51,45 | 3,1 | 83465,07 |
| Сооружения | 807726,5 | 15,43 | 7,9 | 63810,39 |
| Технологическое оборудование | 858117,4 | 16,40 | 14 | 120136,44 |
| Силовое оборудование | 343247,0 | 6,56 | 13,3 | 45651,85 |
| Передаточные устройства | 257435,2 | 4,92 | 5,4 | 13901,50 |
| Транспортные средства | 85811,7 | 1,64 | 11,2 | 9610,91 |
| Измерительные и регулирующие приборы | 42905,9 | 0,82 | 20 | 8581,17 |
| Производственный и хозяйственный инвентарь | 42905,9 | 0,82 | 6,7 | 2874,69 |
| Инструмент | 102974,1 | 1,97 | 18,2 | 18741,28 |
| Итого |
5233545,3 |
100 |
366773,32 |
2.5 Расчет потребности в материальных ресурсах
2.5.1 Расчет потребности в основных материалах и покупных полуфабрикатах
Стоимость основных материалов и полуфабрикатов (запасных частей для ремонта), расходуемых на ремонт машины должна рассчитываться исходя из их необходимого количества, заданной нормативной и отпускной цены на них. Но для упрощения расчетов в курсовой работе стоимость материалов и полуфабрикатов мы определим в процентах от заработной платы основных производственных рабочих. Расходы на эти материальные ресурсы зависят от группы ремонтного предприятия и приведены в таблице 2.17.
Таблица 2.17 – Определение зависимости основных материалов и полуфабрикатов от зарплаты основных производственных рабочих
| Годовой объем работ по заводу, чел.-ч. | Стоимость осн. материалов в процентах от зарплаты осн. пр-ных рабочих | Стоимость запасных частей в процентах от зарплаты осн. пр-ных рабочих |
| до 200000 | 20... 30 | 150 |
| от 200000 до 500000 | 25.. .40 | 120 |
| свыше 500000 | 35... 45 | 100 |
Расчет затрат на основные материалы и запасные части для ремонта машин производится по форме, приведенной в таблице 2.18.
Таблица 2.18 - Затраты на материальные ресурсы
| Наименование объектов ремонта | Фонд з/п основн. рабочих тыс.руб. | Основные материалы | Запасные части | Вспомогательные материалы ( | |||
| % | сумма, тыс | % | сумма, тыс | % | сумма, тыс | ||
| ГАЗ-53 | 164423 | 40,0 | 65769,3 | 100,0 | 164423 | 10,0 | 23019,3 |
| Двигатель | 164251 | 40,0 | 65700,3 | 100,0 | 164251 | 10,0 | 22995,1 |
| Итого | 328674 | 131470 | 328674 | 46014,4 | |||
Затраты на вспомогательные материалы определяются укрупненно и составляют 10 % от стоимости основных материалов и запасных частей для ремонта.
2.5.2 Определение потребности в топливно-энергетических ресурсах и затрат на них
Потребность в топливно-энергетических ресурсах рассчитывается раздельно по видам энергии: силовой, технологической, топливу и энергии для обогрева, освещения, вентиляции и т.д.
В качестве энергоносителей используются электроэнергия, пар, сжатый воздух и вода.
Годовая потребность в силовой электроэнергии Рэ.с. определяется по формуле
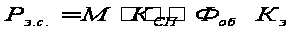 ,
кВт.ч(2.13)
где М – общая установленная мощность электроприемников по заводу, кВт;
Ксп, - коэффициент спроса (для ремонтных заводов общий Ксп = 0,7);
Фоб – действительный годовой фонд времени работы оборудования, час;
К3 – коэффициент загрузки оборудования по времени, К3 = 0,85.
Годовой расход электроэнергии на освещение Р3.0.
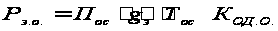 ,
(2.14),
где Пос – освещаемая площадь (площадь производственных, вспомогательных и административных помещений); gэ - расход электроэнергии на м2, gэ = 0,011...0,015 кВт/(м2ч.);
Тос – продолжительность освещения в год (при двухсменном режиме -2400 час.);
Код.о - коэффициент одновременности освещения, Кодо= 0,7...0,9.
Расчет для зданий цеха и вспомогательных Рэ.0.цех. BC и для административных зданий выполняется раздельно.
Годовой расход сжатого воздуха Рсв (м3) определяется по следующей формуле
 ,
м3 (2.15)
где Кпс – коэффициент, учитывающий потери в сети, принимается равным 1,5;
gсв – среднечасовой расход сжатого воздуха всех воздухоприемников, установить самостоятельно в заданных границах 1,5-2 м3/ч;
Фоб – см. формулу (2.4) или формулу (2.13);
К3 – коэффициент использования времени работы установки.
Расчет пара по производственным и вспомогательным (Рп.о.пр,вс.) и административным (Рп.о.адм.) зданиям производится отдельно.
Годовой расход пара Рп 0. в тоннах на отопление рассчитывается как
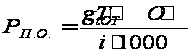 , (2.16)
где gт – расход тепла на единицу объема здания, кДж/(м3ч.), принимается равным 105 кДж/(м3ч.);
Тот – продолжительность отопительного сезона, Тот =4320 ч.;
О – объем здания (таблица 3.14), м3;
i – удельное количество теплоты, i = 2260 кДж/кг.
Годовой расход пара на технологические нужды: на подогрев воды в моечных машинах (расход составляет 60 кг на 1 т промываемых деталей), на сушку деталей (расходуется на 1 т в камерах сушилках 90 кг пара). Расчет производится по формуле
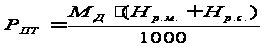 ,
(2.17)
где Мд – масса промываемых деталей
НР.С,НР.М – норма расхода в моечных машинах и сушильных камерах на 1 т деталей, кг.
Расход воды Рв по предприятию складывается из расхода воды на технические и бытовые нужды. Вода по технической потребности расходуется на мойку деталей и машин. Потребность воды для мойки машин и деталей определяется исходя из массы ремонтируемых объектов за год и расхода воды на 1 т объекта ремонта, который составляет 0,7 м3 и сводится в таблицу 2.19.
Таблица 2.19 - Потребность в воде для мойки машин
| Наименование объекта ремонта | Годовая программа ремонта, шт | Масса, т | Расход воды на 1т машин и деталей, л | Годовой расход воды объектов ремонта, л | |
| одного объекта | Год. объём машин | ||||
| ГАЗ-53 | 520 | 13,4 | 6968,0 | 700,0 | 4877600,0 |
| Двигатель | 870 | 0,71 | 617,7 | 700,0 | 432390,0 |
| Итого | 5309990,0 | ||||
Расход воды на бытовые нужды производится на основе следующих данных: на хозяйственно питьевые нужды - 25 л на каждого работающего; для душевых - 40 л в смену на каждого пользующегося душем.
Потребность в воде для бытовых нужд в м3 определяется по формуле
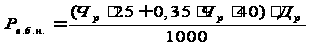 ,
(2.18)
Данные потребности по всем видам энергии сводятся в таблицу 2.20 и здесь же определяются затраты на них.
Таблица 2.20 - Потребность и затраты по всем видам энергии
| Виды ресурсов | Единица измерения | Годовая потребн | Цена за единицу, руб | Затраты, тыс.руб |
| Электроэнергия силовая | кВт*ч | 222101 | 900 | 199980,77 |
| Электроэнергия осветительная | кВт*ч | 173060 | 900 | |
| в том числе: | ||||
| освещение произв-ных помещ. | кВт*ч | 123614 | 900 | 111252,96 |
| освещение вспомогат. помещ. | кВт*ч | 30904 | 900 | 27813,24 |
| освещение админ.помещ. | кВт*ч | 18542 | 900 | 16687,94 |
| Итого электроэнергия | 395161 | 355644,91 | ||
| Сжатый воздух | куб.м | 7810 | 730 | 5701,40 |
| Пар на технологические нужды | т | 2117 | 67000 | 141805,50 |
| Пар на отопление | ||||
| в том числе: | ||||
| отопление произв-ных помещ. | т | 8449 | 67000 | 566086,53 |
| отопление вспомогат. помещ. | т | 994 | 67000 | 66598,42 |
| отопление админ. помещ. | т | 492 | 67000 | 32966,22 |
| Итого пар | 14168 | 807456,66 | ||
| Итого энергия | 1168802,98 | |||
| Вода на технологические нужды | куб.м | 5310 | 500 | 2655,00 |
| Вода на бытовые нужды | куб.м | 1717 | 1200 | 2060,23 |
| Итого вода | 7027 | 4715,22 | ||
| Всего |
1173518,20 |
|||
2.5.3 Расчет прочих материальных затрат
Для расчета прочих материальных затрат составляется смета по форме таблицы 2.21.
Таблица 2.21 – Смета прочих материальных затрат
| Наименование затрат | Метод определения затрат | Сумма затрат, тыс | |
| Прочие производственные расходы | |||
| Текущий, средний и капитальный ремонт производственного оборудования, транспорта, ценного инструмента и присполений | 10 | % от их стоимости | 158751,7 |
| Содержание и возобновление производственного и хозяйственного инвентаря | 53750 | руб. на работающего | 8170 |
| Текущий ремонт зданий и сооружений | 2 | % от их стоимости | 70002,96 |
| Расходы по охране труда и технике безопасности | 64500 | руб. на работающего | 9804,0 |
| Итого прочих производственных расходов |
246728,7 |
||
| Прочие хозяйственные расходы | |||
| Расходы по испытаниям,опытам, рационализации и изобретательству | 21500 | руб. на работающего | 3268 |
| Канцелярские и коммерческие расходы | 21500 | руб. на служащего | 473,0 |
| Затраты, связанные с переподготовкой и подготовкой кадров | 0,15 | % фонда оплаты труда | 739,0 |
| Прочие расходы | 10 | % от суммы всех предыдущих расходов | 448,0 |
| Итого прочих хозяйственных расходов |
4928,0 |
||
Примечания:
В качестве базы для расчетов выступает та величина, от которой происходит расчет. Для ремонта оборудования, транспортных средств и т.п. берется в качестве базы сумма этих основных фондов из таблицы 2.16, а для ремонта зданий и сооружений - их стоимость, рассчитанная также в таблице 2.16. Аналогично выбирается база для расчета по остальным наименованиям затрат.
Данные о количестве рабочих (основных и вспомогательных вместе), служащих и работающих (общее количество всех работников предприятия) приведены в таблице 2.11.
Данные о фонде зарплаты всех работников берутся из таблицы 2.11.
2.5.4 Расчет налогов и платежей, включаемых в себестоимость объектов ремонта
В состав себестоимости ремонтируемых объектов включаются следующие налоги и платежи Снал.: земельный налог Н3 и платежи по обязательному страхованию Сстр
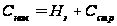 ,
(2.19)
Сумма земельного налога рассчитывается исходя из величины земельного участка, занимаемого производственным подразделением, и ставки земельного налога на земли населенных пунктов по формуле
Н3=П*h3*К3, (2.20)
где Н3 – сумма земельного налога, р.;
П – площадь земельного участка, занимаемого заводом, м2 (из таблицы 2.13);
К3 – коэффициент застройки (принимается равным 2,3);
h3 – ставка земельного налога, тыс. руб.
Платежи по обязательному страхованию имущества предприятия определяются по формуле:
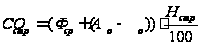 ,(2.21)
где Оср – стоимость оборотных средств (принимается ориентировочно в размере 55 % от стоимости основных материалов и покупных полуфабрикатов, тыс. руб.;
Ф0 –общая стоимость основных фондов, тыс. руб;
Ао – амортизационные отчисления, тыс. руб;
Нстр. – норматив платежей по страхованию имущества, (0,15 %).
2.6 Расчет себестоимости продукции
2.6.1 Расчет общепроизводственных расходов
Расходы, связанные с содержанием и обслуживанием цехов, а также к управлению ими называются общепроизводственными. К этим расходам относятся: содержание аппарата управления цеха, содержание прочего персонала цеха, отчисления от их заработной платы, содержание и амортизация зданий цехов и сооружений, инвентаря и т.д.
На основе затрат на общепроизводственные расходы составляется смета этих расходов по форме, представленной в таблице 2.22.
Таблица 2.22 – Смета общепроизводственных расходов
| Статьи расходов | Сумма расходов, тыс.руб. |
| Расходы на оплату труда: | |
| 1) вспомогательных рабочих | 69323,7 |
| 2) служащих, обслуживающих производство | 47346,5 |
| Отчислнения от ФЗП: | |
| 1) вспомогательных рабочих | 27729,5 |
| 2) служащих, обслуживающих производство | 18938,6 |
| Амортизационные отчисления | 183386,7 |
| Вспомогательные материалы | 46014,4 |
| Прочие производственные расходы | 246728,7 |
| Затраты на все виды энергии | |
| 1) электроэнергия силовая | 199890,8 |
| 2) электроэнергия на освещение зданий цехов и вспомогательных помещений | 139066,2 |
| 3) сжатый воздух | 5701,4 |
| 4) пар на технические нужды | 141805,5 |
| 5) пар на отоплен. цехов и вспомог. пом-ний | 632684,9 |
| 6) вода на технологические нужды | 2655,0 |
| 7) вода на бытовые нужды | 2060,2 |
| Итого общепроизводственных расходов |
1763331,9 |
2.6.2 Расчет общехозяйственных расходов
Расходы, связанные с обслуживанием всего производства и управление им в масштабе всего предприятия, называют общехозяйственными. К ним относятся затраты на содержание и амортизацию зданий заводоуправления и находящихся в них инвентаря, канцелярские расходы и расходы на командировки, изобретательство, испытания, охрану труда, подготовку кадров и прочие.
Для определения общей суммы общехозяйственных затрат составляется смета по форме, представленной в таблице 2.23
Таблица 2.23 - Смета общехозяйственных расходов
| Статьи расходов | Сумма расходов, тыс.руб. |
| Оплата труда служащих заводоуправления | 47346,5 |
| Отчисления от ФЗП служащих | 18938,6 |
| Амортизационные отчисления | 183386,7 |
| Прочие хозяйственные расходы | 4928,0 |
| Затраты на все виды энергии | |
| 1) Электроэнергия на освещ. админ. зданий | 16687,9 |
| 2) Пар на отопление админ. зданий | 32966,2 |
| 3) Затраты на воду для бытовых нужд служащих заводоуправления | 618,1 |
| Налоги и платежи, включаемые в себес-сть | 117714,4 |
| Итого общехозяйственных расходов |
422586,4 |
Общепроизводственные и общехозяйственные расходы включаются в себестоимость всей продукции. Далее можно составить калькуляцию себестоимости продукции.
2.6.3 Составление калькуляции себестоимости товарной продукции
Калькуляция себестоимости продукции представляет собой сведение вместе всех затрат (издержек), связанных с производством и реализацией продукции. В калькуляции все издержки группируются по статьям расходов в зависимости от места их возникновения (в цеху или в заводоуправлении). Исходя из связи затрат с местом их возникновения и участия в производственном процессе, различают цеховую, производственную и полную себестоимость.
Цеховая себестоимость включает в себя стоимость затрат, связанных с производством продукции в цехах.
Производственная себестоимость включает цеховую себестоимость и расходы, связанные с управлением, организацией и обслуживанием предприятия в целом.
Полная себестоимость включает производственную себестоимость и коммерческие расходы, состоящие из расходов по реализации продукции, рекламе и других расходов, не относящихся к производству продукции.
Калькуляция себестоимости продукции составляется в таблице 2.24.
Таблица 2.24 – Калькуляция себестоимости товарной продукции
| Калькуляционные статьи | Сумма за год, тыс.руб. | Структура затрат, % | ||||
| Машина | Двигатель | Всего | ||||
| 1. | Основные материалы | 65769,3 | 65700,3 | 131469,6 | 4,15 | |
| 2. | Покупные полуфабрикаты | 164423,3 | 164250,6 | 328673,9 | 10,37 | |
| 3. | Расходы на оплату труда осн. произв. рабочих | 164423,3 | 164250,6 | 328673,9 | 10,37 | |
| 4. | Отчисления от фонда ФЗП осн. произв. рабочих | 65769,3 | 65700,3 | 131469,6 | 4,15 | |
| 5. | Общепроизводственные расходы | 899416,43 | 863915,49 | 1763331,9 | 55,65 | |
| Итого цеховая себестоимость | 1359801,6 | 1323817,3 | 2683618,9 | |||
| 6. | Общехозяйственные расходы | 215547,1 | 207039,3 | 422586,4 | 13,34 | |
| Итого производственная себестоимость | 1575348,8 | 1530856,6 | 3106205,3 | |||
| 7. | Коммерческие расходы | 31687,4 | 30436,7 | 62124,106 | 1,96 | |
| Итого полная себестоимость товарной продукции | 1607036,2 | 1561293,2 |
3168329,4 |
100,00 | ||
Затраты, включаемые в себестоимость продукции, делятся на прямые и косвенные.
Прямые затраты планируются и учитываются отдельно по каждому изделию. Они непосредственно связаны с производством продукции. К прямым затратам относятся затраты на основные материалы, комплектующие изделия, расходы на оплату основных производственных рабочих с отчислениями.
Косвенные расходы связаны с работой цеха, предприятия в целом по изготовлению всех видов выпускаемой продукции. Их нельзя прямо отнести на себестоимость единицы изделия. К косвенным затратам относятся общепроизводственные, общехозяйственные и коммерческие расходы.
Косвенные расходы распределяются по объектам ремонта пропорционально фонду заработной платы основных производственных рабочих
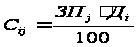 ,
(2.22)
где ЗПj – фонд заработной платы основных производственных рабочих по j - ому объекту, тыс. (таблица 2.8);
Дj – процент i - го вида затрат по отношению к общему фонду зарплаты основных рабочих;
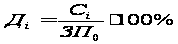 ,
(2.23)
где Ci – общая сумма затрат по i - му виду, тыс.;
ЗПо – общий фонд зарплаты основных производственных рабочих, тыс.$.
2.7 Расчет отпускной цены продукции и объема товарной продукции
Цена представляет собой денежное выражение стоимости продукции. Отпускная цена себестоимости ремонта изделия Ц: определяется по формуле
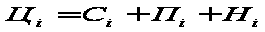 ,
(2.24)
где Сi – себестоимость изделия (машины С„ и двигателя Сi, - таблица 3.24);
Пi – прибыль, включаемая г отпускную цену изделия, р.;
Нi – налоги, включаемые в отпускную цену изделия, р.
Общая сумма налогов, включаемая в цену, может быть принята в размере hн =26,5 % от суммы себестоимости и прибыли
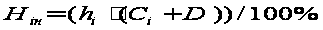 ,(2.25)
Прибыль определяется исходя из норматива прибыли Нп закладываемого в цену изделия (устанавливается в пределах 20-30 % от себестоимости), точное значение норматива выбирается слушателем самостоятельно
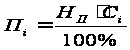 ,
(2.26)
Определив отпускную цену изделий, можно определить объем товарной продукции в стоимостном выражении.
Расчет сводится в таблицу 2.25.
Таблица 2.25 – Расчет объема товарной продукции
| Наименование объектов ремонта | Годовая программа выпуска, Аi, шт | Отпускная цена изделия, Цi, тыс.руб. | Годовой объем товарной продукции, тыс.руб. |
| ГАЗ-53 | 520 | 4886,8 | 2541126,0 |
| Двигатель | 870 | 2837,7 | 2468794,9 |
| Итого |
5009920,9 |
2.8 Расчет прибыли и уровня рентабельности производства
Прибыль и уровень рентабельности являются основными показателями работы предприятия.
Прибыль выступает как показателем эффективности деятельности предприятия, так и источником его дальнейшего развития.
Прибыль определяется следующим образом
П = ТП-СТП-Н, (2.27)
где ТП – годовой объем товарной продукции (в таблице 2.25 строка "Итого"), тыс. руб; Стп – значение себестоимости товарной продукции берется из таблицы 2.24, тыс. руб; Н – сумма налогов, включаемых в отпускную цену. Определяется методом обратного счета.
 ,(2.28)
Размер прибыли предприятия показывает, что предприятие прибыльно, а не убыточно. Но сумма прибыли не дает нам представление об эффективности работы предприятия. Для оценки эффективности используются показатели рентабельности.
Уровень рентабельности производства определяют по формуле
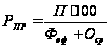 ,
(2.29)
где Фоф – стоимость основных производственных фондов (таблица 2.16), тыс. руб;
Оср – стоимость нормируемых оборотных средств предприятия (используется в формуле 2.21), тыс. руб.
Для оценки эффективности использования текущих затрат на производство продукции рассчитывается показатель рентабельности продукции:
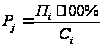 ,
(2.30)
Этот показатель рассчитывается отдельно для машины и для двигателя.
2.9 Расчет технико-экономических показателей предприятия
Для более детального рассмотрения эффективности работы предприятия рассчитывают его основные технико-экономические показатели. Эти показатели необходимы для выявления как слабых мест предприятия, так и возможностей повышения его эффективности.
К этим показателям относятся: себестоимость товарной продукции, среднемесячная заработная плата работников, фондоотдача и фондоемкость, коэффициент оборачиваемости оборотных средств, производительность труда и т.д.
Для расчета показателей эффективности производства используются следующие формулы.
Затраты на 1 $ товарной продукции:
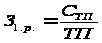 ,
(2.31)
Значения себестоимости товарной продукции Стп и стоимости годового объема товарной продукции ТП берутся из таблиц 2.24 и 2.25 соответственно.
Фондоотдача Фот показывает стоимость товарной продукции, приходящейся на 1 $ стоимости основных фондов. Этот показатель надо стремиться увеличивать:
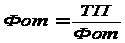 ,(2.32)
Значение стоимости основных фондов берется из таблицы 2.16. Фондоемкость Фем величина обратная фондоотдаче, она показывает, какая стоимость основных фондов приходится на 1 $ товарной продукции:
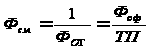 ,(2.33)
Материалоемкость показывает, сколько материальных затрат приходится на 1 $ товарной продукции и определяется путем деления материальных затрат Мэ, состоящих из суммы основных материалов и запасных частей (см. таблицу 2.18), на стоимость товарной продукции (см. таблицу 2.25).
 ,(2.34)
Значение стоимости оборотных средств можно определить в формуле (2.21).
Производительность труда показывает количество продукции, произведенной за единицу рабочего времени, и определяется путем деления стоимости товарной продукции на общую численность работающих Чоб (таблица 2.11).
 ,
(2.35)
Основные технико-экономические показатели работы предприятия сводятся в таблицу 2.26.
Таблица 2.26 - Основные технико-экономические показатели предприятия
| Наименование показателей | Единица измерен. | Величина | |
| Товарная продукция в отпускных ценах | тыс.руб. | 5009920,9 | |
| Себестоимость товарной продукции | тыс.руб. | 3168329,4 | |
| Сумма прибыли по заводу | тыс.руб. | 792082,4 | |
| Среднемесячная заработная плата: | |||
| одного основного производственного рабочего | тыс.руб. | 230,164 | |
| одного работника | тыс.руб. | 235,963 | |
| Показатели эффективности производства: | |||
| Затраты на 1 руб товарной продукции | руб | 0,632 | |
| Рентабельность производства | % | 14,437 | |
| Рентабельность машины | % | 25,000 | |
| Рентабельность двигателя | % | 25,000 | |
| Фондоотдача | руб/руб | 0,957 | |
| Фондоемкость | руб/руб | 1,045 | |
| Материалоемкость производства | руб/руб | 0,092 | |
| Коэфф. оборачиваемости оборотных ср-в | 19,796 | ||
| Производительность труда | тыс.руб./чел. | 28792,65 | |
Заключение
Проведённый анализ и расчёт основных технико-экономических показателей ремонтно-механического завода позволяют сделать вывод, что работа предприятия достаточно эффективна. Это подтверждается показателями, приведёнными в таблице 2.26. Однако предприятие должно стремиться к повышению эффективности производства (увеличению прибыли, повышению фондоотдачи и рентабельности производства). Увеличение прибыли может быть достигнуто за счёт снижения себестоимости продукции, т.е. оптимизации и совершенствование производственного процесса, рационального снижения запасов покупных полуфабрикатов (уменьшение суммы замороженных средств), внедрение энергосберегающих технологий (снижение затрат энергии). Повышение фондоотдачи возможно достигнуть увеличивая стоимость товарной продукции за счёт увеличения объёмов производства и производительности труда. Рентабельность производства повышается увеличением прибыльности предприятия и снижением стоимости нормируемых оборотных средств (путём повышения коэффициента оборачиваемости оборотных средств).
Приведённые рекомендации позволят сделать работу предприятия более эффективной и наиболее полно использовать его потенциал.
Список литературы
Организация производства. Методические указания к выполнению курсовой работы для студентов специальности Т.05.06.00 “Строительные, дорожные, подъёмно-транспортные машины и оборудование”. – Могилёв: УО МГТУ, 2003. – 34 с.
Грузинов В.П. Экономика предприятия. /В.П. Грузинов, В.Д. Грибов.- М.: Финансы и статистика, 2001.- 208 с.
Денисова И.П. Цены и ценообразование.- М.: Экспертное бюро-М, 1997. - 267 с.
Зайцев Н.Л. Экономика промышленного предприятия.- М.: ИНФРА-М, 1999. – 343 с.
Ракицкий К.А. Экономика предприятия.- М.: Маркетинг, 2000.-696 с.
Экономика предприятия/Под ред. О.И. Волкова.- М.: ИНФРА-М, 2001.- 417 с.
Экономика предприятия/Под ред. В.Я. Горфинкеля, В.А. Швандера,- М.:ЮНИТИ,2000. – 454 с.