Бизнес–план инвестиционного проекта цеха (участка)
4487,697
0,351
13886,216
1,087
1130564,099
88,483
1277725,488
100,000
Цель данного расчета – определить размер годовой прогнозируемой прибыли и окупаемости инвестиций, вложенных в основные фонды и материально-производственные запасы. Расчет оформлен в таблице № 14.
Таблица № 14 Расчет внутризаводской оптовой цены деталей №№ 25, 35
| Статьи | Детали | |
| затрат | № 25 | № 35 |
| Сырье и основные материалы за вычетом возвратных отходов: | ||
| Затраты на приобретения материала в год |
41888,000 |
70400,000 |
| Стоимость возвратных отходов в год |
4955,500 |
10600,000 |
| Итого затрата на материалы за вычетом возвратных отходов |
36932,5 |
59800 |
| Заработная плата основная и дополнительная с отчислениями на социальные нужды основных производственных рабочих: |
24849,018 |
11693,655 |
| Отчисления в страховые фонды, 38 % от з/п основных рабочих |
9442,627 |
4443,589 |
| Общепроизводственные расходы |
768783,587 |
361780,512 |
| Общехозяйственные расходы, 250 % |
62122,545 |
29234,139 |
| Итого производственная себестоимость |
902130,277 |
466951,895 |
| Внепроизводственные расходы, 2% |
18042,606 |
9339,038 |
| Итого полная себестоимость |
920172,883 |
476290,933 |
| Норматив рентабельности, 47% |
432481,255 |
223856,739 |
| Внутризаводская оптовая цена |
0 |
0 |
|
на партию |
2272827,021 |
1176438,605 |
|
на деталь |
13,37 |
14,705 |
Прогнозируемая прибыль на годовой выпуск продукции определяют по формуле: =  Пнi * Nгодi, где
m – число наименований деталей;
i – порядковый номер детали;
Пнi – прибыль на i-ю деталь (25% от внутризаводской оптовой цены на деталь);
Nгодi – годовая программа изготовления i-й детали в штуках.
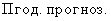 = 3449265,626
определяющих эффективность спроектированного цеха
Основным показателем, определяющим эффективность спроектированного цеха, является расчетный срок окупаемости капитальных
вложений в производственные фонды в сравнении с нормативными. Этот показатель определяют по формуле: Тр== = 1,336 » 1
года и 4 месяцев, где Тр – расчетный срок окупаемости, число лет; – стоимость основных производственных фондов и материально-производственных запасов(стоимость оборудования, зданий,
инструмента и т.д.);
 – годовая прогнозируемая прибыль по деталям.
Полученный результат сравнивают с нормативным: Тр£Тн , по результатам сравнения можно сделать вывод, что производство данных деталей является рентабельным и способно приносить прибыль уже на втором году.
Общую рентабельность производства, определяют по формуле:
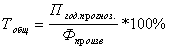 = = 74,837 %
Производительность труда: 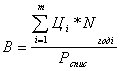 == 21900,992 т.руб./чел.
Фондоотдача: 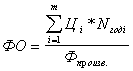 == 0,993
Игнатова Л.А., Скородумова М.А. Разработка бизнес-плана инвестиционного проекат цеха (участка): Методическое указание к курсовой работе - М.: Изд-во МГТУ “Станкин”, 1996. - 28 с.
Мескон Майкл, Альберт Майкл, Хедоури Франклин. Основы менеджмента. М.: Изд-во “Дело”, 1994.-701 с.
Горчикова И.Н. Менеджмент. М.: Изд-во “Юнити”, 1994.-685 с.