Организация и планирование на ремонтных заводах
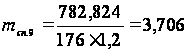 ;
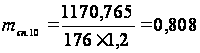 ;
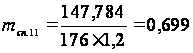 .
Результаты расчетов списочного числа рабочих сводятся в таблицу 11.
Таблица 11 - Расчёт числа основных рабочих
| Показатели | Квалификация основных рабочих |
Итого число рабочих |
||||||||||||
| Рабочие-станочники | Контроллеры, слесари… | |||||||||||||
| Токарь 2 разряд | Токарь 3 разряд | Шлифовальщик 4 разряд | Сверлильщик 2 разряд | Сверлильщик 3 разряд | Строгальщик 4 разряд | Расточник 2 разряд | Фрезеровщик 4 разряд | Всего | Слесарь 2 разряд | Контролёр 3 разряд | Разметчик 3 разряд | Всего | ||
|
Расчётное число рабочих( |
0,589 | 5,029 | 3,704 | 1,954 | 0,938 | 0,582 | 0,273 | 4,207 | 17,276 | 3,706 | 0,808 | 0,699 | 5,213 | 22,489 |
|
Принятое число рабочих |
1 | 5 | 4 | 2 | 1 | 1 | 1 | 4 | 19 | 4 | 1 | 1 | 6 | 25 |
 )
Принятое число рабочих получают округлением расчетного числа до ближайшего целого. Принятое число рабочих может быть равно или меньше расчетного. При этом следует учитывать совмещение профессий, учеников, подростков, кормящих матерей и др. Все рабочие должны быть обеспечены работой.
Расчет фондов заработной платы основных рабочих
Расчет планового фонда заработной платы производится по специальностям и разрядам отдельно для работников, оплачиваемых сдельно и повременно. Прямой фонд сдельной оплаты труда рабочих данной специальности и разряда устанавливается согласно формуле
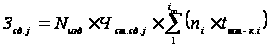 ,(26)
где - часовая
тарифная ставка
рабочего-сдельщика
данной специальности
и разряда, р.
/шт. Выбирается
из таблицы 12.
Таблица 12 - Размеры часовых тарифных ставок ОАО «Машзавод»
| Разряд | 1 | 2 | 3 | 4 | 5 | 6 |
| Сдельная оплата, р /шт | 19,05 | 22,85 | 26,65 | 30,51 | 34,31 | 38,11 |
| Повременная оплата, р /ч | 21,17 | 25,41 | 29,64 | 33,88 | 38,11 | 42,35 |
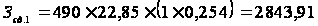 (р.);
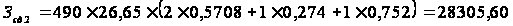 (р.);
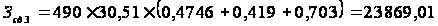 (р.);
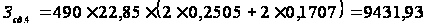 (р.);
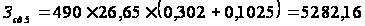 (р.);
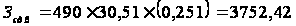 (р.);
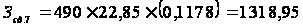 (р.);
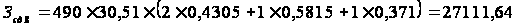 (р.).
Фонд прямой заработной платы рабочих повременщиков данной специальности и разряда рассчитывается по формуле
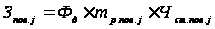 ,(27)
где - количество
рабочих-повременщиков
данной специальности
и разряда;
 - часовая
тарифная ставка
рабочих-повременщиков
данной специальности
и разряда,
р./ч.(табл. 12).
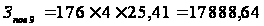 (р.);
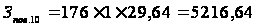 (р.);
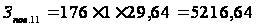 (р.).
Далее разрабатывается режим сменной работы и производится деление рабочих на бригады. Результаты сводятся в таблицу 13.
|
|
Бригадир 1 | Бригадир 2 | |||||||||||
|
Кол-во вечерних смен |
0 | 2 | 3 | 2 | 0 | 0 | 0 | 2 | 3 | 0 | 0 | ||
| Деление ном. фонда | 2 | Д | Д | В | Д | Д | Д | Д | Д | В | Д | Д | |
| 5 | Д | В | Д | В | Д | Д | Д | В | Д | Д | Д | ||
| 5 | Д | Д | В | Д | Д | Д | Д | Д | В | Д | Д | ||
| 5 | Д | В | Д | В | Д | Д | Д | В | Д | Д | Д | ||
| 5 | Д | Д | В | Д | Д | Д | Д | Д | В | Д | Д | ||
| Деление по бригадам | 1 бригада | 2 бригада | 1 бригада | 2 бригада | 1 бригада | 2 бригада | 1 бригада | 2 бригада | 1 бригада | 2 бригада | 1 бригада | ||
| Коэф-т сменности | 194% | 140% | 100% | 144% | 120% | 100% | 56% | 234% | |||||
| Кол-во обор-ия | 3 | 2 | 1 | 1 | 1 | 1 | 1 | 2 | 2 | 1 | 1 | ||
| Вид обор-ия | 1К62 | 3А151 | 1Н82 | 2А55 | 2А150 | 7М36 | 2А55 | 6Н82 | Верстак | Сп. место | Разм. плита | ||
| Кол-во рабочих | 1 | 5 | 4 | 2 | 1 | 1 | 1 | 4 | 4 | 1 | 1 | ||
| Разряд работы | 2 | 3 | 4 | 2 | 3 | 4 | 2 | 4 | 2 | 3 | 3 | ||
| Специальность | Токарь | Токарь | Шлифовальщик | Сверлильщик | Сверлильщик | Строгальщик | Расточник | Фрезеровщик | Слесарь | Контролёр | Разметчик | ||
 римечание
Далее производится расчет доплат, определяющих часовой фонд заработной платы каждого рабочего. К числу таких доплат относятся:
а) доплаты по сдельно-премиальной системе оплаты туда. Их общая сумма для рабочих-сдельщиков
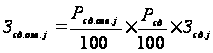 ,(28)
где - процент
рабочих данной
профессии и
разряда, охваченных
сдельно-премиальной
системой оплаты
труда (общее
количество
рабочих-сдельщиков
принимается
за 100 %);
 - процент
премии к сдельной
заработной
плате. Можно
принять в размере
20...40 %;
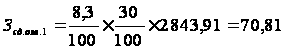 (р.);
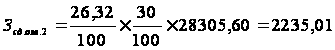 (р.);
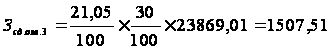 (р.);
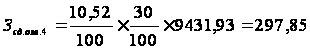 (р.);
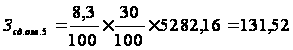 (р.);
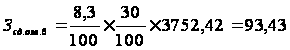 (р.);
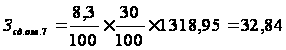 (р.);
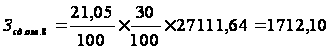 (р.).
б) сумма доплат по повременно-премиальной системе оплаты труда рабочим-повременщикам данной профессии и разряда определяется по формуле
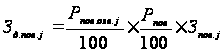 ,(29)
где - процент
рабочих-повременщиков
данной профессии
и разряда (общее
число рабочих-повременщиков
составляет
100 %);
 - процент
премий к фонду
прямой заработной
платы повременщиков.
Можно принять
в размере 15...30 %;
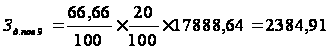 (р.);
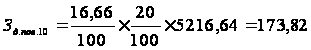 (р.);
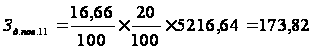 (р.).
в) доплаты за бригадирство производятся в размере 100...300 р. каждому бригадиру в зависимости от количества рабочих в бригаде.
г) доплаты за работу в вечернее и определяется по формуле
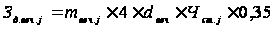 ,(30)
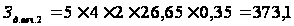 (р.);
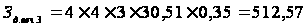 (р.);
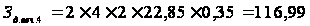 (р.);
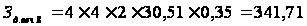 (р.);
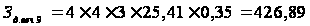 (р.).
Полученные результаты расчетов часовых фондов заработной платы рабочих вносят в таблицу 14. Общий часовой фонд заработной платы всех. Основных рабочих на участке находят путем суммирования частных фондов по бригадам:
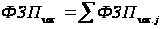 (31)
Таблица 14 - Расчет фондов заработной платы основных рабочих за октябрь 2007 года
|
Специальности рабочих |
Токари | Шлифовальщики | Сверлильщики | Строгальщики | Расточники | Фрезеровщики | Слесари | Контролёры | Разметчики | ||
| Распределение по бригадам | 1 бригада | 2 бригада | 1 бригада | 2 бригада | 1 бригада | 2 бригада | 1 бригада | 2 бригада | 1 бригада | 2 бригада | 1 бригада |
|
Кол-во рабочих в бригаде |
1 | 5 | 4 | 2 | 1 | 1 | 1 | 4 | 4 | 1 | 1 |
| Примечания | бр. | бр. | |||||||||
|
1. Разряд работы 2. Часовая тарифная ставка, р/ч |
2 22,85 |
3 26,65 |
4 30,51 |
2 22,85 |
3 26,65 |
4 30,51 |
2 22,85 |
4 30,51 |
2 25,41 |
3 29,64 |
3 29,64 |
|
3. Часовой фонд заработной платы, в т. ч.: а) прямой фонд; б) доплаты до часового фонда: - по сдельно-премиальной системе; - по повременной системе; - за бригадирство; - за наставничество; - за вечернее время; - за праздники. |
2843,91 70,81 |
28305,60 2235,01 373,10 |
23869,01 1507,51 300 512,57 |
9431,93 297,85 116,99 |
5282,16 131,52 |
3752,42 93,43 300 |
1318,95 32,84 |
27111,64 1712,10 341,71 |
17888,64 2384,91 426,89 |
5216,64 173,82 |
5216,64 173,82 |
|
|
2914,72 | 30913,71 | 26189,09 | 9846,77 | 5413,68 | 4145,85 | 1351,79 | 29165,45 | 20700,43 | 5390,46 | 5390,46 |
|
Среднечасовая заработная плата одного рабочего, р. |
16,56 | 35,13 | 37,2 | 27,97 | 30,76 | 23,55 | 7,68 | 41,43 | 29,4 | 30,62 | 30,62 |
|
Доплаты до дневного фонда, в т. ч.: а) подросткам; б) кормящим матерям. |
- - |
- - |
- - |
- - |
- - |
- - |
- - |
- - |
- - |
- - |
- - |
|
|
2914,72 | 30913,71 | 26189,09 | 9846,77 | 5413,68 | 4145,85 | 1351,79 | 29165,45 | 20700,43 | 5390,46 | 5390,46 |
| Среднедневная заработная плата одного рабочего, р. | 132,49 | 281,03 | 297,60 | 223,79 | 246,07 | 188,45 | 61,44 | 331,42 | 235,23 | 245,02 | 245,02 |
|
Доплаты до месячного фонда, в т. ч.: а) за отпуск; б) выходное пособие рабочим, уходящим в армию. |
- - |
- - |
- - |
- - |
- - |
- - |
- - |
- - |
- - |
- - |
- - |
|
|
2914,72 | 30913,71 | 26189,09 | 9846,77 | 5413,68 | 4145,85 | 1351,79 | 29165,45 | 20700,43 | 5390,46 | 5390,46 |
| Месячная заработная плата одного рабочего, р. | 2914,72 | 6182,74 | 6547,27 | 4923,38 | 5413,68 | 4145,85 | 1351,79 | 7291,36 | 5175,11 | 5390,46 | 5390,46 |
 (по
бригадам), р.
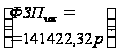
 (по
бригадам), р.
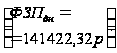
 (по
бригадам), р.
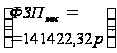
В заключение определяется среднемесячная заработная плата одного рабочего
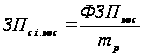 ,(32)
где - списочное
число основных
рабочих на
участке;
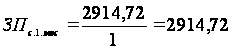 (р.);
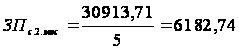 (р.);
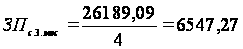 (р.);
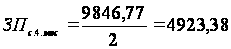 (р.);
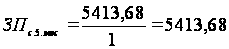 (р.);
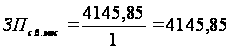 (р.);
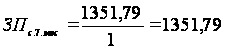 (р.);
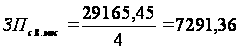 (р.);
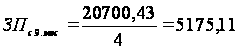 (р.);
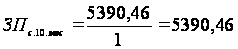 (р.);
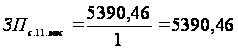 (р.).
По данным таблицы 14 находят процент дополнительной заработной платы по участку
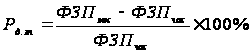 (33)
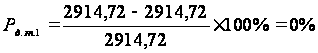 ;
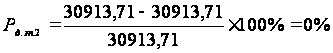 ;
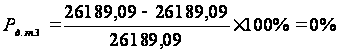 ;
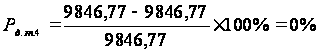 ;
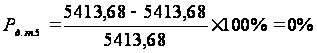 ;
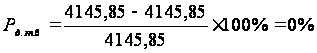 ;
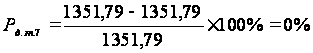 ;
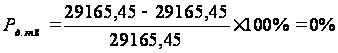 ;
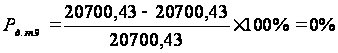 ;
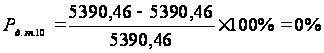 ;
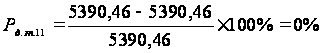 .
Определение плановой себестоимости изготовления деталей
Себестоимость изготовления детали представляет собой выраженные в денежной форме затраты на ее производство и реализацию.
При расчете плановой себестоимости определяют цеховую, заводскую и полную себестоимость детали. Себестоимость определяется по статьям калькуляции для каждого наименования деталей на штуку, программу и весь выпуск деталей за плановый период.
1. Расчет потребности и стоимости основных материалов
Потребность в основных материалах по каждой детали определяется исходя из величины черновой и чистовой массы, а также нормы расхода материалов.
Норма расхода основного материала представляет собой сумму черновой массы и величины отходов, неизбежных при изготовлении заготовки (отливки или штамповки).
Стоимость основного материала, необходимого для изготовления одной детали, определяется по следующей формуле
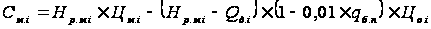 ,
(34)
где - норма расхода
материала по
изготовлению
i-ой детали,
кг;
 - цена одного
килограмма
материала, р.;
 -
масса детали,
кг;
 - процент,
характеризующий
безвозвратные
потери материала
(принимается
в размере 3...5 % от
нормы расхода
материала);
 - цена
одного килограмма
отходов материала,
р.;
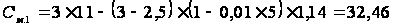 (р.);
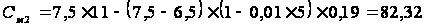 (р.);
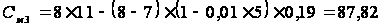 (р.);
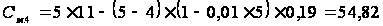 (р.);
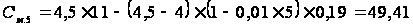 (р.).
2. Расчет транспортно-заготовительных расходов
Транспортно-заготовительные расходы связаны с транспортировкой материалов и полуфабрикатов. Их величина принимается в размере 2...4 % от стоимости основных материалов и полуфабрикатов.
Величина транспортных расходов:
для 10.001: 1,30 р.;
для 10.002: 3,30 р.;
для 10.003: 3,51 р.;
для 10.004: 2,19 р.;
для 10.005: 1,98 р.
3. Расчет затрат на энергию для технологических целей
Затраты на энергию для технологических целей в общем виде складываются из нескольких видов затрат: на силовую энергию, топливо, сжатый воздух, пар и т.д. Для участка механической обработки деталей наибольший вес имеют затраты на силовую энергию.
Расчет затрат на одну деталь может быть выполнен по формуле
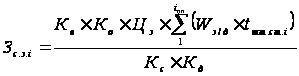 ,(35)
где - коэффициент,
характеризующий
загрузку
электродвигателей
станков во
времени (для
серийного
производства
- 0,6.. .0,7);
 - коэффициент,
характеризующий
одновременность
работы электродвигателей.
Может быть
принят 0,9... 1,0;
 - стоимость
одного кВт/ч
для производственных
предприятий,
р.;
 - мощность
электродвигателя
оборудования,
на котором
выполняется
операция, кВт;
 - коэффициент
полезного
действия питающей
электрической
сети. Может
быть принят
0,92.. .0,95;
 - коэффициент
полезного
действия
установленных
электромоторов.
Может быть
принят 0,85...0,9.
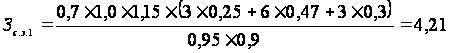 ;
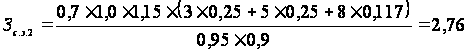 ;
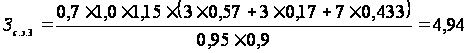 ;
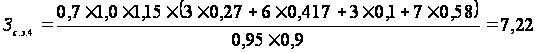 ;
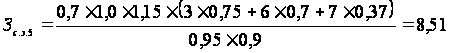 .
4. Расчет заработной платы и начислений на нее
Прямая заработная плата, выплачиваемая за изготовление одной детали, определяется по формуле
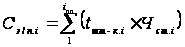 ,(36)
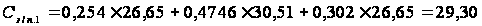 (р.);
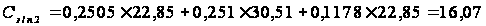 (р.);
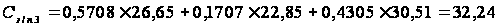 (р.);
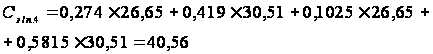 (р.);
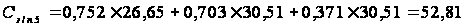 (р.).
Основная заработная плата включает прямую заработную плату и доплаты до часового фонда. Доплаты могут быть приняты в размере 20.. .45 % от прямой заработной платы.
По статье «Дополнительная заработная плата производственных рабочих» учитываются все виды доплат до дневного и месячного фондов заработной платы. Сумма дополнительной заработной платы не может быть рассчитана прямым путем. Она определяется в целом по участку и относится на себестоимость отдельных деталей пропорционально основной заработной плате.
Доля дополнительной заработной платы (%) по отношению к основной определяется по формуле (33).
По статье «Отчисления на социальное страхование» учитываются отчисления, выплачиваемые предприятием, от суммы основной и дополнительной заработной платы в размере 26 %.
Расчет затрат на возмещение износа специального инструмента и приспособлений
По данной статье учитываются потери средств, связанные с износом инструментов и приспособлений целевого назначения. Величина этих потерь устанавливается на основе сметы затрат, составляемой при изготовлении этих инструментов и приспособлений, в целях подготовки к освоению производства данных деталей и изделий.
Списание затрат на специальные инструменты и приспособления осуществляется в течение 3...5 лет равными долями. Эти затраты при планировании могут приниматься в определенном процентном отношении от балансовой стоимости оборудования и списываться на каждую деталь в зависимости от номенклатуры, программы выпуска и сроков списания. Суммарные затраты на специальную оснастку могут быть рассчитаны по формуле
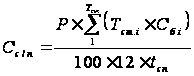 ,(37)
где - расходы
на изготовление
специальных
инструментов
и приспособлений,
%. В курсовой
работе можно
принять в размере
10... 25 %;