Организация и планирование на ремонтных заводах
 -
балансовая
стоимость
одного станка
данной группы,
тыс. р.;
12 - количество месяцев в году;
 -
период, в
течение которого
должны списываться
затраты, лет.
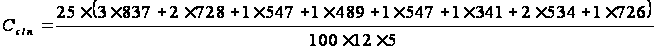 ==
 32,021(тыс.
р.) = 32021(р.).
Затраты по этой статье по каждому наименованию деталей определяются по формуле
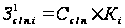 ,(38)
где - коэффициент,
характеризующий
долю эффективного
фонда времени
станочного
оборудования,
необходимого
для изготовления
деталей
данного наименования.
Данный коэффициент
определяется
по формуле (7)
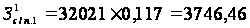 (р.);
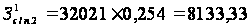 (р.);
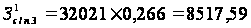 (р.);
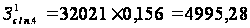 (р.);
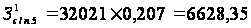 (р.).
Затраты списываемые на каждую деталь, рассчитывают по формуле
 ,(39)
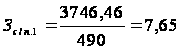 (р.);
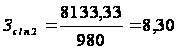 (р.);
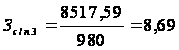 (р.);
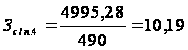 (р.);
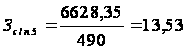 (р.).
6. Расчет цеховых и общезаводских расходов
По статье «Цеховые расходы» в себестоимости учитываются: заработная плата специалистов, служащих и вспомогательных рабочих с отчислениями на социальное страхование; амортизация зданий и производственного оборудования, затраты на их содержание и ремонт; расходы на охрану труда и технику безопасности и другие расходы, связанные с управлением и обслуживанием цеха.
Размер цеховых расходов при планировании может быть определен косвенным путем в процентном отношении от прямой заработной платы производственных рабочих. Величина этого отношения определяется по данным сметы цеховых расходов с исключением из нее затрат, которые рассчитываются прямым путем на изделие.
В курсовой работе величина цеховых расходов может быть принята в размере 100...200 % от прямой заработной платы производственных рабочих.
Аналогично рассчитывается и величина общезаводских расходов, к которым относятся: заработная плата управленческого персонала; расходы на служебные командировки; канцелярские и почтово-телеграфные расходы; расходы на содержание и амортизацию зданий, сооружений и инвентаря общезаводского назначения и другие расходы общепроизводственного характера.
В курсовой работе величина общезаводских расходов может быть принята в размере 40...60 % от прямой заработной платы производственных рабочих в зависимости от типа производства.
7. Расчет внепроизводственных расходов
К внепроизводственным относятся расходы, связанные с реализацией готовой продукции (на тару, упаковку, транспортировку до станции отправления и др.).
В курсовой работе величина внепроизводственных расходов может быть принята в размере 2...4 % от фабрично-заводской (производственной) себестоимости.
Все результаты вносятся в таблицу 15.
Таблица 15 - Плановая калькуляция себестоимости изготовления деталей на участке
| Наименование статей затрат | Сумма затрат по каждому наименованию деталей, р. | Полные затраты | |||||||||
| 10.001 | 10.002 | 10.003 | 10.004 | 10.005 | |||||||
| на штуку | на программу | на штуку | на программу | на штуку | на программу | на штуку | на программу | на штуку | на программу | ||
| Основные материалы (без реализованных отходов) | 32,46 | 15905,4 | 82,32 | 80673,6 | 87,32 | 85573,6 | 54,82 | 26861,8 | 49,41 | 24210,9 | 233225,3 |
| Транспортно-заготовительные расходы | 1,30 | 637 | 3,30 | 3263,4 | 3,51 | 3439,8 | 2,19 | 1073,1 | 1,98 | 970,2 | 9383,5 |
| Силовая энергия | 4,21 | 2062,9 | 2,76 | 2704,8 | 4,94 | 4841,2 | 7,22 | 3537,8 | 8,51 | 4169,9 | 17316,6 |
| Основная заработная плата производственных рабочих | 42,48 | 20815,2 | 23,30 | 22834 | 46,75 | 45815 | 58,81 | 28816,9 | 76,57 | 37519,3 | 155800,4 |
| Дополнительная заработная плата производственных рабочих | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Отчисления на социальное страхование | 15,12 | 7408,8 | 8,29 | 8124,2 | 16,64 | 16307,2 | 20,93 | 10255,7 | 27,26 | 13357,4 | 55453,3 |
| Возмещение износа спец. инструментов и приспособлений | 7,65 | 3746,46 | 8,30 | 8133,33 | 8,69 | 8517,59 | 10,19 | 4995,28 | 13,53 | 6628,35 | 32021,01 |
| Цеховые расходы | 43,95 | 21535,5 | 24,10 | 23618 | 48,36 | 47392,8 | 60,84 | 29811,6 | 79,21 | 38812,9 | 161170,8 |
| Итого цеховая себестоимость | 147,17 | 72111,3 | 152,37 | 149351 | 216,21 | 211887 | 215 | 105352 | 256,47 | 125669 | 664371 |
| Общезаводские расходы | 17,58 | 5169,5 | 9,64 | 5664,4 | 19,34 | 11368 | 24,34 | 7154 | 31,69 | 9314,9 | 38670,8 |
| Итого фабрично-заводская (производственная себестоимость) | 164,75 | 77280,8 | 162,01 | 192617,8 | 235,55 | 301497,6 | 239,34 | 232484,2 | 288,16 | 188880,2 | 703041,7 |
| Внепроизводственные расходы | 6,59 | 3091,23 | 6,48 | 7704,71 | 9,42 | 12059,9 | 9,57 | 9299,37 | 11,53 | 7555,21 | 28121,7 |
| Итого полная себестоимость | 171,34 | 80372,032 | 168,4904 | 200322,49 | 244,972 | 313557,5 | 248,9136 | 241783,57 | 299,6864 | 196435,41 | 731163,38 |
Составление плана ремонта оборудования
Техническое обслуживание оборудования на ремонтных заводах осуществляется в соответствии с заранее составленными графиками и планами. Для каждой единицы оборудования предусматриваются различные виды мероприятий: осмотры и проверки на прочность; малый, средний и капитальный ремонты.
План ремонта оборудования составляется на год. Исходными данными для составления плана ремонта каждой единицы оборудования являются дата и вид предыдущего ремонта, длительность межремонтного периода, нормативы трудозатрат на ремонт, показатели групп ремонте-сложности оборудования и предстоящей характер использования оборудования.
Все необходимые сведения для составления плана ремонта оборудования берутся из книги «Единая система планово-предупредительного ремонта и эксплуатации технологического оборудования предприятий». График ремонта оборудования обязательно согласовывается с графиком его загрузки.
Планирование ремонтов выполняется в следующей последовательности:
Для каждого типа оборудования подбирается структура ремонтного цикла.
Под структурой ремонтного цикла понимается количество и последовательность чередования ремонтов и осмотров в течение ремонтного цикла.
Ремонтным циклом называется период работы оборудования между капитальными ремонтами. Межремонтный период - это время между двумя очередными ремонтами. Межосмотровой период - время между очередными ремонтом и осмотром или между очередными осмотрами (если между ними нет ремонта).
Если обозначить О - осмотр, М - малый ремонт, С - средний ремонт, К - капитальный ремонт, то для легких и средних станков может быть принята следующая структура ремонтного цикла:
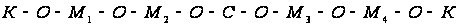
Определяется длительность ремонтного цикла каждого станка по формуле
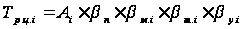 ,(40)
где - рекомендуемая
продолжительность
межремонтного
цикла, ч., без
учета особенностей
работы станков
(для станков
в возрасте до
10 лет принимается
24000 ч, 10…20 лет - 23000 ч);
 - коэффициент,
учитывающий
тип производства
(для массового
и крупносерийного
1; для серийного
1,3; для мелкосерийного
и единичного
1,5);
 - коэффициент,
учитывающий
вид обрабатываемого
материала для
конструкционной
стали 1; для
алюминиевых
сплавов 0,75; для
чугуна и бронзы
0,8);
 - коэффициент,
учитывающий
особенности
весовой характеристики
станков (для
легких и средних
станков принимается
1,35; для особо
тяжелых и уникальных
1,7);
 - коэффициент,
учитывающий
условия эксплуатации
оборудования
(в нормальных
условиях
механического
цеха для станков
с нормальной
точностью 1,1;
для станков
с повышенной
точностью 1,2).
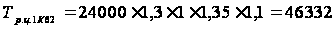 (ч.);
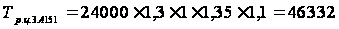 (ч.);
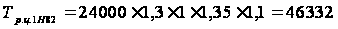 (ч.);
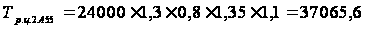 (ч.);
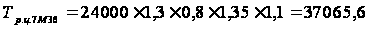 (ч.);
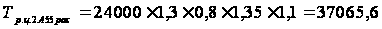 (ч.);
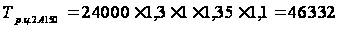 (ч.);
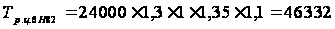 (ч.).
Определяется фактическое время работы каждого станка в течение планируемого периода
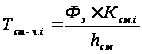 ,(41)
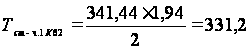 (ч.);
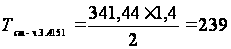 (ч.);
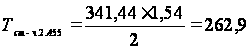 (ч.);
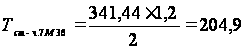 (ч.);
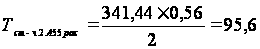 (ч.);
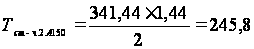 (ч.);
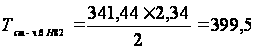 (ч.);
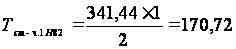 (ч.).
Руководствуясь данными учета за прошедший плановый период, для каждой единицы оборудования выявляется, когда и какой вид ремонта и осмотра был выполнен до начала планируемого периода. В курсовой работе назначается условно.
В соответствии со структурой ремонтного цикла для каждой единицы оборудования устанавливается вид очередного обслуживания и ремонта, а также сроки их выполнения.
Величины межремонтного и межосмотрового периодов рассчитываются в часах и месяцах. В курсовой работе достаточно расчета в месяцах, который необходим для установления срока выполнения очередного ремонта и осмотра.
Межремонтный период для каждого станка определяется по следующей формуле
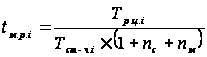 ,(42)
где ,
 - соответственно
количество
средних и малых
ремонтов в
ремонтном
цикле.
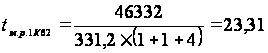 (мес.);
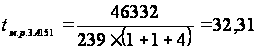 (мес.);
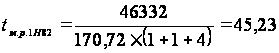 (мес.);
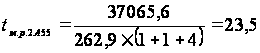 (мес.);
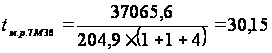 (мес.);
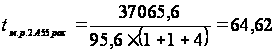 (мес.);
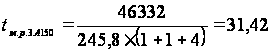 (мес.);
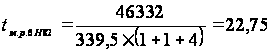 (мес.).
Межосмотровой период для каждого станка определяется по формуле
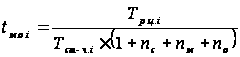 ,(43)
где - количество
осмотров в
ремонтном
цикле.
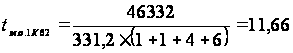 (мес.);
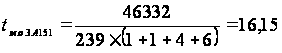 (мес.);
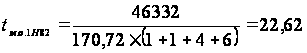 (мес.);
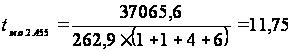 (мес.);
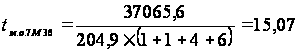 (мес.);
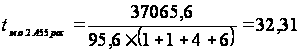 (мес.);
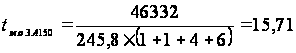 (мес.);
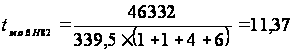 (мес.).
Устанавливается объем предстоящих ремонтных работ (слесарных, станочных и прочих) и длительность простоя оборудования в ремонте.
Трудоемкость отдельных работ определяется по формуле
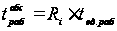 ,(44)
Где раб. - вид ремонтных работ (сл. - слесарные, ст. - станочные, пр. - прочие);
обс.
- вид обслуживания
(О - осмотр; М, С,
К - соответственно
малый, средний
и капитальный
ремонты);  -
категория
ремонтной
сложности
данного станка;
 - трудоемкость
(нормативы
времени) отдельных
работ на одну
ремонтную
единицу.
Токарный 1К62:
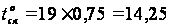 (ч.);
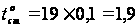 (ч.);
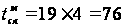 (ч.);
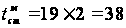 (ч.);
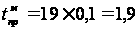 (ч.);
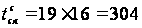 (ч.);
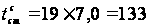 (ч.);
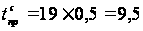 (ч.);
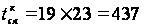 (ч.);
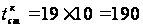 (ч.);
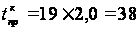 (ч.).
Фрезерный 6Н82:
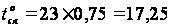 (ч.);
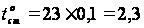 (ч.);
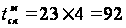 (ч.);
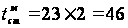 (ч.);
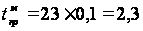 (ч.);
(ч.);
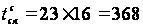 (ч.);
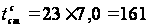 (ч.);
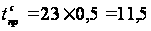 (ч.);
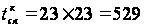 (ч.);
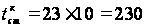 (ч.);
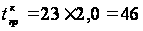 (ч.).
Составляется график планово-предупредительных ремонтов на год (табл. 16).
Следует стремиться к распределению ремонтов и осмотров в течение планового периода (года) таким образом, чтобы загрузка ремонтной службы была равномерной.
Таблица 16 - График планово-предупредительных ремонтов оборудования
| Наименование и марка оборудования | Токарный станок 1К62 | Фрезерный станок 6Н82 | |||
| Обрабатываемый материал | Ст 45 | Ст 45 | |||
| Категория ремонтной сложности оборудования | 19 | 23 | |||
| Последний ремонт | Вид | О | С | О | С |
| Дата | 19.01.04 | 12.06.03 | 9.02.04 | 26.10.03 | |
| Вид и месяц выполнения следующего ремонта (осмотра) и его общая трудоёмкость | 1 | 16,15 | - | - | - |
| 2 | - | - | 19,55 | - | |
| 6 | - | 446,5 | - | - | |
| 7 | - | - | - | 540,5 | |
| Трудоёмкость отдельных работ, ч. | Слесарных | 0,75 | 16 | 0,75 | 16 |
| Станочных | 0,1 | 7,0 | 0,1 | 7,0 | |
| Прочих | - | 0,5 | - | 0,5 | |
| Простои в станко-сутках | 0,05 | 0,33 | 0,05 | 0,33 | |
Заключение
При выполнении курсовой работы сделаны следующие расчёты:
- Расчёт программы участка слесарно-механического цеха;
- Расчёт ритмов выпуска деталей на участке;
- Определение количества деталей в партиях;
- Расчёт количества оборудования и его загрузки. Расчет количества рабочих мест;
- Расчет численности основных рабочих;
- Расчет фондов заработной платы основных рабочих;
- Определение плановой себестоимости изготовления деталей;
Список использованных источников
Юматова, Е.В. Организация производства и менеджмент: Метод. указания / Е.В., Юматова. – Чита. : ЧитГТУ, 2002. – 64с.