Совершенствование производственно-хозяйственной деятельности предприятия (на примере ЗАО "Минский завод безалкогольных напитков")
- Обновление этикетки;
- Переход к использованию бутылки голубого цвета;
- Активную пропаганду в печатных СМИ повышения уровня знания потребителей о пользе употребления натуральной минеральной воды;
- Репозиционирование с помощью широкомасштабной рекламной кампании на телевидение, в прессе и наружной рекламе;
- Размещение фирменного оборудования и рекламных материалов в местах продаж.
Безалкогольные напитки. Выпуск безалкогольных напитков занимает 41,9 % в совокупном объеме производства и представлен широкой гаммой продуктов, количество и ассортимент которых постоянно и динамично расширяется в силу рыночного спроса.
Основные направления в производстве безалкогольных напитков:
- Легкие напитки, с использованием различных ароматических компонентов. Это прозрачные, бесцветные изделия, употребление которых приятно в любое время года, как в качестве самостоятельных продуктов, так и в различных сочетаниях в виде коктейлей.
- Классические напитки. Это наиболее распространенная и успешная категория прохладительных напитков. Использование натуральных экстрактов, основ, меда придает этим изделиям гармоничный насыщенный вкус и тонкий, приятный аромат. Напитки этой группы рассчитаны для самых разнообразных ситуаций потребления и новых потребителей.
- Напитки на основе фруктовых соков. Применение сока обогащает и облагораживает вкус изделий. Эти напитки не только прекрасно освежают, но и дарят радость и удовольствие, и обогащают палитру полезных для здоровья продуктов. Эти напитки – для здоровья и удовольствия.
В 2008 году продолжился расширяться и обновляться ассортимент выпускаемой продукции. В целях удовлетворения потребительского спроса населения специалисты завода провели подготовку и выпустили новые безалкогольные негазированные сокосодержащие напитки Морс брусничный и Морс клюквенный. Применение натурального сырья способствует улучшению органолептических характеристик изделий и их пищевой ценности. Производство морсов является перспективным направлением.
В целях удовлетворения потребительского спроса населения расширился ассортимент уже полюбившихся потребителю негазированных напитков “Ледяной чай” ( «Холодный красный чай», «Холодный красный чай с ароматом лимона»).
Слабоалкогольные напитки. Доля слабоалкогольных напитков составляет 10,1 %. Все слабоалкогольные напитки производятся на основе умягченной воды, сахара, спирта этилового ректификационного высшей очистки, лимонной кислоты, натуральных ароматических добавок, сокосодержащих основ. Объемная доля этилового спирта напитков – 6,0%. Основные направления в производстве слабоалкогольных напитков следующие:
- Традиционные напитки. Это прозрачные бесцветные изделия с различными вкусо-ароматическими характеристиками: от легких фруктовых, грушево-яблочных оттенков до классических можжевелово-цитрусовых тонов с приятной горчинкой. Это всегда актуальные напитки с давней традицией и самым популярным вкусом.
- Освежающие напитки на основе травяных экстрактов. Для напитков этого направления характерны богатая ароматическая композиция, приятный, гармоничный вкус, который создается оптимальными сочетаниями травяных экстрактов с алкоголем и другими натуральными ароматическими компонентами.
- Напитки с освежающим эффектом и модным вкусовым букетом на основе фруктовых соков. Новые слабоалкогольные смешанные напитки на основе соков являются продолжателями уже завоевавших успех традиционных продуктов напитков, приготовленных с использованием трав. Сочетание сока с малыми дозами алкоголя позволяет создать вкусные и “модные” продукты, комфортные для потребления, которые существенно лучше и приятнее по многим показателям стандартных спиртных напитков. Содержание сока в готовом продукте – 5-7%.
Потребители приобретают слабоалкогольные напитки не только с целью утоления жажды и получения необычайных вкусовых ощущений. В процессе употребления напитка человек получает легкое опьянение, выражающееся в чувстве алкогольного раскрепощения или снятия похмельного синдрома. Как слабоалкогольные, данные напитки имеют то преимущество, что у них более широкий круг потенциальных потребителей и их выпуск является весьма перспективным в свете европейской тенденции роста спроса на напитки с содержанием алкоголя менее 400. По прогнозам российских аналитиков объем рынка слабоалкогольных напитков находится на пороге больших перемен. Будет происходить частичная замена слабоалкогольных напитков сегмента «эконом» на более крепкий алкоголь, вино локального производства и пиво. В 2006 году рост объемов потребления слабого алкоголя составил всего 7-8 % в натуральном выражении (единицах продукции) и 12-14 % в денежном эквиваленте. Если вспомнить ситуацию пятилетней давности, то это серьезное замедление, хотя рынок еще не близок к насыщению. Ближайшие 2-3 года рынок продолжит расширяться за счет развития категории «премиум».
Зеркальным отражением тенденций рынка слабоалкогольных напитков является производство данного продукта на ЗАО «Минский завод
безалкогольных напитков». Объем производства слабоалкогольных напитков за период с 2000 года достиг своего максимального выпуска в 2005 году – 1786 тыс. декалитров (рост с 2000 годом в 3,1 раза), в 2006 году объем производства снизился на 12,8 %, в 2007 году - на 1,1 %; в 2008 году – 4,1%.
В тоже время, увеличился удельный вес сокосодержащих слабоалкогольных напитков серии «Могуу» («Могу апельсин», «Могуу клюква», «Могуу ананас»). В 2008 году начат выпуск новой серии сокосодержащих слабоалкогольных напитков с добавлением коньяка «Соло» («Соло вкус лайма с коньяком», «Соло вишня с коньяком», «Соло кофе с коньяком»). Данный напиток продолжает серию «премиальных» брендов.
ЗАО «МЗБН», изучая рынок, одним из первых в Беларуси взял направление на продвижение «премиальных» брендов. Для этого имеется ряд предпосылок. Наиболее значимая – рост культуры потребления. Категория потребителей в возрасте 25-30 лет – это некий класс новаторов, готовых пробовать, но при этом обращающих внимание на качество и, как следствие, уровень позиционирования напитков.
Ликероводочная продукция, вино виноградное, коньяк. Удельный вес данных товарных групп в объеме выпущенной продукции составляет:
- ликеры и настойки сладкие 1,7 %;
- коньяк 0,12 %;
- вина виноградные 1,5 %.
Ликероводочная продукция производится на ЗАО «МЗБН» с 1993 года. На данный момент данная товарная группа представлена семью наименованиями ликеров и семью наименованиями настоек сладких на коньяке.
Производство коньяков организовано на ЗАО «МЗБН» с 2005 года. Это первое предприятие в Республике Беларусь, которое добилось права на ввоз в страну коньяка обработанного наливом. В 2007 году на предприятии был осуществлен розлив коньяка пятилетней выдержки («Коньяк 5*»), который вместе с уже ставшим привычным коньяком «Коньяк 3*» занял прочную позицию на потребительском рынке Беларуси. ЗАО «Минский завод безалкогольных напитков» выпускает коньяка 14,8 % от общего производства данного продукта в целом по республике. К сожалению, с 1 сентября 2008 года, во исполнении Декрета Президента Республики Беларусь № 3 от 29 февраля предприятие прекратило выпуск востребованного торговыми организациями коньяка.
Прочая продукция. К данной группе относится сок березовый газированный в ПЭТ бутылках. Розлив данного продукта носит сезонный характер (март-апрель-май) в зависимости от погодных условий.
По данным опросов около 60% покупателей предпочитают употреблять безалкогольные напитки, а 40% бутилированную воду (из них большая часть употребляет минеральную воду, а меньшая питьевую). Среди приверженцев воды наибольшей популярностью пользуются негазированная или слабоминерализованная вода. Так как значительная часть питьевой негазированной воды приобретается для приготовления пищи, то эта категория меньше всего подвержена сезонным колебаниям спроса. Подавляющее большинство выбирает напитки и воду в ПЭТ таре.
Наиболее четкое разделение рынка между торговыми марками прослеживается по цене:
- Элитная ценовая категория от 3000 до 6000 р. за 0,5 литра. Торговые марки европейских производителей: Badoit, Evian, Donat, Magnesiaю
- Высока ценовая категория от 2500 до 3500 р. Торговые марки Mattoni, Vittel,
- Средняя ценовая категория от 1500 до 2500 р. Джермук, Трускавецкая, Боржоми, Вальвер.
- Низкая ценовая категория до 1500 р. Торговые марки белорусских производителей Минская-4, Дарида, Фрост.
В категории питьевой воды:
- высокая ценовая категория – свыше 700 р. за 0,5 литра (Бонаква)
- средняя ценовая категория от 500 до 700 р. (Фрост, Дарида, Минская, Кстати)
- низкая ценовая категория до 500 р. (Акватрайпл, Капитошка)
Рынок питьевых, минеральных вод и безалкогольных напитков один из самых быстрорастущих в Беларуси. Потребление безалкогольных напитков и минеральной воды растет на протяжении последних лет на 13-17% в год. Спрос находится на стабильно высоком уровне. Рост производства данной продукции отечественными предприятиями отстает от роста потребления, но активность зарубежных производителей на белорусском рынке позволяет признать его весьма насыщенным.
Тенденции изменения рынка носят не столько количественный характер, сколько структурный. В группе безалкогольных напитков растет популярность относительно новых категорий. Это энергетические и сокосодержащие напитки, холодные чаи. Наилучшие показатели роста показывают холодные чаи, но у отстающих сокосодержащих напитков по мнению специалистов потенциал не меньший. Растет спрос и на давно известные категории благодаря применению новых технологий их производства (квас живого брожения). В категории питьевых и минеральных вод продолжают набирать популярность негазированные виды. Несмотря на снижение продаж, доля сладких газированных напитков наиболее существенна. В целом белорусский рынок прохладительных напитков следует признать достаточно насыщенным. Так, минеральная вода продается практически в любом продуктовом магазине, причем в абсолютном большинстве магазинов она представлена в достаточно широком ассортименте (более 5 наименований, а в крупных магазинах – более 20).
Как упоминалось выше, в Беларуси растет потребление бутилированной питьевой воды. Это обусловлено снижением качества водопроводной воды и стремлением людей к здоровому питанию. Такая тенденция характерна для всех развитых государств. Однако потребление бутилированной питьевой воды в Беларуси пока значительно отстает от европейских стандартов. Этот факт свидетельствует о широких возможностях для роста данного сегмента в будущем.
В настоящее время на рынке бутилированных вод наблюдается несколько тенденций:
а) рост производства минеральной воды с низким уровнем минерализации;
б) рост рынка негазированной питьевой воды. В 2008 году ЗАО «МЗБН» увеличил производство питьевых вод в 1,9 раза.
Рост производства минеральных вод в 2007г составил 4,3% и достиг 19,5 млн. декалитров в сравнении с аналогичным периодом прошлого года. Рост производства питьевой воды составил более 60% и достиг 3,8 млн. декалитров. В то же время на рынке отмечается высокая концентрация отрасли. На долю 3-х крупнейших игроков на рынке бутилированных вод Производством воды в Беларуси занимаются более 45 компаний. Это указывает на постепенное насыщение рынка и относительную стабилизацию темпов роста потребления минеральной воды. В то же время на рынке отмечается высокая концентрация отрасли. На долю 3-х крупнейших игроков на рынке бутилированных вод приходиться около 87% рынка. В сегменте минеральных вод в тройку лидеров входят ПУЧП «Дарида», ЗАО «МЗБН» и СП «Фрост ».
В сегменте безалкогольных напитков крупнейшими производителями являются ИП «Сосa-Соlа Бевриджис Белоруссия» -20,1 %, ООО «Дарида» - 16,7 %, ЗАО «МЗБН» -21,3%, ОАО «Вейнянский родник» -16,2%, СП «Фрост»-14,7%.
Небольшая доля большинства предприятий объясняется небольшими объемами производства и тем, что производство напитков и воды не является профилирующим видом деятельности предприятий. Многие предприятия в основном проявляют сбытовую активность свою продукцию в своем регионе.
2.3 Анализ производственно-хозяйственной деятельности ЗАО «МЗБН»
2.3.1 Анализ объёмов выпуска и реализации продукции
Реализация и соответственно объем выпуска продукции предприятия зависит от времени года. Наглядно влияние фактора «сезонности» представлено на графике (числовые значения объемов продаж приведены для 2008 года).
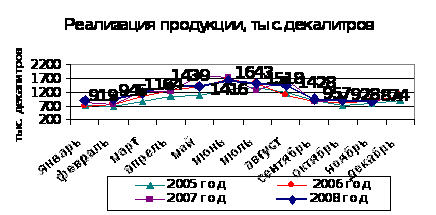
Рисунок 2.4 - реализация продукции по сезонам
Из рисунка видно, что в 2008 году больше всего продукции реализуется с апреля по сентябрь, т.е. в теплое время года. Соответственно в этот период происходит увеличение спроса, следовательно и увеличение продаж и выручки от реализованной продукции. В 2008г. наблюдается рост продаж, по сравнению с предыдущими годами.
В таблице 2.1 представлена структура выпускаемой продукции.
Таблица 2.1 - Структура производства продукции
| Основные номенклатурные группы продукции | 2006 год | 2007 год | 2008 год | |||
|
Тыс. дал. |
% |
Тыс. дал. |
% |
Тыс. дал. |
% |
|
| Минеральная и питьевая воды | 6 589 | 49,4 | 6 724 | 46,8 | 6 396 | 43,9 |
| Безалкогольные напитки | 4 924 | 36,9 | 5 682 | 39,6 | 6 101 | 41,88 |
| Слабоалкогольные напитки | 1 556 | 11,6 | 1 538 | 10,7 | 1 475 | 10,1 |
| Ликероводочная продукция | 149 | 1,1 | 220 | 1,5 | 249 | 1,7 |
| Вино виноградное | 39 | 0,3 | 79 | 0,6 | 211 | 1,5 |
| Коньяк | 7 | 0,1 | 12 | 0,1 | 18 | 0,12 |
| Прочая продукция | 78 | 0,6 | 98 | 0,7 | 117 | 0,8 |
| Итого | 13 342 | 100,0 | 14 353 | 100,0 | 14 567 | 100,0 |
Из представленных таблицей 2.1 данных видно, что наибольший удельный вес (43,9 %) в объеме производства предприятия занимают минеральная и питьевые воды. В 2007 году темпы роста производства минеральных и питьевых вод составили 102 %. В 2008 году рост производства минеральных и питьевых вод снизился на 105%.
Выпуск безалкогольных напитков занимает 41,9 % в совокупном объеме производства и представлен широкой гаммой продуктов, количество и ассортимент которых постоянно и динамично расширяется в силу рыночного спроса. В 2007 году темпы роста производства безалкогольных напитков составили 115,4 %.(в целом по предприятию рост продукции в натуральном выражении 107,6%). Данная тенденция сохраняется и за 2008 год: темпы роста производства безалкогольных напитков - 108,5 %., в целом по предприятию – 101,0 %.
Доля слабоалкогольных напитков составляет 10,1 %. Объем производства слабоалкогольных напитков за период с 2000 года достиг своего максимального выпуска в 2005 году – 1 786 тыс. декалитров (рост с 2000 годом в 3,1 раза), в 2006 году объем производства снизился на 12,8 %, в 2007 году - на 1,1 %; в 2008 году – 4,1 %. Снижение спроса связано с насыщением рынка данной продукцией, растущим конкурентным давлением, благосостоянием покупателей.
В 2008 году удельный вес ликероводочной продукции, вина виноградного и коньяка составлял:
- ликеры и настойки сладкие 1,7 %;
- коньяк 0,12 %;
- вина виноградные 1,5 %.
Ликероводочная продукция производится на ЗАО «МЗБН» с 1993 года. На данный момент данная товарная группа представлена семью наименованиями ликеров и семью наименованиями настоек сладких на коньяке. Рост объемов производства в 2007 году и за 11 месяцев 2008 год составил 148,2 % и 110,5 % соответственно. На предприятии сложилась тенденция роста производство вина виноградного. В 2007 году объем производства возрос в 2,0 раза, в 2008 году - в 1,6 раза. Рост производства связан с увеличением качества, расширением ассортимента алкогольной продукции и ростом спроса на рынке.
2.3.2 Анализ структуры и динамики себестоимости продукции
Анализ себестоимости продукции проводится с целью решения следующих задач:
- определение динамики по основным показателям себестоимости;
- определение причин изменения себестоимости по факторам, по видам продукции, по статьям калькуляции;
- выявление и оценка неиспользованных возможностей снижения себестоимости и разработка мер по мобилизации резервов снижения себестоимости.
При определении динамики затрат проводится анализ по экономическим элементам затрат, который позволяет изучить состав затрат, определить удельный вес каждого элемента в общей сумме затрат.
Сопоставлением затрат по экономическим элементам в абсолютной сумме и в процентах к общим затратам за отчетный год с затратами за предшествующий год выявляются направления в изменении отдельных элементов затрат.
Для детального анализа себестоимости продукции осуществим исследование ее структуры по элементам затрат за 2007 и 2008 годы.
Таблица 2.2 - Себестоимость выполненных работ за 2006-2008 год в разрезе статей затрат.
| Наименование показателя | 2006г. | 2007г. | 2008г. |
| млн. р. | млн. р. | млн. р. | |
| 1 | 2 | 3 | 4 |
| Материальные затраты, в т.ч. | 47523 | 58345 | 69849 |
| - сырье и материалы | 41414 | 50972 | 61122 |
| - работы и услуги производственного характера, выполняемые другими организациями | 3393 | 3327 | 812 |
| - топливо энергетические ресурсы | 1700 | 2489 | 2738 |
| Расходы на оплату труда | 6075 | 7354 | 8671 |
| Отчисления на социальные нужды | 3040 | 3557 | 4134 |
| Амортизация основных фондов | 1722 | 2851 | 3675 |
| Прочие материальные затраты | 1813 | 2790 | 2177 |
| Полная себестоимость | 52105 | 65720 | 78912 |
Анализ расходов по элементам затрат показывает, что производство является достаточно материалоемким и энергоемким, при этом значительную долю затрат составляют затраты на сырье и материалы. Это во многом объясняется тем, что значительная часть затрат предприятия уходит на сырье и материалы.
Из таблицы видно, что при сравнении 2007 г. с 2006 г. производственная себестоимость продукции увеличилась на 13615 млн. р., в 2008 г., по сравнению с 2007 г., произошло увеличение на 13192 млн. р.
На увеличение себестоимости в 2007 г. значительное влияние оказало увеличение оптовых цен на сырье и материалы на 9558 млн. р.
В 2008 г. увеличение затрат на сырье и материалы составило 11504 млн. р., что меньше чем в 2007 г. Это связано прежде всего с проводимыми предприятием мероприятиями по снижению материалоемкости продукции, а также изменением структуры выпуска.
Увеличение затрат по статье «Топливо энергетические ресурсы» в 2007 г. связано со увеличением выпуска продукции. Увеличение аналогичных затрат в 2008 г. было обусловлено закупкой нового оборудования.
Повышение расходов на оплату труда произошло за счет роста тарифных ставок на оплату труда, что связано с государственной политикой по увеличению заработной платы.
Предприятие имеет возможность влиять на величину затрат материальных ресурсов, начиная с их заготовки. Сырье и материалы входят в себестоимость по цене их приобретения с учетом расходов на перевозку, поэтому правильный выбор поставщиков материалов влияет на себестоимость продукции. Важно обеспечить поступление материалов от таких поставщиков, которые находятся на небольшом расстоянии от предприятия, а также перевозить грузы наиболее дешевым видом транспорта. При заключении договоров на поставку материальных ресурсов необходимо заказывать такие материалы, которые по своим размерам и качеству точно соответствуют плановой спецификации на материалы, стремиться использовать более дешевые материалы, не снижая в то же время качества продукции.
Амортизационные отчисления занимают наименьшую долю. Также высокий процент занимают затраты на оплату труда.
2.3.3 Анализ себестоимости отдельных видов продукции
Проведем анализ себестоимости отдельных видов продукции за период 2006-2008гг.
Таблица 2.3 – Себестоимость отдельных видов продукции, млн. р.
| Наименование продукции | 2006 г. | 2007 г. | 2008 г. |
| Минеральная вода Минская-4, 1л. | 4,623 | 5,005 | 6,49 |
| Напиток Бела-кола, 1л. | 2,272 | 2,560 | 1,476 |
| Напиток Белорусский на меду, 1л. |
1,890 |
1,693 | 2,067 |
| Напиток Росинка, 1л. | 967 | 1,017 | 821 |
| Напиток Мультитэль –тропик, 1л. | 857 |
562 |
626 |
| Напиток Ледяной чай с ароматом персика, 1л. | 0,571 |
1,041 |
1,05 |
| Напиток сл. алк. Пикник –классик, 1л. | 1,112 |
804 |
1,525 |
| Ликер Ягодный люкс, 0,5л. | 97 | 133 | 243 |
Анализируя таблицу 2.3, виден рост себестоимости продукции одних видов продукции, и снижение себестоимости других видов.
Рост себестоимости минеральной воды «Минская-4» связан с увеличением спроса на данную продукцию и, соответственно, увеличением объемов производства. Снижение в 2008 г. себестоимости напитка «Бела-кола» на 1,084 млн. руб. по сравнению с 2007 годом, связано с сокращением выпуска данного продукта на 40%. Изменение себестоимости остальных напитков связано с изменением объемов выпуска, изменением количества выпускаемой продукции, ее структуры, ростом цен на сырье, материалы, комплектующие.
2.3.4 Анализ прибыли и рентабельности предприятия
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности.
Общий финансовый результат предприятия за отчетный период отражается в отчетности в развернутом виде и представляет собой алгебраическую сумму прибыли (убытка) от реализации продукции (работ, услуг); реализации основных средств, нематериальных активов и иного имущества и результата от другой финансовой деятельности; прочих внереализационных операций.
Объектом полноценного экономического интереса со стороны хозяйствующего субъекта выступает максимально возможный объём прибыли. Основными факторами наращивания прибыли признаются цена, физический объём реализации, а также уровень себестоимости реализуемой продукции.
Анализ прибыли всегда дополняется анализом рентабельности производства и выпускаемой продукции. Рентабельность отражает степень доходности или прибыльности капитала, уровень окупаемости текущих затрат.
Таблица 2.4 − Основные финансовые результаты деятельности ЗАО «МЗБН» за 2006-2008 гг.
| Показатель | 2006 г. | 2007 г. | 2008 г. |
| Прибыль от всей деятельности, млн. р. | 11369 | 13864 | 16518 |
| Прибыль от реализации продукции, млн. р. | 14212 | 17611 | 20468 |
| Чистая прибыль, млн. р. | 8519 | 11106 | 12678 |
| Рентабельность реализованной продукции, % | 23,6 | 23,3 | 21,6 |
Как видно из таблицы 2.4, в 2008 г. на предприятии сохранился рост прибыли. Прибыль от всей деятельности составила 16518 млн. р., прибыль от реализации продукции - 20468 млн. р., чистая прибыль составила 12678 млн.р. .
Уровень рентабельности – 21,6%, позволяет говорить о стабильности на предприятии, высокой конкурентоспособности и качестве продукции. Небольшое падение уровня рентабельности по отношению к предыдущим периодам связано с некоторыми факторами внешней среды: обстановкой в мире, падением курса национальной валюты, в следствии чего, роста цен у поставщиков на сырье и материалы, высокой процентной ставкой на услуги кредитования.
Для проведения анализа проследим динамику показателей прибыли на ЗАО «МЗБН», используя данные отчетности предприятия. Результаты представлены в таблице 2.5.
Таблица 2.5 - Динамика показателей прибыли
| Показатели |
2006 млн.р |
2007 млн.р |
2008 млн.р |
Отклонение 2006г. к 2007г. | Отклонение 2007г. к 2008г. | |||||||
| млн. р. | % | млн. р. | % | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |||||
| ДОХОДЫ И РАСХОДЫ ПО ВИДАМ ДЕЯТЕЛЬНОСТИ | ||||||||||||
| Выручка от реализации товаров, продукции, работ, услуг |
98217 |
124361 |
152790 |
26144 |
126,6 |
28429 |
122,9 |
|||||
| Налоги, включаемые в выручку от реализации товаров, продукции, работ, услуг |
23826 |
31242 |
37590 |
7 416 |
131,1 |
6 348 |
120,3 |
|||||
| Выручка от реализации товаров, продукции, работ, услуг за минусом НДС, акцизов и иных аналогичных обязательных платежей, в том числе: |
74391 |
93119 |
115200 |
18728 |
125,2 |
22081 |
123,7 |
|||||
| Себестоимость реализованных товаров, продукции, работ, услуг |
52105 |
65720 |
78912 |
13615 |
126,1 |
13192 |
120,1 |
|||||
| Расходы на реализацию | 8074 | 9788 | 15 820 | 1 714 | 121,2 | 6032 | 161,6 | |||||
| Прибыль (убыток) от реализации |
14 212 |
17 611 |
20 468 |
3 399 |
23,9 |
2857 |
16,2 |
|||||
| ОПЕРАЦИОННЫЕ ДОХОДЫ И РАСХОДЫ | ||||||||||||
| Операционные доходы | 967 | 16976 | 373 | 16009 | 756 | -16603 | 2,2 | |||||
| Операционные расходы | 1722 | 18353 | 1773 | -16631 | 1066 | -16580 | 9,7 | |||||
| Прибыль (убыток) от операционных доходов и расходов |
-755 |
-1377 |
-1400 |
-622 |
182,4 |
2777 |
-101,6 |
|||||
|
ВНЕРЕАЛИЗАЦИОН- НЫЕ ДОХОДЫ И РАСХОДЫ |
||||||||||||
| Внереализационные доходы |
306 |
1000 |
500 |
694 |
326,8 |
-500 |
50 |
|||||
| Налоги, включаемые во внереализационные доходы |
31 |
31 |
31 |
- |
- |
- |
- |
|||||
| Внереализационные доходы за минусом НДС, иных обязательных платежей |
275 |
969 |
469 |
694 |
352,4 |
-500 |
48,4 |
|||||
| Внереализационные расходы |
2363 |
3339 |
3019 |
976 |
141,3 |
-320 |
90,4 |
|||||
| Прибыль (убыток) от внереализационных доходов и расходов |
-2088 |
-2370 |
-2550 |
-282 |
113,5 |
180 |
107,6 |
|||||
| ПРИБЫЛЬ (УБЫТОК) ЗА ОТЧЕТНЫЙ ПЕРИОД |
11369 |
13864 |
16518 |
495 |
121,9 |
2 654 |
119,1 |
|||||
| НАЛОГИ И СБОРЫ, ПРОИЗВОДИМЫЕ ИЗ ПРИБЫЛИ |
2850 |
2758 |
3840 |
-92 |
96,8 |
1 082 |
139,2 |
|||||
| РАСХОДЫ И ПЛАТЕЖИ ИЗ ПРИБЫЛИ |
1 |
1 |
6 |
0 |
0 |
5 |
500 |
|||||
| ПРИБЫЛЬ (УБЫТОК) К РАСПРЕДЕЛЕНИЮ |
8 519 |
11 106 |
12 678 |
2 587 |
130,4 |
1 572 |
114,2 |
|||||
Из таблицы 2.5 видно, что балансовая прибыль предприятия в 2008г., составила 16518 млн. р. Прибыль за отчетный период состоит из: прибыли от реализации продукции – 20468 млн. р.; прибыли от операционных доходов – 1400 млн. р.; убытка от внереализационных доходов и расходов – - 2550 млн. р. Показатель балансовой прибыли за отчетный период возрос, по сравнению за предыдущие периоды. Это связано с увеличением показателя прибыли от реализации продукции на 2857 млн. р. При этом убыток от операционных доходов и расходов составил 101,6 млн.р., а убыток от внереализационных доходов и расходов составил 107,6 млн. р.
Таким образом, за анализируемый период балансовая прибыль в абсолютном выражении увеличилась на 5149 млн. р. Увеличение в 2007 г. произошло за счет прибыли от реализации. В 2008 г. увеличение балансовой прибыли предприятия произошло также за счет прибыли от реализации, однако темпы роста данных показателей значительно снизились.
Более наглядно динамику чистой прибыли можно увидеть на рисунке 2.8.
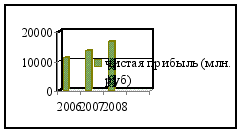
Рисунок 2.8 – Динамика чистой прибыли
Проведем факторный анализ изменения прибыли от реализации продукции в 2008г. по сравнению с прибылью, полученной в 2007 г.
Прибыль от реализации продукции в целом по предприятию зависит от четырех факторов первого уровня соподчиненности: объема реализации продукции (VРП), ее структуры (Удi), себестоимости (Сi) и уровня отпускных цен (Цi):
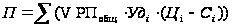 , (1.1)
При проведении расчета за план будут приниматься значения показателей за 2007 г., за факт − значения за 2008 г.
Расчет влияния этих факторов на сумму прибыли можно определить, используя следующие данные.
Таблица 2.6 – Исходные данные для факторного анализа прибыли от реализации продукции
| Показатель | План, млн. р. | План, пересчитанный на фактический объем продаж, млн. р. | Факт, млн. р. |
| Выручка от реализации продукции (без налогов из выручки), В |
93119 |
104159 |
115200 |
| Полная себестоимость, С | 65720 | 72316 | 78912 |
| Прибыль от реализации продукции, П |
17611 |
31843 |
20468 |
Изменение прибыли от реализации за счет изменения:
- объема
и структуры
реализованной
продукции ( ):
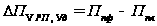 ,
(1.2)
где
 – плановое
значение прибыли
от реализации
продукции,
пересчитанное
на фактический
объем продаж,
млн. р.;
 – плановое
значение прибыли
от реализации
продукции, млн.
р.
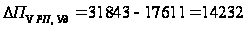 млн. р.
- только
объема продаж
( ):
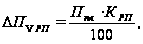 (1.3)
где
 – коэффициент
выполнения
плана по реализации
продукции.
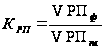 ,
(1.4)
где
 – фактический
объем реализованной
продукции,