Совершенствование производственно-хозяйственной деятельности предприятия (на примере ЗАО "Минский завод безалкогольных напитков")
 – плановый
объем реализованной
продукции, млн.
р.
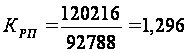
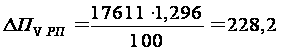 млн.
р.
- структуры
реализованной
продукции ( ):
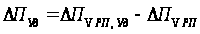 ,
(1.5)
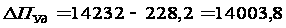 млн.
р.
- полной
себестоимости
( ):
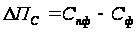 ,
(1.6)
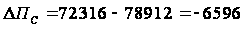 млн.
р.
- отпускных
цен ( ):
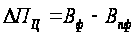 ,
(1.7)
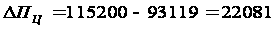 млн.
р.
Таблица 2.7 − Результаты расчетов факторов первого уровня на сумму прибыли от реализации продукции
| Факторы | Значение, млн. р. |
| Объем реализованной продукции | +228,2 |
| Структура реализованной продукции | +14003,8 |
| Цены на продукцию | +22081,0 |
| Себестоимость реализованной продукции | -6596,0 |
| Итого | 15485,0 |
Результаты расчетов показывают, что увеличение прибыли от реализации в 2008 г. по сравнению с предыдущим годом (+2857 млн. р.) произошло за счет увеличения цен (+22081 млн.р.) на продукцию. А также изменение структуры реализованной продукции, поспособствовавшее увеличению прибыли на 14003,8 млн.р. Это объясняется ростом в общем объеме реализации удельного веса высокорентабельных видов продукции.
Исходя из результатов анализа, можно сделать вывод, что главным резервом увеличения прибыли является снижение себестоимости продукции на 6596 млн. р.
Проведем факторный анализ изменения различных показателей рентабельности (рентабельность продукции и рентабельность продаж) с 2006 по 2008 гг. методом цепной подстановки.
Таблица 2.8− Исходные данные для факторного анализа рентабельности продукции
| Показатели | 2006 год | 2007 год | 2008 год |
| Полная себестоимость, млн. р. (С) |
52 105 |
65 720 |
78 912 |
| Прибыль от реализации продукции, млн. р. (П) |
14 212 |
17 611 |
20 468 |
| Рентабельность продукции, % (Р) |
23,6 |
23,3 |
21,6 |
| Рентабельность продаж, % (Р) |
26,1 |
26,3 |
24,2 |
Проанализируем
изменение
рентабельности
продукции ( )
в 2007 г. по сравнению
с 2006 г.
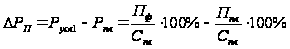 ,
(1.8)
где
 – изменение
рентабельности
за счет изменения
прибыли от
реализации
продукции, %;
 – первый
условный показатель,
рассчитанный
при фактическом
значении прибыли
от реализации
и плановом
значении
себестоимости
продукции, %;
 – плановое
значение
рентабельности,
%;
 ,
 – плановое и
фактическое
значения прибыли,
млн. р.;
 – плановое
значение полной
себестоимости
продукции, млн.
р.
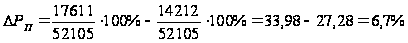
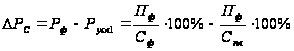 (1.9)
где
 – изменение
рентабельности
за счет изменения
полной себестоимости,
%;
 – фактическое
значение
рентабельности,
%;
 – фактическое
значение полной
себестоимости,
млн. р.
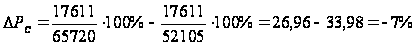
Таким образом, рентабельность в 2007 г. снизилась по сравнению с 2006 г. на 0,3% из-за изменения полной себестоимости – этот фактор уменьшил рентабельность на 7%. Другой фактор первого порядка – изменение прибыли от реализации – оказал положительное влияние на рентабельность – 6,52%.
Проанализируем влияние факторов на изменение рентабельности продукции с 2007 по 2008 г.
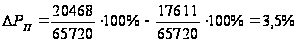
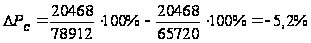
Таким образом, рентабельность в 2008 г. снизилась по сравнению с 2007 г. на 1,7%.
Таблица 2.9 − Результаты расчетов влияния факторов первого порядка на уровень рентабельности продукции
| Факторы | Значение, % | |
| 2007 г. к 2006 г. | 2008 г. к 2007 г. | |
| Изменение прибыли | 6,7 | 3,5 |
| Изменение себестоимости продукции | -7 | -5,2 |
| Итого | -0,3 | -1,7 |
На изменение анализируемого показателя негативное влияние оказали сокращение прибыли от реализации (этот фактор уменьшил рентабельность на 3,5%). Следовательно, можно сделать вывод, что резервами повышения уровня рентабельности являются рост прибыли от реализации, а также снижение её полной себестоимости.
Далее
проанализируем
изменение
показателя
работы предприятия
– рентабельности
продаж (оборота)
 – с 2007 по 2008 гг.
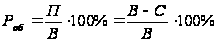 ,
(1.10)
Стоит отметить, что в некоторых случаях в расчете вместо прибыли от реализации продукции используется значение чистой прибыли.
Таким образом, будет исследована зависимость изменения рентабельности продаж от влияния двух факторов – выручки и себестоимости.
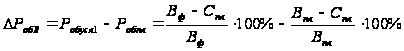 ,
(1.11)
где
 – изменение
рентабельности
продаж за счет
изменения, %;
 – первый
условный показатель,
рассчитанный
при фактическом
значении выручки
и плановом
значении
себестоимости
продукции, %;
 – плановое
значение
рентабельности,
%;
 ,
 – плановое и
фактическое
значения выручки,
млн. р.;
 – плановое
значение полной
себестоимости
продукции, млн.
р.
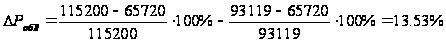
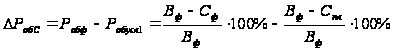 ,
(1.12)
где
 – изменение
рентабельности
продаж за счет
изменения
полной себестоимости,
%;
 – фактическое
значение
рентабельности
продаж, %;
– фактическое
значение полной
себестоимости,
млн. р.
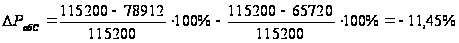
Следовательно, на изменения рентабельности продаж на 2,1%, положительное влияние оказало изменение выручки продукции (+13,53%) и отрицательное влияние – изменение себестоимости (-11,45%).
Таким образом, подтвердился сделанный ранее вывод о том, что важнейшим резервом повышения рентабельности работы предприятия является увеличение выручки от реализации выпускаемой продукции и снижение себестоимости.
2.3.5 Анализ финансового состояния предприятия
Под финансовым состоянием предприятия (ФСП) понимается способность субъекта хозяйствования финансировать свою деятельность на фиксированный момент времени. Целью анализа финансового состояния субъекта хозяйствования является определение будущих финансовых условий его функционирования. Поэтому забота о финансах является отправным моментом и конечным результатом деятельности любого субъекта хозяйствования. В условиях рыночной экономики эти вопросы имеют первостепенное значение.
В качестве критериев для оценки удовлетворительности структуры баланса использованы следующие показатели:
коэффициент текущей ликвидности;
коэффициент обеспеченности собственными оборотными средств;
коэффициент обеспеченности финансовых обязательств активами.
Данные показатели имеют значение выше нормативного. Это означает, что структура баланса считается удовлетворительной, а предприятие является платежеспособным.
Таблица 2.10 − Анализ финансового состояния предприятия
| Наименование показателей |
На отчетный период |
Норматив коэффициента |
|
Коэффициент текущей ликвидности (К1)
|
1,86 | 1,7 |
|
Коэффициент обеспеченности собственными оборотными средствами (К2)
|
0,23 | 0,3 |
|
Коэффициент обеспеченности финансовых обязательств активами (К3)
|
0,46 | 0,85 |
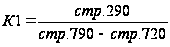
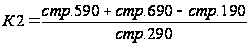
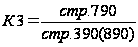
Таким образом, проанализировав основные показатели, можно сделать вывод, что финансовое состояние ЗАО «МЗБН» является удовлетворительным. Рассчитанные коэффициенты свидетельствуют об удовлетворительной структуре баланса и организация является платежеспособной.
Для того чтобы более детально изучить финансовое состояние анализируемого предприятия, рассмотрим структуры активов и пассивов его бухгалтерского баланса.
Таблица 2.11 − Анализ структуры актива бухгалтерского баланса и его основных разделов
| Наименование статей баланса предприятия | Показатель структуры актива в валюте баланса | |||||
| на начало периода | на конец периода |
прирост (+) снижение (-) |
||||
| абсолютная величина, млн. р. |
удельный вес (%) |
абсолютная величина, млн. р. |
удельный вес (%) |
абсолютная величина, млн. р. |
удельный вес (%) |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
1.Внеоборотные активы (стр.190) |
21829 | 41,71 | 52495 | 59,31 | 30666 | 17,6 |
|
1.1.Основные средства (стр. 110) |
19884 | 37,99 | 33715 | 38,09 | 13831 | 0,1 |
|
1.2.Нематериальные активы (стр. 120) |
17 | 0,032 | 19 | 0,021 | 2 | -0,011 |
| 1.3.Доходные вложения в материальные ценности (стр. 130) | 2 | 0,004 | 8 | 0,009 | 6 | 0,005 |
| 1.4.Вложения во внеоборотные активы (стр. 140) | 1891 | 3,8 | 18722 | 21 | 16831 | 17,2 |
| 1.5.Прочие внеоборотные активы (стр. 150) | 35 | 0,07 | 31 | 0,035 | -4 | -0,035 |
|
2.Оборотные активы (стр. 290) |
30502 | 58,29 | 36017 | 40,69 | 5515 | -17,6 |
| 2.1.Запасы и затраты (стр.210) | 7239 | 13,83 | 8975 | 10,14 | 1736 | -3,69 |
| 2.1.1.Сырье, материалы и др. ценности, животные на выращивании и откорме (сумма стр. 211 и 212) | 4679 | 8,94 | 5583 | 6,31 | 904 | -2,63 |
| 2.1.2. Готовая продукция и товары(стр. 215) | 2496 | 4,77 | 3313 | 3,74 | 817 | -1,03 |
| 2.1.3.Прочие запасы и затраты (стр. 219), налоги по приобретенным ценностям тр. 220) | 1280 | 2,45 | 1493 | 1,8 | 213 | -0,65 |
| 2.2. Дебиторская задолженность (стр. 230) |
10469 |
20 |
12026 |
13,53 |
1557 |
-6,47 |
|
2.3. Денежные средства (стр. 250) |
406 |
0,77 |
339 |
0,38 |
-67 |
-0,39 |
| 2.4.Прочие оборотные активы (стр. 270) |
11108 |
21,24 |
13238 |
14,84 |
2130 |
-6,4 |
|
3.Баланс (строка 300) |
52331 |
100 |
88512 |
100 |
36181 |
- |
Анализ структуры актива баланса показывает, что наибольший удельный вес в составе средств предприятия составляют внеоборотные активы. На конец отчетного периода их удельный вес в общей стоимости составил 59,31%, в абсолютном значении выросли на 30666 млн. р.
Изменение структуры активов организации в сторону увеличения внеоборотных средств рассматриваются как:
- формирование мобильной структуры активов, способствующей ускорению оборачиваемости средств организации;
- отвлечение части текущих активов на кредитование потребителей товаров, продукции, работ и услуг организации и прочих дебиторов;
сокращение производственной базы;
Среди внеоборотных активов основной удельный вес занимают оборотные средства предприятия. В течение года наблюдался рост их в абсолютном значении. Рост за год составило 13831 млн. р.
Проведем анализ пассива бухгалтерского баланса:
Таблица 2.12 − Анализ структуры пассива бухгалтерского баланса
| Наименование статей баланса предприятия | Показатель структуры пассива в валюте баланса | |||||||||||
| на начало периода | на конец периода |
прирост (+) снижение (-) |
||||||||||
| абсолютная величина, млн. р. |
удельный вес (%) |
абсолютная величина, млн. р. |
удельный вес (%) |
абсолютная величина, млн. р. |
удельный вес (%) |
|||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | ||||||
| 1.Источники собственных средств (стр. 490) |
32367 |
100 |
44171 |
100 |
11804 |
- |
||||||
| 2. Долгосрочные кредиты и займы (стр. 510) |
5393 |
27 |
28610 |
64,5 |
23217 |
37,5 |
||||||
| 3. Краткосрочные кредиты и займы (стр. 520) |
3375 |
17 |
2033 |
4,6 |
-1342 |
-12,4 | ||||||
| 4. Кредиторская задолженность (стр. 530) |
11190 |
56 |
13693 |
31 |
2503 |
-25 |
||||||
| 5.Резервы предстоящих расходов(стр. 550) | 6 | 0,02 | 5 | 0,01 | -1 | -0,01 | ||||||
| 6.Задолженность перед учредителями (стр. 540) | - | - | - | - | - | - | ||||||
| 7.Прочие виды обязательств (стр. 560) | - | - | - | - | - | - | ||||||
| 8. Баланс (стр. 600) | 52331 | 100 | 88512 | 100 | 36181 | - | ||||||
Анализ структуры пассива баланса показывает, что наибольший удельный вес составляют долгосрочные кредиты и займы – 64,5%. В абсолютном выражении займы увеличены на 23217 млн. р.
Кредиторская задолженность увеличилась на 2503 млн. р., удельный вес ее в структуре пассива баланса снизился с 56% в начале года, до 31% на конец года. Основной рост задолженность составила перед поставщиками и подрядчиками – 2894 млн.р. Рост задолженности связан с несвоевременно рассчитавшимися дебиторами за поставленную продукцию, падением спроса на продукцию.
Далее проанализируем ликвидность баланса. Потребность в анализе ликвидности баланса возникает в условиях рынка в связи с усилением финансовых ограничений и необходимостью оценки кредитоспособности предприятия. Ликвидность баланса определяется как степень покрытия обязательств предприятия его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств.
Таблица 2.13 − Анализ ликвидности баланса
| Актив | На начало периода | На конец периода | Пассив | На начало периода | На конец периода |
| Наиболее ликвидные активы (А1) | 406 | 339 | Наиболее срочные обязательства (П1) | 11190 | 13693 |
| Быстро реализуемые активы (А2) | 23434 | 15339 | Краткосрочные пассивы (П2) | 3375 | 2033 |
| Медленно реализуемые активы (А3) | 17067 | 20260 | Долгосрочные пассивы (П3) | 5393 | 28610 |
| Труднореализуемые активы (А4) | 21829 | 52495 | Постоянные пассивы (П4) | 32367 | 44171 |
| Неликвидные активы (А5) | 0 | 0 | Доходы будущих периодов (П5) | - | - |
В целях анализа баланса активы и пассивы предприятия были сгруппированы в пять групп в зависимости от степени их ликвидности. Соотношение между этими группами и определяет общую ликвидность баланса.
Таблица 2.14 − Соотношение активов и пассивов баланса ЗАО «МЗБН» 2008 г.
| Абсолютно ликвидный баланс | На начало отчетного периода | На конец отчетного периода |
|
А1 |
А1<П1 | А1<П1 |
|
А2 |
А2>П2 | А2>П2 |
|
А3 |
А3>П3 | А3<П3 |
|
А4 |
А4<П4 | А4>П4 |
|
А5 |
А5=П5 | А5=П5 |
 П1
 П4
Исходя из соотношения, можно охарактеризовать ликвидность баланса предприятия как «гарантированная платежеспособность», то есть способность предприятия покрыть свои краткосрочные долги финансовыми активами.
Соотношение итогов А1 и П1 отражает соотношение текущих платежей и поступлений. На ЗАО «МЗБН» это соотношение на начало года неудовлетворительное. Сравнение итогов второй группы по активу и пассиву, т.е. А2 и П2 показывает увеличение текущей ликвидности баланса предприятия в недалеком будущем и является удовлетворительным. Сопоставление итогов по активу и пассиву для третьей и четвертой групп на конец года отражает неудовлетворительное соотношение платежей и поступлений в относительно отдаленном будущем. Итог А5 –удовлетворительное.
2.3.6 Выявленные недостатки и предложения по улучшению работы предприятия
Анализ основных показателей производственно-хозяйственной деятельности предприятия выявил, что в 2008 г. произошло снижение некоторых показателей эффективности работы предприятия. Рентабельность реализованной продукции снизилась на 1,7 процентных пункта, рост себестоимости реализованной продукции составил 120,1 %. Проведя факторный анализ, выяснилось, что на изменение анализируемого показателя негативное влияние оказали сокращение прибыли от реализации (этот фактор уменьшил рентабельность на 3,5%). Следовательно, можно сделать вывод, что резервами повышения уровня рентабельности являются рост прибыли от реализации, а также снижение её полной себестоимости.
Анализ себестоимости реализованных товаров за 2006-2008 гг., показывает, что за этот промежуток времени произошел рост себестоимости товаров, продукции, услуг. Это вызвано следующими факторами:
- изменением структуры выпускаемой продукции;
- ростом цен на сырье, материалы, комплектующие;
- ростом цен на энергозатраты;
Также выяснилось, что наибольший удельный вес в ее структуре имеют сырье, материалы и покупные комплектующие. Следовательно, одним из наиболее значительных резервов снижения себестоимости продукции является уменьшение прямых материальных затрат.
Анализ прибыли показал, что ее увеличение от реализации в 2008 г. по сравнению с предыдущим годом (+15485 млн. р.) произошло за счет увеличения цен на продукцию. А также изменение структуры реализованной продукции, поспособствовавшее увеличению прибыли на 4088,9 млн. р. Это объясняется ростом в общем объеме реализации удельного веса высокорентабельных видов продукции.
Исходя из результатов анализа, можно сделать вывод, что главным резервом увеличения прибыли является снижение себестоимости продукции.
Проанализировав следующие показатели:
- коэффициент текущей ликвидности;
- коэффициент обеспеченности собственными оборотными средств;
- коэффициент обеспеченности финансовых обязательств активами, можно сделать вывод, что финансовое состояние ЗАО «МЗБН» является удовлетворительным. Рассчитанные коэффициенты свидетельствуют об удовлетворительной структуре баланса и организация является платежеспособной.
Проведённый анализ позволяет сделать вывод о том, что важнейшим резервом повышения эффективности производственно-хозяйственной деятельности является увеличение выручки и прибыли от реализации продукции. Рост объема производства и реализации продукции, рост цен на продукцию приносят, как правило, временный успех в повышении прибыли, т.к. наращивать объем и увеличивать реализацию можно лишь до определенного предела. Именно поэтому в снижении уровня затрат также находят резервы увеличения прибыли.
Прямое влияние на формирование валовой прибыли предприятия оказывает проводимая предприятием ассортиментная политика. Сокращение объёма производства менее прибыльной продукции и, наоборот, повышение удельного веса в объёме реализации более прибыльной продукции позитивно повлияет на общий финансовый результат.
Анализ тенденций и перспектив развития рынка прохладительных напитков позволяет сделать вывод о том, что данная рыночная ниша является динамичной и перспективной. Как в среднесрочной, так и в долгосрочной перспективе на рынке будет продолжаться рост потребления прохладительных напитков а основном за счет бутилированной питьевой воды и негазированных напитков. В связи с наличием некоторых признаков снижения спроса на газированные безалкогольные напитки, производители ориентируются на производство сокосодержащих и слабогазированных, а также слабоалкогольных. Поэтому необходимо правильно и эффективно организовать работу отдела сбыта и продаж, увеличить дистрибьюторскую сеть.
Для увеличения качества продукции и снижения себестоимости, необходимо провести комплекс некоторых мероприятий :
- повышение технического уровня производства;
- совершенствование технологического процесса;
- изменения объема, структуры продукции и структуры производства;
- совершенствование управления, организации производства и труда;
- внедрение мероприятий, направленных на снижение расхода топливно-энергетических ресурсов;
- иные факторы, отражающие изменения условий хозяйствования.
Важным аспектом в достижении данных целей становится не только количественные показатели работы предприятия, но и качественные параметры. К ним можно отнести качество выпускаемой продукции, участие в международных выставках и тендерах, инновационная политика предприятия, стимулирование персонала за работу, повышение квалификации и опыта работников на базе международных методик и тренингов.
3. КОМПЛЕКС МЕРОПРИЯТИЙ ПО СОВЕРШЕНСТВОВАНИЮ ПРОИЗВОДСТВЕННО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
3.1 Технико-экономические мероприятия по улучшению показателей производственно-хозяйственной деятельности предприятия
Проведённый анализ позволяет сделать вывод о том, что важнейшим резервом совершенствования производственно-хозяйственной деятельности предприятия ЗАО «МЗБН» является увеличение объёмов реализации продукции и рост прибыли, а также снижение себестоимости производимой продукции.
Комплекс предлагаемых мероприятий по совершенствованию производственно-хозяйственной деятельности охватывает сразу несколько мероприятий, которые можно объединить в четыре группы:
- повышение технического уровня производства;
- обеспечение качества выпускаемой продукции;
- изменение объёма и структуры продукции;
- совершенствование технологического процесса;
- прочие факторы, отражающие изменение условий хозяйствования.
3.1.1 Повышение технического уровня производства за счет внедрения новой линий по розливу минеральной воды и безалкогольных напитков
Исходя из степени физического износа в результате длительных сроков интенсивной эксплуатации при двухсменном режимах работы, можно сделать вывод о том, что на предприятии существует необходимость в приобретении нового оборудования. Речь идет о целесообразности внедрения линии № 2 - автоматической линии «АВЕ ИНДАСТРИЗ С.П.А.» по розливу минеральной воды и безалкогольных напитков. Это позволит осуществить
техническое перевооружение цеха розлива. Существующая в настоящее время технология розлива напитков была освоена в начале девяностых годов прошлого столетия и к настоящему моменту устарела. Состоит из следующих операций:
- купажный продукт из купажного отделения поступает на синхронно-смесительную установку (сатуратор), где происходит разбавление сиропа с водой 1:4 и насыщение продукта углекислым газом;
- далее продукт поступает на блок розлива, где происходит наполнение бутылок;
- бутылки с продуктом по транспортеру поступают на укупорочный автомат, где происходит их укупорка полимерным колпачком;
- далее бутылки поступают на котировочный автомат, где наклеивается этикетка;
- затем на упаковочный автомат, где происходит формирование бутылок в кейсы, которые упаковываются в термоусадочную плёнку.
- после чего, эти кейсы поступают на склад готовой продукции, где складируются на поддоны.
При изготовлении купажного продукта используются: вода, сахар, концентраты, консерванты, ароматизаторы. Потери при изготовлении продукта составляют 0,8 %. В старой линии существует ряд недостатков: некачественная работа укупорочного автомата, наклейка этикетки не отвечала современным требованиям, на упаковочном автомате недостаточно плотно упаковывались кейсы с бутылками в термооусадочную пленку, производительность составляет 4 тыс. бут/час.
Новая технология основана на использовании оборудования итальянской компании «АВЕ ИНДАСТРИЗ С.П.А.», которая дает возможность разливать минеральную воду и