Организационно-экономическая характеристика ОАО "Гостиница "Полярные зори"
Содержание
Введение
Глава 1. Общая организационно-экономическая характеристика предприятия ОАО «Гостиница «Полярные зори»
1.1 Содержание и задачи функционирования деятельности предприятия
1.2 Анализ основных технико-экономических показателей ОАО «Гостиница «Полярные зори»
Глава 2. Анализ деловой активности предприятия ОАО «Гостиница «Полярные зори»
2.1 Основные критерии деловой активности
2.2 Анализ эффективности использования основных средств
2.3 Факторный анализ фондоотдачи
2.4 Анализ эффективности использования оборотных средств
2.5 Анализ устойчивости экономического роста предприятия
2.6 Вывод по тематическому анализу
Заключение
Список литературы
Приложения
Введение
В настоящее время в условиях рыночной экономики повысилась самостоятельность предприятий, их экономическая и юридическая ответственность. Резко возросло значение финансовой устойчивости субъектов хозяйствования.
Стабильность финансового положения предприятия в условиях рыночной экономики обуславливается в немалой степени его деловой активностью.
Главными качественными и количественными критериями деловой активности предприятия являются: широта рынков сбыта продукции, включая наличие поставок на экспорт, репутация предприятия, степень соответствия плана основным показателям хозяйственной деятельности, обеспечение заданных темпов их роста, уровень эффективности использования ресурсов (капитала), устойчивость экономического роста.
Хозяйственная деятельность предприятия может быть охарактеризована различными показателями, основными из которых являются объем реализации продукции (работ, услуг), прибыль, величина активов предприятия (авансированного капитала).
Значимость результатов такого анализа определена, прежде всего, для собственников, а также кредиторов, инвесторов, поставщиков, менеджеров и налоговых служб. И все пользователи информации, прежде всего, ставят себе задачу провести анализ финансового состояния предприятия на базе его бухгалтерской отчетности, чтобы на его основе сделать вывод о направлениях деятельности предприятия.
Актуальность исследуемой темы выражается в том, что финансовая отчетность хозяйствующих субъектов становится основным средством коммуникации и важнейшим элементом информационного обеспечения финансового анализа. Не случайно концепция составления и публикации отчетности лежит в основе системы национальных стандартов в большинстве экономически развитых стран. Чем же объясняется такое внимание к отчетности? Логика здесь достаточно очевидна. Любое предприятие в той или иной степени постоянно нуждается в дополнительных источниках финансирования. Найти их можно на рынке капиталов, привлекая потенциальных инвесторов и кредиторов путем объективного информирования их о своей финансово-хозяйственной деятельности, то есть в основном с помощью финансовой отчетности. Насколько привлекательны опубликованные финансовые результаты, показывающие текущее и перспективное финансовое состояние предприятия, настолько высока и вероятность получения дополнительных источников финансирования.
Результаты финансового анализа необходимы, прежде всего, для использования внутри предприятия:
для повышения эффективности предприятия;
для конкурентоспособности продукции и услуг;
для роста объемов производства и реализации;
для максимизации прибыли и минимизации расходов
для выживания фирмы в условиях конкурентной борьбы.
Финансовое положение большинства российских предприятий в данное время является кризисным либо близким к кризисному. Данная ситуация отрицательно сказывается на экономическом положении в стране. Поэтому изучение и управление данной проблемой является одним из основных факторов улучшения ситуации.
Таким образом, все это актуализирует роль анализа финансового состояния предприятия.
В настоящее время теории и практике финансового анализа уделяют внимание многие российские экономисты, среди которых хочется выделить А. Д. Шеремета, В. В. Ковалева, М. Н. Крейнину, М. И. Баканова.
Цель данного анализа – исследовать состояние предприятия ОАО "Гостиница "ПОЛЯРНЫЕ ЗОРИ", уровень состояние и показатели деловой активности предприятия, выявить основные проблемы финансовой деятельности и дать рекомендации по управлению финансами.
Исходя из поставленной цели, можно сформулировать задачи анализа:
предварительный обзор баланса;
характеристика имущества предприятия;
изучение основных критериев деловой активности предприятия;
анализ эффективности использования основных средств;
факторный анализ фондоотдачи;
анализ эффективности использования оборотных средств;
анализ устойчивости экономического роста предприятия;
разработка рекомендаций по улучшению финансовой деятельности предприятия;
расчет эффективности предлагаемых рекомендаций
Объектом исследования является ОАО "Гостиница "ПОЛЯРНЫЕ ЗОРИ".
Для решения вышеперечисленных задач была использована годовая бухгалтерская отчётность ОАО "Гостиница "ПОЛЯРНЫЕ ЗОРИ" за 2004, 2005 год. Основными источниками информации при анализе предприятия служат данные финансовой отчетности форма №.1 «Бухгалтерский баланс», форма №2 «Отчет о прибылях и убытках» поскольку отражают финансовое положение фирмы на отчетную дату, а также достигнутые им в отчетном периоде финансовые результаты. Помимо них, в периодическую отчетность могут включаться и другие формы, фактически играющие вспомогательную роль, поскольку они содержат расшифровки и аналитические дополнения к отдельным статьям баланса и отчета о прибылях и убытках.
Глава 1. Общая (организационно-экономическая) характеристика предприятия ОАО "Гостиница "Полярные зори"
1.1 Содержание и задачи функционирования деятельности предприятия
Открытое акционерное общество “Гостиница “ПОЛЯРНЫЕ ЗОРИ” учреждено путем преобразования муниципального предприятия Гостиница “ПОЛЯРНЫЕ ЗОРИ” в соответствии с Указом Президента Российской Федерации “Об организационных мерах по преобразованию государственных предприятий, добровольных объединений государственных предприятий в акционерные общества” от 01.07.1992 № 721 и изменений на основании приложения № 2 к Указу Президента Российской Федерации № 1392 от 16.11.1992г. Предыдущее наименование общества АООТ “Гостиница “ПОЛЯРНЫЕ ЗОРИ”, которое приведено в соответствие с нормами Федерального закона “Об акционерных обществах”.
Полное фирменное наименование предприятия: Открытое акционерное общество "Гостиница "ПОЛЯРНЫЕ ЗОРИ"
Сокращенное наименование: ОАО "Гостиница "ПОЛЯРНЫЕ ЗОРИ"
Юридический адрес предприятия: 183039, г. Мурманск, ул.Книповича, дом 17. Адрес электронной почты: hotel@russlandia. Адрес в сети “Интернет”: http:wwwsslandia.
Органы управления Общества – общее собрание акционеров, Совет директоров и единоличный исполнительный орган – генеральный директор. Компания имеет дочернюю фирму – ООО «Руссландия».
Основная хозяйственная деятельность предприятия - сдача имущества в аренду.
Основные отраслевые направления деятельности предприятия согласно ОКВЭД:
предоставление услуг гостиницами с различными типами предприятий общественного питания (ресторанами, кафе, закусочными, барами и т.п.);
изготовление, реализацию и организацию потребления непосредственно на месте кулинарной продукции, продажу напитков, иногда в сопровождении некоторых форм развлекательных программ: - ресторанами и кафе с полным ресторанным обслуживанием - предприятиями общественного питания с самообслуживанием - деятельность закусочных (предприятий "быстрого питания") - обеспечение питанием в железнодорожных вагонах-ресторанах и на судах - реализацию кулинарной продукции ресторанами и кафе вне предприятия;
продажу напитков, изготовление и продажу большого ассортимента коктейлей, а также закусок и десертов для потребления главным образом на месте, иногда в сопровождении некоторых форм развлекательных программ;
организация комплексного туристического обслуживания;
эксплуатация гаражей, стоянок для автотранспортных средств, велосипедов и т.п.;
аренда легковых автомобилей;
предоставление услуг парикмахерскими и салонами красоты;
деятельность в области телефонной связи;
розничная торговля пивом;
розничная торговля табачными изделиями;
розничная торговля алкогольными напитками, кроме пива;
Общая величина уставного капитала общества составляет 1 683 880 рублей. Нематериальные активы представлены товарным знаком (приложение) и регистрацией рекламного места. Стоимость основных средств предприятия на 2004 год составила – 49 867 тыс. руб. Стоимость (остаточн.) основных средств предприятия на 2005 год – 49 855 тыс. руб.
Структура органов управления предприятия представлена общим собранием акционеров, советом директоров общества и генеральным директором. (Приложение №1)
Организационная структура гостиницы представляет собой систему взаимодействия всех служб и подразделений. Во главе ее стоит Генеральный директор общества (Л.К.Соснер).
Генеральному директору гостиницы подчиняются:
1.Директор гостиницы;
2.Административная служба;
3.Главный инженер.
Директору гостиницы и административной службе подчиняются: служба номерного фонда, служба приема и размещения, финансовая служба, служба питания.
Служба номерного фонда занимается решением вопросов связанных с бронированием и размещением по номерам туристов, а так же отправка их домой. Обеспечивает обслуживание туристов в номерах, поддерживает необходимое санитарно-гигиеническое состояние номеров и уровень комфорта жилых помещений, занимается оказанием бытовых услуг. Состав службы: заведующий хозяйственной частью, швея, уборщица, прачка, швейцар.
От службы приема и размещения зависит первое впечатление гостя. Задача руководителя данной службы контролировать весь процесс приема и размещения гостя. В состав службы входят: старший администратор, дежурная по этажу, горничная.
Финансовая служба решает вопросы финансового обеспечения гостей, получает отчеты от кассиров с каждой торговой точки, включая службу питания, сувенирные киоски и спортивно-оздоровительный центр, и состав дополнительной службы.
Финансовая служба ведет единый финансовый учет предприятия (доходы от торговых точек, учет расходов и доходов, ведение операций по учету оплачиваемого рабочего времени и др.). Состав службы: старший бухгалтер, менеджер по услугам. Дополнительная службы: парикмахер, маникюрный мастер, магазины, киоски.
Служба безопасности выполняет функцию поддержания порядка и безопасности в гостинице. При этом в гостинице выполняют эти обязанности сторонняя организация.
Служба питания включает в себя ресторан, бар, подразделения по обслуживанию банкетов, а так же пищеблок (кухню). Обеспечивает гостей услугами питания. Состав службы: шеф-повар, повар, официанты.
Административная служба отвечает за организацию правления всеми службами гостиничного комплекса, решает финансовые вопросы, вопросы кадрового обеспечения, занимается созданием и поддержанием необходимых условий труда для персонала гостиницы, контролирует соблюдение установленных норм, правил по охране труда, по технике безопасности, по противопожарной и экологической безопасности
Главному инженеру подчиняется:
Инженерно-техническая служба создает условия для функционирования систем кондиционирования, теплоснабжения, санитарно-технического оборудования, электротехнических устройств, служб ремонта и строительства, систем телевиденья и связи. В состав службы входят: лифтер, сантехник, электрик, телемеханик, связной мастер по ремонту холодильного оборудования, водитель, слесарь, дворник.
Основная функция процесса производства на гостиничном предприятии – это предоставление услуг клиентам по размещению и питанию. Эта функция приводится в действие службой приема и размещения гостиницы и службой питания. Но, для осуществления данной функции необходимо учитывать и материально-техническую база, оснащенность и комфортабельность номерного фонда предприятия. Таким образом, все службы и подразделения гостиницы используются для выполнения главной функции производственного процесса.
Второстепенные функции, характеризующие коммуникационные связи с внешней средой, реализуются отделом закупок, который отвечает за приобретение мебели и оборудования, напитков и продуктов питания, расходных материалов. Служба бронирования номеров также взаимодействует с внешней средой, предоставляя гостям возможность заранее зарегистрировать номер в гостинице.
Для оценки организационно-технического уровня производства вычислим коэффициент организации производственной системы.
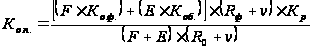 ;
Учитывая то, что среднеотраслевой уровень рентабельности равен 15%, в 2004 году коэффициент организации производства составил 2,74, в 2005 году – 1,77.
Для оценки уровня специализации вычислим
1) удельный вес основной продукции предприятия, который определяется по формуле:
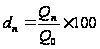 , за 2003 год
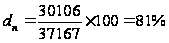 ;
за 2004 год
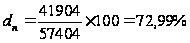 ;
за 2005 год
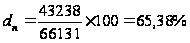
По полученным данным можно сделать вывод о том, что предприятие вводит дополнительных услуги в гостинице, что благоприятно влияет как на доходы, так и на привлекательность данного предприятия для потребителей.
2) По данным, взятым из стратегии развития туризма в Мурманской области и количеству предприятий представленных на 10-ой международной выставке ПИР-2007 среднее количество видов услуг, приходящихся на одно предприятие гостиничной индустрии по данным текущего года по Мурманской области равно 0,32(17/52), по Российской Федерации 0,001281(1538/12000).
Уровень кооперирования
за 2003 год
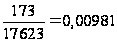 ;
за 2004 год
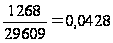 ;
за 2005 год
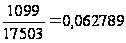 .
Наблюдается заметный рост коэффициента кооперирования, что объясняется тем, что предприятие пользуется услугами строительной организации “АСМ” (“Агро-строительная фирма”) и ЧП Жилкин – поставка мебели и другого оборудования для гостиниц.
Рациональность организации производства по основным отделам предприятия, выраженная через показатели степени загрузки и коэффициентом перегрузки (недогрузки) представлена в следующей таблице.
Таблица 1.1
Рациональность организации производства по отделам предприятия ОАО «Полярные Зори»
| № |
Службы |
Трудоемкость программы чел.дн. |
Фактически располагаемая возможность отдела, чел.дн. |
Степень загрузки отдела, Пз |
Коэффициент перегрузки (недогрузки) ∆Пз |
|
1 |
Административная служба | 2293,2 | 2318,01 | 0,99 | -1,07 |
| 2 | Служба номерного фонда | 5569,2 | 5484,86 | 1,02 | 1,54 |
| 3 | Служба приема и размещения | 3276 | 3261,54 | 1,00 | 0,44 |
| 4 | Финансовая служба | 2620,8 | 2628,16 | 1,00 | -0,28 |
| 5 | Служба безопасности | 5241,6 | 5233,47 | 1,00 | 0,16 |
| 6 | Служба питания | 4914 | 4828,64 | 1,02 | 1,77 |
| 7 | Инженерно-техническая служба | 5896,8 | 6196,59 | 0,95 | -4,84 |
По приведенной выше таблице 1.1 следует, что перегрузка по объему выполняемых работ наблюдается в службе номерного фонда и службе питания и для рационализации процесса производства необходимо привлечь в эти зоны дополнительные трудовые ресурсы. Инженерно-техническая служба и административная служба, наоборот, недогружены, поэтому, в этому случае, рекомендуется пересмотреть плановые нормы объема работ по данным подразделениям предприятия. Ситуация, близкая к равному отношению между трудоемкостью программы и фактически располагаемыми возможностями отделов прослеживается в службе приема и размещения, в финансовой службе и службе безопасности.
1.2 Анализ основных технико-экономических показателей
Анализ основных технико-экономических показателей предприятия ОАО «Полярные зори» проводится по каждому показателю, определяются причины отклонения от прогнозного уровня с помощью факторного анализа, позволяющего рассматривать влияние отдельных факторов на общее изменение по исследуемому показателю.
Для начала, приведем две таблицы, отражающие основные технико-экономические показатели за 2003 и 2004гг.
Таблица 1.2.1
Технико-экономические показатели работы ОАО «Полярные Зори» за 2003 год
|
№ п-п |
Показатели |
Прогноз |
Факт |
Выполн. плана |
Отклонение от прогноза |
|
| тыс.руб | % | |||||
|
1 |
2 | 3 | 4 | 5 | 6 | 7 |
|
1 |
Объем выполненной работы, тыс.руб | 57404 | 37167 | 0.65 | -20237 | -35.25 |
|
2 |
Основные средства и нематериальные активы, тыс.руб | 46162 | 52533 | 1.14 | 6371 | 13.80 |
|
3 |
Численность работающих всего, чел. | 91 | 86 | 0.95 | -5 | -5.49 |
| в т.ч. обслуживающий персонал | 72 | 68 | 0.94 | -4 | -5.56 | |
| управленческий персонал | 19 | 18 | 0.95 | -1 | -5.26 | |
|
4 |
Фонд оплаты труда, тыс.руб. | 413 | 240 | 0.58 | -173 | -41.89 |
|
5 |
Затраты производства, тыс.руб. | 29609 | 17623 | 0.60 | -11986 | -40.48 |
|
6 |
Балансовая прибыль(убытки), тыс.руб. | 27795 | 19544 | 0.70 | -8251 | -29.69 |
|
7 |
Налогооблагаемая прибыль, тыс.руб. | 26318 | 19557 | 0.74 | -6761 | -25.69 |
|
8 |
Чистая прибыль, тыс.руб. | 20066 | 15502 | 0.77 | -4564 | -22.74 |
|
9 |
Рентабельность производства, тыс.руб. | 0.94 | 1.11 | 1.18 | 0.17027 | 18.14 |
Таблица 1.2.2
Технико-экономические показатели работы ОАО «Полярные Зори» за 2004 год
|
№ п-п |
Показатели |
Прогноз |
Факт |
Выполн. плана |
Отклонение от прогноза |
|
| тыс.руб | % | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Объем выполненной работы, тыс.руб | 66131 | 57404 | 0.87 | -8727 | -13.20 |
| 2 | Основные средства и нематериальные активы, тыс.руб | 44067 | 46162 | 1.05 | 2095 | 4.75 |
| 3 | Численность работающих всего, чел. | 95 | 91 | 0.96 | -4 | -4.21 |
| в т.ч. обслуживающий персонал | 75 | 72 | 0.96 | -3 | -4.00 | |
| управленческий персонал | 20 | 19 | 0.95 | -1 | -5.00 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 4 | Фонд оплаты труда, тыс.руб. | 350 | 413 | 1.18 | 63 | 18.00 |
| 5 | Затраты производства, тыс.руб. | 17503 | 29609 | 1.69 | 12106 | 69.17 |
| 6 | Балансовая прибыль(убытки), тыс.руб. | 48628 | 27795 | 0.57 | -20833 | -42.84 |
| 7 | Налогооблагаемая прибыль, тыс.руб. | 47872 | 26318 | 0.55 | -21554 | -45.02 |
| 8 | Чистая прибыль, тыс.руб. | 36447 | 20066 | 0.55 | -16381 | -44.94 |
| 9 | Рентабельность производства, тыс.руб. | 2.78 | 0.94 | 0.34 | -1.84 | -66.21 |
По объему реализованной продукции в 2003 году план был выполнен на 65%, а в 2004 году, на 87%. Относительное отклонение в 2003 году составило -20237 тыс.руб., что аналогично -35,25% относительного отклонения от плана. В 2004 году абсолютное отклонение составило уже меньшую сумму, а именно -8727 тыс.руб, или -13,20%. Таким образом, невыполнение планов по объему реализованной продукции может быть следствием завышения плановых показателей, не соответствующих реальным возможностям предприятия. Для того чтобы провести анализ выполнения прогнозного значения объема предоставляемых услуг проследим степень влияние изменений факторов, влияющих на результативный показатель.
|
За 2003 год:
(∆QT=2160,47 тыс.руб.);
(∆Qq=18076,24 тыс.руб.); ∆Q =-(∆QT+∆Qq); -20237=-(2160,47+18076,24); -20237=-20237 |
За 2004 год:
(∆QT=2523,24 тыс.руб.)
(∆Qq=6204,45 тыс.руб.) ∆Q =-(∆QT+∆Qq); -8727=-(2523,24+6204,45); -8727=-8727 |
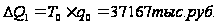 ;
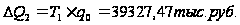 ;
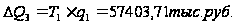 ;
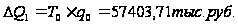
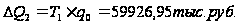
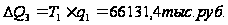
По результатам проведенного анализа, прогнозное значение объема предоставляемых услуг не было достигнуто в фактическом периоде 2003 года из-за изменения численности персонала на 2160,47 тыс.руб., и из-за изменения производительности труда на 18076,24 тыс.руб. Таким образом, на результативный показатель весомое влияние оказали оба факторных показателя: значительно меньше была численность персонала, чем планировалось и, соответственно, показатель производительности труда был далек от прогнозного.
В 2004 году расхождения в плановых и фактических величинах факторных показателей значительно меньше, чем в 2003 году, тем не менее, абсолютное отклонение по объему выпускаемой продукции в 2004 году по сравнению с планом составило -8727 тыс.руб., или -13,20%, из которых 2523,24 тыс.руб. объема продукции не были произведены из-за влияние изменений в численности персонала, и 6204,45 тыс.руб. в следствие уменьшения производительности труда на 65,31 тыс.руб. на человека. Следовательно, в 2004 году план по объему реализации был выполнен только на 87%, что превышает процент выполнения плана в предыдущем году на 22%.
Обратимся к анализу трудовых ресурсов. Для начала рассмотрим изменения в численности и структуре персонала за 2003-2004гг. коэффициент выполнения плана за два года составил соответственно 0,95 и 0,96. Проанализируем изменение численности и состава персонала с поправкой на коэффициент выполнения плана по объему выпущенной продукции: за 2003 год он составил 0,65, а в 2004 – 0.87 (Таблица 1.2.3, 1.2.4)
Таблица 1.2.3
Обеспеченность предприятия трудовыми ресурсами на 2003 год
|
Показатели |
Прогноз |
Факт |
Абс.отклонен. |
Темп прирос.,% |
Отн.откл., чел. |
| Выпуск продукции, услуг, тыс.руб. | 57404 | 37167 | -20237 | -35,25 | |
| Численность персонала, чел. | 91 | 86 | 05 | -5,49 | 26 |
| Обслуж., чел | 72 | 68 | -4 | -5,56 | 21 |
| Управл., чел | 19 | 18 | -1 | -5,26 | 5 |
Таблица 1.2.4
Обеспеченность предприятия трудовыми ресурсами на 2004 год
|
Показатели |
Прогноз |
Факт |
Абс.отклонен. |
Темп прирос.,% |
Отн.откл., чел. |
| Выпуск продукции, услуг, тыс.руб. | 66131 | 57404 | -8727 | -13,20 | |
| Численность персонала, чел. | 95 | 91 | -4 | -4,21 | 8, |
| Обслуж., чел | 75 | 72 | -3 | -4,00 | 6 |
| Управл., чел | 20 | 19 | -1 | -5,00 | 2 |
В 2003 году относительное отклонение, характеризующее избыток численности в размере 26 человек, в общем, из них 21 – обслуживающий персонал и 5 человек – управленческий персонал. Это свидетельствует о снижении производительности труда и не эффективном использовании трудовых ресурсов, так как при фактической численности в 86 человек объем производства был выполнен только на 65% от всего плана.
В 2004 году относительное отклонение составило 8 человек, что значительно меньше, чем в предыдущем году. Этот факт говорит о пересмотре предприятием установок по численности и составу персонала, тем не менее, придется отметить неэффективное использование трудовых ресурсов.
Анализ трудовых ресурсов идет в разрезе с анализом фонда оплаты труда, и выяснением причин его отклонения от прогнозного уровня. Во-первых, рассмотрим состав и структуру фонда оплаты труда на предприятии за 2003 и 2004гг (Таблица 1.2.5)
Таблица 1.2.5
Фонд оплаты труда на предприятии
|
Вид оплаты |
2003 план |
2003 факт |
абс. отклон. |
2004 план |
2004 факт |
абс. отклон. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Переменная часть ОТ рабочих, тыс.руб. | 241 | 143,6 | -97,4 | 216,5 | 241 | 24,5 |
| 1.1. По сдельным расценкам | 213,05 | 115,48 | -97,57 | 189,36 | 213,1 | 23,69 |
| 1.2. Премии | 27,95 | 28,12 | 0,17 | 27,14 | 27,95 | 0,81 |
| 2. Постоянная часть ОТ рабочих, тыс.руб. | 69,66 | 37,08 | -32,58 | 44,5 | 69,66 | 25,16 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 2.1. Повременная ОТ по тарифным ставкам | 59,31 | 24,43 | -34,88 | 35,19 | 55,51 | 20,32 |
| 2.2. Доплаты | 10,35 | 12,65 | 2,3 | 9,31 | 14,15 | 4,84 |
| 2.2.1. За сверхурочные | 2,3 | 2,3 | 3,8 | 3,8 | ||
| 2.2.2. За стаж | 10,35 | 10,35 | 0 | 9,31 | 10,35 | 1,04 |
| 2.2.3. За простои по вине предприятия | - | - | - | - | - | - |
| 3. Всего ОТ без отпускных, тыс.руб. | 308 | 183 | -125 | 268,8 | 308 | 39,2 |
| 4. Оплата отпусков, тыс.руб. | 28 | 16,67 | -11,33 | 22,5 | 28 | 5,5 |
| 4.1.Переменная часть | 20 | 10,4 | -9,6 | 16,5 | 20 | 3,5 |
| 4.2. Постоянная часть | 8 | 6,2 | -1,8 | 6 | 8 | 2 |
| 5 Оплата труда служащих, тыс.руб. | 74,34 | 42,72 | -31,62 | 66,5 | 74,34 | 7,84 |
| 6. Общий фонд ОТ, тыс.руб. | 413 | 240 | -173 | 350 | 413 | 63 |
| 6.1. Переменная часть | 261 | 154 | -107 | 233 | 261 | 28 |
| 6.2. Постоянная часть | 152 | 86 | -66 | 117 | 152 | 35 |
| 7. Удельный вес в общем ФОТ, % | 100,0 | 100,0 | 0 | 100,0 | 100,0 | 0 |
| 7.1. Переменная часть | 63,20 | 64,17 | 0,97 | 66,57 | 63,20 | -3,38 |
| 7.2. Постоянная часть | 36,80 | 35,83 | -0,97 | 33,43 | 36,80 | 3,38 |
По приведенной выше таблице можно судить о том, что фонд оплаты труда за 2003 год отклонился от прогнозного значения на -173 тыс.руб., а в 2004 году абсолютное отклонение исследуемого показателя составило +63 тыс.руб. При этом, прогнозные значения структуры ФОТ в 2003 году отклонились от фактических не значительно (на 0,97%), а в 2004 году этот разрыв составил 3,38%. Следовательно, на предприятии произошли изменения структуры фонда оплаты труда, касающиеся переменной и постоянной части.
На основании данной таблицы определим относительное отклонение по фонду оплаты труда с учетом изменения объема производства продукции за исследуемые периоды:
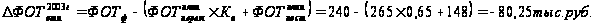
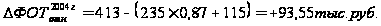
За 2003 год относительное отклонение фонда оплаты труда составило -80,25 тыс.руб, а в 2004 году +93,55 тыс.руб. Увеличение фонда оплаты труда с учетом изменения объема производства свидетельствует о том, что в более позднем периоде предприятие использовало больше рабочих, состоящих на повременной оплате труда. То есть, изменение соотношения переменной и постоянной части ФОТ вызвало рост этого показателя.
Для того, чтобы определить на какую долю процента следует увеличить базовую величину фонда оплаты труда за каждый процент прироста выпуска продукции, воспользуемся поправочным коэффициентом (Кп), отражающим долю переменной заработной платы.
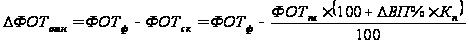
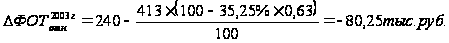
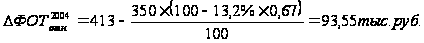
Следовательно, на предприятия имелась относительная экономия в использовании фонда оплаты труда в размере 80,25 тыс.руб. в 2003 году. А в 2004 году наблюдается относительный перерасход в эксплуатации фонда заработной платы на величину равную 93,55 тыс.руб.
Для того чтобы понять причины изменений в использовании фонда оплаты труда, обратимся к анализу влияния факторов а изменение переменной части ФОТ. Данный представленные в таблице 1.2.6 является основой для проведения факторного анализа и исследования степени влияния каждого показателя на изменения исследуемого.
Таблица 1.2.6 Показатели, характеризующие переменную часть фонда оплаты труда
| № |
Показатели |
2003 план |
2003 факт |
абс. отклон. |
2004 план |
2004 факт |
абс. отклон. |
| 1 | Объем выпущенной продукции | 57404 | 37167 | -20237 | 66131 | 57404 | -8727 |
| 2 | Численность персонала, чел | 91 | 86 | -5 | 95 | 91 | -4 |
| 3 | Средняя продолжительность рабочего дня | 8 | 8,2 | 0,2 | 8 | 8,3 | 0,3 |
| 4 | Кол-во дней отработанных | 360 | 360 | 0 | 360 | 360 | 0 |
| 5 | Фонд рабочего времени, чел-часов | 262080 | 253872 | -8208 | 273600 | 271908 | -1692 |
| 6 | ФОТ переменный, тыс.руб. | 261 | 154 | -107 | 233 | 261 | 28 |
| 7 | Удельная трудоемкость продукции, чел-ч на 1 тыс.руб | 4.57 | 6.83 | 2.27 | 4.14 | 4.74 | 0.60 |
| 8 | Уровень оплаты труда за 1 чел-ч | 1.00 | 0.61 | -0.39 | 0.85 | 0.96 | 0.11 |
Судя по данным, представленным в таблице можно проследить закономерность роста средней продолжительности рабочего дня, что объясняется спецификой гостиничного предприятия, отклонения составили =+0,2ч и +0,3ч в среднем за исследуемый период. Отклонение от прогнозного значения фонда рабочего времени составило -8208 чел-часов в 2003 году, и -1692 чел-часов в 2004 году, что объясняется не совпадением плановой численности персонала и фактическим его значением. Показатель удельной трудоемкости также имеет тенденцию к росту и в 2003 году абсолютный рост составил +2,27 чел-ч/тыс.руб, а к 2004 году +0,6 чел-ч/тыс.руб., что также связано с не достигнутыми плановыми показателями численности персонала, соответственно, это вызвало снижение фонда рабочего времени.
Рассмотрим степень влияния каждого из факторных показателей на общее изменение переменной части фонда оплаты труда. Ниже представлена модель, с помощью которой можно произвести факторный анализ методом цепной подстановки.
а)
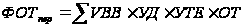
Таким образом, фонд оплаты труда по плану на 2003 год составит:
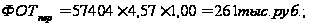
Аналогично, за 2004 год:
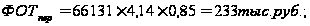
б) Найдем ФОТ
по плану, пересчитанному
на объём производства,
при плановой
структуре по
формуле:
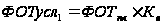
За 2003 год:
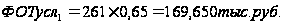
За 2004 год:
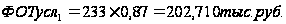
в) Определим величину ФОТ по плану, пересчитанному на фактический объём производства продукции и фактическую структуру:
за 2003 год:
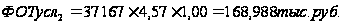
за 2004 год:
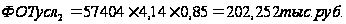
г) Рассчитаем ФОТ фактически при фактической удельной трудоёмкости и плановом уровне оплаты труда.
За 2003 год:
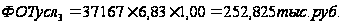
За 2004 год:
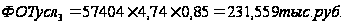
д) ФОТ фактический равен:
за 2003 год:
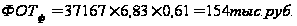
за 2004 год:
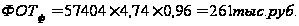
Представим данные, полученные с помощью проведенного факторного анализа в виде таблицы.
Таблица 1.2.7 Влияние факторов на изменение переменно части ФОТ в 2003 и 2004гг, тыс.руб.
| № |
Фактор |
∆ФОТ за 2003г |
Уд. вес в общем отклонении, % |
∆ФОТ за 2004г |
Уд. вес в общем отклонении, % |
|
1 |
Объем продукции | -91350.00 | 85.37 | -30290.00 | -108.18 |
|
2 |
Структура производства | -662.00 | 0.62 | -457.93 | -1.64 |
|
3 |
Удельная трудоемкость | 83837.83 | -78.35 | 29307.00 | 104.67 |
|
4 |
Уровень оплаты труда | -98825.80 | 92.36 | 29440.92 | 105.15 |
|
5 |
Итого |
-106999.973 |
100.00 |
27999.995 |
100.00 |
В 2003 году переменная часть фонда оплаты труда не совпала с прогнозным уровнем на 91350 рублей из-за изменения объема выпущенной продукции, и данный факторный показатель составил+85,37% в общем отклонении переменной части ФОТ от планового. На 662,00 рублей снизился прогнозный результативный показатель из-за внесения изменений в структуру производства в 2003 году (коэффициент выполнения плана составил 0,65). За счет увеличения показателя удельной трудоемкости в 2003 году на 2.27чел-ч/тыс.руб. величина переменной части фонда заработной платы увеличилась на 83837,83 руб., что составило -78,35% в относительном отклонении общей разницы исследуемого показателя между плановым и фактическим. +92,63% составила доля влияния изменения уровня оплаты труда на формирование общего абсолютного отклонения переменной части ФОТ, что в стоимостном выражении составило -98825,80 руб. Таким образом, автоматически производится проверочное действие, по которому абсолютное отклонение исследуемого показателя составило -107 тыс.руб.
За 2004 год переменная часть фонда оплаты труда выросла на 28 тыс.руб по сравнению с прогнозным значением. В формировании полученной величины объем реализованной продукции повлиял на -108,18%, что равно -30290,00 руб. Изменений структуры производства повлияло на общее изменение исследуемого показатели всего на1,64%, или -457,93 руб. Изменение показателя удельной трудоемкости в 2004 году на 0,60 чел-ч/тыс.руб. повлияло на рост результативного показателя на сумму 29307,00руб, или 104,67% в общем отклонении переменной части ФОТ. В свою очередь изменение уровня оплаты труда на 1 человека на +0,11чел-ч, вызвало увеличение исследуемого показателя на 29440,92руб, что в общем абсолютном отклонении составило долю равную 105,15%.
Следовательно, переменная часть фонда оплаты труда – это комплексный показатель, зависящий от многих факторных величин, таких как – объем реализованной продукции, структура производства, с поправкой на коэффициент выполнения плана, удельная трудоемкость и уровень оплаты труда на одного человека.
Рассмотрим причины изменения постоянной части ФОТ. В постоянную часть ФОТ входит зарплата работников – повременщиков, а также все виды доплат. Фонд оплаты труда этих работников зависит от среднесписочной численности и среднего заработка за соответствующий период времени. Факторная модель постоянной части ФОТ имеет следующий вид:
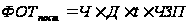
Расчеты проводятся по данным нижеследующей таблицы.
Таблица 1.2.8 Фонд оплаты труда рабочих-повременщиков за 2003-2004гг, тыс.руб.
|
Показатель |
2003 план |
2003 факт |
Абс. откл. |
2004 план |
2004 факт |
Абс. откл. |
| ФОТ пост повременщики | 69,66 | 37,08 | -32,58 | 44,5 | 69,66 | 25,16 |
| Среднесписочная численность работников-повременщиков, чел | 14 | 9 | -5 | 11 | 14 | 3 |
| Кол-во отработанных дней в год, дней | 60 | 57 | -3 | 60 | 60 | 0 |
| Средняя продолжительность рабочего дня, часов | 3,8 | 3,4 | -0,4 | 3,5 | 3,8 | 0,3 |
| Среднечасовой заработок на одного рабочего, тыс.руб. | 0,0218 | 0,0212 | -0,0006 | 0,0192 | 0,0218 | 0,0026 |
Данные таблицы «Фонд оплаты туда рабочих-повременщиков за 2003-2004гг» дает возможность провести факторный анализ и определить степень влияния изменения каждого факторного показателя на общее изменение постоянной части ФОТ.
Расчеты проводятся аналогично факторной модели переменной части