Организационно-экономическая характеристика ОАО "Гостиница "Полярные зори"
Глава 2. Анализ деловой активности предприятия
ОАО «Полярные Зори»
2.1 Основные критерии
Стабильность финансового положения предприятия в условиях рыночной экономики обуславливается в немалой степени его деловой активностью.
Главными качественными и количественными критериями деловой активности предприятия являются: широта рынков сбыта продукции, включая наличие поставок на экспорт, репутация предприятия, степень соответствия плана основным показателям хозяйственной деятельности, обеспечение заданных темпов их роста, уровень эффективности использования ресурсов (капитала), устойчивость экономического роста.
Хозяйственная деятельность предприятия может быть охарактеризована различными показателями, основными из которых являются объем реализации продукции (работ, услуг), прибыль, величина активов предприятия (авансированного капитала).
Оценивая динамику основных показателей, необходимо сопоставить темпы их изменения. Оптимальным является следующее соотношение, базирующееся на их взаимосвязи:
ТРБ > ТQP > ТB > 100%,
где ТРБ, ТQP, ТB — соответственно темпы изменения балансовой прибыли, объема реализации, суммы активов (капитала).
Для исследуемого предприятия они составили: 102,50%;115,20%;114,19%
Данное соотношение означает:
во-первых, прибыль увеличивается менее высокими темпами, чем объем продаж продукции, что свидетельствует об относительном росте издержек производства и обращения;
во-вторых, объем продаж возрастает более высокими темпами, чем активы (капитал) предприятия, то есть ресурсы предприятия используются более эффективно;
наконец, в-третьих, экономический потенциал предприятия возрастает по сравнению с предыдущим периодом.
Рассмотренное соотношение в мировой практике получило название "золотое правило экономики предприятия". Однако если деятельность предприятия требует значительного вложения средств (капитала), которые могут окупиться и принести выгоду лишь в более или менее длительной перспективе, то вероятны отклонения от этого "золотого правила". Тогда эти отклонения не следует рассматривать как негативные. К причинам возникновения таких отклонений относятся: приложение капитала в сферу освоения новых технологий производства, переработки, хранения продукции, модернизации и реконструкции действующих предприятий.
2.2 Анализ эффективности использования основных средств
Одним из важнейших факторов повышения эффективности производства на промышленных предприятиях является обеспеченность их основными фондами в необходимом количестве и ассортименте и более полное их использование.
Проблема использования производственных фондов предприятий имеет две стороны. Первая связана с уменьшением массы потребленных в процессе производства средств производства; вторая - с уменьшением авансированных для производственно — хозяйственной деятельности фондов. Общая сумма потребленных производственных фондов за анализируемый период соответствует затратам средств труда (амортизация) и предметов труда на выпуск продукции. Авансированная сумма производственных фондов — это такая их сумма, которая обеспечивает одновременное пребывание производственных фондов во всех своих натуральных формах и на всех стадиях хозяйственной деятельности.
Задачи анализа — определить обеспеченность предприятия и его структурных подразделений основными фондами и уровень их использования по обобщающим и частным показателям, а так же установить причины их изменения; рассчитать влияние использования основных фондов на объем производства продукции и другие показатели; изучить степень использования производственной мощности предприятия и оборудования; выявить резервы повышения эффективности использования основных средств.
Основные средства являются одним из важнейших факторов любого производства. Их состояние и эффективное использование прямо влияет на конечные результаты хозяйственной деятельности предприятий.
При проведении анализа обеспеченности предприятия основными средствами необходимо изучить, достаточно ли у предприятия основных фондов, каково их наличие, динамика, состав, структура, техническое состояние, уровень производства и его организация.
Таблица 2.2.1
Наличие, состав и структура основных фондов, 2005г
|
Показатель |
На начало года |
Уд.вес |
На конец года |
Уд.вес. |
Абс.откл. тыс.руб.+ |
Изм. % |
| Здания | 50501 | 61,70 | 50805 | 59,62 | 304 | -2,07 |
| Сооружения и передаточные устройства | 61 | 0,07 | 61 | 0,07 | 0 | -0,00 |
| Машины и оборудование | 23189 | 28,33 | 24710 | 29,00 | 1521 | 0,67 |
| Транспорные средства | 627 | 0,76 | 1080 | 1,26 | 453 | 0,50 |
| Производственный и хозяйственный инвентарь | 7461 | 9,11 | 8546 | 10,03 | 1085 | 0,91 |
|
Итого |
81839 |
100 |
85202 |
100 |
3363 |
Данные таблицы показывают, что увеличение основных фондов предприятия происходило главным образом за счет приобретения зданий (на 304 тыс. руб.), машин и оборудования (на 1521 тыс. руб.), транспортных средств (на 453 тыс. руб.), производственного и хозяйственного инвентаря (на 1085 тыс. руб.).
В результате движения основных средств, изменилась их структура. За два года сократился удельный вес зданий — с 61,70% до 59,62% (в течении 2005 года он уменьшился на 2,07%). Значительную долю в общей стоимости основных фондов также занимают машины и оборудование — в результате их прироста за два года на 1521 тыс. руб. их доля увеличилась на 0,67%. Повысился удельный вес транспортных средств — в 2005 году на 0,50%, а также инструмента, производственного и хозяйственного инвентаря — за два года на 0,91%.
Интересно также проследить проследим динамику основных показателей использования основных фондов в отчетном периоде 2005 году по сравнению с аналогичным периодом 2004 годом.
Таблица 2.2.2
Динамика основных показателей использования основных средств ОАО «Гостиница «ПОЛЯРНЫЕ ЗОРИ»
|
Показатели |
2004 |
2005 |
Изменение (+,-) |
|
|
сумма |
% |
|||
| 1 | 2 | 3 | 4 | 5 |
| Выручка от продажи товаров (без НДС), тыс. руб. | 57404 | 66131 | 8727 | 15,20 |
| 1 | 2 | 3 | 45 | 5 |
| Среднесписочная численность работников, чел. | 91 | 95 | 4 | 4,40 |
| Среднегодовая стоимость ОПФ, тыс. руб. | 51307 | 49961 | -1346 | -2,62 |
| Фондорентабельность, руб. | 0,54 | 0,97 | 0,43 | 79,63 |
| Фондовооруженность труда 1 работника, тыс. руб. | 563,81 | 525,91 | -37,91 | -6,72 |
| Фондоотдача, руб. | 1,12 | 1,32 | 0,20 | 18,31 |
| Фондоемкость, руб. | 0,89 | 0,76 | -0,14 | -15,47 |
В 2005 году произошло увеличение показателя фондоотдачи на 0,20руб., что составило рост на 18,31%, но при этом уменьшилась фондовооруженность за исследуемый период на -37,91 тыс.руб. ( -6,72%). Также показатель фондоемкости уменьшился на 0,14 руб., что по сравнению с базисным годом составило -15,47%. Эти изменения произошли за счет уменьшения среднегодовой стоимости основных средств. Показатель фондорентабельности вырос на 0,43 руб., а относительный рост составил 79,63%, что говорит об эффективном использовании основных средств на предприятии. На основании данных, приведенных в таблице, можно вычислить относительную экономию основных фондов, которая исчисляется по формуле:
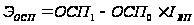 ;
Показатель относительной экономии основных фондов составил 5323,91 тыс. руб.
Таким образом, можно судить о том, что предприятие должно стремиться к повышению эффективности использования основных производственных фондов. Это является залогом увеличения выработки продукции, что в конечном итоге ведет к увеличению доходов, а, следовательно, к повышению уровня рентабельности. Поэтому проблема максимальной эффективности основных фондов должна стать одной из ключевых для любой организации. Кроме того при эффективном использовании основных фондов снижается потребность в них, что ведет к экономии, то есть минимизации затрат, а это в свою очередь опять-таки влияет на повышение уровня рентабельности.
2.3 Факторный анализ фондоотдачи
Необходимо отметить, что для цели настоящей работы именно фондоотдача может служить показателем эффективности структуры хозяйственной системы и уровня организации управления. В выделяемых центрах прибыли эффективность использования основных производственных фондов достигает наивысших значений, поэтому по динамике фондоотдачи можно судить об эффективности дифференциации структурных единиц предприятия.
Фондоотдача основных производственных фондов устанавливается соотношением объема выручки от реализации продукции к среднегодовой стоимости основных производственных фондов.
 ;
Таблица 2.3.1
Динамика фондоотдачи за 2004-2005гг
|
Показатель |
2004 |
2005 |
абс.окл. |
отн.откл.,% |
| Объем реализованной продукции, тыс.руб. | 57404 | 66131 | 8727 | 15,20 |
| Среднегодовая стоимость ОПФ, тыс.руб. | 51307 | 49961 | -1346 | -2,62 |
| Фондоотдача | 1,12 | 1,32 | 0,20 | 18,31 |
Рост фондоотдачи свидетельствует об эффективности использования основных производственных фондов на исследуемом предприятии.
Показатель фондоотдачи тесно связан и обобщает такие показатели как объем выручки от реализации продукции; численность персонала, занятого в производстве продукции; энергопотребление; себестоимость продукции; дебиторская задолженность предприятия; кредиторская задолженность предприятия; среднегодовая стоимость основных производственных фондов.
Поэтому при анализе фондоотдачи необходимо учитывать влияние каждого из этих факторов.
Для анализа фондоотдачи построим методом расширения исходной факторной системы следующую многофакторную модель:
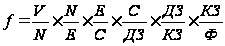 ;
Где Е – среднегодовое потребление электроэнергии;
С – себестоимость продукции;
ДЗ – дебиторская задолженность предприятия;
КЗ – кредиторская задолженность предприятия.
Выполнив математические преобразования методом деления на числитель второго и четвертого показателей, получим:
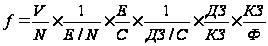 ;
Где
 - выработка на
одного работника;
 - энергопотребление
на одного работника;
 - доля электроэнергии
в себестоимости
продукции;
 - доля дебиторской
задолженности
в себестоимости
продукции;
 - доля покрытия
кредиторской
задолженности
дебиторской;
 - доля заемных
средств на
рубль производственных
фондов
Получим следующую смешанную шестифакторную модель:
Приведем таблицу, при помощи которой будет осуществляться факторный анализ фондоотдачи.
Таблица 2.3.2
Расчетная таблица для факторного анализа фондоотдачи предприятия 2004-2005гг
| Показатель | 2004г | 2005г |
| Выручка от реализации, тыс.руб. | 57404 | 66131 |
| Количество работающих, чел. | 91 | 95 |
| Себестоимость, тыс.руб. | 29609 | 17503 |
| Среднегодовое потребление электроэнергии в год, Вт на м2 | 110 | 120 |
| Дебиторская задолженность, тыс.руб. | 5025 | 3659 |
| Кредиторская задолженность, тыс.руб. | 2475 | 2761 |
| Среднегодовая стоимость, тыс.руб. | 51307 | 49961 |
| Выработка на 1 работника, тыс.руб. на человека(P) | 630,8132 | 696,1158 |
| Энергопотребление на 1 работника, Вт на м2 на человека(e) | 1,208791 | 1,263158 |
| Доля электроэнергии в себестоимости,(ε) | 0,003715 | 0,006856 |
| Доля дебиторской задолженности в себестоимости продукции(µ) | 0,169712 | 0,20905 |
| Доля покрытия кредиторской задолженности дебиторской(l) | 2,030303 | 1,325244 |
| Доля заемных средств на рубль производственных фондов(ω) | 0,048239 | 0,055263 |
При известной факторной модели фондоотдачи определим величину ее изменения за счет изменения факторов. Для этого используем метод цепных подстановок:
Пользуясь данными формулами, была определена степень влияния каждого фактора на изменение фондоотдачи. Следует отметить, что абсолютное отклонение исследуемого показателя фондоотдачи 2005 года от 2004 составило 0,20. Результаты вычислений представлены в таблице 2.3.3.
Таблица 2.3.3
Влияние показателей на изменение суммы фондоотдачи
|
Фактор |
Изменение |
| ∆f(p) ε | 0,12 |
| ∆f(ε) | 1,04 |
| ∆f(l) | -0,79 |
| ∆f(ω) | 0,22 |
| ∆f(e) | -0,07 |
| ∆f(µ) | -0,31 |
| ∆f | 0,20 |
Таким образом, каждый из факторов повлиял на общее изменение суммы фондоотдачи. Используя полученные данные, рассчитаем чувствительность фондоотдачи на изменение факторов по формуле эластичности в процентом соотношении Е(ф):
| Показатель | Е(ф) |
| ∆f(p) ε | 1 |
| ∆f(ε) | 1,103521 |
| ∆f(l) | 2,036482 |
| ∆f(ω) | 1,329278 |
| ∆f(e) | -1,45729 |
| ∆f(µ) | -1,18306 |
Для расчета чувствительности фондоотдачи от изменений каждого фактора имеем эффективный инструмент максимизации фондоотдачи при дифференциации структурных единиц предприятия.
2.4 Анализ эффективности использования оборотных средств
Оборотные средства являются наиболее мобильной частью капитала, от состояния и рационального использования которого во многом зависят результаты хозяйственной деятельности и финансовое состояние предприятия.
Наличие у предприятия достаточных оборотных средств является необходимой предпосылкой для его нормального функционирования в условиях рыночной экономики.
Основная цель оценки оборотных средств – своевременное выявление и устранение недостатков управления оборотными средствами и нахождение резервов повышения эффективности и интенсивности его использования.
Характеристику оборотных средсв предприятия начнем с изучения их состава и структуры (таблица 2.4.1).
Таблица 2.4.1
Анализ состава, структуры, динамики оборотных средств
ОАО «Полярные Зори», тыс. руб.
|
Оборотные средства |
2004 |
Уд.вес,% |
2005 |
Уд.вес.,% |
| Запасы | 125 | 1,79 | 122 | 1,060224 |
| НДС | 50 | 0,71 | 66 | 0,573564 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев | 0 | 0 | ||
| Дебиторская задолженность (платежи по которой ожидаются в течении 12 месяцев после отчетной даты в т. ч. | 5025 | 71,81 | 3658 | 31,78 |
| покупатели и заказчики | 4821 | 95,94 | 2522 | 68,94 |
| Краткосрочные финансовые вложения | 0 | 5000 | 43,45 | |
| Денежные средства | 1609 | 22,99 | 2564 | 22,28 |
| Прочие оборотные активы | 189 | 2,70 | 97 | 0,84 |
|
Всего оборотных активов |
6998 |
100 |
11507 |
100 |
Из данных таблицы видно, что за анализируемый период произошли изменения состава и структуры оборотных средств. Наибольший удельный вес в структуре оборотных средств за 2004 год занимает дебиторская задолженность, платежи по которой ожидаются в течении 12 месяцев, причем значимую долю в формировании величины данного показателя сыграла задолженность покупателей и заказчиков, которая к 2005 уменьшается. В 2005 году 43,45% приходится на краткосрочные финансовые вложения, и только 31,78% на дебиторскую задолженность. Что касается дебиторской задолженности, то нужно отметить, что в составе оборотных активов она занимает свыше 20%. Как положительная тенденция, наблюдается ее снижение. К концу 2005г. доля дебиторской задолженности уменьшилась на 1367 тыс.руб.
Особое значение для стабильной деятельности предприятия имеет скорость движения денежных средств. Одним из основных условий финансового благополучия предприятия является приток денежных средств, обеспечивающий покрытие его текущих обязательств.
Отсутствие такого минимально необходимого запаса денежных средств свидетельствует о его серьезных финансовых затруднениях.
Чрезмерная же величина денежных средств говорит о том, что реально предприятие терпит убытки, связанные, во-первых, с инфляцией и обесценением денег и, во-вторых, с упущенной возможностью их выгодного размещения и получения дополнительного дохода. В этой связи возникает необходимость оценить рациональность управления денежными средствами на предприятии.
Оборачиваемость средств оказывает большое влияние на финансовые результаты предприятия и его финансовое состояние. Рассмотрим основные показатели, характеризующие оборотные средства.
Таблица 2.4.2
Вспомогательная таблица для расчетов показателей оборачиваемости предприятия
|
Показатель |
2004г |
2005г |
абс.откл. |
отн.откл.,% |
| 1 | 2 | 3 | 4 | 5 |
| Выручка от реализации | 57404 | 66131 | 8727 | 15,20 |
| Дебиторская задолженность | 5025 | 3659 | -1366 | -27,18 |
| Средняя дебиторская задолженность | 5545 | 4342 | -1203 | -21,70 |
|
1 |
2 |
3 |
4 |
5 |
|
Оборачиваемость дебиторской задолженности |
10,35 |
15,23 |
4,878149 |
47,12 |
| Период погашения дебиторской задолженности | 34,77 | 23,64 | -11,1379 | -32,03 |
| Себестоимость реализованной продукции | 29609 | 17503 | -12106 | -40,89 |
| Средняя Величина запасов | 170,5 | 123,5 | -47 | -27,57 |
|
Оборачиваемость запасов |
173,66 |
141,72 |
-31,9351 |
-18,39 |
| Средняя величина активов | 59732 | 59213,5 | -518,5 | -0,87 |
|
Коэффициент оборачиваемости активов |
0,96 |
1,12 |
0,155797 |
16,21 |
|
Продолжительность оборота |
374,60 |
322,34 |
-52,2568 |
-13,95 |
|
Рентабельность активов имущества |
0,47 |
0,47 |
0,004075 |
0,88 |
| Материальные затраты | 3723 | 1254 | -2469 | -66,32 |
|
Материалоотдача |
15,42 |
52,74 |
37,3173 |
242,03 |
|
Материалоемкость |
0,06 |
0,02 |
-0,04589 |
-70,76 |
За анализируемый период наблюдается уменьшение дебиторской задолженности на 1366 тыс.руб., что составляет -27,18% отклонения от базисного показателя, следовательно, риск её непогашения становится меньше. Оборот производственных запасов характеризует скорость движения материальных ценностей и их пополнения. Чем быстрее оборот капитала, помещенного в запасы, тем меньше требуется капитала для данного объема хозяйственных операций, что и наблюдается на исследуемом предприятии, оборачиваемость запасов здесь падает на 31,93 единицы, то есть в целом наблюдается высокая оборачиваемость запасов.
Финансовое положение предприятия находится в непосредственной зависимости от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги.
Со скоростью оборота средств связаны:
- минимально необходимая величина авансированного (задействованного) капитала и связанные с ним выплаты денежных средств (проценты за пользование кредитом банков, дивиденды по акциям и ДР.);
- потребность в дополнительных источниках финансирования и плата за них;
- сумма затрат, связанных с владением товарно-материальными ценностями и их хранением;
- величина уплачиваемых налогов и др.
Отдельные виды активов предприятия имеют различную скорость оборота.
Длительность нахождения средств в обороте определяется совокупным влиянием ряда разнонаправленных внешних и внутренних факторов. К числу первых следует отнести сферу деятельности предприятия, отраслевую принадлежность масштабы предприятия и ряд других. Не меньшее воздействие на оборачиваемость активов оказывают экономическая ситуация в стране и связанные с ней условия хозяйствования предприятий. Так, инфляционные процессы, отсутствие у большинства предприятий налаженных хозяйственных связей с поставщиками и покупателями приводят к вынужденному накапливанию запасов, значительно замедляющему процесс оборота средств.
Однако следует подчеркнуть, что период нахождения средств в обороте в значительной степени определяется внутренними условиями деятельности предприятия, и в первую очередь эффективностью стратегии управления его активами (или ее отсутствием). Действительно, в зависимости от применяемой ценовой политики, структуры активов, методики оценки товарно-материальных запасов предприятие имеет большую или меньшую свободу воздействия на длительность оборота своих средств.
Следует иметь в виду, что на величину коэффициента оборачиваемости текущих активов непосредственное влияние оказывает принятая на предприятии методика их оценки и исходя из стоящих задач и выбранной стратегии управления активами, предприятие имеет определенную возможность регулировать величину коэффициента оборачиваемости своих активов.
В общем случае оборачиваемость средств, вложенных в имущество, может оцениваться следующими основными показателями: скорость оборота (количество оборотов, которое делают за анализируемый период капитал предприятия или его составляющие) и период оборота - средний срок, за который возвращаются в пределы предприятия, вложенные в производственно-коммерческие операции денежные средства.
На данном предприятии наблюдается следующая ситуация: за анализируемый период коэффициент оборачиваемости активов увеличивается на 16,21%, при этом продолжительность оборота уменьшается на 52 дня, или 13,95% за исследуемый период. Таким образом, предприятие к 2005 году сумело увеличить скорость оборачиваемости капитала, вложенного в функционирование предприятия. Ведь чем меньше длительность одного оборота, тем больше оборотов совершат оборотные средства. При ускорении оборачиваемости оборотных средств снижается потребность в них, создается резерв для увеличения выпуска продукции.
Особо следует остановиться на эффективности использования оборотных средств, так как рациональное использование оборотных средств влияет на основные показатели хозяйственной деятельности промышленного предприятия: на рост объема производства, снижение себестоимости продукции, повышение рентабельности предприятия. Анализ эффективности использования оборотных средств должен помочь выявить дополнительные резервы и способствовать улучшению основных экономических показателей работы предприятия.
Главнейшим синтетическим показателем использования оборотных средств является коэффициент рентабельности активов (имущества), который по предприятию ОАО «Полярный зори» составил 0,47. Коэффициент рентабельности активов предприятия имеет положительное значение, т. к. предприятие прибыльное. Следовательно, рентабельность активов предприятия достаточно высока.
Рациональное использование материальных ресурсов – один из факторов роста производства и снижения себестоимости продукции, а следовательно роста прибыли и уровня рентабельности. Обобщающую характеристику использования этих ресурсов позволяет дать отношение стоимости произведенной продукции к величине затрат на производство продукции, в виде показателей материалоотдачи и материалоемкости.
Материалоотдача характеризует отдачу материалов, т.е. сколько произведено продукции с каждого рубля потребленных материальных ресурсов. Показатель материалооотдачи за исследуемый период увеличился на 37,31. Это обусловлено, прежде всего, уменьшением материальных затрат.
Материалоемкость продукции – обратный показатель материалоотдачи, т.е. отношение суммы материальных затрат к стоимости произведенной продукции.
Материалоемкость показывает, сколько материальных затрат приходится на производство единицы продукции. Этот коэффициент составил 0,06 и 0,02. То есть предприятие в последнем исследуемом году уменьшило количество материальных затрат, приходящихся на производство единицы продукции.
Полученные в результате анализа данные позволяют утверждать, что оборотные средства в ОАО «Полярные Зори» используются достаточно эффективно. На предприятии отмечается иммобилизация текущих активов в расчетах с покупателями. Оборачиваемость средств находится на удовлетворительном уровне.
2.5 Анализ устойчивости экономического роста предприятия
Устойчивость экономического роста позволяет предположить, что ОАО не грозит банкротство. Вполне очевидно, что неустойчивое развитие предполагает вероятность банкротства. Поэтому перед руководством предприятия и менеджерами стоит очень серьезная задача — обеспечить устойчивые темпы его экономического развития.
Как известно, увеличение объемов деятельности ОАО «Гостиница «ПОЛЯРНЫЕ ЗОРИ» (выпуска и продаж продукции) зависит от роста его имущества, т.е. активов. Для этого требуются дополнительные финансовые ресурсы. Приток этих ресурсов может быть обеспечен за счет внутренних и внешних источников финансирования. К внутренним источникам относится прежде всего прибыль, направляемая на развитие производства (реинвестированная прибыль) и начисленная амортизация. Они пополняют собственный капитал предприятия. Однако их выпуск и реализация угрожают самостоятельности руководства предприятия в принятии управленческих решений (дивидендной политики, финансовой стратегии и др.). Кроме того, дополнительный приток финансовых ресурсов можно обеспечить благодаря привлечению таких источников, как банковские кредиты, займы, средства кредиторов. В то же время рост заемных средств должен быть ограничен разумным (оптимальным) пределом, так как с увеличением доли заемного капитала ужесточаются условия кредитования, предприятие несет дополнительные расходы, следовательно, увеличивается вероятность банкротства.
В связи с этим темпы экономического развития предприятия в первую очередь определяются темпами увеличения реинвестированных собственных средств. Они зависят от многих факторов, отражающих эффективность текущей (рентабельность реализованной продукции, оборачиваемость собственных средств) и финансовой (дивидендная политика, финансовая стратегия, выбор структуры капитала) деятельности.
В учетно-аналитической практике возможности предприятия по расширению основной деятельности за счет реинвестирования собственных средств определяется с помощью коэффициента устойчивости роста (Кур), который выражается в процентах и исчисляем по формуле:

где ЧП — чистая прибыль, оставшаяся в распоряжении предприятия,
Д — дивиденды, выплачиваемые акционерам,
РПР — прибыль, направленная на развитие производства (реинвестированная прибыль),
ИС — собственный капитал (капитал и резерв).
В результате проведенных расчетов были получены следующие показатели для ОАО «Гостиница «ПОЛЯРНЫЕ ЗОРИ»
Таблица 2.5.1
Динамика коэффициента устойчивости экономического роста предприятия ОАО «Полярные зори» за 2003-2005 гг, тыс.руб.
|
Показатель |
2003г |
2004г |
2005г |
| Чистая прибыль | 15502 | 20006 | 36447 |
| Дивиденды | 15853 | 21544 | 30418 |
| Реинвестированная прибыль | -351 | -1538 | 6029 |
| Собственный капитал | 47035 | 49631 | 56675 |
|
Коэффициент устойчивости, % |
-0,7462 |
-3,0988 |
10,6378 |
Коэффициент устойчивости экономического роста показывает, какими темпами в среднем увеличивается экономический потенциал предприятия. По приведенной выше таблице можно проследить заметное повышение коэффициента устойчивости экономического роста предприятия от 2003 года, когда этот показатель имел отрицательное значение к 2005г, когда он стал равен 10,64%
Для оценки влияния факторов, отражающих эффективность финансово-хозяйственной деятельности, на степень устойчивого развития предприятия обычно используется факторная модель, которая отражает такие важные показатели финансового состояния предприятия, как: обеспеченность собственными оборотными средствами, ликвидность текущих активов, оборачиваемость оборотных средств, соотношение краткосрочных обязательств и собственного капитала предприятия. Расширенная факторная модель для расчета коэффициента устойчивости экономического роста выглядит следующим образом:
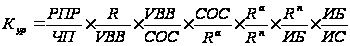 ;
или
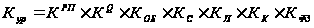 ;
 — доля прибыли,
реинвестированная
в производство,
определяемая
отношением
прибыли, направленной
на развитие
предприятия,
к сумме чистой
прибыли;
 — рентабельность
реализованной
продукции
(работ, услуг),
определяемая
отношением
чистой прибыли
к выручке от
реализации
продукции
(работ, услуг),
 — оборачиваемость
собственных
оборотных
средств, определяемая
отношением
выручки от
реализации
продукции
(работ, услуг)
к сумме собственных
оборотных
средств;
 — обеспеченность
собственными
оборотными
средствами,
определяемая
отношением
собственных
оборотных
средств к сумме
текущих активов
(оборотных
средств),
 — коэффициент
текущей ликвидности
(покрытия),
определяемый
отношением
текущих активов
(оборотных
средств) к сумме
пассивов
(краткосрочных
обязательств);
 — доля краткосрочных
обязательств
в капитале
предприятия,
определяемая
отношением
текущих пассивов
(краткосрочных
обязательств)
к валюте (итогу)
баланса;
 —
коэффициент
финансовой
зависимости,
определяемый
отношением
валюты (итога)
баланса к собственным
средствам
предприятия.
Ниже приведена таблица с расчетными показателями для последующего факторного анализа устойчивости экономического роста предприятия. За основу исследования берутся 2004 и 2005 годы функционирования предприятия.
Таблица 2.5.2
Показатели для проведения факторного анализа устойчивости экономического роста ОАО «Полярные Зори» за 2004-2005гг, тыс.руб.
|
№п/п |
Показатель |
2004г |
2005г |
|
1 |
Чистая прибыль | 20006 | 36447 |
|
2 |
Дивиденды | 21544 | 30418 |
|
3 |
Реинвестированная прибыль | -1538 | 6029 |
|
4 |
Собственный капитал | 49631 | 56675 |
|
5 |
Коэффициент устойчивости | -3,0988 | 10,6378 |
|
6 |
Выручка от реализации | 57404 | 66131 |
|
7 |
Долгосрочные кредиты | 1192 | 1598 |
|
8 |
Внеоборотные активы | 49967 | 49955 |
|
9 |
СОС | 856 | 8318 |
|
10 |
Оборотные средства | 6998 | 11507 |
|
11 |
Краткосрочные обязательства | 6142 | 3189 |
|
12 |
Итог баланса | 59965 | 61462 |
Факторный анализ динамики коэффициента устойчивости экономического роста производится на основании данных форм № 1 и № 2 бухгалтерской отчетности. Представим соотношение факторных показателей за исследуемый период (таблица 2.5.3.).
Таблица 2.5.3
Факторные показатели коэффициента экономического роста предприятия, 2004-2005гг
| № |
Показатели |
2004г |
2005г |
| 1 | Крп | -0,0769 | 0,1654 |
| 2 | КQ | 0,3485 | 0,5511 |
| 3 | Коб | 67,0607 | 7,9503 |
| 4 | Кс | 0,1223 | 0,7229 |
| 5 | Кл | 1,1394 | 3,6083 |
| 6 | Кк | 0,1024 | 0,0519 |
| 7 | Кфз | 1,2082 | 1,0845 |
|
8 |
Кур |
-0,03099 |
0,106378 |
Данные таблицы показывают, что коэффициент устойчивости экономического роста повысился в отчетном году по сравнению с предыдущим годом на 0,137367 пунктов и составил 0,106378.
В результате проведения анализа влияния каждого показателя, на общее изменение исследуемого были получены следующие результаты.
Таблица 2.5.4
Факторный анализ устойчивости экономического роста ОАО «Полярные зори», 2004-2005гг
|
Показатели |
Усл.измен. |
Влияние на Кур |
| Крп | 0,066679 | 0,097668 |
| КQ | 0,105446 | 0,038767 |
| Коб | 0,012501 | -0,09294 |
| Кс | 0,073876 | 0,061375 |
| Кл | 0,233963 | 0,160087 |
| Кк | 0,118518 | -0,11545 |
| Кфз | -0,01214 | -0,01214 |
|
Кур |
- | 0,137367 |
Коэффициент устойчивости экономического роста достиг отметки 0,137367 в результате воздействия следующих факторов:
1) Увеличение доли прибыли реинвестированной в производство на 0,066679 пункта привело к повышению коэффициента устойчивости экономического роста на 0,097668 пункта.
2) Повышение уровня рентабельности реализованной продукции на 0,105446 пункта способствовало росту коэффициента устойчивости экономического роста на 0,038767 пункта.
3) Уменьшение количества оборотов, совершенных собственными оборотными средствами на 0,012501 пункта, привело к снижению коэффициента устойчивости экономического роста на 0,09294 пункта.
4) Повышение степени обеспеченности собственными оборотными средствами на 0,073876 пункта привело к росту коэффициента устойчивости экономического роста на 0,061375 пункта.
5) Повышение ликвидности текущих активов на 0,233963 пункта привело к увеличению коэффициента устойчивости экономического роста на 0,160087 пункта.
6) Увеличение доли краткосрочных обязательств в капитале предприятия на 0,118518 пункта способствовало уменьшению коэффициента устойчивости экономического роста на 0,11545 пункта:
7) Уменьшение степени финансовой зависимости на 0,01214 пункта привело к падению коэффициента устойчивости экономического роста на 0,01214 пункта:
Общее повышение коэффициента устойчивости экономического роста по факторам составляет +0,137367, что соответствует общему изменению коэффициента устойчивости экономического роста по сравнению с прошлым годом (0,106378-(-0,03099)).
На анализируемом предприятии по сравнению с предыдущим годом произошло замедление темпов падения объема продаж продукции: коэффициент замедления темпов падения (экономического роста) составил -0,1064. В предыдущем году коэффициент замедления темпов падения развития производства составил -0,03099.
Для того, чтобы обобщить и более наглядно продемонстрировать состояние деловой активности предприятия рассчитаем индекс деловой активности, который находится по формуле:
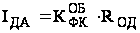 ,
где  - индекс деловой
активности;
 - коэффициент
рентабельности
основной
деятельности.
Значения этого коэффициента в динамике отражают рост или снижение деловой активности предприятия в предпринимательской (основной) деятельности.
Таблица 2.5.5
Данные для расчета показателей деловой активности ОАО «Гостиница «ПОЛЯРНЫЕ ЗОРИ» за 2004-2005 гг., тыс.руб.
|
Показатель |
годы |
|
|
2004 |
2005 |
|
| Выручка от реализации | 57404 | 66131 |
| Себестоимость | 29609 | 17503 |
| Прибыль от продаж | 27795 | 48628 |
| Прибыль до налогообложения | 26318 | 47872 |
| Средняя величина активов | 59732 | 59213,5 |
| Средняя величина основных средств | 49347,5 | 45114,5 |
| Средняя величина МПЗ | 170,5 | 123,5 |
| Средняя величина оборотного капитала | 8425 | 9252,5 |
| Средняя величина собственного капитала | 48333 | 53153 |
| Средняя величина инвестированного капитала | 50 | 5050 |
| Средняя величина перманентного капитала | 49290 | 54548 |
| Средняя величина функционирующего капитала | 59682 | 54163,5 |
Рассчитаем теперь на основе таблицы 2.5.5 показатели оборачиваемости за Результаты расчетов занесем в таблицу 2.5.6.
Таблица 2.5.6
Динамика показателей оборачиваемости ОАО «Гостиница «ПОЛЯРНЫЕ ЗОРИ» за 2004-2005 гг.
|
Коэффициент |
2004 |
2005 |
Изменение |
|
|
Абсолют. |
Отн, % |
|||
| Рентабельность основной деятельности | 0,484 | 0,735 | 0,251 | 51,865 |
| Общая оборачиваемость активов | 0,961 | 1,117 | 0,156 | 16,212 |
| Фондоотдача | 1,163 | 1,466 | 0,303 | 26,012 |
| Оборачиваемость запасов | 0,961 | 1,117 | 0,156 | 16,212 |
| Оборачиваемость оборотного капитала | 6,814 | 7,147 | 0,334 | 4,900 |
| Оборачиваемость собственного капитала | 1,188 | 1,244 | 0,056 | 4,756 |
| Оборачиваемость инвестированного капитала | 1148,080 | 13,095 | -1134,985 | -98,859 |
| Оборачиваемость перманентного | 1,165 | 1,212 | 0,048 | 4,098 |
| Оборачиваемость функционирующего | 0,962 | 1,221 | 0,259 | 26,940 |
|
Индекс деловой активности |
0,466 |
0,898 |
0,432 |
92,778 |
Значение показателя общей оборачиваемости в 2004г. меньше единицы, что говорит о том, полный цикл производства и обращения совершился более чем за 1 год. Динамика этого показателя показывает, что полный цикл производства и обращения увеличился в 2005 г. по сравнению с 2004 г на 16%., то есть в целом оборачиваемость замедлилась по сравнению с 2004 годом.
Показатель фондоотдачи в 2005 г. увеличился на 26% по сравнению с 2004г., то есть эффективность использования основных фондов возросла. В 2005 г. один рубль, вложенный в основные средства, давал 1,46 руб. выручки.
Показатель оборачиваемости материально-производственных запасов в 2004-2005 гг. имел устойчивую тенденцию к повышению (на 0,156 пунктов, или на 16,21%).
Оборачиваемость оборотного капитала в 2005 г. повысилась на 4,9%.
В 2004 и 2005гг. предприятие уменьшало сумму краткосрочных займов, что говорит о том, что скорость оборачиваемости оборотного капитала генерировала в 2004 и 2005гг. достаточное количество средств для покрытия издержек и расширения деятельности, что на фоне повышения оборачиваемости оборотного капитала говорит о повышении эффективности использования оборотного капитала.
Оборачиваемость собственного капитала на протяжении 2004-2005гг. имела устойчивую тенденцию к возрастанию.
По сравнению с функционирующим капиталом, инвестированный капитал намного меньше, и поэтому скорость его оборачиваемости в 2004 году очень большая 1148,08, но за счет появления краткосрочных финансовых вложений в размере 5000 тыс.руб., оборачиваемость инвестированного капитала в 2005 году достигла отметки 13,095.
Оборачиваемость перманентного капитала тесно связана с изменением оборачиваемости собственного капитала, поэтому также наблюдается рост на 0,048 пунктов, что составило 4% относительного роста.
Оборачиваемость функционирующего капитала, непосредственно участвующего в производственной деятельности, в 2005 г. повысилась на 0,259 единиц, или 26%.
Анализируя динамику индекса деловой активности можно сделать вывод, что в 2004-2005 гг. деловая активность по основной деятельности предприятия имела устойчивую тенденцию к росту, так как этот индекс в 2005 г. составил на 92,78%