Организационно-экономическая характеристика ОАО "Гостиница "Полярные зори"
Таблица 1.2.9 Влияние факторов на изменение переменно части ФОТ в 2003 и 2004гг , тыс.руб.
|
Фактор |
Значение |
∆ФОТ за 2003г |
Значение |
∆ФОТ за 2004г |
| ∆ФОТ пост (числ. работников) | 44,7336 | -24,9264 | 57,3888 | 12,8888 |
| ∆ФОТ пост (кол-во отработанных дней в году) | 42,49692 | -2,23668 | 56,448 | -0,9408 |
| ∆ФОТ пост (средняя продолжительность рабочего дня) | 38,02356 | -4,47336 | 61,2864 | 4,8384 |
| ∆ФОТ пост (среднечасовой заработок) | -0,94356 | -0,94356 | 8,3736 | 8,3736 |
|
Итого |
-32,58 | 25,16 |
За 2003 год наиболее значимое влияние на изменение постоянной части ФОТ произвело отклонение фактической численности работников от запланированной, что вызвало отклонение ФОТ на -24,92 тыс.руб. Изменение количество отработанных дней повлияло на общее изменении исследуемого показателя на -2,23 тыс.руб. Уменьшение средней продолжительности рабочего дня повлияло на общее отклонение постоянной части фонда оплаты труда на -4,47тыс.руб. Величина показателя среднечасового заработка вызвала уменьшение прогнозного значения на -0,94 тыс.руб.
В 2004 году произошел абсолютный рост результативного показателя на 25,16 тыс.руб. На 12,88 тыс.руб. этот рост произошел из-за изменения среднесписочной численности работников-повременщиков. Уменьшение количества отработанных дней в году вызвало спад суммарного показателя на -0,94 тыс.руб. Показатель средней продолжительности рабочего дня в 2004 году вызвал изменение исследуемого показателя на 4,83 тыс.руб. Также, изменение уровня среднечасового заработка вызвало рост величины постоянной части фонда оплаты труда на 8,37 тыс.руб.
По всему предприятию состояние и структура ФОТ видятся не достаточно четко организованными. В первую очередь, это касается изначально завышенных плановых показателей по численности труда, и заниженных по оплате труда. Но в 2004 году, ситуация меняется, так как происходит рост фонда оплаты труда на 18%. В ходе проведенного анализа, были выяснены основные проблемы, касающиеся сферы трудовых ресурсов. Во-первых, на предприятия имелась относительная экономия в использовании фонда оплаты труда в размере 80,25 тыс.руб. в 2003 году. А в 2004 году произошел относительный перерасход в эксплуатации фонда заработной платы на величину равную 93,55 тыс.руб.
Рассмотрим затраты производственно-хозяйственной деятельности предприятия. Анализ себестоимости продукции, работ и услуг имеет исключительно важное значение. Он позволяет выявить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост и на этой основе дать оценку работы предприятия по использованию возможностей и установить резервы снижения себестоимости продукции.
При определении динамики затрат проводится анализ по экономическим элементам затрат, который позволяет изучить состав затрат, определить удельный вес каждого элемента в общей сумме затрат.
Сопоставлением затрат по экономическим элементам в абсолютной сумме и в процентах к общим затратам за отчетный год с затратами за предшествующий год выявляются направления в изменении отдельных элементов затрат.(Таблица 1.2.10)
Таблица 1.2.10
Анализ структуры себестоимости по элементам расходов (2004г)
|
Элементы затрат |
За предшествующий год |
По плану на отчётный год |
Фактически за отчётный год |
Изменение фактических удельных весов по сравнению |
||||
|
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
с прошлым годом,% |
с планом, % |
|
| Материальные затраты | 1892 | 10.74 | 1254 | 7.17 | 3723 | 12.57 | 1.84 | 5.41 |
| Затраты на оплату труда | 246 | 1.40 | 300 | 1.71 | 297 | 1.00 | -0.39 | -0.71 |
| Отчисления на социальные нужды | 64 | 0.36 | 67 | 0.38 | 71 | 0.24 | -0.12 | -0.14 |
| Амортизация | 7520 | 42.67 | 3565 | 20.37 | 6423 | 21.69 | -20.98 | 1.32 |
| Прочие затраты | 7901 | 44.83 | 12313 | 70.36 | 19095 | 64.49 | 19.66 | -5.87 |
|
Итого по элементам |
17623 |
100.00 |
17499 |
100.00 |
29609 |
100.00 |
||
Как видно из таблицы 1.5.1. затраты предприятия за отчетный период выросли на 11986 тыс. руб, или на 68%. Рост произошел по материальным затратам на 1,84% по сравнению с прошлым годом, и превзошел показатель плана на 5,41%. Снизилась доля затрат на оплату труда в общих издержках на 0,39%. Уменьшилась на 20,98% удельный вес затрат на амортизацию по сравнению с базисным годом, хотя в тоже время, прогнозный показатель по этому виду затрат был превзойден на 1,32%. Также следует отметить повышение доли прочих затрат на 19,66% по отношению к 2003 году.
При помощи показателей структуры рассматривается влияние каждой статьи на сумму абсолютной и относительной экономии или перерасхода затрат. Анализ структуры затрат позволяет оценить материалоёмкость, трудоёмкость, энергоёмкость продукции, выяснить характер их изменений и влияние на себестоимость продукции. Для оценки влияния каждой статьи затрат на себестоимость 1 руб. товарной продукции рассчитывается уровень затрат по каждой статье и элементу расходов, изучаются причины отклонений. Анализ структуры затрат предприятия ОАО «Полярные зори» по статьям проводится в аналитической таблице 1.2.11
Таблица 1.2.11
Затраты на производство продукции по статьям, тыс.руб.
|
Статьи затрат |
Базисный период |
Отчётный период |
Отклонения уровня затрат |
|||||
|
Сумма |
Уровень затрат |
План |
Факт |
от плана |
от показателя базисного периода |
|||
|
Сумма |
Уровень затрат |
Сумма |
Уровень затрат |
|||||
| Материальные затраты | 1892 | 0.05 | 1254 | 0.02 | 3723 | 0.06 | 2469 | 1831 |
| Затраты на оплату труда | 246 | 0.01 | 300 | 0.0001 | 297 | 0.005 | -3 | 51 |
| Отчисления на социальные нужды | 64 | 0.00 | 67 | 0.0001 | 71 | 0.001 | 4 | 7 |
| Амортизация | 7520 | 0.20 | 3565 | 0.05 | 6423 | 0.111 | 2858 | -1097 |
| Прочие затраты | 7901 | 0.21 | 12313 | 0.19 | 19095 | 0.332 | 6782 | 11194 |
| Итого по элементам | 17623 | 0.47 | 17499 | 0.26 | 29609 | 0.52 | 12110 | 11986 |
| Объем продукции | 37167 | 66131 | 57404 | |||||
По данной таблице можно судить о том, как предприятие использует свои материальные и трудовые ресурсы, и на сколько это отражается в себестоимости производимой продукции и услуг. В 2004 году отклонение от плана по показателю уровня материальных затрат произошла на +2469 тыс. руб., а базисный показатель был превышен на 1831 тыс.руб. То есть, предприятие использовало материальные ресурсы по более высокой цене, либо в большем количестве, чем планировалось. Перерасход затрат также наблюдается по статье «амортизация», показатель был превышен на 2858 тыс. руб. по сравнению с планом, но при этом, по отношению к прошлому году, эта статья затрат была уменьшена на 1097 тыс.руб.
Анализ динамики и выполнения плана по структуре и уровню затрат позволяет своевременно реагировать на отклонения от плановых, нормативных показателей себестоимости, принимать конкретные управленческие решения по их устранению или согласованию.
Для того чтобы выяснить по каким статьям затрат произошёл наибольший перерасход и как это изменение повлияло на изменение общей суммы переменных и постоянных расходов, проведем факторный анализ общей суммы затрат производственно-хозяйственной деятельности. Исходные данные для факторного анализа общей суммы издержек на производство и реализацию продукции приведены в таблице 1.2.12, и таблице 1.2.13
Таблица 1.2.12
Исходные данные для факторного анализа общей суммы издержек на производство и реализацию продукции за 2003г
|
Затраты |
сумма, тыс.руб. |
Факторы изменения затрат |
|||
|
объём выпуска продукции |
структура продукции |
переменные затраты |
постоянные затраты |
||
| По плану на плановый выпуск продукции: | 36157.06 | 57404 | 37312.6 | 0.515 | 6594 |
| По плану, пересчитанному на фактический объём производства продукции: | 25809.99 | 37167 | 37312.6 | 0.515 | 6594 |
| По плановому уровню на фактический выпуск продукции: | 25735.01 | 37167 | 24158.55 | 0.515 | 6594 |
| Фактические при плановом уровне постоянных затрат: | 24211.16 | 37167 | 24158.55 | 0.474 | 6594 |
| Фактические: | 25301.16 | 37167 | 24158.55 | 0.474 | 7684 |
Таблица 1.2.13
Исходные данные для факторного анализа общей суммы издержек на производство и реализацию продукции за 2004г
|
Затраты |
сумма |
Факторы изменения затрат |
|||
|
объём выпуска продукции |
структура продукции |
переменные затраты |
постоянные затраты |
||
| 1 | 2 | 3 | 4 | 5 | 6 |
| По плану на плановый выпуск продукции | 21240.58 | 66131 | 57533.97 | 0.264 | 3782 |
| По плану, пересчитанному на фактический объём производства продукции: | 18970.97 | 57404 | 57533.97 | 0.264 | 3782 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| По плановому уровню на фактический выпуск продукции: | 18936.66 | 57404 | 49941.48 | 0.264 | 3782 |
| Фактические при плановом уровне постоянных затрат: | 33345.06 | 57404 | 49941.48 | 0.515 | 3782 |
| Фактические: | 36157.06 | 57404 | 49941.48 | 0.515 | 6594 |
Определим степень влияния каждого фактора на изменение общего уровня затрат производственно-хозяйственной деятельности.
Таблица 1.2.14
Влияние факторов на общее изменение суммы затрат
| № |
Фактор |
∆ФОТ за 2003г |
∆ФОТ за 2004г |
| 1 | По плану | 6548,06 | 3741.584 |
| 2 | Зусл1 | -10347,1 | -2269.62 |
| 3 | Зусл2 | -74,984 | -34.3121 |
| 4 | Зусл3 | -1523,85 | 14408.4 |
| 5 | Зусл4 | 1090 | 2812 |
| 6 | Зусл5 | -7678,16 | -6548.06 |
| 7 | Итого | -11986 | 12110 |
Таким образом, факторный анализ общей суммы затрат обосновал следующие выводы. В 2003 году абсолютное отклонение от плана составило -11986 тыс.руб., то есть произошла экономия средств, что свидетельствует о применении предприятием ресурсосберегающих технологий. За счет изменения объема производства общая сумма затрат составила бы 36157,06 тыс.руб., то есть величина всех затрат по предприятию уменьшилась за счет не выполнения плана по объему производства, что сэкономило величину данного показателя на 10347,1 тыс.руб. Из-за разницы между плановым и фактическим показателем переменных затрат, суммарный показатель общих затрат увеличился на 1523,85 тыс.руб. И, на 7678,16 тыс.руб. уменьшился результативный показатель от влияния на него колебания величины постоянных затрат. В целом, за 2003 год, предприятие потратило на 11986 тыс.руб. меньше, чем было запланировало. Следовательно, можно сделать вывод о грамотной политике предприятия в области затрат на производственно-хозяйственную деятельность.
В 2004 году абсолютное отклонение планового показателя общей суммы затрат от фактического составило +12110тыс.руб., что свидетельствует о перерасходе ресурсов предприятия. Основная доля отклонения приходится на изменение переменных затрат, этот показатель внес +14408 тыс.руб. перерасхода, что связано, прежде всего, с отклонением от плана в объеме произведенной продукции. За счет изменения объема производства произошла экономия ресурсов предприятия на 2269,62 тыс.руб., и на 6548,06 тыс.руб. из-за изменения показателя постоянных затрат. Таким образом, предприятие в 2004 году не справилось с плановым показателем общих затрат производственно-хозяйственной деятельности в следствии перерасхода материальных ресурсов и сырья.
Проанализируем затраты на рубль произведенной продукции, или издержкоемкость продукции, которая показывает прямую связь между себестоимостью и прибылью. Затраты на рубль продукции непосредственно зависят от изменения общей суммы затрат на производство и реализацию продукции и от изменения стоимости произведенной продукции. Непосредственное влияние на изменение уровня затрат на 1 рубль товарной продукции оказывают факторы, которые находятся с ним в прямой функциональной связи: изменение объема выпущенной продукции, изменение уровня цен на продукцию, изменение уровня удельных переменных затрат.
Факторная модель издержкоемкости продукции (ИЕ) выглядит следующим образом:
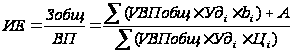 ;
Влияние этих факторов на изменение затрат на 1 рубль товарной продукции рассчитывается способом цепных подстановок по данным таблицы 1.2.12 и 1.2.13 за 2004 и 2004 гг и по данным о выпуске товарной продукции (Таблица 1.2.15):
Таблица 1.2.15
Данные для расчета влияния факторов на изменение затрат на единицу продукции
|
Затраты, тыс.руб. |
2003год |
2004 год |
| По плану | 29563,06 | 17458,58 |
| Фактически при плановой структуре и плановых ценных | 43299,56 | 7562,166 |
| Фактически по ценам плана | 19141,01 | 15154,66 |
| Фактически | 17617,16 | 29563,06 |
В результате расчетов получены следующие показатели, отражающие степень влияния каждого из факторов на общее изменении издержкоемкости за 2003 и 2004 годы, отраженные в таблице 1.2.16 и 1.2.17
Таблица 1.2.16 Влияние факторов на общее изменение издержкоемкости продукции за 2003г
|
Показатели |
Затраты на рубль продукции, коп. |
Объем продукции, тыс.руб. |
Структура, тыс.руб. |
Уровень переменных затрат |
Сумма постоянных затрат |
отпускные цены на продукцию |
| ИЕплан | 1,22 | 57404 | 37312,6 | 0,515 | 6594 | 0,5158 |
| ИЕ1 | 0,60 | 37167 | 37312,6 | 0,515 | 6594 | 0,5158 |
| ИЕ2 | 1,34 | 37167 | 24158,55 | 0,515 | 6594 | 0,5158 |
| ИЕ3 | 1,26 | 37167 | 24158,55 | 0,474 | 6594 | 0,5158 |
| ИЕ4 | 1,32 | 37167 | 24158,55 | 0,474 | 7684 | 0,5158 |
| ИЕфакт | 1,44 | 37167 | 24158,55 | 0,474 | 7684 | 0,474 |
| ИЕобщ | 0,21 | -0,62 | 0,75 | -0,08 | 0,06 | 0,11 |
По вышеприведенной таблице следует, что общее изменение затрат на рубль товарной продукции составило 0,21 коп. В том числе, за счет изменения объема производства на -0,62 коп., за счет изменения структура производства на 0,75 коп., из-за изменения уровня переменных затрат на -0,08 коп, на 0,06 коп. увеличилась общая величина показателя издержкоемкости по причине изменения суммы постоянных затрат. И наконец, на 0,11 коп. повлияло изменение суммы отпускных цен на продукцию.
Таблица 1.2.17 Влияние факторов на общее изменение издержкоемкости продукции за 2004г
|
Показатели |
Затраты на рубль продукции, коп. |
Объем продукции, тыс.руб. |
Структура, тыс.руб. |
Уровень переменных затрат |
Сумма постоянных затрат |
отпускные цены на продукцию |
| ИЕплан | 1,22 | 66131 | 57,533 | 0,264 | 3782 | 0,474 |
| ИЕ1 | 2,51 | 57404 | 57,533 | 0,264 | 3782 | 0,474 |
| ИЕ2 | 1,25 | 57404 | 37312,6 | 0,264 | 3782 | 0,474 |
| ИЕ3 | 2,20 | 57404 | 49941,48 | 0,515 | 3782 | 0,474 |
| ИЕ4 | 2,39 | 57404 | 49941,48 | 0,515 | 6594 | 0,474 |
| ИЕфакт | 1,22 | 57404 | 49941,48 | 0,515 | 6594 | 0,264 |
| ИЕобщ | 0,01 | 1,29 | -1,26 | 0,95 | 0,19 | -1,16 |
Таблица 1.2.17 показывает, что общее отклонение показателя затрат на 1 рубль товарной продукции составило 0,01 коп. Это изменение произошло за счет влияние объема произведенной продукции – на 1,29 коп., структуры производства – на -1,26 коп., уровня переменных затрат – на 0,95 коп., суммы постоянных издержек – на 0,19 коп., и из-за изменения отпускных цен на продукцию – на -1,16 коп.
Таким образом, показатель затрат на 1 рубль товарной продукции как в 2003 так и в 2004 году был превышен, но на достаточно незначительные величины. Для того чтобы установить, как эти факторы повлияли на изменение суммы прибыли, необходимо абсолютные приросты затрат на 1 рубль товарной продукции за счет каждого фактора умножить на фактический объем реализации продукции, выраженный в плановых ценах.
Таблица 1.2.18
Определение суммы прироста прибыли за 2003-2004 годы
| № |
Показатель |
Абс.прирост 2003г,коп. |
Изменение прибыли, тыс.руб. |
Абс.прирост 2004г,коп. |
Изменение прибыли, тыс.руб. |
| 1 | Объем реализации | -0,62 | -19766,57 | 1,29 | 80275,60 |
| 2 | Структура | 0,75 | 23911,18 | -1,26 | -78408,72 |
| 3 | Переменные затраты | -0,08 | -2550,52 | 0,95 | 59117,69 |
| 4 | Постояные затраты | 0,06 | 1912,89 | 0,19 | 11823,53 |
| 5 | Отпускные цены | 0,11 | 3506,97 | -1,16 | -72185,81 |
| 6 | Общий прирост прибыли | 7013,95 | 622,29 |
Данные таблицы свидетельствуют о том, что общий прирост прибыли за счет изменения себестоимости единицы продукции в 2003 году составил 7013,95 тыс.руб. Это отклонение произошло за счет влияния следующих факторов: объема реализации – на -19766,57 тыс.руб., изменения структуры производства – на 23911,18 тыс.руб., за счет изменения переменных затрат – на -2550,52 тыс.руб., суммы постоянных затрат – на 1912,89 тыс.руб., и ха счет изменения отпускных цен на 3506,97 тыс.руб.
Аналогично, за 2004 год общий прирост прибыли, с учетом изменения затрат на рубль продукции, составил 622,29 тыс.руб., в том числе: из-за изменение объема производства – на 80275,60 тыс.руб., из-за изменения структуры – уменьшение на 78408,72 тыс.руб., из-за переменных затрат – на 59117,69 тыс.руб., из-за постоянных затрат – на 11823,53 тыс.руб., и за счет влияния изменения отпускных цен – на -72185,81 тыс.руб.
Анализ последней таблицы свидетельствует о том, что предприятие проводило грамотную политику в области себестоимости производимой продукции, так как очевидным является использование резервов снижения себестоимости в расчете на 1 рубль товарной продукции, за счет чего и произошли приросты в величине прибыли предприятия.
Для более глубокого изучения причин изменения себестоимости анализируются отчетные калькуляции по отдельным услугам. Сравниваются фактический уровень затрат на единицу продукции с плановыми и данными прошлых лет в целом и по статьям затрат. Формула себестоимости единицы продукции:
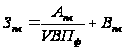
Приведем ниже расчетные таблицы для проведения факторного анализа за 2003 и 2004 годы.
Таблица 1.2.19 Анализ изменения себестоимости отдельных услуг за 2003 год, тыс.руб.
|
Показатель |
Затраты |
Постоянные затраты |
Объем реализации |
Переменные затраты |
| Зпл | 0,630 | 6594 | 57404 | 0,515 |
| Зусл1 | 0,692 | 6594 | 37167 | 0,515 |
| Зусл2 | 0,722 | 7684 | 37167 | 0,515 |
| Зф | 0,681 | 7684 | 37167 | 0,474 |
| Изменение | 0,051 | 0,029 | 0,063 | -0,041 |
По данным таблицы следует, что общее изменение себестоимости отдельных услуг и продукции составило 0,051 тыс.руб. На образование результативного показателя оказали влияние следующие факторы: изменение постоянных затрат – на 0,029 тыс.руб., объема реализации – 0,063 тыс.руб., и изменение переменных затрат вызвало уменьшение данного показателя на -0,041 тыс.руб. Из этого следует, что основная часть снижения резервов себестоимости продукции пришла на долю переменных затрат, соответственно, это затронуло и объемы реализации продукции.
Таблица 1.2.20 Анализ изменения себестоимости отдельных услуг за 2004 год, тыс.руб.
|
Показатель |
Затраты |
Постоянные затраты |
Объем |
Переменные затраты |
| Зпл | 0,321 | 3782 | 66131 | 0,264 |
| Зусл1 | 0,330 | 3782 | 57404 | 0,264 |
| Зусл2 | 0,379 | 6594 | 57404 | 0,264 |
| Зф | 0,630 | 6594 | 57404 | 0,515 |
| Изменение | 0,309 | 0,049 | 0,009 | 0,251 |
За 2004 год абсолютное отклонение в себестоимости отдельных услуг составило 0,309 тыс.руб. На формирование этого общего показателя оказали влияние такие факторы, как изменение постоянных затрат – вызвало увеличение исследуемого показателя на 0,049 тыс.руб., изменение объема реализации услуг – на 0,009 тыс.руб., и изменение переменных затрат – на 0,251 тыс.руб. Таким образом, затраты предприятия на изготовление одной услуги выросли к отчетному году на 0,309тыс.руб., что могло вызвать повышение не только цен, но и получаемой предприятием выручки от реализации услуг.
Обратимся к анализ косвенных затрат производственно-хозяйственной деятельности. Косвенные затраты в себестоимости продукции представлены следующими комплексными статьями: расходы на содержание и эксплуатацию оборудования, общепроизводственные и общехозяйственные расходы, коммерческие расходы.
В процессе последующего анализа выясняют причины, вызвавшие абсолютное и относительное изменение затрат. Для проведения анализа косвенных затрат целесообразно построить таблицу 1.2.21 и 1.2.22
Таблица 1.2.21
Косвенные затраты производственно-хозяйственной деятельности предприятия 2003г
|
Затраты |
Коэффициент зависимости затрат от объёма выпуска |
Сумма затрат, тыс. руб. |
Затраты по плану, пересчитанному на факт. объём продукции |
Отклонение от плана |
|||
|
план |
факт |
Общее |
В том числе за счёт |
||||
|
Объёма выпуска |
Уровня затрат |
||||||
| Амортизация основных средств - всего: | 0,698 | 31972 | 25936 | 24107,44 | -6036 | -1828,6 | -4207,4 |
| В том числе: зданий и сооружений | 0,378 | 14592 | 14059 | 12646,32 | -533 | -1412,7 | 879,678 |
| Машин, оборудования, транспортных средств | 0,266 | 14482 | 9897 | 13122,64 | -4585 | 3225,64 | -7810,6 |
| Износ МБП | 0,053 | 2898 | 1980 | 2843,58 | -918 | 863,579 | -1781,6 |
Таблица 1.2.22
Косвенные затраты производственно-хозяйственной деятельности предприятия 2004г
|
Затраты |
Коэффициент зависимости затрат от объёма выпуска |
Сумма затрат, тыс. руб. |
Затраты по плану, пересчитанному на факт. объём продукции |
Отклонение от плана |
|||
|
план |
факт |
Общее |
В том числе за счёт |
||||
|
Объёма выпуска |
Уровня затрат |
||||||
| Амортизация основных средств - всего: | 0,557 | 35336 | 31972 | 32738,12 | -3364 | -766,12 | -2597,9 |
| В том числе: зданий и сооружений | 0,254 | 15144 | 14592 | 14635,86 | -552 | -43,856 | -508,14 |
| Машин, оборудования, транспортных средств | 0,252 | 16939 | 14482 | 16374,91 | -2457 | -1892,9 | -564,09 |
| Износ МБП | 0,050 | 3253 | 2898 | 3231,32 | -355 | -333,32 | -21,678 |
По приведенным выше таблицам можно проследить динамику затрат на амортизацию зданий, сооружений, машин, оборудования, износ малоценных и быстроизнашивающихся предметов за 2003-2004гг. Данные таблицы показывают, отклонение от плановых показателей, и демонстрирует возможную сумму затрат при фактическом объеме производства, с учетом коэффициента выполнения прогноза по выпуску продукции.
Данные таблиц свидетельствуют об экономии средств, но в ряде случаев экономия связана с невыполнением намеченных мероприятий по улучшению условий труда, технике безопасности, изобретательству, подготовке и переподготовке кадров. Невыполнение этих мероприятий наносит предприятию иногда больший ущерб, чем сумма полученной экономии.
Так как рассматриваемое в данной работе предприятие имеет свою специфику производства, так как основано на производстве услуг. Поэтому для гостиничного предприятия резервы снижения затрат на общехозяйственные расходы видятся в постоянном улучшении квалификации кадров. Также следует отметить, что в бухгалтерской отчетности отражено отсутствие коммерческих расходов за оба исследуемых периода. Не смотря на то, что предприятие довольно-таки известно и признано одним из лучших в своей отрасли в Мурманской области, целесообразным является применение поддерживающего маркетинга, когда предприятие имеет достаточно высокий уровень спроса.
Анализ состава и динамики балансовой прибыли
При анализе финансовых результатов используют следующие показатели прибыли: балансовая прибыль (убытки), прибыль от реализации продукции, работ(услуг), прибыль от прочей реализации, прибыль от внереализационных операций, налогооблагаемая прибыль, чистая прибыль.
Балансовая прибыль включает финансовые результаты от реализации продукции, работ и услуг, от прочей реализации, а также доходы и расходы от внереализационных операций.
Для проведения анализа прибыли по составу и в динамике составляют аналитическую таблицу 1.2.23
Таблица 1.2.24
Анализ состава, динамики и выполнения плана по прибыли
|
Показатель |
Значение показателя |
|||||
|
2003 год |
2004 год |
Изменение |
||||
|
Сумма, тыс.руб. |
Доля,% |
Сумма, тыс.руб. |
Доля,% |
Сумма, тыс.руб.. |
Доля,% |
|
| Прибыль от реализации продукции, услуг | 19544 | 100,34 | 27795 | 104,21 | 8251 | 3,86 |
| Сальдо прочих операционных доходов и расходов | -67 | -0,34 | -1122 | -4,21 | -1055 | -3,86 |
|
Прибыль от основной операционной деятельности |
19477 | 100,00 | 26673 | 100,00 | 7196 | 0,00 |
| Прибыль от инвестиционной деятельности | - | - | - | - | 0 | 0,00 |
|
Общая сумма брутто-прибыли от обычной деятельности до выплаты процентов и налогов |
19477 | 100,00 | 26673 | 100,00 | 7196 | - |
| Проценты к уплате | 216 | 1,11 | 274 | 1,03 | 58 | -0,08 |
|
Прибыль отчетного периода от обычной деятельности до налогообложения |
19261 | 98,89 | 26399 | 98,97 | 7138 | 0,08 |
| Налог на прибыль и экономические санкции по платежам в бюджет | 4055 | 20,82 | 6253 | 23,44 | 2198 | 2,62 |
|
Чистая прибыль от обычной деятельности |
15206 | 78,07 | 20146 | 75,53 | 4940 | -2,54 |
| Сальдо чрезвычайных доходов и расходов | 296 | 1,52 | -81 | -0,30 | -377 | -1,82 |
|
Чистая прибыль отчетного периода |
15502 | 79,59 | 20065 | 75,23 | 4563 | -4,37 |
Как показывает данный таблицы 1.6.1, общая сумма брутто-прибыли до выплаты процентов и налогов увеличилась на 36,94%. Наибольшую долю в ней занимает прибыль от реализации продукции (104,21%)
Основную часть прибыли предприятия получают от обычных видов деятельности, к которой относят прибыль от продаж продукции (работ, услуг).
Прибыль от продаж продукции в целом по предприятию зависит от четырех факторов первого уровня соподчиненности: объема продаж продукции (VРП); ее структуры (УДi); себестоимости (Зi) и уровня среднереализационных цен (Цi).
Объем продаж продукции может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к пропорциональному увеличению прибыли. Если же продукция является убыточной, то при увеличении объема продаж происходит уменьшение суммы прибыли.
Структура товарной продукции может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличится доля более рентабельных видов продукции в общем объеме ее реализации, то сумма прибыли возрастет, и наоборот, при увеличении удельного веса низкорентабельной или убыточной продукции общая сумма прибыли уменьшится.
Себестоимость продукции и прибыль находятся в обратно пропорциональной зависимости: при увеличении уровня цен сумма прибыли возрастает и наоборот.
Расчет влияния этих факторов на сумму прибыли можно выполнить способом цепных подстановок, последовательно заменяя плановую величину
каждого фактора фактической величиной (Таблица 1.2.25)
Таблица 1.2.25
Расчет влияния факторов первого уровня на изменение суммы прибыли от продаж (2003-2004гг)
|
Показатель |
Условия расчета |
Сумма прибыли, |
|||
|
объем реализации |
структура продукции |
цена |
себестоимость |
тыс. руб. |
|
| План | 57404 | 37312,6 | 0,628 | 0,515 | 26399 |
| Пусл1 | 37167 | 37312,6 | 0,628 | 0,515 | 12519,65 |
| Пусл2 | 37167 | 24158,55 | 0,628 | 0,515 | 17325,38 |
| Пусл3 | 37167 | 24158,55 | 0,548 | 0,515 | 41779,48 |
| Факт | 37167 | 24158,55 | 0,548 | 0,474 | 19261 |
Данная таблица показывает, насколько могла увеличиться сумма прибыли от влияния тех или иных факторов. Прибыль изменилась за счет влияния:
|
объема реализации продукции |
-13879,4 |
|
структуры товарной продукции |
4805,73 |
|
средних цен реализации |
24454,1 |
|
себестоимости реализуемой продукции |
-22518,5 |
Себестоимость реализованной продукции состоит из роста цен на ресурсы и уровня ресурсоемкости. То есть, изменение прибыли за счет себестоимости реализуемой продукции произошло в том числе за счет:
роста цен на ресурсы =-22518,5*96,3/100%=-21077,3
изменения ресурсоемкости = -22518,5*3,65/100=-821,925
Итого:-21899,2
На анализируемом предприятии сумма прибыли возросла в основном за счет увеличения среднереализационных цен. В связи с повышением себестоимости продукции сумма прибыли уменьшилась на 22518,5 руб., в том числе за счет роста цен на ресурсы – на 21077,3руб., и повышения ресурсоемкости продукции – на 821,925 руб.
Из приведенных данных можно сделать вывод, что темпы роста цен на продукцию предприятия выше темпов роста цен на потребленные ресурсы. Соотношение индекса роста цен на продукцию и индекса роста цен на ресурсы обычно называют дефлятором цены, который характеризует финансовую производительность, т.е. меру возмещения роста цен на ресурсы в цене реализуемой продукции. На данном предприятии индекс цен на продукцию составляет 1,74(57404/32949,90), а на ресурсы – 1,84(29609-821,925)/15624,52). Значит дефлятор цены положительный. Его величина равна 0,94 (1,74/1,84). Это способствовало увеличению прибыли на 3376,80(24454,1-21077,3).
Выполнение плана по прибыли в значительной степени зависит от финансовых результатов деятельности, не связанных с реализацией продукции. Это финансовые результаты, полученные от операционных, внереализационных операций и чрезвычайных обстоятельств.
Анализ сводится в основном к изучению динамики и причин полученных убытков и прибыли по каждому конкретному случаю. Рассмотрим таблицу 1.2.26
Таблица 1.2.26 Внереализационные финансовые результаты деятельности предприятия, тыс.руб.
|
Показатель |
2003 |
2004 |
2005 |
|||
|
прибыль |
убыток |
прибыль |
убыток |
прибыль |
убыток |
|
| Долевого участия в совместных предприятиях | 0 | 0 | 0 | 0 | 0 | 0 |
| Пени и штрафы | 119084 | 0 | 0 | 0 | 17010 | 0 |
| Списание дебиторской задолженности | 0 | 0 | 0 | 0 | 7200 | 0 |
| Акции, облигации, депозиты | 216 | 274 | 305 | 0 | ||
| Валютные операции | 93 | 593 | 187 | 289 | 5195 | 16949 |
По данным, приведенным в таблице, следует, что предприятие не имело долевого участия в совместных предприятиях, за все три анализируемых периода оно получало только прибыль от выплаты штрафов, возникших в связи с нарушением другими предприятиями, организациями и учреждениями договоров с предприятием. В 2003 году прибыль от выплаты штрафов составила 119084 тыс.руб., а в 2005 17010 тыс.руб. Только в 2005 году предприятие получило прибыль от списания дебиторской задолженности. Прибыль от списания безнадежной дебиторской задолженности возникают обычно на тех предприятиях, где постановка учета и контроля за состоянием расчетов находится на высоком уровне. Доходы от акций наблюдается также только в 2005 году, тогда как в остальные исследуемые периоды проценты к уплате эмитента составили 216 тыс.руб., 274 тыс.руб., что связано с выплатой предприятием дивидендов по акциям. Единственный момент, требующий доработки это валютные операции – за все исследуемые промежутки времени убыток от совершения валютных операций составлял значительно большую сумму, чем доход. Так в 2003 году – 93 тыс.руб. дохода к 593 тыс.руб. убытка, в 2004 году – 187 тыс.руб. к 289 тыс.руб., и в 2005 году 5195 тыс.руб. прибыли против 16949 тыс.руб. убытка. Таким образом, следует принять меры для предотвращения допущенных ошибок.
Далее рассмотрим порядок образования налогооблагаемой прибыли за 2003-2005 годы.(Таблица 1.2.27)
Таблица 1.2.27
Формирование налогооблагаемой прибыли предприятия с 2003-2005гг, тыс.руб.
|
Показатель |
2003г |
2004г |
2005г |
| Прибыль от продаж | 19544 | 27795 | 48628 |
| Проценты к получению | 305 | ||
| Проценты к уплате | 216 | 274 | |
| Доходы от участия в других организациях | |||
| Прочие операционные доходы | 57 | 51 | 8 |
| Прочие операционные расходы | 124 | 1173 | 1003 |
| Внереализационные доходы | 345 | 14 | 30 |
| Внереализационные расходы | 49 | 95 | 96 |
|
Налогооблагаемая прибыль |
19557 |
26318 |
47872 |
Приведенная выше таблица дает четкое представление о формировании налогооблагаемой прибыли на исследуемом предприятии за 3 года. Любопытно отметить, что сам показатель прибыли, как от продаж, так и до налогообложения имеет тенденцию к росту, таким образом, можно сделать вывод о том, что собственные средства используются на капитализацию прибыли и на образование фондов потребления.
Чистая прибыль предприятия определяется как разница между налогооблагаемой прибылью отчетного года и величиной налога с учетом льгот, предоставленных в соответсвии с действующим законодательством. Формирование суммы чистой прибыли предприятия отражено в таблице
Таблица 1.2.28
Чистая прибыль предприятия 2003-2005гг, тыс.руб.
|
Показатель |
2003г |
2004г |
2005г |
| Налогооблагаемая прибыль | 19557 | 26318 | 47872 |
| Отложенные налоговые активы | 1 | ||
| Отложенные налоговые обязательства | 723 | 470 | 405 |
| Текущий налог на прибыль | 3332 | 5783 | 11020 |
|
Чистая прибыль |
15502 |
20066 |
36447 |
Таблица отражает состояние и порядок формирования чистой прибыли за три исследуемых года. По данным таблицы видно, что сумма текущего налога на прибыль повышалась, что обусловлено не только увеличением темпов развития предприятия, и получением все большей суммы прибыли, общим повышением налогооблагаемой базы, но и ростом самой суммы налога на прибыль предприятий данной отрасли.
Показатели рентабельности более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами. Их применяют для оценки деятельности предприятия и как инструмент инвестиционной политике и ценообразовании.
Рентабельность производственной деятельности (окупаемость издержек) (R3) исчисляется путем отношения балансовой (Пб) или чистой прибыли (Пч) к сумме затрат по реализованной или произведенной продукции (З):
 или

За 2004 год данный показатель составил, соответственно: 0,44 и 0,33, за 2005 год: 0,80 и 0,62. Она показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции.
Таким образом, абсолютное отклонение по показателю рентабельности производства составило 0,367. Для того чтобы проанализировать что и насколько повлияло на изменение уровня рентабельности производства воспользуемся таблицей для расчетов
Таблица 1.2.29
Вспомогательная таблица для расчетов
|
Показатель |
2004 |
2005 |
| Доля прибыли на рубль продукции(услуг) | 0,556577 | 0,775035 |
| Фондоотдача | 0,921619 | 1,236314 |
| Коб | 5,612522 | 6,675763 |
На изменение рентабельности производства влияют следующие факторы:
а) изменение уровня фондоотдачи производственных средств, которое определяется по формуле:
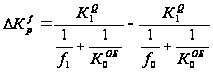 ;
По данным исследуемого в работе предприятия этот коэффициент составил 0,171
б) изменение за счет доли прибыли на рубль реализованной продукции(услуг):
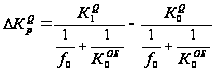 ;
Этот коэффициент равен 0,173.
в) изменение коэффициента оборачиваемости материальных оборотных средств:
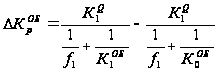 ;
Изменение рентабельность под воздействием этого показателя составило 0,023.
Общее изменение рентабельности производства будет равняться сумме частных изменений:
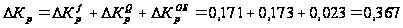 ;
Для того чтобы охарактеризовать эффективность использования финансовых ресурсов используем показатель рентабельности вложений в общем виде.
Таблица 1.2.30
Расчет влияния налоговых отчислений на доходность предприятия
|
Показатель |
2004г |
2005г |
| Прибыль балансовая | 27795 | 48628 |
| Прибыль чистая | 20066 | 36447 |
| Итог баланса | 62499 | 59965 |
| R пр. бал. | 0,44 | 0,81 |
| R пр. чист. | 0,32 | 0,61 |
| ∆R вложений | 0,12 | 0,20 |
По таблице можно