Экономический анализ деятельности предприятия
Министерство образования и науки Украины
Приднепровская государственная академия строительства и архитектуры
Кафедра учёта и анализа
Курсовая работа
по дисциплине “Экономический анализ”
Вариант №15
Выполнил: студент 781 группы Пуштаев И.В.
Проверила: ассистент Козлова О.В.
Днепропетровск
2003 г.
Содержание
| Исходные данные для выполнения курсовой работы | 3 | |
| Горизонтальный и вертикальный анализ актива баланса | 4 | |
| Горизонтальный и вертикальный анализ пассива баланса | 5 | |
| Отчёт о финансовых результатах | 6 | |
| Состав полной себестоимости продукции | 6 | |
| Горизонтальный и вертикальный анализ изменения себестоимости продукции | 7 | |
| 1. Оценка финансового состояния предприятия | 8 | |
| 1.1. Анализ рентабельности продукции | 9 | |
| 1.2. Анализ оборачиваемости активов | 10 | |
| 1.3. Анализ задолженности | 11 | |
| 1.4. Анализ платёжеспособности | 12 | |
| Вывод | ||
| 2. Анализ эффективности производства | 14 | |
| 2.1. Исследование абсолютных значений показателей | 14 | |
| 3.2. Исследование относительных значений показателей | 17 | |
| 3.3. Факторный анализ | 19 | |
| 3.4. Количественный анализ | 21 | |
| Вывод | ||
| 3. CVP – анализ | 23 | |
| 3.1. Определение точки безубыточности | 23 | |
| 3.1.1. Классическая точка безубыточности | 23 | |
| 3.1.2. Минимальная точка безубыточности | 23 | |
| 3.1.3. Финансовая точка безубыточности | 24 | |
| 3.1.4. Финансовая точка безубыточности с учётом налогообложения | 24 | |
| 3.2. Расчёт степени операционного рычага | 26 | |
| Вывод | ||
| Сведенная таблица финансовых показателей | 27 | |
| Общий вывод | 28 | |
Исходные данные для выполнения курсовой работы
| Итог баланса на конец периода | Выручка от реализации за период времени | Себестоимость за период времени | Годовая ставка привлечения кредита | |||
| 0 | t | 0 | t | 0 | t | |
| 45820 | 40900 | 79230 | 69599 | 50861 | 41000 | 16 |
Горизонтальный и вертикальный анализ актива баланса
| № | Статья | на конец периода 0: | на конец периода t: | Динамика, | ||
| п/п | актива | грн. | % к итогу | грн. | % к итогу | % |
|
1. |
Необоротные активы: |
|||||
| Основные средства | 25 000 | 55 | 23 000 | 56 | 92 | |
|
2. |
Оборотные активы: |
|||||
| Запасы | 10 000 | 22 | 8 000 | 20 | 80 | |
| Дебиторская задолженность | 7 000 | 15 | 6 000 | 15 | 86 | |
| Текущие финансовые инвестиции | 2 000 | 4 | 2 000 | 5 | 100 | |
| Денежные средства | 1 820 | 4 | 1 900 | 5 | 104 | |
|
3. |
Расходы будущих периодов |
|||||
|
Итого: |
45 820 | 100 | 40 900 | 100 | 89 | |
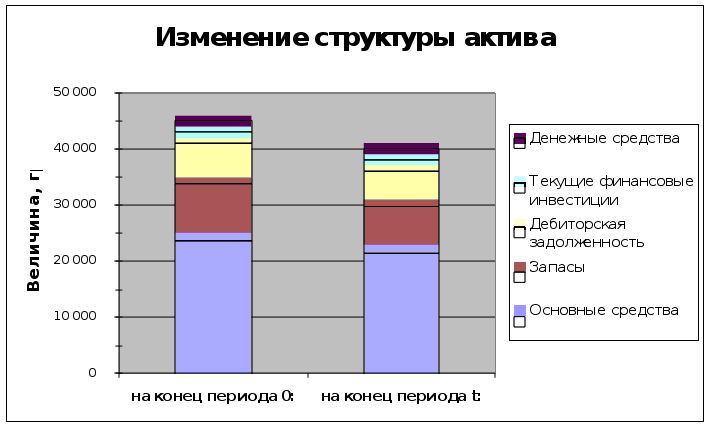
Структура актива баланса следующая: наибольшую долю занимают основные средства – их величина в отчётном периоде составила 23000 грн (56% от общего итога актива); около 20% всех средств приходится на запасы (как в базовом, так и в отчётном периоде). 15% актива относится к дебиторской задолженности (6000 грн в отчётном периоде). Текущие финансовые инвестиции и денежные средства занимают порядка 4-5% всего актива.
В отчётном периоде по отношению к базовому общая величина актива уменьшилась на 11% (с 45820 до 40900 грн). Это произошло за счет уменьшения запасов на 20%, основного капитала на 8%, дебиторской задолженности на 14%. Величина текущих финансовых инвестиций осталась на прежнем уровне и составила 2000 грн. Денежные средства возросли на 4%.
Горизонтальный и вертикальный анализ пасива баланса
| № | Статья | на конец периода 0: | на конец периода t: | Динамика, | ||
| п/п | пассива | грн. | % к итогу | грн. | % к итогу | % |
|
1. |
Собственный капитал: |
|||||
| Уставный капитал | 28 000 | 61 | 28 000 | 68 | 100 | |
| Нераспределенная прибыль | 3 000 | 7 | 5 000 | 12 | 167 | |
|
2. |
Обеспечение последующих |
|||||
|
расходов и платежей |
||||||
|
3. |
Долгосрочные обязательства |
3 000 | 7 | 2 500 | 6 | 83 |
|
4. |
Текущие обязательства: |
|||||
| Краткосрочные кредиты | 5 000 | 11 | 2 000 | 5 | 40 | |
| Кредиторская задолженность | 6 820 | 15 | 3 400 | 8 | 50 | |
|
5. |
Доходы будущих периодов |
|||||
|
Итого: |
45 820 | 100 | 40 900 | 100 | 89 | |
Анализ пассива баланса выявил такие результаты: наибольший вес приходится на Уставный капитал (28000 грн или 68% в отчётном периоде). Нераспределённая прибыль занимает 12% в отчётном периоде по сравнению с 7% в базовом. Практически не изменилась доля долгосрочных обязательств (6% в отчётном периоде). Почти в 2 раза уменьшилось процентное содержание краткосрочных кредитов и кредиторской задолженности – в отчётном периоде они составляют соответственно 5 и 8% от общего итога пассива.
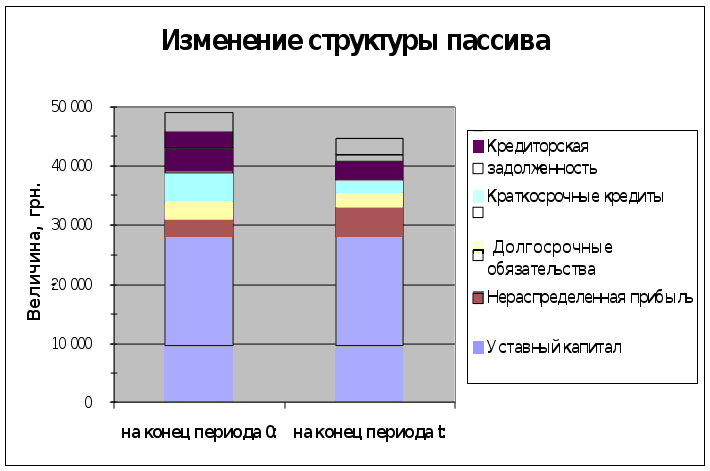 Уменьшение
общей величины
пассива на 11%
было вызвано
снижением
краткосрочных
кредитов на
60%, кредиторской
задолженности
на 50% и долгосрочных
обязательств
на 17%. Величина
Уставного
капитала осталась
на прежнем
уровне (но его
доля выросла
на 7%). В то же время,
нераспределённая
прибыль возросла
на 67% и составила
в отчётном
периоде 5000 грн.
| Отчёт о финансовых результатах | |||
| Статья | Код строки | За базовый | За отчётный |
| формы №2 | период 0 | период t | |
| Доход (выручка) от реализации продукции | 10 | 79 230 | 69 599 |
| НДС | 15 | 13 205 | 11 600 |
| Чистый доход (выручка) от реализации продукции | 35 | 66 025 | 57 999 |
| Себестоимость реализованной продукции | 40 | 30 000 | 28 000 |
| Валовая прибыль | 50 | 36 025 | 29 999 |
| Административные расходы | 70 | 12 000 | 8 000 |
| Расходы на сбыт | 80 | 8 381 | 4 600 |
| Финансовые результаты от операционной деятельности | 100 | 15 644 | 17 399 |
| Финансовые расходы | 140 | 480 | 400 |
| Финансовые результаты от основной деятельности до налогообложения | 170 | 15 164 | 16 999 |
| Налог на прибыль от основной деятельности | 180 | 4 549 | 5 100 |
| Чистая прибыль | 190 | 10 615 | 11 899 |
| Состав полной себестоимости продукции | |||
| Статья | Код строки | За базовый | За отчётный |
| себестоимости | формы №2 | период 0 | период t |
| Себестоимость реализованной продукции | 40 | 30 000 | 28 000 |
| Административные расходы | 70 | 12 000 | 8 000 |
| Расходы на сбыт | 80 | 8 381 | 4 600 |
| Финансовые расходы * | 140 | 480 | 400 |
| Полная себестоимость продукции | 50 861 | 41 000 | |
| *Финансовые расходы = ставка привлечения кредита * размер долгосрочного кредита | |||
Горизонтальный и вертикальный анализ изменения себестоимости продукции
| Калькуляция себестоимости продукции | |||||
| Название статьи | За базовый период 0 | За отчётный период t | Динамика, | ||
| себестоимости | грн | % | грн | % | % |
| Себестоимость, в том числе: | 50 861 | 100 | 41 000 | 100 | 81 |
| материалы | 15 000 | 29 | 12 000 | 29 | 80 |
| энергозатраты | 7 000 | 14 | 6 000 | 15 | 86 |
| заработная плата | 14 000 | 28 | 14 000 | 34 | 100 |
| содержание и эксплуатация | 6 000 | 12 | 5 000 | 12 | 83 |
| оборудования | |||||
| цеховые и заводские расходы | 8 861 | 17 | 4 000 | 10 | 45 |
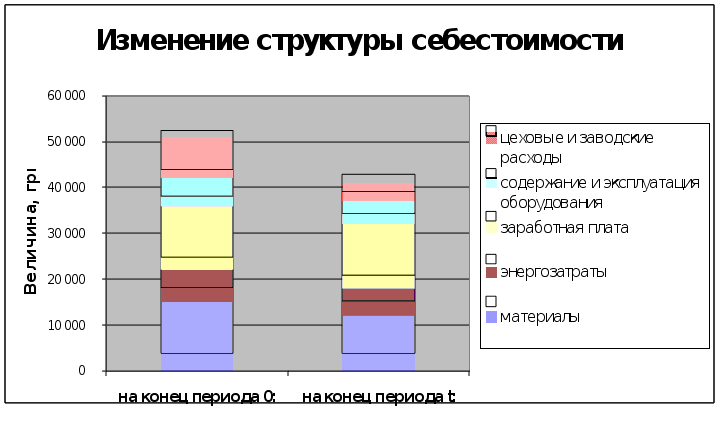
В структуре себестоимости продукции наибольшую долю занимают заработная плата (34%) и материалы (29%). Доля заработной платы выросла с 28% в базовом периоде до 34% в отчётном, хотя её величина не изменилась и составляет 14000 грн. Как в периоде 0, так и в периоде t доля энергозатрат составляет около 14-15%, а доля затрат на содержание и эксплуатацию оборудования – 12%. Почти в 2 раза уменьшились цеховые и заводские затраты – с 8861 до 4000 грн.
В целом можно сказать, что величина себестоимости снизилась на 19% - это произошло из-за снижения всех показателей: материалов на20%, энергозатрат на 14%, затрат на содержание и эксплуатацию оборудования на 17%, цеховых и заводских затрат более чем на 50 %. И лишь заработная плата осталась на том же уровне (14000 грн.).
Оценка финансового состояния предприятия
Основным финансовым показателем, характеризующим эффективность работы предприятия, а именно – прибыльность акционерного капитала, вложенного в предприятие, является норма прибыли на акционерный капитал:
НПак = ЧП / АК,
где ЧП – чистая прибыль (после уплаты налогов); АК – акционерный капитал (собственные средства).
НПак показывает, сколько прибыли формирует одна денежная единица вложенных собственником средств – уровень возвратности капитала.
По данным финансовой отчётности предприятия за два временных периода этот показатель равен:
НПако = 10615 / 31000 = 0,342 НПакt = 11899 / 33000 = 0,361
Отдача на акционерный капитал возросла на:
0,361 – 0,342 = 0,018 (грн./грн.)
Относительное отклонение характеризует индекс показателя:
It = 0,361 / 0,342 = 1,053
Норма прибыли на акционерный капитал выросла на 5,3% по сравнению с базовым периодом. При этом чистая прибыль возросла более быстрыми темпами, чем увеличился акционерный капитал.
Для того, чтобы определить, что влияет на НПак, за счёт чего может увеличиться или уменьшиться этот показатель, необходимо сделать так называемое финансовое разложение и представить норму прибыли как произведение трех сомножителей:
НПак = (ЧП / В) х (В / А) х (А / АК),
Где В – выручка от реализации продукции (доход от продажи); А – стоимость активов предприятия.
Такое разложение называется дюпоновской системой финансового контроля или дюпоновским разложением. Такой подход к анализу позволяет с помощью каждого из трех коэффициентов оценить следующие факторы:
1 – прибыльность (рентабельность продукции);
2 – эффективность использования активов предприятия;
3 – участие собственного капитала в финансировании активов предприятия.
НПак 0 = (10615 / 79230) * (79230 / 45820) * (45820 / 31000) = 0,134 * 1,729 * 1,478 = 0,342
НПак t = (11899 / 69599) * (69599 / 40900) * (40900 / 33000) = 0,171 * 1,702 * 1,239 = 0,361
| Таблица 1.1.Индексы показателей Дюпоновского разложения. | |||
| Норма прибыли на | Рентабельность | Оборачиваемость | Коэффициент |
| акционерный капитал | продукции | активов | задолженности |
| (ЧП / АК) | (ЧП / В) | (В / А) | (А / АК) |
| 0,361 / 0,342 = 1,053 | 0,171 / 0,134 = 1,276 | 1,702 / 1,729 = 0,984 | 1,239 / 1,478 = 0,839 |
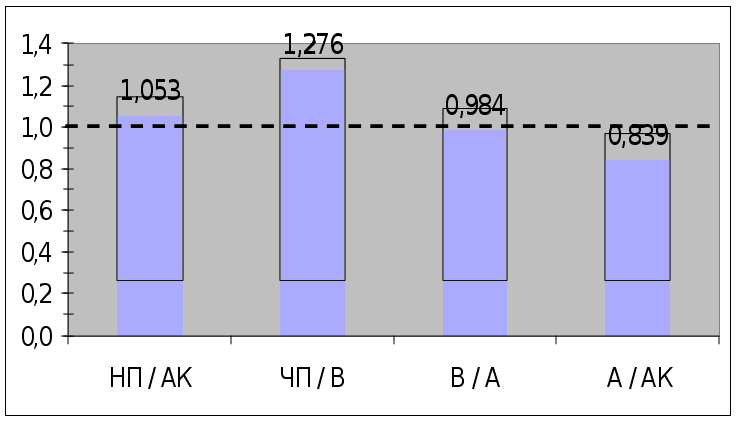 Рисунок
1.1. Индексы показателей
Дюпоновского
разложения.
Из рисунка 1.1. можно сделать вывод, что рост нормы прибыли на акционерный капитал на 5,3% в наибольшей степени был вызван увеличением рентабельности продукции на 27,6%. Коэффициент задолженности уменьшился на 16,1%. Показатель оборачиваемости активов незначительно сократился и практически не оказал влияния на изменение нормы прибыли на акционерный капитал.
1.1. Анализ рентабельности продукции
Уровень и динамика показателя рентабельности продукции (ЧП/В) зависит от уровня цен на продукцию, количества проданной продукции, расходов на производство и реализацию продукцию (в том числе % за кредиты), системы налогообложения, то есть всех факторов, влияющих на прибыль.
Рентабельность продукции анализированного предприятия за соответствующие периоды времени имела величину:
ЧП0 / В0 = 10615 / 79230 = 0,134 ЧПt / Вt = 11899 / 69599 = 0,171
Рентабельность продукции возросла на:
0,171 – 0,134 = 0,037 (грн. / грн.);
относительное отклонение характеризует индекс показателя:
It = 0,171 / 0,134 = 1,28.
Рентабельность продукции возросла на 28%.
Возрастающая динамика этого коэффициента свидетельствует о том, что
предприятие поддерживает соответствующий уровень цен на продукцию, которая является конкурентоспособной в данных условиях;
предприятие контролирует уровень затрат, потому что снижение затрат на производство единицы продукции повышает прибыльность.
1.2. Анализ оборачиваемости активов
Оборачиваемость активов (В/А) характеризует эффективность их использования и показывает, сколько раз за период совершается полный цикл производства и реализации продукции, приносящий прибыль.
В0 / А0 = 79230 / 45820 = 1,729 Вt / Аt = 69599 / 40900 = 1,702
Коэффициент оборачиваемости активов снизился на 1,6%:
It = 1,702 / 1,729 = 0,984,
что свидетельствует о понижении эффективности их использования.
Рост коэффициента оборачиваемости напрямую влияет на увеличение прибыли предприятия, так как ускоряет цикл производства и обращения продукции, поэтому этот коэффициент должен стремиться к максимуму.
Активы предприятия делятся на две основные группы: оборотные и необоротные (основные). Каждый элемент оборотных активов имеет свой период оборота и влияет на общий показатель. Рассчитаем частные показатели оборачиваемости активов.
Период оборачиваемости запасов:
величина запасов х 360
 ПОЗ
=
выручка реализованной продукции
ПОЗ0 = 10000 х 360 / 79230 = 45 дн. ПОЗt = 8000 х 360 / 69599 = 41 дн.
Снижение показателя может означать ухудшение условий сбыта продукции (недостаточная комплектация на складе готовой продукции) или быть признаком истощения запасов, что может в дальнейшем привести к остановке производства.
Для анализа эффективности политики товарного кредита, применяемой на предприятии, необходимо рассчитать и сравнить между собой срок предоставленного предприятием кредита своим потребителям и срок кредита, полученного от поставщиков.
Срок предоставленного кредита (период погашения дебиторской задолженности):
остатки на дебетовых счетах х 360
 СпредК
=
Сумма продаж в кредит
СпредК0 = 7000 х 360 / 79230 = 32 дн. СпредКt = 6000 х 360 / 69599 = 31 дн.
Срок полученного кредита (период погашения кредиторской задолженности):
остатки на счетах кредиторов х 360
 СполК
=
сумма покупок в кредит
Допустим, что у данного предприятия приблизительно 70% себестоимости продукции сформировано за счёт покупок в кредит.
СполК0 = 6820 х 360 / 35602,7 = 69 дн. СполКt = 3400 х 360 / 28700 = 43 дн.
СполК0 - СпредК0 = 69 – 32 = 37 дн. СполКt - СпредКt = 43 – 31 = 12 дн.
Предприятие рассчиталось со своими поставщиками в базовом периоде через 37 дней после получения денег от потребителей за реализованную продукцию. Таким образом, предприятие имеет в своём распоряжении дополнительный источник финансирования. В анализируемом периоде отсрочка между поступлением денег и их выбытием снизилась и составляет 12 дней – дополнительный источник финансирования уменьшился, но предприятие вполне может им воспользоваться.
1.3. Анализ задолженности
Отношение величины активов к акционерному капиталу (А/АК) характеризует структуру капитала – соотношение собственных и заёмных средств, что является показателем зависимости предприятия от внешних источников финансирования. Считается, что коэффициент задолженности должен быть <=2, то есть собственные средства должны составлять не менее половины всего имущества. В этом случае риск кредиторов сведён к минимуму: продав половину имущества, сформированную за счёт собственных средств, предприятие сможет погасить свои долговые обязательства, даже если другая половина, в которую вложены заёмные средства, по какой-либо причине утрачена.
Рассчитаем коэффициент задолженности для анализируемого предприятия:
А0 / АК0 = 45820 / 31000 = 1,48 Аt / АКt = 40900 / 33000 = 1,24
Коэффициент задолженности находится в пределах нормативного значения и имеет тенденцию к снижению, что свидетельствует об уменьшении степени зависимости предприятия от заёмных средств. Таким образом, финансовая независимость предприятия достаточно велика.
Определим рентабельность вложенного капитала (акционерного и долгосрочного кредитов) и сравним её со стоимостью привлечения кредитов (процентной ставкой).
Норма прибыли на вложенный капитал:
НПвк = (ЧП + %ДКР) / (АК + ДКР),
где ДКР – долгосрочный кредит; %ДКР – сумма процентов, выплаченных за пользование долгосрочным кредитом.
НПвк0 = (10615 + 480) / (31000 + 3000) = 0,326 (грн / грн)
НПвкt = (11899 + 400) / (33000 + 2500) = 0,346 (грн / грн)
Относительное изменение показателя составляет:
It = 0,346 / 0,326 = 1,06,
то есть рентабельность всех вложенных в предприятие средств повысилась на 6%.
Ставка привлечения долгосрочных кредитов – 16% годовых. Таким образом, рентабельность вложенного капитала выше, чем расходы, связанные с использованием заёмного капитала: в базовом периоде 0,326 > 0,16; в отчётном – 0,346 > 0,16. Рентабельность акционерного капитала должна превышать рентабельность всех вложенных средств, что и подтверждается при сравнении соответствующих норм прибыли: 0,342 > 0,326; 0,361> 0,346.
При уменьшении коэффициента задолженности (уменьшении части заёмного капитала в общей величине активов) рентабельность собственного капитала, при прочих равных условиях, снижается или снижается с меньшими темпами, чем норма прибыли на весь капитал. Так, индекс НПвк больше индекса НПак (1,06 > 1,053).
Эффект финансового рычага
Положительный эффект финансового рычага (EFL) наблюдается при превышении рентабельности собственного капитала над рентабельностью всего вложенного капитала:
EFL = НПак – НПвк > 0
EFL0 = 0,342 – 0,326 = 0,016 EFLt = 0,361 – 0,346 = 0,014
EFL зависит от дифференциала FL и плеча FL:
EFL = Дифференциал FL х Плечо FL
Дифференциал FL = НПак - % за долгосрочный кредит
Диф. FL0 = 0,342 – 0,16 = 0,182 Диф FLt = 0,361 – 0,16 = 0,201
Плечо FL = заёмный долгосрочный кредит / акционерный капитал
Плечо FL0 = 3000 / 31000 = 0,097 Плечо FLt = 2500 / 33000 = 0,076
EFL0 = 0,182 * 0,097 = 0,016 EFLt = 0,201 * 0,076 = 0,014
Чем больше EFL, тем сильнее проявляется эффект, значит, больше возможность роста нормы прибыли на акционерный капитал. Однако высокие значения EFL сопровождаются высоким риском, связанным с возможностью нехватки средств для выплаты процентов.
Коммерческий банк может предоставить анализируемому предприятию в будущем кредит, максимальный процент по которому составляет 34%. Это объясняется тем, что он дожен быть не выше, чем норма прибыли на вложенный капитал, которая в отчётном периоде составляет 34,6%. Именно в этом случае будет наблюдаться положительный эффект от привлечения заёмного капитала.
1.4. Анализ платёжеспособности
В дополнении к основным показателям финансового анализа необходимо рассчитать показатели ликвидности, которые отражают способность предприятия погасить краткосрочную задолженность своими средствами, которые быстро реализуются.
Коэффициент текущей ликвидности:
Оборотные активы
 КТЛ
=
Текущие обязательства
КТЛ0 = 20820 / 11820 = 1,8 КТЛt = 17900 / 5400 = 3,3
Коэффициент быстрой ликвидности:
оборотные активы – запасы
 КБЛ
=
текущие обязательства
КБЛ0 = (20820 – 10000) / 11820 = 0,92 КБЛt = (17900 – 8000) / 5400 = 1,83
Коэффициент абсолютной ликвидности:
денежные средства + текущие финансовые инвестиции
 КАЛ
=
текущие обязательства
КАЛ0 = (1820 + 2000) / 11820 = 0,32 КАЛt = (1900 + 2000) / 5400 = 0,72
Все коэффициенты ликвидности в отчетном периоде увеличились, что говорит о значительном увеличении платёжеспособности предприятия. Но они выходят за рамки нормативных значений (см. Сведенную таблицу финансовых показателей), что может негативно отразиться на рентабельности предприятия, так как определённая часть оборотных активов не участвует в обороте и не приносит прибыли.
Поэтому необходимо снизить значения коэффициентов ликвидности. Это можно сделать, сократив величину оборотных активов и, как следстивие, величину запасов, денежных средств и текущих финансовых инвестиций.
Коэффициент покрытия основных средств:
основные средства
 КПОС
=
акционерный капитал
КПОС0 = 25000 / 31000 = 0,81 КПОСt = 23000 / 33000 = 0,70
Коэффициент покрытия основных средств показывает, какая часть собственного капитала израсходована на приобретение активов (основных средств), которые тяжело реализуются. Снижение коэффициента говорит о том, что произошло относительное высвобождение собственного капитала для участия в процессе обращения.
Величина собственного оборотного капитала:
СОБК = оборотные активы – текущие обязательства
СОБК0 = 20820 – 11820 = 9000 СОБКt = 17900 –