Экономический анализ деятельности предприятия
Основное требование к показателю СОБК – его положительное значение. В данном случае из-за снижения коэффициента покрытия основных средств величина рабочего капитала увеличилась.
Высокие коэффициенты ликвидности, значительно превосходящие нормативные, говорят о том, что предприятие в своей деятельности делает ставку на платёжеспособность, а не на прибыльность.
Вывод по первому разделу
Финансовое состояние предприятия можно охарактеризовать с помощью показателей рентабельности и платежеспособности.
Рост нормы прибыли на акционерный капитал на 5,3% говорит об увеличении прибыльности работы предприятия. Этот показатель увеличился в основном из-за значительного роста рентабельности продукции (рентабельность выросла на 28% по сравнению с базовым периодом). Однако этот рост был достигнут за счёт большого сокращения выручки – с 79230 до 69599 грн и относительно низкого увеличения чистой прибыли – с 10615 до 11899 грн.
Второй коэффициент Дюпоновского разложения – оборачиваемость активов – незначительно снизился (98,4% по отношению к базовому периоду). На 4 дня уменьшился период оборачиваемости запасов, что свидетельствует о понижении эффективности их использования. Разница между сроком полученного кредита и сроком предоставленного кредита снизилась с 37 до 12 дней. То есть дополнительный источник финансирования предприятия уменьшился.
Также произошло снижение коэффициента задолженности на 16%, что говорит об уменьшении степени зависимости предприятия от заёмных средств. Превышение нормы прибыли на акционерный капитал над нормой прибыли на вложенный капитал в базовом и отчётном периодах свидетельствует о том, что предприятие в своей деятельности использует эффект финансового рычага. Норма прибыли на вложенный капитал выросла по сравнению с базовым периодом на 6%. Все коэффициенты ликвидности значительно увеличились и превысили нормативные показатели (Например, коэффициент текущей ликвидности при норме 1-2 в периоде t составил 3,3). Это говорит о том, что предприятие делает ставку на платёжеспособность. Подтвержденим этому служит уменьшение коэффициента покрытия основных средств и увеличение величины собственного оборотного капитала.
Анализ эффективности производства
Исходными данными ко второму разделу служат показатели объёма товарной продукции, а также данные калькуляции себестоимости по статьям затрат. Базовыми (нормативными) значениями принимаются среднеквартальные данные показателей года 0: t0. Анализируемые значения показателей представляют собой данные за каждый квартал года t: t1, t2, t3, t4.
Таблица 2.1. Исходные данные
| № | Наименование | Средне- | Значения показателей года t | |||
| показателей | квартальные | за квартал: | ||||
| значения за год 0 | ||||||
| t0 | t1 | t2 | t3 | t4 | ||
| 1. | Товарная продукция | 16 506 | 15 000 | 20 000 | 9 999 | 13 000 |
| 2. | Себестоимость, в т.ч. | 12 715 | 12 000 | 16 000 | 6 000 | 7 000 |
| 3. | -материалы | 3 750 | 3 500 | 4 200 | 1 215 | 1 750 |
| 4. | -энергозатраты | 1 750 | 1 500 | 2 000 | 650 | 800 |
| 5. | -заработная плата | 3 500 | 3 200 | 4 000 | 1 700 | 1 500 |
| 6. | -содержание и эксплуатация | 1 500 | 1 800 | 3 000 | 600 | 850 |
| оборудования | ||||||
| 7. | -цеховые и заводские расходы | 2 215 | 2 000 | 2 800 | 1 835 | 2 100 |
| 8. | Результат (прибыль или убыток) | 3 791 | 3 000 | 4 000 | 3 999 | 6 000 |
2.1. Исследование абсолютных значений показателей
Показатель 1. Товарная продукция
Таблица 2.2. Статистические характеристики товарной продукции
| Дата | Значение | Индекс | Среднее | Средний | Средне- | Коэффициент |
| (ТП) | (I) | значение | индекс | квадратическое | вариации | |
| (ТПср) | (Iср) | отклонение (σ ) | (&) | |||
| t0 | 16 506 | 1,000 | ||||
| t1 | 15 000 | 0,909 | ||||
| t2 | 20 000 | 1,212 | 14 500 | 0,878 | 4 204 | 0,290 |
| t3 | 9 999 | 0,606 | σ/2 = 2102 | |||
| t4 | 13 000 | 0,788 |
Индекс товарной продукции рассчитываем по формуле:
I ТП t = ТП t / ТП 0
Среднее значение товарной продукции за период t определяем следующим образом:
ТПср = ∑ ТП t / n (n=4) ТПср = (15000+20000+9999+13000) / 4 = 14500
Средний индекс показателя находим по формуле:
I ТП с р = ТПср / ТП 0 I ТП с р = 14500 / 16506 = 0,878
Среднеквадратическое
отклонение
определяем
с помощью выражения:


 σ
тп
= ∑
(ТП t
– ТПср)2
/ (n – 1)

σ
тп
= ( (15000 - 14500)2
+ … + (13000 –
14500)2
) / 3 = 4204
Вычисляем значение коэффициента вариации:
 &тп
= σ
тп
/ ТПср &тп
= 4204 / 14500 = 0,290
Рис. 2.1. Товарная продукция
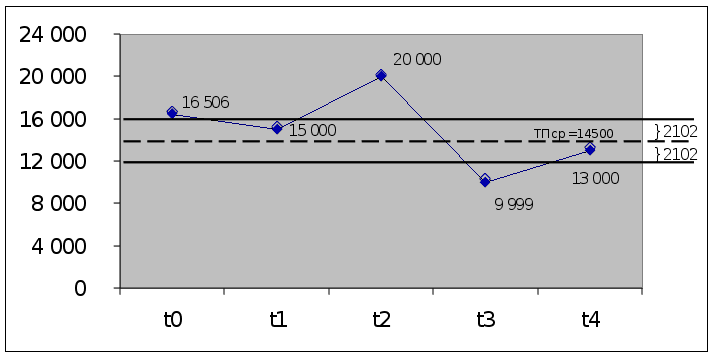
Вывод: Товарная продукция в квартале t1 снизилась на 9,1%, во 2 квартале объём производства вырос на 21,2%. В квартале t3 наблюдалось максимальное снижение на 39,4% по сравнению с базовым кварталом t0. В четвёртом квартале снижение объёма товарной продукции составило 21,2%. В целом за год выпуск товарной продукции снизился на 12,2%. Среднее значение за текущий квартал – 14500 грн. Отклонение от среднего значения – 2102 грн, что составляет 14,5%. Данная величина является резервом роста товарной продукции.
Показатель 2. Прибыль
Таблица 2.3. Статистические характеристики прибыли
| Дата | Значение | Индекс | Среднее | Средний | Средне- | Коэффициент |
| (П) | (I) | значение | индекс | квадратическое | вариации | |
| (Пср) | (Iср) | отклонение (σ ) | (&) | |||
| t0 | 3 791 | 1,000 | ||||
| t1 | 3 000 | 0,791 | ||||
| t2 | 4 000 | 1,055 | 4 250 | 1,121 | 1258 | 0,296 |
| t3 | 3 999 | 1,055 | σ/2 = 629 | |||
| t4 | 6 000 | 1,583 |
Индекс прибыли рассчитываем по формуле:
I П t = П t / П 0
Среднее значение прибыли за период t определяем следующим образом:
Пср = ∑ П t / n (n=4) Пср = (3000+4000+3999+6000) / 4 = 4250
Средний индекс показателя находим по формуле:
I П с р = Пср / П 0 I П с р = 4250 / 3791 = 1,121
Среднеквадратическое
отклонение
определяем
с помощью выражения:
σ
п = ∑
(П t
– Пср)2
/ (n – 1)
σ
п =
( (3000 - 4250)2
+ … + (6000 - 4250)2
) / 3 = 1258
Вычисляем значение коэффициента вариации:
&тп = σ п / Пср &тп = 1258 / 4250 = 0,296
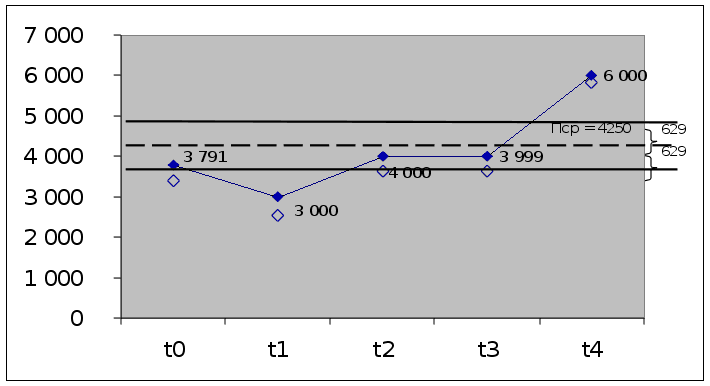
Рисунок 2.2. Прибыль.
Вывод: Прибыль в квартале t1 снизилась на 20,9%. Во 2 и 3 квартале её рост составил 5,5% по сравнению с базовым кварталом t0. В четвёртом квартале наблюдалось максимальное увеличение прибыли на 58,3%. В целом за год величина прибыли возросла на 12,1%. Среднее значение за текущий квартал – 4250 грн. Отклонение от среднего значения – 629 грн, что составляет 14,8%. Данная величина является резервом роста прибыли.
2.2. Исследование относительных значений показателей
Показатель 3. Затратоёмкость продукции.
Данный показатель характеризует величину себестоимости на единицу продукции и рассчитывается как отношение себестоимости к товарной продукции.
Таблица 2.4. Статистические характеристики затратоёмкости.
| Дата | Значение | Индекс | Среднее | Средний | Средне- | Коэффициент |
| (ЗЕ) | (I) | значение | индекс | квадратическое | вариации | |
| (ЗЕср) | (Iср) | отклонение (σ ) | (&) | |||
| t0 | 0,770 | 1,000 | ||||
| t1 | 0,800 | 1,039 | ||||
| t2 | 0,800 | 1,039 | 0,685 | 0,889 | 0,136 | 0,198 |
| t3 | 0,600 | 0,779 | σ/2 = 0,068 | |||
| t4 | 0,538 | 0,699 |
Индекс затратоёмкости рассчитываем по формуле:
I зе t = ЗЕ t / ЗЕ 0
Среднее значение затратоёмкости за период t определяем следующим образом:
ЗЕср = ∑ ЗЕ t / n (n=4) ЗЕср = (0,800+0,800+0,600+0,538) / 4 = 0,685
Средний индекс показателя находим по формуле:
I ЗЕ с р = ЗЕср / ЗЕ 0 I ЗЕ с р = 0,685 / 0,770 = 0,878
Среднеквадратическое
отклонение
определяем
с помощью выражения:
σ
ЗЕ
= ∑
(ЗЕ t
– ЗЕср)2
/ (n – 1)
σ
ЗЕ
= ( (0,800 – 0,685)2
+ … + (0,538 –
0,685)2
) / 3 = 0,136
Вычисляем значение коэффициента вариации:
&ЗЕ = σ ЗЕ / ЗЕср &ЗЕ = 0,136 / 0,685 = 0,198
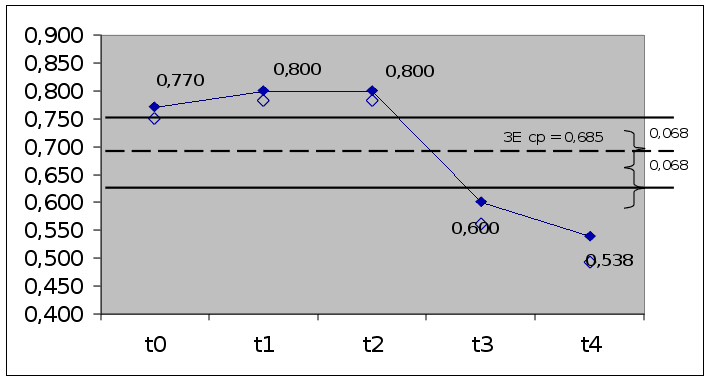
Рисунок 2.3. Затратоёмкость продукции.
Вывод: В квартале t1 и t2 затратоёмкость продукции увеличилась по сравнению с базовым периодом на 3,9%. В 3 квартале она снизилась на 22,1%, а в 4 квартале её снижение составило 30,1% по отношению к периоду t0. В целом за год величина затратоёмкости уменьшилась на 11,1%. Среднее значение за текущий квартал – 0,685. Отклонение от среднего значения – 0,068, что составляет почти 10%. Данная величина является резервом снижения затратоёмкости.
Таблица 2.5. Емкостные значения показателей эффективности производства.
| Значения показателей в кварталах периодов | Годовое значение | |||||
| Показатели | 0 и t: | показателя | ||||
| t0 | t1 | t2 | t3 | t4 | t | |
| ЗАТРАТОЁМКОСТЬ | 0,770 | 0,800 | 0,800 | 0,600 | 0,538 | 0,707 |
| -материалоёмкость | 0,227 | 0,233 | 0,210 | 0,122 | 0,135 | 0,184 |
| -энергоёмкость | 0,106 | 0,100 | 0,100 | 0,065 | 0,062 | 0,085 |
| -зарплатоёмкость | 0,212 | 0,213 | 0,200 | 0,170 | 0,115 | 0,179 |
| -удельные затраты на содержание | 0,091 | 0,120 | 0,150 | 0,060 | 0,065 | 0,108 |
| и эксплуатацию оборудования | ||||||
| -удельные цеховые | 0,134 | 0,133 | 0,140 | 0,184 | 0,162 | 0,151 |
| и заводские расходы | ||||||
| РЕНТАБЕЛЬНОСТЬ | 0,230 | 0,200 | 0,200 | 0,400 | 0,462 | 0,293 |
Таблица 2.6. Матрица качественного анализа эффективности производства.
| Индексы показателей в кварталах года t | Индекс годового | |||||
| Показатели | значения показателя | |||||
| t0 | t1 | t2 | t3 | t4 | t | |
| ЗАТРАТОЁМКОСТЬ | 1,000 | 1,039 | 1,039 | 0,779 | 0,699 | 0,918 |
| -материалоёмкость | 1,000 | 1,027 | 0,924 | 0,535 | 0,593 | 0,809 |
| -энергоёмкость | 1,000 | 0,943 | 0,943 | 0,613 | 0,580 | 0,805 |
| -зарплатоёмкость | 1,000 | 1,006 | 0,943 | 0,802 | 0,544 | 0,846 |
| -удельные затраты на содержание | 1,000 | 1,321 | 1,651 | 0,660 | 0,720 | 1,186 |
| и эксплуатацию оборудования | ||||||
| -удельные цеховые | 1,000 | 0,993 | 1,043 | 1,367 | 1,204 | 1,122 |
| и заводские расходы | ||||||
| РЕНТАБЕЛЬНОСТЬ | 1,000 | 0,871 | 0,871 | 1,741 | 2,010 | 1,276 |
Вывод: Индекс годового значения показателя затратоёмкости меньше единицы. Это говорит об уменьшении затратоёмкости и увеличении эффективности производства. Общий годовой индекс уменьшился на 8,2%. На снижение общего индекса повлияло значительное уменьшение индексов затратоёмкости в 3 и особенно в 4 квартале. Снижение динамики затратоёмкости было вызвано измененим частных индексов: годовой индекс материалоёмкости уменьшился на 19,1%, индекс энергоёмкости – на 19,5%, индекс зарплатоёмкости – на 15,4%. В то же время, индекс годовых затрат на содержание и эксплуатацию оборудования вырос на 18,6%, а индекс цеховых и заводских расходов – на 12,2%. Для всех частных индексов, кроме индекса цеховых и заводских расходов, наблюдается общая тенденция снижения величины индексов в последних кварталах года по сравнению с первыми. Это подтверждает постепенное падение общего индекса затратоёмкости с 1,039 в 1 квартале до 0,699 в 4 квартале.
Для индекса рентабельности эта закономерность носит обратный характер: он возрастает с 0,871 в квартале t1 до 2,010 в квартале t4. Общий годовой индекс рентабельности увеличился на 27,6%, что говорит о значительном росте эффективности производства.
2.3. Факторный анализ
Факторный анализ определяет факторы первого порядка, повлиявшие на изменение затратоёмкости продукции:
рост или снижение товарной продукции;
рост или снижение общей себестоимости.
Всё разнообразие соотношений индексов изменения товарной продукции и затрат формализовано на рисунке 2.4. На вертикальной оси откладываются индексы товарной продукции – Iтп, на горизонтальной – индексы абсолютных значений затрат – Iз. Каждая зона соответствует определённым факторам, повлиявшим на изменение уровня эффективности производства.
Для построения диаграмм необходимо рассчитать индексы анализируемых показателей и ввести их значения в таблицу 2.7.
Таблица 2.7. Индексы исходных показателей.
| Индексы показателей в кварталах года t | Индекс годового | |||||
| Показатели | значения показателя | |||||
| t0 | t1 | t2 | t3 | t4 | t | |
| Товарная продукция | 1,000 | 0,909 | 1,212 | 0,606 | 0,788 | 0,878 |
| Себестоимость, в т.ч. | 1,000 | 0,944 | 1,258 | 0,472 | 0,551 | 0,806 |
| -материалы | 1,000 | 0,933 | 1,120 | 0,324 | 0,467 | 0,711 |
| -энергозатраты | 1,000 | 0,857 | 1,143 | 0,371 | 0,457 | 0,707 |
| -заработная плата | 1,000 | 0,914 | 1,143 | 0,486 | 0,429 | 0,743 |
| -содержание и эксплуатация | 1,000 | 1,200 | 2,000 | 0,400 | 0,567 | 1,042 |
| оборудования | ||||||
| -цеховые и заводские расходы | 1,000 | 0,903 | 1,264 | 0,828 | 0,948 | 0,986 |
Как видно из диаграммы, зоны 2,7,8,9 соответствуют неэффективному осуществлению затрат: в зоне 2 темпы роста затрат опережают темпы роста товарной продукции, зоны 8 и 9 характеризуются снижением объёмов производства продукции при увеличении использованных ресурсов, а в зоне 7 темпы снижения выпуска продукции опережают темпы снижения затрат.
Зоны 4,5,6 свидетельствуют об эффективном производстве. При этом – в зоне 3 темпы роста затрат ниже темпов роста продукции, зоны 4 и 5 характеризуются ростом объёмов продукции при снижении затрат на её производство, а в зоне 6 – темпы снижения затрат опережают темпы снижения производства товарной продукции.
Таблица 2.8. Матрица факторного анализа эффективности производства.
| Показатели | Зоны в году t: | t | ||||
| (аргументы) | t0 | t1 | t2 | t3 | t4 | |
| Себестоимость, в т.ч. | 1 | 7 | 2 | 6 | 6 | 6 |
| -материалы | 1 | 7 | 3 | 6 | 6 | 6 |
| -энергозатраты | 1 | 6 | 3 | 6 | 6 | 6 |
| -заработная плата | 1 | 7 | 3 | 6 | 6 | 6 |
| -содержание и эксплуатация | 1 | 9 | 2 | 6 | 6 | 8 |
| оборудования | ||||||
| -цеховые и заводские расходы | 1 | 6 | 2 | 7 | 7 | 7 |
Вывод: В квартале t1 индекс затратоёмкости повысился по сравнению с затратоёмкостью продукции года t0. Выручка снижалась более быстрыми темпами, чем снижались затраты, что свидетельствует о снижении эффективности (зона 7). Во втором квартале темпы роста затрат опережали темпы роста товарной продукции (зона 2) – это также неблагоприятная ситуация для предприятия. Периоды t3 и t4 характеризуются снижением затратоёмкости: темпы снижения затрат опережают темпы снижения объёма производства (зона 6). 6 зона формально является положительной, но предприятие не может долго в ней находиться. Поэтому необходимо предпринять меры для снижения постоянных затрат или увеличить объём производства (то есть перейти в зону 5 - зону эффективного производства).
2.4. Количественный анализ
Цель количественного анализа – определить величину экономии (Е) или убытков (У) средств вследствие изменения уровня эффективности затрат. Формула для расчёта величины получения дополнительной прибыли или недополучения прибыли следующая:
Э (У) t = (C 0 / ТП 0 - С t / ТП t ) х ТП t,
где C 0 и С t – базовая и анализируемая себестоимость продукции; ТП 0 и ТП t – величина товарной продукции в базовом и анализируемом периодах.
Например, вычисляем экономию (убыток) средств для периода t1:
Э (У) t1 = (12715 / 16506 – 12000 / 15000) х 15000 = -445 грн.
Аналогичным образом рассчитывается экономия или убыток средств по всем составляющим затрат. Результаты сводятся в матрицу количественного анализа
Таблица 2.9. Матрица количественного анализа.
| Экономия (+), убыток (-) средств из-за изменения уровня | |||||
| Показатели | эффективности затрат, грн | ||||
| t1 | t2 | t3 | t4 | t год. | |
| Себестоимость, в т.ч. | -445 | -593 | +1703 | +3014 | +3678 |
| -материалы | -92 | +344 | +1057 | +1203 | +2512 |
| -энергозатраты | +90 | +120 | +410 | +578 | +1199 |
| -заработная плата | -19 | +241 | +420 | +1257 | +1898 |
| -содержание и эксплуатация | -437 | -1183 | +309 | +331 | -979 |
| оборудования | |||||
| -цеховые и заводские расходы | +13 | -116 | -493 | -355 | -951 |
Вывод: За счёт повышения эффективности текущих затрат общая сумма экономии за год t составляет 3678 грн. Из них в кварталах t3 и t4 наблюдалась экономия в размере 1703 грн. и 3014 грн. соответственно, в кварталах t1 и t2 – убытки средств составили 445 и 593 грн.
Анализ себестоимости по отдельным статьям показывает, что общая годовая экономия была достигнута за счёт экономии материалов на сумму 2512 грн., энергозатрат на сумму 1199 грн. и заработной платы в размере 1898 грн. Убытки произошли за счёт превышения расходов на содержание и эксплуатацию оборудования на 979 грн. и цеховых и заводских расходов на 951 грн. Для первых трёх статей себестоимости характерна тенденция значительного увеличения экономии средств от квартала t0 до квартала t4. Например, в первом квартале по отношению к базовому убытки по материалам составили –92 грн, а в четвёртом квартале наблюдалась экономия по материалам на сумму +1203 грн.
Анализируя изменение средств по кварталам, можно заметить, что в первом и во втором квартале на убыток по себестоимости больше всего повляло превышение расходов на содержание и эксплуатацию оборудования: в периоде t1 – на 437 грн., в периоде t2 – на 1183 грн. В третьем квартале на экономию по себестоимости оказала наибольшее влияние экономия по материалам на сумму +1057 грн., а в четвёртом квартале – экономия по материалам на величину +1203 грн и по заработной плате в размере +1257 грн.
Вывод по второму разделу
Об общем повышении эффективности производства на протяжении анализируемого года по отношению к базовому свидетельствует постепенное снижение затратоёмкости и увеличение рентабельности предприятия. Общий годовой индекс затратоёмкости снизился на 8,2%.На это повлияло прежде всего снижение индексов материалоёмкости, энергоёмкости и зарплатоёмкости. Почти для всех частных индексов затратоёмкости наблюдается общая тенденция снижения величины индексов в последних кварталах года по сравнению с первыми. Это говорит о положительной динамике производства на предприятии. Для индекса рентабельности эта закономерность носит обратный характер: он возрастает с квартала t1 до квартала t4. Общий годовой индекс рентабельности увеличился на 27,6% по сравнению с базовым годом.
Общий годовой выпуск товарной продукции снизился на 12,2%. В то же время, годовой индекс себестоимости уменьшился на 19,4%. То есть на предприятии затраты снижаются более быстрыми темпами, чем снижается выручка. По матрице факторного анализа предприятие находится в 6 зоне. Формально такая позиция является положительной, но она неустойчива. Однако прибыль предприятия растёт, и её общая величина за год увеличилась на 12,1%.
Количественный анализ показывает, что вследствие повышения эффективности текущих затрат за отчётный год предприятие получило экономию средств в общем размере 3678 грн. Анализ себестоимости по отдельным статьям показывает, что общая годовая экономия была достигнута за счёт экономии материалов на сумму 2512 грн., энергозатрат на сумму 1199 грн. и заработной платы в размере 1898 грн. Убытки произошли за счёт превышения расходов на содержание и эксплуатацию оборудования на 979 грн. и цеховых и заводских расходов на 951 грн.
CVP - анализ
3.1. Расчёт точки безубыточности и определение запаса безопасности
Точка безубыточности (Х) – это выручка от реализации продукции, при которой предприятие уже не имеет убытков, но ещё не имеет прибыли. Расчёт точки безубыточности сделаем с помощью четырёх методов:
Определение классической точки безубыточночти;
Определение минимальной точки безубыточночти;
Определение финансовой точки безубыточночти;
Определение финансовой точки безубыточночти с учётом налогообложения.
3.1.1. Классическая точка безубыточности.
Х = постоянные затраты / относительный маржинальный доход, (грн.)
Постоянные затраты предприятия представлены в среднемесячной себестоимости продукции базового периода цеховыми и общезаводскими расходами. Также к постоянным затратам можно отнести 50% расходов, связанных с содежанием и эксплуатацией оборудования.
Постоянные затраты 0 = 8861 + 6000 х 0,5 = 11861 грн. в год.
Эти затраты остаются неизменными также на протяжении года t.
Относительный маржинальный доход вычисляется по следующей формуле:
ОМД = (Выручка – Переменные расходы) / Выручка
Для базового года:
ОМД 0 = (66025 – (50861 – 11861)) / 66025 = 0,409.
Точка безубыточности для данного предприятия в базовом году составила:
Х 0 кл = 11861 / 0,409 = 28978 грн.
Для текущего года показатели будут такие:
ОМД t = (57999 – (41000 – 11861)) / 57999 = 0,498.
Х t кл = 11861 / 0,498 = 23837 грн.
Запас безопасности (Z) представляет собой разницу между фактическим объёмом производства и точкой безубыточности:
Z 0 кл = 66025 – 28978 = 37047 грн., что составляет: (37047 / 66025) х 100% = 56%.
Z t кл = 57999 – 23837 = 34163 грн., что составляет: (34163 / 57999) х 100% = 59%.
3.1.2. Минимальная точка безубыточности.
Х min= постоянные затраты - амортизация / ОМД, (грн.)
Эта точка покрывает не все текущие затраты, а только те, которые связаны с оттоком денежных средств с предприятия.
Х 0 min = (11861 – 3000) / 0,409 = 21648 грн. Х t min = (11861 – 3000) / 0,498 = 17808 грн.
Z 0 min = 66025 – 21648 = 44377 грн., что составляет: (44377 / 66025) х 100% = 67%.
Z t min = 57999 – 17808 = 40192 грн., что составляет: (40192 / 57999) х 100% = 69%.
3.1.3. Финансовая точка безубыточности.
Х фин = (постоянные затраты + нормативная прибыль) / ОМД, (грн.)
Нормативная прибыль = акционерный капитал х депозитная ставка привлечения средств
Примем размер депозитной ставки за 12% (процент депозитного вклада в наименее рискованных банках).
Нормативная прибыль 0 = 31000 х 0,12 = 3720 грн.
Нормативная прибыль t = 33000 х 0,12 = 3960 грн.
Х 0 фин = (11861 + 3720) / 0,409 = 38066 грн. Х t фин = (11861 + 3960) / 0,498 = 31795 грн.
Z 0