Экономический анализ деятельности предприятия
Z t фин = 57999 – 31795 = 26204 грн., что составляет: (26204 / 57999) х 100% = 45%.
3.1.4. Финансовая точка безубыточности с учётом налогообложения.
Х фин. налог = (постоянные затраты + нормативная прибыль с учётом налогообложения) / ОМД, (грн.)
Принимаем ставку налога на прибыль, равную 30%.
Х 0 фин. налог = (11861 + 3720 / 0,7) / 0,409 = 41961 грн.
Х t фин. налог = (11861 + 3960 / 0,7) / 0,498 = 35206 грн.
Z 0 фин. налог = 66025 – 41961 = 24064 грн., что составляет: (24064 / 66025) х 100% = 36%.
Z t фин. налог = 57999 – 35206 = 22794 грн., что составляет: (22794 / 57999) х 100% = 39%.
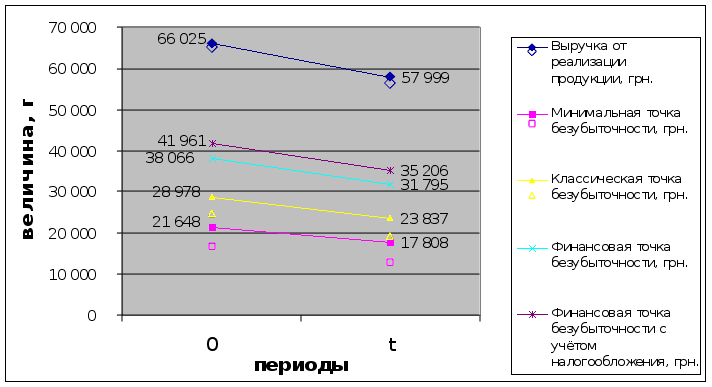
Рисунок 3.1. Четыре уровня точки безубыточности.
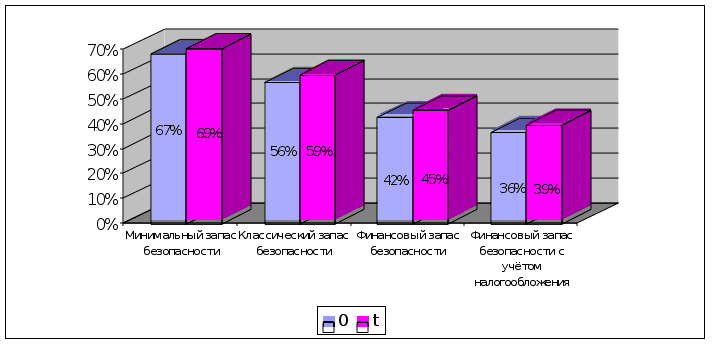
Рисунок 3.2. Четыре уровня запаса безопасности.
Вывод:
Предприятие на протяжении двух анализируемых лет обеспечивает превышение денежных поступлений над расходами, то есть является платёжеспособным. Минимальный запас безопасности увеличился с 67% до 69%.
Классическая точка безубыточности для данного предприятия в базовом году равна 28978 грн. В этом же периоде запас безопасности составлял 56% - то есть предприятие способно выдержать снижение объёмов производства и реализации продукции на 56% и не понести при этом убытков. В текущем году точка безубыточности понизилась, что объясняется уменьшением объёма производства. При этом запас безопасности возрос до 59%.
Предприятие обеспечивает получение прибыли на заданном уровне нормативной прибыльности капитала в размере 12%. Фактическая прибыльность собственного капитала по чистой прибыли составляет 34% и 36%.
Полученной прибыли вполне достаточно для выплаты налога на прибыль. Об этом свидетельствуют положительные значения запасов безопасности по финансовой точке безубыточности с учётом налогообложения в двух периодах: в 0-году +36%, в t-году +39%.
3.2. Расчёт степени операционного рычага.
Показатель степени операционного рычага (OLR) используется для прогнозирования прибыли при планировании объёмов производства и реализации продукции.
Степень операционного рычага показывает, во сколько раз увеличится прибыль при определённом увеличении производства.
Степень операционного рычага рассчитывается по следующей формуле:
OLR = Маржинальный доход / прибыль от операционной деятельности
Маржинальный доход (МД) равен:
МД = Выручка – переменные расходы.
OLR 0 = (66025 – (50861 – 11861)) / 15644 = 1,73
OLR t = (57999 – (41000 – 11861)) / 17399 = 1,66
Если OLR > 2, то предприятие делает ставку на использование эффекта финансового рычага. Если OLR < 2, то предприятие использует эффект в незначительной мере.
Вывод: И в базовом, и в отчётном периоде величина операционного рычага меньше 2, то есть предприятие не делает ставку на использование эффекта финансового рычага. В отчётном году t величина OLR ещё меньше, чем в базовом. Это естественно, потому что предприятие стало увеличивать запас безопасности. Более низкая степень операционного рычага соответствует периоду, когда предприятие работает далеко от точки безубыточности с большим запасом безопасности. Чем меньше OLR, тем в меньшей степени изменяется прибыль при изменении выручки, что создаёт трудности в наращивании прибыли при увеличении объёмов производства. Но при этом даёт преимущество в плохие дни – не так быстро позволяет снижать прибыль в период, когда возможен спад объёмов производства.
Сведенная таблица финансовых показателей
| № | Наименование | Значение | Отклонение | Норма | ||
| п/п | показателя | 0 | t | ед. | I | |
| 1. | Норма прибыли на акционерный | 0,342 | 0,361 | +0,018 | 1,053 | → max |
| капитал, грн / грн (НПак) | ||||||
| 2. | Рентабельность продукции, грн / грн | 0,134 | 0,171 | +0,037 | 1,28 | → max |
| 3. | Оборачиваемость активов, грн / грн | 1,729 | 1,702 | -0,027 | 0,984 | → max |
| 3.1. Период оборачиваемости запасов, дн. | 45 | 41 | -4 | 0,91 | → min | |
| 3.2. Срок предоставленного кредита, дн. | 32 | 31 | -1 | 0,98 | → min | |
| 3.3. Срок полученного кредита, дн. | 69 | 43 | -26 | 0,62 | → max | |
| 3.4. Результат политики товарного кредита, дн. | 37 | 12 | -26 | 0,31 | - | |
| 4. | Показатель задолженности (зависимости) | 1,48 | 1,24 | -0,24 | 0,84 | 1-2 |
| 5. | Рентабельность вложенного капитала, | 0,326 | 0,346 | +0,02 | 1,06 | < НПак |
| грн / грн, (НПвк) | ||||||
| 6. | Эффект финансового рычага | 0,016 | 0,014 | -0,002 | 0,878 | >0 |
| 7. | Ликвидность | |||||
| 7.1. Коэффициент текущей ликвидности | 1,8 | 3,3 | 1-2 | |||
| 7.2. Коэффициент быстрой ликвидности | 0,92 | 1,83 | 0,75-1 | |||
| 7.3. Коэффициент абсолютной ликвидности | 0,32 | 0,72 | 0,20-0,25 | |||
| 8. | Коэффициент покрытия основных средств | 0,81 | 0,70 | -0,11 | 0,86 | 0,75-1 |
| 9. | Собственный оборотный капитал, грн | 9 000 | 12 500 | +3 500 | 1,39 | >0 |
| 10. | Экономия (+) или утрата (-) средств из-за | |||||
| изменения уровня эффективности | 3678 | >0 | ||||
| производства, грн. | ||||||
| 11. | Запас безопасности: | |||||
| 11.1. Минимальный, % | 67% | 69% | +2% | >0 | ||
| 11.2. Классический, % | 56% | 59% | +3% | >0 | ||
| 11.3. Финансовый, % | 42% | 45% | +3% | >0 | ||
| 11.4. Финансовый с учётом | 36% | 39% | +3% | >0 | ||
| налогообложения, % | ||||||
| 12. | Степень операционного рычага | 1,73 | 1,66 | -0,07 | 0,96 | >2 |
Общий вывод
Следующий этап оценки финансового состояния и уровня эффективности производства – отнесение предприятия к определённому классу. Критерии оценки соответствуют классам:
Высший
Первый
Второй
Третий
К высшему классу относятся предприятия с абсолютно стойким финансовым положением и позитивной динамикой финансовых показателей. Предприятия первого класса имеют незначительные отклонения от нормы по отдельным показателям. Второй класс образуют предприятия, имеющие признаки финансовой напряжённости, но которые имеют потенциальные возможности их преодоления. К третьему классу относятся предприятия с неудовлетворительным финансовым состоянием и отсутствием перспектив его стабилизации.
На основе обобщающей оценки финансового состояния рассматриваемое предприятие можно отнести к первому классу. Предприятие успешно функционирует, и для основных финансовых показателей характерны позитивные изменения в отчётном году по сравнению с базовым: рост нормы прибыли собственного капитала и рентабельности продукции, снижение затратоёмкости продукции и рост прибыли, экономия средств из-за увеличения уровня эффективности производства, повышение запаса финансовой безопасности. Вместе с тем, некоторые показатели отклоняются от нормы: все коэффициенты ликвидности превысили нормативные значения, немного снизился период оборачиваемости запасов, уменьшился средний срок получения товарного кредита (то есть период погашения кредиторской задолженности) и коэффициент покрытия основных средств. Очевидно, что предприятие в своей деятельности делает ставку на платёжеспособность, а не на прибыльность. Подтверждением этому служит: падение уровня производства товарной продукции со значительным снижением её себестоимости, повышение уровней запаса финансовой безопасности, использование эффекта финансового рычага.
Для улучшения финансового состояния предприятия целесообразно увеличить объём производства – сделать темпы роста выручки более быстрыми, чем темпы снижения затрат (то есть перейти из зоны 6, в которой находится сейчас предприятие, в зону 5). Для этого необходимо изъять часть средств, находящихся в оборотных активах, и направить их на расширение производства. Это снизит платежеспособность предприятия, но увеличит его рентабельность и одновременно уменьшит высокие значения коэффициентов ликвидности.