Совершенствование оплаты труда на примере промышленного предприятия
Текущее премирование (месячное или квартальное) за результаты основной деятельности в МНТК не применяется, но отдельные сотрудники, показавшие наивысшие достижения в труде, которые положительно сказались на повышении экономической эффективности всего предприятия, по решению совета трудового коллектива могут быть поощрены единовременными вознаграждениями. Последние выплачиваются за счет средств фонда научно-технического и социального развития головной организации.
По итогам года остаточная часть долевого фонда материального поощрения распределяется между всеми работниками в соответствии с фактически отработанным временем (по данным табельного учета). Размер годовой выплаты в расчете на одного сотрудника определяется руководством и профсоюзной организацией. [3,16]
Вариант второй (опыт организации бестарифной системы оплаты труда на Вешкинском комбинате торгового оборудования).
На комбинате заработная плата работников представляет собой определенную долю фонда оплаты труда хозрасчетного подразделения. Она зависит от трех факторов:
квалификационного уровня работника;
коэффициента трудового участия (КТУ);
отработанного времени.
Основой системы оплаты труда здесь является квалификационный уровень. Он устанавливается для всех членов трудового коллектива и определяется как частное от деления фактической заработной платы работника за прошлый период на минимальный уровень оплаты труда предприятия. В основу оценки квалификационного уровня работника принимаются его образование, профессиональная квалификация, деловитость, личная ответственность за порученное дело, умение творчески работать и т. д.
В зависимости от квалификационных уровнен работники распределяются по следующим десяти квалификационным группам (табл. 1.2)
Таблица 1.2
Система оценки квалификации
| Квалифика-ционная группа | Должность | Квалифи-кационный балл |
| I | Директор комбината | 4,5 |
| II | Главный инженер | 4,0 |
| III | Заместитель директора | 3,6 |
| IV | Руководитель ведущего подразделения | 3,25 |
| V | Ведущий специалист | 2,65 |
| VI | Специалист и рабочий высшей квалификации | 2,5 |
| VII | Специалист II категории и высококвалифицированный рабочий | 2,1 |
| VIII | Специалист III категории и квалифицированный рабочий | 1,7 |
| IX | Специалист и рабочий | 1,3 |
| X | Неквалифицированный рабочий | 1,0 |
Вопрос о включении конкретного специалиста или рабочего в ту или иную квалификационную группу решается с учетом его индивидуальных характеристик. Со временем квалификационные уровни отдельных работников могут меняться. Этот вопрос решает СТК. Каждое такое изменение открыто обсуждается, поэтому конфликтов, споров в дальнейшем, как правило, не возникает.
Всем работникам комбината выставляется КТУ. Периодичность, а также набор показателен, влияющих па его величину, мера этого влияния, определяются также на СТК. Причем КТУ используется лишь для корректировки размеров заработной платы, а не для оценки результативности труда (эту функцию выполняет квалификационный уровень). КТУ влияет на перераспределение не более 7—10% фонда оплаты труда.
Естественно, все расчеты по заработной плате с применением квалификационного уровня и коэффициента трудового участия базируются на фактически отработанном конкретным работником времени по табелю его учета. [17,18]
Вариант третий (опыт организации оплаты труда в ремонтно-строительном управлении ГУВД Мосгорисполкома).
Коллективный заработок (ЕФОТ) за объем выполненной работы на этом предприятии распределяется по так называемому коэффициенту трудовой стоимости, который устанавливается каждому работнику в зависимости от функциональных обязанностей. Рассчитывается он так. Берется зарплата работника за последние 3—6 месяцев, «очищенная» от всевозможных временных премий или доплат. Подсчитывается общее количество отработанных им за этот период рабочих дней. Сумма заработной платы делится на отработанные дни. Это будет величина расчетного коэффициента стоимости труда, или трудовой стоимости (РКСТ) утверждаемого советом трудового коллектива всем работникам. При этом учитываются их деловые качества, трудовая дисциплина и другие критерии. Если они положительные, то дробная часть РКСТ увеличивается до целого числа, а если отрицательные, то уменьшается. Предположим, что в результате расчета РКСТ составил 59,3. В первом случае он будет равен 60,0, а во втором— лишь 59,0.
Например: рабочий за три последних месяца заработал 3600 руб. Рабочих дней у него было 61. Разделив 3600 на 61, получим 59,01—«базовый» коэффициент. Но так как рабочий, допустим, нарушил дисциплину, его окончательный РКСТ будет 59,0. Начальник участка за этот же период, отработав 60 дней, заработал 4750 руб. Его расчетный коэффициент 79,16 С учетом инициативной работы РКСТ определен в размере 80,0.
Положением но управлению предусмотрено, что коэффициенты стоимости труда устанавливаются раз в год во время аттестации. Однако они могут быть повышены или понижены отдельным работникам по решению трудовых коллективов и в течение года.
Конкретный механизм начисления заработков по РКСТ выглядит следующим образом. Например, месячный ФОТ участка, где трудится 41 человек, составил 57400 руб. Определяется трудовой вклад каждого работника. Для этого его коэффициент умножается на количество отработанных за этот месяц дней. Так, мастер, у которого РКСТ равен 72,0, отработал 20 дней. Таким образом, за месяц он заработал 1440 коэфф.-дней (72Х20), а коллектив в целом—52000 коэфф.-дня. Один коэфф.-день при этом составит: 57400/52000=1 руб 10 к. Значит, тот же мастер, имеющий 1440 коэф.-дней, за этот месяц заработал: 1440*1,10=1584 рубля
По такой же схеме определяется заработок каждого работника, в том числе руководителей участков и управления. [17,19]
Вариант четвертый (опыт бестарифной организации оплаты труда на Георгиевском арматурном заводе).
Этот завод с численностью работающих около 4 тыс. человек, специализировался на выпуске трубопроводной арматуры и задвижек, в организации оплаты труда не только заимствовал опыт Вешкинского комбината (вариант второй), но и творчески с учетом своих особенностей развил его дальше. На первом этапе внедрения бестарифной модели оплаты труда здесь, как и в Вешках ФОТ цеха (бригады) распределялся с учетом квалификационных уровней работников, отработанного рабочего времени и коэффициента трудового участия. При определении квалификационных уровней за основу, как правило, бралась зарплата работников, сложившаяся за первые 9 месяцев 1989 г., но в отличие от Вешкинского комбината она корректировалась с учетом уровня выполнения норм.
Основной показатель, формирующий КТУ на Георгиевском заводе, так же как и на Вешкинском комбинате,— выполнение сменного задания. КТУ рабочего изменяется прямо пропорционально степени выполнения сменного задания. Однако в Вешках величина сменного задания обычно твердо не фиксировалась—мастер сам определял его уровень, исходя из конкретной производственной ситуации в цехе. В Георгиевске же использовались сменные задания, установленные на длительный период применительно к конкретным изделиям.
Переход к реальным трудовым затратам в большинстве основных цехов занял несколько месяцев. Первоначально установленные сменные задания уточнялись в соответствии с реальными условиями на отдельных рабочих местах. Были определены сменные нормированные задания в натуральных показателях. При этом КТУ работника равен единице лишь при условии выполнения сменного задания.
Рассмотрим пример расчета зарплаты работника одной из бригад сталелитейного цеха в мае 1990 г. Допустим, его квалификационный уровень составил 2,1; число отработанных часов за этот месяц—165; КТУ—1,04. Произведение квалификационного уровня, отработанных часов и КТУ составляет количество баллов, заработанных каждым членом бригады. В данном случае количество заработанных работником баллов за май месяц составит: 2,1 * 165 * 1,04 == 360,36. Фонд оплаты труда бригады в этом месяце был 3275,63 руб., - а общее число заработанных всеми работниками баллов—2759,59. То есть оплата одного балла: 3275.63 / 2759,59 = 1,1877 руб.
Следовательно, фактическая зарплата работника за май составит: 360,36 * 1,1877 = 427,75 (руб.).
Однако, как показала практика, даже в тех цехах, где стали применять нормированные задания, рецидивы «выводиловки» еще были. Бригадир или мастер, определяя КТУ работника, нередко сознательно завышали его значение, чтобы обеспечить сложившийся уровень зарплаты.
Чтобы устранить этот недостаток, пошли дальше и развили систему бестарифной оплаты труда. Применение КТУ отменили. В качестве основного показателя, который формирует заработок рабочего, было взято выполнение нормированного задания. Каждое их выпускаемых предприятием изделий оценено в баллах по реальной трудоемкости. Первоначально рассчитали количество изделии, которое может быть произведено за смену на той или иной операции (рабочем месте). Затем было определено сколько рабочих смен необходимо для выполнения каждой операции по сборке изделия и обоснована реальная величина затрат на сборку одного изделия, а также «цену» одной нормо-смены.
При выполнении сменного задания рабочий получает один балл. Сумма баллов, полученных за месяц, определяет долю заработка рабочего в месячном фонде оплаты труда бригады. Овладение смежными профессиями и выполнение дополнительных работ обеспечивают дополнительные баллы, а значит, и дополнительный заработок. [17,21]
Все перечисленные системы бестарифной оплаты труда были внедрены на предприятиях России. И хотя это происходило на ранних этапах «перестроечного» процесса, около 10 лет назад, это не уменьшает практической ценности данных опытов и тем более не мешает применить их в современных условиях развития «рыночной» экономики.
Что дала бестарифная система оплаты труда для развития производства на перечисленных предприятиях? Самое главное бестарифная система оплаты труда изменяет психологию работников. Каждый рабочий при такой оплате труда знает, что если он увеличит свою производительность за счёт роста квалификации, использования передовых приемов труда, прогрессивного инструмента и т.п., то не будет «наказан», как раньше, увеличением нормы. Все, что заработал, он получит. Таким образом и рабочие, и руководители оказываются нацеленными на конечный результат - выпуск и реализацию продукции. Все понимают - не будет реализации - не будет дохода, а значит, не будет заработной платы.
Все рассмотренные варианты бестарифной организации оплаты труда имеют свои достоинства. Они относительно просты, способны заинтересовать работников и коллективы в достижении высоких конечных результатов, реализации внутренних производственных резервов. Модели в целом отвечают условиям самофинансирования и рыночной экономики. Вместе с тем они не лишены отдельных недостатков, которые в обобщенном виде можно свести к следующему. При расчете заработка предусматривается использование базовых показателен (например, фактической заработной платы работника за прошлый период, зарплаты за последние 3—6 месяцев и т. д.) со всеми присущими им недостатками. Ведь, как правило, при опоре на «базу» и ориентировании будущего «от достигнутого» не учитываются должным образом фактические затраты и реальный результат работника.
Во-вторых, они в большей мере учитывают лишь потенциальные возможности работника, а не его фактический трудовой вклад н общие результаты работы трудового коллектива.
Наконец, в третьих, модели сохраняют многообразие различных видов премий, доплат н надбавок, что усложняет механизм их организации и не способствует достижению более тесного соответствия меры труда и меры оплаты.
1.8 НЕОБХОДИМОСТЬ СОВЕРШЕНСТВОВАНИЯ ОПЛАТЫ ТРУДА
С переходом к рыночным отношениям требуется принципиально новая организация оплаты труда. И это не самоцель, а реальная необходимость замены устаревшей, низко эффективной модели оплаты труда, которая в значительной мере сдерживает реализацию потенциала работников и их коллективов, тормозит развитие экономики. Организация заработной платы, основанная на использовании ее традиционных элементов в виде тарифных ставок и окладов, разного вида премии, доплат н надбавок, слабо восприимчива к научно-техническому прогрессу, повышению качества продукции, экономии ресурсов. Всевозможные премии, доплаты и надбавки утратили стимулирующую роль и превратились по сути в механическую прибавку к тарифным ставкам и должностным окладам, как правило, не связанную с результатами труда. Более того, они настолько усложняют организацию заработной платы, что она становится недоступной для понимания. Можно было бы и дальше перечислять то, к чему существующая система оплаты труда не восприимчива, в чем она не заинтересовывает, к чему не побуждает и т. д., и т.п.
Какие же первоочередные преобразования в организации оплаты труда следует провести, чтобы она соответствовала современным условиям хозяйствования? Прежде всего надо окончательно отказаться от использования гарантированных тарифных ставок и должностных окладов. Именно они выступают главным ограничителем и шлагбаумом размеров заработной платы и заинтересованности персонала в развитии и реализации имеющихся способностей. Что послужило основанием для такого негативного отношения к ставкам и окладам? Ведь они многие десятилетия доминировали в сфере материального стимулирования. Выделим в этом плане несколько аспектов.
Дело в том, что превышение меры труда, за которую выплачивается ставка или оклад, либо не предполагает увеличения и не сопровождается ростом его оплаты, либо это увеличение незначительно и слабо ощутимо для трудящихся. Поэтому тарифные ставки и должностные оклады работники традиционно связывают с тем предельным уровнем количества и качества труда, превышение которого материально не выгодно для них. При этом часто срабатывает принцип: зачем работать больше и лучше, если все равно получишь не больше установленной ставки или оклада.
Действующий сегодня порядок начисления ставок и окладов, при котором мера оплаты опережает меру труда (сначала устанавливаем гарантированный размер ставки или оклада, а уж затем «под него» ждем адекватного трудового вклада), допускает возможность их выплаты без достижения работниками соответствующих результатов. Здесь несколько иная логика: стоит ли достигать требуемых результатов, определенных тарифной системой, ведь и без этого получишь, как минимум, гарантированную ставку или оклад. Такой механизм организации н выплаты ставок и окладов, естественно, расслабляет, расхолаживает и, уж конечно, не заинтересовывает работников в высокопроизводительном труде. Более того, думается, что с учетом сказанного, он не во всем соответствует экономическому закону распределения по труду в его классическом понимании и принципу социальной справедливости, поскольку допускает равное вознаграждение за неравный труд.
Именно в этом видится одна из основных причин сознательного недоиспользования трудящимися своих физических н интеллектуальных способностей. Достаточно большое количество работников не уверены, что если они будут работать больше и лучше, то увеличится их заработок.
Установление тарифных ставок и должностных окладов в большей мере соответствует не экономическим, а командно-административным методам хозяйствования, когда средства, предназначенные на оплату труда, централизованно выдаются «сверху» чаще без учета связи их размеров с конечными результатами работы предприятий и трудовым вкладом конкретных работников. Это не способствует углублению демократизации распределительных отношении, расширению прав и самостоятельности трудовых коллективов в решении экономических проблем.
Наконец, гарантированные ставки и оклады в большей степени отвечали лишь первой, «отмирающей» модели хозрасчета, поскольку только она предполагала гарантированный фонд заработной платы (ФЗП). Другим, более прогрессивным моделям хозяйствования и тем более рыночным отношениям они не только не соответствуют, но и противоречат, ибо в этих условиях размеры заработной платы работников полностью зависят от итогов хозяйственной деятельности предприятий, спроса потребителя на продукцию, размеров заработанных средств на оплату труда (ФОТ). В данном случае уже нет экономической основы для того, чтобы заранее, до получения трудовым коллективом конкретных конечных результатов, устанавливать гарантированные тарифные ставки и оклады, которые затем могут быть не выплачены работникам из-за недостаточных размеров заработанного ФОТ. Не логично распределять не гарантированный, динамичный ФОТ между работниками по гарантированным стабильным ставкам и окладам. Это равносильно попытке преждевременно точно распределить еще не созданный продукт. Приведенные аргументы убеждают в неэффективности тарифных ставок и должностных окладов, нецелесообразности их применения в условиях рыночных отношений. Однако, чем можно заменить данный элемент организации оплаты труда? Если не по тарифу, то, как распределять заработанные средства между работниками?
Что же нужно делать, отказавшись от использования гарантированных ставок и окладов в практике организации оплаты труда? Внедрять бестарифную систему заработной платы. Как уже было показано в дипломной работе такие модели разработаны и довольно успешно применялись на ряде предприятий. Они во многом схожи и основаны на долевом распределении средств, предназначенных на оплату труда, в зависимости от различных критериев.
2. АНАЛИЗ ОРГАНИЗАЦИИ ОПЛАТЫ ТРУДА НА ОАО «N-СКИЙ НПЗ»
2.1 ОБЩАЯ ХАРАКТЕРИСТИКА ОБЪЕКТА ИССЛЕДОВАНИЯ
Акционерное общество открытого типа “N-ий нефтеперерабатывающий завод” образовано в результате преобразования и последующей приватизации государственного предприятия “N-ский нефтеперерабатывающий завод” в соответствии с порядком, предусмотренным указами Президента РФ от 01.07.92года №721 и от 17.11.92 года №1403 “Об особенностях приватизации и преобразования в акционерные общества предприятий, производственных и научно-производственных объединений нефтяной, нефтеперерабатывающей промышленности и нефтеобеспечения”, Государственными программами приватизации 1992-1994 годов и действующим Законодательством.
ОАО «N-ский НПЗ» находится в непосредственной близости к основным местам добычи нефти Западной Сибири.
Поставка нефти на ОАО” N-ский НПЗ” осуществляется по магистральным проводам Центральной Сибири от нефтегазодобывающих объединений “Нижневартовскнефтегаз”, “Томскнефть”, “Мегион-нефтегаз”, расположенных на границе Тюменской и Томской областей по магистральному нефтепроводу Анжеро-Судженск-Красноярск.
Основной целью Общества является получение прибыли.
Основными видами деятельности Общества являются:
переработка нефти по топливному варианту с развитием нефтехимической промышленности
реализация произведенной продукции и услуг
внешнеэкономическая деятельность
инвестиционная деятельность по отношению к объектам производственного и социального характера, как за счет собственных средств, так и за счет привлечения коммерческих кредитов.
“ОАО N-ский НПЗ” производит:
Автомобильные бензины: А- 76, А- 80, Аи - 91, А - 92, Аи-93, Аи-95.
Дизельное топливо: “Зимнее” с содержанием серы 0.2
Дизельное топливо: “Летнее” Т вспышки 62 “УФС”
Керосины: Топливо ТС - 1, Топливо РТ
Бензин прямогонный, как сырье для нефтехимии
Вакуумный газойль
Топливо технологическое
Мазут топочный М-100
Нефтебитумы: дорожный, строительный
10.Сжиженные газы: коммунально-бытовой, нормальный бутан, изо-бутан
Основным рынком сбыта нефтепродуктов с завода является внутренний рынок, на который поставляется более 80% выпущенной продукции. Завод традиционно снабжает своей продукцией такие регионы, как Красноярский и Алтайский края, Томскую, Новосибирскую, Кемеровскую, Иркутскую области, Дальний Восток, а также республики Хакасия и Тыва. Продукция предприятия отгружается на экспорт
Организационная структура управления Акционерного общества открытого типа “N-ский нефтеперерабатывающий завод” представляет бюрократическую (иерархическую) структуру с линейным и функциональным управлением с функциональной департаментализацией по технологиям (финансы, маркетинг, экономика, персонал, производство и др. ). Данная структура управления характеризуется высокой степенью разделения труда, развитой иерархией управления, четкой линией цепи команд, отношения между руководителями и подчиненными строятся по вертикали по принципу единоначалия.
Схема организационной структуры управления “ОАО N-ский НПЗ “ представлена на Рис. 2.1.
Основной системой оплаты труда на сегодняшний день для анализируемого предприятия является система оплаты по тарифу, с применением различных премии и надбавок. Основой тарифной системы ОАО «НПЗ» явилось Постановление № 1115 «О совершенствовании организации заработной платы и введении новых тарифных ставок и должностных окладов работников производственных отраслей народного хозяйства», на основе которого были разработаны заводские тарифные ставки. [3]
Основной целью введения «Положения о премировании» [20] является усиление воздействий премии на повышение эффективности производства и производительность труда, всемерную экономию трудовых и материальных ресурсов, улучшения качества продуктов и конечных результатов и содержит показатели диктуемые рыночными отношениями: прибыль, выполнение обязательств по поставкам, исполнение сметы и выполнение показателей по подразделениям исходя из специфики работы подразделения.
Основные системы оплаты труда на предприятии:
Сдельно-премиальная
Сдельно-премиальная с распределением премии по КТУ
Повременно-премиальная
По окладу
По контрактам
По трудовым соглашениям
Переработка нефти относится к разряду вредных производств, поэтому на предприятии работники ряда профессии имеют тарифную ставку выше основной на 12% или 24%.
Сдельная оплата труда с различными вариантами распределения премии применяется в ремонтно-механическом цехе (токаря, слесари и т.д.) и на базе оборудования (такелажники).
В основном производстве повсеместно применяется повременная оплата труда.
Кроме того, на предприятии распространены различные виды надбавок к тарифной ставке: совмещение пpофессий, за pазъедной хаpактер работы (сопровождение грузов), за pазpыв pабочего вpемени ( у водителей), за новую технику, за дежуpство, соpевнование по ТБ, особо важное задание, вознаграждение за содействие внедрению изобретении, пpемия за услуги населению, пpаздничные, пеpеpаботка, свеpхуpочные, доплата за убоpку (лаборанты в ЦЗЛ), бpигадиpские, классность, мойка машин, пpофессиональное мастеpство, руководство пpактикой. Некоторые из них выплачиваются в виде разовых сумм, на другие устанавливается определенная сумма или % от тарифной ставки (оклада). Приказ на такие доплаты, как за профессиональное мастерство, за совмещение профессии, устанавливается, как правило, приказом по предприятию на весь год.
Документооборот при расчете заработной платы выглядит следующим образом:
Штатное расписание ведется в ООТиЗе, подписывается директором предприятия и рассылается по всем подразделениям; 2) На основании штатного расписания и информации об имеющихся вакансиях отдел кадров ведет прием на работу;3) Отдел кадров издает приказы на прием, увольнение, перевод, отпуск работников предприятия эти приказы поступают в расчетную группу бухгалтерии 4) Приказы на премирование, доплаты поступают из ООТиЗ в расчетную группу (периодичность один раз в год, текущие); 5) В ООТиЗе составляются графики работы для всех подразделении предприятия на весь год, графики предоставляются в табельное бюро и расчетную группу бухгалтерии; 6) Табельное бюро и табельщики отделов заводоуправления составляют табель учета рабочего времени. Табели предоставляются в ООТиЗ, где проверяются и обрабатываются (производится анализ использования рабочего времени); 7) Далее табели поступают в расчетную группу бухгалтерии; 8) Расчетная группа ежемесячно производит расчет заработной платы
2.2 АНАЛИЗ ТРУДОВЫХ ПОКАЗАТЕЛЕЙ
Проанализируем основные трудовые показатели и показатели по заработной плате ОАО «N-ский НПЗ»
Анализ трудовых показателей проводится по форме 2-Т годовой статистической отчетности. В таблице 2.1 представлены данные о среднесписочной численность персонала акционерного общества.
| Таблица 2.1 | ||||||||||||
| Анализ численности персонала ОАО "НПЗ" | ||||||||||||
| Категории | Фактические показатели | Изменение 1998/1997 | ||||||||||
| 1997 | 1998 |
человек |
уд.вес, % | |||||||||
|
человек |
уд.вес, % |
человек |
уд.вес, % | |||||||||
| 1. ППП | 2862 | 74,92% | 2741 | 83,62% | -121 | 8,70% | ||||||
| из них | ||||||||||||
| Рабочие | 2231 | 58,40% | 2156 | 65,77% | -75 | 7,37% | ||||||
| Служащие | 631 | 16,52% | 585 | 17,85% | -46 | 1,33% | ||||||
| 2. НПП | 958 | 25,08% | 537 | 16,38% | -421 | -8,70% | ||||||
|
Всего |
3820 |
100% |
3278 |
100% |
-542 |
- |
||||||
Среднесписочная численность персонала в 1998 году составила 3278 человек. В том числе производственно-промышленного персонала (ППП) 2741 и непромышленного персонала (НПП) 537. Произошло уменьшение численности на 542 человека. Это связано с тем, что несколько подразделении были выделены на в качестве дочерних на самостоятельный баланс. В непромышленной группе (уменьшение численности 421 человек) - это аграрное хозяйство преобразованное в дочернее предприятия ООО «АПК СХП», центральный тепловой пункт и детские сады, переданные муниципалитету. Численность промышленного персонала снизилась на 152 человека. Здесь выделены были нефтехимическое производство и управление транспорта и механизации.
В таблице 2.2 представлены данные по фонду заработной платы.
| Таблица 2.2 | ||||||||||
| Анализ фонда заработной платы | ||||||||||
| Категории | ФЗП, млн.руб |
Изменение 1998/1997 |
||||||||
| 1997 | 1998 | Абсолютное, млн. руб |
Темп роста,% |
|||||||
| 1 | 3 | 4 | 5 | 6 | ||||||
| 1. ППП | 83 213,7 | 83 630,0 | 8 320,5 | 100,50% | ||||||
| из них | ||||||||||
| Рабочие | 56 082,6 | 56 825,2 | 6 072,1 | 101,32% | ||||||
| Служащие | 27131,1 | 26804,8 | 2 248,4 | 98,80% | ||||||
| 2. НПП | 14 931,6 | 8 663,0 | -11 458,6 | 58,02% | ||||||
|
Всего |
98145,3 |
92293,00 |
-3 138,1 |
94,04% |
||||||
Данные таблицы показывают, что произошло общее уменьшение фонда заработной платы в 1998 году на 3138,1 млн. руб. Причем по промышленному персоналу наблюдается небольшой (100,5%) рост фонда заработной платы (на 8320,5 млн. руб). Тогда как по непромышленному персоналу произошло резкое сокращение фонда оплаты труда.
Это связано с тем, что в начале 1998 года были переданы в ведение муниципалитета непромышленные подразделения, имеющие достаточно высокий фонд оплаты труда – насосная и центральный тепловой пункт.
П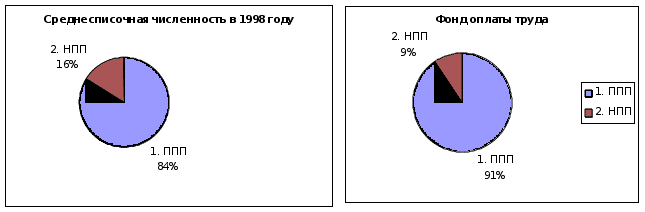
окажем
распределение
фонда оплаты
труда по промышленному
и непромышленному
персоналу,
построив по
данным табл.
2.1 и 2.2 диаграммы
(рис.2.2).
Рисунок 2.2
К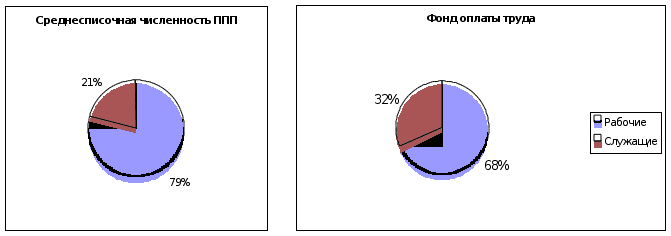
ак
видно на рисунке
2.2 на 84 % по
численности
промышленного
персонала
приходится
91 % фонда оплаты
труда, тогда
как на 16 % непромышленного
персонала
приходится
9 % фонда оплаты
труда. Углубим
анализ и рассмотрим
распределение
фонда оплаты
труда по категориям
промышленного
персонала рис
2.3.
Рисунок 2.3
На 79 % по численности рабочих ППП приходится 68 % фонда оплаты труда, и на 21 % служащих ППП приходится 32 % фонда оплаты труда. Произведем расчет среднемесячной заработной платы, таблица 2.3
| Таблица 2.3 | ||||||||||
| Среднемесячная заработная плата ОАО «НПЗ» | ||||||||||
| (рублей) | ||||||||||
| Категории |
Среднемесячная заработная плата |
Изменение 1998/1997 | ||||||||
| 1997 | 1998 | Абсолютное | Темп роста,% | |||||||
| 1 | 3 | 4 | 5 | 6 | ||||||
| 1. ППП | 2422,947 | 2542,56 | 119,62 | 104,94% | ||||||
| из них | ||||||||||
| Рабочие | 2094,823 | 2196,40 | 101,57 | 104,85% | ||||||
| Служащие |
3583,082 |
3818,35 | 235,27 | 106,57% | ||||||
| 2. НПП | 1298,852 | 1344,35 | 45,50 | 103,50% | ||||||
|
Всего персонала |
2141,041 |
2346,27 |
205,23 | 109,59% | ||||||
Как видно из таблицы 2.3 среднемесячная заработная плата всего персонала ОАО “НПЗ” в 1998 году возросла с 2141 рубля до 2346 рублей. При этом произошло повышение заработной платы по промышленному персоналу на 11,62 рублей и по непромышленному персоналу на 45,5 рублей
Сравним показатели среднемесячной оплаты труда на ОАО «НПЗ» с величиной прожиточного минимума в г.N-ске и N-ском районе установленного Комитетом Труда Администрации Красноярского края [8]. Сравнительные данные представлены в таблице 2.4 на рисунке 2.4. В качестве величины прожиточного минимума взяты показатели за декабрь месяц 1997 и 1998 годов.
| Таблица 2.4 | |||
| Соотношение оплаты труда в ОАО "НПЗ" и | |||
| Прожиточного минимума по г.N-ску | |||
| (рублей) | |||
| Показатель | 1997 | 1998 |
Темп роста,% |
| Величина прожиточного минимума | 365 | 492 | 134,79 |
| Среднемесячная заработная плата ОАО "НПЗ" | 2141,04 | 2346,27 | 109,59 |
|
Соотношение средней заработной платы и прожиточного минимума |
5,87 | 4,77 | 0,813 |
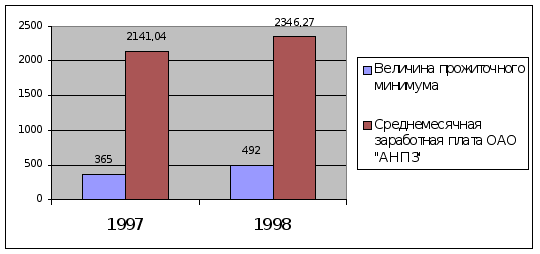
Рисунок 2.4
Анализ данных таблицы и рисунка показывает, что уровень заработной платы в ОАО «N-ский НПЗ » покрывает требования «удовлетворительной заработной платы» для Российской Федерации, то есть в данном случае заработная плата выполняет воспроизводственную функцию. Но темпы роста средней заработной платы отстают от темпов роста прожиточного минимума в г.N-ске и районе. Темп роста прожиточного минимума – 134% к величине 1997 года, а средней заработной платы - 109,59%. Если в 1997 году среднемесячная заработная плата превышала величину прожиточного минимума в 5,87 раз, то в 1998 году только в 4,77 раз.
Как уже упоминалось в главе 1 дипломной работы важно различать заработную плату «номинальную» и «реальную». Для расчета реальной заработной платы применяется индекс потребительских цен. Индекс потребительских цен приведен по сообщениям Госкомстата.[9]. Для того чтобы оценить уровень реальной заработной платы на предприятии произведем пересчет номинальной заработной платы по индексу потребительских цен. Полученные результаты отражены в таблице 2.5 и на рисунке 2.5
| Таблица 2.5 | |||||||||||||
| Реальный уровень оплаты труда ОАО "НПЗ" | |||||||||||||
| Показатель | 1992 год | 1993 год | 1994 год | 1995 год | 1996 год | 1997 год | 1998год | ||||||
| Индекс потребительских цен | - | 940 | 315 | 231 | 121,8 | 111 | 184,4 | ||||||
|
Индекс потребительских цен в % к декабрю 1992 |
100 | 940,00 | 2961,00 | 6839,91 | 8331,01 | 9247,42 | 17052,25 | ||||||
|
Номинальная среднемесячная заработная плата ОАО "НПЗ", 1992-1996 в тыс. руб; 1997-1998 руб. |
14,115 |
129,974 | 443,522 | 1214,20 | 1962,20 | 2141,04 | 2346,27 | ||||||
|
Реальная среднемесячная заработная плата ОАО "НПЗ" в ценах Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||||||||||