Совершенствование оплаты труда на примере промышленного предприятия
Практика показывает, что чаще предпочтение отдают определению значения Ki работника его непосредственным хозяйственным руководителем (рабочего—бригадиром, мастером; бригадира, мастера—начальником цеха, участка; начальника цеха, участка— руководителем предприятия). Действительно, сегодня, видимо, это более целесообразный вариант, преимущества которого очевидны. Хотя в этом случае можно опасаться субъективной оценки при выборе величины Ki из диапазона «вилки» соотношении в оплате труда разного качества. Думается, что тревога не совсем обоснована. Ведь если критерии, показатели, условия, характеризующие фактический трудовой вклад работника, вполне конкретны, а не аморфны, не размыты, то сложно исказить реальную ситуацию субъективным мнением. В самом деле, допустим, официально утверждено, что на значение Ki работника влияют степень выполнения нормированного задания, стаж работы, нарушение трудовой, технологической дисциплины, наличие или отсутствие аварии и т.д. Как можно фальсифицировать в данном случае любой из названных фактов? Таким образом, (первый гарант объективной оценки значений Кi- -конкретность критериев, показателей и условий, по которым они определяются.
Есть и второй гарант. Он не менее надежный, поскольку связан с личной материальной заинтересованностью. Дело в том, что необоснованное завышение значения Ki, а значит и размера заработка для одних работников, означает одновременное механическое (по методу сообщающихся сосудов) занижение вознаграждения для тех тружеников, которые работали с полной отдачей сил. По существу, в самом механизме заложена диалектическая связка: необоснованное, субъективное завышение размера Кi, а значит и зарплаты одним работникам, есть такое же необоснованное занижение размера вознаграждения другим. Такая логика вытекает из основной формулы, на которой базируется данная модель оплаты труда (3.1).
Понимая это, вряд ли кто из руководителей разного уровня, кому поручено определять объективность Кi, рискнет фальсифицировать трудовой вклад работников. От этого материально проиграют не только добросовестные труженики, но и сам фальсификатор.
Целесообразно во всех случаях наряду с коллективным и индивидуальным мнением непосредственного руководителя практиковать также учет самооценки работника.
Итак, значения конкретных коэффициентов Ki по каждому работнику найдены. Один раз в месяц к определенному сроку непосредственным вышестоящим руководителем они передаются в соответствующие службы предприятия для расчета (по формуле 3.1) размеров заработной платы и начисления материального вознаграждения работникам
Перейдем к рассмотрению формирования объемов средств на оплату труда, которые должны затем распределяться между работниками в форме заработной платы по установленным соотношениям в оплате труда разного качества. Чтобы обеспечить жесткую зависимость размеров вознаграждения работников от конечных результатов работы предприятия, целесообразно установить местный (заводской) норматив от прибыли, в соответствии с которым образуется месячный фонд оплаты труда коллектива. Если в структуре предприятия несколько подразделении, то возникает проблема распределения единого заводского фонда оплаты труда на несколько индивидуальных ФОТ по каждому конкретному производственному подразделению. Формулы расчета заработной платы работников тогда будут иметь следующий вид:
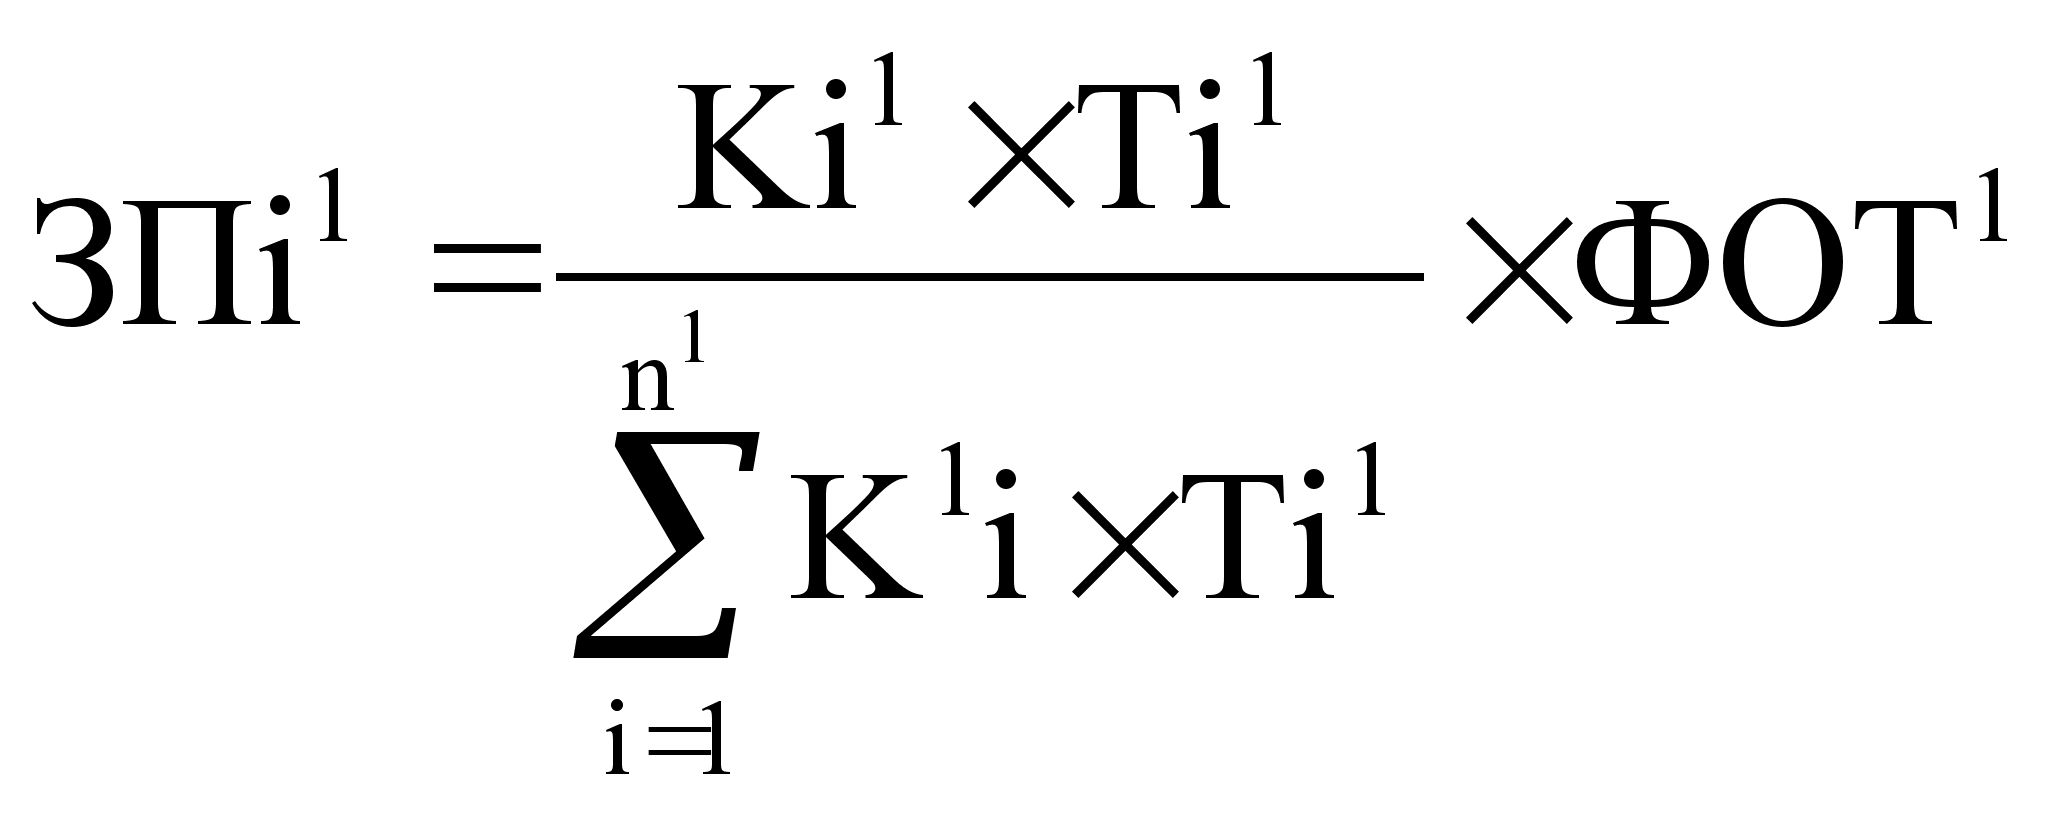
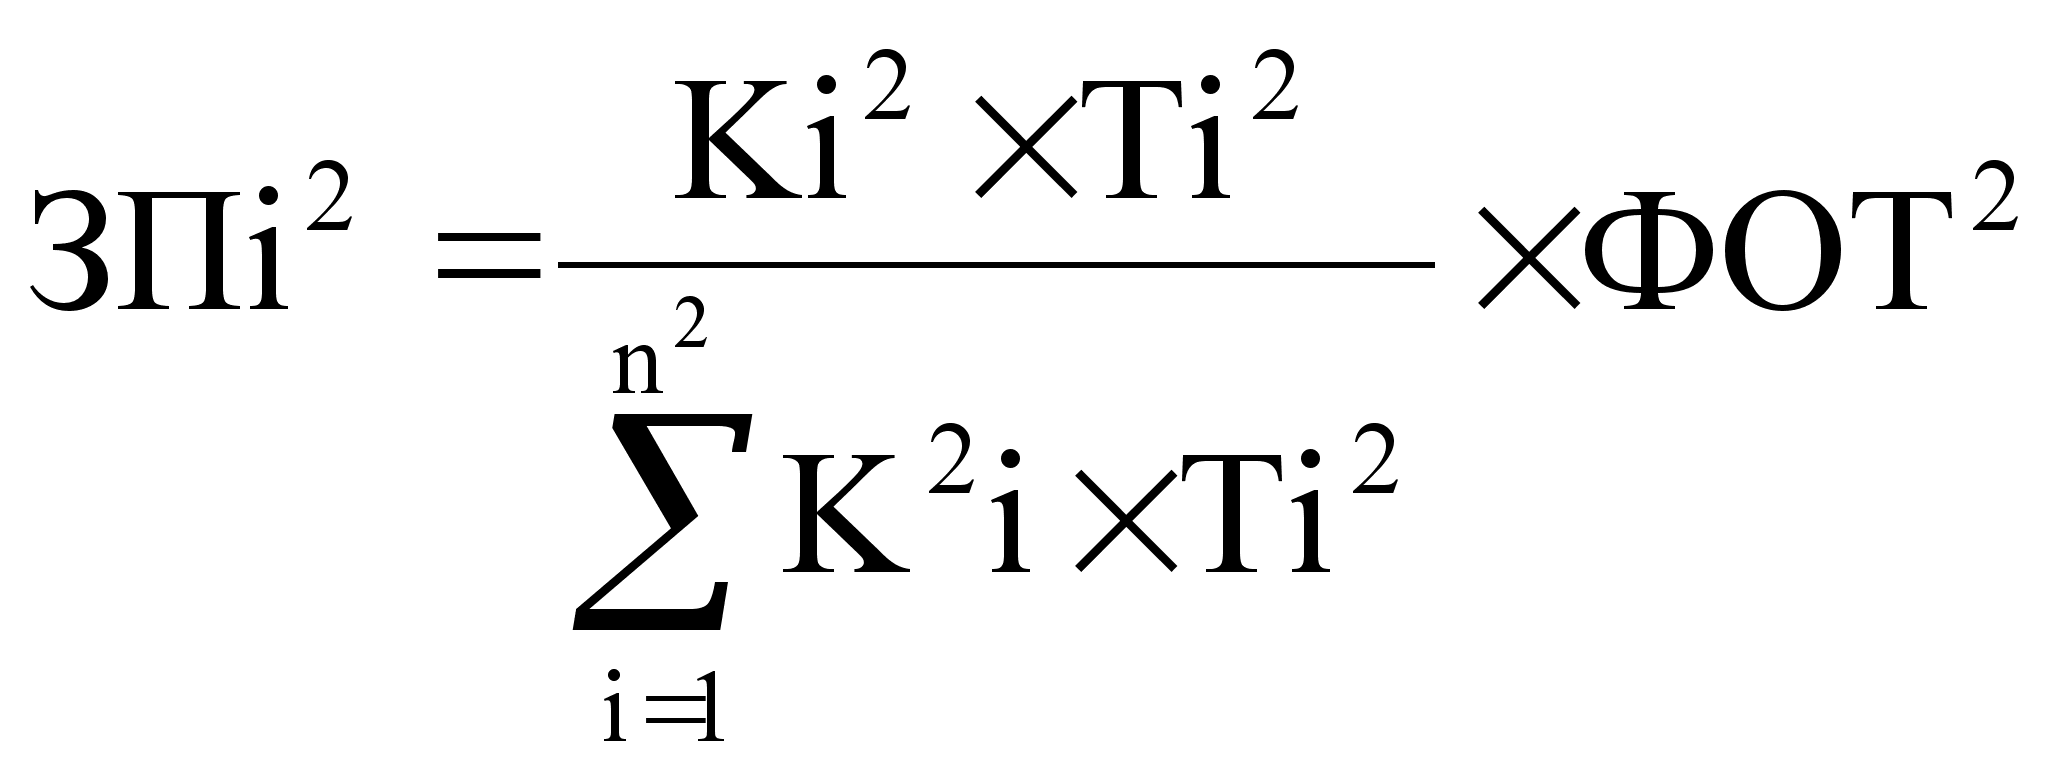 (3.3)
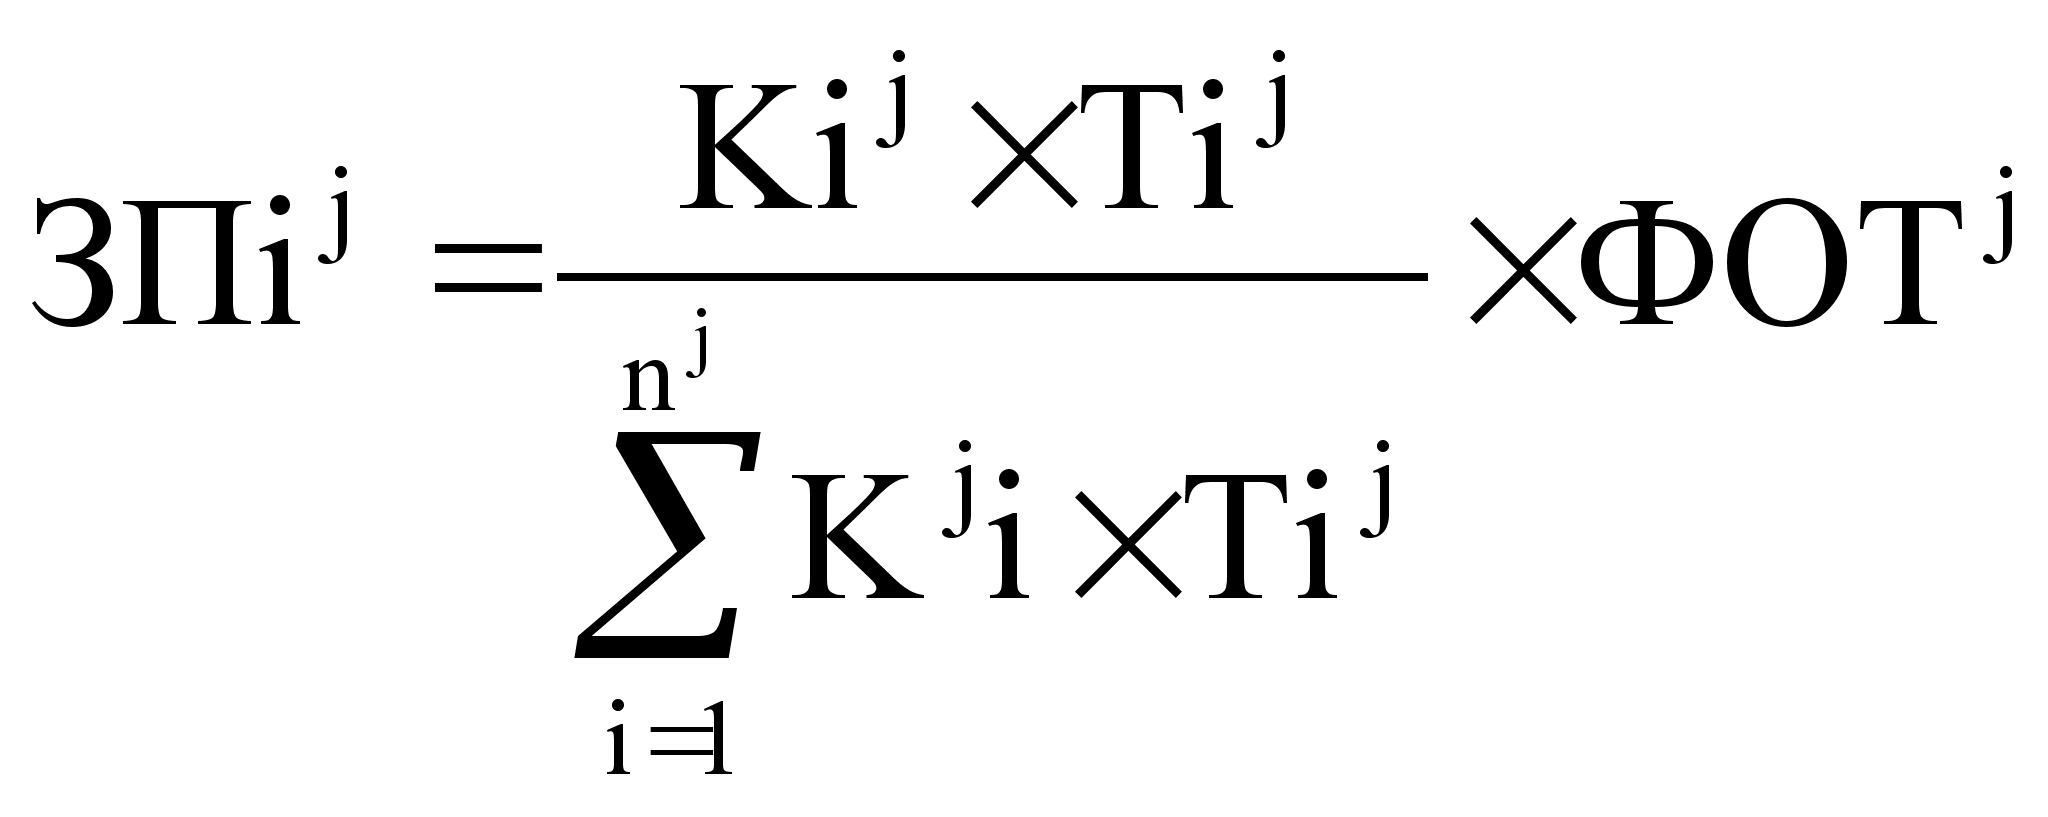
Где ЗП1i, ЗП2i, ЗПji – размер заработной платы соответственно 1,2…j подразделении;
К1i, К2i, Кji – значение Кi – для работников 1,2…j подразделении;
n1, n2, nj – численность работающих в 1,2…j подразделениях;
ФОТ1, ФОТ2, ФОТj – фонд оплаты труда 1,2…j подразделения;
Общий фонд оплаты труда должен быть равен сумме ФОТ по отдельным производственным подразделениям:
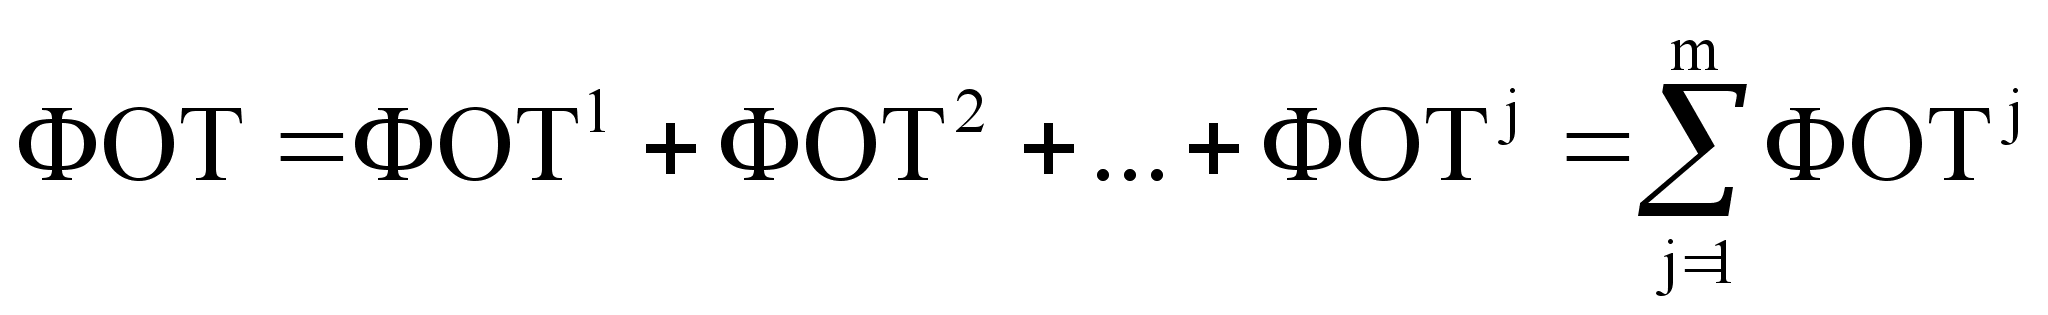
(3.4)
Где m – общее число производственных подразделении предприятия
Определенную сложность представляет разработка механизма формирования индивидуальных ФОТ производственных подразделении. Здесь возможны следующие варианты.
Можно использовать уже сложившиеся (если они есть) пропорции, например цех №1 10% общего ФОТ предприятия; заводоуправление - 20% и т.д.). Формировать индивидуальный ФОТ целесообразно так же:
по доле производственного подразделения в производимом предприятием конечном продукте (доходе, прибыли). Но данный вариант чаще всего неприемлем так как в структуре большинства крупных предприятии есть подразделения непосредственно не производящие продукцию, однако без них не может нормально функционировать процесс производства (в нашем случае это транспортный цех, хозяйственный цех, электроцех, теплоцех, очистные сооружения ).
по доле сумм Кi конкретного подразделения (их средних значении) в общей сумме Кi всего предприятия. Эту методику целесообразно применять в том случае, когда есть уверенность в высокой степени обоснованности сетки соотношении в оплате труда разного качества.
В условиях формирования единого фонда оплаты труда предприятия, распределяемого затем в соответствии с утвержденными «вилками» соотношении в оплате труда разного качества между работниками возможен вариант выделения одного-двух индивидуального ФОТ для каких либо конкретных подразделении, результаты работы которых не влияют или влияют опосредовано на итоги финансово-хозяйственной деятельности трудового коллектива (например в ОАО «НПЗ» таким подразделением может быть комбинат общественного питания). Их целесообразно определять в постоянных, твердофиксированных, абсолютных (в рублях) размерах .
Третий этап — издание приказа о переходе на новую модель оплаты труда, утверждение разработанного положения по бестарифной системе заработной платы и сетки соотношений, состава аттестационной комиссии. Комиссия с учетом предложении, поступивших от производственных подразделении и на основании положения о новой модели, утверждает каждому работнику предприятия конкретные «вилки» соотношении в оплате труда разного качества.
Четвертый этап - анализируется эффективность организации оплаты труда. Через определенное время после внедрения модели (например, спустя квартал или полугодие) на основе наблюдений, обследований, бесед с работниками, социологических и экспертных опросов целесообразно дать предварительную оценку действенности нововведения в системе организации материального стимулирования. При этом важно выявить недоработки и резервы в организации модели, внести соответствующие коррективы.
К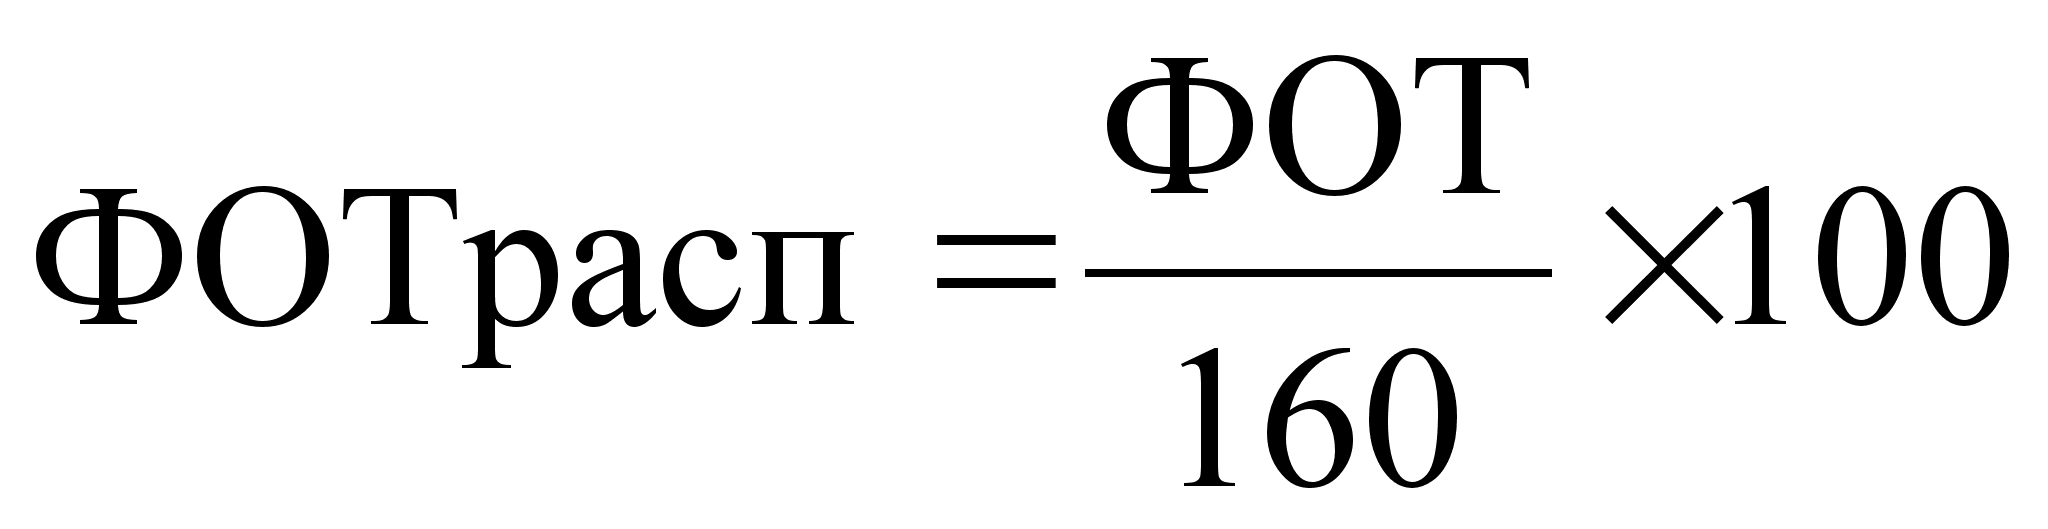 роме
фонда оплаты
труда источником
доходов работников
предприятий
ряда регионов,
как известно,
являются районные
коэффициенты
и северные
надбавки (для
ОАО «НПЗ» 60% к
тарифной ставке
или должностному
окладу). Как
быть и этом
случае, ведь
предлагаемая
модель оплаты
труда исключает
использовании
фиксированных
ставок и окладов.
Можно непосредственно
перед распределением
фонда оплаты
труда отнимать
определенную
часть для оплаты
данных коэффициентов
(для Красноярского
края - 60 %), тогда
формула приобретает
вид:
(3.5)
При окончательном начислении заработков работникам необходимо учесть и другие специфические особенности предприятия. Это несложно сделать. К ним, и частности, относятся работа в ночные смены, тяжелые и вредные условия труда и др. Учет ночных смен при расчете заработной платы может быть выражен в переводе их в дневные смены в соотношении 1 : 1,5 или 1:2. Например, 6 ночных смен при этом приравниваются к 9 или 12 дневным с соответствующей оплатой 9 или 12 рабочих смен. Неблагоприятные условия труда можно учитывать путем перевода работников в более высокую квалификационную группу, повышения значения Кi в диапазоне соответствующих «вилок» соотношении в оплате труда разного качества или корректировки рассчитанного по формуле заработка путем умножения его на определенный коэффициент (1,12; 1,24 и т. п.). [17]
3.2 РАЗРАБОТКА И ВНЕДРЕНИЕ БЕСТАРИФНОЙ ОПЛАТЫ ТРУДА НА ОАО «N-СКИЙ НПЗ»
Как было показано в первом подразделе данной главы внедрение бестарифной оплаты труда на предприятии должно включать следующие мероприятия:
Издания приказа по предприятию о подготовке к переходу на новую модель оплаты труда;
Определение средней почасовой оплаты труда для каждого работника предприятия
Определение минимальной почасовой ставки и расчет квалификационных коэффициентов для каждого работника
Определение «вилок» соотношении в оплате труда разного качества (работников разных квалификационных групп предприятия)
Разработка макета штатного расписания
Проведение аттестационной комиссии для установления базового коэффициента квалификационного уровня для каждого работника
Утверждение штатного расписания
Определение критериев, показателей и условии повышающих и понижающих базовый коэффициент квалификационного уровня
Издание приказа о переходе на новую модель оплаты труда, разработка положения о бестарифной системе заработной платы, его утверждение
Разработка учебной программы для работников предприятии, проведение «классов» по изучению концепции бестарифной модели оплаты труда и практических методик расчета заработной платы
Анализ эффективности новой организации оплаты труда, разработка если необходимо дополнительных мероприятии
Итак внедрение бестарифной оплаты труда начинается с издания приказа по предприятию о подготовке к переходу на новую модель оплаты труда, где излагаются основные причины перехода на бестарифную систему оплаты труда, главные мероприятия, которые необходимо провести, с указанием сроков и ответственных за их выполнение, утверждается состав комиссии по проведению подготовительной работы проект такого приказа дан в Приложении №1.
На втором этапе необходимо определить квалификационный коэффициент для каждого работника. За основу была взята Единая тарифная сетка применяемая на предприятии. Так как в ОАО “N-ский НПЗ” на данный момент существует развитая система доплат и поощрении, то все они должны учитываться при определении качества труда.
За основу принята средняя заработная плата за январь месяц 1998 года, но так как с момента определения квалификационных коэффициентов до внедрения бестарифной системы оплаты труда на предприятии предполагается временной лаг в три-четыре месяца, то все изменения должны учитываться при рассчете окончательного коэффициента.
Для определения коэффициента квалификационного уровня работника учитываются следующие основные выплаты : оплата по тарифным ставкам (сдельным расценкам) - для рабочих и оплата по должностным окладам - для специалистов, служащих, руководителей, а также отдельных рабочих, для которых установлены оклады вместо тарифных ставок; премии за основные результаты деятельности, выплаченные работникам по действующим системам премирования; надбавки за работу в многосменном режиме (если работники систематически работают посменно); доплаты за совмещение профессий, расширение зон обслуживания и аналогичные им выплаты; доплаты за повышенную интенсивность труда; доплаты за руководство бригадой; доплаты за условия труда (если они не включены в тарифные ставки и расценки и учитываются отдельно).
Все остальные выплаты - оплата за выслугу лет, доплаты за работу в неблагоприятных климатических условиях (районный коэффициент) и непрерывный стаж работы в районах Крайнего Севера и приравненных к ним районах, оплата сверхурочных работ, оплата простоя и брака не по вине работника, доплаты за отклонения от условий работы, предусмотренных технологическим процессом и аналогичные им выплаты - не учитываются при исчислении коэффициента квалификационного уровня. Так же не учитываются оплаты за руководство практикой и за временной совмещение обязанностей.
Расчет среднечасовой оплаты труда для рабочих и служащих представлены в таблицах 3.1 и 3.2
Для рабочих оплата труда которых производилась по сдельной и повременной форме при расчете использовалась часовая ставка оплаты труда.
Для служащих и рабочих, которым установлен должностной оклад, величину оклада необходимо предварительно поделить на 166,75 часов – среднегодовой месячный фонд рабочего времени, для получения средней почасовой оплаты труда.
Подобный расчет был проведен по всем подразделениям акционерного общества, он позволил определить, что средняя заработная плата работника с самым низким уровнем оплаты труда на предприятии составляет 2.645 рубля за час работы. Работникам, имеющим такую почасовую оплату, присваиваем квалификационный коэффициент равный 1 (единице)
Определим расчетные коэффициенты квалификационного уровня для каждого работника по формуле
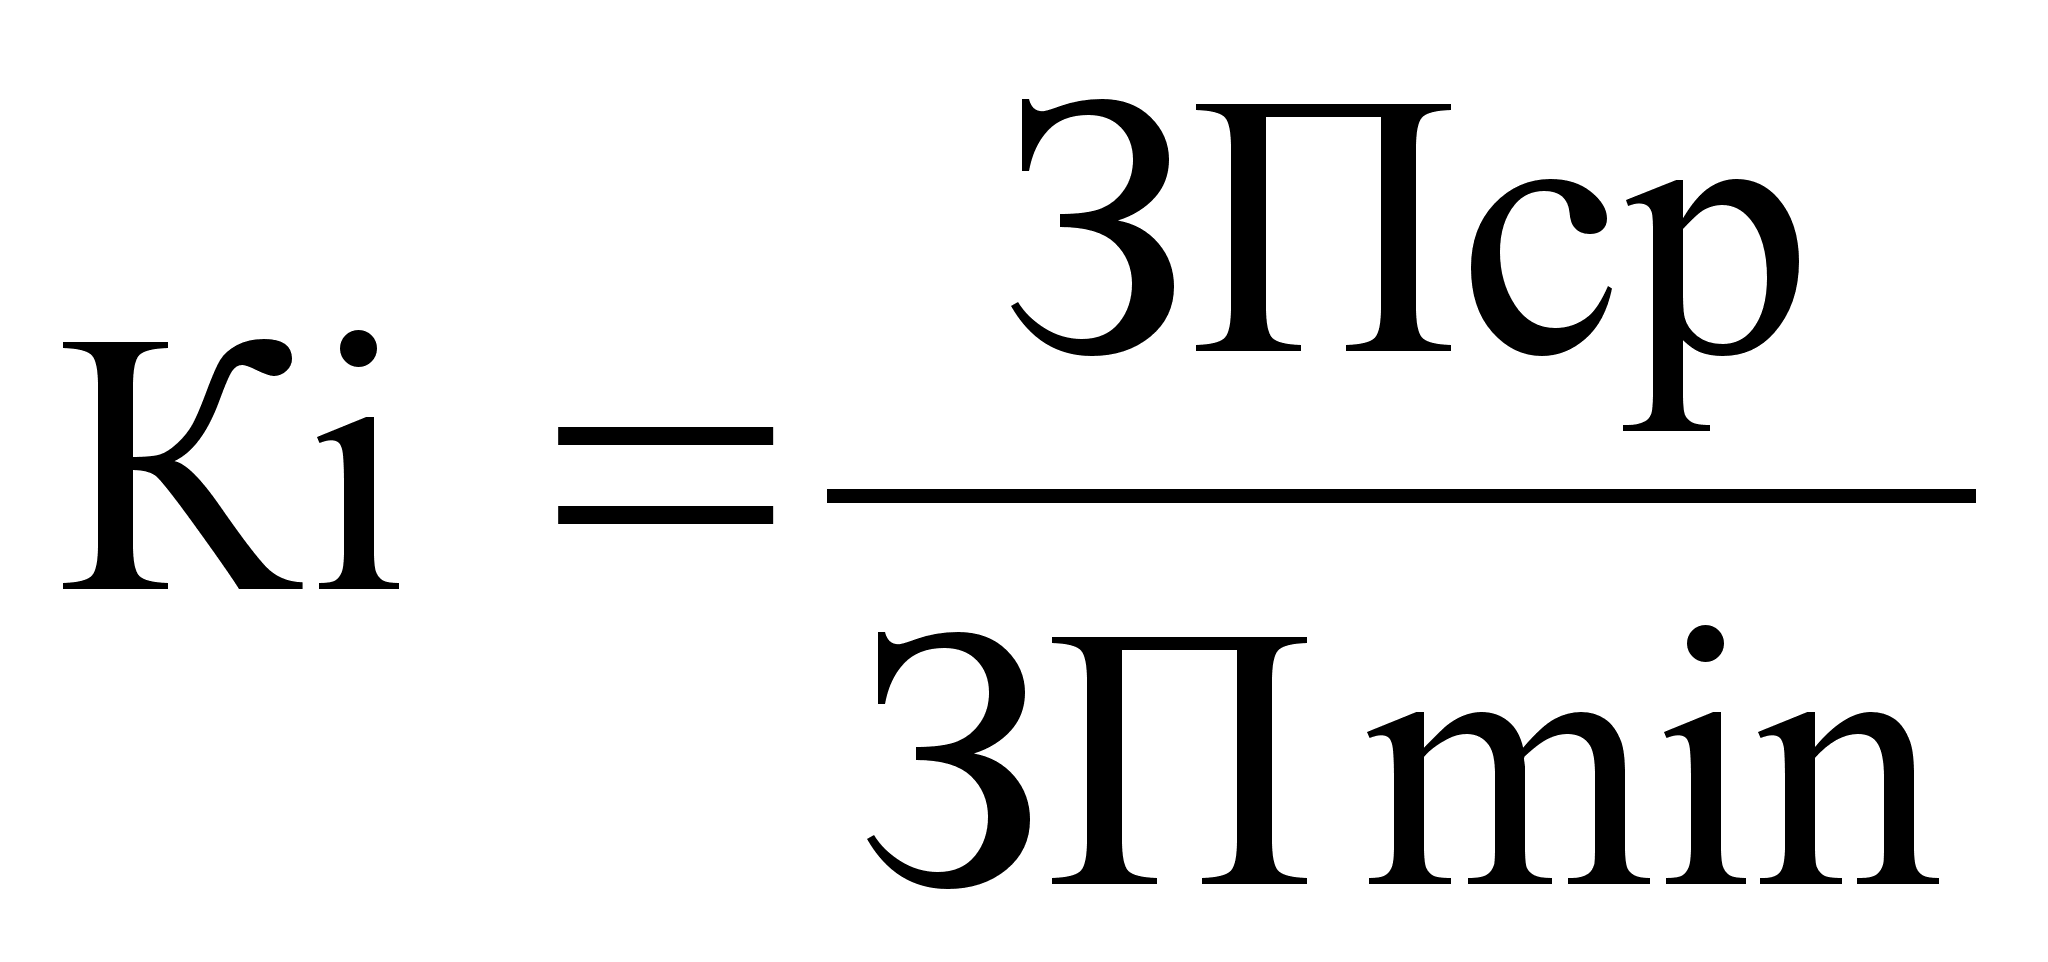
(3.6)
Где ЗПср – средняя заработная плата работника за период времени
ЗП min - что средняя заработная плата работника с самым низким уровнем оплаты труда на предприятии (2,645).
Рассчитанные коэффициенты квалификационного уровня приведены в таблицах 3.1 и 3.2 в колонках 14 для рабочих и 10 для служащих.
Следующий этап – разработка развернутой сетки соотношении в оплате труда работников разных квалификационных групп предприятия. То есть определяются наиболее характерные квалификационные группы и рассчитывается «вилка» квалификационных коэффициентов для каждой группы. Окончательный расчет представлен в таблице 3.3
| Таблица 3.3 | |
| Квалификационные коэффициенты работников ОАО " НПЗ ВНК " | |
| Наименование профессий должностей |
Диапазон квалификационных коэффициентов |
| 1 | 2 |
| Заместители генерального директора | 10,10-11,09 |
| Главные специалисты, заместители | |
| Главного инженера | 8,13-10,5 |
| Начальники отделов | 6,35-10,5 |
|
Зам. гл.специалистов, начальников отделов |
4,91-9,32 |
Начальники цехов |
6,35-9,33 |
| Зам.начальников цехов | 5,75-7,82 |
| Старшие механики | 4,07-6,2 |
| Механики | 4,43-5,28 |
| Начальники установок | 4,97-6,2 |
| Начальники лабораторий | 4,71-6,11 |
|
Начальники участков, парков, эстакад |
3,99-5,82 |
| Начальники смен | 3,81-5,43 |
| Старшие мастера | 3,58-5,16 |
| Мастера | 3,78-4,84 |
| Начальники секторов, бюро | 4,5-6,86 |
| Прочие руководители | 1,66-3,5 |
| Ведущие специалисты |
4,2-6,02 |
| Специалисты 1категории | 3,53-5,85 |
|
2 категории |
3,66-5,65 |
|
без категории |
3,01-5,16 |
|
Ведущие конструктора, технологи |
4,57-6,14 |
|
Конструктора, технологи 1категории |
3,92-5,89 |
|
Конструктора, технологи 2категории |
3,63-5,67 |
|
Конструктора, технологи 3категории |
3,53-5,18 |
|
Конструктора, технологи без категории |
3,10-5,17 |
| Техники | 2,94-3,89 |
|
Техники-технологи, конструктора |
3,00-3,91 |
| Ст. инспектор | 3,24-4,64 |
| Инспектор | 3,21-4, 62 |
| Служащие | 1,36-3.66 |
| Рабочие 6разряда | 3,66-5,32 |
| 5разряда | 3,01-5,18 |
| 4разряда | 2,8-4,82 |
| продолжение таблицы 3.3 | |
| 1 | 2 |
| 3разряда | 2,5-4,01 |
| 2разряда | 1,92-3,45 |
| 1разряда | 1,04-3,12 |
| без разряда |
1,00-3,02 |
Затем разрабатывается макет штатного расписания с диапазоном «вилок» оплаты труда для всех штатных единиц предприятия (Приложение 2).
Все работники предприятия проходят аттестационную комиссию и каждому присваивается базовый квалификационный коэффициент.
По всем подразделениям предприятия (отделам, цехам) раздаются опросные листы, с целью выявления критериев дооценки трудового вклада работников. На основании опросных листов для каждого подразделения разрабатывается и утверждается система критериев повышающих и понижающих базовый коэффициент квалификационного уровня работников данного подразделения.
Например, для отдела Автоматизированных систем управления производством и других отделов, специалисты которых заняты чисто инженерным трудом, система критериев может быть такой (табл.3.4).
Таблица 3.4
Система критериев дооценки трудового вклада специалистов
| Основные показатели, повышающие базовый коэффициент | Основные показатели, понижающие базовый коэффициент |
| 1 | 2 |
|
|
|
|
|
|
|
|
Примерные критерии дооценки трудового вклада для рабочих основных производственных цехов представлены в таблице 3.5:
Таблица 3.5
Система критериев дооценки трудового вклада рабочих
| Основные показатели, повышающие базовый коэффициент | Основные показатели, понижающие базовый коэффициент |
| 1 | 2 |
Основные цеха |
|
| 1. Выполнение сменных задании и месячных задании в заданном объеме; |
|
|
|
|
3. Нарушение трудовой и производственной дисциплины; |
|
4. Не соблюдение технологических режимов работы установки. |
|
Вспомогательные цеха (электроцех) |
|
| 1. Выполнение графика ППР | 1. Срыв выполнения графика ППР |
| 2. Высокое качество профилактических работ | 2. Выход из строя и простой оборудования по вине работника |
| 3. Выполнение функции отсутствующего | 3. Нарушение техники безопасности |
| 4. Стаж работы в данной должности свыше 5-и лет. | 4.Нарушение трудовой дисциплины |
Дооценку трудового вклада работника может проводит в отделах заводоуправления и цехах для цеховых специалистов - начальник отдела и начальник цеха. Для рабочих основных цехов – сменный мастер, механик цеха, начальник смены, начальник установки и т.д.
Целесообразно организовать в отделах выборную «тройку» представителей трудового коллектива для рассмотрения и утверждения дооценки трудового вклада каждого работника.
Следующим этапом внедрения бестарифной оплаты труда является издание приказа о внедрении бестарифной модели оплаты труда. Проект такого приказа представлен в Приложении №3.
Как уже было показано очень важно донести до каждого рабочего основы новой организации труда для этого необходимо провести классы экономической учебы. Примерная программа представлена в таблице 3.6
Таблица 3.6
Программа экономической учебы работников о принципах
организации, особенностях и путях эффективного использования на практике бестарифной модели оплаты труда
| Тема занятии | Форма занятии | Кол-во учебных часов | Ведущий занятия |
| 1 | 2 | 3 | 4 |
| Рыночным отношениям – новую организацию заработной платы | Лекция | 1 | Начальник ООТиЗ, работник ООТиЗ |
| Бестарифные модели оплаты труда: Российский опыт | Лекция | 2 | Начальник ООТиЗ, работник ООТиЗ |
| Концепция, основные элементы и принципы организации бестарифной модели оплаты труда, принятой к внедрению на предприятии | Лекция-дискуссия | 2-3 | Руководители производственных подразделении предприятия |
| Сетка соотношении в оплате труда разного качества | Практика | 2 | Руководители подразделении |
| Методика, порядок, критерии и показатели определения заработной платы конкретного работника в условиях бестарифной оплаты труда | Практика | 3 | Работники ООТиЗ |
| Пути и условия эффективного использования бестарифной модели оплаты труда на предприятии | Семинар-зачет | 2 | Руководители подразделении, работники ООТиЗ |
| Итого: 12-13 часов | |||
Последним этапом внедрения бестарифной оплаты труда является анализ эффективности организации оплаты труда по бестарифной модели. На основании проведенного анализа разрабатываются дополнительные мероприятия по совершенствованию бестарифной организации оплаты труда с учетом первых результатов ее использования на практике и изучения мнения работников завода об эффективности данной модели. Примерный вид анкеты опроса работников предприятия по изучению их мнения о новой бестарифной организации оплаты труда представлено в Приложении №4.
3.3 РАСЧЕТ ЗАРАБОТНОЙ ПЛАТЫ В УСЛОВИЯХ БЕСТАРИФНОЙ ОПЛАТЫ ТРУДА
От теоретических положении перейдем к практическому рассмотрению процесса распределения фонда оплаты труда в ОАО «N-ский НПЗ» по бестарифной модели оплаты труда
Прежде всего необходимо определить долю каждого подразделения в общем фонде оплаты труда предприятия, в примере рассмотренном в таблице 3.7 распределение ФОТ между подразделениями завода производится по уже сложившимся пропорциям (удельному весу ФОТ подразделения в ФОТ предприятия).
| Таблица 3.7 | ||
| Распределение общего фонда предприятия по подразделениям | ||
| Наименование подразделения | Удельный вес в ФОТ | Сумма |
| 1 | 2 | 3 |
| Цех № 1 | 9,8607 | 365923,17 |
| Цех № 3 | 5,1747 | 192031,55 |
| Цех № 5 | 7,9325 | 294371,41 |
| Цех № 6 |
6,4594 |
239704,96 |
| Цех № 7 | 6,3337 | 235038,98 |
| Цех № 8 | 2,4569 | 91174,18 |
| Цех № 9 | 10,7724 | 399757,65 |
| Цех № 10 | 2,9386 | 109048,66 |
| Цех № 11 | 4,7384 | 175840,53 |
| Цех № 12 | 1,5289 | 56738,06 |
| Цех № 14 | 2,3394 | 86814,96 |
| Цех № 15 | 2,5605 | 95016,90 |
| Цех № 16 | 3,9972 | 148334,20 |
| Лаборатория металлов и сварки | 0,2910 | 10798,19 |
| Метрологическая лаборатория | 0,2251 | 8354,07 |
| Лаборатория АСУТП | 0,7703 | 28586,90 |
|
Лаборатория по диагностике оборудования |
0,2616 | 9706,97 |
| ВГСО | 0,8809 | 32690,68 |
| Служба безопасности | 5,6298 | 208918,11 |
| Заводоуправление | 23,7209 | 880266,93 |
| К О П и Т | 0,7960 | 29537,25 |
| Продолжение таблицы 3.7 | ||
| 1 | 2 | 3 |
| Общежития | 0,1724 | 6398,90 |
| Профилакторий | 0,1586 | 5884,29 |
| Итого | 100,00 | 3710937,50 |
| ФОТ (общий) | 5937500 | |
| ФОТ (без средств на оплату районного и краевого коэффициента) |
3710937,5 |
|
Фонд каждого подразделения далее распределяется на более мелкие фонды участков или отделов, если последние фукционально не зависят друг от друга. Так ФОТ Цеха №1 распределится следующим образом
-
Таблица 3.8
Распределение ФОТ по цеху №1 Участок Сумма ФОТ 1.Установка ЭЛОУ -АТ ( С-100 ) 69769,4914 2.Секция -200 65562,6325 3.Секция - 300 49075,4235 4.Секция -400 41852,4995 5.Газовая компрессорная 30096,2828 6.АКС и ЦВК 32013,507 7.Промежуточный парк 26027,3536 8.Цеховый персонал 3255,14332 9.ИТР цеха 48270,833 Итого 365923,17
Теперь можно произвести расчет заработной платы по работника, чьи квалификационные коэффициенты приводились выше. Расчет представлен в таблице 3.9
Приведенный пример наглядно демонстрирует простоту расчета заработной платы при применении бестарифной оплаты труда. Полностью исключаются множество премии и доплат, значительно упрощается труд бухгалтера расчетной группы бухгалтерии.
3.4 ОБОБЩАЮЩИЕ ВЫВОДЫ ПО ВНЕДРЕНИЮ БЕСТАРИФНОЙ ОПЛАТЫ ТРУДА
Модель бестарифной оплаты труда рассмотренная в дипломной работе - синтез отечественного и зарубежного опыта в разработке систем материального стимулирования. В частности, используется идея долевого распределения заработанных средств между работниками предприятий, воплощенная в бестарифных моделях оплаты труда, применяемых в МНТК «Микрохирургия глаза», на Вешкинском комбинате торгового оборудования и других предприятиях. Она учитывает прогрессивные элементы организации систем оплаты труда на французских предприятиях. Во Франции традиционно используется широкий диапазон «вилок» окладов работников. С помощью механизма установления конкретных значений Кi из диапазона «вилок» соотношении в оплате труда разного качества в предлагаемой модели можно учитывать квалификацию, опыт, стаж работника и его фактический трудовой вклад, отдачу, конечный результат. Органическое сочетание и единство этих показателей—суть современных японских систем оплаты труда, которые вытесняют традиционную систему «пожизненного найма», когда при начислении вознаграждения учитывается лишь стаж работника. Наконец, правильное использование данной модели на практике может позволить устанавливать обоснованные соотношения в оплате труда разного качества, выделяя при этом, по опыту США, приоритет специалистов, инженеров, непосредственно определяющих научно-технический прогресс.
И еще один немаловажный аспект. Думается, что бестарифная оплата труда может стать своего рода гарантом от потенциально возможных забастовок работников предприятий из-за низкого уровня их заработков, что является достаточно распространенным явлением в настоящее время. Ведь теперь нет фиксированных, заранее установленных вознаграждении. Их фактический размер зависит от вклада работника и результатов деятельности предприятия. Поэтому волнения возможны, если работников не обеспечат нормальными условиями для высокопроизводительного труда, а это— обязанность администрации, и трудящиеся ее выполнения вправе требовать.
Теперь размер заработка работника существенно зависит от его вклада, степени реализации способностей. Здесь уже нет места принципу: хорошо или плохо работаешь, все равно получишь 1000 или 1500 руб. Действует другой принцип: кто хорошо работает—тот и много зарабатывает.
Вероятно, в предложенной концепции оплаты труда не все идеально. И одно «замечание» при всем желании реализовать не удастся. Суть его такова: «А как же при такой оплате труда ответить на вопрос—сколько получаешь?». Действительно, на такой вопрос однозначно ответить невозможно. Когда есть гарантированные ставка или оклад пусть и минимальные, не составляет труда почти точно сказать, сколько получишь завтра, послезавтра, через месяц, год и т. д., еще не зная, как сработаешь сам и какие будут итоги работы предприятия. В условиях бестарифной модели оплаты труда заработок каждого работника полностью зависит прежде, всего от спроса на производимую предприятием продукцию, ее качества и конкурентоспособности, результатов работы н финансового положения трудового коллектива. Наконец, размер его вознаграждения зависит не только от квалификации и потенциальных возможностей работника, но и от реального, фактического трудового вклада. Поэтому предсказать заранее, как все сложится и сколько получишь «на руки», рискованно и бесперспективно. А ответить на вопрос, сколько получаешь, все же можно так: «Получаю в зависимости от результатов своего труда и коллектива в целом». Такой ответ отражает вполне нормальное состояние, адекватное рыночным отношениям.
Расширение самостоятельности предприятия в определении размеров заработной платы, а также средств, направляемых на потребление, в том числе на оплату труда, создает дополнительные реальные возможности и условия для повышения стимулирующей роли бестарифной организации труда в росте результативности производства и максимальной реализации способностей работников.
ЗАКЛЮЧЕНИЕ
В дипломной работе были показано современное состояние оплаты труда в России, выявлены основные проблемы в этой сфере: низкий уровень оплаты труда, задержки с выплатой заработной платы, разбалансированность структура оплаты труда: надтарифная часть на многих предприятиях в несколько раз превышает тарифную долю заработка работника.
Рассмотрен зарубежный опыт и передовые отечественные разработки. Сделан вывод о необходимости замены широко распространенной, устаревшей, низко эффективной модели оплаты труда, которая в значительной мере сдерживает реализацию потенциала работников и их коллективов, тормозит развитие экономики, на более прогрессивную.
Рассмотрение положения в сфере оплаты труда в ОАО «N-ский НПЗ» позволило отметить, что на данном предприятии нашли отражение проблемы, распространенные в стране. Заработная плата в акционерном обществе, не утратив своей воспроизводственной функции (уровень заработной платы превышает прожиточный минимум по N-ому району в 4,77 раза), во многом потеряла свою стимулирующую функцию. Всевозможные премии, доплаты и надбавки утратили стимулирующую роль и превратились по сути в механическую прибавку к тарифным ставкам и должностным окладам, как правило, не связанную с результатами труда. Более того, они настолько усложнили организацию заработной платы, что она стала недоступной для понимания, для многих категории работников применяется по 5-7 различных доплат к тарифу.
Как альтернатива устаревшим системам оплаты труда в работе была рассмотрена бестарифная модель оплаты труда, которая не является изобретением нового времени, в России она применялась и в советский период, в литературе встречаются примеры внедрения этой системы на предприятиях (Вешкинский комбинат торгового оборудования). Но современное положение в экономической и социальной сфере благоприятствуют применению этой формы оплаты труда.
Бестарифная модель оплаты труда, как было показано, позволяет избавиться от уравнительности, преодолеть противоречие между интересами отдельного работника и предприятия в целом. Способствует развитию инициативы, стремлению работника повышать свой квалификационный и образовательный уровень.
В условиях бестарифной модели оплаты труда заработок каждого работника полностью зависит прежде, всего от спроса на производимую предприятием продукцию, ее качества и конкурентоспособности, результатов работы н финансового положения трудового коллектива. Во многом влияют на окончательный заработок реальный, фактический трудовой вклад каждого работника.
Применять эту систему можно как для расчета заработной платы рабочих, так и для специалистов. При правильной организации, грамотно разработанной системе критериев данная система легко воспринимается работниками предприятия, стимулирует их стремление к высокопроизводительному труду.