Совершенствование оплаты труда на примере промышленного предприятия
Р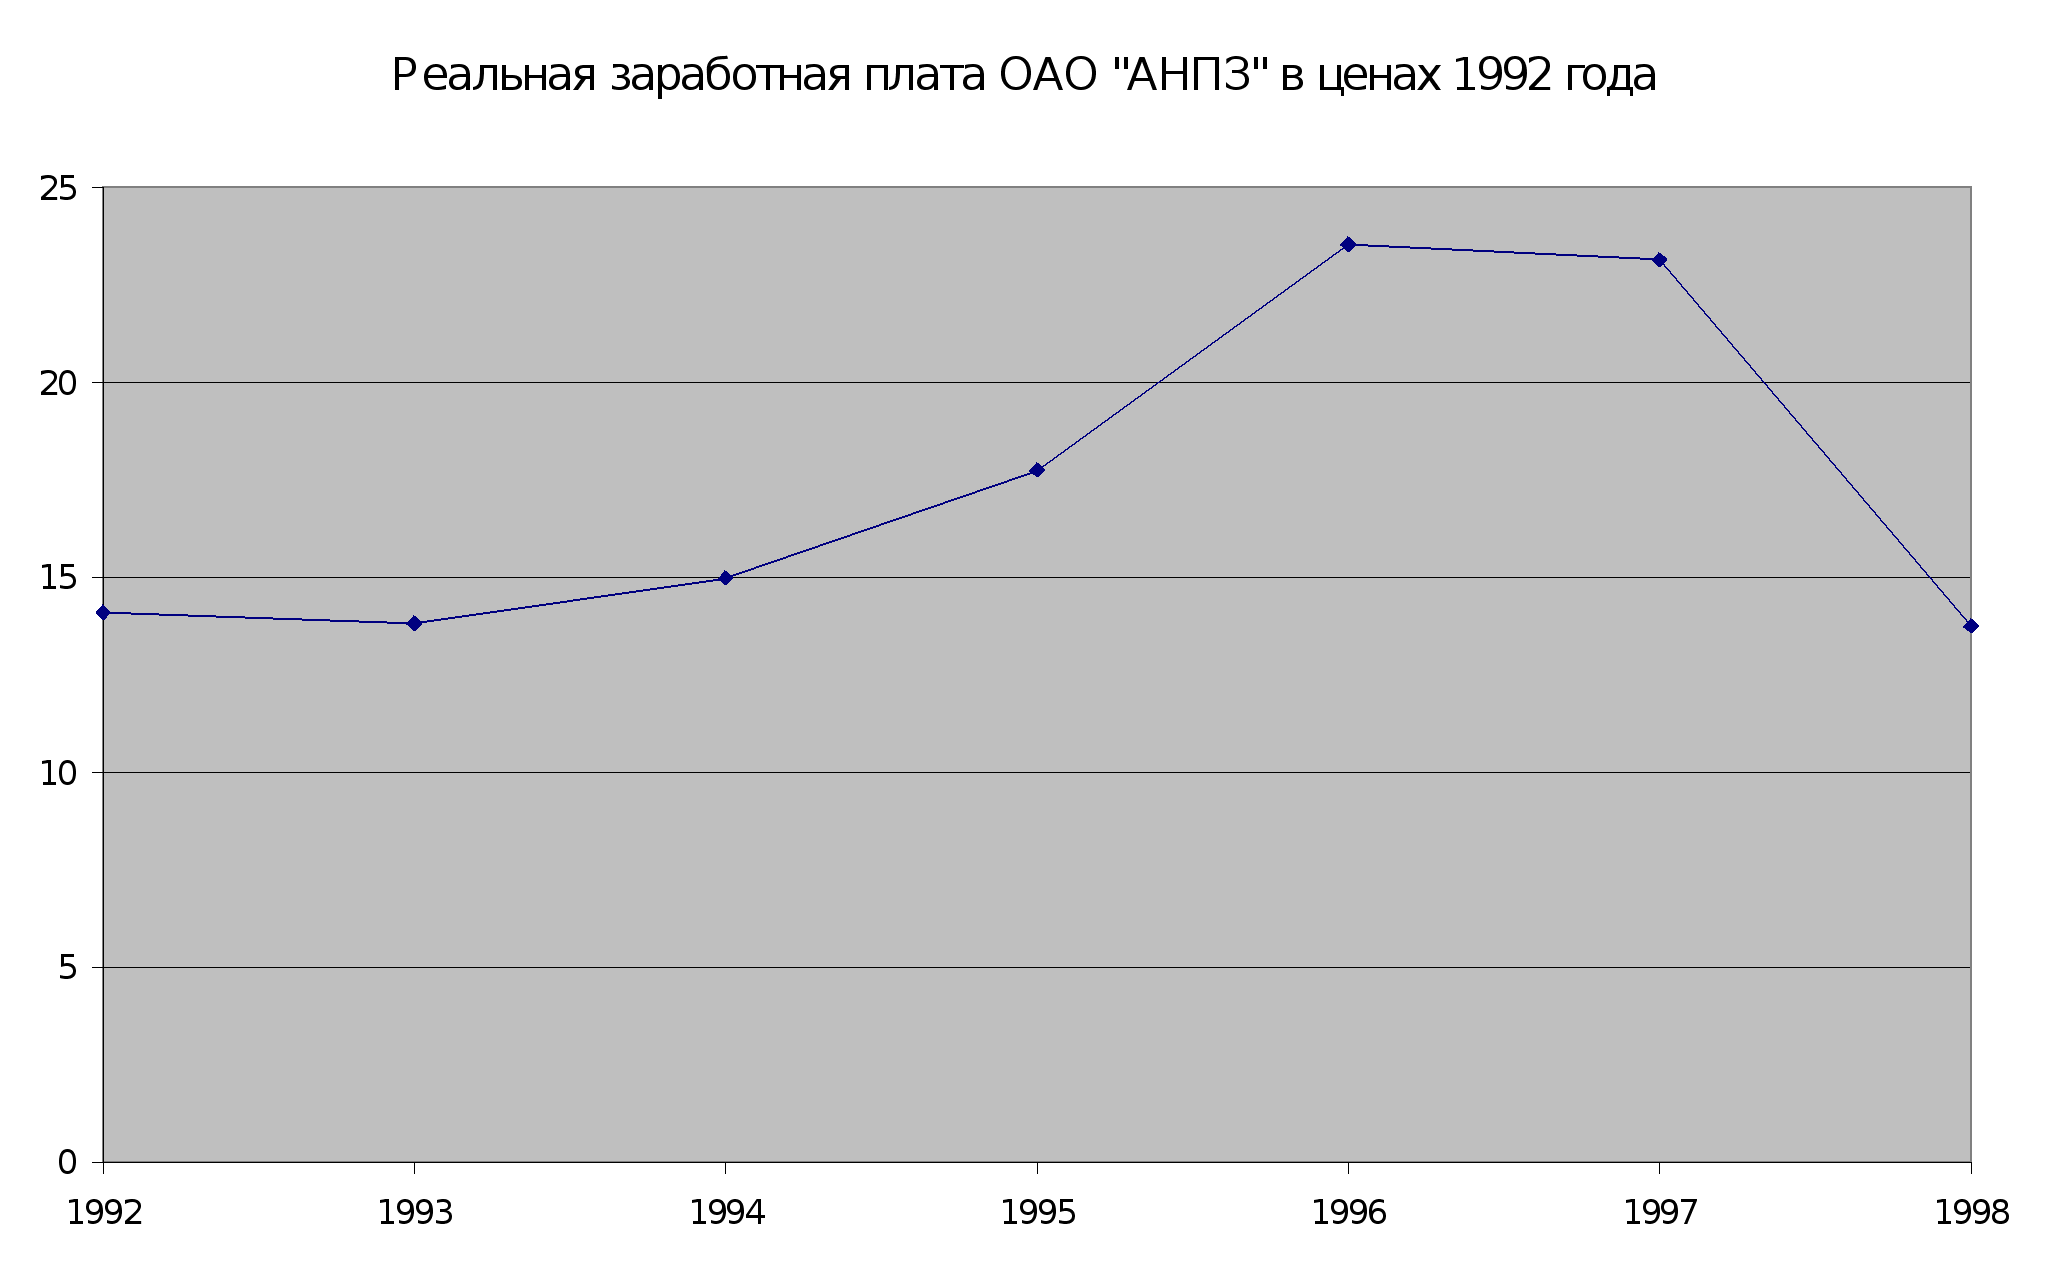
исунок
2.5
В период с 1992 по 1996 год наблюдался рост реальной заработной платы работников предприятия, в 1996 году рост заработной платы в ОАО «НПЗ» ненамного отставал от индекса потребительских цен в результате реальная заработная плата понизилась на 0,4 рубля. В 1998 году наблюдается резкое падение уровня реальной заработной платы. Это связано в первую очередь с общероссийским кризисом (17 августа 1998 года), когда произошел резкий «обвал» национальной валюты и выросли цены как на импортные товары и продукты, так и на товары первой необходимости. Надо отметить что резкое снижение реальной заработной платы связано так же с тем, что за последние четыре месяца 1998 года заработная плата работникам акционерного общества не была проиндексирована.
Анализ состава фонда заработной представлен в таблице 2.6
| Таблица 2.6 | |||||||
| Анализ состава фонда заработной платы промышленного персонала | |||||||
| ПОКАЗАТЕЛИ | 1997 | 1998 | |||||
| Млн.руб |
% к итогу |
млн.руб | % к итогу | ||||
|
Фонд заработной платы всего |
83 213,7 | 100 | 83 630,0 | 100 | |||
| Заработная плата по сдельным расценкам | 1922,236 | 2,31 | 1890,038 | 2,26 | |||
|
Повременная заработная плата по тарифным ставкам и окладам |
19738,29 | 23,72 | 21551,45 | 25,77 | |||
|
Премии за счет всех источников выплат к тарифному фонду |
16309,89 | 19,6 | 17855,01 | 21,35 | |||
|
Выплаты по районным коэффициентам к тарифному фонду |
14437,58 | 17,35 | 14802,51 | 17,7 | |||
|
Оплата ежегодных и дополнительных отпусков |
8404,584 | 10,1 | 6355,88 | 7,6 | |||
|
Северные надбавки к тарифному фонду |
13905,01 | 16,71 | 14150,2 | 16,92 | |||
|
Прочие виды оплаты труда |
7197,985 | 8,65 | 5829,011 | 6,97 | |||
|
Материальная помощь, включающая дополнительную сумму к отпуску |
1298,134 | 1,56 | 1120,642 | 1,34 | |||
Анализируя данные табл.2.6, необходимо отметить, что доля тарифного фонда, который, как известно, служит базой для оценки результатов труда, составила в общем фонде заработной платы в 1997 году 2,31+23,72=26,03%, а в 1998 году 2,26+25,77=28,03%. Соотношение суммы премии и суммы тарифа составляет 0,75, это достаточно высокий показатель, и надо отметить, что случаи снижения премиального фонда на предприятии чрезвычайно редки в течении 1998 года такое случалось только один раз - в сентябре месяце, после августовского кризиса, когда предприятие в результате недопоставок нефти на переработку, снижения курса рубля и падения мировых цен на нефтепродукты, не было достаточно загружено и снизило показатели по переработке. В других случаях снижение процента премии происходит только в случае грубого нарушения трудовой дисциплины, в результате многие работники предприятия воспринимают получение месячной премии как нечто само собой разумеющееся. Северная надбавка и районный коэффициент так же являются гарантированной частью оплаты труда. Районный коэффициент законодательно установлен на уровне 30%. Что касается северных надбавок, в условиях, когда приток новых работников идет в основном из жителей города N-ска, выпускников учебных заведении города Красноярска, практически все работники, за редким исключением, при устройстве на работу имеют 30% северную надбавку.
Неполное выполнение заработной платой своих функции и прежде всего стимулирующей, указывает на необходимость пересмотра тарифных ставок и всей системы оплаты труда на предприятии.
2.3 АНАЛИЗ ТОВАРНОЙ ПРОДУКЦИИ И ВЫРАБОТКИ НА ОДНОГО РАБОТНИКА ППП
Предварительно необходимо сказать несколько слов об условиях работы предприятия. Советом Директоров ОАО "НК" – в то время головной компании по отношению к анализируемому предприятию, 26.11.96 года было принято решение о переводе предприятий компаний на давальческую схему работы. Поэтому большая часть сырой нефти уже в 1997 году (таблица 2.7) поставлялась по давальческой схеме, меньшая по прямым договорам с поставщиками нефти.
| Таблица 2.7 | |||||
| Переработка нефти на ОАО "N-ский НПЗ" | |||||
| (тыс.тонн) | |||||
| Поставки | 1997 | 1998 | |||
| Количество | Удельный вес,% | Количество | Удельный вес,% | ||
|
По покупной схеме |
1 594,65 | 27,70% | 166,0 | 3,33% | |
| По давальческой схеме | 4 162,27 | 72,30% | 4 823,4 | 96,67% | |
| Итого |
5 756,93 |
100% | 4 989,40 | 100% | |
В 1998 году решением внеочередного собрания акционеров управление ОАО «НПЗ» было передано в ведение компании ОАО «ЮКОС - РМ». С этого года предприятие практически полностью перешло на давальческую схему работы. В этих условиях предприятие получает деньги только за указание услуг по переработке нефти. И хотя в натуральном выражении товарная продукция ОАО «НПЗ» уменьшилась только на 13 % (87% от показателя 1997 года), объемы товарной продукции в денежном выражении резко упали (табл.2.8), 38% от показателя 1997 года. Поэтому, для верного представления об изменении выработки на одного работника ППП необходим пересчет товарной продукции предприятия за 1998 год в условиях 1997 года.
.
| Таблица 2.8 | |||||||
|
Товарная продукция ОАО "N-ский НПЗ" |
|||||||
| Показатели | Ед.изм. | 1997 | 1998 | Изменение | |||
|
Абсолютное |
Темп роста, % | ||||||
| Переработка сырой нефти | тыс.т | 5760 | 4989 | -771 | 86,61 | ||
| Товарная продукция без налогов | тыс.руб. | 1 291 000 | 485 687 | -805313 | 37,62 | ||
|
Товарная продукции на 1 тонну переработанной нефти |
тыс.руб/т | 224 | 97 | -127 | 43,3 | ||
| Товарная продукция в условиях 1997 года | тыс.руб. | 1 291 000 | 1 118 284 | -172716 |
86,62 |
||
Расчет выработки товарной продукции на одного работника ППП представлен в таблице 2.9
| Таблица 2.9 | |||||
| Выработка и среднемесячная заработная плата одного работника ППП | |||||
| Показатели | Ед.изм. | 1997 | 1998 | Изменение | |
|
Абсолютное |
Темп роста,% | ||||
| Товарная продукция без налогов | тыс.руб. | 1291000 | 485687 | -805313 | 37,62% |
|
Товарная продукция в условиях 1997 года |
тыс.руб. | 1 291 000 | 1 118 284 | -172716 | 86,62% |
| Численность ППП | чел | 2862 | 2741 | -121 | 96% |
|
Выработка одного работника ППП |
Тыс.руб/чел | 451,08 | 407,98 | -43 | 90% |
|
Среднемесячная заработная плата работник ППП |
Руб | 2422,947 | 2542,56 | 119,62 | 104,94% |
Как видно из таблицы выработка на одного работника ППП в 1998 году, даже после пересчета в условиях 1997 года составила только 90% от уровня 1997 года. Тогда как среднемесячная заработная плата одного работника составила 104,97% от уровня 1997 года, то есть немного выросла. Таким образом, анализ показывает, что заработная плата рабочих и служащих никак не связана с результатами работы предприятия, практически утратила свою стимулирующую функцию и требует пересмотра.
2.4 АНАЛИЗ ФАКТИЧЕСКОЙ СМЕТЫ ЗАТРАТ НА ПЕРЕРАБОТКУ НЕФТИ
Как уже упоминалось выше, до 1996 года предприятия работало на покупном сырье. Так переработка нефти является материало- и энергоемким производством, основную долю в себестоимости продукции до перехода на давальческую схему составляли – сырье, материалы, электроэнергия. Доля заработной платы c отчислениями колебалась в пределах 3-5% от полной себестоимости товарной продукции. Поэтому хотя мероприятия по совершенствованию оплаты труда на предприятии планировались и претворялись в жизнь, они не давали заметного экономического эффекта. Предприятие неизменно полностью обеспечивалось сырьем, так как в стране существовали законы ограничивающие экспорт нефти. К тому же в условиях валютного коридора, ограниченного курса доллара и высоких тарифов на перевозку/перекачку нефти и нефтепродуктов, экспорт часто оказывался убыточным, хотя и служил неизменным источником пополнения оборотных средств.
В условиях работы по давальческой схеме положение полностью изменилось. Как показывает анализ сметы затрат на производство товарной продукции в 1996-1998 годах (табл.2.10) Доля заработной платы и отчислении в 1998 году составила 24,82% от полной себестоимости товарной продукции. Если раньше независимо от того простаивал завод или работал на полную мощность, заработная плата работников оставалась неизменной, то в условиях работы по давальческой схеме такое положение экономически невыгодно, акционерное общество не может гарантировать своим работникам неизменный фонд оплаты труда.
| Таблица 2.10 | ||||||
| Сравнительные данные по себестоимости товарной продукции | ||||||
| Элементы затрат | 1996 г. | 1997 | 1998 | |||
| Млн. руб. | Уд.вес, % | Млн. руб. | Уд.вес, % | Млн. руб. | Уд.вес, % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Сырье ( нефть ) в т.ч.: | 1 740 040 | 81,22% | 774 014 | 59,84% | 51 996 | 11,55% |
| 1а) Топливо | 85 052 | 3,97% | 53 388 | |||
|
2. Услуги промышленного характера |
2 466 | 0,12% | 2 685 | 0,21% | 6 740 | 1,50% |
|
3. Вспомогательные материалы |
45 585 | 2,13% | 53 315 | 4,12% | 51 133 | 11,36% |
| а) катализаторы | 167 | 0,01% | 328 | 0,03% | 414 | 0,09% |
| б) реагенты | 11 766 | 0,55% | 25 681 | 1,99% | 18 845 | 4,19% |
|
в) вспомогательные материалы |
32 161 | 1,50% | 25 482 | 1,97% |
30 637 |
6,80% |
|
г) износ малоценного инвентаря |
1 491 | 0,07% | 1 824 | 0,14% | 1 237 | 0,27% |
| 4. Энергия со стороны | 53 609 | 2,50% | 61 828 | 4,78% | 48 493 | 10,77% |
| а) электроэнергия | 34 771 | 1,62% | 45 244 | 3,50% | 44 403 | 9,86% |
| б) вода | 18 838 | 0,88% | 16 584 | 1,28% | 4 090 | 0,91% |
|
5. Итого материальные затраты |
1 841 700 | 85,97% | 945 235 | 73,07% | 109 869 | 24,40% |
|
6. Заработная плата основная и дополнительная |
74 733 | 3,49% | 79 671 | 6,16% | 80 773 | 17,94% |
|
7 Отчисления на социальные нужды (с фонда заработной платы) |
28 418 | 1,33% | 31 218 | 2,41% | 30 956 | 6,88% |
| 8. Амортизация основных фондов | 69 914 | 3,26% | 72 749 | 5,62% | 72 503 | 16,10% |
| 9. Ремонтный фонд | 38 158 | 1,78% | 77 700 | 6,01% | 32 356 | 7,19% |
|
Продолжение таблицы 2.10 |
||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 10. Прочие расходы | 111 691 | 5,21% | 118 288 | 9,14% | 69 305 | 15,39% |
|
11. Итого затрат на производство |
2 164 614 | 1 324 863 | 395 762 | |||
| 12. Полная себестоимость ТП | 2 142 285 | 100 | 1 293 562 | 100% | 450 259 | 100% |
Необходима такая форма оплаты труда, при которой заработная плата отдельного работника полностью зависела от результатов работы всего предприятия. Обеспечивая при этом социальную справедливость при распределении заработанного фонда заработной платы
2.5 ОБОБЩАЮЩИЕ ВЫВОДЫ ПО АНАЛИЗУ ОРГАНИЗАЦИИ ОПЛАТЫ ТРУДА
В настоящее время на предприятии преобладают достаточно устаревшие формы оплаты труда повременная и сдельная. Основной системой оплаты труда является система оплаты по тарифу, с применением различных премии и надбавок.
Размер заработной платы на предприятии соответствует условиям «удовлетворительной оплаты труда» и обеспечивает выполнение зарплатой воспроизводственной функции. В то же время эта функция в 1998 году была ослаблена, так как рост потребительских цен в 1998 году обгонял рост заработной платы в ОАО «НПЗ» и реальная заработная плата в этом году упала почти в 2 раза.
Как и в целом по России структура оплаты труда в акционерном обществе разбалансированна: надтарифная часть в 2,5 раза превышает тарифную долю заработка работника. Доля тарифного фонда в общем фонде заработной платы в 1998 году - 28 %. Сумма различных премии составляет 75-76 % от суммы тарифа, причем размер премии слабо зависит от результатов работы предприятия и воспринимается большинством работников как обязательная часть заработка.
Анализ выработки на одного рабочего ППП выявил снижение данного показателя на фоне роста среднемесячной заработной платы. Это указывает на утрату заработной платой её стимулирующей функции.
В связи с изменением условии работы предприятия – переходом от покупной схемы работы к давальческой доля заработной платы и отчислении с фонда заработной платы в фактической себестоимости товарной продукции выросла с 5 % до 25%, что указывает на необходимость более эффективного и рационального использования фонда оплаты труда.
Все это указывает на необходимость реформирования оплаты труда с целью обеспечения взаимосвязи размеров вознаграждения работников с результатами производственной деятельности в условиях рыночной экономики при негарантированном, динамичном фонде оплаты труда.
3. РАЗРАБОТКА И ВНЕДРЕНИЕ БЕСТАРИФНОЙ МОДЕЛИ ОПЛАТЫ ТРУДА
3.1 КОНЦЕПЦИЯ И МЕТОДИКА РАЗРАБОТКИ БЕСТАРИФНОЙ МОДЕЛИ ОПЛАТЫ ТРУДА
В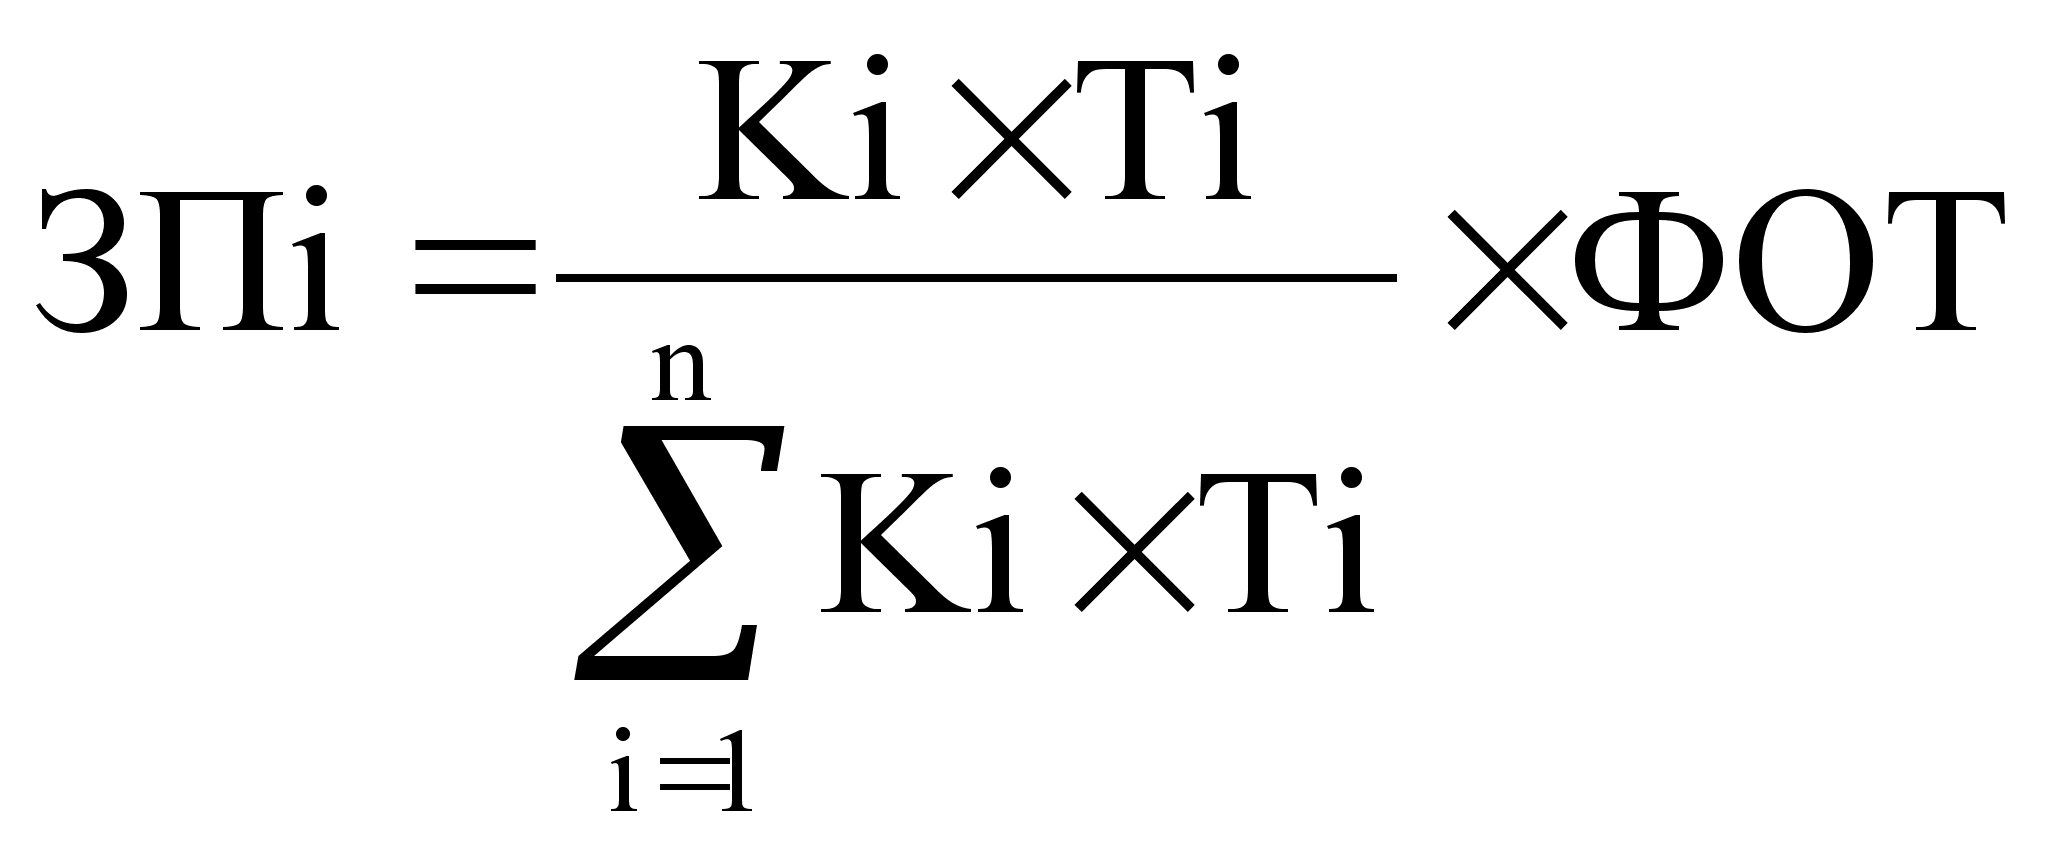 основе предлагаемой
бестарифной
модели организации
заработной
платы – соотношения
в оплате труда
разного качества
в зависимости
от квалификационных
групп работников,
разрядов, профессии,
должностей
и т.д. С учетом
данных соотношении
и следует затем
распределять
средства,
предназначенные
на оплату труда
(ФОТ), между
работниками,
используя для
этого следующую
формулу расчета
размеров заработной
платы
(3.1)
где ЗПi— размер заработной платы i-го работника;
n — общая численность работников предприятия;
Кi — коэффициент, показывающий, во сколько раз оплата труда данного (i-го работника выше минимальной;
Тi — количество рабочего времени отработанного работником в период за который производится оплата.
Данная формула показывает, какую долю единого фонда оплаты труда должен получить конкретный работник согласно его квалификационному уровню и качеству труда. Причем соотношения в оплате труда работников различных категории (Ki) не должны быть «точечными». Их целесообразно устанавливать в виде «вилок» с достаточно широким диапазоном, что позволит более активно стимулировать творческий, эффективный труд, ответственное отношение работников к своим обязанностям на производстве. Конкретные размеры соотношений в заданном их интервале в соответствии с разработанным механизмом могут определять советы бригад, трудовые коллективы, непосредственные хозяйственные руководители с учетом конкретного, фактического трудового вклада работников в конечные результаты работы предприятия и его производственных подразделений. Тем самым «вилки» соотношении создадут условия для того, чтобы в оплате труда учитывать не только квалификацию работников, их потенциальные возможности, но и реальный трудовой вклад.
Формула также показывает прямую зависимость уровня оплаты труда работника не только от степени реализации его потенциальных способностей и трудового вклада, но и от результатов работы трудового коллектива в целом. При такой модели организации заработной платы уже материально невыгодно «отсиживаться» на работе и ждать окончания смены. Тем самым на практике может обеспечиваться органическое сочетание коллективного и личного интереса, интереса предприятия и каждого работника.
Конечно, при этом необходимо учитывать интенсивность труда, выполнение норм и установленных заданий, фактически отработанное время и другие условия, которые несложно предусмотреть. С учетом сказанного можно разработать сетку соотношений в оплате труда работников и использовать ее при организации заработной платы.
Разрыв между крайними соотношениями в оплате труда первой и последней из квалификационных групп работников должен быть достаточным для стимулирования труда различной сложности и в то же время не допускать необоснованно высокой дифференциации в оплате труда.
Реализация предложенной концепции организации оплаты труда может позволить значительно сократить масштаб и диапазон применения различного вида премий, доплат и надбавок или отказаться от них полностью. Это обусловлено тем, что показатели, которые стимулируются в настоящее время механизмом премий, доплат и надбавок, могут быть учтены в предложенном варианте организации заработной платы правильным применением «вилок» соотношений в оплате труда разного качества. Кроме того, в предложенной модели организации оплаты труда единый ФОТ распределяется между работниками практически без остатка, поэтому не будет постоянного источника для выплаты премий, доплат н надбавок.
Сокращение числа всевозможных премий, доплат и надбавок, полное исключение их из организации заработной платы значительно упростит механизм оплаты труда, сделает его более понятным и доступным для работников.
Исходя из той важнейшей роли, которая отводится научно-техническому прогрессу в решении социально-экономических проблем, целесообразно в виде исключения сохранить премирование за разработку, внедрение и освоение новой техники и технологии. Думается, что его источником должен быть не ФОТ, который распределяется по приведенной формуле в соответствии с установленными соотношениями в оплате труда разного качества, а специальный фонд, формируем из средств, полученных от внедрения новшеств и производство.
Можно обозначить условно четыре наиболее крупных этапа разработки и внедрения бестарифной оплаты труда на предприятии.
Первый этап - издание приказа но предприятию о подготовке к переходу на новую модель оплаты труда, где излагаются основные причины необходимости преобразовании в организации заработной платы, суть и достоинства вновь избранной системы стимулирования, главные мероприятия, которые необходимо реализовать, с указанием сроков и ответственных за их выполнение; утверждается состав комиссии по проведению подготовительной работы и т.д.
Второй этап - разработка положения о бестарифной модели заработной платы на предприятии, сетки соотношении в оплате труда разного качества, других нормативных документов.
Особо ответственная работа — создание сетки соотношений в оплате труда разного качества как основы организации данной модели и дополняющих ее суть материалов. От этого во многом будет зависеть эффективность внедряемой модели, восприимчивость ее к количеству, качеству и результатам труда работников, а значит, к способность заинтересовывать их в том, чтобы высокопроизводительно трудиться, полностью реализовывать на своем рабочем месте интеллектуальный и физический потенциал. Совершенство и обоснованность сетки в значительной степени определит полноту реализации принципа социальной справедливости при распределении заработанных средств между работниками, надежность их социальной защищенности в условиях рыночной экономики.
При разработке сетки решаются следующие задачи:
1) выделение наиболее обобщающих и характерных для предприятия категорий работников (рабочие, служащие, специалисты, руководители производственных подразделений, служб и отделов, их заместители, руководитель и заместители руководителя предприятия и т. д.);
2) определение числа квалификационных групп работников и размеров соответствующих им «вилок» соотношений в оплате труда разного качества;
3) обоснование критериев, требований, условий и т. п. для отнесения конкретных категорий работников к соответствующим квалификационным группам и размерам «вилок» соотношений в оплате труда разного качества (например, квалификационные требования, профессиональные знания, трудовые навыки, должностные обязанности и т. п.).
Решая эти задачи, следует, конечно, учитывать в первую очередь особенности и специфику предприятия. Можно использовать некоторые нормативные документы ныне действующей тарифной системы: тарифно-квалификационные справочники, тарифные сетки, схемы должностных окладов и др.
При дифференциации работников рассматриваемого предприятия по квалификационным группам специфика предприятия может выразится, в частности, в том, что приоритет отдается рабочим, специалистам и руководителям основных цехов, непосредственно производящим готовую продукцию. Кроме того, при разработке сетки соотношений в оплате труда в акционерном обществе, необходимо учитывать сложившиеся пропорции размеров заработков между различными категориями работников. В этих целях принимается во внимание действующее штатное расписание с соответствующими тарифными ставками и должностными окладами работников предприятия.
Весьма ответственное дело — выбор крайних соотношении сетки, чтобы определить разрыв между минимальной и максимальной оплатой труда на предприятии, а также диапазон «вилок», влияющий на меру дифференциации размеров заработной платы разных квалификационных групп работников. Это требует взвешенного подхода и научного обоснования, от которого будет зависеть не только действенность организации оплаты труда, но и состояние микроклимата в коллективе.
Следует отметить, что до сих пор нет достаточно обстоятельных научных, разработок и рекомендаций по установлению оптимальных соотношений в оплате труда работников различных категории и квалификационных групп. Подобные пропорции определяются, как правило, «на глазок», без глубоких обоснований предлагаемых решений. Ученые еще должны сказать свое слово. Хотя определенные наработки в этом плане имеются, и их целесообразно учитывать при выработке соотношений в оплате труда разного качества. . В частности, по результатам исследований АМН Украины сделан вывод о том, что потенциал работников родственных категорий соотносится, как 1 : 3. Например, среди всех рабочих наиболее одаренные, квалифицированные, добросовестные и т. п. могут показать результаты в 3 раза больше (лучше) по сравнению с минимальным эффектом других. Такая информация ценна тем, что при установлении соотношений в оплате труда работников одних и тех же категорий можно ориентироваться на эту пропорцию — 1 : 3. Допустим, на предприятии выделяют четыре основные категории работников: рабочие, служащие, специалисты, руководители. Если принять за основу соотношения в оплате труда работников каждой категории 1 : 3, то разрыв между крайними их значениями теоретически может составить 1 : 12.
Но далеко не всегда целесообразно устанавливать соотношение работников в оплате труда каждой последующей категории, начиная с максимального значения соотношений предыдущей категории (служащих - с 3, специалистов - с 5, руководителей - с 7). Более реально «перехлестное» расположение соотношений, т. е. начало соотношения следующей категории работников находится в диапазоне соотношений предыдущей категории.
Могут быть и другие, самые разнообразные подходы к установлению соотношений в оплате труда работников разной квалификации. При этом определяющее влияние на размер соотношений, конечно, оказывают местные условия и особенности конкретного предприятия. Для одних категорий работников, вероятно, достаточно соотношение в оплате труда 1 : 2, для других, наоборот, оно может выходить за пределы 1 : 3. Многое зависит, например, от разницы в уровне квалификации работников тех или иных. категорий. Здесь имеют значение талант, профессиональная подготовка и т. п.
Разрыв между крайними значениями соотношении также зависит от особенностей трудового коллектива и специфики предприятия, объема выпускаемой продукции, его технологического оснащения, уровня механизации и автоматизации, числа работающих и количества выделяемых (наиболее крупных) категорий работников, квалификации кадров, стабильности работы, финансового положения организации и т. д.
Не желателен ни завышенный, ни заниженный уровень соотношении и размеров «вилок» для каждой квалификационной группы. Низкий уровень разрыва не позволит в полной мере стимулировать квалификацию, талант, творчество, не будет «простора» для обеспечения максимальной заинтересованности работников в высокопроизводительном труде. С другой стороны, чрезмерно большой разрыв соотношений в оплате труда разных квалификационных групп работников может обусловить необоснованно высокую дифференциацию в размерах их заработков. К тому же при этом следует иметь в виду еще одно обстоятельство, которое нельзя не учитывать, особенно в условиях перехода к рыночной экономике. Большой разрыв в оплате труда разного качества и тем более его рост при неизменном объеме распределяемых между работниками средств могут стать причиной крайне низкого уровня (ниже прожиточного минимума) заработной платы той части трудящихся, у которых невысокие соотношения Кi.
После разработки сетки соотношений в оплате труда разного качества следует тщательно продумать и отразить в положении о новой модели заработной платы механизм определения конкретных значении коэффициентов Ki в диапазоне их «вилок». Здесь возникает два вопроса. Первый - по каким критериям, показателям устанавливать реальный размер соотношений для каждого работника, который соответствовал бы его фактическому трудовому вкладу в общие результаты работы предприятия. И второй вопрос - кто должен это делать.
Можно предложить следующие подходы. При определении конкретной величины Кi, в пределах диапазона их «вилки» целесообразно использовать только те критерии, показатели и условия, которые непосредственно отражают фактический трудовой вклад работника в общие результаты работы коллектива. Для каждой группы работников они должны быть своими, индивидуальными. При этом можно использовать некоторые показатели и условия, которые в настоящее время применяются для начисления различного вида премии, доплат и надбавок (отсутствие рекламаций; отсутствие претензий к изделиям, работам, услугам со стороны потребителей; экономия сырья, материалов, топливно-энергетических ресурсов, инструмента, запасных частей; выполнение смежных операций и др.).
Каждый работник должен знать, за какие достижения и упущения в работе и в какой мере значения его соотношения Ki могут увеличиться или уменьшиться. Условиями повышения размера коэффициента, а значит, и заработка работника наряду с отмеченными могут быть: применение передовых методов труда, эффективное использование оборудования, оснастки, стаж работы в данной должности, помощь и передача опыта товарищам, рациональное использование рабочего времени и т. д. Значение коэффициента может снижаться при нарушении правил техники безопасности, опозданиях на работу, преждевременных уходах с рабочего места и т. д. Мера повышения или снижения Ki может заранее нормироваться, регламентироваться в виде конкретных шкал (допустим, за прогул Ki снижается на 0,1 пункт) или устанавливаться непосредственно в процессе обсуждения вопроса в каждом случае отдельно (по методу средних экспертных оценок). Как действовать - решает коллектив. Однако не должно быть крайностей. С одной стороны, не следует зарегламентнровать н заорганизовывать эту работу. Целесообразно дать определенный простор трудовым коллективам, не устанавливая, как говорится, на все случаи жизни нормативы и шкалы зависимости соотношении от показателей и условий, чтобы они могли самостоятельно оценивать значения коэффициентов Ki, предопределяющих размер заработной платы каждого работника. С другой стороны, нельзя и упрощать эту работу, делать ее только «на глазок», не используя нормативного оптимума.
Конечно, можно было бы ежемесячно устанавливать всем работникам значение соотношения Ki по среднему или максимальному уровню диапазона их «вилок». Но это не эффективно. При этом не будет и полной мере использоваться стимулирующий потенциал модели, который в нее заложен, поскольку в отключенном состоянии окажется один из главных ее элементов («вилки» соотношении), способный не только усиливать заинтересованность трудящихся в высокопроизводительном труде, но н задействовать всех членов трудового коллектива в распределении созданного им продукта, а значит приблизить на практике реализацию тезиса «работник - хозяин своего предприятия».
Однако набор критериев, показателей и условий, по которым определяется фактический трудовой вклад работника, не должен быть обширным. Не следует стремиться учесть при этом все, в том числе недостаточно принципиальное и второстепенное. В противном случае и новая бестарифная модель оплаты труда так же как и действующая ранее тарифная система будет сложной, запутанной.
Остановимся на некоторой специфике определения Ki и расчета размеров оплаты труда для рабочих-сдельщиков, поскольку вся методика, описанная выше, в большей степени относится к механизму установления соотношений и заработков повременщикам. Рассмотрим два возможных варианта. Первый—сдельщик не выполнил норму выработки. В этом случае по формуле рассчитывается размер заработной платы по установленному ему коэффициенту (без учета невыполнения нормы), а затем этот заработок уменьшается на процент недовыполнения нормированного задания. Второй вариант—сдельщик перевыполнил норму выработки. В такой ситуации можно использовать несколько альтернативных методов расчета размеров оплаты труда. Все зависит от того, в какой степени предприятие заинтересовано в росте объема продукции, производимой конкретным рабочим-сдельщиком. Можно, например, стимулировать перевыполнение норм работником за счет диапазона «вилки» соотношении в оплате труда разного качества.
Можно предложить еще один вариант учета перевыполнения (недовыполнения) норм (заданий) работниками. Его суть в том, что на процент перевыполнения (недовыполнения) нормы (задания) корректируется не размер рассчитанного по формуле заработка, а окончательная величина Кi.
Корректировка заработка на процент перевыполнения (недовыполнения) нормированных заданий в большей степени целесообразна тогда, когда на предприятии создастся сравнительно большой резервный фонд. Именно он и является в этом случае источником дополнительных (к рассчитанным по формуле) размеров заработной платы работников. В свою очередь основным источником формирования резервного фонда должны стать ежемесячные фиксированные отчисления от общего фонда оплаты труда предприятия.
При корректировке Кi нет необходимости иметь большой резервный фонд, поскольку перевыполнение норм (заданий) работниками не потребует дополнительных к ФОТ средств. Поэтому резервный фонд в данном случае будет использоваться лишь для обеспечения в любых, самых сложных для предприятия ситуациях, гарантии выплаты работникам, как минимум, того объема средств, который необходим для воспроизводства рабочей силы. Его единственным источником может быть часть месячного ФОТ предприятия, невыплаченная работникам по различным причинам (невыполнение норм выработки, неполнота отработанного времени и т. д.). По тем же вариантам и такому же алгоритму корректируется окончательный размер заработной платы руководителей предприятия н его структурных подразделении, а также главных специалистов в зависимости от перевыполнения (недовыполнения) заданий по важнейшим экономическим показателям.
Теперь о том, кто должен и может участвовать в определении конкретных размеров соотношений оплаты труда разного качества в диапазоне их «вилок». Имеется много решений. Можно контролировать вклад работника по схеме «сверху—вниз», когда результативность труда, например рабочего, определяют бригадир и мастера; мастера—руководство цеха; начальника цеха—руководство завода и т. д. А можно наоборот—«снизу—вверх»: трудовой вклад рабочего, мастера оценивают сами рабочие (бригада); начальника цеха—мастера; директора—начальники цехов и отделов. Не следует исключать и возможность параллельной оценки— «сверху—вниз» и «снизу—вверх», интегрируя затем ее окончательно.
Можно использовать смешанный вариант: на одном и том же предприятии для каких-то квалификационных групп или конкретных работников применять схему оценки «сверху вниз»,