Экономический рост
Экономический рост
8.1. Понятие экономического роста
8.2. Классический цикл
8.3. Постклассический цикл
8.4. Эндогенный фондовый кризис
8.5. Долговременный экономический рост
8.1. Понятие экономического роста
Экономическим ростом называется увеличение величины совокупного дохода со временем. Он зависит от использования природных и трудовых ресурсов, основного капитала, технологий, величины совокупного спроса и степени мотивации к труду (зависящей от распределения ВВП), а также от социальной, экономической и политической структуры. Экономический рост измеряется темпом прироста ВНП за определенный период времени (обычно квартал или год).
Рассмотрим среднегодовые темпы роста населения и объема выпуска на душу населения в процентах за весь сверхдлинный период доступного для косвенного измерения времени:
| Период | Рост населения | Рост выпуска на душу населения |
| Раннее средневековье (500-1000 гг.) | 0,1 | 0,0 |
| Позднее средневековье (100-1700 гг.) | 0.2 | 0,1 |
| Торговый капитализм (1700-1820 гг.) | 0,4 | 0,2 |
| Промышленный капитализм (1820-1980 гг.) | 0,9 | 1,6 |
Как видим, только последний период является временем ускоренного экономического роста.
В структуре экономики произошли важные изменения. Во-первых, резко уменьшилась доля сельского хозяйства в общем объеме выпуска и занятости. Например, для США и Японии доля занятых в сельском хозяйстве в общем числе занятых составляла:
| Страна | 1920 | 1940 | 1987 |
| США | 70% | 20% | 3% |
| Япония | 72% | 30% | 8% |
Причины этого явления очевидны: быстрый рост производительности аграрного сектора и уменьшение доли потребления товаров первой необходимости в общей доли потребления с ростом совокупного дохода на душу населения (закон Энгеля).
Во-вторых, сокращение доли аграрного сектора сопровождалось быстрым ростом доли сначала промышленного производства товаров и услуг (доля последних постепенно опередила долю товаров). При этом оказалось, что обилие или недостаток природных ресурсов не является решающим фактором в этом процессе.
В-третьих, это урбанизация. Промышленное производство осуществляется в первую очередь крупными фирмами, использующими преимущество экономии от масштаба. Поэтому они стремятся располагаться в относительной близости друг от друга, чтобы пользоваться общей инфраструктурой — коммуникациями, транспортом, энергоснабжением и т.п. Кроме того, фирмы, производящие товары конечного потребления, стремятся располагаться недалеко от крупных потребительских центров, являющихся рынками сбыта.
Различают возобновляемые ресурсы (труд) и невозобновляемые ресурсы — нефть, уголь, медь и пр. Со временем цены на невозобновляемые ресурсы должны расти. Однако главной для невозобновляемых ресурсов является не проблема цен, а проблема их исчерпания (признание решающего влияния исчерпания невозобновляемых ресурсов на экономический рост называется неомальтузианством). Однако разведанные запасы сырья и их заменителей обычно растут быстрее, чем потребности в них. Вопрос о пределах экономического роста сводится поэтому к вопросу о том, будет ли технология совершенствоваться достаточно быстро для того, чтобы уменьшить наши потребности в ограниченных природных ресурсах.
Следует учитывать и рыночные силы. Если цена на некоторый ресурс растет, то его потребление должно сокращаться, а поиск заменителей становится более интенсивным. Так, в 70-е гг. было много разговоров о нефтяном кризисе. Однако рост цен на нефть привел к уменьшению потребления нефти и к более широкому использованию заменителей. В итоге нефтяной кризис исчез (для экономически развитых стран). Мы не будем далее рассматривать проблему ограниченности природных ресурсов и сосредоточимся на роли, какую играют в экономическом росте капитал, труд и НТП.
Знания также можно рассматривать в качестве фактора экономического роста. Но для того, чтобы знания оказали влияние на производство, они должны быть воплощены в капитале — как физическом, так и в человеческом. Здесь действует важный принцип «изменение порождает изменение», способствуя ускорению темпов экономического роста.
После 1870 г. средний темп экономического роста 15-и наиболее развитых стран составлял 2,8%. Это новое явление в мировой экономической истории, возникшее благодаря процессу индустриализации. Поднялся средний уровень жизни, появилось свободное время, но одновременно возросла степень загрязнения среды. По отдельным странам имеем следующую картину роста объема производства на человека (% в год):
| Страна | 1948-1972гг. | 1972-1988гг. |
| Канада | 2,9 | 2,6 |
| Франция | 4.3 | 2,1 |
| ФРГ | 5,3 | 2,2 |
| Италия | 4,9 | 2,8 |
| Япония | 8,2 | 3,3 |
| Великобритания | 2,4 | 2,1 |
| США | 2,2 | 1,7 |
Как видим, произошло уменьшение темпов экономического роста после 1973 г. Период 1949-1973 гг. воспринимается сегодня как золотой век экономического роста. Среднемировой экономический рост составит, по оценкам, в 1997 г. 2,9%. Наиболее высокие темпы будут в странах Африки и Азии, наименьшие — в посткоммунистических странах и у членов Организаций экономического сотрудничества и развития.
Какова динамика экономического роста? Ответ на этот вопрос зависит от рассматриваемого отрезка времени. Неуклонный экономический рост можно обнаружить только на достаточно больших интервалах времени. На средних временных интервалах экономический рост носит, как правило, циклический характер, позволяющий говорить о деловых циклах экономического роста.
Деловыми циклами называют среднесрочные нерегулярные колебания объемов выпуска и занятости, длящиеся обычно от одного года до 10-12 лет. При этом объем производства, цены, заработная плата, инвестиции, предпринимательская прибыль и денежные величины имеют тенденцию к синхронному изменению. Сами циклы проходят через фазы (не обязательно все) оживления, подъема, бума и спада (стагнации или кризиса), переходящего в новое оживление и т.д. При этом значение У при каждом новом буме (или спаде) оказывается, как правило, более высоким, чем в предыдущих циклах.
Фактически цикл — колебания уровня ВНП (ВВП) относительно тренда. Тренд соответствует долговременному экономическому росту, вызываемому увеличением величины используемых ресурсов и ростом их производительности. Важен также рост уровня сбережений, инновации и пр.
Трендовые значения выпуска совпадают с потенциальным выпуском (выпуском при полном использовании всех ресурсов). Поэтому
Δвыпуска s потенциальный выпуск - фактический выпуск
При подъеме Δвыпуска > 0, при спаде Δвыпуска < 0. Выпуск может подняться выше трендовых значений, если люди работают сверхурочно, а оборудование используется в несколько смен.
Бизнес-цикл представляет собой кратковременные и среднесрочные отклонения от тренда. При этом непредвиденное изменение выпуска может оказаться может оказаться устойчивым и существенно влиять на последующее движение цикла.
Будем различать следующие типы отклонений от тренда (шоков). Шоки предложения: технологические сдвиги, открытие новых источников сырья, изменение мировых цен на сырье, изменения в уровне номинальной заработной платы. Политические шоки: следствия решений, принимаемых властью на макроэкономическом уровне и ведущих к изменению предложения денег, обменного курса, налогов и т.п. Шоки в спросе со стороны частного сектора: изменения в величине С или I, в характере массовых ожиданий. Возникают сдвиги в AD, которые при недостаточной гибкости номинальной заработной платы и цен ведут к колебаниям выпуска.
Мы различаем классический цикл, в котором: 1) вмешательство государства в циклические колебания экономики минимально и 2) степень открытости экономики невелика, и постклассический цикл, для которого оба эти утверждения становятся неверными. Временной границей, отделяющей классические циклы от постклассических, стала Великая депрессия 1929-32 гг.
В каждом деловом цикле обычно выделяют следующие основные фазы: оживление — подъем — бум — спад — стагнация — оживление... Каждая такая фаза имеет свои структурные особенности, вызывающие рано или поздно переход в следующую фазу.
8.2. Классический цикл
Классический цикл начинается с оживления экономики, которое наступает, когда одновременно выполняются следующие условия:
1) распроданы накопленные за прошлый спад товарные запасы; 2) возникает увеличение совокупного спроса, вызванное падением цен на потребительские товары и соответствующим ростом реальной заработной платы W/P; 3) возникает увеличение совокупного спроса, вызванное падением цен на производственные товары, что облегчает структурную перестройку экономики в сторону большей эффективности; 4) улучшается экономическая конъюнктура по крайней мере в некоторых отраслях, в которых прекращается дефляционное давление и начинается некоторый рост цен.
Оживление начинается в ситуации, когда процентная ставка мала и имеется избыток свободных средств в силу падения объема инвестиций (S > I). Постепенно благодаря структурной связи отраслей оживление с одной отрасли распространяется на другие и наступает подъем. Подъем происходит неравномерно, он охватывает сначала несколько ведущих отраслей и лишь впоследствии, в результате порождаемого им общего увеличения спроса, распространяется на другие отрасли.
В период подъема величины i, Y и Р растут. Растет и номинальная заработная плата, обгоняя рост цен. Это увеличивает совокупный спрос и способствует дальнейшему подъему. Но особенно следует отметить рост I, который имеет место, несмотря на рост i. Причина состоит в хорошей экономической конъюнктуре, вызванной перспективами прибыльного применения капиталов. В XIX в. эти перспективы были связаны со строительством железных дорог, в XX в., если отвлечься от военных затрат, с тем, что автомобили и сложная бытовая техника стали доступными для большинства потребителей. ,
Растет объем кредитов. Предприниматели охотно занимают деньги и инвестируют их в производство, надеясь на будущие высокие прибыли. Значение денежного мультипликатора растет, увеличивая как Y, так и Р. На IS/LM-диаграмме вправо сдвигаются и IS (за счет роста I) и LM (за счет увеличения Ms).
Таким образом, изменение выпуска вызывает изменение количества денег. Когда Y растет, то растет Md, и банки отвечают на это созданием большего количества денег. Рост количества денег, в свою очередь, увеличивает выпуск. Растет скорость обращения денег. Восстанавливается нарушенное при спаде равенство S = I. В потребительском спросе растет удельный вес товаров длительного пользования. Постепенно объем инвестиций становится чрезмерным (I > S), что уменьшает их эффективность.
Для графической интерпретации этого процесса построим «двухэтажную» схему, позволяющую изучать совместное равновесие денежного рынка и рынка ценных бумаг:
Верхняя половина изображает фондовый рынок, нижняя половина - рынок денег. DD — график спроса на инвестиции. Его отрицательный наклон означает, что спрос на инвестиции падает с ростом заемного процента. Сдвиг DD вправо вызывается улучшением
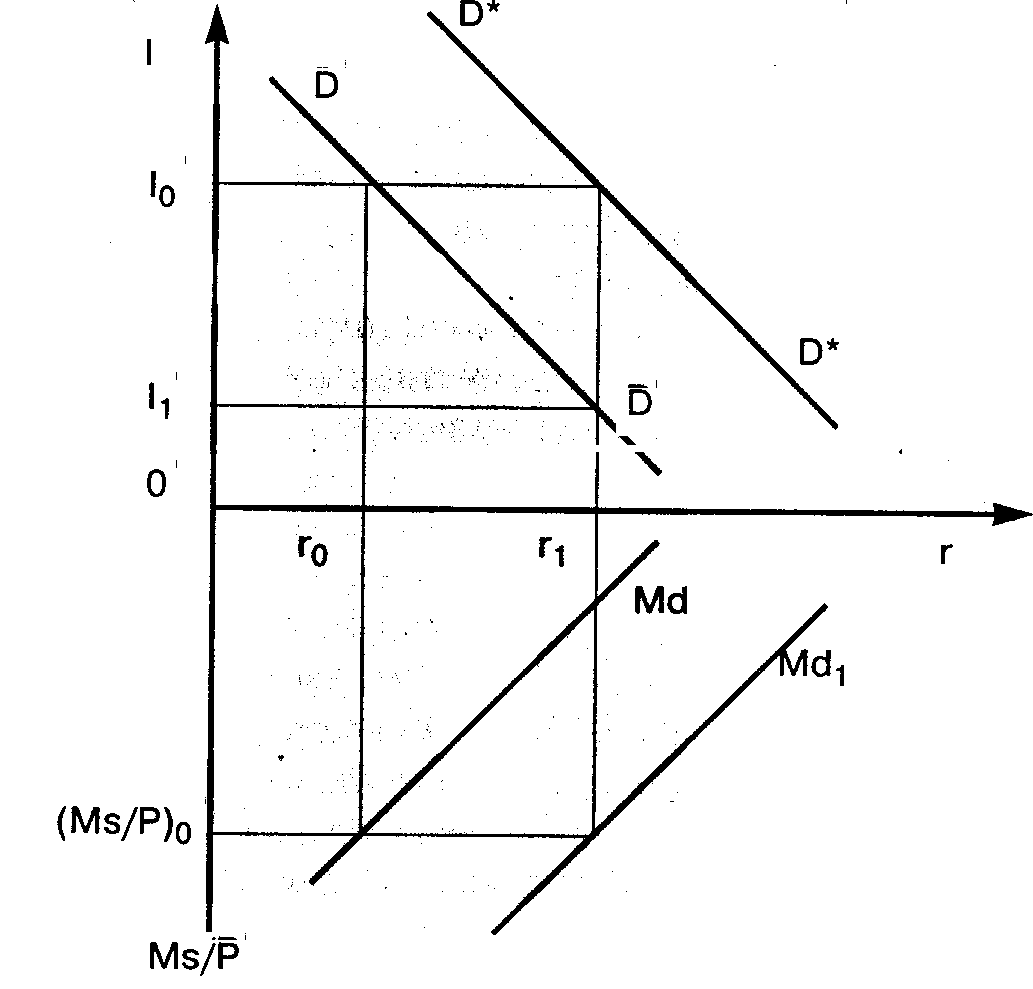
Рис. 8.1
конъюнктуры, а влево — ее ухудшением. При значительном улучшении конъюнктуры объем инвестиций может вырасти даже при увеличении процента. Md-график выражает спрос на деньги. Рост равновесного дохода сдвигает Md вправо, рост процента — влево.
Допустим теперь, что Ms/P = (Ms/P)0 = const (т.е. реальное количество денег в экономике не изменяется) и что имеет место равновесный экономический подъем. Тогда У растет и Md смещается вправо в положение Md1, a r0 увеличивается до r1; для того, чтобы сохранить равновесие денежного рынка. В результате при неизменном положении DD величина Д1о уменьшается до Д1; вызывая замедление экономического роста. Однако этого может не произойти, если DD смещается вправо в положение D*D* (или если Ms/P возрастет).
Таким образом, экономический рост может сохраниться и даже возрасти при увеличении процентной ставки, если одновременно произойдет существенное улучшение экономической конъюнктуры (возникают новые выгодные сферы приложения капитала и пр.). Напротив, ухудшение экономической конъюнктуры будет сдвигать DD влево, вызывая уменьшение AI и равновесного уровня дохода. Если этот сдвиг будет большим, то прирост инвестиций может стать отрицательным и экономический рост сменится экономическим спадом.
Но что может вызвать сильное смещение DD влево? Причины могут быть как экзогенными (политическая или социальная нестабильность, нефтяной кризис), так и эндогенными. Нас интересуют последние. Для их изучения будем различать DD - и DeDe-графики. Первый есть график спроса на инвестиции, определяемый реальной экономической конъюнктурой. Второй есть график спроса на инвестиции, определяемый предполагаемой экономической конъюнктурой. Если предположения чрезмерно оптимистичны, то DeDe располагается правее DD, а если чрезмерно пессимистичны, то левее. Если ожидания соответствуют реальности, то DeDe совпадает с DD. Тем самым мы вводим ожидания в изучение экономического цикла.
Допустим, что ожидания формируются адаптивно, т.е. на основании прошлого опыта. Если DD смещается вправо, то с некоторым лагом и DeDe смещается вправо, а если DD смещается влево, то и DeDe сместится влево. Рис. 8.1 можно приспособить к рассматриваемому случаю, если отождествить DeDe с D*D* . Рассмотрим следующие основные случаи.
1) Графики DD и DeDe совпадают и равномерно сдвигаются вправо. Имеет место равновесный экономический рост и полная информированность экономических субъектов о грядущих событиях.
2) График DeDe расположен правее DD и оба смещаются вправо, свидетельствуя как об экономическом подъеме, так и о чрезмерном оптимизме экономических субъектов. Поскольку I1 > I0 и продолжает расти, то возникает ускоренный экономический рост (бум). Цены и прибыль в этом случае растут, но постепенно DD перестает сдвигаться вправо (бум завершает создание новых средств производства, начатое оживлением), тогда как DeDe по инерции продолжает сдвигаться вправо.
Это существенно, поскольку различие между DD и DeDe ведет к различию между предполагаемой прибылью и реальной будущей прибылью. Первая зависит от DeDe и пропорциональна I1 вторая — от будущего положения DD и пропорциональна I0. И если неравенство I1 > iq сохранится, то предполагаемая прибыль окажется больше реальной (т.е. реальная прибыль окажется меньше предполагаемой).
Для перехода экономического роста в бум важна, кроме завышенных ожиданий будущих прибылей, относительно низкая ставка процента, не уменьшающая стремления предпринимателей ко все новым инвестициям, и запаздывание роста цен на ресурсы по сравнению с ростом цен на готовую продукцию. В этих условиях предприятия могут получать прибыль лишь постольку, поскольку относительные цены на их продукцию продолжают расти: в неизменных ценах, соответствующих началу подъема, многие предприятия оказались бы убыточными. Такое состояние, однако, не может продолжаться долго, и постепенно цены на факторы производства начинают расти быстрее товарных цен. В результате многие предприятия начинают приносить не прибыль, а убытки.
Бум порождает массовые неоправданно высокие ожидания величины будущей прибыли. В длинные периоды времени растущая экономика может поддерживать норму прибыли, равную фактически достигнутому среднему темпу экономического роста. Средний темп экономического роста составлял в XIX в. 2-4% в год. Но в период бума инициаторы новых инвестиционных проектов предлагают владельцам свободных денег значительно более высокую (на порядок) норму прибыли, которая, естественно, не может быть получена всеми. Некоторые выигрывают, а многие теряют. В результате неоправданно высокие ожидания величины будущей прибыли сменяются противоположными, но столь же неоправданными ожиданиями.
В результате спад может возникнуть просто потому, что снизилась скорость роста объема продаж. Объем продаж может быть очень высоким, но, если он не растет или растет очень медленно, то инвестиции начинают сокращаться. Это следствие принципа акселератора Самуэльсона: для того, чтобы инвестиции не сокращались, не должна уменьшаться скорость роста объема продаж.
Действительно, считая уровень эффективности в короткое время постоянным: K/Y = b = const. или К = bY, b = const дифференцируя дважды обе стороны этого равенства по t и заменяя dK/dt на I, получаем уравнение ускорения
dI/dt = bdY2/dt2 (1)
Понятно, что если d2Y/dt2 > 0, то dI/dt > 0. Таким образом, когда скорость роста объема продаж не уменьшается, инвестиции или растут, или сохраняются в прежнем объеме. Однако, если d2Y/dt2 < 0, то dI/dt < 0, даже если dY/dt > 0, т.е. инвестиции начинают сокращаться даже при росте объема продаж. Уменьшение инвестиций вызовет мультипликативное уменьшение дохода, или спад.
Как только это обнаружится, из адаптивности ожиданий последует, что DeDe начнет смещаться влево. Темпы экономического роста уменьшаются и при определенных условиях может возникнуть спад (абсолютное уменьшение величины совокупного дохода). В этом случае график DeDe располагается левее DD и оба графика смещаются влево.
Возникают, таким образом, колебания темпов экономического роста, которые периодически либо выше, либо ниже равновесного. Еще важнее, что существуют механизмы, усиливающие эти колебания и превращающие их в деловой цикл. Положение DeDe правее DD в период подъема и левее DD в период спада является одним из основных механизмов, усиливающих колебания в деловом цикле.
Искусственный рост цен в период бума «позволяет накапливаться ошибкам, которые в нормальных условиях быстро устраняются, а теперь требуют одновременной ликвидации. Кроме того, это вызывает дез-. ориентацию производства и отвлекает трудовые и иные ресурсы, направляя их на те виды деятельности, которые могут поддерживаться только благодаря дополнительным инвестициям, финансируемым за счет продолжающегося увеличения денежной массы» (Хайек. Частные деньги. С. 158). Таким образом, переход подъема в бум и бума в спад можно понять как нарушение эффективной работы рыночного механизма.
На существование таких «качелей» и их роль в цикле впервые обратил внимание Д. М. Кейнс. Допустим, что правильная оценка будущих доходов от инвестиций составляет в условиях полной занятости 2% в год. В период всеобщего оптимизма, вызванного бумом, будущий доход от них оценивается значительно выше (например, в 6%). Когда наступает крах иллюзий, то завышенный расчет сменяется противоположной ошибкой: возникает мнение, что эти инвестиции принесут убыток. В результате сокращаются размеры инвестиций, уменьшается занятость, и инвестиции, способные в нормальных условиях принести реальный доход в 2%, на самом деле, благодаря чрезмерному пессимизму предпринимателей, приносят убыток. Худшие опасения начинают оправдываться из-за самих опасений. Пессимизм, отмечал Кейнс, замедляет денежное обращение и способствует этим сокращению денежной массы и падению цен, даже если Центральный банк и не поднимает учетного процента (Кейнс Д.М. Экономические последствия валютной политики мистера Черчилля. -М.-Л., 1925. С. 36).
Дальнейшее течение событий определяется изменением i. При спаде Md(i, Y) уменьшается, поэтому при неизменном Ms/P величина i должна уменьшиться для того, чтобы восстановить равновесие денежного рынка. В конечном счете так и происходит, однако в начальный период спада ситуация совершенно иная.
Одновременно рост запасов и сокращение объема продаж увеличивают спрос на кредит, который первоначально расходовался только на инвестиции и перепродажи. Новые вложения еще не успели принести прибыль, и их владельцы стремятся занять побольше капитала для своих оборотных нужд. В итоге рост потребности в кредите начинает обгонять возможности получения кредита.
Предчувствие возможности спада еще сильнее увеличивает спрос на кредит. Будущая платежеспособность предпринимателей ставится под сомнение, поэтому деньги им одалживают только на короткий
срок и под огромный процент. Товары продают в основном для того, чтобы оплатить неотложные долги. Это приводит к новому падению цен и дохода и порождает такой совокупный спрос на кредит, который не может быть удовлетворен. Процентная ставка продолжает расти, а курс акций начинает падать.
Рост процентной ставки и движение DeDe влево приводят к тому, что ΔI уменьшается. Если падение курса акций достаточно сильное, то прирост инвестиций становится отрицательным. Темпы спада растут. Возникает угроза фондового краха - внезапного и резкого падения курсов акций на фондовом рынке. Крах возникает при значительном расхождении между предполагаемой и реальной будущей прибылью на акции. Если первая величина большая, а вторая мала, то текущий курс акций завышен и его падение становится делом времени. Толчок к обвалу может быть случайным, но основа падения вполне объективна. Участие спекулянтов в этом процессе создает качели, аналогичные тем, какие возникают при пересмотре конъюнктуры.
Влияние фондового краха на дальнейшее развитие спада существенно. Во-первых, крах порождает массовую задолженность и банкротства. Во-вторых, он уменьшает реальное богатство большинства потребителей, сокращая потребление и уменьшая этим совокупный спрос. В-третьих, он ведет к дальнейшему росту краткосрочной процентной ставки и к уменьшению степени взаимного ловеоия.
Уменьшение степени взаимного доверия устанавливает положительную обратную связь между ростом i и ростом числа банкротств. Одни банкротства вызывают другие, и число банкротств быстро растет, увеличивая i еще сильнее. Волна банкротств вызывает цепной процесс потери доверия, называемый «паникой». Появляются сложности в функционировании банковской системы и денежного обращения в целом, что окончательно ухудшает экономическую конъюнктуру.
Связь между отраслями приводит к тому, что спад, начавшись в одной или нескольких отраслях, постепенно распространяется на все остальные. Доходы государства начинают падать, и оно увеличивает налоги, но это только усиливает спад.
Таким образом, спад возникает при взаимодействии следующих условий: 1) чрезмерный оптимизм в оценке конъюнктуры, 2) значительное увеличение процентной ставки и резкое падение цен акций на рынке ценных бумаг (крах фондовой биржи); 3) возникновение цепной реакции банкротств. Пока банкротства продолжаются, заемный процент остается непомерно высоким, а спад значительным. Только после завершения серии банкротств спрос на заемные средства падает, i уменьшается, создавая предпосылки к новому оживлению экономики. В классическом спаде цены начинают падать, и процесс идет в обратном направлении по сравнению с подъемом.
Роль спада (кризиса) в экономике двойственна. Спад означает сокращение производства, падение цен и разорение части экономических субъектов. Но одновременно он создает возможности увеличения эффективности экономики. Спад ведет к быстрому обесценению неэффективного капитала, к высвобождению факторов производства из ряда старых отраслей, создавая возможности их использования в новых сферах. Постепенно спад преодолевается исправлением прежних ошибок, разорением неэффективных производителей, сменой устаревших технологий, структурными сдвигами производства. Каждое преодоление спада приводит, таким образом, к более высокому технологическому уровню и более высокому значению национального дохода.
Состояние экономики, в котором уже нет дальнейшего спада, но еще нет нового оживления и подъема, называется стагнацией. Это состояние в классическом цикле не может быть очень длительным, поскольку спад формирует рыночные силы, выводящие экономику из состояния стагнации. Во-первых, цены в конце спада падают быстрее, чем уменьшается номинальная заработная плата в связи с сокращением спроса на труд. В результате реальная заработная плата W/P начинает расти, увеличивая предложение труда и совокупный спрос AD. Во-вторых, падение цен на инвестиционные товары облегчает появление новых инвестиций. В-третьих, цена предложения капиталов уменьшается, что увеличивает их возможную прибыльность. В-четвертых, величина i уменьшается, а накапливаемые свободные финансовые средства не перетекают в инвестиции (возникает неравенство S > I), что увеличивает возможность финансирования будущих инвестиций. В-пятых, уменьшение Р ведет к росту реальной денежной массы Ms/P, что способствует росту Y (правый сдвиг LM в IS/LM-модели). Совместное действие этих факторов называется дефляционным механизмом выхода из спада и стагнации.
Однако действия этого механизма само по себе еще недостаточно для преодоления стагнации. Помимо этого, должны возникнуть новые прибыльные сферы применения капитала. Если в период спада «пессимизм» предпринимателей стад огромным, то даже сравнительно малые значения i окажутся недостаточными для того, чтобы стимулировать активную экономическую деятельность. Необходимо воздействовать прежде всего на степень уверенности предпринимателей в будущем, создать новые прибыльные сферы вложения капиталов. Этому способствует и структурное (в том числе технологическое) обновление производства. В результате потенциальный выпуск Yp растет, поэтому пик следующего цикла приходится на более высокий уровень реального совокупного дохода.
На продолжительность спада и стагнации влияют также величина срока службы капитального имущества длительного пользования и размеры издержек хранения избыточных запасов, которые должны «рассосаться» для того, чтобы наступила фаза подъема.
Наиболее ярким проявлением классического цикла служит возникновение и последующее преодоление Великой депрессии. За 1929-32 гг. ВНП США упад на 30%, а безработица возросла с 3 до 25%. Даже в 1937 г. она составляла 14,3%. Чистые инвестиции за 1931-35 гг. имели отрицательные значения. Активность фондового рынка с сентября 1929 г. по март 1933 г. упала на 80%, а индекс потребительских цен упад на 25%.
Стандартный анализ Великой депрессии (в рамках IS/LM-модели) начинается с гипотезы расходов: сдвиг IS влево вызван сдвигом вниз функции потребления. Крах фондовой биржи 1929 г. уменьшил богатство семейных хозяйств и увеличил неопределенность, заставив потребителей больше сберегать, чем потреблять. Другой момент: сокращение инвестиций в жилищное строительство. Затем начались банкротства банков, что еще сильнее сократило объемы инвестиций и вновь уменьшило расходы. Сдвигу IS влево способствовала и ошибочная политика государства, направленная на сбалансирование бюджета через рост Т и сокращение G. Все эти причины действовали совместно, обусловив резкий сдвиг IS влево.
Влево сдвигалась и LM. Основные причины таковы. С августа 1929 г. по март 1933 г. предложение денег упало на 28%. При этом денежная база возросла на 18%, но денежный мультипликатор m сократился на 38%. Это было связано с дестабилизацией банковской системы. Более 9000 банков США прекратили финансовые операции, не выполнив обязательств перед вкладчиками. Доверие населения к банкам было подорвано, и h вырос с 0,17 до 0,41. В свою очередь, банки, стремясь предотвратить банкротства, увеличили норму резервов с 0,14 до 0,21. Это и вызвало указанное сокращение m, а вместе с ним и Ms. Несмотря на то, что этот эффект был ослаблен снижением уровня цен, который за тот же период понизился на 25% (дефляция), кривая LM все же достаточно сильно подалась влево, сокращая выпуск и увеличивая безработицу.
Величина Ms за 1929-33 гг. непрерывно сокращалась. Одновременно изменялся состав Ms. В марте 1931 г. отношение h = С: D = 18,5%, а через два года оно увеличилось до 40,7%. Одновременно банки, стремясь избежать банкротства, стали увеличивать норму резервирования z. В итоге значение m резко сократилось, способствуя дальнейшему уменьшению Ms. Бюджетная политика была ограничительной. И только с 1937 г. бюджетная и денежная политика стала расширительной.
В 1929-30 гг. возник умеренный спад количества денег (агрегат Ml). Это вызвало первую волну банкротств, особенно среди специализированных банков Среднего Запада — традиционного района производства с/х продукции. Страхование банковских вкладов еще не было распространено, поэтому многие стали забирать свои вклады, предпочитая хранить свои средства в форме наличных денег.
Уменьшение отношения C/D уменьшило денежный мультипликатор m, что вызвало дальнейшее падение величины Ml, продолжавшееся до 1933 г. Банкротства банков лавинообразно нарастали, и отношение C/D продолжало уменьшаться. Такое большое сжатие денежной массы привело к коллапсу национального дохода, уменьшило выпуск и увеличило безработицу.
В усилении спада в период Великой депрессии отметим две основные причины. Одна из них — необычайно сильное падение цен.
По мнению многих исследователей, именно сильная дефляция сыграла главную роль в превращении рядового спада в жесточайший кризис. На первый взгляд, это невозможно. В IS/LM-модели падение цен означает увеличение величины М/Р, что сдвигает LM вправо и увеличивает доход. Кроме того, имеет место эффект Пигу: уменьшение Р означает относительный рост богатства домашних хозяйств. Потребители чувствуют себя богаче и больше тратят. Это вызывает сдвиг IS вправо и рост дохода. Однако эта картина не является полной, так как не учитывает влияния на доход процентной ставки.
Дело в том, что кривые IS и LM в IS/LM-модели зависят от реальной процентной ставки г, а не от номинальной ставки L Пока темп инфляции невелик, имеет место приближенное равенство г = i и IS/LM-модель действует как обычно. Но, если абсолютное значение велико, то для анализа ситуации следует использовать уравнение Фишера г = i—тс и учесть, что при дефляции л < 0. Это увеличивает реальный процент и смещает IS влево, уменьшая совокупный доход. Чем больше дефляция, тем сильнее уменьшается доход. При достаточно сильной дефляции смещение IS влево становится настолько сильным, что намного превышает смещение IS вправо, вызванное эффектом Пигу, и смещение вправо LM, вызванное увеличением величины М/Р.
Вторая основная причина — неверная экономическая политика государства. Отрицательную роль сыграла и неверная денежная политика государства. Она должна была быть более расширительной: увеличение денежной базы сверх 18% могло бы компенсировать сокращение денежного мультипликатора. Бюджетная политика, которая до 1937 г. была ограничительной, также должна была быть расширительной, поскольку главной причиной сокращения выпуска (и роста безработицы) была недостаточность совокупного спроса. Проблема сбалансированности бюджета должна была отступить перед этим на второй план.
Сформулируем в явном виде два основных альтернативных объяснения причин Великой депрессии. Кейнсианское объяснение: в 20-е гг. страна переживала бум, вызванный ростом автомобилестроения, радиотехники и строительства жилья. В конце 20-х гг. инвестиционные возможности на этой основе исчерпали себя, а новые не появились. Совокупный спрос резко упал, а бюджетная политика заботилась скорее о сбалансированном бюджете, чем о росте совокупного спроса. ФРС поддерживала процентные ставки низкими, но спрос на инвестиции был настолько слабым, что даже малые значения i не могли его расширить. IS была крутой, а LM пологой. В этихусловиях денежное расширение неэффективно. Рецепт действий: в любом случае, когда начинается спад, необходимо увеличить G и уменьшить Т.
Монетаристское объяснение: неспособность ФРС предотвратить банкротства банков и сжатие денежной массы стали главной причиной того, что спад оказался столь глубоким. На самом деле ФРС должна была провести ряд операций на рынке ценных бумаг, чтобы активно поддержать банковские резервы. Оба объяснения соответствуют фактам.
Великая депрессия вызвала значительные структурные изменения в рыночной экономике, направленные на повышение ее устойчивости при спаде. Наиболее важными нововведениями стали резкое увеличение государственных расходов в структуре ВНП по расходам и создание системы централизованного страхования вкладов, позволяющей поддерживать доверие населения к банковской системе даже при неблагоприятной экономической конъюнктуре, предотвращая этим резкое падение величины m за счет увеличения h и z; Это привело к изменению формы делового цикла.
8. 3. Постклассический цикл
Великая депрессия 1929-32 гг. означала конец классических деловых циклов и возникновение нового типа циклических изменений — постклассических циклов. С середины 40-х гг. до середины 60-х гг. рыночная экономика Запада, преодолев послевоенные трудности, почти непрерывно находилась в состоянии экономического подъема. Затем периодически стали расти инфляция и безработица. В 1970, 1974-75, 1979-80, 1982-83 гг. наблюдались постепенно усиливающиеся экономические спады. Однако ни в одном из них спад не достигал разрушительной силы Великой депрессии. В процессе своей эволюции рыночная экономика частично осознанно, а частично стихийно создала такие институциональные механизмы, которые смягчают экономические спады и усиливают экономические подъемы.
В основе таких институциональных изменений лежит несколько важных факторов. Первый фактор — это усиление роли государства в формировании совокупного спроса. Значимость этой роли определяется не размерами принадлежащей государству собственности, но прежде всего величиной бюджетных расходов,