Экономический рост
Во-вторых, это изменения в двухуровневой банковской системе. При угрозе экономического спада, когда возникает острый недостаток в кредите. Центральный банк, вместе с другим правительственными учреждениями и институтами, действует как «кредитор последней надежды» (lender of last resort), осуществляя льготное рефинансирование и уменьшая финансовое давление в форме требований по краткосрочным долгам, противодействуя чрезмерному уменьшению рыночной стоимости капитального имущества (фондовому краху).
Необходимость в системе «кредита последней надежды» обычно возникает до того, как начинается значительное падение дохода. Достаточно, чтобы появилось предвосхищение падения доходов. Тогда возникает ситуация, называемая run, когда потенциальные кредиторы опасаются, что долги не будут возвращены в срок. В этом случае получению кредитов не помогает и согласие на более высокий процент. Кредит «последней надежды» действует в противоположном направлении, гарантируя заимодавцам, что условия контрактов будут выполнены безотносительно к будущей конъюнктуре и к положению конкретного должника. Иначе говоря, эта система понижает риск, растущий в преддверии спада.Третьим фактором послужило быстрое развитие внутренних источников финансирования инвестиций в рамках корпораций.
Таким образом, главное отличие постклассического цикла от классического состоит в том, что государство стремится подавить или предупредить заметные отклонения рыночной экономики от равновесного экономического роста посредством контрциклической политики. Когда подъем начинает переходить в бум, грозящий перейти в спад, государство проводит ограничительную бюджетную и денежную политику (например, увеличивая налоги и учетную ставку). При наступлении спада, напротив, государство проводит расширительную бюджетную и кредитно-денежную политику. Чтобы оценить ее возможные результаты, вернемся к схеме 8.1 из предыдущего параграфа.
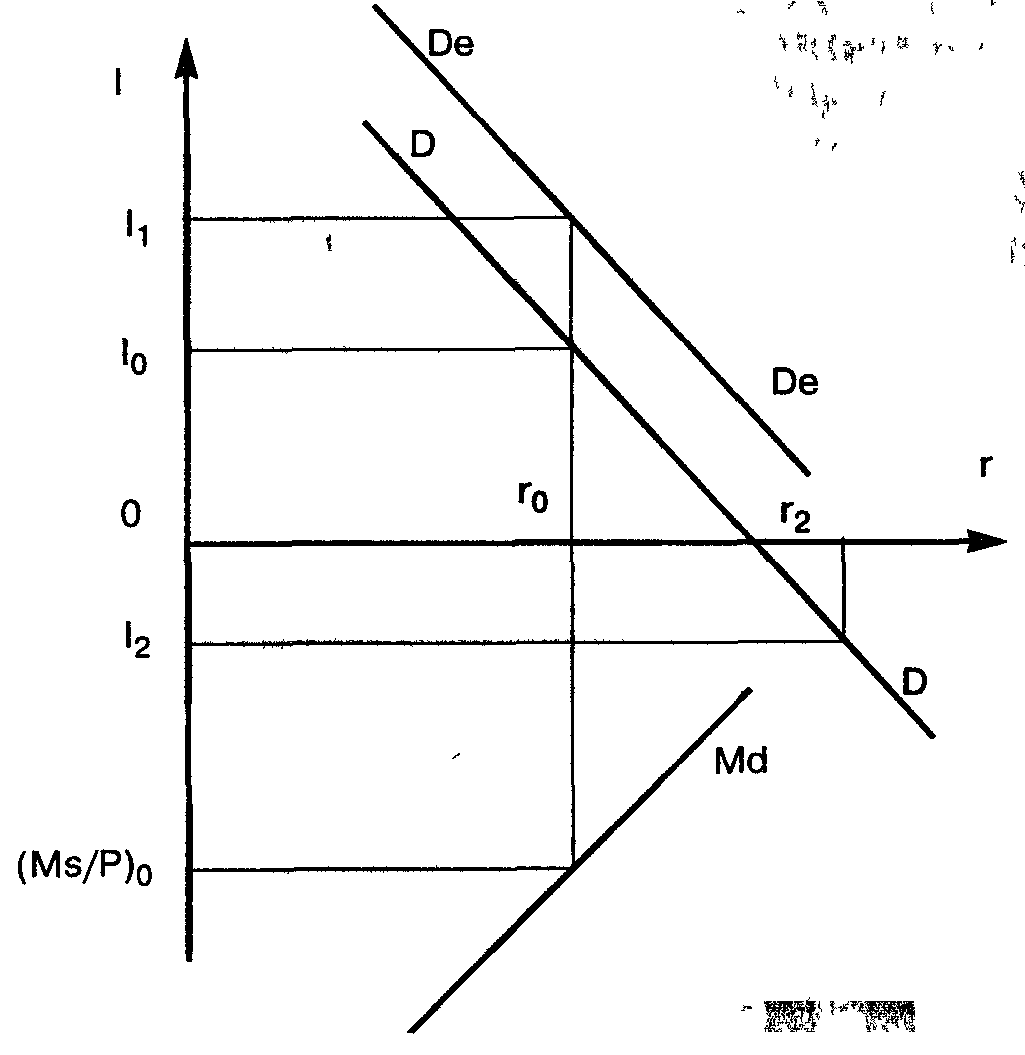
Рост государственных расходов G и сокращение налогов Т смещает DD вправо, что при любой процентной ставке увеличивает I0 и I1 и уменьшает разрыв между предполагаемым и фактическим будущим доходом. Кроме того, государство увеличивает отношение Ms/P, что позволяет уменьшить процентную ставку и увеличить этим I. Если угроза спада остается, то государство осуществляет в случае необходимости льготное кредитование финансовых учреждений, играющих ключевую роль в динамике экономической конъюнктуры. Тем самым спад становится менее глубоким и относительно (т.е. по сравнению с классическим циклом) быстро переходит в новое оживление или подъем.
Посмотрим, как это повлияло на динамику послевоенных экономических спадов. Сложности в экономике в 1966 г. и в 1970 г. носили в основном финансовый характер. Трудности возникли, когда Федеральная резервная система (ФРС), стремясь уменьшить инфляцию, неосторожно увеличила норму процента и тем самым ужесточила условия получения кредита. Результатом стал рост безработицы и сокращение объемов производства. Нечто аналогичное произошло затем в 1979-80 гг. и в 1982-83 гг. После этих спадов начался подъем, который продолжался до конца 80-х годов.
Спад 1974-75 гг. был спровоцирован «нефтяным» кризисом. Динамику изменений ВНП показывает следующая таблица:
| Период | Изменение ВНП в % |
| 1973(1) | 8,8 |
| 1973(2) | 0,2 |
| 1973(3) | 2,7 |
| 1973(4) | 1,4 |
| 1974(1) | -3,9 |
| 1974(2) | -3,7 |
| 1974(3) | -2,3 |
| 1974(4) | -7,5 |
| 1975(1) | -9,2 |
| 1975(2) | 3,3 |
| 1975(3) | 11,9 |
Здесь (1)-(4) — кварталы, изменения ВНП даны в ценах 1972 г. и в пересчете за год.
В ходе этого спада имело место значительное падение объемов производства (до 23% в пересчете на год), безработица выросла с 5,7 % в марте 1974 г. до 8,6% в марте 1975 г. Однако, как показывает таблица, спад быстро, начиная со 2-го квартала 1975 г., сменился подъемом, который продолжался и в следующем, 1976 г. Таким образом, хотя спад начинался так же стремительно, как и в 1929 г., Великой депрессии не получилось.
Решающим фактором быстрого преодоления спада стало образование огромного бюджетного дефицита в 1975 г., выросшего на 60 млрд. дол. Частично эти средства увеличили сбережения семейных хозяйств (на 15,6 млрд. дол.), но большая их часть, равная 46,3 млрд. дол., ушла на помощь бизнесу, приведя к росту на 33,1 млрд. дол. валовых внутренних фондов частного сектора и к росту инвестиций на 13,2 млрд.дол. (в основном на рассасывание товарных запасов, образовавшихся при спаде и препятствующих подъему). Таким образом, валовые внутренние фонды бизнеса росли, ценой увеличения бюджетного дефицита, даже в период спада. Легко себе представить, что произошло бы, если бы американское правительство не решилось на создание такого дефицита.
В 1975 г. правительство США затратило 80 млрд. дол. на социальное обеспечение. Общая величина трансфертов была на 20% больше, чем правительственные расходы на товары и услуги. В результате, несмотря на значительную безработицу, располагаемый персональный доход не уменьшился, и один из каждых шести долларов, какие семейные хозяйства тратили на потребление, был взят из правительственных трансфертов.
Неудивительно, что совместное действие перечисленных факторов радикально меняет характер делового цикла. Вместо длительных экономических кризисов примерно 1 раз в 10 лет. наблюдается сглаживание экономических циклов в развитых странах. Так, в США в межвоенный период временное соотношение (в месяцах) «подъем/спад» было в среднем 26:20, а в послевоенный период уже 34:11. В США, например, экономический подъем после второй мировой войны продолжался почти непрерывно до начала 70-х гг., поскольку спады, имевшие место в 1948-49, 1953-54,1957-58,1960-61,1969-70 гг., были незначительными. Исключение составили спад 1973-75 гг. и спад 1980-82 гг., усиленный неверной денежной политикой, чрезмерно ограничившей предложение денег. Когда в 1982 г. предложение денег резко возросло, спад быстро прекратился. С начала 1983 г. новый подъем, который продолжался до 1989 г. В начале 90 - гг. следует новая заминка, преодоленная в 1994 г. Во второй половине 90-х годов экономика США демонстрирует непрерывный экономический рост.
Однако специфика постклассического цикла проявляется не только в этом. В постклассическом цикле перестает действовать дефляционный механизм выхода из спада, так как в период спада цены продолжают расти. Если в классическом цикле падение цен в период спада вело к росту совокупного спроса и замене прежнего оборудования более совершенным, то теперь рост совокупного спроса и сохранение устойчивости денежной системы при ухудшении экономической конъюнктуры обеспечивается дополнительными усилиями государства.
Однако эти действия государства ведут к определенным последствиям. Во-первых, растут бюджетный дефицит и государственный долг. Во-вторых, усиливается инфляция, так как усилия государства подавляют дефляционный механизм выхода из спаца. В результате цены при подъеме растут, а при спаде не падают. Можно сказать, что более гладкое и интенсивное экономическое развитие в постклассическом цикле оплачивается ростом инфляции и значительным государственным долгом.
В-третьих, деловой цикл становится все более зависящим от экономической политики государства. Неверно выбранная экономическая политика может спровоцировать спад при подъеме (если налоги и процентная ставка были увеличены, а количество денег уменьшено сильнее, чем необходимо для подавления бума) или усилить уже наступивший спад. В результате у многих американских экономистов, например, сложилось убеждение, что ряд спадов в экономике США были «сделаны в Вашингтоне», т.е. возникли в результате неверно проводимой экономической политики. Исследования М.Фридмана и А.Шварц («Монетарная история Соединенных Штатов») показали, что большинству деловых циклов в США предшествовали значительные изменения количества денег в обращении. Оказалось, что темпы прироста ВНП имеют тенденцию к снижению (с лагом в один год), если темпы прироста денег в обращение падают, и чем больше снижение темпов прироста денег, тем больше падение темпов прироста выпуска.
Большое влияние на постклассический деловой цикл оказывает рост неопределенности, вызываемый как постоянными ценовыми и технологическими изменениями, так и несовершенством информации у экономических субъектов. Еще одна важная особенность постклассического цикла заключается в непрерывности воздействия инноваций (особенно новых информационных технологий) на экономику. В каждом таком цикле технологические сдвиги происходят как в период подъема, так и в период спада, увеличивая и предельную производительность труда, и предельную производительность капитала. Это увеличивает выпуск в период подъема и ослабляет уменьшение выпуска в период спада. При этом спад меньше охватывает технологически передовые отрасли, чем традиционные. В результате спад характеризуется не только уменьшением совокупного выпуска, но и перераспределением факторных и денежных ресурсов в пользу более передовых отраслей. Это ведет также к положительному наклону графика AS на протяжении всего цикла, благодаря чему денежные силы получают возможность влиять не только на цены, но и на выпуск. В результате любая фаза цикла становится неустойчивой, и спад может быстро смениться подъемом, если приток экономически выгодных и финансово обеспеченных инноваций усилится, а подъем может быстро смениться экономическим спадом, если этот приток ослабнет. По этим причинам государство не может просто манипулировать своей бюджетной и денежной политикой, изыскивая наиболее удачную их комбинацию. Оно должно проводить также активную структурную политику, направленную на увеличение потенциального выпуска и на повышение конкурентоспособности национальной экономики на внутреннем и внешнем рынках (поддержание высокого уровня конкуренции, совершенствование инфраструктуры, через какую НТП воздействует на производство, и т.п.).
В связи с этим полезно различать политику стабилизации и политику развития. Первая направлена на приближение фактического выпуска к потенциальному при относительно малом росте цен. Вторая направлена не только на достижение стабилизации, но и на увеличение потенциального выпуска.
8. 4. Эндогенный фондовый кризис
Одна из важных особенностей постклассических деловых циклов заключается в том, что фондовые крахи часто происходят самостоятельно, вне связи с экономическим спадом, свидетельствуя об относительно самостоятельном развитии номинального сектора экономики.
Происходящие на фондовом рынке изменения частично являются ожидаемыми, а частично неожиданны. Неожиданными могут быть изменения ставки процента, потока депозитов и платежеспособности заемщиков. Фондовый рынок редко находится в состоянии равновесия.
В огромной степени отрыву фондового рынка от реальных показателей способствует рост рынка срочных контрактов (производных ценных бумаг), действие которого частично направлено на снижение риска индивидуальных инвесторов. Но риски от этого не исчезают, они переносятся на систему в целом, которая в итоге становится более неопределенной и менее устойчивой. Уменьшение микрорисков оплачивается в экономике ростом системного риска. Это, в свою очередь, еще более увеличивает значимость финансового рынка. Мировой финансовый рынок становится основным инструментом в борьбе за сырьевые, энергетические, информационные и денежные ресурсы, за политическое влияние.
Между тем, на более длинных отрезках времени динамика курса акций должна примерно соответствовать динамике роста ВВП. В противном случае возникает переоцененность или недооцененность фондовых рынков. Длительное сохранение переоцененное фондовых рынков приводит к фондовым крахам. Примером может служить крах фондовой биржи США 19 октября 1987 г., когда индекс Доу-Джонса упал сразу на 508 пунктов. Этот «черный понедельник» оказался более тяжелым, чем «черный вторник» 28 октября 1929 г., за которым последовала Великая депрессия.
Однако фондовый крах не обязательно передается в реальный сектор (не обязательно приводит к экономическому спаду). Непосредственно он означает лишь массовую продажу акций по низким ценам и ведет к перераспределению собственности. И если передел происходит в пользу более эффективно действующих экономических субъектов, то за фондовым крахом через некоторое время последует экономический подъем. Тем не менее фондовый крах опасен резким уменьшением ликвидности и прибыли. Если этот процесс значительно сократит прибыльность реального сектора, то экономический спад неизбежен.
Напомним основное свойство функционирования финансового рынка в целом. Финансовый рынок состоит из пяти основных сегментов: денежного рынка, рынка облигаций, рынка акций (фондового рынка), внутреннего валютного рынка и рынка срочных контрактов (производных финансовых инструментов). Финансовый рынок находится в состоянии равновесия, если и только если норма доходности на всех его сегментах одинакова. И поскольку это условие никогда не выполняется, то можно утверждать, что финансовый рынок в целом никогда не находится строго в состоянии равновесия.
Вместе с тем существует тенденция к установлению равновесия финансового рынка (тенденция к сближению норм доходности на различных его сегментах). Реализация этой тенденции связана с непрерывным перемещением капитала в денежной форме с одного сегмента финансового рынка на другой в поисках большей доходности.
Значение этого перемещения двояко. С одной стороны, оно способствует сближению нормы прибыли на различных сегментах рынка. С другой стороны, перемещение значительных по объему денежных масс с одного сегмента на другой может вызвать обвал на сегменте, потерявшем часть денежных средств, что вызовет вторичные колебательные процессы на всем финансовом рынке.
Таким образом, функционирование финансового рынка как такового осуществляется через взаимодействие его различных сегментов. Нельзя понять события, происходящие в одном из его сегментов, не учитывая того, что происходит во всех остальных. Различные сегменты финансового рынка сильно связаны между собой, и трудности на одном сегменте могут вызвать обвал другого. Приемлемый уровень моделирования фондового краха предполагает учет взаимосвязи по меньшей мере трех рыночных сегментов: денежного, фондового и валютного рынков.
Рассмотрим простую модель фондового рынка на основе учета взаимосвязи между фондовым и денежным рынками. Крах фондового рынка можно понять как быстрое возвращение цен акций к равновесным значениям. В сентябре 1987 г. на нью-йоркской фондовой бирже price earning ratio (per) было 25:1. Это соответствовало значению ставки денежного рынка i = 4%. На самом деле значение i было значительно выше и ожидался дальнейший рост процентной ставки. Поэтому цены на акции должны были падать. Вопрос был лишь в том, когда и насколько быстро они упадут. Это произошло через месяц.
Заметим, что per = P/Pr выражает отношение цены акции Р к доходу на акцию Рг. Динамика фондового рынка такова, что в короткие периоды времени и при отсутствии сильно выраженной тенденции к экономическому спаду Р является быстрой переменной, а Рr — медленной. Изменения в per, таким образом, определяются в первую очередь изменениями в Р.
Рост per является следствием роста предполагаемого дохода на акцию, что увеличивает ее рыночную цену и ведет к росту фондового индекса. Предположения о росте будущего дохода (оптимизм инвесторов) увеличивают спрос на акции и тем самым их рыночную цену. Пессимизм инвесторов действует в противоположном направлении. Per, таким образом, выражает соотношение будущих и текущих доходов на акцию.
В короткие периоды времени величина per относительно самостоятельна, в более длинные периоды времени действует тенденция к сближению ее с величиной процентной ставки денежного рынка. Если величина per намного больше, чем i, то возможно двоякое протекание последующих событий: либо величина per (и тем самым фондовый индекс) упадет, либо 2) возрастет величина i. Рост i однако, требует сжатия находящейся в обращении денежной массы, обычно изменяющейся пропорционально росту совокупного дохода (ВВП или ВНП). И если рост совокупного дохода исключает сжатие денежной массы, то рано или поздно произойдет уменьшение фондового индекса.
Если уменьшение фондового индекса значительно и происходит внезапно, вызывая мгновенный переход инвесторов от оптимизма к пессимизму, то возникает фондовый крах. Этот переход нелинеен в том смысле, что чрезмерный оптимизм инвесторов быстро сменяется их чрезмерным пессимизмом, усиливая колебания фондового индекса.
В том же направлении расширения диапазона колебаний действует и поведение фондовых спекулянтов. Почувствовав тенденцию к уменьшению фондового индекса, они начинают игру на понижение с тем, чтобы, опустив курс ниже будущего равновесного значения, скупить акции по бросовым ценам и затем продать их по более дорогой цене.
Изобразим ситуацию фондового краха графически (рис. 8.2). Если не обращать внимания на точки а[ и А; то это обычная модель денежного рынка. ms() — график предложения денег, Md — график спроса на деньги. Их пересечение определяет равновесную ставку денежного рынка jq. Полагаем msq = const, io = const.
Дополнительно на оси i помещается движущаяся точка А = per = Р/Рr. Если величина Р растет относительно Рг, то А сдвигается вверх по оси i, а если величина Р уменьшается относительно Рг, то А сдвигается вниз по этой оси. На рис. 8.2 изображены два положения этой точки А( и А.^ одно из которых находится выше значения iy а другое ниже.
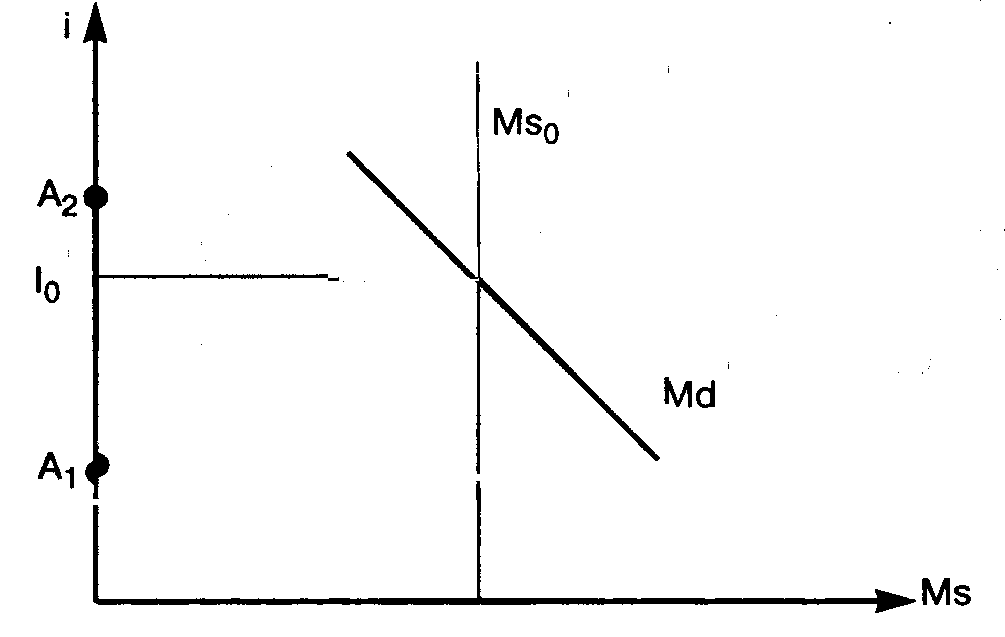
Рис. 8.2. Модель фондового кризиса
Ключевое значение имеет сравнение величины io и положения точки А. Если точка А находится в положении А2 (выше равновесия), то фондовый индекс является переоцененным, и повышенный спрос на акции увеличивает их цены, сдвигая А2 еще выше. В конце концов, когда инвесторы поймут, что цена акции слишком высока для приносимой ею прибыли, цена акции начнет падать, а ее продажи начнут расти. Точка А2 начнет двигаться вниз, и это движение будет тем сильнее, чем выше она поднялась ранее. Если это падение велико (намного ниже положения i0) и неожиданно, то говорят об обвале фондового рынка, или фондовом крахе. Если точка А находится в положении A1 (ниже равновесия), то фондовый индекс является недооцененным , и пониженный спрос на акции уменьшает их цены, сдвигая A1 еще ниже. В конце концов, когда инвесторы поймут, что цена акции слишком мала для приносимой ею прибыли, объем покупок акции начнет расти, вызывая движение ai в противоположном направлении. В результате фондовый индекс может вновь стать переоцененным.
Поскольку фондовый крах устанавливает значение per ниже равновесного, то за крахом рано или поздно начинается рост недооцененного фондового индекса. Если при этом распределение ресурсов произошло в пользу более эффективных компаний, то может начаться экономический подъем. Собственно так и произошло после фондового краха в октябре 1987 г.
После краха нью-йоркской фондовой биржи 19 октября 1987 г. Федеральная резервная система США немедленно объявила о расширении кредита и денежной массы (путем операций на открытом рынке). Ставка процента резко упала. Аналогично действовали и центральные банки других стран. Паника была остановлена раньше, чем она успела повлиять на уровень выпуска.
8.5. Долговременный экономический рост
В длинное время цикличность экономического роста перестает быть заметной, основное значение приобретают средние темпы экономического роста. При долговременном экономическом росте даже небольшие различия в темпах прироста выпуска со временем накапливаются и ведут к существенному росту ВНП на душу населения и тем самым к высокому уровню жизни. При росте ВНП на душу населения на 2% в год его удвоение происходит каждые 35 лет.
В 50-80-е гг. наиболее впечатляющие темпы экономического роста наблюдались в Японии(в %):
|
1955-1973 1973 |
1979 | 1980 | 1981 | 1982-1983 | 1984 | 1985 | 1986 | 1987 | 1988 | 1900 |
| 10 | 5,2 | 4,8 | 4.0 | 3,15 | 5,1 | 4,6 | 3,25 | 3 | 4,9 | 4.0 |
Это позволило Японии занять первое место по ВНП на душу населения,
Большая часть длинного времени относится к прошлому времени, в котором исчезает неопределенность, присущая будущему времени. Поэтому основную роль в долговременном росте играют реальные факторы, а номинальные величины выполняют вспомогательные функции.
Для теоретического моделирования долговременного экономического роста используют понятие производственной функции. Оно определяет максимальную величину выпуска продукции, которая может быть получена при использовании данных значений капитала, труда, земли и сырья и данном технологическо-организационном уровне:
Y=AF(K,L), (1)
где А — инновационные изменения. Соответственно приращение дохода рассматривается в виде:
Y =Δмрк*Δк + mplxΔl + ΔAF (2)
где первое слагаемое есть увеличение производства в результате роста объема капитала, второе — увеличение производства в результате роста затрат труда, третье — действие инновационного потока (напомним, что МРК — предельная производительность капитала, MPL — предельная производительность труда). Преобразуем (2) следующим образом:
(МРК*К)ΔК/К + (MPL*L)ΔL/L + ΔА/А(А*F), откуда
Y/Y = ((мрк*к)/Y)*(Δк/к) + ((MPL*L)/Y) * (ΔL/L)*ΔA/A(A*F)/Y (3)
При совершенной конкуренции и постоянной отдаче от масштаба доход факторов равен их предельному продукту, а вознаграждение факторов. Поэтому (MPK*K)/Y = Pr/Y = (доля капитала в ВНП) и (MPL*L)/Y= W/Y = 1- (доля труда в ВНП). С использованием этих равенств из (1) и (3) получаем
ΔY/Y = a(ΔК/К) + (l-a)(ΔL/L) + ΔА/А (4)
Это уравнение выведено в предположении постоянной отдачи от масштабов производства. Если ΔК/К = 1 % и ΔL/L = 1 %, то и ΔY/Y = 1 %. При возрастающей отдаче от масштаба в этом случае ΔY/Y > 1 %. Из (4) сразу следует равенство ΔА/А= ΔY/Y - а(ΔК/К) - (1-a)(ΔL/L) (5) Из него видно, что ΔА/А есть та часть темпа прироста выпуска, которая не может быть объяснена изменением затрат факторов (остаток Солоу) и которая, следовательно, представляет собой долю совокупного выпуска, произведенную за счет технологических и иных изменений (инноваций различного рода). Строго говоря, остаток Солоу — это просто часть экономического роста, которая обусловлена факторами, не поддающимися прямым измерениям. Вопрос о правильной интерпретации этого остатка все еще остается проблемой.
Тем не менее в первом приближении остаток Солоу определяется техническим прогрессом (ростом совокупной производительности факторов). Выпуск растет за счет улучшения методов производства при неизменных затратах труда и капитала (с помощью тех же количеств факторов можно получить больше продукции). Значительную часть этого остатка дает улучшение знаний и улучшение размещения ресурсов.
Зная величины, входящие в (5) справа, можно вычислить и долю технологического прогресса в экономическом росте. Пусть, например, ΔY/Y =3,1%, ΔК/К = 2,5%, ΔL/L = 1,5%, а = 1/4. Тогда ΔА/А = 3,1% - 2,5%*0,25 - 1,5%*0,75 = 1,35%.
Для развитых стран именно технологическая составляющая образует основу экономического роста. Так, за 1909-1949 гг. выпуск в США на одного работающего удвоился. При этом только 12% этого роста были получены за счет увеличения капитала, остальные 88% пришлись на долю остатка Солоу. Сходная картина во всех развитых странах, но в развивающихся странах картина обратная. Резкое ослабление темпов экономического роста после 1973 г. частично может быть объяснено ростом цен на нефть, увеличившим издержки и сократившим экспорт, а частично — уменьшением воздействия на рост остатка Солоу (ослаблением инновационных потоков).
Для того, чтобы показать важность технологического прогресса для рыночной экономики, т.е. справедливости неравенства ΔА/А > 0, допустим, напротив, что технологический прогресс отсутствует: ΔА/А = 0. Допустим также, что К > L. Тогда величины K/L и Q/L растут. Каждый рабочий приводит в действие больше капитала, его предельная производительность растет, поэтому в конкурентной экономике растет и его реальная заработная плата, пропорциональная его предельной производительности.
Графически имеем следующую картину (ΔА/А = 0, L = const.):
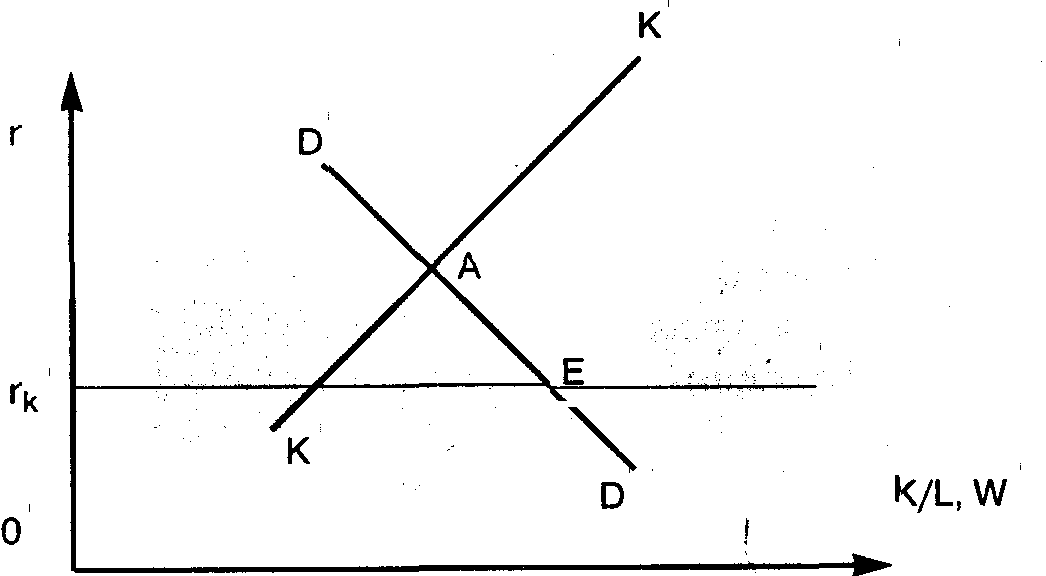
При сделанных предположениях кривая DD спроса на капитал наклонена вниз, так как для данного количества труда увеличение накопления капитала при неизменной технологии уменьшает его производительность.
Действительно,
(6) Q/L = Q/K*K/L
С ростом К производительность труда Q/L растет, но меньшим темпом, чем капиталовооруженность труда K/L, поэтому производительность капитала Q/K уменьшается. Падение предельной производительности капитала уменьшает долгосрочное значение г.
КК — кривая предложения капитала. Она имеет положительный наклон, поскольку предложение капитала растет с ростом г. Точка А пересечения DD и КК соответствует равновесию рынка капиталов.
Это равновесие, однако, неустойчиво в длинное время. Его неустойчивость связана с существованием критической величины процента rk. Если r > rk, то чистые сбережения в экономике положительны, при r = rk они равны нулю, а при г < rk отрицательны. Поэтому при любом r > rk предложение капитала увеличивается, но интенсивность этого предложения падает с уменьшением r. На диаграмме этому соответствует сдвиг КК вправо. В результате состояние экономики скользит вниз по DD, приближаясь постепенно к Е. При этом W, K/L и Q/L растут, а r падает. В точке Е r = rk и уменьшение желания сберегать прекращает дальнейшее накопление капитала. W и r перестают изменяться. Это может произойти при высоком уровне дохода и выпуска, если было накоплено значительное количество капитала.
Допустим теперь, что ΔA/A > 0. Тогда можно увеличить Q при тех же К и L. Кривая DD сдвигается вправо и вверх, и r увеличивается. При постоянном сдвиге DD вправо вместо движению к равновесию с постоянными Q, W и г экономика сдвигается в состояние, в котором K/L, Q/L и W растут со временем, а r не уменьшается. В противном случае Маркс был бы прав, говоря о неизбежном падении нормы прибыли.
Наблюдения за последние 100 лет показывают, что для промышленно развитых стран:
1. Население и предложение труда растут, но более скромным темпом, чем запас капитала, и это ведет к росту капиталовооруженности K/L.
2. Имеется явная тенденция к повышению реальной заработной плати. Доля совокупной заработной платы в ВНП медленно растет на больших интервалах времени.
3. Вместо падения нормы прибыли на капитал (и тем самым уменьшения величины процента) наблюдаются значительные её колебания на протяжении делового цикла без какой-либо строгой тенденции к увеличению или понижению. Пои этом величина Q/K растет.
4. После сглаживания траекторий деловых циклов обнаруживается, что ВНП устойчиво растет с темпом 3-4% в год. Это значительно выше средневзвешенных затрат капитала, труда и ресурсов.
Это позволяет заключить, что модель Солоу приблизительно правильно описывает долговременный экономический рост. При заданных значениях технологических изменений и прироста капитала выпуск растет в зависимости от уровня занятости, что соответствует классической модели.
Вместе с тем модель позволяет улавливать важные нюансы, анализ которых мы начнем с упрощающего предположения о постоянстве отдачи от масштаба. В этом случае AF(K, L) = LΔF(K/L). Обозначим через q выпуск на одного работающего и через k — количество капитала на единицу труда: q = Y/L, k = K/L. Тогда Y/L = AF(K/L) и (1) можно записать в виде:
q=AF(k) (2)
т.е. выпуск на душу населения является возрастающей функцией отношения «капитал — труд». Графически имеем:
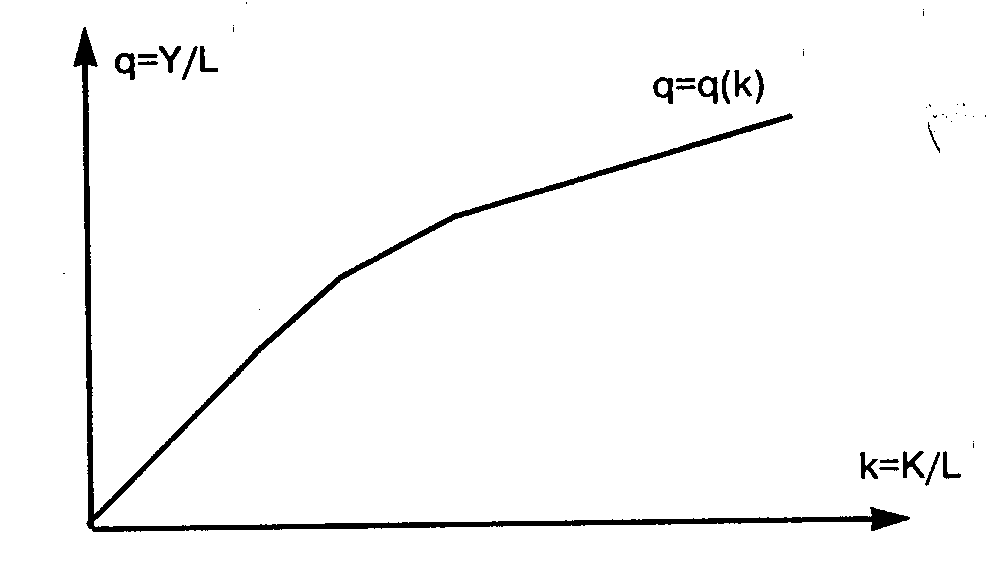
Как видим, график q растет с ростом k, но с убывающим темпом. Угол наклона этой функции равен предельной производительности капитала, которая падает с ростом К.
Положим в основном уравнении (4) DA/A = 0 (инновационные потоки в экономике отсутствуют), ΔL/L = п (темп прироста рабочей силы постоянен и равен п). Тогда в (4) остается только одна переменная — темп прироста капитала, зависящая от S и Y.
Назовем состояние экономики стационарным, если DA/A = 0 и Y/L = const (т.е. если производительность труда не изменяется). В этом случае Y/L = ΔY/ΔL, или ΔY/Y = ΔL/L. Но ΔL/L = п, поэтому и ΔY/Y = n. Из (4) получаем, что в стационарном состоянии верно также ΔК/К = п. Таким образом, в стационарном состоянии темп прироста запаса капитала и темп экономического роста равны темпу роста населения.
Обратим теперь внимание на то, что величина ΔК есть просто инвестиции I, которые в закрытых моделях без государства равны сбережениям. Поэтому имеем:
ΔK=I-dK (d - норма замещения капитала)
S=sY (s=const)
ΔK=sY-dK
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.