Повышение качества продукции на предприятии
тыс.
у. е.
ДЗ всего продукции,
в т.ч.
За отчетный период 2007 г. проводилась реализация выпускаемой продукции субъектам хозяйствования в Республике Беларусь, дилерам в России, на Украине, в Молдове, Азербайджане, Грузии, Казахстане, Кыргызстане, Таджикистане, Узбекистане и дальнем зарубежье (Эстония, Франция, Германия, Латвия, Литва, Монголия, Словакия, Швеция).
Общий темп роста поставок в 2007 г. составил 119,2% за счет увеличения общего объёма реализации на 214,3 тыс. шт. Однако следует отметить падение уровня поставок МХМ в дальнее зарубежье с 31,4 тыс. шт. до 29 тыс. шт.
Негативной тенденцией является общее уменьшение объёмов реализации торгово-холодильного оборудования. В 2007 г. наблюдалось падение темпов роста поставок в Республику Беларусь на 9,8%, в СНГ – на 2,1%,и дальнее зарубежье на 18,4%.
2.2.2 Анализ себестоимости продукции
Таблица 2.5 - Анализ себестоимости выпущенной продукции
за 2007-2008 гг.
| Показатели | Ед. изм. | 2007 г. | 2008 г. | Отклонение | Уд. вес в с/ст-ти, % | ||||
| млн. р. | Затраты на 1 р.ТП | млн. р. | Затраты на 1 р.ТП | млн. р. | % | 2007 г. | 2008 г. | ||
| Объем ТП - в сопоставимых ценах | тыс. р. | 668 896 | 716 733 | ||||||
| - в фактических ценах | тыс. р. | 635 766 | 682 800 | ||||||
| Себестоимость ТП, в т.ч. | тыс. р. | 464 512 | 0,731 | 550 719 | 0,807 | 86 207 | 118,56 | 100,00 | 100,00 |
| Материальные затраты из них: | тыс. р. | 364 621 | 0,574 | 422 231 | 0,618 | 57 610 | 115,80 | 78,50 | 76,67 |
| основные материалы, сырье | -//- | 123 140 | 0,194 | 137 379 | 0,201 | 14 239 | 111,56 | 26,51 | 24,95 |
| покупные, комплектующие, кооперация | -//- | 216 278 | 0,34 | 252 400 | 0,37 | 36 122 | 116,70 | 46,56 | 45,83 |
| вспомогательные материалы | -//- | 13 841 | 0,022 | 19 451 | 0,028 | 5 610 | 140,53 | 2,98% | 3,53% |
| топливо, энергия | -//- | 11 362 | 0,018 | 13 001 | 0,019 | 1 639 | 114,42 | 2,45% | 2,36% |
| Фонд оплаты труда | -//- | 44 240 | 0,07 | 53 570 | 0,078 | 9 330 | 121,09 | 9,52% | 9,73% |
| Фонд соц. защиты | -//- | 17 414 | 0,027 | 21 312 | 0,031 | 3 898 | 122,39 | 3,75% | 3,87% |
| Амортизация | -//- | 17 425 | 0,027 | 25 558 | 0,037 | 8 133 | 146,67 | 3,75% | 4,64% |
| Прочие денежные расходы из них: | -//- | 20 813 | 0,033 | 28 048 | 0,041 | 7 235 | 134,76 | 4,48% | 5,09% |
| прочие налоги и отчисления | -//- | 9 700 | 0,015 | 11 204 | 0,016 | 1 504 | 115,50 | 2,09% | 2,03% |
| расходы на гар. ремонт | -//- | 512 | 0,001 | 1 544 | 0,002 | 1 032 | 301,73 | 0,11% | 0,28% |
В 2008 г. объём товарной продукции в фактических оптовых ценах составил 682 800 млн. р., в 2007 г. – 635 766 млн. р. Темп роста – 107,41%.
Себестоимость выпускаемой товарной продукции за 2008 г. сложилась в размере 550 719 млн. р., за 2007 г. – 464 512 млн. р., темп роста составил 118,6%.
В 2008 г. затраты на 1 р. товарной продукции составили 80,67 коп., при доведенном задании Министерством Промышленности РБ - 82 коп., в 2007 г. – 73,1 коп. Увеличение затрат на 1 р. товарной продукции составило 7,57 коп. и связано с опережением темпов роста себестоимости над темпами роста объёмов производства.
В отчетном году увеличились расходы по всем элементам затрат, особенно, по статьям материальные затраты, фонд оплаты труда, амортизационные отчисления.
Увеличение фонда заработной платы объясняется как увеличением количества выпущенной продукции, так и увеличением тарифных ставок на 23,6%.
Увеличение амортизационных отчислений в 2008 г. связано с вводом в эксплуатацию участка сборки стиральных машин в Шабанах, нового производственного корпуса на МЗХ, а также с вводом в эксплуатацию оборудования, установленного в этих корпусах. В связи с этим изменилась структура затрат. Удельный вес по элементам затрат в себестоимости распределился следующим образом:
Таблица 2.6 - Удельный вес затрат по элементам в себестоимости за 2007-2008 гг., в %
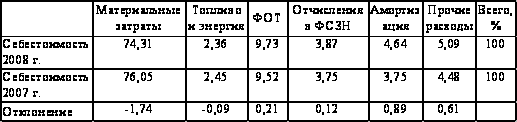
В структуре себестоимости наибольший удельный вес составляют материальные затраты. Общий рост материальных затрат, без учета топливно-энергетических ресурсов, к 2007 г. в абсолютных цифрах составил 55 971 млн. р. По элементам в себестоимости в 2008 г. удельный вес материальных затрат снизился на 1,74%, топлива и энергии на 0,09%. Наибольшее увеличение произошло за счет амортизации на 0,89% и прочим расходам на 0,61%.
В разрезе статьи «Материальные затраты» расходы распределились следующим образом (смотрите таблицу 2.7):
Таблица 2.7 - Удельный вес расходов в статье «Материальные затраты»
| Элемент затрат | 2007 г. | 2008 г. | Отклонение | |||
| Млн. р. | Удельный вес, % | Млн. р. | Удельный вес, % | Млн. р. | Удельный вес, % | |
| Сырьё и материалы | 107 832,96 | 41,48 | 120 375,50 | 33,27 | 12 542,53 | -8,22 |
| Транспортные расходы | 4 431,01 | 1,70 | 5 372,16 | 1,48 | 941,16 | -0,22 |
| Таможенные услуги | 10 875,61 | 4,18 | 11 631,82 | 3,21 | 756,21 | -0,97 |
| Покупные и комплектующие | 216 278,27 | 83,20 | 252 399,78 | 69,75 | 36 121,51 | -13,45 |
| Вспомогательные материалы | 13 840,86 | 5,32 | 19 450,84 | 5,38 | 5 609,98 | 0,05 |
| Себестоимость 2007 г. | 259 956,10 | |||||
| Себестоимость 2008 г. | 361 867,95 | |||||
| Итого | 353 258,71 | 409 230,10 | 55 971,39 | |||
| Итого материалы и покупные | 337 952,10 | 392 226,12 | ||||
| Импортные | 199 135,00 | 219 670,00 | ||||
| % Импортных | 58,92 | 56,01 | ||||
Рост затрат по материалам, покупным и комплектующим изделиям вызван ростом объёма производства на 7,41%, изменением структуры изготовленной продукции, а также увеличением цен в валюте поставщика закупаемого сырья и материалов.
| Валюта | Курс декабря 2002г | |
| РФ | 60,41 | |
| Евро | 1993,6 | |
| Доллар США | 1920 |
Несмотря на рост базовых тарифов в отчётном году на электроэнергию на 12,12%, на природный газ - 8,71%, на воду - 25,43%, на канализацию –26,43% удельный вес затрат по энергоресурсам в себестоимости снизился на 0,09%. Снижение достигнуто благодаря внедрению мероприятий по энергосбережению, разработке новых энергосберегающих технологий, материалов, оборудования.
Увеличение удельного веса прочих расходов в себестоимости на 0,61% связано с увеличением затрат на текущий и капитальный ремонт зданий и сооружений общепроизводственного назначения, проведением пусконаладочных работ, связанных с вводом нового оборудования, силами подрядных организаций, а также, использованием привлеченного транспорта.
В 2008 г. среднемесячная заработная плата выросла к уровню 2007 г. на 21%, удельный вес фонда оплаты труда в себестоимости вырос на 21%, отчислений в фонд социальной защиты на 0,12%. В абсолютных цифрах расходы по фонду оплаты труда возросли по сравнению с 2007 г. на 9 330 млн. р., по отчислениям в фонд социальной защиты на 3 898 млн. р.
В себестоимости товарной продукции 2008 г. непроизводительные расходы составили 442 787 тыс. р., что на 252 902 тыс. р. (-36,3 %) меньше по сравнению с 2007 г. Удельный вес непроизводительных расходов в себестоимости 2008 г. составил 0,08%, 2007 г. – 0,15%. Снижение составило 0,069%.
Прочие непроизводительные расходы в 2008 г. составили 238 574 тыс. р., что на 292 777 тыс. р. больше по сравнению с 2007 г. Снижение данного вида затрат связано с тем, что в 2007 г. оказывалась помощь сельскохозяйственным организациям и затраты были отнесены на себестоимость ТП согласно постановлениям Совета Министров.
Таблица 2.8 - Состав непроизводственных расходов относимых на себестоимость, тыс. р.
| Наименование | 2007 г. | Уд. вес в себестоимости, % | 2008 г. | Уд. вес в себестоимости, % | Отклонение |
| Оплата простоев рабочей силы | 6 571 | 0,001 | 12 080 | 0,002 | -5 509 |
| Выплаты за сверхурочное время | 21 705 | 0,005 | 76 015 | 0,014 | -54 310 |
| Потери от брака и порчи материалов | 136 062 | 0,029 | 116 118 | 0,021 | 19 944 |
| Прочие непроизводительные расходы (оплата производственных травм, недостачи в пределах норм естественной убыли, оплата медицинских страховок водителей по командировкам) | 531 350 | 0,114 | 238 574 | 0,043 | 292 777 |
| Итого | 695 688 | 442 787 | 252 902 | ||
| Производственная себестоимость | 464 512 501 | 550 719 392 | |||
| Доля в себестоимости, % | 0,15 | 0,08 | 0,07 |
Рост затрат по статьям 1, 2 вышеприведённой таблицы объясняется увеличением тарифных ставок заработной платы по сравнению с 2007 г. на 23,6 %.
Потери от брака в 2008 г. составили 0,021% в производственной себестоимости, что на 0,008 % ниже, чем в 2007 г. Снижение потерь от брака достигнуто благодаря усилению контроля качества продукции, проведению комплекса работ по совершенствованию системы управления качеством.
Таблица 2.9 - Состав непроизводительных расходов, выплаченных за счёт прибыли
| Наименование | 2007 г. | 2008 г. | Отклонение |
| Убытки от списания недоамортизированных основных фондов, тыс. р. | 215 462 | 270 191 | -54 729 |
| Штрафы, уплаченные другим организациям, тыс. р. | 552 432 | 193 839 | 358 593 |
| Просроченная дебиторская задолженность, тыс. р. | 72 010 | 295 753 | -223 743 |
Кроме того, к непроизводительным расходам за счёт прибыли, относится налог на недвижимость по незавершённым капитальным вложениям, который в 2008 г. составил 663 498,8 тыс. р.
2.2.3 Анализ прибыли
Прибыль – один из важнейших финансовых результатов деятельности предприятия. Ее показатели являются основными в системе оценки результативности деятельности предприятия, степени его надежности и финансового благополучия.
Процесс формирования прибыли представлен в таблице 2.10.
Таблица 2.10 - Анализ формирования прибыли от реализации, млн. р.
| Показатели | 2006 г. | 2007 г. | Изменение | |
| Сумма | Темп роста | |||
| Выручка от реализации продукции | 1 121 524 | 1 381 867 | 260 343 | 123,21% |
| Налоги из выручки | 91 352 | 111 582 | -20 230* | 122,15% |
| Выручка от реализации продукции за вычетом налогов | 1 030 172 | 1 270 285 | 240 113 | 123,31% |
| Полная себестоимость реализованной продукции | 852 703 | 1 089 956 | -237 253 | 127,82% |
| Прибыль от реализации продукции | 177 469 | 180 329 | 2 860 | 101,61% |
| * Примечание - Увеличение налогов из выручки и полной себестоимости реализованной продукции снижает прибыль, поэтому абсолютное изменение взято со знаком «минус» | ||||
Данные таблицы 2.10 показывают, что за рассматриваемый период все составляющие формирования прибыли от реализации продукции выросли. Выручка от реализации продукции за вычетом налогов выросла на 123,31 %, что способствовало росту прибыли от реализации продукции на 240113 млн. р. Полная себестоимость реализованной продукции за 2007 г. увеличилась на 127,82 %. Это в свою очередь привело к снижению прибыли от реализации на 237253 млн. р. Поскольку выручка от реализации продукции растет опережающими темпами по сравнению с себестоимостью, то общая величина прибыли от реализации продукции за рассматриваемый период увеличилась на 101,61 %.
Анализ структуры и динамики прибыли предприятия представлен в таблице 2.11.
Таблица 2.11 - Анализ структуры и динамики прибыли ЗАО «Атлант»
| Элементы прибыли | 2006 г. | 2007 г. | Изменения | |||
| Млн. р. | Уд. вес, % | Млн. р. | Уд. вес, % | Млн. р. |
Темп роста |
|
| Прибыль от реализации продукции (товаров, работ, услуг) | 177 469,00 | 93,58% | 180 329,00 | 93,86% | 2 860,00 | 101,61% |
| Прибыль (убыток) от прочей реализации | 5 916,90 | 3,12% | 4 572,59 | 2,38% | -1 344,31 | 77,28% |
| Сальдо внереализационных доходов и расходов | 6 258,26 | 3,30% | 7 223,92 | 3,76% | 965,66 | 115,43% |
| Балансовая прибыль | 189 644,15 | 100,00% | 192 125,51 | 100,00% | 2 481,35 | 101,31% |
Данные таблицы 2.11 показывают, что в 2007 г. балансовая прибыль ЗАО «Атлант» составила 192125,51 млн. р., по отношению к 2006 г. она увеличилась на 2481,35 млн. р. или 101,31 %. Соответственно чистая прибыль предприятия также увеличилась (темп роста 179,48%) и составила 89 645 147 тыс.р.
Уменьшилась прибыль от прочей реализации на 1344,31 млн. р. (-22,72 %). Однако при этом положительной динамикой является рост прибыли по внереализационным операциям. По данному показателю предприятие в отчетном году имело прибыль в размере 7223,92 млн. р. против 6258,26 млн. р. в 2006 г. В абсолютном выражении изменение сальдо внереализационных доходов и расходов за рассматриваемый период составило 965,66 млн. р., что весьма положительно сказалось на динамике балансовой прибыли.
Анализируя структуру прибыли предприятия необходимо отметить высокий удельный вес прибыли от реализации продукции, что рассматривается как позитивный момент.
Одним из важнейших показателей конечных результатов для предприятия является чистая прибыль. Чистой прибылью является прибыль, которая осталась в распоряжении предприятия после уплаты налогов и других платежей в бюджет.
Анализ формирования чистой прибыли представлен в таблице 2.12.
Таблица 2.12 - Анализ формирования чистой прибыли
| Элементы прибыли | 2006 г. | 2007 г. | Изменения | |||
| Млн. р. | Уд. вес, % | Млн. р. | Уд. вес, % | Млн. р. |
Темп роста |
|
| Прибыль до налогообложения | 189 644,15 | 100,00% | 192 125,51 | 100,00% | 2 481,35 | 101,31% |
| Налоги и платежи из прибыли | 34 581,00 | 18,23% | 43 136,00 | 22,45% | 8 555,00 | 124,74% |
| Чистая прибыль | 155 063,15 | 81,77% | 148 989,51 | 77,55% | -6 073,65 | 96,08% |
Из таблицы 2.12 видно, что на предприятии чистая прибыль снизилась на 6073,65 млн. р. и составила в 2007 г. 148989,51 млн. р. Ее удельный вес в прибыли до налогообложения уменьшился на 3,92 %, что обусловлено увеличением налоговой нагрузки. Так удельный вес налогов и платежей из прибыли увеличился на 8555,00 млн. р. или на 24,74 %.
Чистая прибыль распределяется в порядке, предусмотренном в учредительных документах предприятия. Распределение прибыли ЗАО «Атлант» отображено в таблице 2.13.
Таблица 2.13 - Распределение прибыли, млн. р.
| Показатели | 2006 г. | 2007 г. | Изменение |
| Чистая прибыль | 155 063,15 | 148 989,51 | -6 073,64 |
| Резервный фонд | 7 753,16 | 7 449,47 | -303,68 |
| Фонд накопления | 34 619,03 | 54 676,91 | 20 057,88 |
| Фонд потребления | 51 473,04 | 30 072,30 | -21 400,74 |
| Дивиденды | 4 555,13 | 4 556,41 | 1,27 |
| Благотворительные цели | 455,51 | 1 822,56 | 1 367,05 |
| Другие цели | 56 207,28 | 50 411,85 | -5 795,42 |
Как видно из таблицы 2.13, после выплаты налогов и платежей в бюджет, прибыль предприятия используется для формирования фондов накопления, потребления, резервного фонда, а также на выплату дивидендов, на благотворительные и другие цели. Большая сумма прибыли идет на формирование фонда накопления, фонда потребления и другие цели. Наименьшую сумму составляют выплаты на благотворительные цели.
2.2.4 Анализ использования основных фондов
Радикальная перестройка промышленного производства на основе введения нового хозяйственного механизма ориентирует Минский завод холодильников на экономически обоснованное использование всех элементов производства, четкое взаимодействие которых при рациональной структуре средств производства позволяет обеспечить нормальную хозяйственную деятельность предприятия.
Состав и динамика основных фондов предприятия в 2007 г. приведены в таблице 2.14.
Таблица 2.14 - Состав и динамика основных фондов в 2007 г.
| Средства предприятия | На начало года | На конец года | Прирост | |||
| Млн. р. | Доля, % | Млн. р. | Доля, % | Млн. р. | Доля, % | |
| Основные средства | 772 954,93 | 90,61% | 949 815,13 | 90,44% | 176 860,20 | -0,17% |
| Нематериальные активы | 62,60 | 0,01% | 252,33 | 0,02% | 189,73 | 0,01% |
| Незавершенные капитальные вложения | 63 890,88 | 7,49% | 83 582,72 | 7,96% | 19 691,84 | 0,47% |
| Долгосрочные финансовые вложения | 16 173,75 | 1,90% | 16 595,23 | 1,58% | 421,49 | -0,32% |
| Итого | 853 082,15 | 100,00% | 1 050 245,41 | 100,00% | 197 163,26 | 100,00% |
Данные таблицы показывают, что к концу 2007 г. прирост основных средств в абсолютных цифрах составил 176 860,20 млн. р., они занимают наибольшую долю основных фондов 90,44%, хотя по сравнению с началом периода снижение процентной доли произошло на 0,17%. Также снизилась доля долгосрочных финансовых вложений на 0,32%, хотя в абсолютных цифрах наблюдается прирост на 421,49 млн. р. Это объясняется увеличением доли нематериальных активов и незавершенных капитальных вложений за счет их абсолютного прироста в 189,73 и 19 691,84 млн. р.
Состав основных средств по данным 2007 г. приведен в таблице 2.15.
Таблица 2.15 - Состав основных средств за 2007 г., в млн. р.
| Наименование показателей | Остаток на начало года | Поступило | Выбыло | Остаток на конец года |
| Здания и сооружения | 239 845,74 | 82 280,44 | 4 621,93 | 317 504,26 |
| Передаточные устройства, измерительные приборы и регулирующие устройства | 32 733,84 | 7 443,54 | 283,15 | 39 894,23 |
| Машины и оборудование | 470 560,33 | 96 175,80 | 12 666,98 | 554 069,15 |
| Транспортные средства | 9 322,74 | 3 769,67 | 183,13 | 12 909,28 |
| Вычислительная техника и оргтехника | 9 331,19 | 3 168,15 | 101,43 | 12 397,92 |
| Другие виды основных средств | 11 161,09 | 2 875,15 | 995,95 | 13 040,29 |
| Итого | 772 954,93 | 195 712,75 | 18 852,56 | 949 815,13 |
Графически структура основных средств в процентах на конец 2007 г. представлена на рисунке 2.7. Как видно, большую часть основных средств составляют машины и оборудование. Их остаток на конец года в абсолютном выражении составил 554 069,15 млн. р. На втором месте в структуре стоят здания и сооружения - 317 504,26 млн. р. Эти две группы производственных фондов занимают практически 92 % всего основного капитала Минского завода холодильников ЗАО «Атлант».
Всего за год поступило 195 712,75 млн. р. основного капитала, выбыло – 18 852, 56 млн. р.
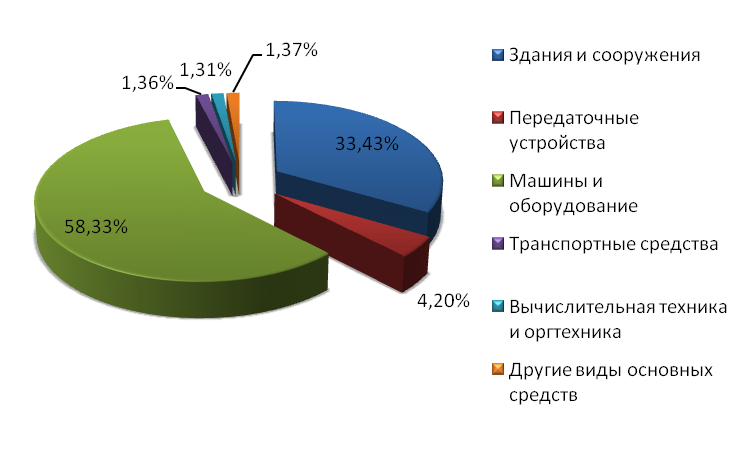
Рисунок 2.7 - Структура основных средств МЗХ ЗАО «Атлант» за 2007 г.
Экономическое положение предприятия в немалой степени зависит от технической структуры и показателей использования основных средств.
Положительные показатели обновления и изношенности основных средств говорят о том, что предприятие развивается и постоянно обновляет основные фонды. Это в немалой степени помогало предприятию оставаться наравне с зарубежными конкурентами.
Показателем состояния основных фондов является коэффициент износа основных фондов, который, имея критический уровень 0,6, по МЗХ на конец 2007 г. составлял 0,496. Доля активной части основных средств (машины, оборудование и транспортные средства) в 2007 г. составляла 59,69 %, тогда как в 2006 г. – 62,08 %. Снижение этого показателя расценивается как неблагоприятная тенденция. Коэффициент обновления основных средств в 2007 г. составил 20,61 % (вновь введенные основные фонды), коэффициент обновления активной части основных средств в 2007 г. составил 17,63 %. Коэффициент выбытия, характеризующий интенсивность выбытия основных фондов в 2007 г. равен 2,44 %, коэффициент выбытия активной части основных средств в 2007 г. составил 2,68 %.
Физический износ оборудования является негативным моментом, сказывающимся на скрытой нехватке производственных мощностей. Сводные данные о возрасте оборудования по МЗХ представлены в таблице 2.16.
Таблица 2.16 - Сводные данные о возрасте оборудования по МЗХ
| Возраст оборудования |
Количество единиц |
Процент от общего количества |
Средний процент износа |
| До 2-х лет | 453 | 10,32 | 8,2 |
| От 2-х до 5-ти лет | 1 605 | 36,56 | 27,2 |
| От 5-ти лет до 10-ти лет | 1 422 | 32,39 | 66,6 |
| От 10-ти лет до 15-ти лет | 657 | 14,97 | 91,1 |
| От 15-ти лет до 20-ти лет | 57 | 1,30 | 79,9 |
| От 20-ти лет и свыше | 196 | 4,46 | 57,9 |
Амортизация на предприятии начисляется линейным методом. Он представляет собой равномерное по годам начисление амортизации в течение всего нормативного срока службы или срока полезного использования. Амортизация линейным способом начисляется с первого числа месяца, следующего за месяцем ввода объектов в эксплуатацию, прекращается – с первого числа месяца, следующего за месяцем выбытия. Годовая сумма амортизационных отчислений определяется исходя из амортизируемой стоимости объекта и годовой нормы амортизации.
Переоценка основных средств производится по коэффициентам, установленным Министерством статистики и анализа.
2.2.5 Анализ использования оборотных средств
Одним из условий ликвидности предприятия, его бесперебойной работы и устойчивого финансового состояния является наличие у него достаточного количества оборотных средств. Динамика и структура оборотных средств МЗХ ЗАО «Атлант» за 2007 г. приведена в таблице 2.17.
Таблица 2.17 - Динамика и структура оборотных активов за 2007 г.
| Вид оборотных средств | Наличие средств, млн. р. | Структура средств, % | ||||
| На начало года |
На конец года |
Изменение |
На начало года |
На конец года |
Изменение | |
| Запасы и затраты, в т.ч. | 230 708,58 | 253 827,24 | 23 118,66 | 45,05 | 44,13 | -0,92 |
| сырье, материалы и другие активы | 154 863,85 | 191 840,11 | 36 976,26 | 30,24 | 33,36 | 3,12 |
| НЗП и полуфабрикаты | 44 366,43 | 29 902,28 | -14 464,15 | 8,66 | 5,20 | -3,46 |
| расходы на реализацию | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| готовая продукция | 12 866,27 | 32 056,87 | 19 190,60 | 2,51 | 5,57 | 3,06 |
| товары отгруженные | 18 365,20 | 0,00 | -18 365,20 | 3,59 | 0,00 | -3,59 |
| прочие запасы и затраты | 246,83 | 27,98 | -218,85 | 0,05 | 0,00 | -0,04 |
| Налоги по приобретенным активам | 18 055,89 | 39 741,67 | 21 685,78 | 3,53 | 6,91 | 3,38 |
| Дебиторская задолженность, в т.ч. | 66 609,01 | 140 239,28 | 73 630,27 | 13,01 | 24,38 | 11,38 |
Продолжение таблицы 2.17
| Вид оборотных средств | Наличие средств, млн. р. | Структура средств, % | ||||
| На начало года |
На конец года |
Изменение |
На начало года |
На конец года |
Изменение | |
| разных дебиторов | 34 883,89 | 51 287,94 | 16 404,05 | 6,81 | 8,92 | 2,11 |
| прочая дебиторская задолженность | 29 322,46 | 44 831,80 | 15 509,34 | 5,73 | 7,80 | 2,07 |
| Денежные средства, в т.ч. | 185 311,09 | 131 931,25 | -53 379,84 | 36,18 | 22,94 | -13,25 |
| Финансовые вложения | 11 438,42 | 9 384,05 | -2 054,37 | 2,23 | 1,63 | -0,60 |
| Итого | 512 122,99 | 575 123,49 | 63 000,50 | 100,00 | 100,00 | – |
За 2007 г. стоимость оборотных средств увеличилась на 63000,50 млн. р. или на 12,3 % и составила 575123,49 млн. р. Наибольший прирост оборотных активов объясняется:
ростом запасов сырья и материалов на 36976,26 млн. р. или 23,88 %;
увеличением запасов готовой продукции на 19190,60 млн. р. или 149,15 %, что объясняется увеличением выпуска в натуральном выражении;
ростом неоплаченной покупателями задолженности за отгруженную продукцию на 41716,88 млн. р.
Критерием эффективности использования оборотных активов является оборачиваемость оборотного капитала. Показатели эффективности использования оборотных активов МЗХ приведены в таблице 2.18.
Таблица 2.18 - Показатели эффективности использования оборотных средств
| Наименование показателя |
На начало года |
На конец года |
| Коэффициент оборачиваемости оборотного капитала | 4,5 | 3,8 |
| Продолжительность оборота, дн. | 81 | 94 |
| Продолжительность оборота запасов | 44 | 34 |
| в т.ч. сырья и материалов | 32 | 29 |
| готовой продукции | 7 | 9 |
| товаров отгруженных | 6 | 0,4 |
| Продолжительность оборота налогов по активам | 3 | 5 |
| Продолж. оборота дебиторской задолженности | 15 | 17 |
| Продолжительность оборота денежных средств | 15 | 28 |
В результате замедления оборачиваемости оборотных активов сумма дополнительно привлеченных в оборот средств по МЗХ составила 25179 млн. р. Дебиторская задолженность оборачивается значительно быстрее материальных оборотных средств, что означает высокую интенсивность поступления денежных средств на счета МЗХ и увеличение собственных средств предприятия. Это свидетельствует о стабильном и эффективном использовании оборотных средств.
2.2.6 Анализ показателей по труду и заработной плате
Таблица 2.19 - Анализ показателей по труду и заработной плате за 2004-2005 гг.
|
Наименование показателя |
Ед. изм. | 2004 г. | 2005 г. | Отклонение, от 2004 г. | Темп роста к 2004 г. |
| Объем ТП | тыс. р. | 57 825 289 | 75 737 836 | 17 912 547 | 130.79 |
| Производственные затраты | тыс. р. | 55 230 505 | 72 728 511 | 17 498 006 | 131.68 |
| Удельный вес заработной платы в объеме ТП | % | 8.14 | 8.10 | -0.04 | 99.5 |
| Численность по цеху (всего) | чел. | 731 | 737 | 6 | 100.8 |
|
В т.ч. - рабочие |
чел. | 681 | 687 | 6 | 98.84 |
| - ИТР и служащие | чел. | 36 | 35 | -1 | 97.22 |
| ФОТ | тыс. р. | 4 497 650 | 5 593 692 | 1 096 042 | 124.36 |
|
в т.ч. - ФОТ рабочих |
тыс. р. | 4 170 354 | 5 167 507 | 997 153 | 123.91 |
| - ФОТ ИТР и служащих | тыс. р. | 327 296 | 396 185 | 68 889 | 121.04 |
| Выплаты из прибыли | тыс. р. | 208 008 | 237 658 | 29 650 | 114.25 |
|
Средняя зарплата одного работника |
р. | 540.1 | 699.1 | 159.0 | 129.43 |
|
Средняя зарплата одного работника с выплатами из прибыли |
р. | 599.7 | 737.4 | 137.7 | 122.96 |
|
Средняя зарплата одного рабочего |
р. | 527.4 | 666.4 | 139.0 | 126.35 |
|
Средняя зарплата одного ИТР |
р. | 779.3 | 971.0 | 191.7 | 124.59 |
| Отработано рабочими | чел. час. | 150 092 | 149 958 | -134 | 99.91 |
| Производительность труда | тыс. р. | 79 104 | 103 609 | 24 505 | 130.97 |
Анализ данных показателей за 2005 г. и сравнение их с 2004 г. показал увеличение выработки одного работающего на 31 %, численности по цеху на 0,8%, темпа роста объема ТП на 31%. Рост выработки на одного работника на 31 % по сравнению с темпом роста зарплаты по цеху (29,4%) на фоне незначительного роста на 0,3% удельного веса зарплаты в себестоимости цеха.
2.2.7 Анализ показателей качества продукции
Качество продукции является важным показателем деятельности промышленного предприятия. Его повышение обеспечивает экономию не только трудовых и материальных ресурсов, но и позволяет более полно удовлетворять потребности общества. Высокий уровень качества продукции способствует повышению спроса на неё и увеличению суммы прибыли не только за счет объёма продаж, но и за счет более высоких цен.
Контроль качества продукции является одним из важнейших требований системы менеджмента качеством на МЗХ и ЗБТ и основан на проверке соответствия показателей качества продукции требованиям СТБ, ГОСТ, СТО (СТП), технологических процессов, инструкций и методик.
Таблица 2.20 - Основные показатели оценки системы менеджмента качества
|
Основные показатели оценки системы менеджмента качества |
2005 г. | 2006 г. | 2007 г. |
|
Удовлетворенность потребителей: |
|||
| - Удовлетворенность потребителей (продукцией) | 4,46 | 4,48 |
4,47 |
| - Удовлетворенность потребителей (сервисом) | 4,42 | 4,57 | 4,88 |
| - Удовлетворенность дилеров и торговых организаций (работой с ЗАО «АТЛАНТ») | 4,59 | 4,51 | 4,53 |
|
Внутризаводские потери от брака (в % к себестоимости) |
0,024 | 0,021 | 0,013 |
| Затраты на гарантийный ремонт (в % к себестоимости) | 0,34 | 0,6197 | 0,7795 |
| Объем произведенной продукции, шт. |
Х, М, ТХО – 965 294 СМА – 14 857 |
Х, М, ТХО – 1 073 542 СМА – 2 937 |
Х, М, ТХО Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |