Повышение качества продукции на предприятии
Оптимальному охлаждению продуктов на каждом холодильнике соответствует свое положение ручки регулятора температуры. Это положение потребитель выбирает сам между наибольшим и наименьшим холодом. При шкале из восьми делений оптимальное охлаждение продуктов на одних образцах может обеспечиваться при положении ручки регулятора температуры на третьем делении, а на других на пятом. Ставится под сомнение правильная работа изделий, их качественное исполнение при сборке на заводе, однако и те и другие холодильники исправны, и будут хорошо и верно служить многие годы.
Нормативные температуры, которые должны обеспечиваться в камерах БХП, указываются в национальных стандартах Республики Беларусь и в стандартах европейских стран. Согласно им, средняя температура в холодильной камере на одном из положений ручки регулятора температуры устанавливается в зависимости от температуры окружающего воздуха и климатического исполнения БХП.
Температуру холодильной камеры замеряют с помощью термопар в 3-х точках в установившемся режиме работы БХП. Среднюю температуру в холодильной камере определяют как среднее арифметическое значение по 3 замерам. При испытаниях двери камер БХП должны быть герметично закрыты.
Для повышения качества и конкурентоспособности продукции ЗАО «Атлант» широкое распространение получают БХП, оборудованные электронным управлением и цифровыми термометрами. Такие БХП позволяют покупателю задавать по собственному усмотрению температуры в камерах с точностью до 1 С° и контролировать их в ходе эксплуатации изделия. Заданные температуры поддерживаются независимо от изменения загрузки БХП продуктами и окружающих условий.
Под управлением температурным режимом в бытовой холодильной технике подразумевают выбор конкретного режима работы холодильника или морозильника. Для изменения режимов работы используют механические, электромеханические и электронные регуляторы температуры, воздушные заслонки на холодильниках с принудительной циркуляцией воздуха, а также электронные пульты управления с клавишами и цифровыми термометрами.
В холодильниках ХХ века применяли, в основном, электромеханические приборы управления. В современных небольших холодильниках всех типов тоже применяют электромеханические приборы. В более сложных моделях применяют оба типа приборов, но чаще электронные.
Механический блок управления БХП. Холодильников с чисто механическим управлением на нашем рынке нет. Даже о простейших термоэлектрических холодильниках, которые включают и выключают вручную (они не имеют регуляторов температуры), неправильно говорить, как о моделях с механическим управлением. Тем более этого нельзя сказать о холодильниках с механическим воздушными заслонками, поскольку в этих моделях кроме механических заслонок для управления холодильником применяют еще электромеханические и электронные приборы.
Механические приборы регулируют температуру в холодильнике чисто механически. Потребитель вручную поворачивает ручку заслонки внутри камеры и устанавливает нужный режим охлаждения, изменяя количество холодного воздуха, подаваемого для охлаждения этой камеры.
Электромеханический блок управления БХП. Самый распространенный электромеханический прибор управления бытовыми холодильниками – регулятор температуры сильфонного типа. Герметичный сильфон, заполненный легко испаряющейся жидкостью, имеет эластичную диафрагму. При изменении давления жидкости диафрагма деформируется и переключает электрические контакты. От сильфона отходит тонкая трубочка с запаянным концом, который крепится к испарителю и служит «датчиком» температуры. В зависимости от температуры стенки испарителя состояние наполнителя в трубочке изменяется от жидкого до газообразного. При этом изменяется объем полости внутри сильфона и положение диафрагмы. Чем выше температура, тем больше объем наполнителя и сильнее давление на диафрагму. Когда давление наполнителя на диафрагму превысит сопротивление пружины, происходит переключение электрических контактов, замыкающих цепь электродвигателя мотор-компрессора. Другой силе пружины будет соответствовать другая температура переключения электрических контактов. Поворачивая ручку регулятора температуры, можно изменять силу воздействия пружины на диафрагму и устанавливать другой режим охлаждения.
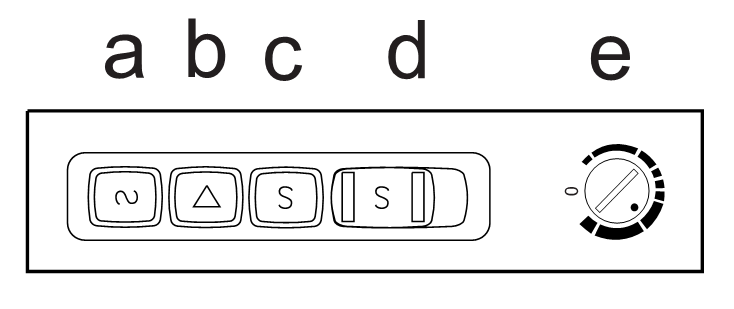
Рисунок 3.1 – Электромеханический блок управления бытовыми холодильниками
На рисунке приведены обозначения:
а – зеленый индикатор. Индикатор загорается при включении прибора (т.е. при включении вилки кабеля питания прибора в розетку);
b – красный индикатор. Индикатор загорается в зависимости от температуры внутри прибора. Индикатор на короткое время загорается при включении морозильника, при закладывании свежих продуктов и при переводе регулятора термостата в положение, соответствующее более низкой температуре. Индикатор непрерывно горит, если температура в морозильной камере слишком высокая (в морозильник помещено слишком много теплых продуктов, дверца морозильника открыта или уплотнитель дверцы не прилегает к корпусу) или если прибор вышел из строя;
с – желтый индикатор. Индикатор загорается при включении режима непрерывной работы;
d – переключатель непрерывной работы. При переводе переключателя в правое положение компрессор работает непрерывно и обеспечивает наименьшую возможную температуру внутри прибора, необходимую для замораживания свежих продуктов;
e - регулятор термостата. Для установки и изменения температуры внутри прибора.
Электронный блок управления БХП. Электронные регуляторы температуры не имеют электрических контактов и управляют включением охлаждения по команде электронных датчиков, установленных в регулируемых камерах (см. рисунок 3.2 ниже). Электронный регулятор температуры может быть установлен в том же месте, где обычно устанавливают электромеханический, и иметь такую же ручку для переключения режимов охлаждения. Но в отличие от электромеханического он не привязан к испарителю и выбор места его установки определяется только конструкцией системы управления.
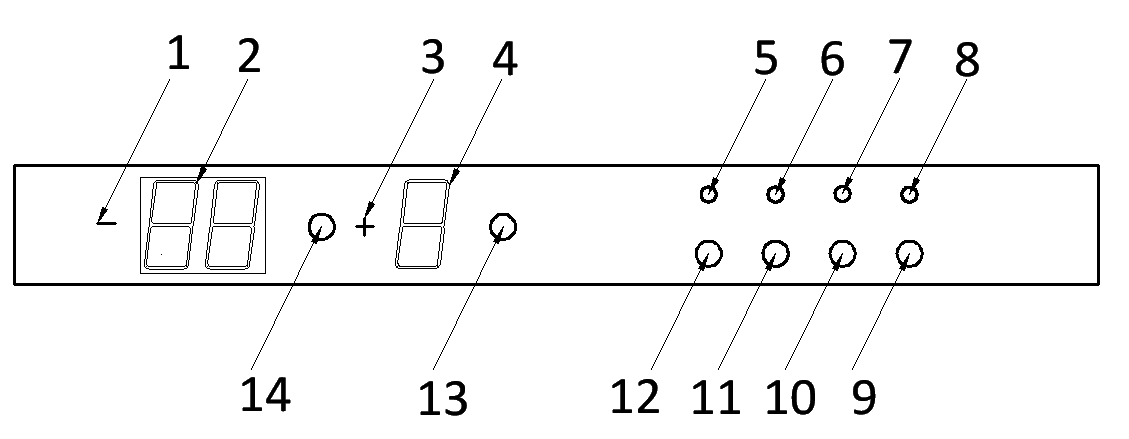
Рисунок 3.2 – Электронный блок управления бытовыми холодильниками
1 - индикатор знака «– » при отображении температуры в МК;
2 - индикатор температуры в МК (цифровой двузначный);
3 - индикатор знака «+» при отображении температуры в ХК;
4 - индикатор температуры в ХК (цифровой однозначный);
5 - индикатор включения МК (зеленого цвета);
6 - индикатор включения режима быстрой заморозки (желтого цвета);
7 - индикатор повышенной температуры в МК (красного цвета);
8 - индикатор включения ХК (зеленого цвета);
9 - кнопка включения/выключения ХК;
10 - кнопка выключения звукового сигнала;
11 - кнопка включения/выключения режима быстрого замораживания;
12 - кнопка включения/выключения МК;
13 - кнопка задания температуры в ХК;
14 - кнопка задания температуры в МК.
При любом типе блока потребитель вручную устанавливает режим работы холодильника, механически поворачивая ручку регулятора температуры, а включение компрессора происходит через электрические контакты. При электронном регуляторе температуры другие приборы управления (реле и переключатели) могут быть электрическими.
Отличия управления с помощью электромеханических и электронных приборов заключаются только в принципах регулирования. Электромеханические приборы регулируют температуру в камере по температуре самой холодной точки на испарителе, а электронные по показаниям датчика температуры воздуха в самой камере.
Применение электронного регулятора выводит производителя на более высокий качественный уровень изделий. Главное преимущество здесь – в высокой точности регулирования. В простых небольших холодильниках и морозильниках такой блок использовать нецелесообразно, а в больших и дорогих моделях даже незначительные отклонения температур могут быть причиной значительных убытков из-за порчи продуктов, и в дальнейшем привести к поломке самого прибора.
Плюсы внедрения электронного блока:
- высокоточное электронное регулирование гарантированно поддерживает заданную температуру независимо от изменения температуры и влажности окружающего воздуха;
- электронное управление предполагает наличие цифровых указателей температуры, цветных световых индикаторов режимов работы и предупреждения аварийных ситуаций, что наглядно информирует потребителя о работе прибора;
- улучшаются эргономические показатели – электронное управление позволяет изменять и контролировать режимы, активизировать различные функции, не открывая двери холодильника, например, на пульт управления вынесен сетевой выключатель, позволяющий отключить холодильник, не выдергивая вилку из розетки.
- приборы, вынесенные на наружный пульт управления, не только повышают удобства пользованием, но и создают положительное эстетическое восприятие.
Достоинства электромеханических приборов в простоте управления и надежности, подтвержденной многолетней эксплуатацией. Электронные приборы же совершенствуются из г. в год. Расширение функциональных возможностей, повышение надежности и снижение цены является тенденцией в развитии электронных приборов для управления бытовой техникой.
3.2.2 Конструкция и описание составляющих электронного блока
Конструктивно блок управления состоит из основных частей:
- модуля управления;
- модуля индикации;
- двух датчиков температуры.
Чертеж общего вида электронного блока управления двухкамерным холодильником дается в приложении. На нём представлены общий вид электронного блока, модули управления и индикации, датчик температуры, описано назначение кнопок управления.
Рассмотрим подробно основные элементы модуля управления:
Микроконтроллер. Для реализации основных функций прибора применим микроконтроллер ATmega16L производства Atmel. По своим характеристикам он больше всего подходит при относительно низкой стоимости, высокой надежности и низком энергопотреблении.
Архитектура семейства AVR в значительной мере предопределяется ее назначением - построение компактных и дешевых цифровых устройств. Все функции микроЭВМ реализуются с помощью единственной микросхемы. В состав семейства AVR входит целый ряд микросхем от самых простых микроконтроллеров до достаточно сложных. Микроконтроллеры семейства AVR позволяют выполнять как задачи управления различными устройствами, так и реализовывать отдельные узлы аналоговой схемы. Все микросхемы этого семейства работают с одной и той же системой команд, большинство из них выполняется в одинаковых корпусах с совпадающей цоколевкой (нумерация ножек для корпуса).
Ядро AVR сочетает богатый набор инструкций с 32 универсальными рабочими регистрами. Все 32 регистра непосредственно подключены к арифметико-логическому устройству (АЛУ), который позволяет указать два различных регистра в одной инструкции и выполнить ее за один цикл. Данная архитектура обладает большей эффективностью кода за счет достижения производительности в 10 раз выше по сравнению с обычными CISC-микроконтроллерами.
Микроконтроллер производится по технологии высокоплотной энергонезависимой памяти компании Atmel. Встроенная внутрисистемно программируемая флэш-память позволяет перепрограммировать память программ непосредственно внутри системы через последовательный интерфейс SPI с помощью простого программатора или с помощью автономной программы в загрузочном секторе. Загрузочная программа может использовать любой интерфейс для загрузки прикладной программы во флэш-память. Программа в загрузочном секторе продолжает работу в процессе обновления прикладной секции флэш-памяти, тем самым поддерживая двухоперационность: чтение во время записи. За счет сочетания 8-разр. RISC ЦПУ с внутрисистемно самопрограммируемой флэш-памятью в одной микросхеме ATmega128 является мощным микроконтроллером, позволяющим достичь высокой степени гибкости и эффективной стоимости.
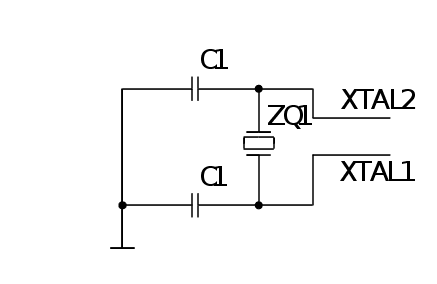
Тактовый генератор. XTAL1 и XTAL2 являются входом и выходом, соответственно, инвертирующего усилителя, который с использованием кварцевого кристалла или керамического резонатора работает как встроенный генератор. Принципиальная схема подсоединения генератора представлена на рисунке 3.3.
Кварцевый кристалл генератора таймера подсоединяется непосредственно к выводам OSC1 и OSC2. Внешние конденсаторы не требуются. Генератор оптимизирован под часовой кварц с частотой 32,768 кГц. Внешний тактовый сигнал,подаваемый на эти выводы, поступает на усилитель с полосой пропускания 256 кГц.
 Таким
образом частота
внешнего сигнала
должна находиться
в диапазоне
от 0 до 256 кГц.
Рисунок 3.3 - Подсоединение тактового генератора
Часы реального времени с последовательным интерфейсом DS1307. Это малопотребляющие полные двоично-десятичные часы-календарь, включающие 56 байтов энергонезависимой статической ОЗУ (см. рис. 5.5 ниже). Адреса и данные передаются последовательно по двухпроводной двунаправленной шине. Часы-календарь отсчитывают секунды, минуты, часы, день, дату, месяц и год. Последняя дата месяца автоматически корректируется для месяцев с количеством дней меньше 31, включая коррекцию високосного г.. Часы работают как в 24-часовом, так и в 12-часовом режимах с индикатором AM/PM. DS1307 имеет встроенную схему наблюдения за питанием, которая обнаруживает перебои питания и автоматически переключается на питание от батареи.
Характеристики:
- часы реального времени (RTC) отсчитывают секунды, минуты, часы, дату месяца, месяц, день недели и год с компенсацией високосного года, действительной до 2100 г.;
- 56-байтовое энергонезависимое ОЗУ с питанием от батареи для хранения пользовательских данных;
- двухпроводной последовательный интерфейс;
- программируемый выходной сигнал с прямоугольными импульсами (для тактирования внешних устройств);
- автоматическое обнаружение падения напряжение и схема переключения на батарею;
- потребление менее 500 нА в режиме батарейной поддержки при работающем тактовом генераторе;
- промышленный диапазон температур: от - 40 °C до + 85 °C;
- микросхема производится в 8-выводных корпусах DIP и SOIC.
Двухпроводная последовательная шина данных. DS1307 поддерживает обмен данными по протоколу I2C по двухпроводной двунаправленной шине. Устройство, которое передаёт данные на шину, является передатчиком, а устройство, принимающее данные, - приёмником. Устройство, управляющее передачей данных, называется ведущим. Устройство, которым управляет ведущий, называется ведомым. Ведущее устройство генерирует синхроимпульсы (serial clock - SCL), управляет доступом к шине и генерирует условия START и STOP. DS1307 работает на шине как ведомое устройство. Типовая конфигурация шины с использованием протокола I2C показана на рисунке 3.4.
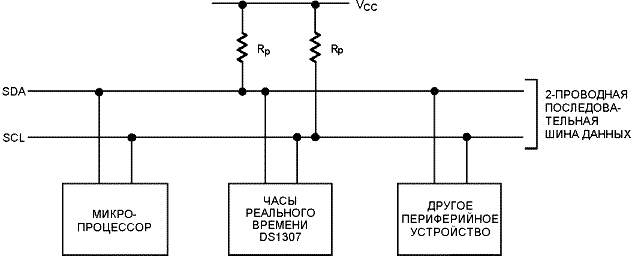
Рисунок 3.4 - Типовая конфигурация двухпроводной шины
ЖКИ-модуль. Алфавитно-цифровой индицирующий ЖКИ-модуль является промышленным и широко применяется при производстве алфавитно-цифровых ЖКИ-модулей. Аналоги этого контроллера или совместимые с ним по интерфейсу и командному языку микросхемы, выпускают множество фирм, среди которых: Epson, Toshiba, Sanyo, Samsung, Philips. Еще большее число фирм производят ЖКИ-модули на базе данных контроллеров. Эти модули можно встретить в самых разнообразных устройствах: измерительных приборах, медицинском оборудовании, промышленнном и технологическом оборудовании, офисной технике - принтерах, телефонах, факсимильных и копировальных аппаратах.
Алфавитно-цифровые ЖКИ-модули представляют собой недорогое и удобное решение, позволяющее сэкономить время и ресурсы при разработке новых изделий, при этом обеспечивают отображение большого объема информации при хорошей различимости и низком энергопотреблении. Возможность оснащения ЖКИ-модулей задней подсветкой позволяет эксплуатировать их в условиях с пониженной или нулевой освещенностью, а исполнение с расширенным диапазоном температур (-20°С...+70°С) в сложных эксплуатационных условиях, в том числе в переносной, полевой и даже, иногда, в бортовой аппаратуре.
3.2.3 Расчет экономических показателей применения блока управления
Одним из основных критериев выбора использования в производстве блока управления является его себестоимость. Для этого следует провести расчет реальной себестоимости устройства и прибыли от его применения в производстве двухкамерного холодильника, исходя из фактических затрат на его изготовление.
Расчет себестоимости. Наиболее точные расчеты по обоснованию себестоимости производства обеспечивает расчетно-аналитический метод. В основе применения данного метода лежит использование системы норм и нормативов расхода тех или иных ресурсов с учетом калькуляционных статей себестоимости:
- сырье и основные материалы;
- покупные комплектующие изделия и полуфабрикаты;
- транспортно-заготовительные расходы;
- основная зарплата производственных рабочих;
- дополнительная зарплата производственных рабочих;
- отчисления на социальное страхование;
- единый налог;
- расходы на содержание и эксплуатацию оборудования;
- цеховые расходы;
- общезаводские расходы;
- прочие производственные расходы;
- внепроизводственные расходы.
Стоимость сырья и основных материалов См определяется по формуле
См=еgmiЧЦmi, (3.5)
где gmi - расход материала i-го вида, кг;
Цmi – цена материала i-го вида за кг, р.
Расчет стоимости единицы сырья и материалов, норма их расходов сведена в таблице 3.2
Таблица 3.2 – Расчет стоимости сырья и основных материалов
| Наименование | Марка | Норма расхода | Цена за единицу, р. | Стоимость материала на прибор, р. |
| 1. Припой | ПОС 61 | 0,04 | 1 500 | 60 |
| 2. Флюс | ФКТ | 0,02 | 200 | 4 |
| 3.Лак | ЭП-9114 | 0,10 | 500 | 50 |
| 4. СНС | - | 0,04 | 1 400 | 56 |
| 5.Канифоль | ЭП-572 | 0,01 | 1 500 | 15 |
| Итого | 185 | |||
Стоимость покупных комплектующих изделий и полуфабрикатов Спк, определяют по формуле
| Спк=еМпкjЧЦпкj, | (3.6) |
где Мпкj – количество покупных изделий j-го вида, шт.;
Цпкj – цена j-го покупного изделия за штуку, руб.
Стоимость единицы покупных комплектующих и полуфабрикатов, норма их расхода приведены в таблице 3.3.
Таблица 3.3 – Расчет стоимости покупных изделий и полуфабрикатов
| Наименование | Марка | Норма расхода | Цена за единицу, р. | Цена за единицу, р. |
| 1. Диод | US1M | 2 | 600 | 1 200 |
| 2. Диод | S1M | 1 | 250 | 250 |
| 3. Диод | BTB16-600SW | 2 | 1 500 | 3 500 |
| 4. Диод | BT134W-600E | 1 | 1 000 | 1 000 |
| 5. Диод | BAW56 | 4 | 250 | 1 000 |
| 6. Диод | 5013UGD | 3 | 500 | 1 500 |
| 7. Диод | 5013UYD | 2 | 500 | 1 000 |
| 8. Диод | 5013LRD | 1 | 500 | 500 |
| 9. Конденсатор | К53-14 | 1 | 200 | 200 |
| 10. Конденсатор | К10-17 | 15 | 180 | 2 700 |
| 11. Конденсатор | К52-11 | 1 | 220 | 220 |
| 12. Конденсатор | К52-1 | 1 | 250 | 250 |
| 13. Конденсатор | К75-24 | 2 | 300 | 600 |
| 14. Индуктивность | LCHB0810 | 1 | 400 | 400 |
| 15. Индуктивность | PK406-102 | 1 | 300 | 300 |
| 16. Микросхема | КР1199EH5A | 1 | 1 000 | 1 000 |
| 17. Микросхема | DS1307Z | 1 | 3 500 | 3 500 |
| 18. Микросхема | ATMEGA16L | 1 | 7 000 | 7 000 |
| 19. Микросхема | LNK304G | 1 | 1 700 | 1 700 |
| 20. Микросхема | MC74HC595A | 2 | 920 | 1 840 |
| 21. Микросхема | GNQ-5642BUG | 1 | 5 000 | 5 000 |
| 22. Плата | СФ-1-35-1 | 2 | 400 | 800 |
| 23. Резистор | 0805-240 | 8 | 600 | 4 800 |
| 24. Резистор | 0805-330 | 3 | 600 | 1 800 |
| 25. Резистор | 0805-3к | 1 | 650 | 650 |
| 26. Резистор | 0805-4.7к | 1 | 620 | 620 |
| 27. Резистор | 0805-10к | 9 | 600 | 5 400 |
| 28. Резистор | 0805-18к | 2 | 610 | 1 220 |
| 29. Резистор | 0805-30к | 2 | 600 | 1 200 |
| 30. Резистор | 0805-270к | 1 | 630 | 630 |
| 31. Резистор | 0805-47к | 1 | 640 | 640 |
| 32. Резистор | 1206-75к | 2 | 700 | 1 400 |
| 33. Резистор | 1206-160к | 2 | 710 | 1 420 |
| 34. Резистор | 1206-330к | 1 | 500 | 500 |
| 35. Резистор | KLSF-F-R-100R | 1 | 1 000 | 1 000 |
| 36. Резистор | KLSF-F-R-510R | 1 | 1 200 | 1 200 |
| 37. Резистор | NCP18XH103F | 2 | 900 | 1 800 |
| 38. Резистор | 593-BC | 1 | 500 | 500 |
| 39. Разъем | 215079-6 | 1 | 1 000 | 1 000 |
| 40. Разъем | VH-2R | 2 | 400 | 800 |
| 41. Разъем | AMP 0928492-6 | 1 | 900 | 900 |
| 42. Разъем | 215070-6 | 1 | 900 | 900 |
| 43. Элемент питания | CR1220-3V | 1 | 1 500 | 1 500 |
| 44.Излучатель | PKM13EPYH | 1 | 700 | 700 |
| 45. Кнопка | тактовая | 8 | 300 | 2 400 |
| 46. Шлейф | 0.22 | 2 000 | 440 | |
| Итого | 68 840 | |||
Транспортно-заготовительные расходы Стз исчисляются в виде процента к сумме сырья, материалов, покупных изделий и полуфабрикатов. Вычисляются по формуле
| Стзк=(См+Спк)ЧПтз/100, | (3.7) |
где - Птз – процент транспортно-заготовительных расходов, %.
Стзк= (185+185)Ч5/100 = 3 455 р.
К основной зарплате относится оплата по сдельным расценкам, повременная оплата и премия.
Планово-оперативная карта сборки блока приведена в таблице 3.4
Таблица 3.4 – Планово-оперативная карта сборки
| Перечень операций |
Вид оплаты |
Разряд работы | Норма времени, час | Часовая тарифная ставка, р. |
| Сборочная | СН | 3 | 3 | 950,40 |
| Контрольная | ПН | 4 | 0,2 | 1 024,85 |
Определяем расценки сборочной электронной Рсб.эл операции по формуле
| Рсб= Тшт · Чтс, | (3.8) |
где Тшт – норма времени на одну операцию, часов;
Чтс – часовая тарифная ставка, р.
Рсб.эл=(3·950,4)=2 851,2 р.
Определяем зарплату по сдельным расценкам Зсд, рублей по формуле
| Зсд=Рсб.эл | (3.9) |
Зсд=2 851,2 р.
Определяем расценки контрольный Рпконтр.эл по формуле
| Рконтр=Чтс·Тч, | (3.10) |
где Тч – норма, часов;
Рконтр.эл=0,2·1024,85= 204,97 р.
Определяем зарплату по повременным расценкам Зпов по формуле
| Зпов= Рконтр..эл | (3.11) |
Зпов= 204,97 р.
Премии П начисляются на сдельную и повременную зарплату и определяются по формуле
| П=(Зпов+Зс) ·Пп/100, | (3.12) |
где Пп – размер премии в процентах, %.
П=(204,97+2851,2) ·90/100= 3 056,17 р.
Основная заработная плата Зосн равна сумме
| Зосн=Зпов+Зсд+П+И, | (3.13) |
Зосн=204,97+2851,2+3056,17+0=6 112,34 р.
К дополнительной зарплате Здоп относятся:
- оплата очередных отпусков, оплата времени связанного с выполнением государственных обязанностей, оплата льготных часов подросткам и др;
- дополнительная зарплата производственных рабочих исчисляется в виде процента от основной заработной платы. Здоп вычисляем по формуле
| Здоп=Зосн·Пдопв/100, | (3.14) |
где Пдоп – процент дополнительной зарплаты от основной, %.
Здоп=6112,34·18/100=1 100,22 р.
Сумма отчислений на социальное страхование Ссс исчисляется в виде процента от сумы основной и дополнительной заработной платы по формуле
| Ссс=(Зосн+Здоп)·Псс/100, | (3.15) |
где Псс - размер отчислений на социальное страхование, %.
Ссс=(6112,34+1100,22)·35/100=2 163,76 р.
Единый налог Рен, рубля, определяется по формуле
| Рен=(Зосн+Здоп)·Пен/100, | (3.16) |
где Пен – суммарная величина налоговых ставок норм отчислений, %.
Рен=(6112,34+1100,22)·5/100=360,63 р.
К расходам на содержание и эксплуатацию оборудования (РСЭО), относятся затраты по содержанию, амортизации и текущему ремонту производственного подъемно-транспортного оборудования, цехового транспорта, рабочих мест, амортизация, износ и затраты на восстановление инструментов и приспособлений.
Сумма расходов на содержание и эксплуатацию оборудования Срсэо исчисляется от основной заработной платы производственных рабочих по формуле
| Срсэо=Зосн·Прсэо/100, | (3.17) |
где Прсэо – процент расходов на содержание и эксплуатацию оборудования.
Срсэо=6112,34·280/100=17 114,55 р.
Цеховые расходы включают в себя затраты по обслуживанию цехов и управлению ими; зарплата аппарату управления цехами; амортизацию и затраты по содержанию и текущему ремонту зданий, сооружений и инвентаря общецехового назначения; расходы на рационализацию и изобретательство; расходы на охрану труда и т.д.
Сумма цеховых расходов Сцр исчисляется в виде процента от основной зарплаты производственных рабочих по формуле
| Сцр=Зосн·Пцр/100, | (3.18) |
где Пцр – процент цеховых расходов, %.
Сцр=6112,34·230/100=14 058,38 р.
К общезаводским расходам относятся затраты по общему управлению предприятием: зарплата персонала; расходы на командировки; конторские, типографические расходы; амортизация и текущий ремонт зданий, сооружений и инвентаря общезаводского назначения; расходы по охране предприятия и т.п. Сумма общезаводских расходов Сор, р., исчисляется в виде процента от основной зарплаты производственных рабочих.
| Сор=Зосн·Пор/100, | (3.19) |
где Пор – процент общезаводских расходов, %.
Сор=6112,34·585/100=35 757,19 р.
К прочим производственным расходам относят: отчисления на затраты на гарантийное обслуживание и ремонт продукции; затраты на стандартизацию и сертификацию продукции; оплата консультативных, информационных и аудиторских услуг, выполняемых соответствующими организациями и т.п.
Сумма прочих производственных расходов Сп.пр исчисляется в виде процента от основной зарплаты производственных рабочих по формуле
| Сп.пр.=Зосн·Пп.пр/100, | (3.20) |
где Пп.пр – процент отчислений на прочие производственные расходы.
Сп.пр.= 6112,34·150/100=9 168,51 р.
К внепроизводственным расходам относят затраты связанные со сбытом продукции: расходы по упаковке и транспортировки продукции.
Сумма внепроизводственных расходов Свн.р исчисляется в виде процента от производственной себестоимости по формуле
| Свн.р.=Спр·Пвн.р/100, | (3.21) |
где Пвн.р – процент внепроизводственных расходов, %.
Свн.р.=(230+89260+4474,5+6112,34+1100,22+2163,76+360,63+
+17114,55+14058,38+35757,19+9168,51)·4,2/100 = 7 551,6 р.
Сумма производственной себестоимости и внепроизводственных расходов составляет полную себестоимость.
Размер
прибыли на
единицу продукции
 зависит от
уровня рентабельности
единицы продукции.
Расчет нормативной
прибыли на
единицу продукции
можно определить
по формуле
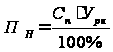 ,
(3.22)
где
 – полная себестоимость
единицы продукции,
р.;
 – уровень
рентабельности
единицы продукции,
%.
=34%;
=178
493·34/100=60
688 р.
Цена – денежное выражение стоимости единицы товара (продукции, изделия и т.п.). Оптовая цена предприятия формируется в зависимости от полной себестоимости продукции и нормативной величины прибыли на единицу продукции по формуле
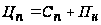 ,
(3.23)
где
 – оптовая цена
(цена предприятия)
единицы продукции,
р.;
– полная
себестоимость
единицы продукции,
р.;
 – нормативная
прибыль на
единицу продукции,
р.
=178
493+60
688=239 181 р.
Отчисления в бюджетные фонды включают:
– сбор на формирование местных целевых бюджетных жилищно-инвестиционных фондов;
– сбор в республиканский фонд поддержки производителей сельскохозяйственной продукции, продовольствия и аграрной науки;
– налог с пользователей автомобильных дорог;
– сбор на финансирование расходов, связанных с содержанием и ремонтом жилищного фонда.
Размер отчислений в бюджетные фонды взимается единым платежом в размере 3% по следующей формуле
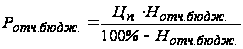 ,
(3.24)
где
 – отчисления
в местные и
республиканский
бюджеты, приходящиеся
на единицу
продукции, р.;
– оптовая
цена (цена
предприятия)
единицы продукции,
р.;
 – норматив
отчислений
в республиканский
бюджет, %.
=239
181ּ3/(100-3)=7
397 р.
Цена
без учета налога
на добавленную
стоимость
 находится как
сумма оптовой
цены и отчислений
в бюджетные
фонды
по формуле
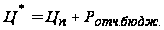 ,
(3.25)
где
– оптовая цена
(цена предприятия),
р.;
 – отчисления
в бюджетные
фонды, р.
=239
181+7 397=246 578 р.
Во всех платежных и расчетных документах сумма налога на добавленную стоимость должна выделяться отдельной строкой. Налог на добавленную стоимость можно определить по следующей формуле
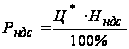 ,
(3.26)
где
 – сумма налога
на добавленную
стоимость,
приходящаяся
на единицу
продукции, р.;
– цена без
налога на добавленную
стоимость, р.
 – норматив
налога на добавленную
стоимость, %.
=18%;
=246
578ּ18/100=44
384 р.
Цена
реализации
продукции
 – цена, по которой
реализуется
продукция,
включает полную
себестоимость,
прибыль, отчисления
в бюджетные
и внебюджетные
фонды и налоги,
вычисляется
по формуле
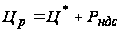 .
(3.27)
=246
578+44
384=290 962 р.
По результатам расчетов была составлена калькуляция себестоимости и цены продукции, приведенная в таблице 3.5.
Таблица 3.5 – Калькуляция себестоимости электронного блока
| Наименование статей затрат | Сумма затрат, р. |
| Сырье и основные материалы | 185 |
| Покупные комплектующие изделия и п/ф | 68 840 |
| Транспортно-заготовительные расходы | 3 455 |
| Итого материальные затраты | 72 480 |
| Основная з/п производственных рабочих | 6 112,34 |
| Дополнительная з/п производственных рабочих | 1 100,22 |
| Отчисления на социальное страхование | 2 163,76 |
| Единый налог | 360,63 |
| РСЭО | 17 114,55 |
| Цеховые расходы | 14 058,38 |
| Итого цеховая себестоимость | 126 015 |
| Общезаводские расходы | 35 757,19 |
| Прочие производственные расходы | 9 168,51 |
| Итого производственная себестоимость | 170 940 |
| Внепроизводственные расходы | 7 551,6 |
| Итого полная себестоимость, Сп | 178 493 |
| Прибыль, 34% | 60 688 |
| Оптовая цена | 239 181 |
| Единый платеж косвенных налогов, 3% | 7 397 |
| НДС,18% | 44 384 |
| Цена реализации | 290 962 |
Расчет прибыли и рентабельности. Прибыль предприятия является важнейшей экономической категорией и основной целью деятельности любого предприятия. Как экономическая категория прибыль отражает чистый доход, созданный в сфере материального производства, и выступает в качестве источника развития и стимулирования эффективного труда. Как оценочный показатель прибыль характеризует эффективность использования всех ресурсов предприятия.
Чистая (нераспределенная) прибыль – прибыль, остающаяся у предприятия после уплаты всех налогов и других платежей. Чистая прибыль в курсовой работе находится в следующем порядке: общая прибыль (налоговая база) – налог на недвижимость – налогооблагаемая прибыль – налог на прибыль – чистая прибыль.
Общая прибыль включает в себя прибыль от реализации продукции, операционную прибыль и прибыль от прочих видов деятельности. Общая прибыль в курсовой работе будет определяться прибылью от реализации изделия, т.к. операционная и прочие виды деятельности по условию курсовой работы отсутствуют.
Прибыль от производства и реализации изделия определяется по формуле
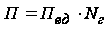 ,
(3.28)
где
 – прибыль на
единицу изделия,
р.
 – годовой
выпуск изделий,
шт.
П = 60 688∙1 084 371= 64 439,732 млн. р.
Сумма налога на недвижимость рассчитывается от остаточной стоимости основных фондов по формуле