Прогнозирование финансово-хозяйственой деятельности предприятия
ОА - общая сумма активов, это разница между балансом активов (строка 399) и убытками (строка 390).
Коэффициент автономии характеризует степень финансовой независимости от кредиторов. Существует мнение, что коэффициент автономии не должен снижаться ниже 0,5 - 0,6. Считается, что при малом значении этого коэффициента невозможно рассчитывать на доверие к предприятию со стороны банков и других инвесторов.
Производными от коэффициента автономии являются такие показатели, как коэффициент соотношения собственных и заемных средств и коэффициент финансовой зависимости.
Коэффициент соотношения собственных и заемных средств - это отношение привлеченного капитала к собственному капиталу:
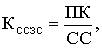 (3.8)
где ПК - привлеченный капитал предприятия, который определяется как разность между строками баланса 590, 690 и 640,650,660.
Естественно, что при допустимом значении коэффициента автономии 0,5 коэффициент соотношения собственных и заемных средств не должен превышать 1.
Коэффициент финансовой зависимости рассчитывается как разность между единицей и коэффициентом автономии (то есть как доля заемных средств в активах):
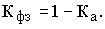 (3.9)
Финансовая устойчивость предприятия-должника оценивается так же с помощью коэффициента обеспеченности собственными средствами, который рассчитывается по формуле 3.2.
В аналитической практике учета применяются и другие показатели финансовой устойчивости, но приведенных выше показателей вполне достаточно для того, чтобы выявить признаки финансовой неустойчивости предприятия с точки зрения опасности возникновения банкротства.
Не следует забывать, что при углубленном финансовом анализе необходимо проанализировать не только показатели ликвидности и финансовой устойчивости, но и показатели рентабельности, деловой и рыночной активности, отдачи активов. Только комплексное обследование деятельности предприятия может дать полную картину его экономического состояния, выявить скрытые неблагоприятные процессы, которые могут повлечь за собой серьезные неприятности в ближайшей и отдаленной перспективе.
Глава 4.
Полученная в результате финансового анализа система показателей позволяет выявить слабые места в экономике предприятия, охарактеризовать состояние дел этого предприятия (его ликвидность, финансовую устойчивость, эффективность используемых ресурсов, отдачу активов и рыночную активность). Причем одни показатели могут находиться у критической зоне, а другие быть вполне удовлетворительными. Однако на основе такого анализа сделать однозначный вывод о том, что данное предприятие обязательно обанкротится в ближайшее время или, наоборот, выживет, обычно очень трудно. Выводы о вероятности банкротства можно делать только на основе сопоставления показателей данного предприятия и аналогичных предприятий, обанкротившихся или избежавших банкротства. Однако в России подыскать в каждом случае подходящий аналог для сравнения весьма затруднительно, или такого аналога может и не быть вообще. Надежность выводов о банкротстве может быть существенно повышена, если дополнить финансовый анализ прогнозированием вероятности банкротства предприятия с использованием методов многофакторного статистического анализа.
Одним из таких методов является метод дискриминантного анализа, с помощью которого решаются задачи классификации, то есть разбиения некоторой совокупности анализируемых объектов на классы путем построения так называемой классифицирующей функции в виде корреляционной модели.
Процесс построения модели прогнозирования вероятности банкротства предприятия с использованием метода дискриминантного анализа включает в себя следующие этапы:
Формирование выборки предприятий аналогичного типа, содержащей как обанкротившиеся предприятия, так и избежавшие банкротства.
Определение состава показателей, характеризующих финансовое состояние предприятия.
Разбиение сформированной совокупности предприятий на две группы: предприятия-банкроты и предприятия, преодолевшие кризис и выжившие, и их описание с помощью выбранной системы финансовых показателей.
Формализованное представление исходных данных в виде некоторых формальных конструкций.
Построение дискриминантной (разделяющей, классифицирующей) функции и ее идентификация.
Определение статистических оценок параметров распределения дискриминантной функции.
Постановка и решение задачи прогнозирования банкротства предприятия были предложены американским экономистом Э. Альтманом в 1968 году.
Исходную выборку для построения модели прогнозирования вероятности банкротства составили данные о финансовом состоянии 19 предприятий, одна часть из которых обанкротилась, а другая смогла выжить.
Факт банкротства определялся двумя показателями:
Коэффициентом покрытия - Кп, равным отношению текущих активов к краткосрочным обязательствам, то есть это коэффициент текущей ликвидности, определяемый по формуле 3.1.
Коэффициентом финансовой зависимости - Кфз, равным отношению заемных средств к общей стоимости активов, или рассчитанному по формуле 3.9.
Первый показатель характеризует ликвидность, второй - финансовую устойчивость. Очевидно, что при прочих равных условиях вероятность банкротства тем меньше, чем больше коэффициент покрытие и меньше коэффициент финансовой зависимости. И наоборот, предприятие с большей вероятностью станет банкротом при низком коэффициенте покрытия и высоком коэффициенте финансовой зависимости.
Задача состоит в том, чтобы найти эмпирическое уравнение некой дискриминантной границы, которая разделит все возможные сочетания указанных показателей на два класса:
сочетания показателей, при которых предприятие обанкротится;
сочетания показателей, при которых банкротство предприятию не грозит.
Приемами дискриминантного анализа Альтман определил параметры корреляционной линейной функции, описывающей положение дискриминантной границы между двумя классами предприятий в пространстве коэффициентов покрытия и финансовой зависимости:
Z=a0+a1Кп+a2Кфз, (4.1)
где Z - показатель классифицирующей функции,
a0 - постоянный фактор,
Кп - коэффициент покрытия (текущей ликвидности),
Кфз - коэффициент финансовой зависимости, %,
a1 и a2 - параметры, показывающие степень и направленность влияния коэффициента покрытия и коэффициента финансовой зависимости на вероятность банкротства соответственно.
В результате обработки статистических данных была получена следующая корреляционная зависимость:
Z = -0,3877 - 1,0736Кп + 0,0579Кфз. (4.2)
При Z=0 имеем уравнение дискриминантной границы. Для предприятий, у которых Z=0, вероятность обанкротиться равна 50%. Если Z<0 , то вероятность банкротства меньше 50% и далее снижается по мере уменьшения Z. Если Z>0, то вероятность банкротства больше 50% и возрастает с увеличением Z.
Знаки параметров a1 и a2 классифицирующей функции связаны с характером влияния соответствующих показателей. Параметр a1 имеет знак "минус", поэтому чем больше коэффициент покрытия, тем меньше показатель Z и тем меньше вероятность банкротства предприятия. В то же время параметр a2 имеет знак "плюс", поэтому чем выше коэффициент финансовой зависимости, тем больше Z и, следовательно, выше вероятность банкротства предприятия.
Прогнозирование вероятности банкротства конкретного предприятия осуществляется следующим образом. Значения дискриминантной функции представляют собой реализацию случайной величины Z. Распределение вероятностей указанной величины аппроксимируется нормальным распределением и далее обычными приемами с помощью таблиц нормального распределения определяются вероятности банкротства для фиксированных значений Z.
Решение данной модели лучше представить в виде таблицы 4.1. В таблице приведены исходные данные (столбцы 1, 2, 3, 6) и результаты расчетов показателя Z и вероятности банкротства (столбцы 4, 5).
Таблица 4.1 - Исходные данные и результаты расчета вероятности банкротства предприятий
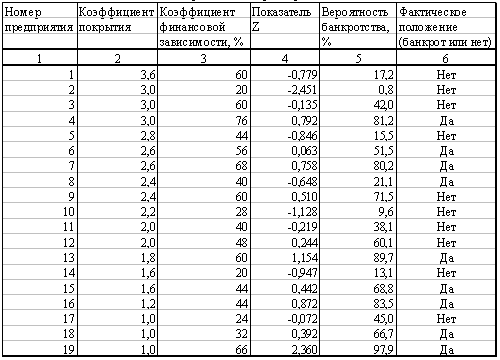
В силу того, что двухфакторная модель не полностью описывает финансовое положение предприятия, прогнозные (расчетные) и фактические показатели могут расходиться. Так, предприятие №8 имело Z=-0.648 и вероятность банкротства чуть более 20% (то есть не должно было обанкротиться, так как имело мало на это шансов), в действительности же это предприятие стало банкротом. В то же время предприятие №9 и №12 имели положительные значения Z (0,510 и 0,244 соответственно) и вероятности банкротства 71,5% и 60,1% соответственно, но они сумели избежать банкротства.
На рисунке 4.1 представлено корреляционное поле и положение на нем дискриминантной линии для двух показателей - коэффициента покрытия и коэффициента финансовой зависимости.
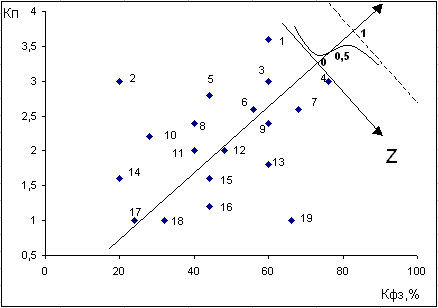
Рисунок 4.1 - Дискриминантная линия на корреляционном поле показателей Кп и Кфз
Из рисунка 4.1 видно, что предприятия, у которых значения показателей Кп и Кфз располагаются ниже и правее дискриминантной линии, вероятнее всего обанкротятся (вероятность их банкротства превышает 50%). При этом, чем дальше отстоит точка показателей от дискриминантной линии, тем выше вероятность банкротства. Для предприятий, у которых сочетание показателей Кп и Кфз находится выше и левее дискриминантной линии, почти нет угрозы банкротства. Например, точка 2 расположена над дискриминантной линией и достаточно далека от нее; она отражает состояние предприятия №2, у которого Кп =3 и Кфз =20%. Точка 19 показывает финансовое состояние предприятия №19, у которого Кп =1 и Кфз =66%. Предприятие №19 имеет высокую вероятность банкротства (около 98%), и оно действительно обанкротилось.
Прогнозирование банкротства с помощью двухфакторной модели, включающей коэффициенты покрытия и финансовой зависимости, не обеспечивает высокой точности. Это объясняется тем, что данная модель не учитывает влияния на финансовое положение предприятия других важных показателей, характеризующих, например, эффективность использования ресурсов, отдачу активов, деловую и рыночную активность предприятия. Дискриминантная граница между банкротами и небанкротами в общем случае имеет более сложный вид, например, представляет собой размытую область, а не прямую. Ошибка прогноза с помощью двухфакторной модели оценивается интервалом D Z=± 0,65. Чем больше факторов будет учтено в модели, тем, естественно, точнее рассчитанный с ее помощью прогноз.
В западной практике для предсказания банкротства широко используются многофакторные модели Э. Альтмана. В 1968 году была опубликована его пятифакторная модель прогнозирования банкротства. Э. Альтман исследовал финансовое состояние 33 обанкротившихся предприятий, показатели которых сравнивались с аналогичными по размеру предприятиями в данной отрасли, которым удалось сохранить платежеспособность. Сопоставлялись пять показателей, которые характеризовали разные стороны финансового положения предприятия. В результате была получена следующая модель:
Z = 1,5Коб + 1,4Кнп + 3,3Кр + 0,6Кп + 1,0Кот, (4.3)
где Коб - доля чистого оборотного капитала в активах, то есть отношение собственного оборотного капитала (разница между текущими активами и текущими пассивами) к общей сумме активов,
Кнп - рентабельность активов, исчисленная по нераспределенной прибыли, то есть отношение нераспределенной прибыли (чистая прибыль за вычетом дивидендов) прошлых лет (строка 470 баланса формы №1) и отчетного периода (строка 170 формы №2) к общей сумме активов,
Кр - рентабельность активов, исчисленная по балансовой прибыли, то есть отношение балансовой прибыли (до вычета налогов) к общей сумме активов,
Кп - коэффициент покрытия по рыночной стоимости собственного капитала, то есть отношение рыночной стоимости акционерного капитала (суммарная рыночная стоимость акций предприятия) к заемному капиталу (стоимость долгосрочных и краткосрочных заемных средств),
Кот - отдача всех активов, то есть отношение выручки от реализации к общей сумме активов.
В данную модель включены показатели ликвидности, финансовой устойчивости, рентабельности (эффективности использования ресурсов) и рыночной активности. В зависимости от значения Z прогнозируют вероятность банкротства:
Z<1,81 - вероятность банкротства очень высокая,
1,81 2,765 Z>2,99
- вероятность
банкротства
ничтожна. На
основе пятифакторной
модели Альтмана
в России разработана
и используется
на практике
компьютерная
модель прогнозирования
вероятности
банкротства. В
этой версии
модели Альтмана
второй показатель
принят равным
нулю. Это обосновывается
тем, что деятельность
наших предприятий
как акционерных
только начинается.
Изменен и четвертый
показатель,
который рассчитывается
как отношение
объема активов
к величине
заемных средств,
в связи с отсутствием
в России информации
о рыночной
стоимости
акций. При
применении
модели Альтмана
возможны два
типа ошибок
прогноза:
прогнозируется
сохранение
платежеспособности
предприятия,
а в действительности
происходит
банкротство;
прогнозируется
банкротство,
а предприятие
сохраняет
платежеспособность.
По
мнению Альтмана,
с помощью
пятифакторной
модели прогноз
банкротства
на горизонте
в один год можно
установить
с точностью
до 95%. При этом
ошибка первого
типа возможна
в 6%, а ошибка
второго типа
- в 3% случаев.
Спрогнозировать
банкротство
на горизонте
в 2 года удается
с точностью
до 83%, при этом
ошибка первого
типа имеет
место в 28%, а второго
- в 6% случаев. В
1977г. Альтман со
своими коллегами
разработал
более точную
семифакторную
модель. Эта
модель позволяет
прогнозировать
банкротство
на горизонте
5 лет с точностью
до 70%. В модели
в качестве
переменных
используются:
рентабельность
активов, изменчивость
(динамика) прибыли,
коэффициент
покрытия процентов
по кредитам,
кумулятивная
прибыльность,
коэффициент
покрытия (текущей
ликвидности),
коэффициент
автономии,
совокупные
активы. В таблице
4.2 приведены
сведения о
точности
прогнозирования
банкротства
с помощью
пятифакторной
и семифакторной
моделей. При
проведении
финансового
анализа и
прогнозирования
банкротства
практически
к любому оценочному
показателю
нужно подходить
критически.
Вместе с тем
низкое значение
показателя
Z следует воспринимать
как сигнал
опасности. В
этом случае
необходим
глубокий анализ
причин, вызвавших
снижение этого
показателя. Таблица
4.2 - Точность
прогнозирования
банкротства
(в процентах) В
какой мере
предложенные
формулы могут
быть использованы
в наших условиях?
Согласно этим
формулам предприятия
с рентабельностью
выше некоторой
границы становятся
полностью
"непотопляемыми".
В российских
условиях
рентабельность
одного отдельного
предприятия
в значительной
мере подвергается
опасности
внешних колебаний.
Нужно отметить
также, что чистая
прибыль предприятия,
если она остается
после выплаты
всех налогов
условиях инфляции
уходит на текущие
расходы. По-видимому,
эти формулы
в наших условиях
должны иметь
менее высокие
параметры при
различных
показателях
рентабельности. Разработанные
на Западе модели
прогнозирования
банкротства
соответствуют
условиям развитой
рыночной экономии.
Для условий
переходной
экономики
России необходимо
разработать
адекватные
прогнозные
модели. Актуальность
этой задачи
усиливается
по мере вхождения
страны в рынок,
развития процессов
приватизации
и создания
здоровой конкурентной
среды. 4.2
Практическое
применение
метода дискриминантного
анализа
на
примере
OAO "СЭС" Рассмотрим
практические
методики, приведенные
в данной работе
на примере ОАО
"СЭС" по итогам
деятельности
в 2000 году. Начтем
с методики,
применяемой
ФУДН в России.
Оценим удовлетворительность
структуры
баланса ОАО
"СЭС". Для этого
рассчитаем
коэффициент
текущей ликвидности,
коэффициент
обеспеченности
собственными
средствами
и коэффициент
восстановления
(утраты) платежеспособности. Расчеты
проводятся
на основании
формул 3.1, 3.2, 3.3 и 3.4
и сведены в
таблицу 4.3. Исходные
данные взяты
из бухгалтерской
отчетности
ОАО "СЭС" за
2000 год (см. приложения
А и В). Таблица
4.3 - Оценка
удовлетворительности
структуры
баланса ОАО
"СЭС" за 2000 год Ктл Кос Кв Согласно
методике ФУДН
на начало 2001 года
структура
баланса ОАО
"СЭС" можно
признать
неудовлетворительной,
а предприятие
- неплатежеспособным,
так как коэффициент
обеспеченности
собственными
средствами
на конец 2000 года
имеет значение
менее 0,1. Однако
признание ОАО
"СЭС" неплатежеспособным
не означает
признания его
несостоятельным,
не влечет за
собой наступления
гражданско-правовой
ответственности.
Это лишь зафиксированное
состояние
финансовой
неустойчивости.
У ОАО "СЭС"
недостаточно
собственных
оборотных
средств для
обеспечения
финансовой
устойчивости.
Так как коэффициент
обеспеченности
собственными
средствами
менее 0,1, рассчитывается
коэффициент
восстановления
платежеспособности,
значение которого
получилось
2,19, что превышает
1. Это означает,
что у ОАО "СЭС
" есть реальная
возможность
восстановить
свою платежеспособность.
Поэтому решение
о признании
структуры
баланса
неудовлетворительной,
а ОАО "СЭС" -
неплатежеспособным
в ФУДН не может
быть принято,
а должно быть
отложено на
срок до 6 месяцев.
Таким образом,
у ОАО "СЭС"
неустойчивое
финансовое
положение.
Теперь с использованием
двухфакторной
и пятифакторной
моделей Альтмана
оценим вероятность
банкротства
ОАО "СЭС" в
начале 2001 года. Для
применения
двухфакторной
модели необходимы
два коэффициента:
коэффициент
покрытия (текущей
ликвидности)
и коэффициент
финансовой
зависимости. Коэффициент
покрытия уже
рассчитан по
формуле 3.1 и его
значение равно
4,14 (см. таблицу
4.3). расчет коэффициента
финансовой
зависимости
осуществляется
по формулам
3.9 и 3.7. Тогда
по формуле 4.2
показатель
Z, характеризующий
вероятность
банкротства
равен:
Z = -0,3877 - 1,073*4,14 + 0,0579*30,3 = -3,076. По
таблицам [2],
вероятность
банкротства
ОАО "СЭС" составит
0,107%. Но
двухфакторная
модель Альтмана
не полностью
описывает
финансовое
положение
предприятия,
и поэтому не
обеспечивает
высокую точность
прогноза. Прежде
чем делать
выводы оценим
вероятность
банкротства
ОАО "СЭС" по
пятифакторной
модели Альтмана
(см. формулу
4.3). Для
практических
расчетов, ввиду
отсутствия
определенных
исходных данных,
воспользуемся
модифицированной
моделью Альтмана,
суть которой
была рассмотрена
в пункте 4.1. Согласно
модификации:
Z = 1,2*Коб + 3,3*Кр
+ 0,6*Кп + 1,0*Кот. Соответствующие
коэффициенты
рассчитываются
как:
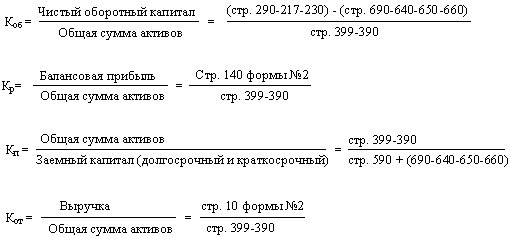
Получим:
Коб = 0,123, Кр =
0, Кп = 3,3, Кот
= 0,37. Тогда
получаем показатель
Z:
Z = 1,2*0,123 + 0 + 0,6*3,3 + 1,0*0,37 = 2,4976. Согласно
интервалам,
предложенным
Альтманом, при
1,81 Таким
образом, можно
сделать следующие
выводы. При
прогнозировании
вероятности
банкротства
по двухфакторной
и пятифакторной
моделям Альтмана
результаты
расходятся.
Но ввиду того,
что в пятифакторной
модели учтено
большее число
факторов,
предпочтение
нужно отдать
результатам,
полученным
по этой модели.
Но и здесь нужно
понимать, что
существует
определенный
процент ошибки
прогноза. Получили,
что ОАО "СЭС"
имеет среднюю
вероятность
банкротства
из-за неустойчивого
финансового
положения,
которое возникло
ввиду недостаточности
собственных
оборотных
средств для
обеспечения
финансовой
устойчивости. Финансовая
устойчивость
предприятия
характеризуется
системой абсолютных
и относительных
показателей.
Относительные
показатели
уже были рассчитаны
и использованы
в моделях Альтмана.
Для окончательных
выводов и предложения
рекомендаций
по выходу из
сложившегося
положения
проанализируем
абсолютные
показатели
финансовой
устойчивости
по методике,
применяемой
в ОАО "СЭС". Финансовая
устойчивость
определяется
соотношением
стоимости
материальных
оборотных
средств (запасов
и затрат) и величин
собственных
и заемных источников
средств для
их формирования. Наиболее
обобщающим
абсолютным
показателем
финансовой
устойчивости
предприятия
является излишек
или недостаток
источников
средств для
формирования
запасов и затрат,
то есть разница
между величиной
источников
средств и величиной
запасов и затрат. Общая
величина запасов
и затрат рассчитывается
по формуле на
основании формы
№1:
ЗЗ = стр. 210 + 220. (4.4) Для
характеристики
источников
формирования
запасов и затрат
используется
несколько
показателей,
которые отражают
различные виды
источников:
наличие собственных
оборотных
средств:
СОС = стр. 490 - 190 - 390 (4.5)
наличие собственных
и долгосрочных
заемных источников
формирования
запасов и затрат
(функционирующий
капитал):
КФ = стр. 490 + 590 - 190 (4.6)
общая величина
основных источников
формирования
запасов и затрат:
ВИ = стр. 490 + 590 + 610 - 190. (4.7) Трем
показателям
наличия источников
формирования
запасов и затрат
соответствует
три показателя
обеспеченности
запасов и затрат
этими источниками:
излишек (недостаток)
собственных
оборотных
средств:
Фс = СОС - ЗЗ
(4.8)
излишек (недостаток)
собственных
и долгосрочных
заемных источников6
Фт = КФ - ЗЗ (4.9)
излишек (недостаток)
общей величины
основных источников:
Фо = Ви - ЗЗ (4.10) С
помощью этих
трех показателей
определяется
трехкомпонентный
показатель
типа финансового
положения: Si
= 1, при Фi>0 и Si
= 0, при Фi<0. Возможно
выделение
четырех типов
финансового
положения:
S = (1,1,1). Абсолютная
устойчивость
финансового
состояния.
S =
(0,1,1). Нормальная
устойчивость
финансового
состояния.
S =
(0,0,1). Неустойчивое
финансовое
положение,
сопряженное
с нарушением
платежеспособности,
но при котором
все же сохраняется
возможность
восстановления
равновесия
за счет пополнения
источников
собственных
средств за
счет снижения
дебиторской
задолженности,
ускорения
оборачиваемости
запасов.
S
= (0,0,0). Кризисное
финансовое
состояние, при
котором предприятие
на грани банкротства.
Результаты
расчетов всех
вышеприведенных
показателей
сведены в таблицу
4.4. Таблица
4.4 - Абсолютные
показатели
финансовой
устойчивости
ОАО "СЭС" 5. Излишек
(недостаток)
собственных
оборотных
средств (Фс),
тыс. руб. 6. Излишек
(недостаток)
функционирующего
капитала (Фт),
тыс. руб. 7. Излишек
(недостаток)
общей величины
источников
(Фо), тыс. руб. Таким
образом, по
данным таблицы
4.4 на ОАО "СЭС"
нормальная
устойчивость
финансового
положения,
которая гарантирует
платежеспособность. Итак,
выше было рассмотрено
несколько
подходов к
оцениванию
финансового
положения ОАО
"СЭС" с точки
зрения вероятности
наступления
банкротства. На
основе полученных
результатов
можно сделать
следующие
выводы и наметить
некоторые
рекомендации
по выходу из
сложившегося
положения. ОАО
"СЭС" имеет
нормальную
устойчивость
финансового
положения, что
не означает
отсутствия
проблем в
деятельности
предприятия.
ОАО "СЭС" достаточно
обеспечено
оборотными
средствами
для ведения
хозяйственной
деятельности
и своевременного
погашения
срочных обязательств
предприятия
(так как коэффициент
текущей ликвидности
равен 4,14 и превышает
норматив), но
в то же время
у предприятия
недостаточно
собственных
оборотных
средств для
обеспечения
финансовой
устойчивости
(так как коэффициент
обеспеченности
собственными
средствами
равен -0,48, что
меньше норматива).
Последнее
обстоятельство
способствует
тому, что ОАО
"СЭС" имеет
некоторую, хотя
и незначительную,
вероятность
банкротства.
Основным фактором,
повлиявшим
на колебание
финансовой
устойчивости
ОАО "СЭС явился
кризис в августе
2000 года. В связи
с наличием на
балансе предприятия
значительной
кредиторской
задолженности
за поставленное
оборудование
по контрактам
с бельгийской
фирмой "Алкатель"
в иностранной
валюте, произошло
превышение
отрицательных
курсовых разниц
над положительными
в результате
переоценки
в размере 124564 руб.
Таким образом,
наличие кредиторской
задолженности
в иностранной
валюте является
основным фактором
финансового
кризиса риска
ОАО "СЭС" в
условиях
нестабильного
курса иностранной
валюты. В
качестве мероприятий,
способствующих
выходу из
сложившегося
положения,
повышению
финансовой
устойчивости
ОАО "СЭС" и
поддержке
эффективной
деятельности,
можно предложить
следующие:
сокращение
расходов;
сокращение
персонала;
совершенствование
организации
труда и системы
управления;
модернизация
производства;
оптимизация
дебиторской
задолженности;
кадровые
изменения,
привлечение
специалистов;
отсрочка
и (или) рассрочка
платежей по
кредитам.
То
есть руководство
ОАО "СЭС" должно
оперативно
отреагировать
на сложившуюся
ситуацию и
принять меры
по устранению
причин, вызвавших
состояние
финансовой
неустойчивости. Список
литературы:
Антикризисное
управление:
от банкротства
- к финансовому
оздоровлению
/ Под ред. Чванова
Г. П. - М.: Закон и
право, ЮНИТИ,
1995. - 320 с.
Большев
Л. Н., Смирнов
Н. В. Таблицы
математической
статистики.
- М.: Наука, 1983. - 413 с.
Ковалев
А. П. Диагностика
банкротства.
- М.: АО "Финстатинформ",
1995. - 96 с.
Масютин
С. А. Умеем ли
мы оценивать
финансовую
устойчивость
предприятий
// ЭКО - 1997, №5, с.105 - 109.
Методика
комплексного
финансово-экономического
анализа предприятий
(для формирования
промышленной
политики региона):
Учебно-методический
курс. Серия
"Бизнес Тезаурус"
(учебно-методические
пособия для
российского
бизнеса). - М.:
КОНСЭКО, 2000. - 112 с.
Несостоятельность
предприятия.
Банкротство
- М.: ПРИФ, 1997. - 240 с.
Переверзева
Л. В. Оценка
финансового
состояния
предприятия
по критериям
банкротства
(несостоятельности):
Учеб. Пособие
- СПб.: Изд-во
СПбУЭФ, 1997. - 46 с.
Теория
и практика
антикризисного
управления:
Учебник для
вузов / Под ред.
Беляева С. Г.
и Кошкина В.
И. - М.: Закон и
право, ЮНИТИ,
1996. - 496 с.
Федеральный
закон Российской
Федерации "О
несостоятельности
(банкротстве)".
Официальный
текст. Издание
второе, стереотипное.
- М.: Информационно-издательский
дом "Филинъ",
2000. - 128 с.
Приложение
А:
Утверждена
Министерством
финансов Российской
Федерации
Для годовой
бухгалтерской
отчетности
за 2000г.
ИНН 5407122330
БАЛАНС
ПРЕДПРИЯТИЯ за
2000г. Организация
ОАО "СЭС" Отрасль
(вид деятельности)
Связь Организационно-правовая
форма ОАО Орган
управления государственным
имуществом Единицы
измерения:
Форма №1 по
ОКУД
Дата (год,
месяц, число)
по ОКПО
по ОКОНХ
по КОПФ
по ОКПО
по СОЕИ Контрольная
сумма Адрес
г. С, ул. N. Дата
высылки
Дата получения Срок
представления
Таблица
А.1 - Баланс
предприятия АКТИВ 1. ВНЕОБОРОТНЫЕ
АКТИВЫ II. ОБОРОТНЫЕ
АКТИВЫ III. УБЫТКИ Продолжение
таблицы А.1 ПАССИВ V. ДОЛГОСРОЧНЫЕ
ПАССИВЫ 34075 VI. КРАТКОСРОЧНЫЕ
ПАССИВЫ Руководитель
Главный бухгалтер
Утверждена
Министерством
финансов Российской
Федерации
Для годовой
бухгалтерской
отчетности
за 2000г.
ИНН 2466003152
БАЛАНС
ПРЕДПРИЯТИЯ за
2000г. Организация
ОАО "СЭС" Отрасль
(вид деятельности)
Связь Организационно-правовая
форма ОАО Орган
управления государственным
имуществом Единицы
измерения:
тыс. руб. Форма
№1 по ОКУД
Дата (год,
месяц, число)
по ОКПО
по ОКОНХ
по КОПФ
по ОКПО
по СОЕИ Контрольная
сумма Адрес
Дата
высылки
Дата получения Срок
представления Таблица
А.2 - Баланс
предприятия АКТИВ 1. ВНЕОБОРОТНЫЕ
АКТИВЫ
Количество
лет до банкротства
Прогноз
по пятифакторной
модели
Прогноз
по семифакторной
модели
Банкрот
Небанкрот
Банкрот
Небанкрот
1
93,9
97,0
96,2
89,7
2
71,9
93,9
84,9
93,1
3
48,3
-
74,5
91,4
4
28,6
-
68,1
89,5
5
36,0
-
69,8
82,1
Наименование
показателей
Условное
обозначение
На начало
2000г.
На конец
2000г.
Норматив
1. Оборотные
активы, тыс.
руб. (по балансу:
стр. 290-217-230)
ОбА
83333
106631
-
2. Краткосрочные
долговые
обязательства,
тыс. руб. (стр.
690-640-650-660)
КДО
22654
25780
-
3. Сумма источников
собственного
капитала, тыс.
руб. (стр. 490-190)
СКО
27356
-51414
-
4. Коэффициент
текущей ликвидности
(п1/п2)
3,68
4,14
>2
5. Коэффициент
обеспеченности
собственными
средствами
(п3/п1)
0,33
-0,48
>0,1
6. Коэффициент
восстановления
платежеспособности
-
2,19
>1
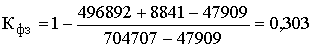 или Кфз=30,3%.
Наименование
показателей
Значение
на конец 2000 года
1. Общая величина
запасов и затрат
(ЗЗ), тыс. руб.
27152
2. Наличие
собственных
оборотных
средств (СОС),
тыс. руб.
-99323
3. Функционирующий
капитал (КФ),
тыс. руб.
121780
4. Общая величина
источников
(ВИ), тыс. руб.
125540
-72171
94628
98388
8. Трехмерный
показатель
типа финансового
положения
(0,1,1)
КОДЫ
0710001
1158714
52300
0
0
Код стр.
На начало
года
На конец
года
1
2
3
4
Нематериальные
активы (04,05)
110
505
2397
в том числе:
организационные
расходы
111
патенты,
лицензии, товарные
знаки (знаки
обслуживания),
иные аналогичные
с перечисленными
пава и активы
112
505
2397
Основные
средства (01, 02,
03)
120
477406
475995
в том числе:
земельные
участки и объекты
природопользования
121
30
здания,
сооружения,
машины и оборудование
122
469042
466711
Незавершенное
строительство
(07, 08, 61)
130
30586
66004
Долгосрочные
финансовые
вложения (06, 82)
140
6494
3910
в том числе:
инвестиции
в дочерние
общества
141
3471
3471
инвестиции
в зависимые
общества
142
17
33
инвестиции
в другие организации
143
2492
406
займы,
предоставленные
организациям
на срок более
12 мес.
144
прочие
долгосрочные
финансовые
вложения
145
514
Прочие
внеоборотные
активы
150
ИТОГО
по разделу I
190
514991
548306
Запасы
210
34094
23522
В том числе:
сырье,
материалы и
другие аналогичные
ценности (10, 15,
16)
211
28907
14467
животные
на выращивании
и в откорме
(11)
212
малоценные
и быстроизнашивающиеся
предметы (12, 13,
16)
213
5104
8684
хатраты
в незавершенном
производстве
(издержках
обращения)
(20, 21, 23, 29, 30, 36, 44)
214
готовая
продукция и
товары для
перепродажи
(40, 41)
215
249
товары
отгруженные
(45)
216
расходы
будущих периодов
217
83
122
прочие
запасы и затраты
218
Налог
на добавленную
стоимость по
приобретенным
ценностям
(19)
220
2690
3630
Дебиторская
задолженность
(платежи по
которой ожидаются
более чем через
12 месяцев после
отчетной даты)
230
1791
1739
в том числе:
покупатели
и заказчики
(62,76,82)
231
1791
1739
векселя
к получению
(62)
232
задолженность
дочерних и
зависимых
обществ
233
авансы
выданные
234
прочие
дебиторы
235
Дебиторская
задолженность
(платежи по
которой ожидаются
в течение 12
месяцев после
отчетной даты)
240
41983
68573
в том числе:
покупатели
и заказчики
(62,76,82)
241
19374
23621
векселя
к получению
(62)
242
339
задолженность
дочерних и
зависимых
обществ
243
задолженность
участников
(учредителей
в) по взносам
в уставный
капитал (75)
244
авансы
выданные
245
11110
13707
прочие
дебиторы
246
12160
31245
Краткосрочные
финансовые
вложения (56, 58,
82)
250
1645
2872
в том числе:
инвестиции
в зависимые
общества
251
собственные
акции, выкупленные
у акционеров
252
прочие
краткосрочные
финансовые
вложения
253
1645
2872
Денежные
средства
260
2698
8156
в том
числе:
касса
(50)
261
32
86
расчетные
счета (51)
262
2588
5100
валютные
счета (52)
263
78
2970
прочие
денежные средства
(55, 56, 57)
264
Прочие
оборотные
активы
270
306
ИТОГО
по разделу
II
290
85207
108492
Непокрытые
убытки прошлых
лет (88)
310
Расходы,
не перекрытые
финансированием
311
2759
Непокрытый
убыток отчетного
года
320
х
47909
321
ИТОГО
по разделу
III
390
2759
47909
БАЛАНС
(сумма строк
190 + 290 + 390)
399
602957
704707
Код стр.
На начало
года
На конец
года
1
2
3
4
Уставной
капитал (85)
410
80
321404
Добавочный
капитал (87)
420
426860
92045
Резервный
капитал (86)
430
3218
5101
в том числе:
резервные
фонды, образованные
в соответствии
с законодательством
431
3218
5101
резервы,
образованные
в соответствии
с учредительными
документами
432
Фонды
накопления
(88)
440
51426
73344
Фонд
социальной
сферы (88)
450
160
Целевые
финансирование
и поступления
(96)
460
Нераспределенная
прибыль прошлых
лет (88)
470
60763
4838
Нераспределенная
прибыль отчетного
года
480
х
ИТОГО
по разделу
IV
490
542347
496892
Заемные
средства (92, 95)
510
34075
В том числе:
кредиты
банков, подлежащие
погашению
более чем через
12 месяцев после
отчетной даты
511
прочие
займы, подлежащие
погашению
более чем через
12 месяцев после
отчетной даты
512
Прочие
долгосрочные
пассивы
520
37956
139119
ИТОГО
по разделу V
590
37956
173194
Заемные
средства (90, 94)
610
2964
3760
в том числе:
кредиты
банков
611
прочие
займы
612
2964
3760
Кредиторская
задолженность
620
18498
20141
в том числе:
поставщики
и подрядчики
(60, 76)
621
6453
3384
векселя
к уплате (60)
622
задолженность
перед дочерними
и зависимыми
обществами
623
по оплате
труда (70)
624
124
по социальному
страхованию
и обеспечению
(69)
625
155
задолженность
перед бюджетом
(68)
626
8717
4301
авансы
полученные
(64)
627
прочие
кредиторы
628
3052
12456
Расчеты
по дивидендам
(75)
630
1192
1879
Доходы
будущих периодов
(83)
640
Фонды
потребления
(88)
650
8841
Резервы
предстоящих
расходов и
платежей (89)
660
Прочие
краткосрочные
пассивы
670
ИТОГО
по разделу
VI
690
22654
34621
БАЛАНС
(сумма строк
490 + 590 + 690)
699
602957
704707
КОДЫ
0710001
2000
01
01
2590
52300
47
16
01161283
0372
31.03.01
Код стр.
На начало
года
На конец
года
1
2
3
4
Нематериальные
активы (04,05)
110
591163
981330
в том числе:
организационные
расходы
111
91996
137
патенты,
лицензии, товарные
знаки (знаки
обслуживания),
иные аналогичные
с перечисленными
пава и активы
112
529167
981193
Основные
средства (01, 02,
03)
120
846562858
907769955
в том числе:
земельные
участки и объекты
природопользования
121
81922
здания,
сооружения,
машины и оборудование
122
781803962
901631034
Незавершенное
строительство
(07, 08, 61)
130
137904415
95043609
Долгосрочные
финансовые
вложения (06,
Похожие рефераты: