Бухгалтерский учет товарных операций
где ТРиач - транспортные расходы на остаток товаров на начало месяца;
ТРо - транспортные расходы, произведенные в отчетном месяце;
ПБнач — расходы по уплате процентов за банковский кредит на остаток товаров на начало месяца;
ПБо - расходы по уплате процентов за банковский кредит, произведенные в отчетном месяце;
То - стоимость товаров, реализованных в отчетном месяце;
Тк: - остаток товаров на конец месяца.
Умножением суммы остатка товаров на конец месяца (Тц) на средний процент (Рср) определяется сумма транспортных расходов и расходов по оплате процентов за банковский кредит, относящаяся к остатку нереализованных товаров на конец месяца (Ио) и учитываемая в виде сальдо конечного на счете 44.
Сумма транспортных расходов и расходов по оплате процентов за банковский кредит, приходящаяся на реализованные за текущий месяц товары (Ир), определяется по следующей формуле:
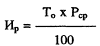
и контролируется расчетом:
Ир = ТРиач + ПБиач + ТРо + ПБо + Иг - Ио,
где Ит - издержки обращения (Д сч. 44) по поступившим в течение месяца товарам.
В конце месяца сумма издержек обращения (Ир), приходящаяся на реализованные товары, списывается со счета 44 на счет 90.
Типовые бухгалтерские проводки по учету издержек обращения представлены в табл. 4.
Учет издержек обращения Таблица 4
| № п/п | Содержание операции | Корреспонденция счетов | |
| Д | К | ||
| 1 | Начислен износ основных средств | 44 | 02 |
| 2 | Израсходованы материалы на хранение и подработку товаров | 44 | 10 |
| 3 | Списываются расходы будущих периодов, относящиеся к отчетному периоду | 44 | 97 |
| 4 | Использованы товары для собственных нужд | 44 | 41 |
| 5 | Оплачены некоторые расходы предприятия наличными: транспортные расходы по перевозке товаров, расходы на ремонт основных средств и др. | 44 | 50 |
| 6 | Списываются расходы предприятия, оплаченные с расчетного счета: проценты за банковский кредит, информационные, консультационные и др. | 44 | 51 |
| 7 | Акцептованы счета поставщиков и подрядчиков: за доставку товаров, погрузку и другие услуги НДС |
44 19 |
60,76 60,76 |
| 8 | Начислена заработная платам/работникам | 44 | 70 |
| 9 | Произведены отчисления на социальное страхование и обеспечение от начисленной заработной платы | 44 | 69 |
| 10 | Начислены налоги: на пользователей автомобильных дорог, транспортный налог | 44 | 68 |
| 11 | Списаны командировочные расходы | 44 | 71 |
| 12 | Списаны недостачи и потери материальных ценностей (в пределах и сверх норм естественной убыли) при отсутствии виновного лица | 44 | 94 |
| 13 | Списаны издержки обращения за отчетный период | 90 | 44 |
Учет реализации товаров в оптовой торговле
Учет реализации товаров ведется на счете 90 "Продажи", который имеет следующую структуру:
Д Счет 90 К
|
2. Стоимость реализованных товаров по учетным ценам (К сч. 41) 3. Налог на добавленную стоимость (К сч. 68). 4. Издержки обращения (К сч. 44) 5 Прибыль от реализации товаров (К сч. 99) (1> 2+3+4) |
1. Стоимость реализованных товаров по продажным ценам с НДС (Д сч. 62) 6. Убыток от реализации товаров (Д сч. 80) (1<2+3+4) |
Бухгалтерский учет реализации товаров в оптовой торговле осуществляется по мере отгрузки товаров и предъявления покупателям расчетных документов.
Отпуск товаров покупателям осуществляется на основе следующих документов. накладных; актов приема-передачи; счетов-фактур, оформленных и зарегистрированных в соответствии с постановлением Правительства РФ от 29.07.96 г. № 914; товарно-транспортных накладных; железнодорожных и авианакладных; коносаментов и др.
На основании товарораспорядительных документов, подтверждающих факт отгрузки товаров и счетов, предъявленных покупателям, в бухгалтерском учете на стоимость реализованных товаров по продажным ценам с НДС составляется запись:
Д сч. 62 "Расчеты с покупателями и заказчиками"
К сч. 90 "Продажи". (1)
Общая стоимость реализованных товаров по продажным ценам представляет собой товарооборот.
Для целей налогообложения предприятия оптовой торговли используют момент реализации, принятый в учетной политике: по моменту отгрузки товаров и предъявления покупателям расчетных документов или по моменту оплаты.
Как уже отмечалось, в качестве учетной цены товаров на предприятиях оптовой торговли может использоваться покупная или продажная цена. В последнем случае в бухгалтерском учете возникает необходимость в сторнировании сумм скидок (накидок), относящихся к реализованным товарам, следующей записью:
Д сч. 90 К сч. 42 (красная запись). (2)
Методика расчета реализованной торговой наценки и ее списания изложена в разд. 1.5.
Как правило, в оптовой торговле товары оцениваются по покупным ценам. В этом случае одновременно с записью (1) списывается стоимость реализованных товаров по покупным ценам и начисляется НДС.
Важным элементом учета реализации товаров является определение стоимости, по которой они списываются с баланса торговой организации.
Порядок списания отпущенных товаров зависит от способа хранения товаров на складе (партионный или сортовой) и принятого предприятием в учетной политике метода определения учетных цен на реализуемые товары.
Если складской учет товаров организован по партиям или в течение отчетного периода товар приобретался по одной и той же цене, то базой для определения покупной стоимости реализованных товаров могут служить данные первичных документов. При этом достаточно количество реализованных товаров в натуральном выражении умножить на цену их приобретения. Сложности возникают в условиях сортового учета товаров на складе, а также приобретения товаров у разных поставщиков по разным ценам. В этих случаях для определения покупной стоимости реализуемых товаров могут быть использованы методы оценки материальных запасов:
по средней (средневзвешенной) цене;
по ценам первых закупок (ФИФО);
по ценам последних закупок (ЛИФО);
по себестоимости единицы запасов.
Допустим, остаток товара А на 1.06. составляет 50 шт. по цене 10 тыс. руб. В течение июня предприятие:
приобрело товары этого же наименования:
6.06. - 200 шт. по цене 10 тыс. руб.,
20.06. - 50 шт. по цене 13 тыс. руб.,
21.06. - 40 шт. по цене 15 тыс. руб.,
отгрузило товары А в количестве 100 шт.
Исходя из этого условия, покупная стоимость реализованных товаров составит:
/. По методу средней (средневзвешенной) цены
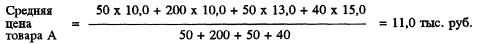
Покупная стоимость отгруженного товара А = 11,0 х 100 = 1100,0 тыс. руб.
Л. По методу ФИФО
В первую очередь списываются товары, числящиеся в остатке:
50 х 10,0 = 500,0 тыс. руб.
Затем часть товаров, поступившая 6.06: 50 х 10,0 = 500,0 тыс. руб.
Итого: покупная стоимость отгруженных товаров (100 шт.) равна 1000,0 тыс. руб.
III. По методу ЛИФО
В первую очередь списываются товары, поступившие 21.03:
40 х 15,0 = 600 тыс. руб., затем - 20.06: 50 х 13 = 450 тыс. руб. и 6.06: 10 х 10.0 = =100 тыс. руб.
Итого: покупная цена отгруженных товаров (100 шт.) равна 1150 тыс. руб.
Наиболее реальную оценку товаров дает применение средней (средневзвешенной) цены. В условиях инфляции использование метода ЛИФО способствует снижению налогов на прибыль и имущество.
Метод оценки по себестоимости каждой единицы применяется в отношении товаров (из драгоценных металлов, драгоценных камней и др.), реализуемых в особом порядке. Положением по бухгалтерскому учету "Учет материально-производственных запасов" (ПБУ 5/98) (п. 15) и Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации (п. 58) использование этого метода оценки предусмотрено с 1.01.99 г. Однако этот метод оценки в торговых организациях применяется давно.
Выбор метода оценки покупной стоимости реализуемых товаров определяется самим предприятием и закрепляется в его учетной политике.
Покупная стоимость отпущенных покупателям товаров, рассчитанная в соответствии с принятым в учетной политике предприятия методом оценки, списывается с кредита счета 41 в дебет счета 90.
В соответствии с Инструкцией ГНС РФ от 11.10.95 г. № 39 при реализации товаров оптовые организации определяют облагаемый оборот на основе стоимости реализуемых покупателям товаров исходя из применяемых цен без включения в них налога на добавленную стоимость.
В счетах, выписанных покупателям за реализуемые товары, накладных на отпуск товаров, а также счетах-фактурах, составленных и зарегистрированных в установленном порядке, указывается продажная цена этих товаров без НДС и отдельной строкой - сумма налога на добавленную стоимость, начисленная по соответствующим ставкам (20 или 10%) от продажной цены.
При получении организацией оптовой торговли от организации-покупателей авансовых и иных платежей, поступивших в счет предстоящих поставок товаров, исчисление НДС производится со всей суммы авансов и предоплат. На каждый авансовый платеж предприятие-плательщик выписывает счет-фактуру в соответствии с постановлением Правительства РФ.
Суммы налога на добавленную стоимость у оптовых организаций по поступившим и оприходованным товарам, приобретенным для перепродажи, принимаются к зачету после их фактической оплаты поставщикам независимо от факта реализации этих товаров. В учете будет сделана проводка:
Д сч. 68 К сч. 19
Результаты от реализации товаров списываются ежемесячно со счета 90 на счет 99 "Прибыли и убытки".
Учет реализации товаров в розничной торговле
Реализация товаров в розничной торговле учитывается на счете 90"Продажи", который в целом соответствует по своей структуре счету 90, используемому в оптовой торговле. Различия в учете реализации обусловлены следующими особенностями организации розничной торговли:
1) различием в содержании и составе розничного и оптового товарооборота
2) моментом реализации в розничной торговле является передача товаров покупателям, которая зависит от способа учета полученных от покупателей денег (с применением контрольно-кассовых машин или без их применения).
Учитывая, что в розничной торговле реализация товаров за наличный расчет документально не оформляется, а сфера и масштабы наличных расчетов существенно расширяются, был принят ряд нормативных документов об обязательном применении контрольно-кассовых машин (ККМ), в частности:
Закон РФ от 18.06.93 г. № 5212-1 "О применении контрольно-кассовых машин при осуществлении денежных расчетов с населением"; постановление Совета Министров - Правительства РФ от 30.07.93 г. № 745 "Об утверждении Положения по применению контрольно-кассовых машин при осуществлении денежных расчетов с населением и Перечня отдельных категорий предприятий (в том числе физических лиц, осуществляющих предпринимательскую деятельность без образования юридического лица, в случае осуществления ими торговых операций или оказания услуг), организаций и учреждений, которые в силу специфики, своей деятельности либо особенностей местонахождения могут осуществлять денежные расчеты с населением без применения контрольно-кассовых машин";
Положение по применению контрольно-кассовых машин при осуществлении денежных расчетов с населением (приложение к постановлению Совета Министров -Правительства РФ от 30.07.93 г. № 745);
постановление Правительства РФ от 23.10.95 г. № 1028 "О внесении изменений и дополнений в Перечень отдельных категорий предприятий (в том числе физических лиц, осуществляющих предпринимательскую деятельность без образования юридического лица, в случае осуществления ими торговых операций или оказания услуг), организаций и учреждений, которые в силу специфики своей деятельности либо особенностей местонахождения могут осуществлять денежные расчеты с населением без применения контрольно-кассовых машин, утвержденный постановлением Совета Министров - Правительства РФ от 30.07.93 г. № 745";
Перечень отдельных категорий предприятий (в том числе физических лиц, осуществляющих предпринимательскую деятельность без образования юридического лица, в случае осуществления ими торговых операций или оказания услуг), организаций и учреждений, которые в силу специфики своей деятельности либо особенностей местонахождения могут осуществлять денежные расчеты с населением без применения контрольно-кассовых машин (с изменениями и дополнениями на 23.10.95 г., внесенными постановлением Правительства РФ от 23.10.95 г. № 1028);
письмо Центробанка РФ и Госналогслужбы от 18.08.93 г. № ВЗ-6-13/272 "Методические рекомендации по использованию данных учета выручки, полученных с применением контрольно-кассовых машин, при осуществлении контроля за полнотой и своевременностью поступления выручки, уплаты налогов и других поступлений в бюджеты Российской Федерации";
письмо Минфина РФ от 30.08.93 г. № 104 "Типовые правила эксплуатации контрольно-кассовых машин при осуществлении денежных расчетов с населением";
Порядок регистрации контрольно-кассовых машин в налоговых органах (приложение к приказу Госналогслужбы РФ от 22.06.95 г. № ВГ-3-14/36);
перечень моделей контрольно-кассовых машин, разрешенных к использованию на территории Российской Федерации (приложение к письму Госналогслужбы РФ от 14.05.96 г. № ПВ-б-16/326 с учетом дополнений, внесенных письмом Госналогслужбы РФ от 19.06.96 г. № ПВ-6-16/425) и др.
Законодательством предусмотрено, что предприятия (предприниматели) могут применять при расчетах только те кассовые аппараты, которые входят в Государственный реестр ККМ, используемых на территории РФ. Использование моделей ККМ, не входящих в Госреестр, запрещено. Во всех случаях ККМ должны удовлетворять следующим обязательным требованиям:
наличие контрольной ленты, блокирующей аппарат при ее обрыве или отсутствии;
наличие контрольной памяти со сроком хранения информации до