Бухгалтерский учет товарных операций
90/3
90
99
41
19
60
41 90
68
99 90 002
60
60
62
Учет приобретения и реализации товаров по договорам поручения и комиссии, осуществляемых на территории России
Одной из форм приобретения или реализации товаров предприятиями торговли является организация этих процессов на основе договоров поручения или комиссии.
Для организации бухгалтерского учета товарных операций по такого рода договорам важное значение имеет определение предмета сделки и содержания правоотношений сторон по этим договорам. Правоотношения сторон по договорам поручения и комиссии регулируются ст. 971-979 и 990-1004 Гражданского кодекса РФ.
Договор поручения представляет собой двусторонний договор. Сторонами договора являются доверитель, т.е. лицо, для которого совершаются указанные в договоре юридические действия по исполнению сделки, и поверенный - лицо, обязанное их совершить. В качестве доверителя и поверенного могут выступать дееспособные граждане и юридические лица.
Согласно ГК РФ (ст. 971) по договору поручения поверенный обязуется совершить от имени и за счет доверителя определенные юридические действия. Права и обязанности по сделке, совершенной поверенным, возникают непосредственно у доверителя.
Предметами договора поручения являются юридические действия поверенного, направленные на осуществление (приобретение, изменение, прекращение) прав и обязанностей доверителя от имени и в интересах последнего.
В зависимости от характера поручения договор может быть заключен с указанием или без указания срока его действия.
В соответствии с ГК РФ поверенный обязан:
исполнять данное ему поручение в соответствии с правомерными, осуществимыми и конкретными указаниями доверителя (ст. 973 ГК РФ);
исполнять данное ему поручение лично (ст. 974 ГК РФ) или передавать исполнение поручения другому лицу (ст. 976 ГК РФ);
сообщать доверителю по его требованию все сведения о ходе исполнения поручения (ст. 973 ГК РФ);
передавать доверителю без промедления все полученное по сделкам, совершенным во исполнение поручения (ст. 974 ГК РФ), и др.
В обязанности доверителя по ГК РФ (ст. 975) входят:
предоставление поверенному доверенности на совершение юридических действий;
если иное не предусмотрено договором, возмещать поверенному понесенные издержки; обеспечивать поверенного средствами, необходимыми для исполнения поручения;
уплата поверенному вознаграждения, если договор поручения является возмездным.
При отсутствии в возмездном договоре поручения условия о размере вознаграждения или о порядке его уплаты вознаграждение уплачивается после исполнения поручения (п. 2 ст. 972 ГК РФ) в размере, определяемом исходя из цен, которые при сравнимых обстоятельствах взимаются за аналогичные работы или услуги (п. 3 ст. 424 ГК РФ) и др.
Договор комиссии сходен с договором поручения по следующим признакам:
это двусторонний договор, участниками которого могут быть юридические и физические лица;
их целью является совершение сделки в интересах одной стороны посредством действий другой;
комиссионер, так же как и поверенный, исполняя свои обязательства по поручению и в интересах заказчика (комитента или доверителя), выполняет роль посредника в правоотношениях между заказчиком и третьим лицом;
аналогично договору поручения, по договору комиссии одна из сторон (комиссионер) обязуется совершить поручение другой стороны (комитента) за вознаграждение (ст. 990 ГК РФ);
комиссионер, так же как и поверенный, выполняет свои функции с участием в расчетах с третьим лицом или без такого участия;
комитент обязан принять от комиссионера все исполненное по договору (ст. 1000 ГК РФ) и помимо уплаты комиссионного вознаграждения возместить комиссионеру израсходованные им на исполнение комиссионного поручения суммы (ст. 1001 ГК РФ);
если договором размер вознаграждения и порядок его уплаты не предусмотрены, вознаграждение уплачивается после исполнения поручения (ст. 991 ГК РФ) в размере, определяемом аналогично договору поручения;
если договор комиссии не был исполнен по причинам, зависящим от комитента, комиссионер, так же как и поверенный, сохраняет право на комиссионное вознаграждение и возмещение понесенных расходов (ст. 991 ГК РФ);
аналогично договору поручения имущество, поступившее к комиссионеру от комитента либо приобретенное комиссионером за счет комитента, является собственностью последнего (ст. 996 ГК РФ);
аналогично поверенному комиссионер обязан представить комитенту отчет (ст. 999 ГК РФ) и др.
Имеющиеся принципиальные различия договоров поручения и комиссии заключаются в следующем:
в отличие от поверенного, который действует от имени доверителя (ст. 971 ГК РФ), комиссионер в договоре с третьими лицами выступает от своего имени, хотя за счет и в интересах комитента (ст. 990 ГК РФ);
Гражданским кодексом РФ установлено, что по сделке, совершенной комиссионером с третьим лицом, приобретает права и становится обязанным комиссионер, даже если комитент упоминается в документе, которым была оформлена сделка (ст. 990 ГК РФ). По договору же поручения права и обязанности по совершенным поверенным юридическим действиям возникают непосредственно у доверителя (ст. 971 ГК РФ).
Приобретенные права комиссионер обязан передать комитенту, в то время как у поверенного эти права и обязательства не возникают;
предметом договора комиссии является совершение комиссионером по поручению комитента и для него одной или нескольких сделок с третьим лицом, в то время как предметом договора поручения являются юридические действия.
Договоры поручения и комиссии широко применяются на предприятиях как оптовой, так и розничной торговли. Однако в их использовании на предприятиях розничной торговли имеются особенности, оказывающие влияние и на методику учета. Предприятия оптовой торговли в договорах поручения или комиссии могут выполнять роль как поверенного или комиссионера, так и доверителя или комитента.
Краткий анализ действующих правовых норм позволяет выделить следующие основные особенности организации бухгалтерского учета товарных операций по договорам поручения и комиссии:
1. Общность прав, обязанностей и ответственности сторон по сделке (поверенного и комиссионера, с одной, а также доверителя и комитента - с другой), единство их роли в сделке (посредник или собственник) вызывает необходимость единого подхода к методике учета товарных операций по этим договорам.
2. В организации учета товарных операций по этим договорам необходимо выделить следующие ее варианты:
с участием посредника в расчетах и без его участия;
учет у посредника (поверенного или комиссионера) операций, связанных с реализацией или приобретением товара;
учет у собственника (доверителя или комитента) товара операций, связанных с его реализацией или его приобретением через посредника.
Схематично эти варианты учета товарных операций и их взаимосвязь могут быть представлены следующим образом (см. схему 2).
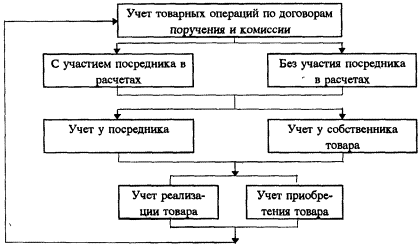
Схема 2
В приведенной схеме можно выделить следующие модели учета товарных операций по договорам поручения и комиссии:
1) учет реализации товара с участием посредника в расчетах:
у посредника (поверенного или комиссионера);
у собственника товара (у доверителя или комитента);
2) учет реализации товара без участия посредника в расчетах:
у посредника;
у собственника товара;
3) учет приобретения товара с участием посредника в расчетах:
у посредника;
у собственника товара;
4) учет приобретения товара без участия посредника в расчетах:
у посредника;
у собственника.
Бухгалтерский учет товарных операций по договорам поручения и комиссии регулируется следующими основными нормативными документами:
1) План счетов бухгалтерского учета финансово-хозяйственной деятельности предприятий и Инструкция по его применению, утвержденная Минфином СССР 01.11.91 г., с изменениями и дополнениями, внесенными в них приказами Минфина РФ от 28.12.94 г. № 173 и от 28.07.95 г, № 81;
2) инструктивное письмо Комитета по торговле РФ от 20.04.95 г. № 1-550/32-2 "Методические рекомендации по бухгалтерскому учету затрат, включаемых в издержки обращения и производства, и финансовых результатов на предприятиях торговли и общественного питания";
3) письмо Минфина РФ от 12.11,96 г. № 96 "О порядке отражения в бухгалтерском учете отдельных операций, связанных с налогом на добавленную стоимость и акцизами";
4) приказ Минфина РФ от 12.11.96 г. № 97 "О годовой бухгалтерской отчетности предприятий";
5) приказ Минфина РФ от 03.02.97 г. № 8 "О квартальной бухгалтерской отчетность организаций".
Бухгалтерский учет товарных операций но выделенным моделям ведется по следующим методикам.
Модель 1. Учет реализации товара с участием посредника в расчетах
В приказе Минфина РФ от 12.11.96 г. № 97 "О годовой бухгалтерской отчетности предприятий" (п. 3.1) предусмотрено, что "в случае реализации товаров по договорам комиссии или поручения (кроме розничной торговли, общественного питания и аукционной торговли) с участием в расчетах в бухгалтерском учете комитента (доверителя) выручка от реализации товаров отражается по времени получения извещения комиссионера или поверенного об отгрузке товаров покупателю (заказчику). При этом время получения извещения не должно превышать разумный срок прохождения таких документов".
Детальные рекомендации по организации учета реализации товаров с участием посредника в расчетах изложены в письме Минфина РФ от 12.11.96 г. № 96 "О порядке отражения в бухгалтерском учете отдельных операций, связанных с налогом на добавленную стоимость и акцизами". Методика учета реализации товаров по договорам комиссии или поручения с участием посредника в расчетах может быть представлена следующим образом.
Комитентом передан комиссионеру для реализации по договору комиссии товар стоимостью 100 тыс. руб., НДС - 20 тыс. руб., всего - 120 тыс. руб. Покупная цена этого товара для комитента составляла 80 тыс. руб. Этот товар реализован комиссионером за 150 тыс. руб., в том числе НДС - 25 тыс. руб. (табл. 7-8).
По условиям договора разница между фактической ценой реализации товара и его стоимостью, предусмотренной в договоре комиссии, представляет собой комиссионное вознаграждение посредника, которое составляет 30 тыс. руб., в том числе НДС -5 тыс.руб.
Учет у комиссионера
Таблица 7
| № п/п | Содержание операции | Корреспонденция счетов | Сумма, тыс. руб. | |
| Д | К | |||
| 1 | Оприходован товар на комиссию | 004 | 120 | |
| 2 | Начислена задолженность покупателям за отгруженный товар | 62 | 76,с/с "Расчеты с комитентом" | 150 |
| 3 | Списана стоимость отгруженного товара | 004 | 120 | |
| 4 | Начислено комиссионное вознаграждение | 76,с/с"Расчетыс комитентом" | 90 | 30 |
| 5 | Начислен НДС с комиссионного вознаграждения | 90 | 68/3 | 5 |
| 6 | Оплачен отгруженный товар | 51 | 62 | 150 |
| 7 | Начислен НДС с задолженности комитенту за товар, оплаченный покупателем | 76, с/с "Расчеты с комитентом" | 68 | 20 |
| 8 | Погашена задолженность перед собственником за реализованный комиссионный товар | 76,с/с "Расчеты с комитентом" | 51 | 120 |
| 9 | Предъявлен бюджету НДС, начисленный с выручки, оплаченной покупателем | 68 | 76,с/с "Расчеты с комитентом" | 20 |
Учет у комитента
Таблица 8
| № п/п | Содержание операции | Корреспонденция счетов | Сумма, тыс.руб. | |
| Д | К | |||
| 1 |
Приобретен товар: покупная цена НДС |
41 19 |
60 |
80 16 |
| 2 | Отгружен товар на комиссию | 45 | 41 | 80 |
| 3 | Погашена задолженность поставщику товара | 60 | 51 | 96 |
| 4 | Списан НДС на расчеты с бюджетом | 68 | 19 | 16 |
| 5 | На основании извещения комиссионера об отгрузке товара начисляется задолженность покупателей | 62 | 90 | 150 |
| 6 | Списывается себестоимость отгруженной и реализованной продукции | 90 | 45 | 80 |
| 7 |