Бухгалтерский учет товарных операций
обеспечение защищенности контрольной памяти от несанкционированного доступа.
При использовании ККМ в расчетах с покупателями торговая выручка определяется на основании показаний кассовых счетчиков на конец и начало дня.
При реализации товаров населению без применения ККМ деньги от покупателей принимают непосредственно продавцы, а сумма выручки определяется на основании документов, подтверждающих сдачу торговой выручки в кассу предприятия, - приходного кассового ордера. На сумму полученной торговой выручки в бухгалтерском учете делается запись:
Д сч. 50 К сч. 90/1 .
В уменьшение торговой выручки производится списание реализованных товаров в оценке по покупным или продажным ценам, в зависимости от принятой учетной политики. Как правило, в розничной торговле товары оцениваются по продажным ценам. Их использование обусловливает необходимость в организации обособленного учета торговой наценки на счете 42 и определения ее доли, относящейся к реализованным товарам.
Что касается торговой наценки, относящейся к реализованным товарам, то она, как правило, определяется расчетным путем. На практике существует несколько способов таких расчетов: на основе общего товарооборота; по среднему проценту; по ассортименту товарооборота и др. Наиболее распространенным является способ расчета исходя из среднего процента (Ср.% ТН):
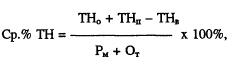
где ТНо - торговая наценка на остаток товаров на начало месяца, руб. (сальдо начальное по кредиту счета 42);
ТНд - торговая наценка по поступившим за месяц товарам, руб. (оборот по кредиту счета 42);
ТНв - торговая наценка по выбывшим за месяц товарам (кроме реализованных), руб. (оборот по дебету счета 42);
Рм - товарооборот за месяц, руб. (оборот по кредиту счета 46);
От - остаток товаров на конец месяца, руб. (сальдо конечное по дебету счета 41). Торговая наценка на реализованные товары определяется (ТНр):
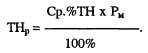
В конце месяца ТНр списывается методом красного сторно проводкой:
Д сч. 90 К сч. 42.
В соответствии с Инструкцией ГНС РФ от 11.10.95 г. № 39 у организаций розничной торговли оборотом, облагаемым налогом на добавленную стоимость, является сумма реализованного торгового наложения, т.е. сумма разницы между ценами реализации товара и покупными ценами с учетом налога на добавленную стоимость.
Исчисление НДС производится по расчетным ставкам:
при реализации товаров, облагаемых НДС по ставке 20%, - по расчетной ставке 16,67% к облагаемому обороту;
при реализации товаров, облагаемых НДС по ставке 10%, - по расчетной ставке 9,09% к облагаемому обороту;
при реализации товаров, облагаемых НДС по разным ставкам, - по средней расчетной ставке.
Таким образом, сумма налога на добавленную стоимость, подлежащая уплате в бюджет организациями розничной торговли, определяется в виде разницы между суммами налога, исчисленными с реализованного торгового наложения по соответствующим расчетным ставкам, и суммами налога, уплаченными поставщикам материальных ресурсов, стоимость которых относится на издержки обращения.
Размер исчисления НДС с суммы реализованного торгового наложения зависит от того, как ведется учет в организации розничной торговли.
1. Если организован аналитический учет сумм налога на добавленную стоимость по поступившим для реализации товарам, начисление налога производится по средней расчетной ставке.
Средняя расчетная ставка определяется как отношение общей суммы НДС, приходящейся на поступившие за отчетный период товары, к стоимости их приобретения исходя из цен поставщиков, включая сумму НДС.
В расчет средней ставки НДС не включаются:
приобретенная организацией розничной торговли продукция, не облагаемая налогом на добавленную стоимость только у поставщиков (например, продукция, приобретенная организацией розничной торговли у организации инвалидов);
продукция, закупаемая организацией розничной торговли у населения;
товары, приобретенные организацией розничной торговли в случаях, когда в первичных учетных документах, подтверждающих стоимость приобретенных товаров, сумма налога на добавленную стоимость не выделена отдельной строкой (исчисление суммы НДС расчетным путем не производится).
В этом случае исчисление налога на добавленную стоимость с облагаемого оборота производится по средней ставке.
2. При наличии раздельного аналитического учета реализуемых товаров в разрезе установленных ставок налога на добавленную стоимость исчисление и уплата налога на добавленную стоимость производятся исходя из полученного дохода от реализации товаров каждого вида по соответствующим расчетным ставкам.
3. В случае отсутствия аналитического учета по видам реализуемых товаров или расчета средней ставки исчисление и уплата налога на добавленную стоимость производятся с полученного дохода по ставке 16,67%.
Для правильного ведения бухгалтерского учета и расчета налога на добавленную стоимость торговая организация должна вести раздельный учет розничного и оптового товарооборота.
Однако на практике при ведении раздельного учета возникают определенные трудности, вызванные тем, что при оприходовании на склад партии товара бухгалтер зачастую не знает, как эта партия будет в дальнейшем реализована - оптом или в розницу.
Предугадать, как будет реализован товар, иногда бывает невозможно, поскольку это зависит от рыночных факторов - спроса и предложения. Например, организация приобрела большую партию товара, чтобы перепродать его другим предприятиям и организациям более мелкими, но также оптовыми партиями. Бухгалтер оприходовал товар на счет 41 "Товары" без налога на добавленную стоимость, а после оплаты товара отнес суммы уплаченного поставщикам налога на расчеты с бюджетом. Фактически товар был реализован не оптом, а в розницу.
В таких случаях бухгалтеру необходимо исходить из следующего.
1. Если точно известно, что партия товара приобретена для розничной торговли, товар приходуется на счет 41 "Товары" по полной стоимости, включая НДС:
Дсч.41 Ксч.60(76).
2. Если партия товара приобретена для оптовой торговли, товар приходуется на счет 41 "Товары" по стоимости приобретения без налога на добавленную стоимость (если сумма налога и в первичных, и в расчетных документах выделена отдельной строкой), а сумма НДС относится в дебет счета 19 "Налог на добавленную стоимость по приобретенным ценностям":
Дсч.41 К сч.60(76);
Д сч. 19 К сч. 60 (76).
После оплаты товаров уплаченный НДС относится на расчеты с бюджетом:
Д сч. 68, с/с "Расчеты по НДС"
К сч. 19.
Таким же образом следует приходовать товар, если точно неизвестно, каким образом - оптом или в розницу - он будет в дальнейшем реализован.
Если в последующем товар будет реализован непосредственно населению с расчетами через кассу торговой организации, т.е. в режиме розничной торговли, суммы налога на добавленную стоимость, ранее отнесенные на расчеты с бюджетом, восстанавливаются. На эти суммы кредитуется счет 68 "Расчеты с бюджетом" (с/с "Расчеты по НДС") в корреспонденции со счетом 41 "Товары".
После этого исчисление налога на добавленную стоимость по данной реализации (розничному товарообороту) производится в общеустановленном порядке с суммы разницы между ценами реализации товара и покупными ценами с учетом налога на добавленную стоимость.
Учет бартерных товарных операций, осуществляемых внутри страны
Бухгалтерский учет бартерных товарных операций, осуществляемых внутри страны, регулируется следующими основными нормативными документами:
1) письмо Минфина РФ от 30.10.92 г. № 16-05/4 "О порядке отражения в бухгалтерском учете товарообменных операций, осуществляемых на бартерной основе";
2) приказ Минфина РФ от 19.10.95 г. № 115 "О годовой бухгалтерской отчетности предприятий";
3) приказ Минфина РФ от 27.03.96 г. № 31 "Указания по заполнению форм квартальной бухгалтерской отчетности в 1996 г.";
4) инструктивное письмо Комитета по торговле РФ от 20.04.95 г. № 1-550/32-2 "Методические рекомендации по бухгалтерскому учету затрат, включаемых в издержки обращения и производства, и финансовых результатов на предприятиях торговли и общественного питания";
5) постановление Правительства РФ от 05.08.92 г. № 552 "Об утверждении Поло-жених о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ и услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли" (с изменениями и дополнениями от 01.07.95 г. № 661 и от 20.11.95 г. № 1133);
6) приказ Минфина РФ от 12.11.96 г. № 97 "О годовой бухгалтерской отчетности предприятий";
7) приказ Минфина РФ от 03.02.97 г. № 8 "О квартальной бухгалтерской отчетности организаций".
Письмом Минфина РФ от 30.10.92 г. № 16-05/4 "О порядке отражения в бухгалтерском учете товарообменных операций или операций, осуществляемых на бартерной основе" (далее - Письмо) предусматриваются два способа учета товарообменных операций в зависимости от выбранного метода определения выручки; по моменту оплаты или моменту отгрузки.
При методе определения выручки от реализации по мере отгрузки продукция, товары и иное имущество, отгружаемые в счет товарообменной операции, отражаются по кредиту счета реализации 90 в корреспонденции с дебетом счета 62 "Расчеты с покупателями и заказчиками" или 76 "Расчеты с разными дебиторами и кредиторами" в размере стоимости, предусмотренной условиями бартера. Одновременно в дебет счетов реализации списывается себестоимость отгруженной предприятием продукции, товаров, основных средств и иного имущества в корреспонденции со счетами 01, 10, 20, 40, 41 и др.
Товары (работы, услуги), поступившие на предприятие по товарообменной операции, учитываются по дебету счетов 10, 41 и других в корреспонденции со счетом 60 или 76. Одновременно на эту стоимость уменьшается задолженность по дебету счета 60 или 76 и кредиту счета 62 или 76.
Финансовый результат от бартерных операций списывается на счет 99.
Однако и при этом методе принципиально важное значение для организации учета бартерных операций имеет установление даты реализации и даты приобретения объектов бартера и их оценка.
Согласно ст. 570 Гражданского кодекса РФ, "если законом или договором мены не предусмотрено иное, право собственности на обмениваемые товары переходит к сторонам, выступающим по договору мены в качестве покупателей, одновременно после исполнения обязательств передать соответствующие товары обеими сторонами".
Анализ содержания этой статьи приводит к выводу, что наряду с моментом перехода права собственности, предусмотренным в договоре мены, следует выделять общий момент перехода права собственности - одновременно после исполнения обязательств передать соответствующие товары обеими сторонами.
Из сказанного следует, что в бухгалтерском учете бартерных сделок существует два метода учета реализации;
1) согласно условиям договора или закона;
2) общий порядок - одновременно после исполнения обязательств по договору обеими сторонами.
Первый метод учета характерен главным образом для внешнеторговых бартерных сделок.
Что касается второго метода учета реализации, то следует отметить следующее. В приказе Минфина РФ от 12.11.96 г. № 97 "О годовой бухгалтерской отчетности предприятий" методика учета реализации при бартерной операции сводится лишь ко второму методу учета. Так, в п. 3.1 приказа указывается: "При договоре мены выручка от реализации продукции (работ, услуг) отражается в бухгалтерском учете организаций, выступающих по договору в качестве покупателей, одновременно после исполнения обязательств передать соответствующие товары обеими сторонами".
Следовательно, момент реализации товара по бартеру и момент отражения в учете приобретаемых товаров должны найти одновременное отражение в учете после исполнения обязательств обеими сторонами.
На практике моменты (даты) реализации конкретных товаров и приобретения в счет бартера других, как правило, не совпадают: либо отгрузка предшествует встречной поставке, либо приобретение товаров происходит до отгрузки встречного товара.
Характерное для бартерных сделок расхождение в моментах (датах) перехода права собственности предопределяет два варианта организации их учета:
1-й вариант - при отгрузке товара до поступления в обмен по бартеру встречного товара;
2-й вариант - при поступлении товара до отгрузки в обмен по бартеру встречного товара.
Эти варианты учета бартерных операций при втором методе учета реализации отражаются в учете следующими записями (табл. 5, 6).
Вариант 1. При отгрузке товаров до поступления в обмен по бартеру встречного товара
Таблица 5 Учет бартерных операций при отгрузке товаров до поступления встречного товара
Таблица 5
| № п/п | Содержание операции | Корреспонденция счетов | |
| Д | К | ||
|
1 2 3 4 5 6 7 |
А. При отгрузке по бартеру товаров Отгружены в счет бартера товары по учетной цене Б. При получении встречного товара Оприходован товар, приобретенный по бартеру: на покупную стоимость на сумму НДС (кроме предприятий розничной торговли и общественного питания) Отражена реализация отгруженных в счет бартера товаров по их договорной цене Начислен НДС Списаны отгруженные и реализованные товары в их оценке по учетной цене Выявляется и отражается финансовый результат: прибыль убыток Погашена (зачтена) задолженность по бартерной сделке |
45 41 19 62 90/3 90 90 99 60 |
41 60 60 90 68 45 99 90 62 |
Вариант 2. При поступлении товара до отгрузки в обмен по бартеру встречного товара
Учет бартерных операций при поступлении встречного товара до отгрузки реализуемых товаров
Таблица 6
| № п/п | Содержание операции | Корреспонденция счетов |
| Д | К | |
|
1 2 3 4 5 6 7 8 |
А. При поступлении товара Оприходован на забалансовый счет товар, полученный по бартеру Б. При отгрузке встречного товара Отгружен в счет бартера товар по учетной цене Отражена реализация отгруженного в счет бартера товара в оценке по договорной цене Начислен НДС Определен и отражен финансовый результат от реализации: прибыль убыток Списан с забалансового счета полученный по бартеру товар Приходуется приобретенный по бартеру товар: на договорную стоимость на сумму НДС (кроме предприятий розничной торговли и общественного питания) Погашена (зачтена) задолженность по бартеру |
002 90 62
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |