Пути совершенствования налоговой системы Республики Беларусь (на примере ИЧТПУП "Эйлинол")
В Республике Беларусь для отдельных категорий плательщиков предусмотрены специальные режимы налогообложения, применение которых заменяет собой уплату ряда основных налоговых платежей. К ним относятся:
единый налог для производителей сельскохозяйственной продукции;
единый налог с индивидуальных предпринимателей и иных физических лиц;
единый налог при упрощенной системе налогообложения;
налог на игорный бизнес;
налог на доходы от осуществления лотерейной деятельности (налог на доходы от проведения электронных интерактивных игр);
ремесленный сбор;
сбор за осуществление деятельности по оказанию услуг в сфере агроэкотуризма.
Единый налог для производителей сельскохозяйственной продукции применяется производителями сельскохозяйственной продукции. Налог уплачивается по ставке два процента валовой выручки.
Единый налог с индивидуальных предпринимателей и иных физических лиц применяется индивидуальными предпринимателями при розничной торговле товарами, отнесенными к товарным группам по перечню, и при оказании потребителям услуг (выполнении работ) по перечню таких услуг. Ставки единого налога устанавливаются местными органами управления в пределах его базовых ставок в евро в зависимости от населенного пункта, в котором осуществляется деятельность, места осуществления деятельности в пределах населенного пункта, режима работы, иных условий осуществления видов деятельности.
Единый налог при упрощенной системе налогообложения применяется индивидуальными предпринимателями, а также организациями, у которых количество наемных работников не превышает 100 чел., а годовая выручка 3,5 млрд. р. Налог уплачивается по ставке восемь процентов валовой выручки. Для организаций и индивидуальных предпринимателей, уплачивающих налог на добавленную стоимость, ставка единого налога при упрощенной системе налогообложения установлена в размере шести процентов. Для организаций и индивидуальных предпринимателей, использующих в качестве налоговой базы валовой доход, ставка налога 15%. При этом валовой доход в качестве налоговой базы вправе использовать организации со средней численностью работников за каждый месяц, не превышающей пять человек, и индивидуальные предприниматели, валовая выручка которых не превышает 1 млрд. р. в год, занимающиеся розничной торговлей, оказывающие услуги общественного питания.
Налог на игорный бизнес применяется организациями и индивидуальными предпринимателями, осуществляющими деятельность в сфере игорного бизнеса. Ставки налога установлены в евро за единицу объекта игрового оборудования (игровой стол, игровой автомат, касса тотализатора, касса букмекерской конторы).
Налог на доходы от осуществления лотерейной деятельности применяется организациями, являющимися организаторами лотерей. Ставка налога установлена в размере восьми процентов выручки от организации лотерейного процесса за минусом начисленного призового фонда лотереи.
Налог на доходы от проведения электронных интерактивных игр применяется юридическими лицами - организаторами электронных интерактивных игр. Ставка налога установлена в размере восьми процентов выручки от проведения электронных интерактивных игр за минусом сформированного выигрышного фонда.
Ремесленный сбор применяется физическими лицами, осуществляющими ремесленную деятельность. Ставка сбора установлена в размере одной базовой величины за календарный год.
Сбор за осуществление деятельности по оказанию услуг в сфере агроэкотуризма применяется физическими лицами и крестьянскими (фермерскими) хозяйствами, осуществляющими деятельность по оказанию услуг в сфере агроэкотуризма. Ставка сбора установлена в размере одной базовой величины за календарный год.
1.2 Налогообложение европейских стран
1.2.1 Налоговая система Германии
Налоговая система Германии существенно отличается от системы Республики Беларусь. Экономическая (стимулирующая) функция данной системы налогообложения проявляется следующим образом.
Инвестиционный потенциал системы налогообложения Германии предполагает наряду с использованием норм ускоренной амортизации льготное налогообложение той части прибыли хозяйствующих субъектов, которая выделяется на формирование резервов, основным назначением которых является обеспечение перспективного развития хозяйствующих субъектов. Размеры этих резервов практически не ограничиваются и рассматриваются как источники инвестиций не только для данного предприятия, но и, учитывая их временное перераспределение через финансовый (фондовый и кредитный) рынок, для других предприятий. Применяется избирательное региональное налоговое стимулирование инвестиций, например, в экономику восточных земель. Субсидии в виде общих федеральных налоговых льгот, предоставляемых региональным бюджетам, горизонтальное выравнивание бюджетных доходов, обеспечивающее прямое без задействования федерального центра перераспределение налоговых доходов развитых в экономическом отношении земель в пользу более слабых. Налоговая система Германии включает такие принципиальные составляющие, как:
прогрессивное налогообложение доходов хозяйствующих субъектов;
жесткую систему налогообложения сверхприбылей;
систему налоговых санкций за недобросовестную ценовую конкуренцию (ценовой сговор), что представляется весьма важным для формирования условий конкурентного равенства.
Реализация фискальной функции налоговой системы Германии также имеет существенную специфику, главной чертой которой является примерно одинаковое и весьма значительное налоговое бремя, которое несут физические и юридические лица.
Подоходный налог с физических лиц, обеспечивая около 30% налоговых доходов федерального бюджета, имеет прогрессивный характер. Его максимальная ставка составляет более 50% доходов физических лиц. Кроме подоходного налога, граждане Германии делают социальные отчисления в размере около семи процентов начислений заработной платы (половина общего объема).
Налогообложение доходов юридических лиц включает следующие основные виды налогов: налог на прибыль, предельная и широко распространенная ставка которого составляет 50%, социальные выплаты, которые наниматель производит работающим гражданам, промысловый налог, которым облагаются определенные виды деятельности (в том числе торговля), базой для исчисления которого являются одновременно прибыль и стоимость основных фондов предприятия (распространенные ставки составляют пять процентов прибыли и 0,2% стоимости основных фондов).
В целом налоги на доходы юридических лиц обеспечивают примерно 15% налоговых бюджетных поступлений. Налогообложение собственности (имущества) в Германии характеризуется тем, что оно относительно невелико в отношении населения (около одного процента стоимости имущества) и весьма существенно для хозяйствующих субъектов, которые уплачивают помимо уже упоминавшегося комплексного промыслового налога налог на имущество (0,6% стоимости) и земельный налог (1,2% кадастровой стоимости участка).
Значительную роль в налоговой системе Германии играет акцизное налогообложение, где ведущее место занимает НДС, являющийся главным источником доходов федерального бюджета, обеспечивая их почти на 30%, несмотря на довольно развитую систему понижения ставок, освобождений и других льгот. Кроме того, широко применяются акцизы на отдельные виды товаров и услуг, перечень которых достаточно широк и для которых характерно то, они являются федеральными не только с точки зрения их утверждения, но и как источник формирования финансовых ресурсов на этом уровне.
1.2.2 Налоговая система Испании
Испанская налоговая система характеризуется следующими существенными особенностями.
Одной из особенностей системы налогообложения Испании является предусмотренные в ней льготы за создание новых рабочих мест в виде фиксированной суммы, вычитаемой из общего объема рассчитанных в общем порядке налоговых платежей, а также поощрением инвестиций путем снижения на пять процентов ставки налога на прибыль. К этому следует добавить возможность применения норм ускоренной амортизации.
Региональный подход в разрезе налогообложения обеспечивает возможность применения различных налоговых режимов для конкретных автономных территорий вплоть до права вводить собственные виды налогов и в определенных пределах регулировать размеры налоговых ставок (в первую очередь это относится к экономически слаборазвитым автономиям). Такой гибкий подход к региональному развитию налоговой системы позволяет на практике обеспечить выравнивание экономического уровня субъектов государства, не используя административно-централизованные инструменты перераспределения доходов.
Реализация фискальной функции налоговой системы Испании сосредоточена в основном на двух направлениях: налогообложение доходов физических лиц и акцизные налоги. Население Испании обеспечивает около 40% государственных доходов через подоходный налог, причем в налогооблагаемую базу включаются не только заработная плата, доходы от предпринимательской и профессиональной деятельности и доходы от капитала, но и такие выплаты, как пособия по безработице и пенсии. При этом применяется прогрессивная шкала, имеющая 16 размеров ставки, а вычеты из налогооблагаемой базы весьма ограничены. Налогообложение юридических лиц в рамках данной системы позволяет сформировать около восьми процентов государственных доходов за счет налога на прибыль, взимаемого по фиксированной ставке 35%, и налога на экономическую деятельность (аналог применяемого в Германии промыслового налога).
Налоги на собственность в рассматриваемой системе в целом находятся на среднем уровне, а их особенностью является применение налога на передачу имущества, в том числе в порядке продажи и аренды, и высокая ставка прогрессивного налога на имущество, переходящее в порядке дарения и наследования до 34% стоимости. Высокое значение для формирования государственных бюджетных доходов в системе налогообложения Испании имеют акцизные налоги, при этом НДС составляет приблизительно 25% поступлений, а акцизы на отдельные виды товаров и услуг более 13%.
Из предоставленной выше информации видно, что налоговая система Республики Беларусь существенно отличается от систем рассмотренных стран. Налоговая система Беларуси включает такие элементы, как ускоренная амортизация, льготы по налогу на прибыль, идущую на развитие хозяйствующего субъекта, и возможность получения инвестиционного налогового кредита. Однако использование этих рычагов стимулирования инвестиций на практике затруднено, во-первых, излишне сложной административной процедурой их задействования и, во-вторых, общей тенденцией завышения издержек для уклонения от уплаты налогов. Предоставление отраслевых налоговых льгот имеет бессистемный характер и часто лишено экономического смысла. Доходы физических лиц, в отличие от других стран, не являются в Беларуси первым и даже вторым по значению источником налоговых поступлений, составляя 13,2% к общему объему поступлений налогов и сборов в консолидированный бюджет.
Для получения реальных денежных доходов государства большое значение имеет налогообложение доходов хозяйствующих субъектов, занимая больше 25% в структуре налоговых доходов консолидированного бюджета. Уровень налогообложения в Беларуси, 42%, сравним или выше уровня налогообложения в развитых странах (Австрия 37,3%, Бельгия 44%, Франция 41,8%,). Но эти страны богаты и могут позволить вычеты из экономического роста. Для стран же с душевым ВВП примерно того же уровня, что и в Беларуси, данный уровень налоговой нагрузки является обременительным и блокирует накопление инвестиций для модернизации производства. Поэтому в странах со сходным уровнем развития доля доходов правительства устанавливается намного ниже: Колумбия 12,3%, Литва 26,4%, Перу 16%, Тунис 29,6%.
Одним из недостатков системы налогообложения Беларуси является введение частых изменений и дополнений в налоговую систему, которые не успевают принимать к работе, как плательщики, так и налоговые органы. Это наносит ущерб полноте и регулярности налоговых поступлений в бюджет. Законодательная и нормативная база по налогам усложнена, что приводит к ошибкам, как со стороны бухгалтеров предприятий, так и со стороны работников контролирующих органов. Однако, последние не несут за это какой-либо ответственности.
До предприятий не доводятся нормативные документы по налогообложению, а налоговые органы отказываются давать разъяснения и консультации. Как следствие, ошибки по расчётам с бюджетом, которые квалифицируются как преднамеренное нарушение законодательства, что влечёт за собой наложение финансовых санкций. Неурегулированность законодательства и взаимосвязанность платежей приводит к тому, что если плательщик неправильно произвёл расчёты по одному налогу, то автоматически ошибка воспроизводится в расчётах по другим платежам.
Исходя из всего вышесказанного, можно сделать вывод о том, что налоговая система Республики Беларусь требует пересмотра по следующим направлениям:
унификация платежей и сборов;
упрощение системы расчётов;
взаимоувязанность характера платежа, налоговой базы и источников покрытия;
обоснование нормативной базы механизма налогообложения и практики применения налогов и неналоговых платежей;
разработка модели соотношения прямых и косвенных платежей, стратегии и тактики налогообложения.
Нестабильность наших налогов, постоянный пересмотр ставок, количества налогов, льгот и т.д. несомненно, играет отрицательную роль, особенно в период перехода белорусской экономики к рыночным отношениям, а также препятствует инвестициям как отечественным, так и иностранным. Неразбериха с налогами приводит к нестабильному положению в нашей экономике и еще больше усугубляет экономический кризис. Несомненно, для выхода из кризисного состояния необходимо одним из первых шагов наладить налоговую систему страны, что сейчас и происходит. Нестабильность налоговой системы на сегодняшний день главная проблема реформы налогообложения.
2. Анализ производственно-хозяйственной деятельности ИЧТПУП "Эйлинол"
2.1 Общая характеристика и история создания предприятия
ИП "Эйлинол" компании "Элинол Трейдинг Лимитед" зарегистрировано Министерством Иностранных Дел Республики Беларусь, свидетельство ИП-3173-2001 выдано 11.04.2001 г., в Едином государственном реестре юридических лиц и индивидуальных предпринимателей зарегистрировано под № 800006875. В 2008 г. было перерегистрировано Минским городским исполнительным комитетом в связи с изменением наименования (ИП "Эйлинол"), свидетельство № 0156631 выдано 02.06.2008 г. Учредителем предприятия является компания "Эйлинол Трейдинг Лимитед", зарегистрированная по адресу: Кипр, город Ларнака, улица Димитриу, 105. Предприятие является иностранной коммерческой организацией, создано на неопределенный срок и осуществляет свою деятельность в соответствии с законодательством Республики Беларусь и Уставом. ИП "Эйлинол" имеет статус юридического лица, находится по адресу: город Минск, улица Дунина-Мартинкевича 11. Уставный фонд объявлен в размере 26,1 млн. р. и сформирован в размере 100%, что подтверждается свидетельством о фактическом формировании уставного фонда коммерческой организации с иностранными инвестициями, выданным Минским городским исполнительным комитетом № 215 от 30.09.2003 г. Свидетельство о государственной регистрации представлено в приложении А.
В соответствии с Уставом предприятия, деятельность ИП "Эйлинол" направлена на получение прибыли. В соответствии с целью деятельности и законодательными актами Республики Беларусь предметом деятельности предприятия является осуществление следующих видов деятельности согласно Общегосударственному классификатору видов деятельности ОКРБ 005-2006:
строительство (код 45);
ремонт и техническое обслуживание средств измерений и контрольно-измерительных приборов и оборудования (код 33209);
оптовая торговля через агентов (за вознаграждение или на трудовой основе) (код 511);
оптовая торговля пищевыми продуктами, включая напитки, и табачными изделиями (код 513);
оптовая торговля непродовольственными товарами потребительского назначения (код 514);
неспециализированная оптовая торговля непродовольственными товарами (код 51909);
розничная торговля в неспециализированных магазинах (код 521);
розничная торговля пищевыми продуктами, напитками и табачными изделиями в специализированных магазинах (код 522);
розничная торговля косметическими и парфюмерными товарами (код5233);
прочая розничная торговля в специализированных магазинах (код 524);
розничная торговля вне магазинов (код 526);
предоставление услуг ресторанами (код 553);
предоставление услуг барами (код 554);
предоставление услуг столовыми при предприятиях и учреждениях и поставка готовой пищи (код 555);
хранение и складирование (код 6313);
услуги автомобильных стоянок (код 63214);
предоставление кредита (код 65220);
управление недвижимым имуществом (код 7032);
сдача внаем собственного недвижимого имущества (код70200);
аренда автомобилей (код 711);
деятельность в области бухгалтерского учета и аудита (код 7412);
исследование конъюнктуры рынка и выявление общественного мнения (код 7413);
консультирование по вопросам коммерческой деятельности и управления (код 7414);
аренда прочих транспортных средств и оборудования (код 7121);
аренда офисных машин и оборудования, включая вычислительную технику (код 7133);
аренда прочих машин и оборудования (код 7134);
рекламная деятельность (7440);
проведение расследований и обеспечение безопасности (код 7460);
деятельность в области упаковки (код 7482);
удаление сточных вод, отходов и аналогичная деятельность (код 900).
Отдельными видами деятельности, перечень которых определяется законодательством, предприятие может заниматься только на основании специального разрешения (лицензии). ИП "Эйлинол" осуществляет следующий вид деятельности, подлежащий лицензированию: деятельность по обеспечению безопасности юридических и физических лиц. Лицензия № 02010/0182094 выдана Министерством внутренних дел на основании решения от 25 августа 2006 г. № 34 км сроком на пять лет и действительна до 27 сентября 2011 г. На основании данной лицензии ИП "Эйлинол" осуществляет охрану торговых объектов и контроль общественного порядка в торговом центре "Раковский Кирмаш".
Основными видами деятельности предприятия являются сдача жилых и нежилых помещений в субаренду и деятельность по обеспечению безопасности юридических и физических лиц. ИП "Эйлинол" арендует имущественный комплекс (рынок "Раковский Кирмаш") у компании "Theocritos Enterprises Co. Ltd. ", находящейся на Кипре и имеющей в Республике Беларусь официальное представительство. На основании заключенного договора аренды и с согласия собственника ИП "Эйлинол" по договорам субаренды сдает помещения в субаренду третьим лицам, фирмам и индивидуальным предпринимателям. Договор субаренды определяет предмет договора, права и обязанности сторон, платежи и расчеты, ответственность сторон, условия изменения, расторжения, прекращения и продления договора, дополнительные условия.
Имущественный комплекс - рынок "Раковский Кирмаш", представляет собой крытый торговый центр и открытую территорию. Общая площадь 29600 м2, торговая 11884 м2.
На открытой территории располагаются ряды для сезонной торговли овощами и фруктами, фирменный магазин обуви "Респект", а также торговые объекты (300 шт) промышленных товаров.
Крытая территория представляет собой четырехэтажное здание. На первом этаже располагается детский универмаг "Буслик", торговая площадь которого 800 м2, техноквартал - торговые объекты для торговли бытовой техникой, видео аудио аппаратурой и площади по оказанию услуг населению (швейное ателье, мастерские по ремонту обуви, мобильных телефонов, ювелирных изделий, одежды, парикмахерская и солярий). На втором этаже находится продуктовый супермаркет "Сотис", площадь которого 1450 м2, продуктовые ряды для торговли колбасными изделиями, мясом, полуфабрикатами, рыбой, молочной продукцией, модный квартал (одежда, обувь, галантерея), павильоны для торговли косметикой и парфюмерией, живыми цветами, кормами для животных, пряностями и магазин по реализации мобильных телефонов "Связной". Третий этаж отведен под площади для торговли мебелью, свадебный салон, багетная мастерская, офисы. На четвертом этаже располагается администрация и руководство ИП "Эйлинол".
Все торговые места и объекты располагаются в соответствии со схемой, утвержденной администрацией Фрунзенского района, центром гигиены и эпидемиологии Фрунзенского района, Фрунзенским РОЧС. Схема представлена в приложении Б.
Основными нормативно-правовыми актами, регламентирующими деятельность ИП "Эйлиол" являются: указ Президента Республики Беларусь от 24.03.2005 № 148 "О неотложных мерах по поддержке предпринимательства", указ Президента Республики Беларусь от 23.10.2009 № 518 "О некоторых вопросах аренды и безвозмездного пользования имуществом", постановление Совета Министров Республики Беларусь от 12.12.2003 №1623 "О некоторых вопросах деятельности рынков", Закон Республики Беларусь от 26.07.2003 № 231-3 "О торговле", Закон Республики Беларусь от 12.12.1990 № 460-ХII "Об аренде", Гражданский кодекс Республики Беларусь.
В ближайшее время планируется произвести реконструкцию крытой части торгового комплекса, которая подразумевает под собой передачу в аренду торговой площади одному крупному арендатору. Открытая территория подлежит реконструкции в соответствии с планом развития розничной торговли на 2005-2010 г.
Директор ИП "Эйлинол" - Васильев Денис Владимирович.
Почтовый и юридический адрес ИЧТПУП "Эйлинол":
Республика Беларусь, г. Минск, ул. Дунина-Марцинкевича,
11. Телефон (017) 205 06 60 УНП 800006875
2.2 Организационная структура предприятия
Руководство текущей деятельностью предприятия осуществляется директором, который назначается на должность и освобождается от должности Учредителем. Директор действует на принципах единоначалия и подотчетен Учредителю и несет перед ним ответственность за осуществление деятельности предприятия в выполнении возложенных на него задач и функций. В соответствии с Уставом ИП "Эйлинол", директор выполняет следующие задачи и функции:
представляет интересы предприятия в отношении с государственными органами Республики Беларусь, юридическими и физическими лицами;
организует работу предприятия;
устанавливает условия оплаты труда работников, Положение об оплате труда и штатное расписание;
нанимает и увольняет работников в соответствии с законодательством о труде и условиями трудовых договоров;
принимает меры поощрения и дисциплинарного воздействия к работникам предприятия;
в установленном Учредителем порядке, отчитывается перед ним, а также предоставляет документы и информацию о деятельности предприятия;
осуществляет иные функции, связанные с финансово-хозяйственной деятельностью предприятия;
несет ответственность за результаты работы предприятия.
В непосредственном подчинении у директора находятся: главный бухгалтер, заместитель директора по аналитике, заместитель директора по коммерческой деятельности, заместитель директора по общим вопросам, заместитель директора по техническим вопросам, инспектор по кадрам, специалист по рекламе, юрист и секретари.
В организационной структуре выделяют шесть отделов:
бухгалтерия;
коммерческая служба;
служба охраны;
аналитический отдел;
техническая служба;
организационный отдел.
Организационная структура предприятия наглядно представлена в приложении В.
Всего на предприятии работает 93 чел. Все они представлены служащими отделов и служб предприятия. По возрастному составу преобладают служащие в возрасте 30-45 лет (75%), 10% приходится на служащих в возрасте 20-30 лет и 15% на служащих в возрасте 45-60 лет.
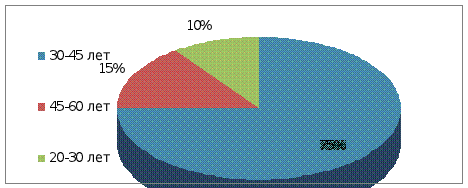
Рисунок 2.1 - Возрастной состав служащих ИП "Эйлинол"
Из рисунка 2.1 видно, что основную часть служащих составляют работники средних лет, в связи с чем предприятие не спешить проводить политику омоложения коллектива и неохотно предоставляет рабочие места студентам и молодым специалистам.80% работников предприятия люди с высшим образованием, что обеспечивает высокое качество исполнения своих обязанностей работниками предприятия и высокий уровень обслуживания клиентов рынка "Раковский Кирмаш".
2.3 Оказываемые услуги и их характеристика
В соответствии с Уставом предприятия и видами деятельности ИП "Эйлинол" оказывает следующие услуги:
сдача в субаренду помещений торгового центра "Раковский Кирмаш";
обеспечение безопасности юридических и физических лиц;
консультирование по вопросам соблюдения прав потребителей;
прокат торгового оборудования, весоизмерительных приборов, санитарной одежды.
В соответствии с заключенным договором аренды № 10318/08: 907-а от 15.10.2007 г. между предприятием и компанией "Theocritos Enterprises Co. Ltd." ИП "Эйлинол" арендует торговый комплекс "Раковский Кирмаш" с возможностью последующей сдачи площадей в субаренду. При наличии свободных торговых мест, юридическое лицо или индивидуальный предприниматель в соответствии с постановлением Совета Министров Республики Беларусь № 1623 от 12.12.2003 "О некоторых вопросах деятельности рынков" обязаны предоставить установленный перечень документов:
заявление с просьбой о предоставлении торгового места;
копию свидетельства о государственной регистрации;
копию извещения о присвоении учетного номера плательщика УНП;
копию паспорта (для физических лиц);
копию лицензии (при осуществлении лицензируемых видов деятельности);
ассортиментный перечень реализуемых товаров.
При принятии руководством предприятия решения о предоставлении торгового места заключается договор субаренды. Договор субаренды определяет предмет договора, права и обязанности сторон, платежи и расчеты, ответственность сторон, условия изменения, расторжения, прекращения и продления договора, дополнительные условия. Недвижимое имущество передается арендатору в соответствии с условиями договора аренды после вступления его в силу на основании передаточного акта, в котором должны быть указаны:
место и дата составления акта;
регистрационный номер и дата подписания договора аренды;
характеристика состояния передаваемого недвижимого имущества;
сроки и порядок устранения выявленных недостатков и неисправностей.
Передаточный акт подписывается сторонами (их представителями) и заверяется печатями сторон.
Площадь сдаваемого в аренду недвижимого имущества определяется по техническому паспорту, а при отсутствии возможности определения сдаваемой в аренду площади по техническому паспорту - путем обмера помещений комиссией, созданной арендодателем.
При необходимости с арендатором заключается договор аренды торгового оборудования, весоизмерительных приборов и санитарной одежды, которые находятся в собственности ИП "Эйлинол".
Ставка арендной платы рассчитывается в соответствии с Указом Президента Республики Беларусь от 24.03.2005 г. №148, распоряжением Мингорисполкома от 26.01.2009 г. №16р (в редакции распоряжения Мингорисполкома от 28.05.2009 г. №147р). Базовая ставка арендной платы составляет 10 евро. Базовая ставка умножается на коэффициент местоположения (0,9) и повышающий коэффициент, который согласовывается дифференцированно для каждого торгового места с Мингорисполкомом. К ставке арендной платы может быть применен понижающий коэффициент, размер которого утверждается Приказом директора ИП "Эйлинол".
В арендную плату включаются амортизационные отчисления, а также все виды налогов, сборов и других обязательных платежей в бюджет, уплачиваемые арендодателем в соответствии с законодательством. Расходы арендодателя по содержанию, эксплуатации, текущему ремонту арендуемого недвижимого имущества, отоплению, энергоснабжению, связи, коммунальным и другим услугам не включаются в арендную плату и оплачиваются арендатором отдельно по договоренности сторон на основании фактических затрат. Арендная плата за месяц определяется по следующей формуле:
Апл = [ (Оам + Пз) (1 + Р / 100) + Ннд] Sар + Нсб (2.1)
где Апл - арендная плата за месяц;
Оам - размер амортизационных отчислений на один квадратный метр арендуемой площади в месяц;
Ннд - налог на недвижимость на один квадратный метр арендуемой площади в месяц;
Пз - платежи за землю за один квадратный метр арендуемой площади в месяц;
Р - процент рентабельности;
Нсб - сумма оборотных налогов и налога на добавленную стоимость, рублей;
Sар - арендуемая площадь.
Ежемесячно до 20-го числа месяца предшествующего оплачиваемому Субарендатор производит 100% предоплату за аренду. Арендная плата подлежит оплате белорусскими рублями по курсу Национального Банка Республики Беларусь на дату перевода денег. Фактом оплаты является поступление денежных средств на расчетный счет Арендатора. Основанием для оплаты является Договор или счет-фактура. В случае несвоевременного внесения Субарендатором арендной платы и сумм в возмещение расходов, Арендатор имеет право выставить платежное требование для взыскания с Субарендатора сумм задолженности и начислить пеню за каждый день просрочки платежей. Типовой договор субаренды представлен в приложении Г.
В соответствии с Лицензией № 02010/0182094 выдана Министерством внутренних дел на основании решения от 25 августа 2006 г. № 34 км сроком на пять лет и действительна до 27 сентября 2011 г. и Уставом, на предприятии создана служба охраны во главе с заместителем директора по общим вопросам. В обязанности службы охраны в дневное время входит обеспечение порядка на территории рыка и соблюдение пропускного режима в служебных помещениях. В ночное время служба охраны несет ответственность за сохранность имущества ИП "Эйлинол" и арендаторов. Работа осуществляется в две смены. В штате предприятия находится 20 инспекторов охраны и два старших инспектора охраны. Служба охраны тесно сотрудничает с ОВД по Фрунзенскому району.
Отдельным подразделением на предприятии создана коммерческая служба, во главе с заместителем директора по коммерческой деятельности. В обязанности входит:
контроль за соблюдением правил торговли на рынке, в соответствии с постановлением Министерства здравоохранения Республики Беларусь от 17.07.2009 г. № 82 "Об утверждении Санитарных норм, правил и гигиенических нормативов", постановлением Совета Министров Республики Беларусь № 1623 от 12.12.2003 "О некоторых вопросах деятельности рынков";
консультирование по вопросам защиты прав потребителей в соответствии с Законом Республики Беларусь от 09.01.2002 г. № 90-3 "О защите прав потребителей";
контроль за соблюдением качества и наличием необходимых документов на продукцию, реализуемую арендаторами;
составление, ведение и хранение документации по аренде торговых мест;
отслеживание сроков выполнения договорных обязательств;
рассмотрение обращений покупателей по замечаниям и предложениям о работе рынка.
Вся основная работа по работе с арендаторами и покупателями ложится именно на коммерческую службу. В отделе работают 10 администраторов, два старших администратора и заместитель начальника коммерческой службы. Работники с высшим торговым и юридическим образованием обеспечивают высокое качество работы службы, что подтверждается благодарственными записями в книге замечаний и предложений.
Прокат торгового оборудования, весоизмерительных приборов, санитарной одежды производится на основании заключения соответствующих договоров проката. Все торговое оборудования, весоизмерительные приборы, санитарная одежда находятся в собственности ИП "Эйлинол". Имущество передается в технически исправном состоянии с нормальной степенью износа. По окончании срока действия договора проката либо при досрочном расторжении арендатор обязан возвратить имущество в исправном состоянии. Весоизмерительное оборудование проходит ежегодную поверку в соответствии с установленными правилами.
2.4 Анализ производственно-хозяйственной деятельности
2.4.1 Анализ структуры активов и пассивов предприятия
Активы предприятия представляют собой имущество предприятия. Оно состоит из материальных, финансовых и нематериальных активов. К материальным активам относятся: земля (если она находится в собственности предприятия) или право на ее использование, здания и сооружения производственного назначения, здания и сооружения непроизводственного назначения, административные здания, жилищные, детские, учебные, лечебные, оздоровительные и иные здания, помещения, находящиеся на балансе предприятия, установленное и неустановленное производственное оборудование, движимое имущество непроизводственного назначения, запасы сырья, топлива и полуфабрикатов (на складах, в цехах, в дороге), готовой продукции, имущество, основные средства, здания или сооружения, земельные участки, сданные в аренду, принадлежащие предприятию филиалы, Финансовые активы включают кассовую наличность, депозиты в банках, вклады, чеки, страховые полисы, вложения в ценные бумаги, обязательства других предприятий и организаций по выплате средств за поставленную продукцию, портфельные вложения в акции иных предприятий, пакеты акций других предприятий, дающие право контроля, паи или долевые участия в других предприятиях. Нематериальные активы - это торговые марки, фирменные знаки, патенты, "ноу-хау", другие виды интеллектуальной собственности, право на пользование.
Пассивы предприятия представляют собой: обязательства и источники средств предприятия, состоящие из собственных, заемных и привлеченных средств. Собственные средства предприятия при любой форме собственности (кроме государственной) состоят из: уставного фонда, паев, долей в хозяйственных обществах и товариществах, выручки от продажи первичного и дополнительных выпусков акций, накопленных нераспределенных прибылей (резервов), реализованного прироста рыночной стоимости ценных бумаг, государственных средств, которыми предприятие наделено. Заемные средства состоят из: средств, полученных под залог имущества, средств, полученных в виде кредитов банков и иных кредитов, кредитов предприятий и организаций, векселей различного типа. Привлеченные средства состоят из дебиторской задолженности предприятия по поставкам продукции или оплате работ и услуг, государственных субсидий или дотаций, задолженности по выплате налогов, задолженности по обязательствам предприятия по трудовым соглашениям, средств пенсионных и профсоюзных фондов трудового коллектива предприятия, вложенных в данное предприятие.
В течение 2008 г. действовали ставки арендной платы за торговые места, утвержденные решениями Минского городского исполнительного комитета № 963 от 01.06.2005г., № 1788 от 31.08.2006 г., № 385р от 24.10 2007 г., № 112 р от 08.04.2008 г. и отпускные цены на услуги, оказываемые ИП "Эйлинол", утвержденные решением Минского городского исполнительного комитета № 1523 от 27.07.2006 г.
Финансовых вложений в облигации, векселя в отчетном году предприятие не производило. Вкладов по договорам о совместной деятельности не имело. Филиалов и дочерних предприятий не имеет. Существенная доля основных средств, используемых в предпринимательской деятельности, приходится на специализированное оборудование для торговли и составляет 68%. Средний процент износа всех основных средств ИП "Эйлинол" 48%. Среднесписочная численность работающих за 2008 г. - 95 чел.
По данным баланса на 01 января 2009 г. в строках 232 и 249 "Прочая дебиторская задолженность" отражена задолженность Компании с ограниченной ответственностью "Theocritos Enterprises Ltd" (Республика Кипр) по компенсации за принятый долг по договору перевода долга в суммах 1650 млн. р. и 550 млн. р. соответственно. В строке 510 "Долгосрочные кредиты и займы" на конец 2008 г. отображен кредит банка, обязательства по которому возникли по вышеуказанному договору перевода долга.
В составе имеющейся на 01.01.2009 г. кредиторской задолженности по строке 628 баланса "Кредиторская задолженность перед прочими кредиторами" числится просроченная задолженность по аренде недвижимости и оборудования перед арендодателем, Представительством Компании с ограниченной ответственностью "Theocritos Enterprises Ltd" (Республика Кипр) в Республике Беларусь в сумме 402 млн. р., а также предоплата разных арендаторов за аренду торговых мест и оборудования в сумме 580 млн. р.
Прибыль от сдачи внаем собственного и арендованного имущества за 2008 г. составила 262 млн. р., убыток от операционных доходов и расходов 285 млн. р., прибыль от внереализационных операций 84 млн. р. В итоге, после всех налогов, сборов и расходов из прибыли получен убыток, остающийся в распоряжении предприятия в сумме 36 млн. р.
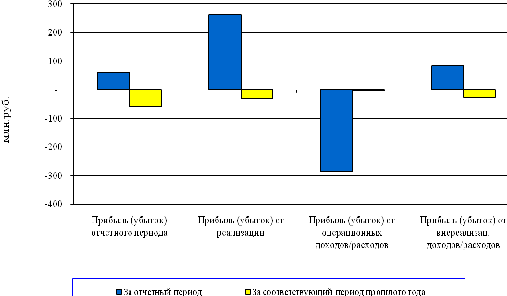
Рисунок 2.2 - Изменение структуры прибыли
Основной причиной убыточности ИП "Эйлинол" явилась продажа нерентабельного комплекса свинофермы по договорной цене значительно ниже остаточной стоимости данных основных средств. В соответствии с действующим законодательством комплекс был переоценен 31.12.20007 г., от его остаточной стоимости был уплачен налог на добавленную стоимость, что дополнительно повлекло увеличение убытка.
В 2008 г. предприятием были произведены расходы из прибыли в размере 56 млн. р., основной объем которых составили расходы по премированию работников - 21